
Taille et Part du Marché des Dispositifs de Fermeture Cardiaque
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.19 Milliards de dollars |
| Taille du Marché (2031) | 6.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.52 % |
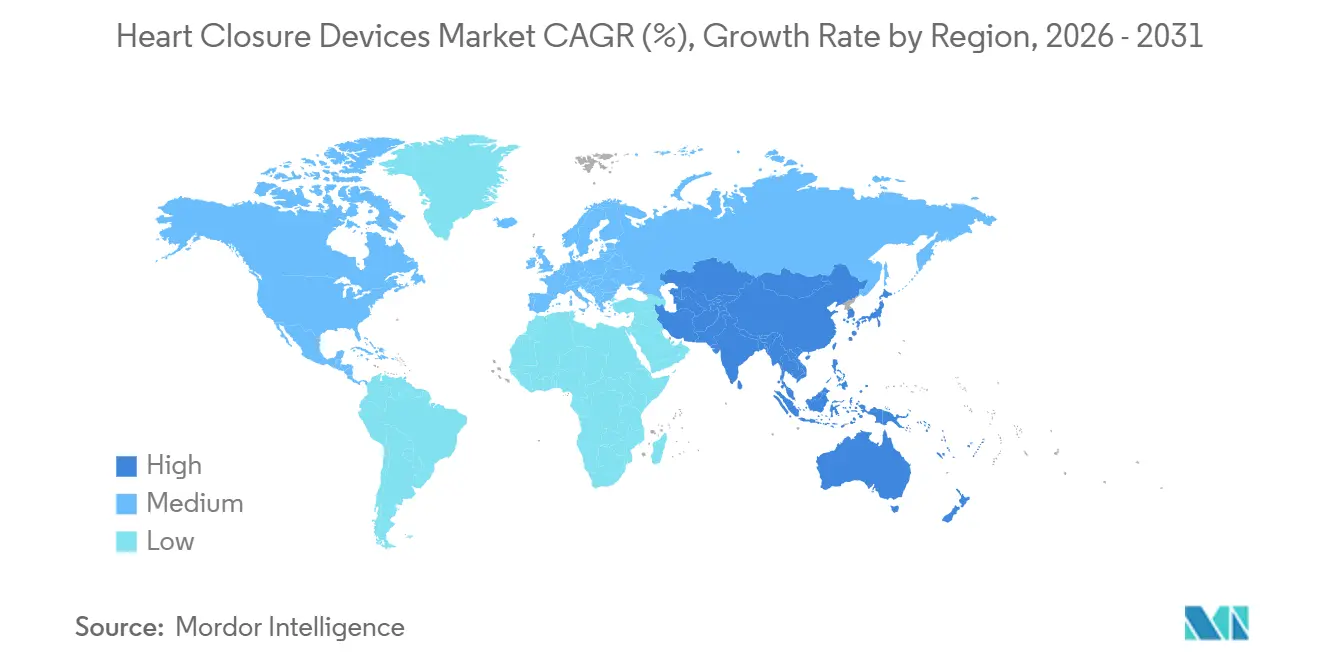
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
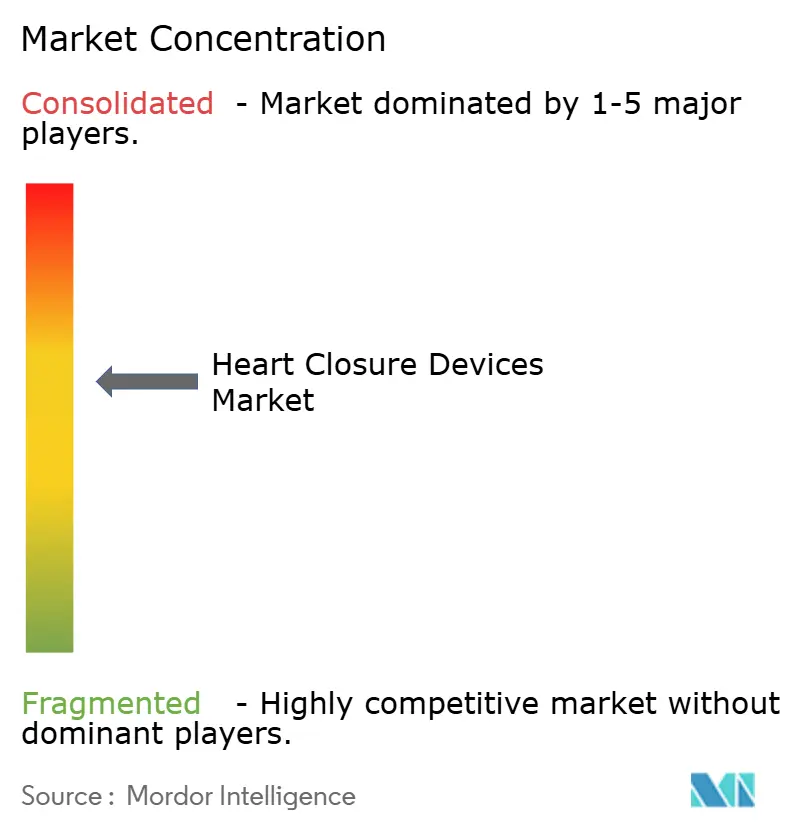
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs de Fermeture Cardiaque par Mordor Intelligence
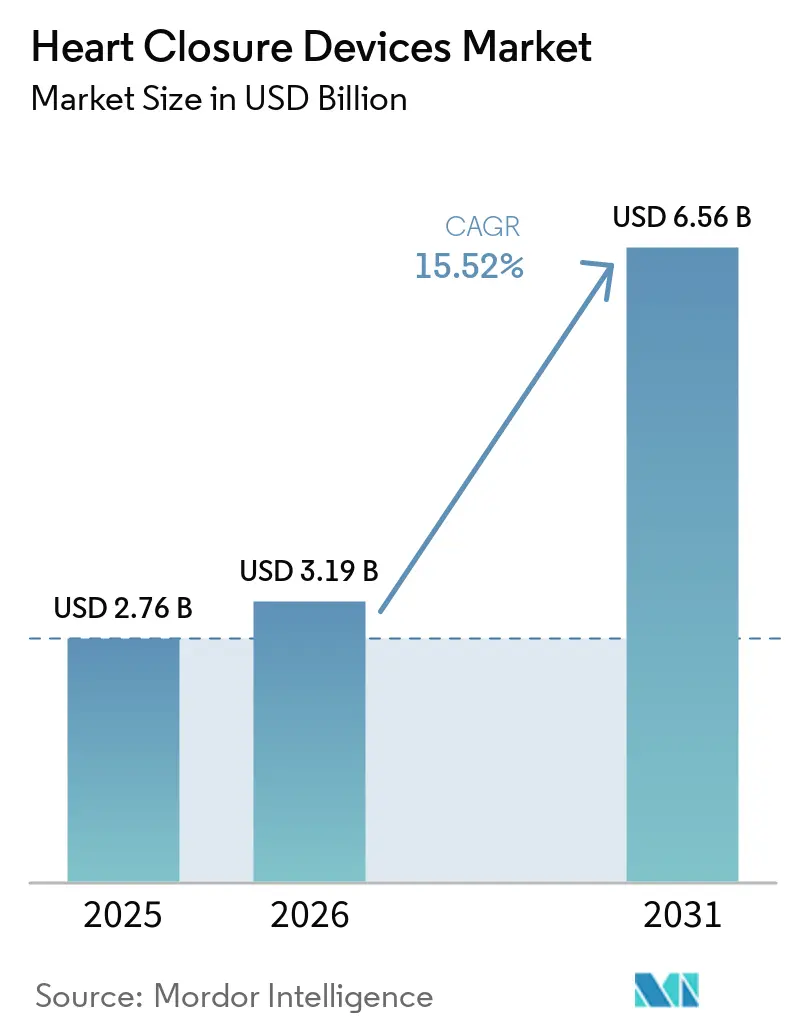
La taille du Marché des Dispositifs de Fermeture Cardiaque devrait passer de 2,76 milliards USD en 2025 à 3,19 milliards USD en 2026 et atteindre 6,56 milliards USD d'ici 2031, à un CAGR de 15,52 % sur la période 2026-2031.
La demande est soutenue par la fibrillation auriculaire et les cardiopathies congénitales, qui créent des populations de patients distinctes pour les procédures de fermeture de l'auricule gauche et de fermeture septale, rendant la demande moins dépendante d'une seule voie thérapeutique. La fibrillation auriculaire et le flutter auriculaire ont touché 52,55 millions de personnes dans le monde en 2021, et la prévalence devrait augmenter à mesure que les populations vieillissent dans les régions à revenus élevés. Les cardiopathies congénitales ont affecté 2,3 à 2,5 millions de nouveau-nés chaque année, tandis que 16 millions de personnes vivaient avec cette affection dans le monde en 2023, reflétant une population plus large survivant après le diagnostic. Le marché des dispositifs de fermeture cardiaque évolue également vers des soins par cathéter, soutenus par des données cliniques, des modifications de remboursement et une base de soins ambulatoires plus large pouvant améliorer la capacité procédurale. Les entreprises se font donc concurrence par la génération de preuves, le soutien à l'imagerie, la conception des matériaux et l'accès à des centres de procédures formés, tandis que la planification de l'approvisionnement et la formation clinique locale restent importantes pour étendre l'adoption au-delà des hôpitaux établis et atteindre les patients actuellement traités uniquement dans les grands centres de référence, notamment à mesure que les systèmes de santé transfèrent les procédures appropriées vers des structures ambulatoires plus spécialisées et cherchent à gérer les capacités sans affaiblir les contrôles de sécurité ni limiter l'accès pour les groupes de patients cliniquement appropriés dans des contextes de soins diversifiés.
Points Clés du Rapport
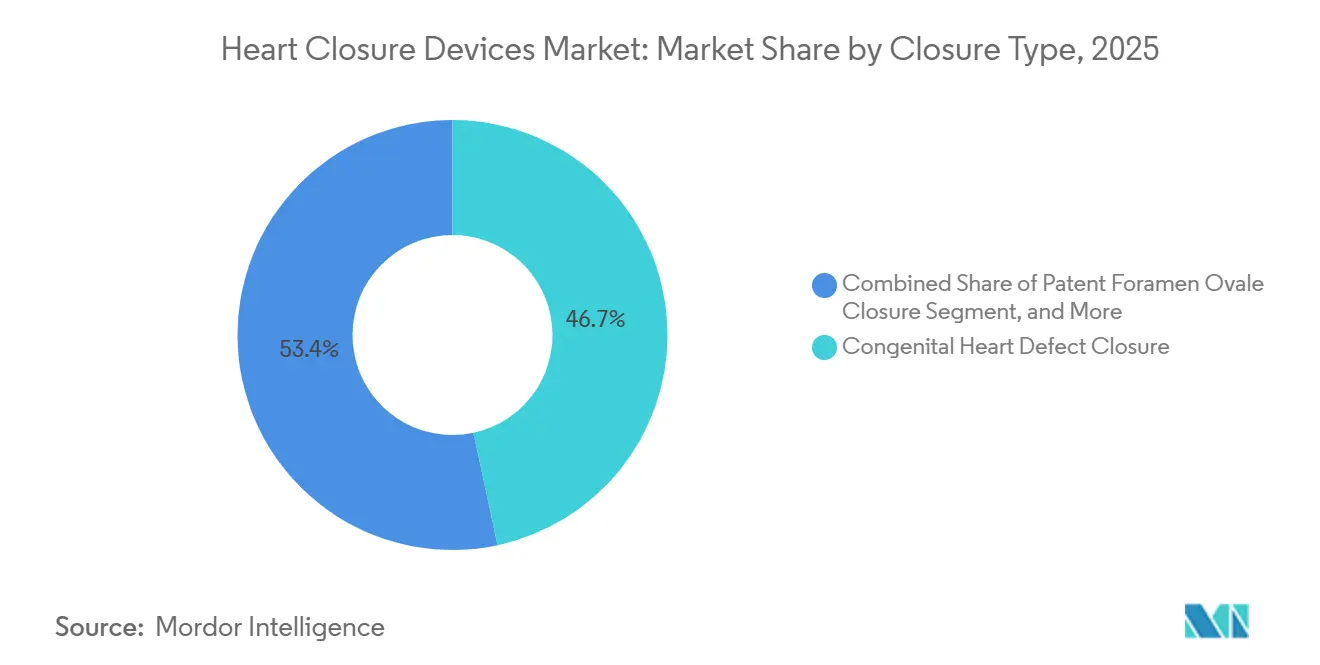
- Par type de fermeture, la fermeture des cardiopathies congénitales représentait 46,65 % de la part du marché des dispositifs de fermeture cardiaque en 2025, tandis que la fermeture de l'auricule gauche devrait croître à un CAGR de 17,43 % jusqu'en 2031.
- Par matériau, les dispositifs à base de nitinol détenaient une part de 51,87 % en 2025 et devraient se développer à un CAGR de 17,54 % jusqu'en 2031.
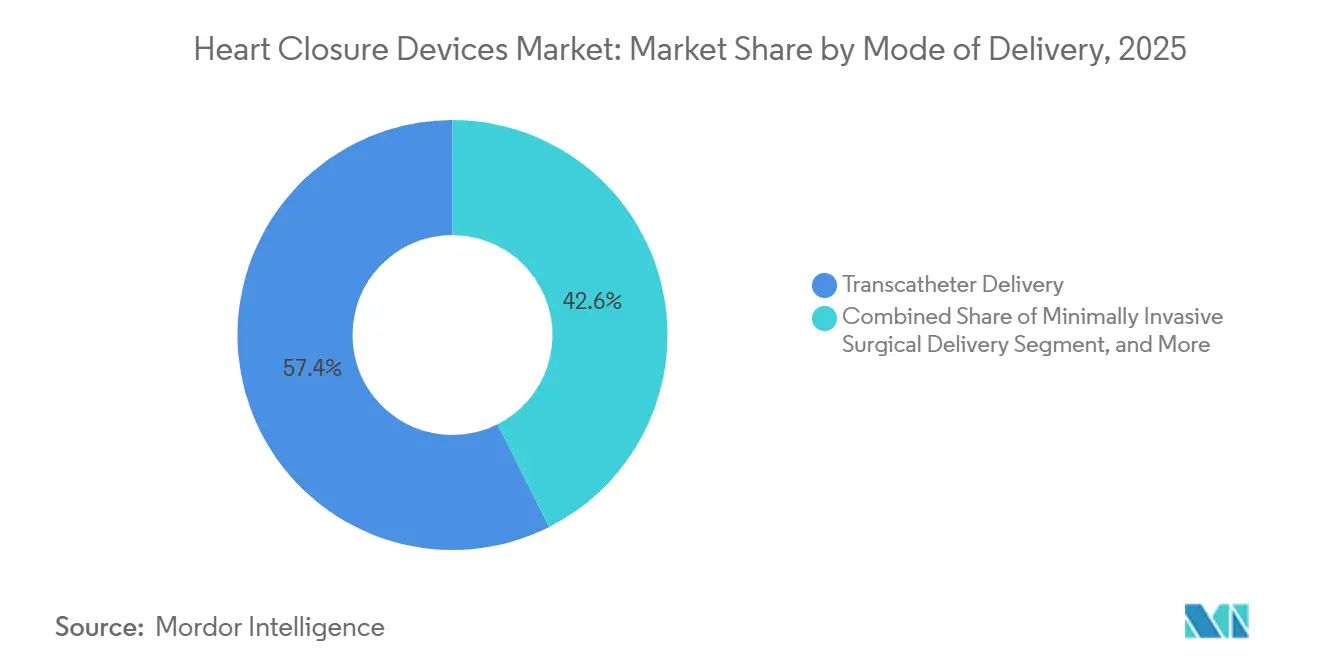
- Par mode d'administration, la pose par voie transcathéter détenait une part de 57,43 % en 2025 et devrait se développer à un CAGR de 17,85 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux de soins tertiaires détenaient une part de 51,65 % en 2025, tandis que les cliniques cardiaques spécialisées devraient croître à un CAGR de 18,43 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 44,28 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,54 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Dispositifs de Fermeture Cardiaque
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante des Cardiopathies Structurelles et de la Fibrillation Auriculaire | +4.50% | Mondial, plus élevé en Amérique du Nord et en Europe à IDH élevé | Long terme (≥ 4 ans) |
| Transition vers les Traitements Transcathéter Mini-Invasifs | +3.80% | Mondial, notamment en Amérique du Nord, en Europe occidentale et dans les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Renforcement des Données Cliniques et Élargissement du Remboursement | +3.20% | Amérique du Nord et Union Européenne, avec des effets en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Populations Vieillissantes et Pédiatriques Atteintes de Cardiopathies Congénitales | +2.20% | Mondial, avec une demande pédiatrique en Asie du Sud et de l'Est et une demande liée au vieillissement en Europe occidentale et au Japon | Long terme (≥ 4 ans) |
| Planification des Procédures par Échocardiographie Intracardiaque et Imagerie Computationnelle | +1.80% | Mondial, avec une adoption précoce dans les centres de cardiologie structurelle à fort volume en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Occlusions Biodégradables pour Usage Pédiatrique et Réintervention | +1.50% | Mondial, avec une pertinence accrue dans les centres pédiatriques de cardiopathies congénitales en Asie-Pacifique, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Cardiopathies Structurelles et de la Fibrillation Auriculaire
La fibrillation auriculaire demeure le principal facteur clinique de la fermeture de l'auricule gauche sur le marché des dispositifs de fermeture cardiaque. Les Centres pour le Contrôle et la Prévention des Maladies des tats-Unis prévoient que 12,1 millions de personnes aux États-Unis seront atteintes de fibrillation auriculaire d'ici 2050. La mortalité associée à la fibrillation auriculaire et aux cardiopathies ischémiques a augmenté à un taux de variation annuel en pourcentage de 1,6 % de 2010 à 2023. Boston Scientific a indiqué en mars 2026 que 40 % des patients auxquels des anticoagulants ont été prescrits pour la prévention des accidents vasculaires cérébraux ne les prennent pas de manière régulière. Du côté congénital, les communications interventriculaires représentent 30 % à 40 % des cas de cardiopathies congénitales, et les communications interauriculaires en représentent 7 % à 10 %. Cette combinaison confère au marché des dispositifs de fermeture cardiaque une base de demande qui n'est pas liée à une seule indication clinique.
Transition vers les Traitements Transcathéter Mini-Invasifs
Les procédures transcathéter sont devenues centrales pour les cardiopathies congénitales, le foramen ovale perméable et la fermeture de l'auricule gauche. Plusieurs dispositifs de fermeture de communication interauriculaire ont reçu l'approbation de la Food and Drug Administration des États-Unis, et le code CPT 93580 fournit une voie de remboursement standard pour la fermeture des communications interauriculaires congénitales. Des études portant sur plus de 5 000 patients ont rapporté un taux de succès de fermeture approchant 100 % dans les 6 mois pour les principaux occlusions en nitinol. Le Japon avait réalisé plus de 10 000 procédures de fermeture de l'auricule gauche d'ici 2025 après avoir introduit la procédure en 2019. Le marché des dispositifs de fermeture cardiaque bénéficie lorsque des procédures standardisées peuvent être proposées dans un plus large éventail de structures. Cette transition peut réduire les limites de capacité hospitalière qui restreignent les volumes de procédures.
Renforcement des Données Cliniques et Élargissement du Remboursement
Les données cliniques élargissent le potentiel d'utilisation de la fermeture de l'auricule gauche. L'essai CHAMPION-AF a enrôlé 3 000 patients dans 141 sites répartis dans 16 pays et a démontré la non-infériorité du Watchman FLX par rapport aux anticoagulants oraux directs pour un critère composite à 3 ans, avec des taux d'événements de 5,7 % et 4,8 %, respectivement. L'essai a également rapporté une réduction des saignements non procéduraux et un meilleur résultat en termes de bénéfice clinique net pour le groupe dispositif. Boston Scientific a déclaré qu'une extension d'indication réussie pourrait faire passer la population cible de 5 millions à 20 millions de patients atteints de fibrillation auriculaire dans le monde. La règle CMS pour l'exercice 2026 a augmenté le paiement pour le MS-DRG 317 de 10 % à 48 656 USD et a augmenté les paiements pour les MS-DRG 273 et 274 de 8 %. Ces changements améliorent l'économie des procédures soutenant le marché des dispositifs de fermeture cardiaque.
Populations Vieillissantes et Pédiatriques Atteintes de Cardiopathies Congénitales
La survie prolongée après un diagnostic de cardiopathie congénitale augmente le nombre de patients susceptibles d'avoir besoin de soins tout au long de leur vie. La prévalence mondiale des cardiopathies congénitales a atteint 16 millions de personnes en 2023, contre 11,8 millions en 1990. Le fardeau économique annuel des cardiopathies congénitales aux États-Unis dépasse 74 milliards USD, et le coût moyen sur la durée de vie par patient est de 2,1 millions USD. Abbott a reçu l'autorisation de la FDA et le marquage CE en décembre 2025 pour le Système de Pose Amplatzer Piccolo destiné aux nourrissons prématurés pesant aussi peu que 2 livres. Le système illustre comment la conception des produits étend le traitement aux patients plus petits et cliniquement fragiles. Le marché des dispositifs de fermeture cardiaque offre également des perspectives pour les dispositifs biodégradables, pour lesquels la rétention à long terme de métal peut être une préoccupation chez les patients pédiatriques.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé du Dispositif et de la Procédure | -1.20% | Mondial, avec la contrainte la plus forte au Moyen-Orient et en Afrique, en Amérique du Sud et dans les marchés d'Asie-Pacifique de niveau 2 et 3 | Long terme (≥ 4 ans) |
| Risque de Thrombose Liée au Dispositif, d'Embolisation, d'Épanchement et de Fibrillation Auriculaire | -0.90% | Mondial, notamment dans les centres en début d'expérience et les structures disposant d'un soutien limité en soins intensifs | Moyen terme (2-4 ans) |
| Courbe d'Apprentissage des Opérateurs et Flux de Travail Dépendant de l'Imagerie | -1.10% | Mondial, notamment dans les hôpitaux à faible volume et les centres émergents de procédures cardiaques structurelles | Moyen terme (2-4 ans) |
| Volatilité de l'Approvisionnement en Nitinol et en Composants Spécialisés | -0.80% | Mondial, avec la pertinence la plus élevée dans les principaux pôles de fabrication et d'approvisionnement en dispositifs médicaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé du Dispositif et de la Procédure
Le coût d'une procédure de fermeture peut limiter l'adoption en dehors de l'Amérique du Nord et de l'Europe occidentale. Le coût du dispositif, le temps en salle de cathétérisme, l'imagerie, les services spécialisés et les soins hospitaliers peuvent porter le coût d'une procédure de fermeture de l'auricule gauche au-delà de 25 000 USD dans les contextes à revenus élevés. Ce niveau peut peser sur les systèmes de remboursement dans les pays à revenus intermédiaires où le paiement peut être nettement inférieur. Le programme d'achats groupés par volume de la Chine exerce une pression sur les prix des dispositifs cardiaques structurels, même si les volumes de procédures augmentent. Boston Scientific a indiqué dans sa mise à jour du premier trimestre 2026 que les volumes de Watchman autonomes ont fléchi en raison des contraintes de capacité hospitalière, de la priorisation des procédures et des dynamiques de remboursement[1]Centers for Medicare & Medicaid Services, "Résumé consultatif de remboursement de la règle finale IPPS pour l'exercice 2026," Ressources de remboursement de Boston Scientific, bostonscientific.com.. Ces facteurs peuvent ralentir l'adoption du marché des dispositifs de fermeture cardiaque dans les systèmes à faibles revenus sans empêcher la demande à long terme.
Risque de Thrombose Liée au Dispositif, d'Embolisation, d'Épanchement et de Fibrillation Auriculaire
Les résultats en matière de sécurité restent importants pour les médecins et les patients, notamment dans les centres à faible volume. Dans CHAMPION-AF, un accident vasculaire cérébral ischémique est survenu chez 3,2 % du groupe de fermeture de l'auricule gauche et chez 2 % du groupe anticoagulants oraux directs à 3 ans. La thrombose liée au dispositif nécessite une surveillance antiplaquettaire post-procédurale rigoureuse. L'étude post-approbation WATCHMAN FLX Pro NOAC Alone a déposé son rapport à 6 mois dans les délais en janvier 2026 et évalue un schéma post-implantation avec anticoagulant oral direct seul[2]Administration américaine des aliments et des médicaments, "Calendrier de rapport de l'étude post-approbation WATCHMAN FLX Pro NOAC Alone," FDA CDRH, accessdata.fda.gov.. L'épanchement péricardique et l'embolisation du dispositif nécessitent des équipes expérimentées et une capacité d'imagerie adéquate lorsqu'ils surviennent. La déclaration SCAI de 2025 a constaté des taux plus élevés d'épanchement péricardique et de shunt résiduel avec l'occlusion de l'auricule gauche guidée par échocardiographie intracardiaque qu'avec le guidage par échocardiographie transœsophagienne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Fermeture : La Fermeture Congénitale en Tête, Tandis que la Fermeture de l'Auricule Gauche se Développe
La fermeture des cardiopathies congénitales représentait 46,65 % de la catégorie des dispositifs de fermeture en 2025. Sa position reflète la fréquence des communications interventriculaires et interauriculaires et la maturité des voies de réparation transcathéter. Les communications interventriculaires et interauriculaires représentent ensemble 37 % à 50 % des cas de cardiopathies congénitales. L'Amplatzer Septal Occluder et les dispositifs GORE CARDIOFORM sont des options établies dans ce domaine. L'occlusion auriculaire d'Occlutech a également reçu l'approbation de la FDA pour le marché américain. Les données publiées portant sur plus de 5 000 patients soutiennent des taux élevés de succès de fermeture pour les principaux dispositifs.
La fermeture de l'auricule gauche devrait se développer à un CAGR de 17,43 % jusqu'en 2031. Ce taux en fait le type de fermeture à la croissance la plus rapide sur le marché des dispositifs de fermeture cardiaque. CHAMPION-AF soutient un possible passage d'une utilisation chez des patients sélectionnés sous anticoagulation à une population plus large de prévention des accidents vasculaires cérébraux. Abbott a reçu le marquage CE pour l'Amulet 360 en août 2026 après que l'étude VERITAS a rapporté un taux de succès d'implantation de 99,8 % et une fermeture complète de l'auricule gauche à 93,9 % à 45 jours. La fermeture du foramen ovale perméable reste une catégorie secondaire significative, soutenue par son rôle établi dans la prévention des accidents vasculaires cérébraux cryptogéniques. Les études PerFOrm et PROTEA-PFO évaluent des applications supplémentaires des dispositifs de fermeture du foramen ovale perméable et des conceptions de dispositifs.


Par Matériau : Le Nitinol en Tête Tandis que les Dispositifs Bioresorbables se Développent
Les dispositifs à base de nitinol détenaient une part de 51,87 % en 2025. Leur position découle des propriétés à mémoire de forme et superélastiques qui soutiennent les conceptions d'occlusions autoexpansibles. Ces dispositifs peuvent être comprimés dans un cathéter et se déploient pour correspondre à la géométrie du défaut lors de l'implantation. Les occlusions en nitinol représentaient 79,8 % de la catégorie mondiale des occlusions auriculaires en 2025. Les dispositifs en acier inoxydable occupent un rôle plus restreint, les nouvelles plateformes offrant une meilleure biocompatibilité et une compatibilité IRM supérieure. Les produits composites polymères et bioresorbables occupent des positions actuelles plus modestes dans le secteur des dispositifs de fermeture cardiaque.
Les dispositifs bioresorbables constituent une option de matériau en développement pour les patients susceptibles de bénéficier d'éviter un implant métallique permanent. Le MemoSorb de Lepu Medical utilise une endoprothèse en PDO et une membrane en PLA qui se dégradent complètement en 12 à 24 mois. Une étude de 2025 a rapporté un taux de succès de fermeture de 90,63 % pour MemoSorb à 6 mois, contre 91,30 % pour les occlusions métalliques, et une dégradation du matériau de 99,8 % à 2 ans. L'essai BioMetal compare un occlusion biodégradable avec un dispositif en alliage de nitinol chez 400 patients atteints de foramen ovale perméable avec migraine réfractaire aux médicaments. La concentration de l'approvisionnement en nitinol reste un risque, les délais de livraison étant passés de 10 à 12 semaines à près d'un an. Confluent Medical Technologies s'est engagée à investir plus de 50 millions USD pour tripler sa capacité d'ici 2027 grâce à un partenariat avec ATI.
Par Mode d'Administration : La Pose Transcathéter Bénéficie des Soins Ambulatoires
La pose transcathéter détenait 57,43 % de la taille du marché des dispositifs de fermeture cardiaque en 2025 et devrait croître à un CAGR de 17,85 % jusqu'en 2031. Elle est en tête car elle peut raccourcir les séjours hospitaliers et réduire l'exposition à l'anesthésie par rapport à la chirurgie ouverte. Son rôle couvre les procédures de fermeture pour les cardiopathies congénitales, le foramen ovale perméable et l'auricule gauche. Une étude multicentrique a rapporté un taux de succès technique de 98,7 % et un taux de succès clinique de 94,8 % avec le cathéter d'échocardiographie intracardiaque VeriSight Pro. L'échocardiographie intracardiaque peut permettre des procédures sans anesthésie générale chez les patients appropriés. La déclaration SCAI de 2025 a également standardisé les protocoles d'échocardiographie intracardiaque pour la fermeture de l'auricule gauche, de la communication interauriculaire et du foramen ovale perméable.
La pose chirurgicale mini-invasive reste pertinente lorsque l'accès transcathéter n'est pas adapté ou lorsque les procédures sont combinées avec une ablation cardiaque. Le CMS a augmenté le remboursement pour la fermeture concomitante de l'auricule gauche et l'ablation de 10 % à 48 656 USD dans le cadre du MS-DRG 317. La pose chirurgicale ouverte est principalement utilisée pour les présentations congénitales complexes nécessitant un accès opératoire. Les procédures cardiovasculaires ambulatoires devraient croître de 25 % d'ici 2035, contre 8 % pour les procédures en hospitalisation. Ce changement de contexte favorise le segment du marché des dispositifs de fermeture cardiaque desservi par cathéter. Les approches chirurgicales restent importantes lorsque l'anatomie, le risque ou les procédures combinées les requièrent.
Par Utilisateur Final : Les Hôpitaux Tertiaires en Tête Tandis que les Cliniques Spécialisées se Développent
Les hôpitaux de soins tertiaires détenaient 51,65 % de la taille du marché des dispositifs de fermeture cardiaque en 2025. Ils disposent de laboratoires de cathétérisme, d'une imagerie avancée et d'équipes multidisciplinaires pour les procédures à haut risque. Ces hôpitaux traitent de nombreux cas congénitaux pédiatriques et des adultes présentant des pathologies multiples. Ils accueillent également des études sur les dispositifs susceptibles d'orienter l'adoption ultérieure. Ascension Saint Thomas Rutherford a ouvert un Centre de Cardiologie Structurelle et Valvulaire dans le Tennessee en septembre 2025. L'expansion continue de ces programmes soutient les soins complexes au sein du secteur des dispositifs de fermeture cardiaque.
Les cliniques cardiaques spécialisées devraient croître à un CAGR de 18,43 % jusqu'en 2031. Leur croissance suit le transfert de procédures standardisées des grands hôpitaux universitaires vers des sites cardiovasculaires ambulatoires spécialisés. Ces sites peuvent réduire les frais généraux et augmenter le débit de patients. Amavita Heart and Vascular Health a ouvert un centre de chirurgie ambulatoire cardiovasculaire dédié à Miami en juin 2025, avec 2 salles d'opération hybrides. Les laboratoires de cathétérisme cardiaque restent le principal cadre procédural pour la fermeture de l'auricule gauche. Les centres de chirurgie ambulatoire deviennent de plus en plus pertinents à mesure que les conditions de paiement et réglementaires soutiennent les soins cardiaques ambulatoires.
Analyse Géographique
L'Amérique du Nord détenait 44,28 % de la part du marché des dispositifs de fermeture cardiaque en 2025. La région bénéficie d'un remboursement établi, de systèmes d'approbation des dispositifs et d'une forte densité de centres de cardiologie structurelle. Les États-Unis représentent la majeure partie des revenus régionaux grâce aux procédures Watchman et Amplatzer. Les données de CHAMPION-AF publiées en mars 2026 peuvent soutenir les futures démarches d'extension d'indication dans la région. Les modifications de paiement du CMS sont également favorables à l'économie des procédures.
L'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2031, le taux régional le plus rapide sur le marché des dispositifs de fermeture cardiaque. La Chine dispose d'une large population de patients atteints de cardiopathies congénitales et d'une base de fabrication nationale pour les dispositifs de fermeture. Son approche d'achats groupés par volume peut faire baisser les prix de vente moyens tandis que les volumes augmentent. La Mission nationale de santé de l'Inde a identifié plus de 1,2 million de nouveaux cas cardiovasculaires au cours de l'exercice 2023-24 grâce au dépistage au niveau des districts. Les incitations liées à la production soutiennent également la fabrication nationale de dispositifs médicaux. Le Japon a réalisé plus de 10 000 procédures de fermeture de l'auricule gauche depuis 2019.
L'Europe occupe la deuxième position régionale, portée par l'Allemagne, le Royaume-Uni, la France et l'Italie. Les lignes directrices 2025 de la Société Européenne de Cardiologie et de l'Association Européenne de Chirurgie Cardio-Thoracique ont ajouté 28 recommandations et mis l'accent sur des Centres Spécialisés en Valvulopathies à forts volumes procéduraux. Cette infrastructure peut soutenir le marché des dispositifs de fermeture cardiaque grâce à des capacités d'imagerie partagées et multidisciplinaires. L'essai CLOSURE-AF a inclus 912 patients à haut risque atteints de fibrillation auriculaire et a démontré la non-infériorité de la fermeture de l'auricule gauche pour les critères composites. Le Moyen-Orient, l'Afrique et l'Amérique du Sud affichent une adoption plus faible en raison des contraintes budgétaires, des lacunes en matière de remboursement et des besoins en formation. Les investissements dans les laboratoires de cathétérisme dans les pays du Conseil de Coopération du Golfe et au Brésil peuvent soutenir une croissance ultérieure des volumes.

Paysage Concurrentiel
Le marché des dispositifs de fermeture cardiaque est modérément concentré dans le segment de la fermeture de l'auricule gauche. Abbott et Boston Scientific sont les principales entreprises de cette catégorie grâce aux plateformes Amplatzer Amulet et Watchman FLX. La catégorie de fermeture des cardiopathies congénitales est plus fragmentée. Les participants importants comprennent Occlutech Holding AG, W. L. Gore & Associates, Lepu Medical Technology, Lifetech Scientific, Meril Life Sciences et pfm medical ag. Les fabricants basés en Chine et en Inde servent également la demande locale. La concurrence sur le marché des dispositifs de fermeture cardiaque repose de plus en plus sur les données cliniques, la conception des matériaux et l'accès réglementaire.
Abbott a présenté les données à 5 ans de l'étude IDE Amulet en novembre 2024 portant sur plus de 1 800 patients. En août 2026, Abbott a obtenu le marquage CE pour l'Amulet 360, qui utilise un lobe redessiné et une conception à double joint d'étanchéité. Boston Scientific a utilisé l'essai CHAMPION-AF pour soutenir une soumission prévue en vue d'une extension d'indication en première ligne. Lepu Medical a étendu l'utilisation de MemoSorb grâce à une première implantation en Russie en juin 2026. Ces actions montrent que les entreprises leaders travaillent sur les données probantes, la conception de nouvelle génération et l'accès géographique.
Les occlusions bioresorbables offrent une ouverture possible dans les soins congénitaux pédiatriques, car aucun acteur majeur établi n'a atteint une approbation à grande échelle en dehors de la Chine. Lepu Medical a positionné MemoSorb comme un entrant précoce dans ce domaine. L'occlusion P3 de Recross Cardio et l'occlusion biodégradable du foramen ovale perméable de Shanghai Lingsi Medical Technology sont en cours d'études cliniques. Les nouveaux dispositifs doivent satisfaire aux exigences applicables en matière d'implants, de biocompatibilité et de réglementation nationale. Les voies d'approbation de la FDA s'appliquent aux États-Unis, tandis que les exigences du marquage CE s'appliquent en Europe et l'enregistrement auprès de la NMPA s'applique en Chine. Le marché des dispositifs de fermeture cardiaque reste concentré dans la fermeture de l'auricule gauche mais dispersé parmi les fournisseurs de fermeture congénitale.
Leaders du Secteur des Dispositifs de Fermeture Cardiaque
Abbott
Boston Scientific Corporation
W. L. Gore & Associates, Inc.
Lifetech Scientific Corporation
Occlutech Holding AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents dans le Secteur
- Août 2026 : Abbott a reçu le marquage CE pour l'Occlusion de l'Auricule Gauche Amulet 360™, un dispositif de nouvelle génération doté d'un lobe redessiné plus souple et plus adaptable ainsi qu'une conception à double joint d'étanchéité. L'étude VERITAS menée dans plus de 30 hôpitaux aux États-Unis, au Canada et en Europe a rapporté un taux de succès d'implantation de 99,8 % et une fermeture complète de l'auricule gauche à 93,9 % sans fuite péri-dispositif supérieure à 3 mm à 45 jours. Les premiers cas européens ont été réalisés à Francfort, Lübeck et Aarhus. Le dispositif reste à l'étude aux États-Unis.
- Juin 2026 : Lepu Medical a réalisé la première implantation en Russie d'occlusions biodégradables MemoSorb pour la communication interauriculaire et le foramen ovale perméable au Centre National de Recherche Médicale Bakoulev pour la Chirurgie Cardiovasculaire à Moscou, marquant une expansion géographique pour l'adoption des occlusions biodégradables.
- Mars 2026 : L'essai CHAMPION-AF de Boston Scientific présenté au Congrès de l'American College of Cardiology a démontré que le Watchman FLX est non inférieur aux anticoagulants oraux directs pour le critère composite d'accident vasculaire cérébral, de décès cardiovasculaire et d'embolie systémique à 3 ans. L'étude a inclus 3 000 patients dans 141 sites répartis dans 16 pays et a montré une réduction des événements hémorragiques non procéduraux.
- Décembre 2025 : Abbott a reçu l'autorisation de la FDA et le marquage CE pour le Système de Pose Amplatzer Piccolo, un système à cathéter unique pour la fermeture du canal artériel persistant chez les nourrissons prématurés pesant aussi peu que 2 livres.


Périmètre du Rapport Mondial sur le Marché des Dispositifs de Fermeture Cardiaque
Le marché des dispositifs de fermeture cardiaque est segmenté par type de fermeture, matériau, mode d'administration, utilisateur final et géographie. Par type de fermeture, le marché est segmenté en fermeture des cardiopathies congénitales, fermeture du foramen ovale perméable et fermeture de l'auricule gauche. Par matériau, le marché est segmenté en dispositifs à base de nitinol, dispositifs en acier inoxydable, dispositifs composites polymères et matériaux bioresorbables et entièrement dégradables. Par mode d'administration, le marché est segmenté en pose transcathéter, pose chirurgicale mini-invasive et pose chirurgicale ouverte. Par utilisateur final, le marché est segmenté en hôpitaux de soins tertiaires, laboratoires de cathétérisme cardiaque, centres de chirurgie ambulatoire et cliniques cardiaques spécialisées. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments susmentionnés.
| Fermeture des Cardiopathies Congénitales |
| Fermeture du Foramen Ovale Perméable |
| Fermeture de l'Auricule Gauche |
| Dispositifs à Base de Nitinol |
| Dispositifs en Acier Inoxydable |
| Dispositifs Composites Polymères |
| Matériaux Bioresorbables et Entièrement Dégradables |
| Pose Transcathéter |
| Pose Chirurgicale Mini-Invasive |
| Pose Chirurgicale Ouverte |
| Hôpitaux de Soins Tertiaires |
| Laboratoires de Cathétérisme Cardiaque |
| Centres de Chirurgie Ambulatoire |
| Cliniques Cardiaques Spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Fermeture | Fermeture des Cardiopathies Congénitales | |
| Fermeture du Foramen Ovale Perméable | ||
| Fermeture de l'Auricule Gauche | ||
| Par Matériau | Dispositifs à Base de Nitinol | |
| Dispositifs en Acier Inoxydable | ||
| Dispositifs Composites Polymères | ||
| Matériaux Bioresorbables et Entièrement Dégradables | ||
| Par Mode d'Administration | Pose Transcathéter | |
| Pose Chirurgicale Mini-Invasive | ||
| Pose Chirurgicale Ouverte | ||
| Par Utilisateur Final | Hôpitaux de Soins Tertiaires | |
| Laboratoires de Cathétérisme Cardiaque | ||
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Cardiaques Spécialisées | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Traitées dans le Rapport
Quelle est la valeur prévisionnelle du marché des dispositifs de fermeture cardiaque en 2031 ?
La taille du marché des dispositifs de fermeture cardiaque devrait passer de 2,76 milliards USD en 2025 à 3,19 milliards USD en 2026 et atteindre 6,56 milliards USD d'ici 2031, à un CAGR de 15,52 % sur la période 2026-2031.
Quelle procédure de fermeture cardiaque connaît la croissance la plus rapide ?
La fermeture de l'auricule gauche est le type de fermeture à la croissance la plus rapide, avec un CAGR projeté de 17,43 % jusqu'en 2031.
Pourquoi les procédures de fermeture cardiaque transcathéter se développent-elles ?
La pose transcathéter détenait une part de 57,43 % en 2025 et devrait croître à un CAGR de 17,85 % car elle peut réduire les séjours hospitaliers et éviter la chirurgie ouverte dans les cas appropriés.
Quels contextes sont importants pour les procédures de fermeture ?
Les hôpitaux de soins tertiaires ont dominé la demande des utilisateurs finaux avec une part de 51,65 % en 2025, tandis que les cliniques cardiaques spécialisées devraient croître à un CAGR de 18,43 %.
Quelle région connaît la croissance la plus rapide pour les dispositifs de fermeture cardiaque ?
L'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2031, soutenue par la capacité procédurale, l'activité de dépistage et la demande liée aux cardiopathies congénitales.
Quels risques peuvent limiter l'adoption des dispositifs de fermeture ?
Les coûts élevés des procédures, la thrombose liée au dispositif, l'épanchement, l'embolisation et l'accès inégal à des équipes cliniques expérimentées peuvent limiter l'adoption.
Dernière mise à jour de la page le:



