
心臓閉鎖デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.19 十億米ドル |
| 市場規模 (2031) | 6.56 十億米ドル |
| Growth Rate (2026 - 2031) | 15.52 % |
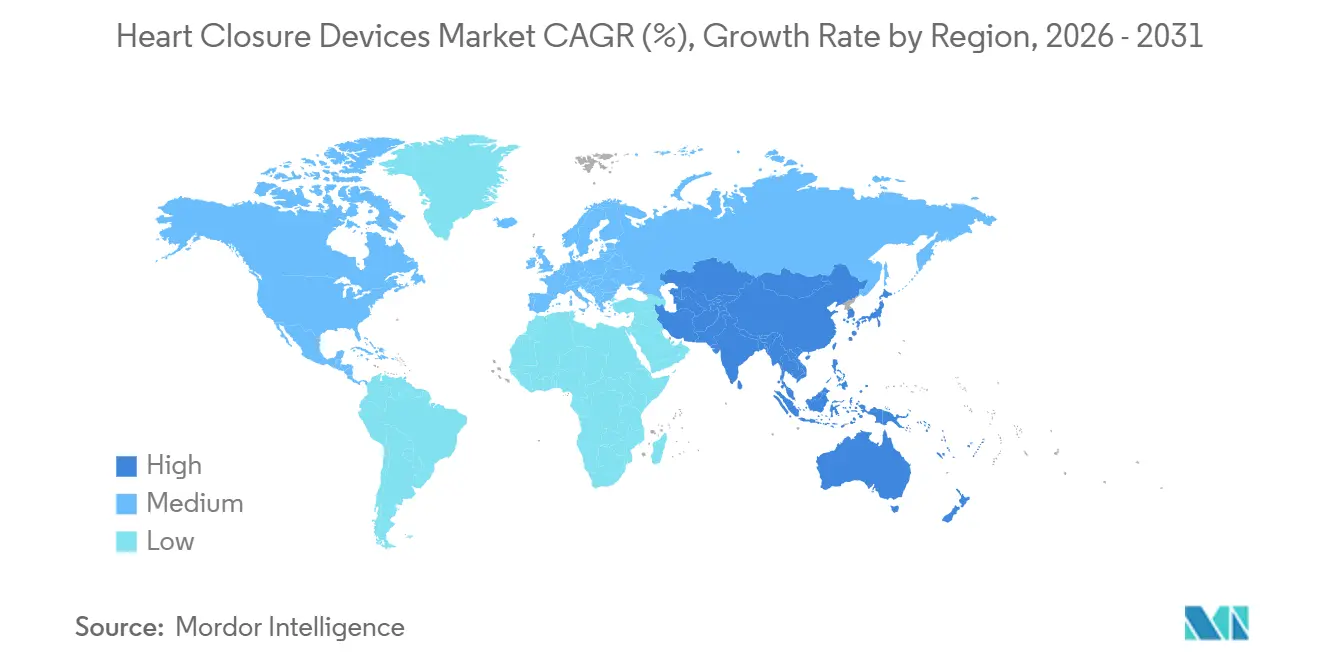
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
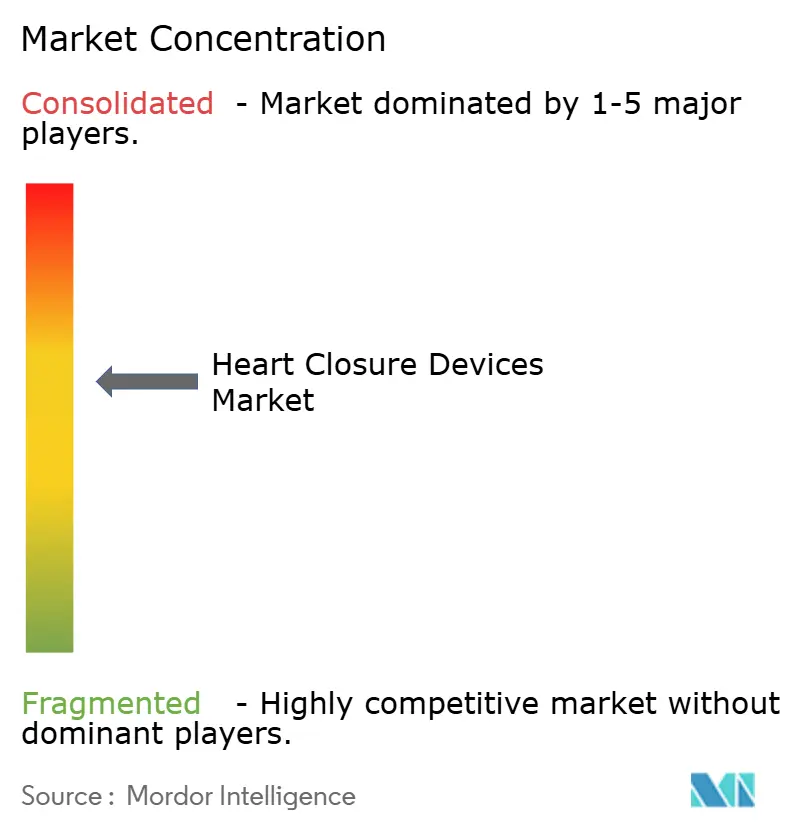
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる心臓閉鎖デバイス市場分析
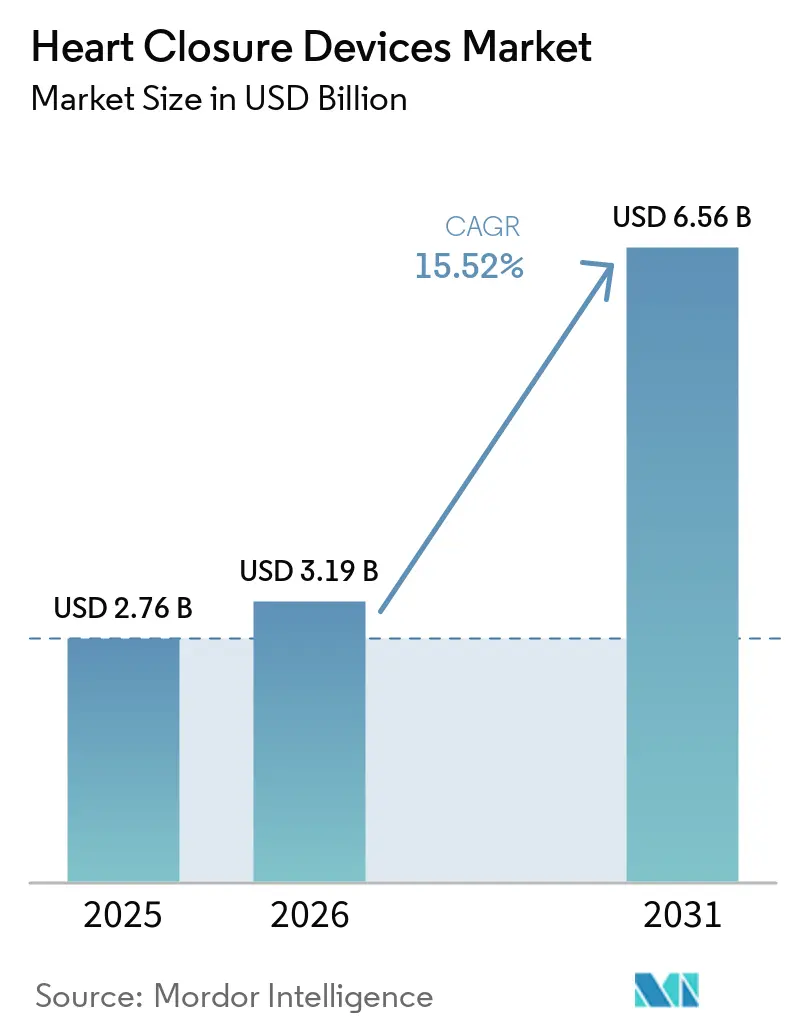
心臓閉鎖デバイス市場規模は、2025年の2.76 ビリオン 米ドルから2026年には3.19 ビリオン 米ドルに成長し、2026年から2031年にかけて15.52%のCAGRで2031年までに6.56 ビリオン 米ドルに達すると予測されています。
需要は心房細動と先天性心疾患によって支えられており、これらは左心耳閉鎖と中隔閉鎖手術に対して別々の患者層を形成し、需要が一つの治療経路に依存しない構造となっています。心房細動と心房粗動は2021年に世界で5,255万人に影響を与えており、高所得地域での人口高齢化に伴い有病率は上昇すると予測されています。先天性心疾患は毎年230万人から250万人の新生児に影響を与え、2023年には世界で1,600万人がこの疾患とともに生活しており、診断後に生存する人口の広がりを反映しています。心臓閉鎖デバイス市場はまた、臨床的エビデンス、償還制度の変化、および手術能力を向上させ得るより広い外来ケアベースに支えられ、カテーテルベースのケアへと移行しつつあります。そのため、企業はエビデンス創出、画像サポート、材料設計、および訓練を受けた手術センターへのアクセスを通じて競争しており、特に医療システムが適切な手術をより専門的な外来環境へと移行し、安全管理を弱めることなく、または多様なケア環境における臨床的に適切な患者グループのアクセスを制限することなく、能力を管理しようとする中で、確立された病院を超えた普及拡大と現在は主要な紹介センターでのみ治療を受けている患者へのリーチのために、サプライ計画と地域の臨床トレーニングが引き続き重要です。
主要レポートのポイント
- 閉鎖タイプ別では、先天性心疾患閉鎖が2025年の心臓閉鎖デバイス市場シェアの46.65%を占め、左心耳閉鎖は2031年までに17.43%のCAGRで成長すると予測されています。
- 材料別では、ニチノールベースデバイスが2025年に51.87%のシェアを保有し、2031年までに17.54%のCAGRで拡大すると予測されています。
- デリバリー方式別では、経カテーテルデリバリーが2025年に57.43%のシェアを保有し、2031年までに17.85%のCAGRで拡大すると予測されています。
- エンドユーザー別では、三次医療病院が2025年に51.65%のシェアを保有し、専門心臓クリニックは2031年までに18.43%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に44.28%のシェアを保有し、アジア太平洋は16.54%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の心臓閉鎖デバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 構造性心疾患および心房細動負担の増大 | +4.50% | 世界全体、特に北米および高SDI欧州 | 長期(4年以上) |
| 低侵襲経カテーテル治療へのシフト | +3.80% | 世界全体、特に北米、西欧、およびアジア太平洋の都市部センター | 中期(2〜4年) |
| より強固な臨床的エビデンスと償還拡大 | +3.20% | 北米および欧州連合、アジア太平洋および中東・アフリカへの波及効果あり | 中期(2〜4年) |
| 高齢化および小児先天性心疾患患者層 | +2.20% | 世界全体、南アジアおよび東アジアでの小児需要、西欧および日本での高齢化需要 | 長期(4年以上) |
| 心腔内エコーおよびコンピュータ画像を用いた手術計画 | +1.80% | 世界全体、北米、欧州、アジア太平洋の高件数構造性心臓センターでの早期導入 | 中期(2〜4年) |
| 小児および再介入使用向け生分解性オクルーダー | +1.50% | 世界全体、アジア太平洋、欧州、北米の小児先天性心疾患センターでの関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
構造性心疾患および心房細動負担の増大
心房細動は、心臓閉鎖デバイス市場における左心耳閉鎖の主要な臨床的ドライバーであり続けています。米国疾病管理予防センターは、2050年までに米国で1,210万人が心房細動を有すると予測しています。心房細動と虚血性心疾患に関連する死亡率は、2010年から2023年にかけて年率1.6%の変化率で上昇しました。Boston Scientificは2026年3月、脳卒中予防のために血液希釈剤を処方された患者の40%が一貫して服用していないと報告しました。先天性疾患の側では、心室中隔欠損が先天性心疾患症例の30%から40%を占め、心房中隔欠損が7%から10%を占めています。この組み合わせにより、心臓閉鎖デバイス市場は一つの臨床適応に縛られない需要基盤を持ちます。
低侵襲経カテテル治療へのシフト
経カテーテル手術は、先天性心疾患、卵円孔開存、および左心耳閉鎖の中心的な手術となっています。複数の心房中隔欠損デバイスが米国食品医薬品局の承認を受けており、CPTコード93580は先天性心房間交通の閉鎖に対する標準的な償還経路を提供しています。5,000人以上の患者を対象とした研究では、主要なニチノールオクルーダーにおいて6ヶ月以内に100%に近い閉鎖成功率が報告されています。日本は2019年に手術を導入して以来、2025年までに10,000件以上の左心耳閉鎖手術を実施しました。心臓閉鎖デバイス市場は、標準化された手術をより幅広い環境で提供できる場合に恩恵を受けます。このシフトにより、手術件数を制限する病院の能力制約を軽減できます。
より強固な臨床的エビデンスと償還拡大
臨床的エビデンス左心耳閉鎖の潜在的な使用範囲を広げています。CHAMPION-AF試験は16カ国141施設で3,000人の患者を登録し、Watchman FLXが3年間の複合エンドポイントにおいてNOACに対して非劣性であることを示し、イベント率はそれぞれ5.7%と4.8%でした。この試験ではまた、非手術的出血が少なく、デバイスグループでより良好な正味臨床的利益結果が報告されました。Boston Scientificは、ラベル拡大が成功すれば対象患者数を世界の心房細動患者500万人から2,000万人に拡大できると述べました。CMSのFY2026規則はMS-DRG 317の支払いを10%引き上げて48,656米ドルとし、MS-DRG 273および274の支払いを8%増加させました。これらの変更は心臓閉鎖デバイス市場を支える手術の経済性を改善します。
高齢化および小児先天性心疾患患者層
先天性心疾患診断後の生存期間の延長により、生涯にわたってケアを必要とする可能性のある患者数が増加しています。世界の先天性心疾患有病率は2023年に1,600万人に達し、1990年の1,180万人と比較して増加しています。米国の先天性心疾患の年間経済的負担は740億米ドルを超え、患者一人当たりの平均生涯コストは210万米ドルです。Abbottは2025年12月、体重わずか2ポンドの早産児向けAmplatzer Piccolo デリバリーシステムについてFDA認可とCEマークを取得しました。このシステムは、製品設計がより小さく臨床的に脆弱な患者への治療を拡大していることを示しています。心臓閉鎖デバイス市場には生分解性デバイスの余地もあり、小児患者では長期的な金属残留が懸念される場合があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイスおよび手術の高い初期費用 | -1.20% | 世界全体、中東・アフリカ、南米、アジア太平洋の第2・第3層市場での制約が最大 | 長期(4年以上) |
| デバイス関連血栓、塞栓、心嚢液貯留、および心房細動リスク | -0.90% | 世界全体、特に経験の浅いセンターおよび集中治療サポートが限られた環境 | 中期(2〜4年) |
| 術者の学習曲線と画像依存型ワークフロー | -1.10% | 世界全体、特に低件数病院および新興の構造性心臓手術センター | 中期(2〜4年) |
| ニチノールおよび特殊部品のサプライ変動性 | -0.80% | 世界全体、主要な医療機器製造・サプライハブ全体で最も関連性が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デバイスおよび手術の高い初期費用
閉鎖手術のコストは、北米および西欧以外での普及を制限する可能性があります。デバイスコスト、カテーテル検査室の時間、画像診断、専門家サービス、および入院ケアにより、高所得環境での左心耳閉鎖手術のコストは25,000米ドルを超える場合があります。このレベルは、支払いがはるかに低い場合がある中所得国の償還システムに負担をかける可能性があります。中国の数量ベース調達プログラムは、手術件数が増加する中でも構造性心臓デバイスに価格圧力をかけています。Boston Scientificは2026年第1四半期の更新で、病院の能力制約、手術の優先順位付け、および償還の動態により、単独のWatchman件数が軟化したと述べました[1]米国メディケア・メディケイドサービスセンター、「FY2026 IPPS最終規則諮問償還サマリー」、Boston Scientific償還リソース、bostonscientific.com。。これら要因は、長期的な需要を妨げることなく、低所得システムにおける心臓閉鎖デバイス市場の普及を遅らせる可能性があります。
デバイス関連血栓、塞栓、心嚢液貯留、および心房細動リスク
安全性アウトカムは、特に低件数センターにおいて、医師と患者にとって引き続き重要です。CHAMPION-AFでは、3年時点で左心耳閉鎖グループの3.2%、NOACグループの2%に虚血性脳卒中が発生しました。デバイス関連血栓は、手術後の慎重な抗血小板モニタリングを必要とします。WATCHMAN FLX Pro NOAC単独投与後承認試験は、2026年1月に予定通り6ヶ月報告書を提出し、NOAC単独の植込み後レジメンを評価しています[2]米国食品医薬品局、「WATCHMAN FLX Pro NOAC単独PAS報告スケジュール」、FDA CDRH、accessdata.fda.gov。。心嚢液貯留とデバイス塞栓が発生した場合には、経験豊富なチームと十分な画像診断能力が必要です。2025年のSCAI声明では、心腔内エコーガイド下左心耳閉塞術において経食道エコーガイド下と比較して心嚢液貯留および残存シャント率が高いことが示されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
閉鎖タイプ別:先天性閉鎖がリードし、左心耳閉鎖が拡大
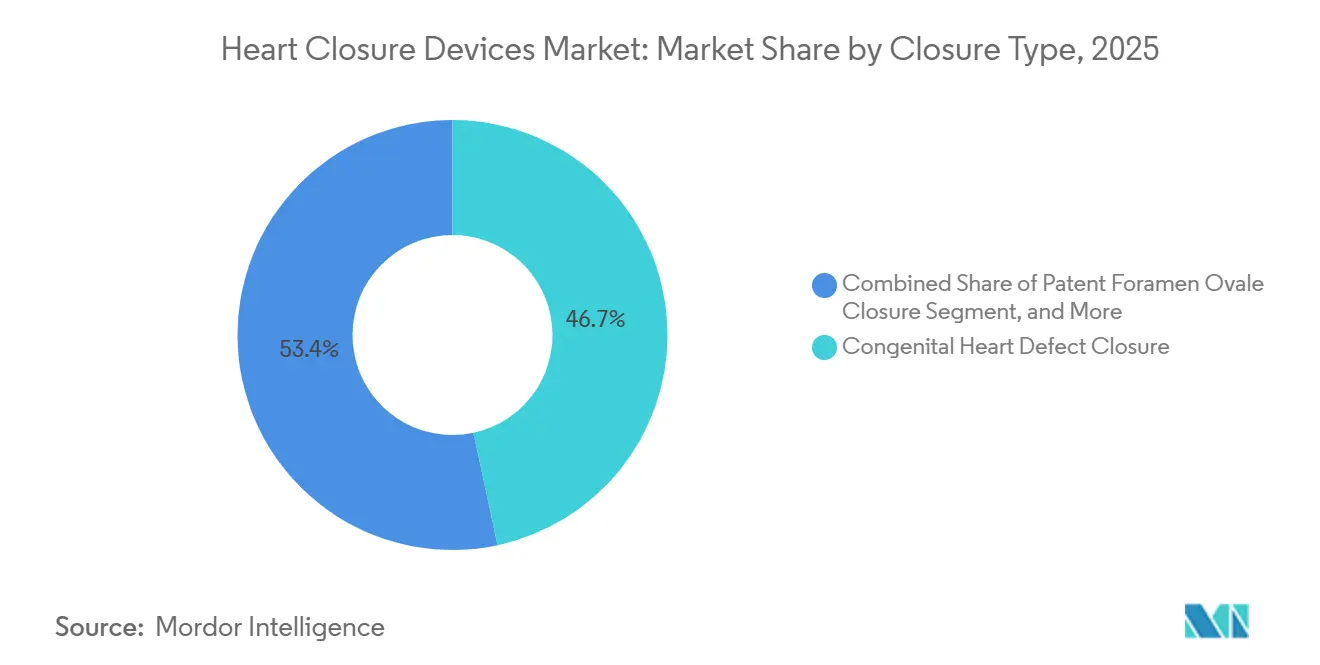
先天性心疾患閉鎖は2025年の閉鎖デバイスカテゴリーの46.65%を占めました。その地位は、心室および心房中隔欠損の頻度と経カテーテル修復経路の成熟度を反映しています。心室中隔欠損と心房中隔欠損を合わせると、先天性心疾患症例の37%から50%を占めます。Amplatzer 中隔オクルーダーとGORE CARDIOFORMデバイスはこの分野で確立されたオプションです。OccluteのASDオクルーダーも米国市場でFDA承認を受けました。5,000人以上の患者からの公表データは、主要デバイスの高い閉鎖成功率を支持しています。
左心耳閉鎖は2031年までに17.43%のCAGRで拡大すると予測されています。この成長率は、心臓閉鎖デバイス市場において最も成長の速い閉鎖タイプとなっています。CHAMPION-AFは、選択された抗凝固患者での使用からより大きな脳卒中予防患者層への潜在的な移行を支持しています。AbbottはVERITAS試験が99.8%の植込み成功率と45日時点での93.9%の完全閉鎖を報告した後、2026年8月にAmulet 360のCEマークを取得しました。卵円孔開存閉鎖は、潜因性脳卒中予防における確立された役割に支えられ、意味のある二次カテゴリーとして残っています。PerFOrmおよびPROTEA-PFO試験は、追加のPFOデバイス適用とデバイス設計を評価しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


材料別:ニチノールがリードし、生体吸収性デバイスが発展
ニチノールベースデバイスは2025年に51.87%のシェアを保有しました。その地位は、自己拡張型オクルーダー設計を支える形状記憶と超弾性特性に由来しています。これらのデバイスはカテーテル内で圧縮され、植込み時に欠損形状に合わせて拡張することができます。ニチノーオクルーダーは2025年の世界の心房中隔オクルーダーカテゴリーの79.8%を占めました。ステンレス鋼デバイスは、新しいプラットフォームがより優れた生体適合性とMRI適合性を提供するにつれて、より狭い役割に留まっています。ポリマー複合材および生体吸収性製品は、心臓閉鎖デバイス産業において現在より小さなポジションを占めています。
生体吸収性デバイスは、永久的な金属インプラントを避けることで恩恵を受ける可能性のある患者向けの発展中の材料オプションです。Lepu MedicalのMemoSorbは、12〜24ヶ月以内に完全に分解するPDOステントとPLA膜を使用しています。2025年の研究では、6ヶ月時点でのMemoSorbの閉鎖成功率が90.63%であり、金属オクルーダーの91.30%と比較され、2年時点での材料分解率が99.8%であることが報告されました。BioMetal試験は、薬物難治性片頭痛を有する400人のPFO患者において生分解性オクルーダーとニチノール合金デバイスを比較しています。ニチノールのサプライ集中はリスクであり、リードタイムは10〜12週間からほぼ1年に延長していました。Confluent Medical Technologiesは、ATIパートナーシップを通じて2027年までに能力を3倍に拡大するために5,000万米ドル以上を投じることを約束しました。
デリバリー方式別:経カテーテルデリバリーが外来ケアから恩恵を受ける
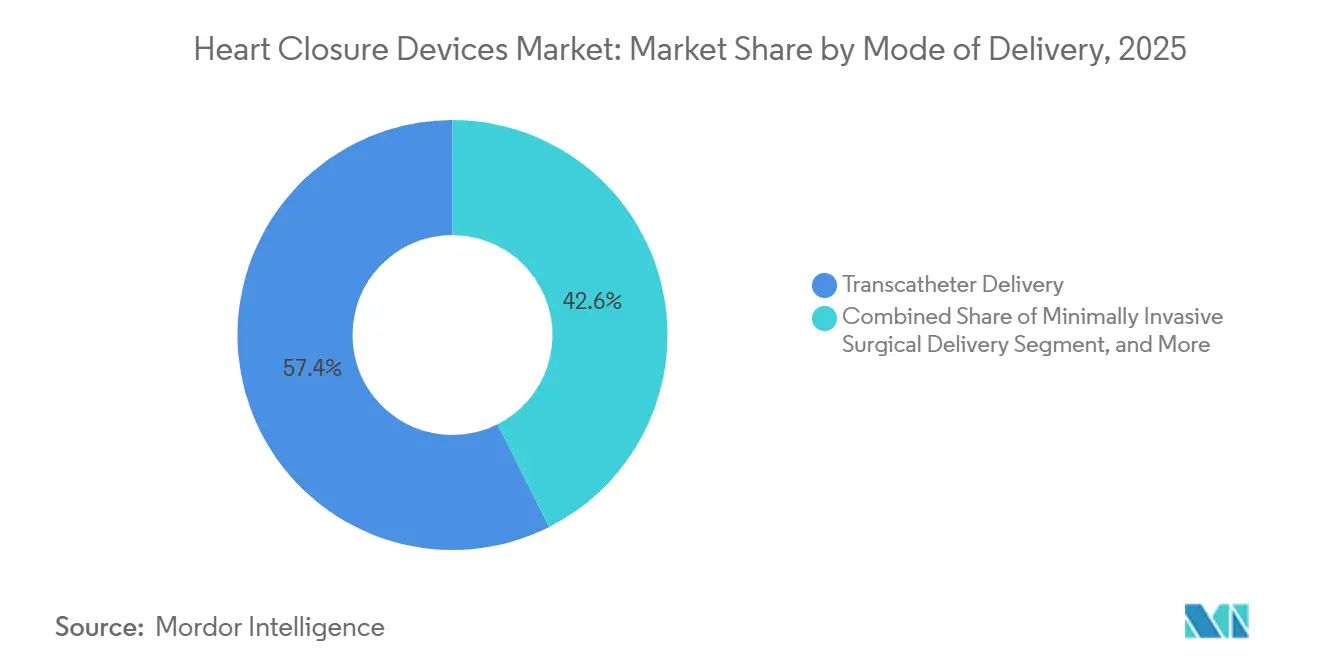
経カテーテルデリバリーは2025年の心臓閉鎖デバイス市場規模の57.43%を占め、2031年までに17.85%のCAGRで成長すると予測されています。開腹手術と比較して入院期間を短縮し、麻酔への曝露を低減できるためリードしています。その役割は先天性心疾患、卵円孔開存、および左心耳の閉鎖手術をカバーしています。多施設研究では、VeriSight Pro ICEカテーテルで98.7%の技術的成功率と94.8%の臨床的成功率が報告されました。ICEは適切な患者において全身麻酔なしで手術を可能にします。2025年のSCAI声明はまた、左心耳、心房中隔欠損、およびPFO閉鎖のためのICEプロトコルを標準化しました。
低侵襲外科的デリバリーは、経カテーテルアクセスが適切でない場合や、手術が心臓アブレーションと組み合わされる場合に引き続き関連性があります。CMSはMS-DRG 317の下で左心耳閉鎖とアブレーションの同時実施に対する償還を10%引き上げて48,656米ドルとしました。開腹外科的デリバリーは主に、手術的アクセスを必要とする複雑な先天性疾患に使用されます。外来心血管手術は2035年までに25%成長すると予測されており、入院手術の8%と比較して高い成長率です。この環境変化は、カテーテルを通じて提供される心臓閉鎖デバイス市場セグメントに有利です。解剖学的条件、リスク、または複合手術が必要な場合には外科的アプローチが引き続き重要です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:三次医療病院がリードし、専門クリニックが成長
三次医療病院は2025年の心臓閉鎖デバイス市場規模の51.65%を占めました。これらの病院はカテーテル検査室、高度な画像診、および高リスク手術のための多職種チームを有しています。これらの病院は多くの小児先天性症例と複数の疾患を持つ成人を治療しています。また、後の普及を形成し得るデバイス研究も主催しています。Ascension Saint Thomas Rutherfordは2025年9月にテネシー州で構造性心臓・弁センターを開設しました。これらのプログラムの継続的な拡大は、心臓閉鎖デバイス産業内での複雑なケアを支援します。
専門心臓クリニックは2031年までに18.43%のCAGRで成長すると予測されています。その成長は、標準化された手術が大規模な学術病院から集中型外来心血管サイトへと移転することに伴っています。これらのサイトはオーバーヘッドを削減し、患者スループットを増加させることができます。Amavita Heart and Vascular Healthは2025年6月にマイアミに2つのハイブリッド手術室を備えた専用心血管外来手術センターを開設しました。心臓カテーテル検査室は左心耳閉鎖の主要な手術環境であり続けています。外来心臓ケアを支援する支払いおよび規制条件が整うにつれて、外来手術センターの関連性が高まっています。
地域分析
北米は2025年の心臓閉鎖デバイス市場シェアの44.28%を占めました。この地域は確立された償還制度、デバイス承認システム、および高密度の構造性心臓センターから恩恵を受けています。米国はWatchmanおよびAmplatzer手術を通じて地域収益の大部分を占めています。2026年3月に報告されたCHAMPION-AFデータは、この地域での将来のラベル拡大の取り組みを支援できます。CMSの支払い変更も手術の経済性に有利です。
アジア太平洋は2031年までに16.54%のCAGRで成長すると予測されており、心臓閉鎖デバイス市場において最も速い地域成長率です。中国は大規模な先天性心疾患患者層と閉鎖デバイスの国内製造基盤を有しています。数量ベース調達アプローチは、件数が増加する中で平均販売価格を引き下げる可能性があります。インドの国民健康ミッションは、FY2023-24に地区レベルのスクリーニングを通じて120万件以上の新規心血管症例を特定しました。生産連動型インセンティブも国内医療機器製造を支援しています。日本は2019年以来10,000件以上の左心耳閉鎖手術を実施しました。
欧州はドイツ、英国、フランス、イタリアが主導する第2位の地域ポジションを保有しています。2025年のESCおよびEACTSガイドラインは28の推奨事項を追加し、高い手術件数を持つ専門的な心臓弁センターを強調しました。このインフラは、共有画像診断と多職種能力を通じて心臓閉鎖デバイス市場を支援できます。CLOSURE-AF試験は912人の高リスク心房細動患者を含み、複合アウトカムにおける左心耳閉鎖の非劣性を示しました。中東、アフリカ、および南米は予算制限、償還ギャップ、およびトレーニングニーズにより普及率が低くなっています。湾岸協力会議諸国およびブラジルでのカテーテル検査室への投資は、後の件数成長を支援できます。

競合ランドスケープ
心臓閉鎖デバイス市場は左心耳閉鎖において中程度に集中しています。AbbottとBoston ScientificはAmplatzer AmuletおよびWatchman FLXプラットフォームを通じてこのカテゴリーの主要企業です。先天性心疾患閉鎖カテゴリーはより分散しています。重要な参加者にはOcclutech Holding AG、W. L. Gore & Associates、Lepu Medical Technology、Lifetech Scientific、Meril Life Sciences、およびpfm medical agが含まれます。中国系および インド系メーカーも地域需要に対応しています。心臓閉鎖デバイス市場における競争は、臨床的エビデンス、材料設計、および規制アクセスに基づいてますます激化しています。
Abbottは2024年11月に1,800人以上の患者からの5年間のAmulet IDEデータを発表しました。2026年8月、Abbottは再設計されたローブとデュアルシール設計を使用するAmulet 360のCEマークを取得しました。Boston ScientificはCHAMPION-AF試験を使用して、一次適応拡大のための計画された申請を支援しました。Lepu Medicalは2026年6月にロシアでのMemoSorbの初回植込みを通じて使用を拡大しました。これらの行動は、主要企業がエビデンス、次世代設計、および地理的アクセスに取り組んでいることを示しています。
生体吸収性オクルーダーは、中国以外で大規模承認に達した主要な既存企業がいないため、小児先天性ケアにおける潜在的な参入機会を提供しています。Lepu MedicalはMemoSorbをこの分野の早期参入者として位置付けています。Recross CardioのP3オクルーダーとShanghai Lingsi Medical Technologyの生分解性PFOオクルーダーは臨床試験中です。新しいデバイスは、適用可能なインプラント、生体適合性、および国内規制要件を満たす必要があります。米国ではFDA承認経路が適用され、欧州ではCEマーク要件が適用され、中国ではNMPA登録が適用されます。心臓閉鎖デバイス市場はLAA閉鎖において集中していますが、先天性閉鎖サプライヤー全体では分散しています。
心臓閉鎖デバイス産業リーダー
Abbott
Boston Scientific Corporation
W. L. Gore & Associates, Inc.
Lifetech Scientific Corporation
Occlutech Holding AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Abbottは次世代デバイスであるAmulet 360™左心耳オクルーダーのCEマークを取得しました。このデバイスは再設計されたより柔らかく適合性の高いローブとデュアシール設計を特徴としています。米国、カナダ、欧州の30以上の病院にわたるVERITAS試験では、99.8%の植込み成功率と45日時点での93.9%の完全LAA閉鎖、3mmを超えるデバイス周囲リークゼロが報告されました。最初の欧州症例はフランクフルト、リューベック、オーフスで完了しました。このデバイスは米国では引き続き治験段階です。
- 2026年6月:Lepu Medicalはモスクワのバクレフ国立心臓血管外科医学研究センターでASDおよびPFO向けMemoSorb生分解性オクルーダーのロシア初植込みを完了し、生分解性オクルーダー普及の地理的拡大を示しました。
- 2026年3月:Boston ScientificのCHAMPION-AF試験が米国心臓病学会で、Watchman FLXが3年間の複合脳卒中、心血管死亡、および全身性塞栓においてNOACに対して非劣性であることを示しました。この試験は16カ国141施設で3,000人の患者を含み、非手術的出血イベントが少ないことを示しました。
- 2025年12月:Abbottは体重わずか2ポンドの早産児における動脈管開存閉鎖のための単一カテーテルシステムであるAmplatzer Piccolo デリバリーシステムのFDA認可とCEマークを取得しました。


世界の心臓閉鎖デバイス市場レポートの範囲
心臓閉鎖デバイス市場は、閉鎖タイプ、材料、デリバリー方式、エンドユーザー、および地域別にセグメント化されています。閉鎖タイプ別では、市場は先天性心疾患閉鎖、卵円孔開存閉鎖、および左心耳閉鎖にセグメント化されています。材料別では、市場はニチノールベースデバイス、ステンレス鋼デバイス、ポリマー複合材デバイス、および生体吸収性・完全分解性材料にセグメント化されています。デリバリー方式別では、市場は経カテーテルデリバリー、低侵襲外科的デリバリー、および開腹外科的デリバリーにセグメント化されています。エンドユーザー別では、市場は三次医療病院、心臓カテーテル検査室、外来手術センター、および専門心臓クリニックにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
| 先天性心疾患閉鎖 |
| 卵円孔開存閉鎖 |
| 左心耳閉鎖 |
| ニチノールベースデバイス |
| ステンレス鋼デバイス |
| ポリマー複合材デバイス |
| 生体吸収性・完全分解性材料 |
| 経カテーテルデリバリー |
| 低侵襲外科的デリバリー |
| 開腹外科的デリバリー |
| 三次医療病院 |
| 心臓カテーテル検査室 |
| 外来手術センター |
| 専門心臓クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 閉鎖タイプ別 | 先天性心疾患閉鎖 | |
| 卵円孔開存閉鎖 | ||
| 左心耳閉鎖 | ||
| 材料別 | ニチノールベースデバイス | |
| ステンレス鋼デバイス | ||
| ポリマー複合材デバイス | ||
| 生体吸収性・完全分解性材料 | ||
| デリバリー方式別 | 経カテーテルデリバリー | |
| 低侵襲外科的デリバリー | ||
| 開腹外科的デリバリー | ||
| エンドユーザー別 | 三次医療病院 | |
| 心臓カテーテル検査室 | ||
| 外来手術センター | ||
| 専門心臓クリニック | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年の心臓閉鎖デバイス市場の予測値は?
心臓閉鎖デバイス市場規模は、2025年の2.76 ビリオン 米ドルから2026年には3.19 ビリオン 米ドルに成長し、2026年から2031年にかけて15.52%のCAGRで2031年までに6.56 ビリオン 米ドルに達すると予測されています。
最も成長が速い心臓閉鎖手術はどれですか?
左心耳閉鎖は最も成長の速い閉鎖タイプであり、2031年までに17.43%のCAGRが予測されています。
経カテーテル心臓閉鎖手術が拡大している理由は何ですか?
経カテーテルデリバリーは2025年に57.43%のシェアを保有し、適切な症例において入院期間を短縮し開腹手術を回避できるため、17.85%のCAGRで成長すると予測されています。
閉鎖手術において重要な環境はどこですか?
三次医療病院は2025年に51.65%のシェアでエンドユーザー需要をリードし、専門心臓クリニックは18.43%のCAGRで成長すると予測されています。
心臓閉鎖デバイスで最も成長が速い地域はどこですか?
アジア太平洋は手術能力、スクリーニング活動、および先天性心疾患需要に支えられ、2031年までに16.54%のCAGRで成長すると予測されています。
閉鎖デバイスの普及を制限するリスクは何ですか?
高い手術コスト、デバイス関連血栓、心嚢液貯留、塞栓、および経験豊富な臨床チームへの不均等なアクセスが普及を制限する可能性があります。
最終更新日:



