
Marktgröße und Marktanteile für Herzverschlussgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.19 Milliarden US-Dollar |
| Marktgröße (2031) | 6.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Herzverschlussgeräte von Mordor Intelligence
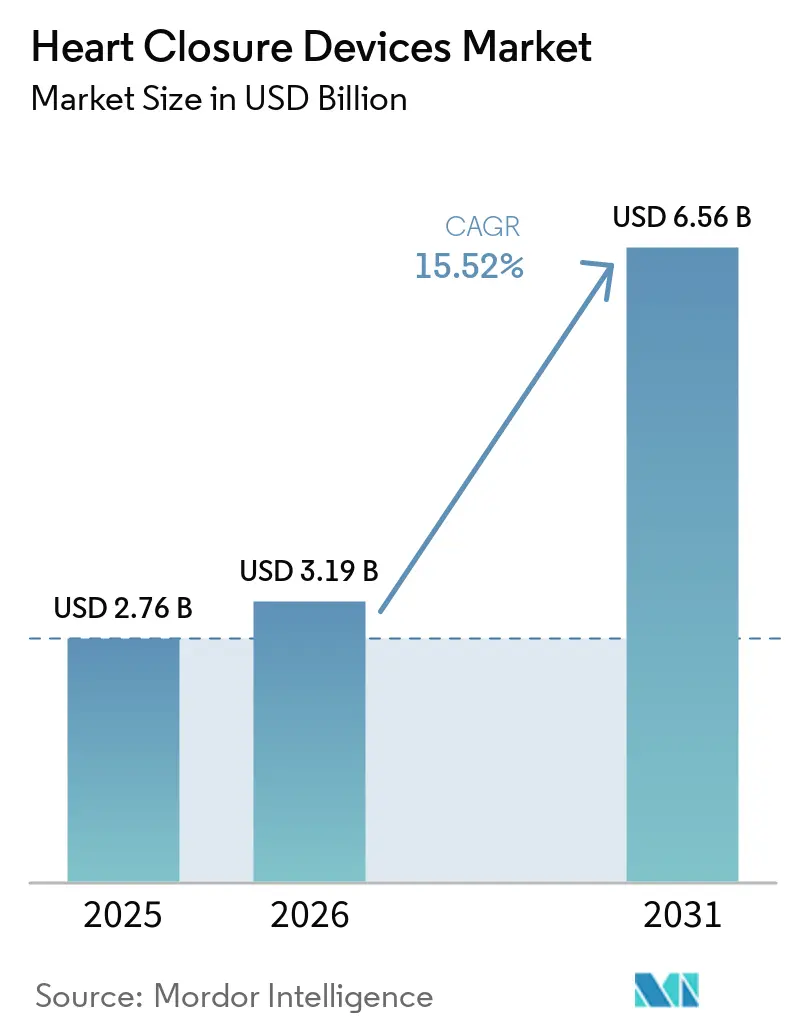
Die Marktgröße für Herzverschlussgeräte wird voraussichtlich von 2,76 Milliarden USD im Jahr 2025 auf 3,19 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,52 % über 2026–2031 voraussichtlich 6,56 Milliarden USD erreichen.
Die Nachfrage wird durch Vorhofflimmern und angeborene Herzerkrankungen gestützt, die separate Patientenpopulationen für den Verschluss des linken Vorhofohrs und Septumverschlussverfahren schaffen und die Nachfrage weniger abhängig von einem einzigen Behandlungspfad machen. Vorhofflimmern und Vorhofflattern betrafen im Jahr 2021 weltweit 52,55 Millionen Menschen, und die Prävalenz wird voraussichtlich steigen, da die Bevölkerung in einkommensstärkeren Regionen altert. Angeborene Herzerkrankungen betrafen jährlich 2,3 bis 2,5 Millionen Neugeborene, während im Jahr 2023 weltweit 16 Millionen Menschen mit dieser Erkrankung lebten, was eine breitere Bevölkerung widerspiegelt, die nach der Diagnose überlebt. Der Markt für Herzverschlussgeräte bewegt sich auch in Richtung katheterbasierter Versorgung, unterstützt durch klinische Evidenz, Erstattungsänderungen und eine breitere ambulante Versorgungsbasis, die die Verfahrenskapazität verbessern kann. Unternehmen konkurrieren daher durch Evidenzgenerierung, Bildgebungsunterstützung, Materialdesign und Zugang zu ausgebildeten Verfahrenszentren, während Versorgungsplanung und lokale klinische Schulung wichtig bleiben, um die Akzeptanz über etablierte Krankenhäuser hinaus auszuweiten und Patienten zu erreichen, die derzeit nur in großen Überweisungszentren behandelt werden, insbesondere da Gesundheitssysteme geeignete Verfahren in spezialisierte ambulante Einrichtungen verlagern und die Kapazität verwalten möchten, ohne Sicherheitskontrollen zu schwächen oder den Zugang für klinisch geeignete Patientengruppen in verschiedenen Versorgungsumgebungen einzuschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Verschlusstyp hielt der Verschluss angeborener Herzfehler im Jahr 2025 einen Marktanteil von 46,65 % am Markt für Herzverschlussgeräte, während der Verschluss des linken Vorhofohrs bis 2031 voraussichtlich mit einer CAGR von 17,43 % wachsen wird.
- Nach Material hielten Nitinol-basierte Geräte im Jahr 2025 einen Anteil von 51,87 % und werden voraussichtlich bis 2031 mit einer CAGR von 17,54 % wachsen.
- Nach Liefermodus hielt die Transkatheter-Lieferung im Jahr 2025 einen Anteil von 57,43 % und wird voraussichtlich bis 2031 mit einer CAGR von 17,85 % wachsen.
- Nach Endnutzer hielten Tertiärkrankenhäuser im Jahr 2025 einen Anteil von 51,65 %, während spezialisierte Herzkliniken bis 2031 voraussichtlich mit einer CAGR von 18,43 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 44,28 %, während der Asien-Pazifik-Raum voraussichtlich mit einer CAGR von 16,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Herzverschlussgeräte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch strukturelle Herzerkrankungen und Vorhofflimmern | +4.50% | Global, am stärksten in Nordamerika und Europa mit hohem SDI | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu minimal-invasiver Transkatheterbehandlung | +3.80% | Global, insbesondere in Nordamerika, Westeuropa und städtischen Asien-Pazifik-Zentren | Mittelfristig (2–4 Jahre) |
| Stärkere klinische Evidenz und Ausweitung der Erstattung | +3.20% | Nordamerika und die Europäische Union, mit Auswirkungen im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und pädiatrische Populationen mit angeborenen Herzerkrankungen | +2.20% | Global, mit pädiatrischer Nachfrage in Süd- und Ostasien sowie Alterungsnachfrage in Westeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Verfahrensplanung mit intrakardialer Echokardiografie und computergestützter Bildgebung | +1.80% | Global, mit früherer Einführung in Hochvolumen-Strukturherzentren in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Biologisch abbaubare Okkluder für pädiatrische und Wiederholungsinterventionen | +1.50% | Global, mit stärkerer Relevanz in pädiatrischen Zentren für angeborene Herzerkrankungen in Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch strukturelle Herzerkrankungen und Vorhofflimmern
Vorhofflimmern bleibt der wichtigste klinische Treiber für den Verschluss des linken Vorhofohrs im Markt für Herzverschlussgeräte. Die US-amerikanischen Centers for Disease Control and Prevention prognostizieren, dass bis 2050 12,1 Millionen Menschen in den Vereinigten Staaten an Vorhofflimmern leiden werden. Die mit Vorhofflimmern und ischämischer Herzerkrankung assoziierte Sterblichkeit stieg von 2010 bis 2023 mit einer jährlichen prozentualen Veränderung von 1,6 %. Boston Scientific berichtete im März 2026, dass 40 % der Patienten, denen Blutverdünner zur Schlaganfallprävention verschrieben wurden, diese nicht konsequent einnehmen. Auf der Seite der angeborenen Erkrankungen machen Ventrikelseptumdefekte 30 % bis 40 % der Fälle angeborener Herzerkrankungen aus, und Vorhofseptumdefekte machen 7 % bis 10 % aus. Diese Kombination gibt dem Markt für Herzverschlussgeräte eine Nachfragebasis, die nicht an eine einzige klinische Indikation gebunden ist.
Verlagerung hin zu minimal-invasiver Transkatheterbehandlung
Transkatheterverfahren sind für angeborene Herzfehler, offenes Foramen ovale und den Verschluss des linken Vorhofohrs zentral geworden. Mehrere Vorhofseptumdefekt-Geräte haben die Zulassung der US-amerikanischen Food and Drug Administration erhalten, und der CPT-Code 93580 bietet einen standardisierten Erstattungsweg für den Verschluss kongenitaler interatrialer Kommunikationen. Studien mit mehr als 5.000 Patienten berichteten von Verschlusserfolgen, die sich innerhalb von 6 Monaten für führende Nitinol-Okkluder 100 % annäherten. Japan hatte bis 2025 mehr als 10.000 Verschlussverfahren des linken Vorhofohrs durchgeführt, nachdem das Verfahren 2019 eingeführt worden war. Der Markt für Herzverschlussgeräte profitiert, wenn standardisierte Verfahren in einem breiteren Spektrum von Einrichtungen angeboten werden können. Diese Verlagerung kann die Kapazitätsgrenzen der Krankenhäuser reduzieren, die das Verfahrensvolumen einschränken.
Stärkere klinische Evidenz und Ausweitung der Erstattung
Klinische Evidenz erweitert den potenziellen Einsatz des Verschlusses des linken Vorhofohrs. Die CHAMPION-AF-Studie schloss 3.000 Patienten an 141 Standorten in 16 Ländern ein und stellte fest, dass Watchman FLX NOAKs für einen zusammengesetzten Endpunkt nach 3 Jahren nicht unterlegen war, mit Ereignisraten von 5,7 % bzw. 4,8 %. Die Studie berichtete auch über geringere nicht-verfahrensbedingte Blutungen und ein besseres Ergebnis des klinischen Nettonutzens für die Gerätegruppe. Boston Scientific erklärte, dass eine erfolgreiche Erweiterung der Zulassung die adressierbare Population von 5 Millionen auf 20 Millionen Vorhofflimmerpatienten weltweit erhöhen könnte. Die CMS-Regelung für das Geschäftsjahr 2026 erhöhte die Vergütung für MS-DRG 317 um 10 % auf 48.656 USD und erhöhte die Vergütungen für MS-DRGs 273 und 274 um 8 %. Diese Änderungen verbessern die Verfahrensökonomie, die den Markt für Herzverschlussgeräte unterstützt.
Alternde Bevölkerung und pädiatrische Populationen mit angeborenen Herzerkrankungen
Das längere Überleben nach einer Diagnose einer angeborenen Herzerkrankung erhöht die Zahl der Patienten, die möglicherweise lebenslang Versorgung benötigen. Die weltweite Prävalenz angeborener Herzerkrankungen erreichte 2023 16 Millionen Menschen, verglichen mit 11,8 Millionen im Jahr 1990. Die jährliche wirtschaftliche Belastung durch angeborene Herzerkrankungen in den USA übersteigt 74 Milliarden USD, und die durchschnittlichen lebenslangen Kosten pro Patient betragen 2,1 Millionen USD. Abbott erhielt im Dezember 2025 die FDA-Zulassung und das CE-Kennzeichen für das Amplatzer Piccolo Delivery System für Frühgeborene mit einem Gewicht von nur 2 Pfund. Das System zeigt, wie das Produktdesign die Behandlung auf kleinere und klinisch fragile Patienten ausweitet. Der Markt für Herzverschlussgeräte hat auch Raum für biologisch abbaubare Geräte, bei denen die langfristige Metallretention ein Problem für pädiatrische Patienten darstellen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten für Geräte und Verfahren | -1.20% | Global, mit der größten Einschränkung im Nahen Osten und Afrika, Südamerika sowie Tier-2- und Tier-3-Märkten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Risiko von gerätebedingtem Thrombus, Embolisation, Erguss und Vorhofflimmern | -0.90% | Global, insbesondere in Zentren mit früher Erfahrung und Einrichtungen mit begrenzter Intensivpflegeunterstützung | Mittelfristig (2–4 Jahre) |
| Lernkurve des Operateurs und bildgebungsabhängiger Arbeitsablauf | -1.10% | Global, insbesondere in Krankenhäusern mit geringem Volumen und aufstrebenden Strukturherzverfahrenszentren | Mittelfristig (2–4 Jahre) |
| Volatilität der Versorgung mit Nitinol und spezialisierten Komponenten | -0.80% | Global, mit höchster Relevanz in den wichtigsten Herstellungs- und Versorgungszentren für Medizinprodukte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten für Geräte und Verfahren
Die Kosten eines Verschlussverfahrens können die Akzeptanz außerhalb Nordamerikas und Westeuropas einschränken. Gerätekosten, Zeit im Herzkatheterlabor, Bildgebung, Spezialistendienste und stationäre Versorgung können die Kosten eines Verschlussverfahrens des linken Vorhofohrs in einkommensstarken Umgebungen auf über 25.000 USD treiben. Dieses Niveau kann Erstattungssysteme in Ländern mit mittlerem Einkommen belasten, wo die Vergütung möglicherweise deutlich niedriger ist. Chinas volumenbasiertes Beschaffungsprogramm übt Preisdruck auf Strukturherzgeräte aus, auch wenn die Verfahrensvolumina steigen. Boston Scientific erklärte in seiner Aktualisierung für das erste Quartal 2026, dass die eigenständigen Watchman-Volumina aufgrund von Kapazitätsengpässen in Krankenhäusern, Verfahrenspriorisierung und Erstattungsdynamiken nachgelassen haben[1]Centers for Medicare & Medicaid Services, "FY2026 IPPS Final Rule Advisory Reimbursement Summary," Boston Scientific Reimbursement Resources, bostonscientific.com.. Diese Faktoren können die Marktakzeptanz für Herzverschlussgeräte in einkommensschwächeren Systemen verlangsamen, ohne die langfristige Nachfrage zu verhindern.
Risiko von gerätebedingtem Thrombus, Embolisation, Erguss und Vorhofflimmern
Sicherheitsergebnisse bleiben für Ärzte und Patienten wichtig, insbesondere in Zentren mit geringem Volumen. In CHAMPION-AF trat ischämischer Schlaganfall bei 3,2 % der Gruppe mit Verschluss des linken Vorhofohrs und bei 2 % der NOAK-Gruppe nach 3 Jahren auf. Gerätebedingter Thrombus erfordert eine sorgfältige postoperative Thrombozytenaggregationshemmer-Überwachung. Die WATCHMAN FLX Pro NOAK Alone Post-Approval Study reichte ihren 6-Monats-Bericht planmäßig im Januar 2026 ein und bewertet ein NOAK-alleiniges Post-Implantationsregime[2]U.S. Food and Drug Administration, "WATCHMAN FLX Pro NOAC Alone PAS Reporting Schedule," FDA CDRH, accessdata.fda.gov.. Herzerguss und Geräteembolisation erfordern erfahrene Teams und ausreichende Bildgebungskapazität, wenn sie auftreten. Die SCAI-Stellungnahme von 2025 stellte höhere Raten von Perikarderguss und Restshunt bei ICE-geführtem Verschluss des linken Vorhofohrs im Vergleich zur TEE-Führung fest.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verschlusstyp: Angeborener Verschluss führt, während LAA-Verschluss expandiert
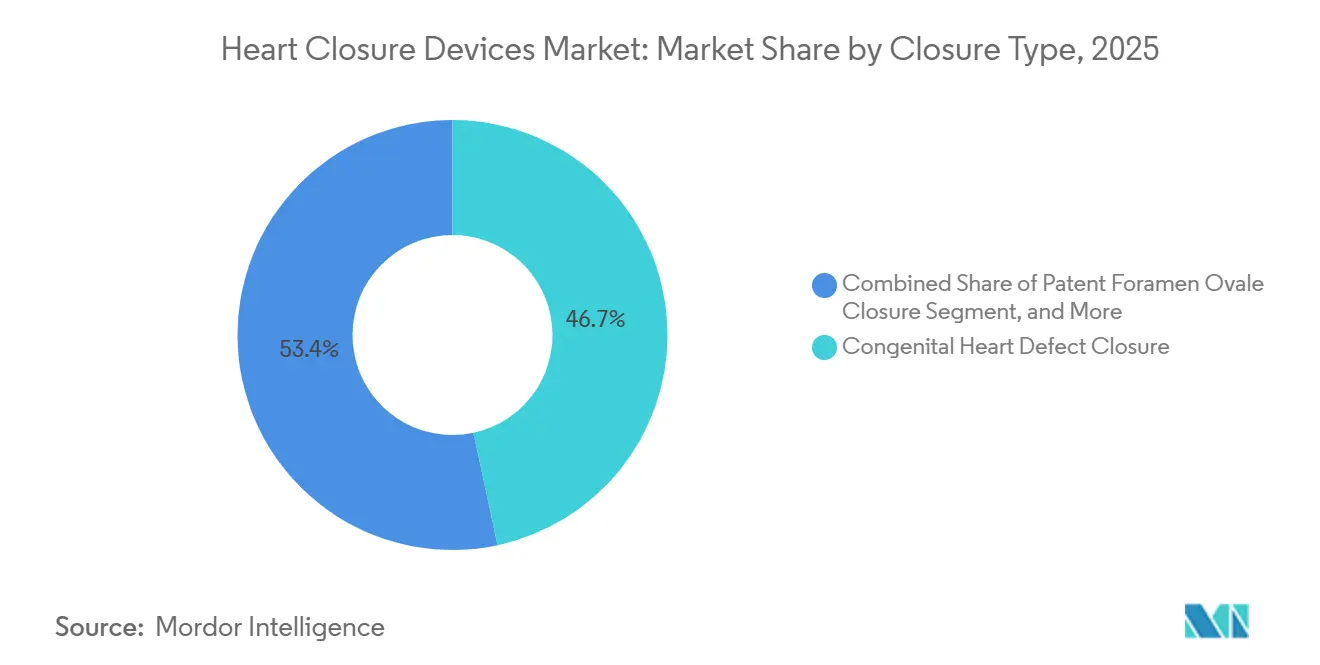
Der Verschluss angeborener Herzfehler machte im Jahr 2025 46,65 % der Kategorie der Verschlussgeräte aus. Seine Position spiegelt die Häufigkeit von Ventrikelseptum- und Vorhofseptumdefekten sowie die Reife der Transkatheter-Reparaturwege wider. Ventrikelseptumdefekte und Vorhofseptumdefekte machen zusammen 37 % bis 50 % der Fälle angeborener Herzerkrankungen aus. Der Amplatzer Septal Occluder und GORE CARDIOFORM-Geräte sind etablierte Optionen in diesem Bereich. Occultechs ASD-Okkluder erhielt ebenfalls die FDA-Zulassung für den US-Markt. Veröffentlichte Daten von mehr als 5.000 Patienten belegen hohe Verschlusserfolgsraten für führende Geräte.
Der Verschluss des linken Vorhofohrs wird voraussichtlich bis 2031 mit einer CAGR von 17,43 % expandieren. Diese Rate macht ihn zum am schnellsten wachsenden Verschlusstyp im Markt für Herzverschlussgeräte. CHAMPION-AF unterstützt einen möglichen Übergang von der Verwendung bei ausgewählten Antikoagulationspatienten zu einer größeren Schlaganfallpräventionspopulation. Abbott erhielt im August 2026 das CE-Kennzeichen für Amulet 360, nachdem die VERITAS-Studie einen Implantationserfolg von 99,8 % und einen vollständigen Verschluss von 93,9 % nach 45 Tagen berichtete. Der Verschluss des offenen Foramen ovale bleibt eine bedeutende sekundäre Kategorie, unterstützt durch seine etablierte Rolle bei der Prävention kryptogener Schlaganfälle. Die PerFOrm- und PROTEA-PFO-Studien bewerten zusätzliche PFO-Geräteanwendungen und Gerätedesigns.


Nach Material: Nitinol führt, während biologisch abbaubare Geräte entwickelt werden
Nitinol-basierte Geräte hielten im Jahr 2025 einen Anteil von 51,87 %. Ihre Position ergibt sich aus Formgedächtnis- und superelastischen Eigenschaften, die selbstexpandierende Okkluder-Designs unterstützen. Diese Geräte können in einem Katheter komprimiert und bei der Implantation auf die Defektgeometrie ausgedehnt werden. Nitinol-Okkluder machten im Jahr 2025 79,8 % der weltweiten Kategorie der Vorhofseptumokkluder aus. Edelstahlgeräte verbleiben in einer engeren Rolle, da neuere Plattformen eine stärkere Biokompatibilität und MRT-Kompatibilität bieten. Polymerverbundstoff- und bioresorbierbare Produkte haben derzeit kleinere Positionen in der Herzverschlussgerätebranche.
Bioresorbierbare Geräte sind eine sich entwickelnde Materialoption für Patienten, die von der Vermeidung eines dauerhaften Metallimplantats profitieren können. Lepu Medicals MemoSorb verwendet einen PDO-Stent und eine PLA-Membran, die innerhalb von 12 bis 24 Monaten vollständig abgebaut werden. Eine Studie aus dem Jahr 2025 berichtete von einem Verschlusserfolg von 90,63 % für MemoSorb nach 6 Monaten, verglichen mit 91,30 % für Metallokkluder, und einem Materialabbau von 99,8 % nach 2 Jahren. Die BioMetal-Studie vergleicht einen biologisch abbaubaren Okkluder mit einem Nitinol-Legierungsgerät bei 400 PFO-Patienten mit medikamentenrefraktärer Migräne. Die Konzentration der Nitinol-Versorgung bleibt ein Risiko, da die Vorlaufzeiten von 10 bis 12 Wochen auf fast 1 Jahr gestiegen waren. Confluent Medical Technologies verpflichtete sich zu mehr als 50 Millionen USD, um die Kapazität bis 2027 durch eine ATI-Partnerschaft dreifach zu erweitern.
Nach Liefermodus: Transkatheter-Lieferung profitiert von ambulanter Versorgung
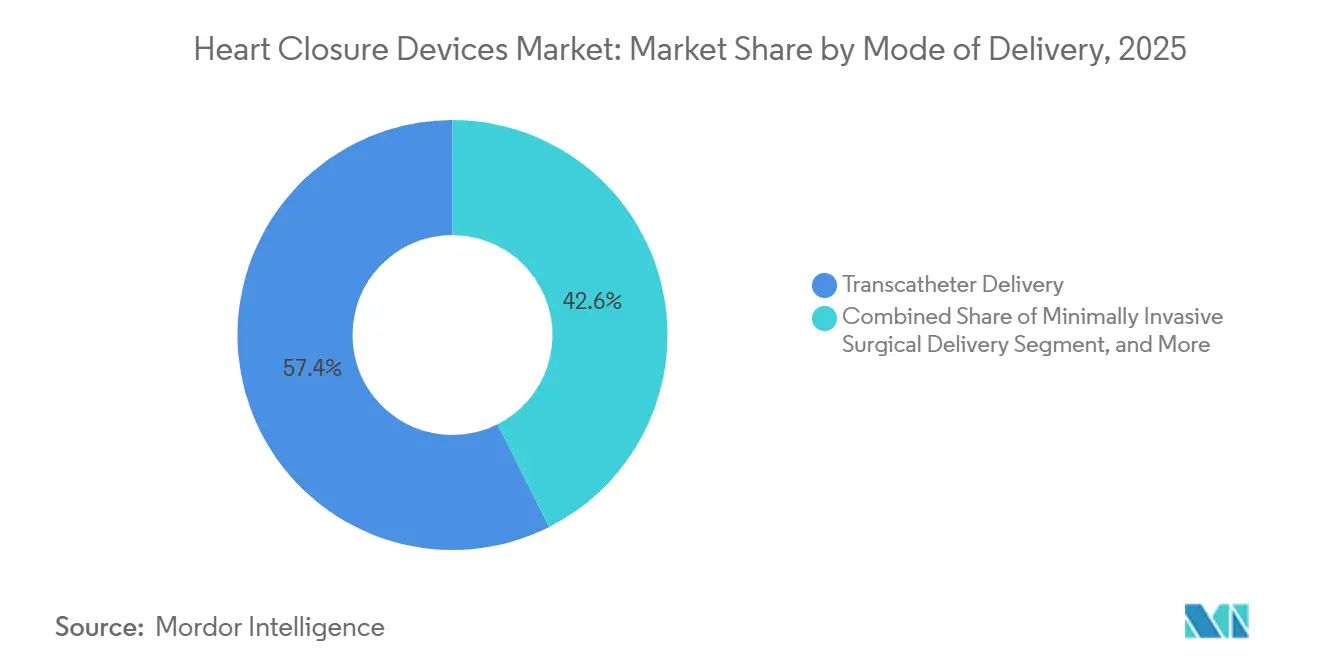
Die Transkatheter-Lieferung hielt im Jahr 2025 57,43 % der Marktgröße für Herzverschlussgeräte und wird voraussichtlich bis 2031 mit einer CAGR von 17,85 % wachsen. Sie führt, weil sie im Vergleich zur offenen Chirurgie Krankenhausaufenthalte verkürzen und die Anästhesieexposition verringern kann. Ihre Rolle umfasst Verschlussverfahren für angeborene Herzerkrankungen, offenes Foramen ovale und das linke Vorhofohr. Eine multizentrische Studie berichtete von einem technischen Erfolg von 98,7 % und einem klinischen Erfolg von 94,8 % mit dem VeriSight Pro ICE-Katheter. ICE kann Verfahren ohne Vollnarkose bei geeigneten Patienten ermöglichen. Die SCAI-Stellungnahme von 2025 standardisierte auch ICE-Protokolle für den Verschluss des linken Vorhofohrs, Vorhofseptumdefekts und PFO.
Die minimal-invasive chirurgische Lieferung bleibt relevant, wenn der Transkatheter-Zugang nicht geeignet ist oder wenn Verfahren mit kardialer Ablation kombiniert werden. CMS erhöhte die Erstattung für den gleichzeitigen Verschluss des linken Vorhofohrs und Ablation um 10 % auf 48.656 USD unter MS-DRG 317. Die offene chirurgische Lieferung wird hauptsächlich für komplexe angeborene Präsentationen verwendet, die einen operativen Zugang erfordern. Ambulante kardiovaskuläre Verfahren werden bis 2035 voraussichtlich um 25 % wachsen, verglichen mit 8 % für stationäre Verfahren. Diese Umgebungsänderung begünstigt das Marktsegment für Herzverschlussgeräte, das über Katheter bedient wird. Chirurgische Ansätze bleiben wichtig, wo Anatomie, Risiko oder kombinierte Verfahren sie erfordern.
Nach Endnutzer: Tertiärkrankenhäuser führen, während spezialisierte Kliniken wachsen
Tertiärkrankenhäuser hielten im Jahr 2025 51,65 % der Marktgröße für Herzverschlussgeräte. Sie verfügen über Herzkatheterlabore, fortschrittliche Bildgebung und multidisziplinäre Teams für Hochrisikoverfahren. Diese Krankenhäuser behandeln viele pädiatrische angeborene Fälle und Erwachsene mit mehreren Erkrankungen. Sie beherbergen auch Gerätestudien, die die spätere Akzeptanz prägen können. Ascension Saint Thomas Rutherford eröffnete im September 2025 ein Strukturherz- und Klappenzentrum in Tennessee. Die fortgesetzte Expansion dieser Programme unterstützt die komplexe Versorgung innerhalb der Herzverschlussgerätebranche.
Spezialisierte Herzkliniken werden voraussichtlich bis 2031 mit einer CAGR von 18,43 % wachsen. Ihr Wachstum folgt der Verlagerung standardisierter Verfahren von großen akademischen Krankenhäusern zu fokussierten ambulanten kardiovaskulären Standorten. Diese Standorte können den Overhead reduzieren und den Patientendurchsatz erhöhen. Amavita Heart and Vascular Health eröffnete im Juni 2025 ein dediziertes kardiovaskuläres ambulantes Operationszentrum in Miami mit 2 Hybrid-Operationssälen. Herzkatheterlabore bleiben das wichtigste Verfahrensumfeld für den Verschluss des linken Vorhofohrs. Ambulante chirurgische Zentren werden relevanter, da Zahlungs- und Regulierungsbedingungen die ambulante Herzversorgung unterstützen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 44,28 % des Marktanteils für Herzverschlussgeräte. Die Region profitiert von etablierten Erstattungssystemen, Gerätezulassungssystemen und einer hohen Dichte an Strukturherzentren. Die Vereinigten Staaten machen den größten Teil des regionalen Umsatzes durch Watchman- und Amplatzer-Verfahren aus. Die im März 2026 berichteten CHAMPION-AF-Daten können zukünftige Bemühungen zur Erweiterung der Zulassung in der Region unterstützen. CMS-Zahlungsänderungen sind ebenfalls günstig für die Verfahrensökonomie.
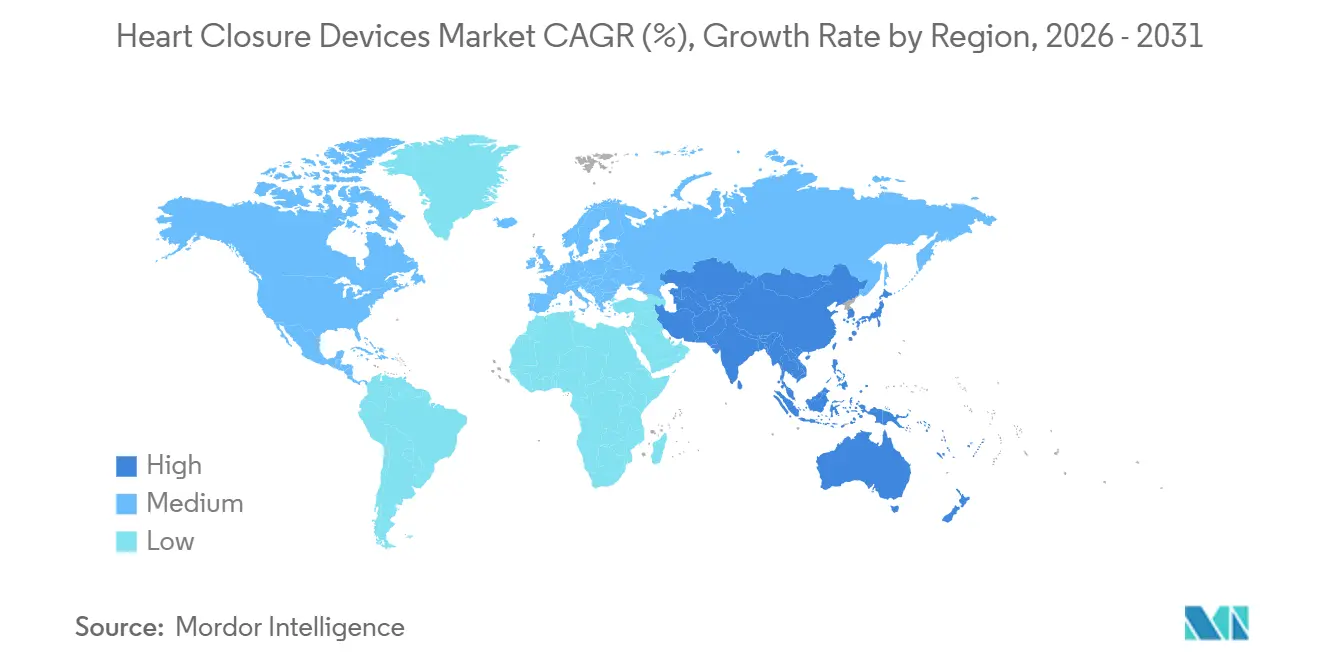
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 16,54 % wachsen, der schnellsten regionalen Rate im Markt für Herzverschlussgeräte. China verfügt über eine große Patientenpopulation mit angeborenen Herzerkrankungen und eine inländische Fertigungsbasis für Verschlussgeräte. Sein volumenbasierter Beschaffungsansatz kann die durchschnittlichen Verkaufspreise senken, während die Volumina steigen. Indiens National Health Mission identifizierte im Geschäftsjahr 2023–24 durch Screening auf Bezirksebene mehr als 1,2 Millionen neue kardiovaskuläre Fälle. Produktionsbezogene Anreize unterstützen auch die inländische Herstellung von Medizinprodukten. Japan hat seit 2019 mehr als 10.000 Verschlussverfahren des linken Vorhofohrs durchgeführt.
Europa hält die zweitgrößte regionale Position, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich und Italien. Die ESC- und EACTS-Leitlinien von 2025 fügten 28 Empfehlungen hinzu und betonten spezialisierte Herzklappenzentren mit hohem Verfahrensvolumen. Diese Infrastruktur kann den Markt für Herzverschlussgeräte durch gemeinsame Bildgebung und multidisziplinäre Fähigkeiten unterstützen. Die CLOSURE-AF-Studie umfasste 912 Hochrisiko-Vorhofflimmerpatienten und stellte Nicht-Unterlegenheit für den Verschluss des linken Vorhofohrs bei zusammengesetzten Ergebnissen fest. Der Nahe Osten, Afrika und Südamerika weisen aufgrund von Budgetbeschränkungen, Erstattungslücken und Schulungsbedarf eine geringere Akzeptanz auf. Investitionen in Herzkatheterlabore in den Ländern des Golfkooperationsrats und in Brasilien können das spätere Volumenwachstum unterstützen.

Wettbewerbslandschaft
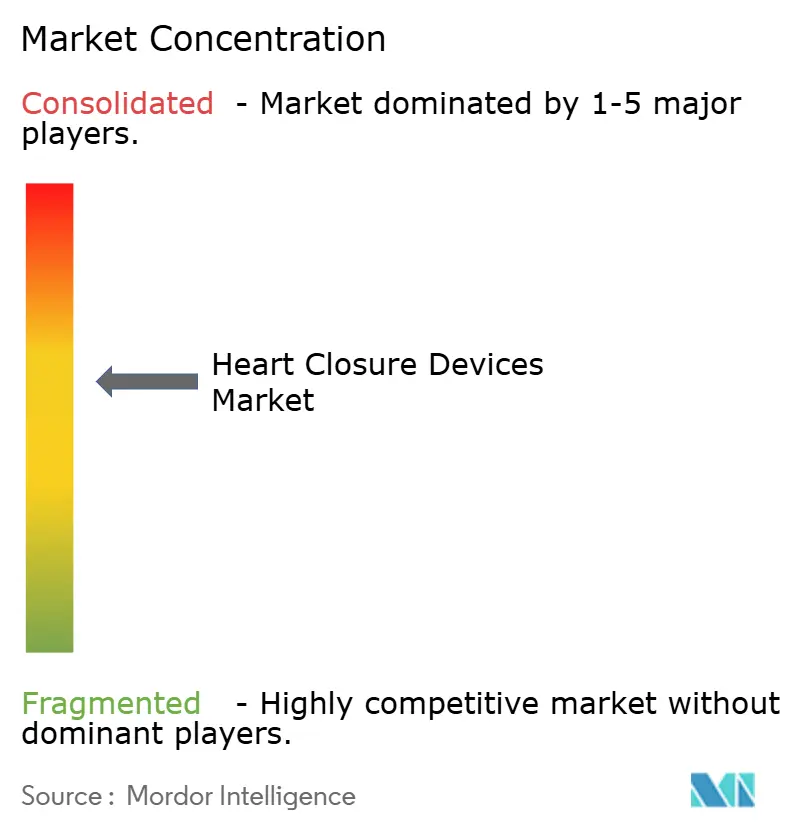
Der Markt für Herzverschlussgeräte ist beim Verschluss des linken Vorhofohrs mäßig konzentriert. Abbott und Boston Scientific sind die Schlüsselunternehmen in dieser Kategorie durch die Amplatzer Amulet- und Watchman FLX-Plattformen. Die Kategorie des Verschlusses angeborener Herzfehler ist stärker fragmentiert. Wichtige Teilnehmer sind Occlutech Holding AG, W. L. Gore & Associates, Lepu Medical Technology, Lifetech Scientific, Meril Life Sciences und pfm medical ag. Hersteller aus China und Indien bedienen auch die lokale Nachfrage. Der Wettbewerb im Markt für Herzverschlussgeräte basiert zunehmend auf klinischer Evidenz, Materialdesign und regulatorischem Zugang.
Abbott präsentierte im November 2024 5-Jahres-Amulet-IDE-Daten von mehr als 1.800 Patienten. Im August 2026 erhielt Abbott das CE-Kennzeichen für Amulet 360, das ein neu gestaltetes Lappen- und Doppeldichtungsdesign verwendet. Boston Scientific nutzte die CHAMPION-AF-Studie, um eine geplante Einreichung für die Erweiterung der Erstlinienindikation zu unterstützen. Lepu Medical erweiterte den MemoSorb-Einsatz durch eine erste Implantation in Russland im Juni 2026. Diese Maßnahmen zeigen, dass führende Unternehmen an Evidenz, Design der nächsten Generation und geografischem Zugang arbeiten.
Bioresorbierbare Okkluder bieten eine mögliche Öffnung in der pädiatrischen angeborenen Herzversorgung, da kein großer etablierter Anbieter außerhalb Chinas eine großflächige Zulassung erreicht hat. Lepu Medical hat MemoSorb als frühen Marktteilnehmer in diesem Bereich positioniert. Recross Cardios P3-Okkluder und der biologisch abbaubare PFO-Okkluder von Shanghai Lingsi Medical Technology befinden sich in klinischen Studien. Neue Geräte müssen die geltenden Implantat-, Biokompatibilitäts- und nationalen Regulierungsanforderungen erfüllen. FDA-Zulassungswege gelten in den Vereinigten Staaten, während CE-Kennzeichen-Anforderungen in Europa und die NMPA-Registrierung in China gelten. Der Markt für Herzverschlussgeräte bleibt beim LAA-Verschluss konzentriert, ist jedoch bei den Anbietern für angeborene Verschlüsse verteilt.
Marktführer in der Herzverschlussgerätebranche
-
Abbott
-
Boston Scientific Corporation
-
W. L. Gore & Associates, Inc.
-
Lifetech Scientific Corporation
-
Occlutech Holding AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Abbott erhielt das CE-Kennzeichen für den Amulet 360™ Left Atrial Appendage Occluder, ein Gerät der nächsten Generation mit einem neu gestalteten weicheren, anpassungsfähigeren Lappen und Doppeldichtungsdesign. Die VERITAS-Studie in mehr als 30 Krankenhäusern in den USA, Kanada und Europa berichtete von einem Implantationserfolg von 99,8 % und einem vollständigen LAA-Verschluss von 93,9 % ohne perigerätliche Lecks von mehr als 3 mm nach 45 Tagen. Die ersten europäischen Fälle wurden in Frankfurt, Lübeck und Aarhus abgeschlossen. Das Gerät bleibt in den Vereinigten Staaten noch in der Erprobungsphase.
- Juni 2026: Lepu Medical schloss die erste Implantation von MemoSorb biologisch abbaubaren Okkludern für ASD und PFO in Russland am Bakoulev Nationalen Medizinischen Forschungszentrum für Herzchirurgie in Moskau ab und markierte damit eine geografische Expansion für die Akzeptanz biologisch abbaubarer Okkluder.
- März 2026: Die CHAMPION-AF-Studie von Boston Scientific beim American College of Cardiology zeigte, dass Watchman FLX NOAKs für zusammengesetzten Schlaganfall, kardiovaskulären Tod und systemische Embolie nach 3 Jahren nicht unterlegen ist. Die Studie umfasste 3.000 Patienten an 141 Standorten in 16 Ländern und zeigte weniger nicht-verfahrensbedingte Blutungsereignisse.
- Dezember 2025: Abbott erhielt die FDA-Zulassung und das CE-Kennzeichen für das Amplatzer Piccolo Delivery System, ein Einzelkathetersystem zum Verschluss des offenen Ductus arteriosus bei Frühgeborenen mit einem Gewicht von nur 2 Pfund.


Globaler Berichtsumfang für den Markt für Herzverschlussgeräte
Der Markt für Herzverschlussgeräte ist nach Verschlusstyp, Material, Liefermodus, Endnutzer und Geografie segmentiert. Nach Verschlusstyp ist der Markt in Verschluss angeborener Herzfehler, Verschluss des offenen Foramen ovale und Verschluss des linken Vorhofohrs segmentiert. Nach Material ist der Markt in Nitinol-basierte Geräte, Edelstahlgeräte, Polymerverbundstoffgeräte sowie bioresorbierbare und vollständig abbaubare Materialien segmentiert. Nach Liefermodus ist der Markt in Transkatheter-Lieferung, minimal-invasive chirurgische Lieferung und offene chirurgische Lieferung segmentiert. Nach Endnutzer ist der Markt in Tertiärkrankenhäuser, Herzkatheterlabore, ambulante chirurgische Zentren und spezialisierte Herzkliniken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Verschluss angeborener Herzfehler |
| Verschluss des offenen Foramen ovale |
| Verschluss des linken Vorhofohrs |
| Nitinol-basierte Geräte |
| Edelstahlgeräte |
| Polymerverbundstoffgeräte |
| Bioresorbierbare und vollständig abbaubare Materialien |
| Transkatheter-Lieferung |
| Minimal-invasive chirurgische Lieferung |
| Offene chirurgische Lieferung |
| Tertiärkrankenhäuser |
| Herzkatheterlabore |
| Ambulante chirurgische Zentren |
| Spezialisierte Herzkliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verschlusstyp | Verschluss angeborener Herzfehler | |
| Verschluss des offenen Foramen ovale | ||
| Verschluss des linken Vorhofohrs | ||
| Nach Material | Nitinol-basierte Geräte | |
| Edelstahlgeräte | ||
| Polymerverbundstoffgeräte | ||
| Bioresorbierbare und vollständig abbaubare Materialien | ||
| Nach Liefermodus | Transkatheter-Lieferung | |
| Minimal-invasive chirurgische Lieferung | ||
| Offene chirurgische Lieferung | ||
| Nach Endnutzer | Tertiärkrankenhäuser | |
| Herzkatheterlabore | ||
| Ambulante chirurgische Zentren | ||
| Spezialisierte Herzkliniken | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Herzverschlussgeräte im Jahr 2031?
Die Marktgröße für Herzverschlussgeräte wird voraussichtlich von 2,76 Milliarden USD im Jahr 2025 auf 3,19 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,52 % über 2026–2031 voraussichtlich 6,56 Milliarden USD erreichen.
Welches Herzverschlussverfahren wächst am schnellsten?
Der Verschluss des linken Vorhofohrs ist der am schnellsten wachsende Verschlusstyp mit einer prognostizierten CAGR von 17,43 % bis 2031.
Warum expandieren Transkatheter-Herzverschlussverfahren?
Die Transkatheter-Lieferung hielt im Jahr 2025 einen Anteil von 57,43 % und wird voraussichtlich mit einer CAGR von 17,85 % wachsen, da sie Krankenhausaufenthalte verkürzen und offene Chirurgie bei geeigneten Fällen vermeiden kann.
Welche Einrichtungen sind für Verschlussverfahren wichtig?
Tertiärkrankenhäuser führten die Endnutzernachfrage mit einem Anteil von 51,65 % im Jahr 2025 an, während spezialisierte Herzkliniken bis 2031 voraussichtlich mit einer CAGR von 18,43 % wachsen werden.
Welche Region wächst am schnellsten bei Herzverschlussgeräten?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 16,54 % wachsen, unterstützt durch Verfahrenskapazität, Screening-Aktivitäten und Nachfrage nach angeborenen Herzerkrankungen.
Welche Risiken können die Akzeptanz von Verschlussgeräten einschränken?
Hohe Verfahrenskosten, gerätebedingter Thrombus, Erguss, Embolisation und ungleicher Zugang zu erfahrenen klinischen Teams können die Akzeptanz einschränken.
Seite zuletzt aktualisiert am:



