
Tamaño y Participación del Mercado de Dispositivos de Cierre Cardíaco
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Cierre Cardíaco por Mordor Intelligence
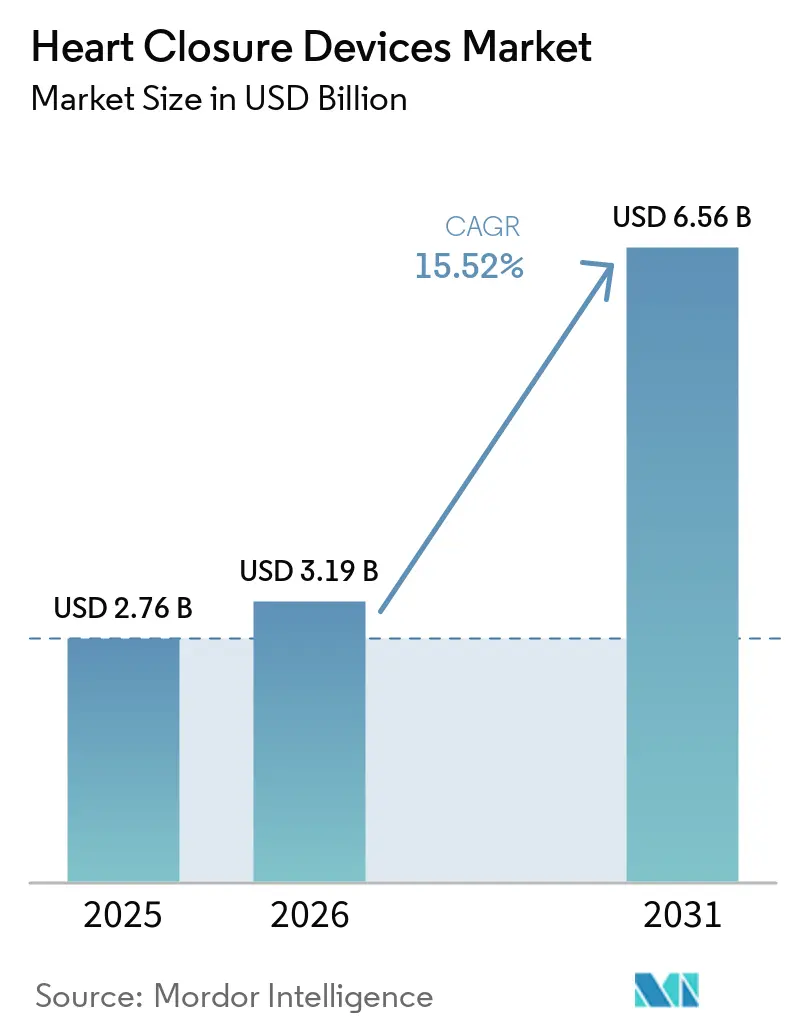
Se espera que el tamaño del Mercado de Dispositivos de Cierre Cardíaco crezca de 2,76 mil millones de USD en 2025 a 3,19 mil millones de USD en 2026 y se prevé que alcance los 6,56 mil millones de USD en 2031 a una CAGR del 15,52% durante 2026-2031.
La demanda está respaldada por la fibrilación auricular y las cardiopatías congénitas, que crean grupos de pacientes diferenciados para los procedimientos de cierre del apéndice auricular izquierdo y del tabique, lo que hace que la demanda sea menos dependiente de una sola vía de tratamiento. La fibrilación auricular y el aleteo auricular afectaron a 52,55 millones de personas en todo el mundo en 2021, y se espera que la prevalencia aumente a medida que las poblaciones envejecen en las regiones de mayores ingresos. Las cardiopatías congénitas afectaron a entre 2,3 y 2,5 millones de recién nacidos cada año, mientras que 16 millones de personas vivían con esta afección en todo el mundo en 2023, lo que refleja una población más amplia que sobrevive tras el diagnóstico. El mercado de dispositivos de cierre cardíaco también avanza hacia la atención basada en catéteres, respaldada por evidencia clínica, cambios en el reembolso y una base de atención ambulatoria más amplia que puede mejorar la capacidad de procedimientos. Por lo tanto, las empresas compiten a través de la generación de evidencia, el soporte de imagen, el diseño de materiales y el acceso a centros de procedimientos capacitados, mientras que la planificación de la cadena de suministro y la formación clínica local siguen siendo importantes para extender la adopción más allá de los hospitales establecidos y llegar a los pacientes que actualmente solo se tratan en los principales centros de referencia, especialmente a medida que los sistemas de salud trasladan los procedimientos adecuados a entornos ambulatorios más especializados y buscan gestionar la capacidad sin debilitar los controles de seguridad ni limitar el acceso para grupos de pacientes clínicamente apropiados en entornos de atención diversos.
Conclusiones Clave del Informe
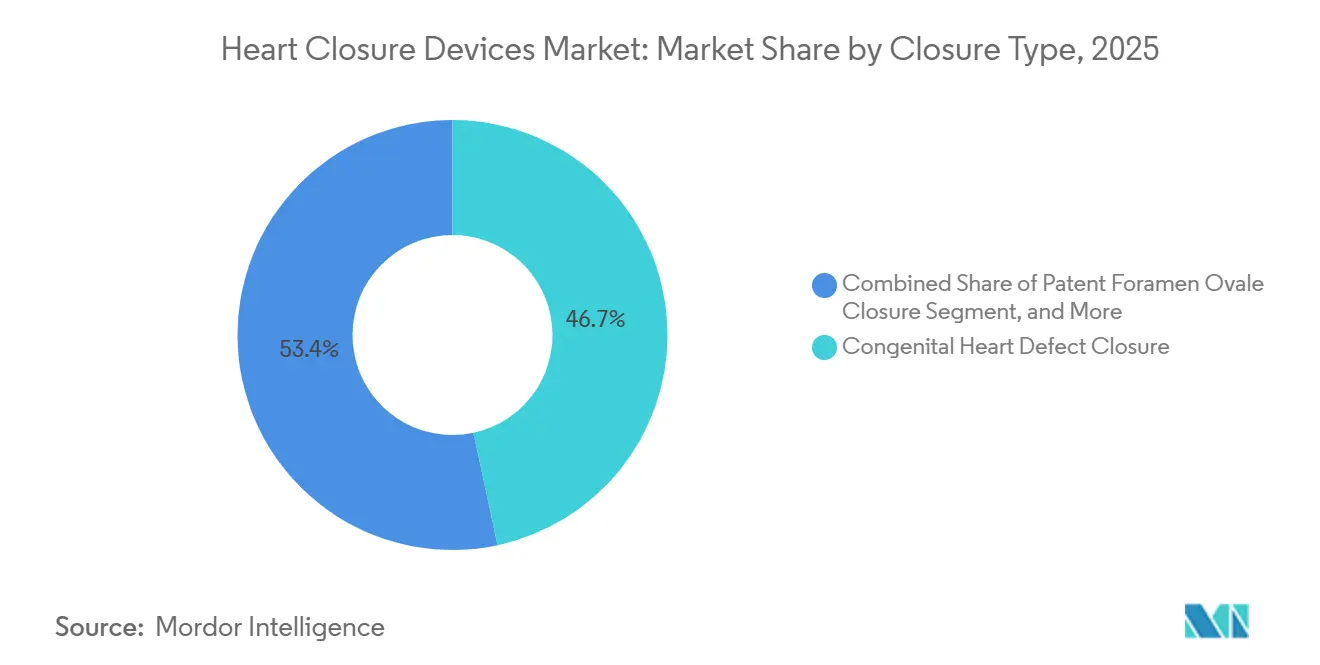
- Por tipo de cierre, el cierre de defectos cardíacos congénitos representó el 46,65% de la participación del mercado de dispositivos de cierre cardíaco en 2025, mientras que se prevé que el cierre del apéndice auricular izquierdo crezca a una CAGR del 17,43% hasta 2031.
- Por material, los dispositivos basados en nitinol representaron el 51,87% de la participación en 2025 y se prevé que se expandan a una CAGR del 17,54% hasta 2031.
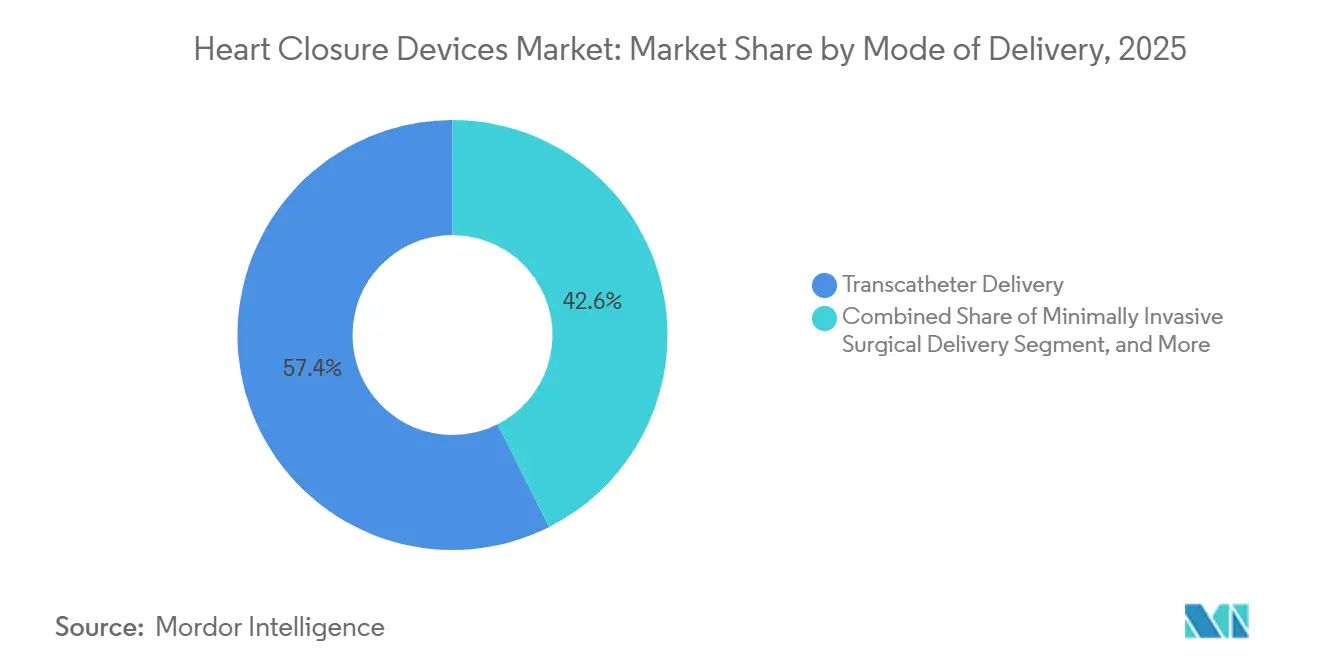
- Por modo de administración, la administración transcatéter representó el 57,43% de la participación en 2025 y se prevé que se expanda a una CAGR del 17,85% hasta 2031.
- Por usuario final, los hospitales de atención terciaria representaron el 51,65% de la participación en 2025, mientras que se prevé que las clínicas cardíacas especializadas crezcan a una CAGR del 18,43% hasta 2031.
- Por geografía, América del Norte representó el 44,28% de la participación en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 16,54%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Dispositivos de Cierre Cardíaco
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Cardiopatías Estructurales y Fibrilación Auricular | +4.50% | Global, mayor en América del Norte y Europa de alto IDH | Largo plazo (≥ 4 años) |
| Cambio hacia el Tratamiento Transcatéter Mínimamente Invasivo | +3.80% | Global, especialmente en América del Norte, Europa Occidental y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor Evidencia Clínica y Expansión del Reembolso | +3.20% | América del Norte y la Unión Europea, con efectos en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Poblaciones con Cardiopatías Congénitas en Envejecimiento y Pediátricas | +2.20% | Global, con demanda pediátrica en Asia del Sur y del Este y demanda por envejecimiento en Europa Occidental y Japón | Largo plazo (≥ 4 años) |
| Planificación de Procedimientos con Ecocardiografía Intracardíaca e Imagen Computacional | +1.80% | Global, con adopción temprana en centros de alto volumen de cardiopatías estructurales en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Oclusores Biodegradables para Uso Pediátrico y de Reintervención | +1.50% | Global, con mayor relevancia en centros de cardiopatías congénitas pediátricas en Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Cardiopatías Estructurales y Fibrilación Auricular
La fibrilación auricular sigue siendo el principal impulsor clínico para el cierre del apéndice auricular izquierdo en el mercado de dispositivos de cierre cardíaco. Los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos proyectan que 12,1 millones de personas en los Estados Unidos tendrán fibrilación auricular para 2050. La mortalidad asociada con la fibrilación auricular y la cardiopatía isquémica aumentó a un cambio porcentual anual del 1,6% entre 2010 y 2023. Boston Scientific informó en marzo de 2026 que el 40% de los pacientes a quienes se les recetan anticoagulantes para la prevención de accidentes cerebrovasculares no los toman de manera consistente. En el lado congénito, los defectos del tabique ventricular representan entre el 30% y el 40% de los casos de cardiopatías congénitas, y los defectos del tabique auricular representan entre el 7% y el 10%. Esta combinación otorga al mercado de dispositivos de cierre cardíaco una base de demanda que no está vinculada a una sola indicación clínica.
Cambio hacia el Tratamiento Transcatéter Mínimamente Invasivo
Los procedimientos transcatéter se han convertido en el eje central para los defectos cardíacos congénitos, el foramen oval permeable y el cierre del apéndice auricular izquierdo. Múltiples dispositivos para defectos del tabique auricular han recibido la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos, y el código CPT 93580 proporciona una vía de reembolso estándar para el cierre de comunicaciones interauriculares congénitas. Estudios que involucran a más de 5.000 pacientes reportaron un éxito de cierre cercano al 100% dentro de los 6 meses para los principales oclusores de nitinol. Japón había realizado más de 10.000 procedimientos de cierre del apéndice auricular izquierdo para 2025 tras introducir el procedimiento en 2019. El mercado de dispositivos de cierre cardíaco se beneficia cuando los procedimientos estandarizados pueden ofrecerse en una gama más amplia de entornos. Este cambio puede reducir los límites de capacidad hospitalaria que restringen los volúmenes de procedimientos.
Mayor Evidencia Clínica y Expansión del Reembolso
La evidencia clínica está ampliando el uso potencial del cierre del apéndice auricular izquierdo. El ensayo CHAMPION-AF inscribió a 3.000 pacientes en 141 centros en 16 países y encontró que Watchman FLX no era inferior a los anticoagulantes orales de acción directa (ACOD) para un criterio de valoración compuesto a 3 años, con tasas de eventos del 5,7% y el 4,8%, respectivamente. El ensayo también reportó menor sangrado no relacionado con el procedimiento y un mejor resultado de beneficio clínico neto para el grupo del dispositivo. Boston Scientific declaró que una expansión exitosa de la indicación podría aumentar la población objetivo de 5 millones a 20 millones de pacientes con fibrilación auricular a nivel mundial. La norma del CMS para el ejercicio fiscal 2026 aumentó el pago para el MS-DRG 317 en un 10% a 48.656 USD e incrementó los pagos para los MS-DRG 273 y 274 en un 8%. Estos cambios mejoran la economía del procedimiento que respalda el mercado de dispositivos de cierre cardíaco.
Poblaciones con Cardiopatías Congénitas en Envejecimiento y Pediátricas
La mayor supervivencia tras un diagnóstico de cardiopatía congénita está aumentando el número de pacientes que pueden necesitar atención a lo largo de su vida. La prevalencia mundial de cardiopatías congénitas alcanzó los 16 millones de personas en 2023, en comparación con los 11,8 millones en 1990. La carga económica anual de las cardiopatías congénitas en los Estados Unidos supera los 74 mil millones de USD, y el costo promedio de por vida por paciente es de 2,1 millones de USD. Abbott recibió la autorización de la Administración de Alimentos y Medicamentos y el marcado CE en diciembre de 2025 para el Sistema de Administración Amplatzer Piccolo para bebés prematuros que pesan tan poco como 2 libras. El sistema muestra cómo el diseño de productos está extendiendo el tratamiento a pacientes más pequeños y clínicamente frágiles. El mercado de dispositivos de cierre cardíaco también tiene espacio para dispositivos biodegradables, donde la retención de metal a largo plazo puede ser una preocupación para los pacientes pediátricos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial del Dispositivo y del Procedimiento | -1.20% | Global, con la mayor restricción en Oriente Medio y África, América del Sur y los mercados de nivel 2 y nivel 3 de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgo de Trombosis Relacionada con el Dispositivo, Embolización, Derrame y Fibrilación Auricular | -0.90% | Global, particularmente en centros con poca experiencia y entornos con soporte limitado de cuidados intensivos | Mediano plazo (2-4 años) |
| Curva de Aprendizaje del Operador y Flujo de Trabajo Dependiente de Imagen | -1.10% | Global, especialmente en hospitales de bajo volumen y centros emergentes de procedimientos cardíacos estructurales | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Nitinol y Componentes Especializados | -0.80% | Global, con mayor relevancia en los principales centros de fabricación y suministro de dispositivos médicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial del Dispositivo y del Procedimiento
El costo de un procedimiento de cierre puede limitar la adopción fuera de América del Norte y Europa Occidental. El costo del dispositivo, el tiempo en el laboratorio de cateterismo, la imagen, los servicios especializados y la atención hospitalaria pueden elevar el costo de un procedimiento de cierre del apéndice auricular izquierdo por encima de los 25.000 USD en entornos de altos ingresos. Este nivel puede presionar los sistemas de reembolso en países de ingresos medios donde el pago puede ser mucho menor. El programa de adquisición basado en volumen de China ejerce presión sobre los precios de los dispositivos cardíacos estructurales incluso a medida que aumentan los volúmenes de procedimientos. Boston Scientific declaró en su actualización del primer trimestre de 2026 que los volúmenes independientes de Watchman se suavizaron debido a las limitaciones de capacidad hospitalaria, la priorización de procedimientos y la dinámica de reembolso[1]Centros de Servicios de Medicare y Medicaid, "Resumen de Reembolso Asesor de la Norma Final IPPS del Ejercicio Fiscal 2026," Recursos de Reembolso de Boston Scientific, bostonscientific.com.. Estos factores pueden ralentizar la adopción del mercado de dispositivos de cierre cardíaco en sistemas de menores ingresos sin impedir la demanda a largo plazo.
Riesgo de Trombosis Relacionada con el Dispositivo, Embolización, Derrame y Fibrilación Auricular
Los resultados de seguridad siguen siendo importantes para los médicos y los pacientes, especialmente en los centros de menor volumen. En CHAMPION-AF, el accidente cerebrovascular isquémico ocurrió en el 3,2% del grupo de cierre del apéndice auricular izquierdo y en el 2% del grupo de ACOD a los 3 años. La trombosis relacionada con el dispositivo requiere un monitoreo cuidadoso de antiplaquetarios después del procedimiento. El Estudio de Aprobación Posterior de WATCHMAN FLX Pro solo con ACOD presentó su informe de 6 meses según lo programado en enero de 2026 y evalúa un régimen de solo ACOD tras el implante[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Calendario de Informes del Estudio de Aprobación Posterior de WATCHMAN FLX Pro solo con ACOD," FDA CDRH, accessdata.fda.gov.. El derrame cardíaco y la embolización del dispositivo requieren equipos experimentados y capacidad de imagen adecuada cuando ocurren. La declaración de la SCAI de 2025 encontró tasas más altas de derrame pericárdico y cortocircuito residual con la oclusión del apéndice auricular izquierdo guiada por ecocardiografía intracardíaca que con la guía por ecocardiografía transesofágica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cierre: El Cierre Congénito Lidera, Mientras el Cierre de OAI se Expande
El cierre de defectos cardíacos congénitos representó el 46,65% de la categoría de dispositivos de cierre en 2025. Su posición refleja la frecuencia de los defectos del tabique ventricular y auricular y la madurez de las vías de reparación transcatéter. Los defectos del tabique ventricular y los defectos del tabique auricular juntos representan entre el 37% y el 50% de los casos de cardiopatías congénitas. El Oclusor Septal Amplatzer y los dispositivos GORE CARDIOFORM son opciones establecidas en este campo. El Oclusor para DIA de Occlutech también recibió la aprobación de la Administración de Alimentos y Medicamentos para el mercado de los Estados Unidos. Los datos publicados de más de 5.000 pacientes respaldan altas tasas de éxito de cierre para los dispositivos líderes.
Se proyecta que el cierre del apéndice auricular izquierdo se expanda a una CAGR del 17,43% hasta 2031. Esta tasa lo convierte en el tipo de cierre de más rápido crecimiento en el mercado de dispositivos de cierre cardíaco. CHAMPION-AF respalda un posible cambio desde el uso en pacientes seleccionados con anticoagulación hacia una población más amplia de prevención de accidentes cerebrovasculares. Abbott recibió el marcado CE para Amulet 360 en agosto de 2026 tras el estudio VERITAS, que reportó un 99,8% de éxito en el implante y un 93,9% de cierre completo a los 45 días. El cierre del foramen oval permeable sigue siendo una categoría secundaria significativa, respaldada por su papel establecido en la prevención de accidentes cerebrovasculares criptogénicos. Los estudios PerFOrm y PROTEA-FOP están evaluando aplicaciones adicionales de dispositivos para FOP y diseños de dispositivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: El Nitinol Lidera Mientras los Dispositivos Biorreabsorbibles se Desarrollan
Los dispositivos basados en nitinol representaron el 51,87% de la participación en 2025. Su posición proviene de las propiedades de memoria de forma y superelásticas que respaldan los diseños de oclusores autoexpandibles. Estos dispositivos pueden comprimirse en un catéter y expandirse para adaptarse a la geometría del defecto en el momento del implante. Los oclusores de nitinol representaron el 79,8% de la categoría mundial de oclusores del tabique auricular en 2025. Los dispositivos de acero inoxidable permanecen en un papel más limitado a medida que las nuevas plataformas ofrecen mayor biocompatibilidad y compatibilidad con resonancia magnética. Los productos de compuesto polimérico y biorreabsorbibles tienen posiciones actuales más pequeñas en la industria de dispositivos de cierre cardíaco.
Los dispositivos biorreabsorbibles son una opción de material en desarrollo para pacientes que pueden beneficiarse de evitar un implante metálico permanente. El MemoSorb de Lepu Medical utiliza un stent de PDO y una membrana de PLA que se degradan completamente en 12 a 24 meses. Un estudio de 2025 reportó un 90,63% de éxito de cierre para MemoSorb a los 6 meses, en comparación con el 91,30% para los oclusores metálicos, y un 99,8% de degradación del material a los 2 años. El ensayo BioMetal está comparando un oclusor biodegradable con un dispositivo de aleación de nitinol en 400 pacientes con FOP con migraña refractaria a medicación. La concentración del suministro de nitinol sigue siendo un riesgo porque los plazos de entrega habían aumentado de 10 a 12 semanas a casi 1 año. Confluent Medical Technologies se comprometió a invertir más de 50 millones de USD para expandir la capacidad 3 veces para 2027 a través de una asociación con ATI.
Por Modo de Administración: La Administración Transcatéter se Beneficia de la Atención Ambulatoria
La administración transcatéter representó el 57,43% del tamaño del mercado de dispositivos de cierre cardíaco en 2025 y se prevé que crezca a una CAGR del 17,85% hasta 2031. Lidera porque puede acortar las estancias hospitalarias y reducir la exposición a la anestesia en comparación con la cirugía abierta. Su función abarca los procedimientos de cierre para cardiopatías congénitas, foramen oval permeable y el apéndice auricular izquierdo. Un estudio multicéntrico reportó un 98,7% de éxito técnico y un 94,8% de éxito clínico con el catéter de ecocardiografía intracardíaca VeriSight Pro. La ecocardiografía intracardíaca puede permitir procedimientos sin anestesia general en pacientes adecuados. La declaración de la SCAI de 2025 también estandarizó los protocolos de ecocardiografía intracardíaca para el cierre del apéndice auricular izquierdo, el defecto del tabique auricular y el FOP.
La administración quirúrgica mínimamente invasiva sigue siendo relevante cuando el acceso transcatéter no es adecuado o cuando los procedimientos se combinan con ablación cardíaca. El CMS aumentó el reembolso para el cierre concomitante del apéndice auricular izquierdo y la ablación en un 10% a 48.656 USD bajo el MS-DRG 317. La administración quirúrgica abierta se utiliza principalmente para presentaciones congénitas complejas que requieren acceso operatorio. Se proyecta que los procedimientos cardiovasculares ambulatorios crezcan un 25% para 2035, en comparación con el 8% para los procedimientos hospitalarios. Este cambio de entorno favorece al segmento del mercado de dispositivos de cierre cardíaco atendido a través de catéteres. Los enfoques quirúrgicos siguen siendo importantes donde la anatomía, el riesgo o los procedimientos combinados los requieren.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Terciarios Lideran Mientras las Clínicas Especializadas Crecen
Los hospitales de atención terciaria representaron el 51,65% del tamaño del mercado de dispositivos de cierre cardíaco en 2025. Cuentan con laboratorios de cateterismo, imagen avanzada y equipos multidisciplinarios para procedimientos de alto riesgo. Estos hospitales tratan muchos casos congénitos pediátricos y adultos con múltiples afecciones. También albergan estudios de dispositivos que pueden dar forma a la adopción posterior. Ascension Saint Thomas Rutherford inauguró un Centro de Corazón Estructural y Válvulas en Tennessee en septiembre de 2025. La expansión continua de estos programas respalda la atención compleja dentro de la industria de dispositivos de cierre cardíaco.
Se espera que las clínicas cardíacas especializadas crezcan a una CAGR del 18,43% hasta 2031. Su crecimiento sigue la transferencia de procedimientos estandarizados desde grandes hospitales académicos hacia centros cardiovasculares ambulatorios especializados. Estos centros pueden reducir los gastos generales y aumentar el flujo de pacientes. Amavita Heart and Vascular Health inauguró un centro de cirugía ambulatoria cardiovascular dedicado en Miami en junio de 2025 con 2 quirófanos híbridos. Los laboratorios de cateterismo cardíaco siguen siendo el principal entorno de procedimientos para el cierre del apéndice auricular izquierdo. Los centros de cirugía ambulatoria son cada vez más relevantes a medida que las condiciones de pago y regulatorias respaldan la atención cardíaca ambulatoria.
Análisis Geográfico
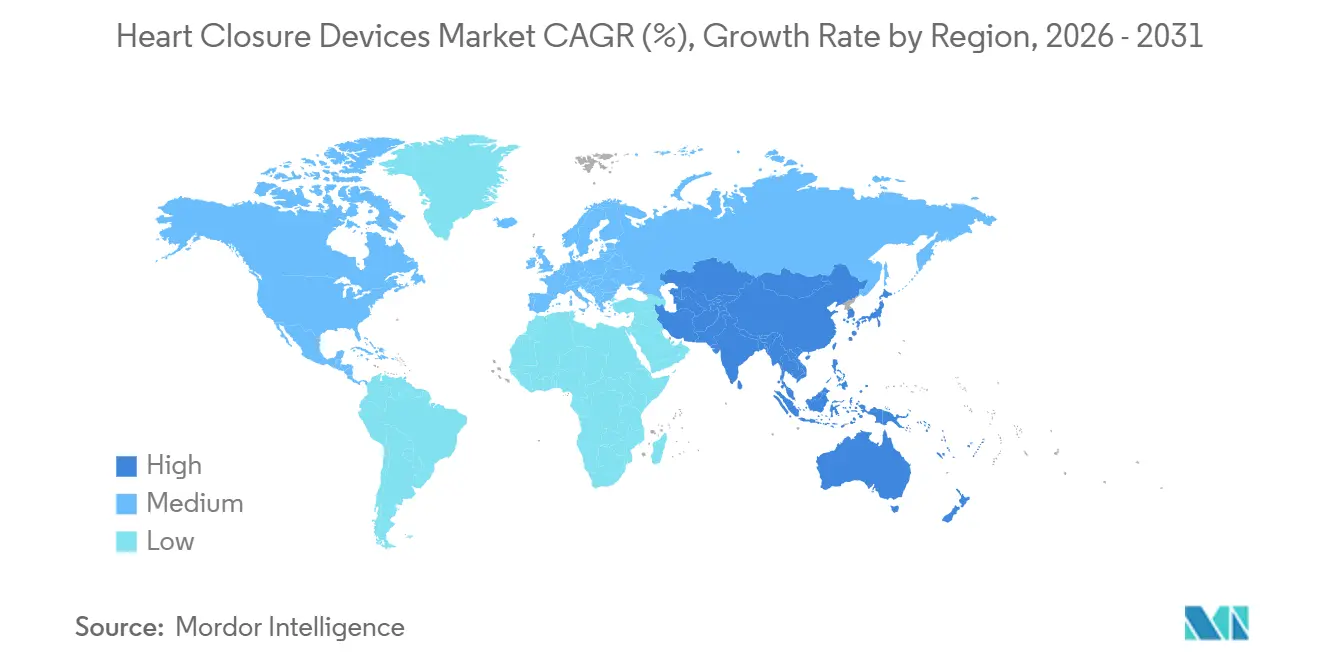
América del Norte representó el 44,28% de la participación del mercado de dispositivos de cierre cardíaco en 2025. La región se beneficia de un reembolso establecido, sistemas de aprobación de dispositivos y una alta densidad de centros de cardiopatías estructurales. Los Estados Unidos representan la mayor parte de los ingresos regionales a través de los procedimientos con Watchman y Amplatzer. Los datos de CHAMPION-AF reportados en marzo de 2026 pueden respaldar futuros esfuerzos de expansión de indicaciones en la región. Los cambios en los pagos del CMS también son favorables para la economía del procedimiento.
Se espera que Asia-Pacífico crezca a una CAGR del 16,54% hasta 2031, la tasa regional más rápida en el mercado de dispositivos de cierre cardíaco. China tiene una gran población de pacientes con cardiopatías congénitas y una base de fabricación nacional para dispositivos de cierre. Su enfoque de adquisición basado en volumen puede reducir los precios de venta promedio mientras aumentan los volúmenes. La Misión Nacional de Salud de India identificó más de 1,2 millones de nuevos casos cardiovasculares en el ejercicio fiscal 2023-24 a través del cribado a nivel de distrito. Los incentivos vinculados a la producción también respaldan la fabricación nacional de dispositivos médicos. Japón ha realizado más de 10.000 procedimientos de cierre del apéndice auricular izquierdo desde 2019.
Europa ocupa la segunda posición regional más grande, liderada por Alemania, el Reino Unido, Francia e Italia. Las directrices de la Sociedad Europea de Cardiología y la Asociación Europea de Cirugía Cardiotorácica de 2025 añadieron 28 recomendaciones y enfatizaron los Centros Especializados de Válvulas Cardíacas con altos volúmenes de procedimientos. Esta infraestructura puede respaldar el mercado de dispositivos de cierre cardíaco a través de capacidades de imagen compartidas y multidisciplinarias. El ensayo CLOSURE-AF incluyó a 912 pacientes de alto riesgo con fibrilación auricular y encontró no inferioridad para el cierre del apéndice auricular izquierdo en criterios de valoración compuestos. Oriente Medio, África y América del Sur tienen una adopción más baja debido a limitaciones presupuestarias, brechas en el reembolso y necesidades de formación. La inversión en laboratorios de cateterismo en los países del Consejo de Cooperación del Golfo y Brasil puede respaldar el crecimiento de volumen posterior.

Panorama Competitivo
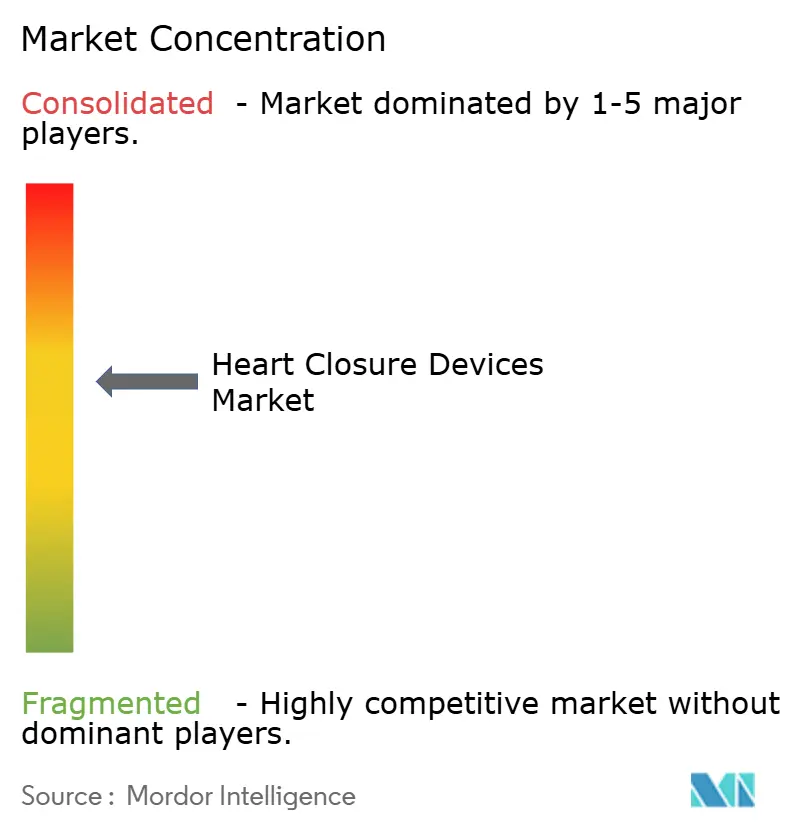
El mercado de dispositivos de cierre cardíaco está moderadamente concentrado en el cierre del apéndice auricular izquierdo. Abbott y Boston Scientific son las empresas clave en esta categoría a través de las plataformas Amplatzer Amulet y Watchman FLX. La categoría de cierre de defectos cardíacos congénitos está más fragmentada. Los participantes importantes incluyen Occlutech Holding AG, W. L. Gore & Associates, Lepu Medical Technology, Lifetech Scientific, Meril Life Sciences y pfm medical ag. Los fabricantes con sede en China e India también atienden la demanda local. La competencia en el mercado de dispositivos de cierre cardíaco se basa cada vez más en la evidencia clínica, el diseño de materiales y el acceso regulatorio.
Abbott presentó datos del estudio IDE de Amulet a 5 años en noviembre de 2024 de más de 1.800 pacientes. En agosto de 2026, Abbott obtuvo el marcado CE para Amulet 360, que utiliza un lóbulo rediseñado y un diseño de doble sello. Boston Scientific utilizó el ensayo CHAMPION-AF para respaldar una presentación planificada para la expansión de la indicación de primera línea. Lepu Medical expandió el uso de MemoSorb a través de un primer implante en Rusia en junio de 2026. Estas acciones muestran que las empresas líderes están trabajando en evidencia, diseño de próxima generación y acceso geográfico.
Los oclusores biorreabsorbibles ofrecen una posible apertura en la atención congénita pediátrica porque ningún actor principal ha alcanzado una aprobación a gran escala fuera de China. Lepu Medical ha posicionado MemoSorb como un participante temprano en este campo. El Oclusor P3 de Recross Cardio y el oclusor biodegradable para FOP de Shanghai Lingsi Medical Technology se encuentran en estudios clínicos. Los nuevos dispositivos deben cumplir con los requisitos aplicables de implante, biocompatibilidad y regulación nacional. Las vías de aprobación de la Administración de Alimentos y Medicamentos se aplican en los Estados Unidos, mientras que los requisitos del marcado CE se aplican en Europa y el registro de la NMPA se aplica en China. El mercado de dispositivos de cierre cardíaco sigue concentrado en el cierre de OAI pero disperso entre los proveedores de cierre congénito.
Líderes de la Industria de Dispositivos de Cierre Cardíaco
Abbott
Boston Scientific Corporation
W. L. Gore & Associates, Inc.
Lifetech Scientific Corporation
Occlutech Holding AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Abbott recibió el marcado CE para el Oclusor del Apéndice Auricular Izquierdo Amulet 360™, un dispositivo de próxima generación que presenta un lóbulo rediseñado más suave y conformable y un diseño de doble sello. El estudio VERITAS en más de 30 hospitales en los Estados Unidos, Canadá y Europa reportó un 99,8% de éxito en el implante y un 93,9% de cierre completo del OAI con cero fugas peridevice mayores de 3 mm a los 45 días. Los primeros casos europeos se completaron en Frankfurt, Lübeck y Aarhus. El dispositivo sigue siendo de investigación en los Estados Unidos.
- Junio de 2026: Lepu Medical completó el primer implante en Rusia de oclusores biodegradables MemoSorb para DIA y FOP en el Centro Nacional de Investigación Médica Bakoulev para Cirugía Cardiovascular en Moscú, marcando una expansión geográfica para la adopción de oclusores biodegradables.
- Marzo de 2026: El ensayo CHAMPION-AF de Boston Scientific presentado en el Colegio Americano de Cardiología demostró que Watchman FLX no es inferior a los ACOD para el criterio de valoración compuesto de accidente cerebrovascular, muerte cardiovascular y embolismo sistémico a los 3 años. El estudio incluyó a 3.000 pacientes en 141 centros en 16 países y mostró menores eventos de sangrado no relacionados con el procedimiento.
- Diciembre de 2025: Abbott recibió la autorización de la Administración de Alimentos y Medicamentos y el marcado CE para el Sistema de Administración Amplatzer Piccolo, un sistema de catéter único para el cierre del conducto arterioso permeable en bebés prematuros que pesan tan poco como 2 libras.


Alcance del Informe Global del Mercado de Dispositivos de Cierre Cardíaco
El mercado de dispositivos de cierre cardíaco está segmentado por tipo de cierre, material, modo de administración, usuario final y geografía. Por tipo de cierre, el mercado está segmentado en cierre de defectos cardíacos congénitos, cierre de foramen oval permeable y cierre del apéndice auricular izquierdo. Por material, el mercado está segmentado en dispositivos basados en nitinol, dispositivos de acero inoxidable, dispositivos de compuesto polimérico y materiales biorreabsorbibles y totalmente degradables. Por modo de administración, el mercado está segmentado en administración transcatéter, administración quirúrgica mínimamente invasiva y administración quirúrgica abierta. Por usuario final, el mercado está segmentado en hospitales de atención terciaria, laboratorios de cateterismo cardíaco, centros de cirugía ambulatoria y clínicas cardíacas especializadas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Cierre de Defectos Cardíacos Congénitos |
| Cierre de Foramen Oval Permeable |
| Cierre del Apéndice Auricular Izquierdo |
| Dispositivos Basados en Nitinol |
| Dispositivos de Acero Inoxidable |
| Dispositivos de Compuesto Polimérico |
| Materiales Biorreabsorbibles y Totalmente Degradables |
| Administración Transcatéter |
| Administración Quirúrgica Mínimamente Invasiva |
| Administración Quirúrgica Abierta |
| Hospitales de Atención Terciaria |
| Laboratorios de Cateterismo Cardíaco |
| Centros de Cirugía Ambulatoria |
| Clínicas Cardíacas Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Cierre | Cierre de Defectos Cardíacos Congénitos | |
| Cierre de Foramen Oval Permeable | ||
| Cierre del Apéndice Auricular Izquierdo | ||
| Por Material | Dispositivos Basados en Nitinol | |
| Dispositivos de Acero Inoxidable | ||
| Dispositivos de Compuesto Polimérico | ||
| Materiales Biorreabsorbibles y Totalmente Degradables | ||
| Por Modo de Administración | Administración Transcatéter | |
| Administración Quirúrgica Mínimamente Invasiva | ||
| Administración Quirúrgica Abierta | ||
| Por Usuario Final | Hospitales de Atención Terciaria | |
| Laboratorios de Cateterismo Cardíaco | ||
| Centros de Cirugía Ambulatoria | ||
| Clínicas Cardíacas Especializadas | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto para el mercado de dispositivos de cierre cardíaco en 2031?
Se espera que el tamaño del mercado de dispositivos de cierre cardíaco crezca de 2,76 mil millones de USD en 2025 a 3,19 mil millones de USD en 2026 y se prevé que alcance los 6,56 mil millones de USD en 2031 a una CAGR del 15,52% durante 2026-2031.
¿Qué procedimiento de cierre cardíaco está creciendo más rápido?
El cierre del apéndice auricular izquierdo es el tipo de cierre de más rápido crecimiento, con una CAGR proyectada del 17,43% hasta 2031.
¿Por qué se están expandiendo los procedimientos de cierre cardíaco transcatéter?
La administración transcatéter representó el 57,43% de la participación en 2025 y se prevé que crezca a una CAGR del 17,85% porque puede reducir las estancias hospitalarias y evitar la cirugía abierta en los casos adecuados.
¿Qué entornos son importantes para los procedimientos de cierre?
Los hospitales de atención terciaria lideraron la demanda de usuarios finales con el 51,65% de la participación en 2025, mientras que se prevé que las clínicas cardíacas especializadas crezcan a una CAGR del 18,43%.
¿Qué región está creciendo más rápido en dispositivos de cierre cardíaco?
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,54% hasta 2031, respaldada por la capacidad de procedimientos, la actividad de cribado y la demanda de cardiopatías congénitas.
¿Qué riesgos pueden limitar la adopción de dispositivos de cierre?
Los altos costos de los procedimientos, la trombosis relacionada con el dispositivo, el derrame, la embolización y el acceso desigual a equipos clínicos experimentados pueden limitar la adopción.
Última actualización de la página el:



