
Tamanho e Participação do Mercado de Dispositivos de Proteção Auditiva
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Dispositivos de Proteção Auditiva por Mordor Intelligence
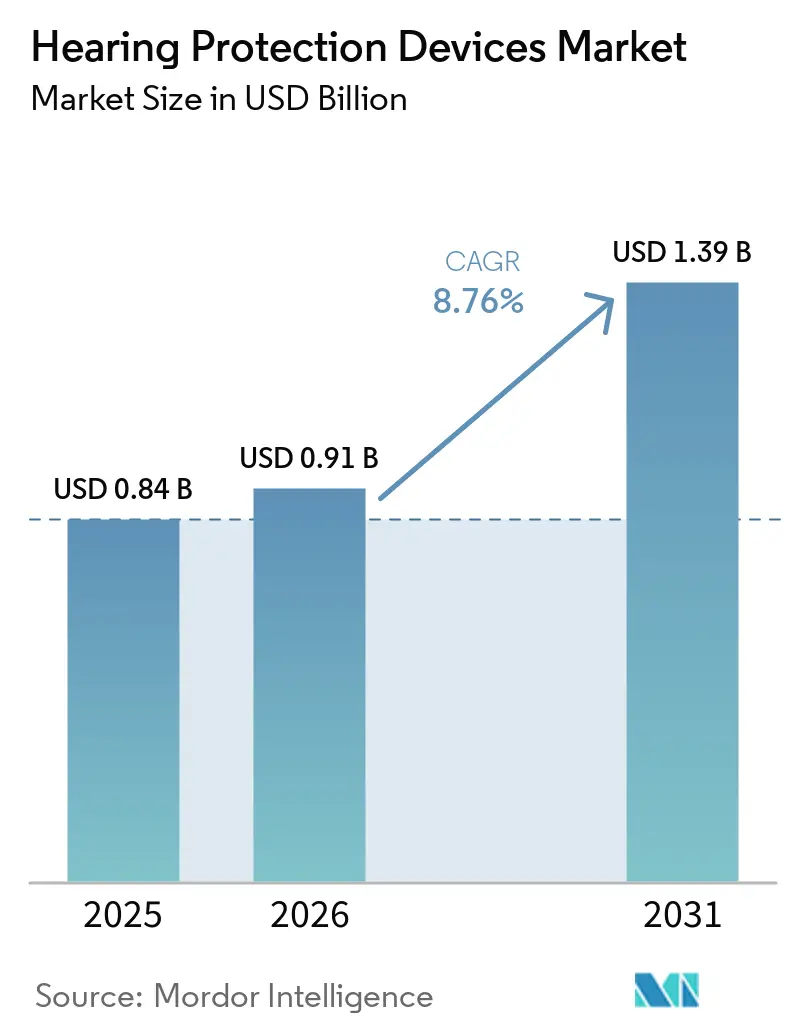
O tamanho do Mercado de Dispositivos de Proteção Auditiva foi avaliado em 0,84 bilhões de USD em 2025 e estima-se que cresça de 0,91 bilhões de USD em 2026 para atingir 1,39 bilhões de USD até 2031, a um CAGR de 8,76% durante o período de previsão (2026-2031).
O mercado atende a ambientes de saúde onde o pessoal opera próximo a equipamentos de diagnóstico por imagem, instrumentos odontológicos, veículos de transporte e atividades cirúrgicas. Esses ambientes incluem centros cirúrgicos, salas de radiologia, departamentos de emergência e unidades de terapia intensiva neonatal, onde a equipe pode sofrer exposição sonora repetida ao longo de seus turnos, e a responsabilidade clínica molda diretamente as decisões de aquisição. Os hospitais estão integrando cada vez mais a segurança do trabalhador, o controle de infecções e a capacidade de ouvir a fala e alarmes em suas estratégias de aquisição de proteção auditiva. Consequentemente, os compradores avaliam a compatibilidade do produto com máscaras, estetoscópios e equipamentos de comunicação, em vez de considerar a proteção auditiva uma compra de commodity.
A demanda por reposição permanece estável, pois os produtos descartáveis se alinham aos requisitos de controle de infecções em muitas instalações clínicas. A demanda é particularmente significativa em salas de radiologia, clínicas odontológicas e centros de cirurgia ambulatorial, onde a capacidade limitada de reprocessamento e a rotatividade de pessoal criam a necessidade de disponibilidade consistente de produtos. Os produtos ativos representam uma solução de maior valor para equipes que necessitam de proteção auditiva sem comprometer a percepção dos sinais clínicos. Sua relevância é particularmente alta em ambientes de cuidados urgentes e complexos, onde o pessoal deve distinguir alarmes de pacientes, instruções verbais e outros sinais auditivos críticos. A expansão da infraestrutura de saúde na Ásia-Pacífico está aumentando o número de instalações que requerem programas formais de conservação auditiva e equipamentos de proteção. As organizações de compras em grupo e os contratos diretos com hospitais oferecem aos fornecedores rotas distintas para acessar essas instalações.
Principais Conclusões do Relatório
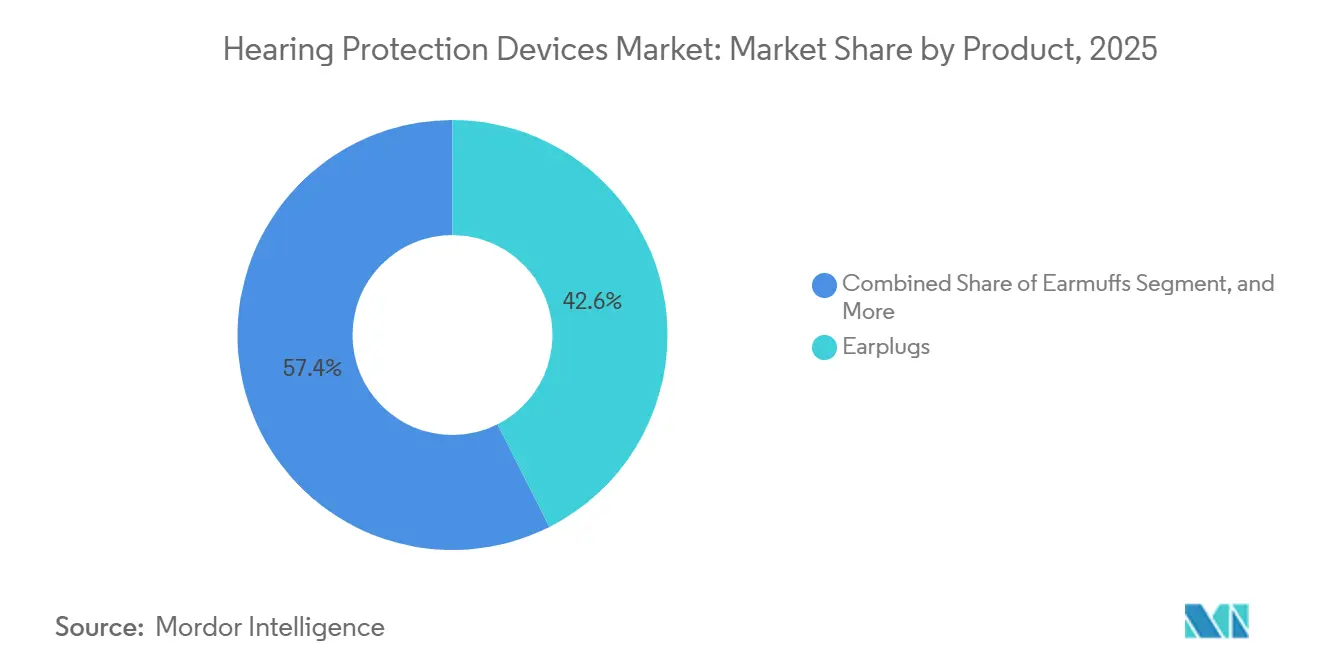
- Por produto, os protetores auriculares do tipo plug detiveram 42,6% da participação de mercado de dispositivos de proteção auditiva em 2025, enquanto as bandas auditivas e tampões de canal estão projetados para crescer a um CAGR de 10,5% até 2031.
- Por tecnologia de proteção, os dispositivos passivos detiveram 68,5% da participação de mercado de dispositivos de proteção auditiva em 2025, enquanto os dispositivos ativos estão previstos para crescer a um CAGR de 10,7% até 2031.
- Por fator de forma, os dispositivos intra-auriculares detiveram 45,7% do segmento em 2025, enquanto os dispositivos supra-auriculares estão previstos para crescer a um CAGR de 0,5% até 2031.
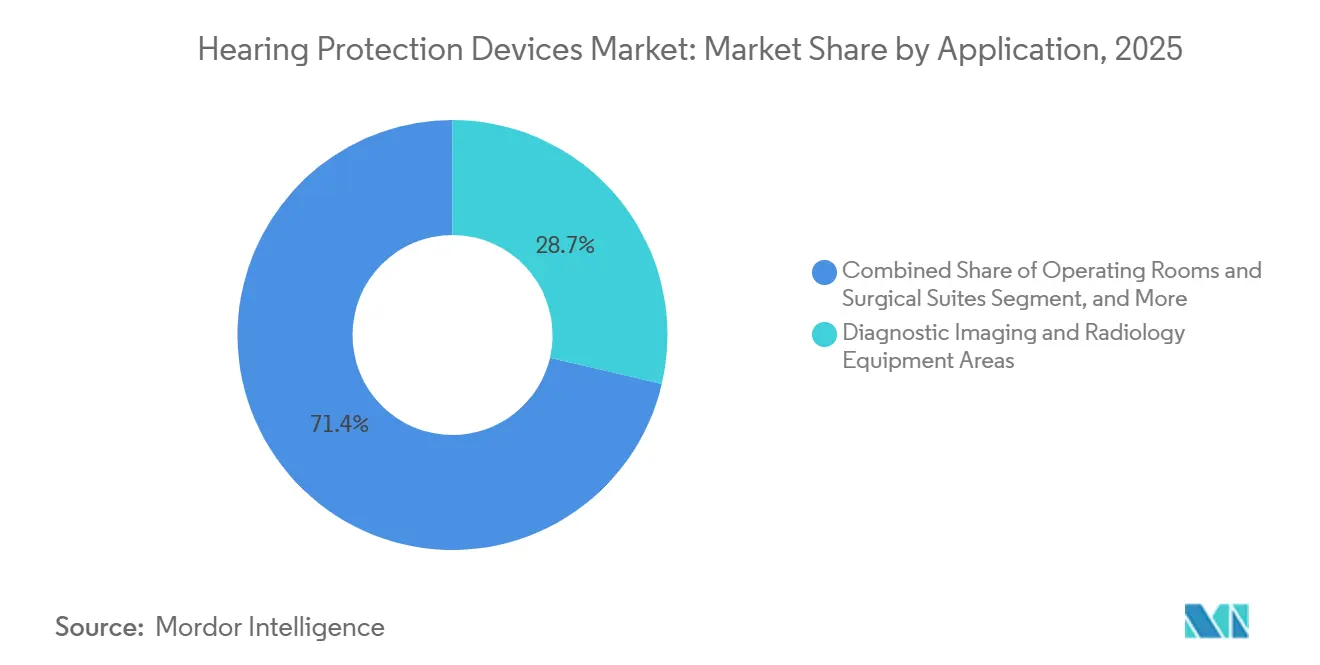
- Por aplicação, as áreas de equipamentos de diagnóstico por imagem e radiologia detiveram 28,7% do segmento em 2025, enquanto os departamentos de emergência e centros de trauma estão projetados para crescer a um CAGR de 11,8% até 2031.
- Por canal de distribuição, a aquisição direta por hospitais e sistemas de saúde deteve 39,7% do segmento em 2025, enquanto as organizações de compras em grupo estão projetadas para crescer a um CAGR de 11,4% até 2031.
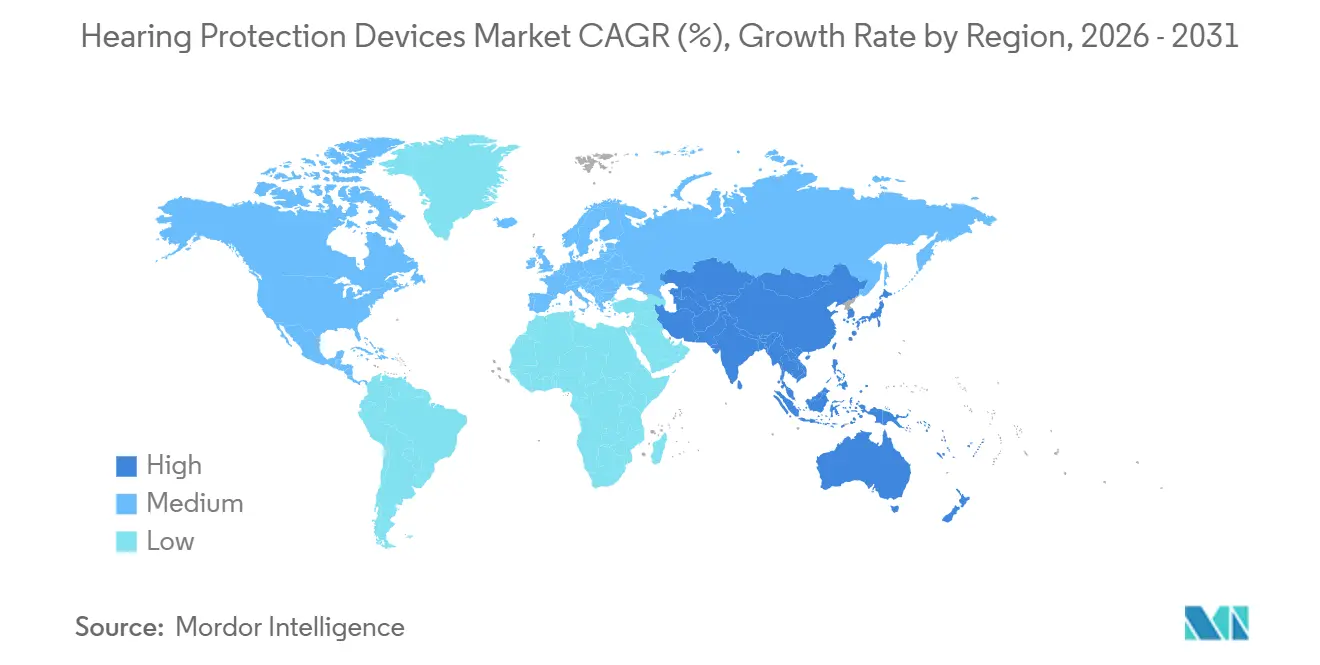
- Por geografia, a América do Norte deteve 43,5% da receita global em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 9,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Exposição ao Ruído em Hospitais e Instalações Clínicas | +2.50% | Global, com maior intensidade na América do Norte e no Norte da Europa | Curto prazo (≤ 2 anos) |
| Programas Ocupacionais de Conservação Auditiva para Trabalhadores de Saúde | +1.80% | América do Norte e Europa, com crescimento na Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Diagnóstico por Imagem, Odontológica e Cirúrgica | +1.50% | Ásia-Pacífico, com expansão para Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Demanda por Proteção que Preserve a Comunicação em Fluxos de Trabalho Clínicos | +1.20% | Global, concentrada em ambientes avançados de cirurgia e cuidados intensivos | Longo prazo (≥ 4 anos) |
| Crescimento da Proteção Personalizada e Reutilizável para Turnos Longos | +1% | América do Norte e Europa, com demanda emergindo em hospitais privados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Controle de Ruído em Ambientes Neonatais e de Cuidados Intensivos | +0.80% | América do Norte e Europa, com potencial de adoção em hospitais avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Exposição ao Ruído em Hospitais e Instalações Clínicas
A exposição ao ruído em hospitais é uma preocupação crescente de segurança no trabalho, com evidências clínicas indicando níveis sonoros persistentes e picos agudos de ruído. Os níveis de ruído em unidades de terapia intensiva variam comumente de 60 a 70 dB(A), enquanto os picos ultrapassaram 90 dB(A) no estudo de coorte citado. Esses níveis superam a recomendação da Organização Mundial da Saúde de 35 dB(A) para salas de tratamento e recuperação. Um estudo de 2026 realizado em um hospital odontológico universitário constatou perda auditiva em 30,4% do pessoal odontológico, associando a exposição ao ruído clínico a um desfecho de saúde ocupacional. Como resultado, os hospitais podem cada vez mais posicionar a proteção auditiva como um requisito de gestão de risco da força de trabalho, em vez de um item de fornecimento opcional. Isso sustenta a aquisição recorrente e cria uma clara oportunidade de crescimento para o mercado de dispositivos de proteção auditiva em ambientes de alta exposição, pois os gestores hospitalares podem conectar as decisões sobre equipamentos de proteção com resultados de audiometria, retenção de funcionários e os custos operacionais associados a lesões auditivas evitáveis.
Programas Ocupacionais de Conservação Auditiva para Trabalhadores de Saúde
A OSHA exige que os empregadores da indústria em geral, incluindo prestadores de serviços de saúde, implementem um programa de conservação auditiva quando os trabalhadores estão expostos a uma média ponderada no tempo de 8 horas de 85 dBA ou superior. O programa inclui monitoramento de ruído, audiometria anual e o fornecimento de equipamentos de proteção individual. Em janeiro de 2025, o NIOSH atualizou suas diretrizes e recomendou testes de ajuste quantitativo individuais para medir o nível de proteção que cada trabalhador realmente recebe. Essa orientação reduz a dependência da classificação de redução de ruído indicada no rótulo como substituta do ajuste no mundo real. As instalações de saúde podem usar testes de ajuste para identificar vedações inadequadas e selecionar dispositivos que atendam aos requisitos individuais do usuário. Essa abordagem pode deslocar a demanda de protetores auriculares descartáveis genéricos para produtos anatomicamente projetados e testáveis. Também fortalece o argumento de conformidade para formatos de maior valor no mercado de dispositivos de proteção auditiva, particularmente entre instalações que exigem ajuste documentado e desempenho em diferentes formatos de orelha, funções de trabalho e combinações de equipamentos de proteção clínica.
Expansão da Infraestrutura de Diagnóstico por Imagem, Odontológica e Cirúrgica
A expansão de salas de diagnóstico por imagem, consultórios odontológicos e instalações cirúrgicas aumenta o número de áreas de trabalho onde os funcionários podem necessitar de proteção auditiva. Cada sala de ressonância magnética, sala de tomografia computadorizada e consultório odontológico gera ruído contínuo relacionado ao equipamento ao longo de sua vida útil. Os instrumentos odontológicos podem produzir sons de alta frequência acima de 4.000 Hz, criando uma necessidade específica de produtos que preservem a percepção da fala enquanto filtram frequências selecionadas. Um protótipo de protetor auricular dinâmico de 2025 para pessoal odontológico proporcionou 13 dB de amplificação na frequência da fala enquanto atenuava o ruído de instrumentos de alta frequência. Esse desenvolvimento de produto destaca como os requisitos clínicos diferem das aplicações industriais padrão. Consequentemente, a construção de instalações de saúde e as atualizações de equipamentos na Ásia-Pacífico oferecem uma oportunidade de crescimento endereçável para o mercado de dispositivos de proteção auditiva, pois a necessidade de proteção da equipe começa quando novos equipamentos entram em operação e continua ao longo de sua vida útil.
Demanda por Proteção que Preserve a Comunicação em Fluxos de Trabalho Clínicos
O pessoal clínico deve ouvir colegas, alarmes e sinais dos pacientes enquanto reduz a exposição a sons prejudiciais. Embora os produtos passivos possam reduzir os níveis de ruído, eles também podem limitar a percepção de sinais críticos em ambientes de cuidados agudos. Um estudo de 2026 sobre proteção auditiva inteligente relatou pontuações de carga de trabalho cirúrgico mais baixas do que as condições de amortecimento de som passivo, com pontuações médias SURG-TLX de 43 e 55, respectivamente[1]Frontiers in Digital Health, "Medição e Redução do Estresse da Equipe Cirúrgica em um Ambiente Realista de Sala de Operações Usando Monitoramento EDA e Proteção Auditiva Inteligente," Frontiers in Digital Health, frontiersin.org. Essa descoberta apoia o uso de sistemas ativos em ambientes clínicos com intensa comunicação. A Sensear afirma que sua tecnologia SENS limita a saída intra-auricular a 82 dB(A) enquanto mantém a inteligibilidade da fala em condições de alto ruído. Hospitais terciários com atividade cirúrgica e de cuidados intensivos substancial provavelmente adotarão esses sistemas antes de instalações menores, pois suas equipes de cuidados gerenciam procedimentos com maior intensidade de comunicação e têm maior necessidade de equilibrar o controle de ruído com a consciência situacional contínua.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Controle de Infecções e Reprocessamento | -1.20% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições de Compatibilidade com Estetoscópios, Máscaras, Fones de Ouvido e Outros EPIs | -0.90% | Global, especialmente em ambientes cirúrgicos e de emergência | Médio prazo (2-4 anos) |
| Padrões de Aquisição Específicos para Saúde e Conscientização Limitados | -0.70% | Ásia-Pacífico, Oriente Médio, África e instalações de saúde menores globalmente | Médio prazo (2-4 anos) |
| Risco de Mascarar Alarmes Clínicos e Fala do Paciente | -0.80% | Global, com maior relevância em salas de operações, departamentos de emergência e unidades de cuidados intensivos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Controle de Infecções e Reprocessamento
Os produtos reutilizáveis podem impor um ônus maior de controle de infecções em ambientes clínicos do que em locais de trabalho industriais. Dispositivos moldados sob medida e de múltiplos componentes requerem desinfecção entre usuários ou turnos, enquanto a exposição química repetida pode afetar certos materiais elastoméricos. Os materiais revisados de prevenção de infecções da Joint Commission exigem políticas escritas para equipamentos de proteção individual (EPI) reutilizáveis e procedimentos de limpeza documentados que sigam as instruções dos fabricantes[2]Frontiers in Digital Health, "Medição e Redução do Estresse da Equipe Cirúrgica em um Ambiente Realista de Sala de Operações Usando Monitoramento EDA e Proteção Auditiva Inteligente," Frontiers in Digital Health, frontiersin.org. Instalações clínicas menores podem não ter recursos para validar e gerenciar o reprocessamento repetido, levando-as a preferir produtos descartáveis apesar da vida útil mais longa dos formatos reutilizáveis premium. Essa variação no comportamento de compra pode limitar o crescimento da receita por conta para alguns fornecedores no mercado de dispositivos de proteção auditiva. Sistemas de saúde com protocolos de reprocessamento estabelecidos podem capturar o valor de longo prazo dos produtos reutilizáveis, enquanto instalações menores frequentemente optam por alternativas descartáveis mais simples.
Restrições de Compatibilidade com Estetoscópios, Máscaras, Fones de Ouvido e Outros EPIs
Os trabalhadores de saúde em ambientes cirúrgicos e de emergência podem precisar usar máscaras, proteção ocular, fones de ouvido e proteção auditiva simultaneamente. Essa combinação pode criar interferência física, comprometer as vedações dos dispositivos e reduzir a atenuação de ruído no mundo real. As evidências disponíveis indicam que os protetores auriculares de espuma podem perder de 30% a 50% de sua classificação de redução de ruído quando uma faixa de protetor facial interrompe a vedação. Um estudo de 2026 em hospital odontológico constatou que o pessoal técnico e de manutenção usava combinações de múltiplos itens de EPI com mais frequência do que o pessoal clínico e registrou os maiores níveis de perda auditiva audiométrica. Designs com banda e faixa de pescoço podem reduzir a interferência ao evitar certos pontos de contato com a faixa de cabeça. Sua compatibilidade com outros equipamentos sustenta o crescimento mais rápido esperado para bandas auditivas e tampões de canal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Protetores Auriculares Descartáveis Lideram, Tampões de Canal Ganham Espaço ClínicoOs protetores auriculares do tipo plug responderam por 42,6% do mercado de dispositivos de proteção auditiva por produto em 2025, tornando-os o segmento de produto líder. Os protetores auriculares descartáveis de espuma e os pré-moldados são amplamente utilizados em ambientes de alto fluxo, incluindo salas de radiologia, clínicas odontológicas e centros de cirurgia ambulatorial. Esses formatos também suportam protocolos de controle de infecção de uso único em instalações com capacidade limitada de reprocessamento. A familiaridade entre as equipes de compras e a capacidade de serem distribuídos em escala em grandes instalações sustentam ainda mais a demanda. Os protetores auriculares do tipo concha permanecem relevantes em ambientes de transporte e diagnóstico por imagem com altos níveis de ruído. No entanto, seu design maior pode causar desconforto quando os trabalhadores também usam máscaras, óculos ou fones de ouvido para comunicação. Os protetores auriculares de atenuação uniforme atendem a um segmento premium menor, onde os clínicos precisam se comunicar efetivamente com pacientes e colegas. Consultórios odontológicos e de audiologia têm uma necessidade maior desses produtos porque a comunicação é parte integrante do tratamento. Um protótipo de protetor auricular dinâmico em 2025 demonstrou que o desenvolvimento de produtos pode combinar atenuação de alta frequência com amplificação nas frequências da fala. Essa capacidade apoia o posicionamento especializado do produto, em vez de uma oferta padronizada em todos os locais clínicos.
As bandas auditivas e tampões de canal estão previstos para crescer a um CAGR de 10,5% de 2026 a 2031, representando a taxa de crescimento mais rápida dentro da categoria de produto. Os tampões de canal semissuspensos ficam posicionados fora do canal auditivo, reduzindo a potencial interferência com máscaras e estetoscópios. Esse design beneficia os trabalhadores que se movem frequentemente entre salas barulhentas e silenciosas e reduz a necessidade de inserir e remover protetores auriculares profundamente encaixados durante tarefas clínicas de curta duração. Sua compatibilidade com configurações de EPI oferece uma vantagem prática em salas de cirurgia e departamentos de emergência. Os protetores auriculares do tipo concha continuam a oferecer valor em ambientes onde os níveis de ruído excedem o alcance prático de atenuação de certos produtos intra-auriculares de pequeno porte. A seleção do produto depende, portanto, da fonte, duração e padrão de exposição sonora. O mercado de dispositivos de proteção auditiva se beneficia quando os fornecedores oferecem formatos que atendem tanto aos requisitos de controle de ruído quanto às necessidades do fluxo de trabalho clínico. A categoria de produto também mantém um equilíbrio entre produtos descartáveis de baixo custo e dispositivos especializados reutilizáveis, permitindo que as equipes de compras alinhem a seleção de produtos com a duração do turno, a exposição esperada, as capacidades de limpeza e a necessidade de comunicação repetida durante a prestação de cuidados. Esse equilíbrio reflete os variados orçamentos e processos de controle de infecção nas instalações de saúde.


Por Tecnologia de Proteção:
Formatos Passivos Dominam, mas Sistemas Ativos Definem o Valor FuturoOs dispositivos passivos responderam por 68,5% do segmento de tecnologia de proteção em 2025. Sua liderança reflete um longo histórico de aquisições, estruturas de preços familiares e altos volumes anuais de unidades descartáveis. Os hospitais podem adquirir protetores auriculares passivos do tipo plug e do tipo concha por meio de canais estabelecidos de segurança e suprimentos. Esses dispositivos permanecem adequados em ambientes onde a comunicação clara e o reconhecimento de alarmes são menos críticos. Seu baixo custo unitário também suporta a ampla distribuição nas instalações. No entanto, a atenuação passiva pode dificultar o reconhecimento de alarmes, instruções verbais e outros sinais clínicos. Essa limitação é particularmente importante em salas de cirurgia, unidades de terapia intensiva e ambientes de emergência. Uma revisão em 2025 identificou a fadiga de alarmes como uma preocupação de segurança do paciente moldada pela dificuldade de distinguir alarmes relevantes de outros sons. As equipes de governança clínica podem, portanto, considerar a integridade do sinal de alarme ao selecionar a proteção auditiva. Esse fator sustenta a importância dos produtos passivos, ao mesmo tempo em que limita sua adequação em todos os fluxos de trabalho de alta acuidade.
Os dispositivos ativos estão projetados para crescer a um CAGR de 10,7% até 2031, a taxa mais rápida na categoria de tecnologia de proteção. Esses produtos atenuam seletivamente sons prejudiciais, permitindo que frequências de fala selecionadas e sinais de alarme permaneçam audíveis. Os sistemas ativos representam uma parcela menor do mercado de dispositivos de proteção auditiva do que os formatos passivos, mas sua relevância clínica está se expandindo. Um estudo cirúrgico previsto para 2026 associa a proteção auditiva inteligente a uma carga de trabalho relatada menor do que as condições de amortecimento passivo de som. Os sistemas ativos podem apoiar os objetivos de segurança do paciente, segurança do trabalhador e comunicação em uma única decisão de compra. A ação da FDA prevista para julho de 2026 deve estabelecer uma classificação de Classe II para sistemas ativos de atenuação de ruído para incubadoras de recém-nascidos sob 21 CFR 880.5405[3]U.S. Food and Drug Administration, "Active Noise Attenuation System for Infant Incubators, Final Order," Federal Register, govinfo.gov. Essa classificação criaria um caminho regulatório para o gerenciamento de ruído no nível do paciente em cuidados neonatais. Ela também identifica uma área de tecnologia especializada além da proteção auditiva centrada na equipe. A categoria de tecnologia, portanto, tende a ganhar valor por meio de aplicações clínicas que requerem som controlado em vez de simples atenuação, pois os objetivos clínicos podem incluir a proteção dos trabalhadores enquanto se preserva a segurança do paciente, a qualidade da comunicação e a consciência adequada dos alarmes.
Por Fator de Forma:
Formatos Intra-auriculares Lideram; Dispositivos Supra-auriculares Ancoram Subsegmentos de Alto RuídoOs produtos intra-auriculares responderam por 45,7% do segmento de fator de forma em 2025. Os protetores auriculares de espuma, os pré-moldados e os dispositivos otoplásticos personalizados compõem uma parcela substancial desse volume. Seu design de baixo perfil suporta o uso com máscaras faciais e outros equipamentos clínicos. Os produtos intra-auriculares descartáveis também se alinham com as práticas de compra de instalações sensíveis a infecções. Ambientes de radiologia, odontologia e clínica geral podem usar esses produtos sem adicionar peso ou calor significativos. Os dispositivos otoplásticos personalizados ocupam uma posição menor e de maior valor dentro desse grupo. Audiologistas, cirurgiões dentistas e equipe clínica sênior podem selecionar esses dispositivos para conservação auditiva de longo prazo. O teste de ajuste individual pode fortalecer a proposta de valor para formatos personalizados ou anatomicamente otimizados. As recomendações do NIOSH em 2025 foram focadas em testes quantitativos da proteção real, em vez do desempenho assumido pelo rótulo. Essa abordagem pode aumentar a receita por unidade, mesmo onde o crescimento total do volume de unidades permanece moderado. A categoria intra-auricular deve manter seu papel como a escolha padrão para muitas aplicações clínicas de rotina.
Os dispositivos supra-auriculares estão previstos para crescer a um CAGR de 0,5% de 2026 a 2031. Embora o crescimento seja mais lento, esses dispositivos permanecem necessários em ambientes com ruído impulsivo elevado. O transporte em ambulâncias e helicópteros pode gerar níveis de exposição que requerem uma cobertura mais robusta do que certas opções intra-auriculares oferecem. Os produtos integrados a capacetes também desempenham um papel no transporte de trauma. Os dispositivos com banda de pescoço e com arco oferecem uma opção intermediária para trabalhadores que se movem entre ambientes sonoros e podem ser mais fáceis de remover e recolocar do que certos designs convencionais. O conforto, o calor e a interferência com outros EPIs limitam a adoção mais ampla dos formatos supra-auriculares em hospitais. O fator de forma é, portanto, tanto uma consideração de fluxo de trabalho quanto de proteção. A indústria de dispositivos de proteção auditiva deve suportar múltiplas configurações de uso. O mix de produtos continuará a depender de se os trabalhadores requerem mobilidade, comunicação, alta atenuação ou uso repetido de curta duração. Como resultado, nenhum fator de forma único pode atender a todos os requisitos em ambientes de diagnóstico por imagem, transporte, odontologia, cirurgia e clínica geral.
Por Aplicação:
Radiologia Lidera o Volume; Ambientes de Emergência Impulsionam o CrescimentoAs áreas de equipamentos de diagnóstico por imagem e radiologia responderam por 28,7% do segmento de aplicação em 2025. O ruído do scanner de ressonância magnética pode atingir de 82 a 118 dB SPL, dependendo da sequência de pulso e da intensidade do campo. Esses níveis sonoros tornam a proteção auditiva um requisito padrão sob muitos procedimentos institucionais. Os departamentos de diagnóstico por imagem também possuem uma base de funcionários consistente exposta a ruídos repetidos, sustentando a demanda recorrente por produtos descartáveis e reutilizáveis. As salas de tomografia computadorizada, as salas de ressonância magnética e os espaços de trabalho relacionados permanecem centrais para o volume de aplicações. As salas de cirurgia representam outra aplicação importante porque a equipe clínica precisa se comunicar durante os procedimentos. Seus requisitos podem favorecer formatos ativos que protegem a audição sem obstruir sinais críticos. A grande participação de aplicação destaca a importância da infraestrutura de diagnóstico por imagem instalada para o mercado de dispositivos de proteção auditiva, pois esses departamentos geram demanda recorrente de uma base estável de funcionários que trabalha em torno dos scanners como parte de suas funções regulares. Essa infraestrutura também suporta uma base estável de compras institucionais em sistemas hospitalares maduros.
Os departamentos de emergência e centros de trauma estão previstos para crescer a um CAGR de 11,8% até 2031. A acústica das frotas de ambulâncias, a atividade de helicópteros e as movimentadas baias de trauma criam ambientes sonoros distintos para a equipe. As evidências fornecidas indicam que o ruído de ambulâncias e helicópteros frequentemente excede 95 dB(A). Os departamentos de emergência também dependem de coordenação verbal rápida, aumentando o valor de dispositivos que preservam a comunicação. Um estudo hospitalar em 2025 registrou os maiores níveis médios de som e as maiores contagens de eventos de pico de ruído nas áreas de farmácia e departamento de emergência. A faixa média medida nessas áreas deve ser de 75 a 78 dB(A). Os serviços de ambulância e transporte de pacientes permanecem aplicações menores, mas estão ganhando atenção à medida que os empregadores formalizam programas de saúde ocupacional. As salas de cirurgia ocupam uma posição intermediária estrategicamente importante porque a proteção da equipe e a consciência dos alarmes são ambas críticas. Os produtos neonatais voltados para o paciente também expandem os limites da categoria de aplicação. A classificação prevista pela FDA em 2026 para atenuação de ruído em incubadoras de recém-nascidos suporta esse caso de uso emergente no nível do paciente.
Por Canal de Distribuição:
Aquisição Direta Ancora o Volume; OGCs Ganham InfluênciaA aquisição direta por hospitais e sistemas de saúde respondeu por 39,7% do segmento de canal de distribuição em 2025. Grandes sistemas integrados frequentemente negociam contratos com fornecedores diretamente e gerenciam cadeias de suprimentos de forma centralizada. Essa estrutura confere aos relacionamentos no nível das instalações um papel importante nas compras por volume. Os fornecedores podem se envolver com equipes de saúde ocupacional, controle de infecções e análise de valor por meio desse canal. Os contratos diretos também podem suportar programas de teste de produtos e de ajuste. O canal é particularmente importante quando as instalações requerem um mix personalizado de dispositivos descartáveis, reutilizáveis e ativos. Ele permite a seleção de produtos com base no ambiente clínico, em vez de um único item padronizado. Os distribuidores de suprimentos médicos e os provedores de saúde ocupacional atendem a muitas instalações menores. As farmácias de varejo e os canais de comércio eletrônico também alcançam profissionais de saúde individuais e práticas menores. A aquisição direta, consequentemente, permanece o canal de volume mais confiável no mercado de dispositivos de proteção auditiva.
Análise Geográfica
Mercado de Dispositivos de Proteção Auditiva na América do Norte
Projeta-se que a América do Norte responda por 43,5% da receita global em 2025, representando a principal participação regional no mercado de dispositivos de proteção auditiva. Os requisitos da OSHA sustentam a demanda entre os trabalhadores da área da saúde que atingem os limites de exposição ao ruído, enquanto as diretrizes da NIOSH para 2025 devem recomendar testes de ajuste quantitativo individuais. Os Estados Unidos impulsionam uma parcela significativa da demanda regional por meio de sua infraestrutura de diagnóstico por imagem, cirurgia e atendimento de emergência. O Canadá está cada vez mais alinhando suas práticas de saúde ocupacional a padrões comparáveis, enquanto o México contribui para a demanda por meio da expansão de hospitais privados. Um estudo com trabalhadores hospitalares programado para janeiro de 2026 deve reportar uma prevalência de perda auditiva que varia de 9% segundo os critérios de Desvio de Limiar Padrão da OSHA a 46% segundo os critérios da ISO 7029:2017.
Mercado de Dispositivos de Proteção Auditiva na Europa
A Europa representa o segundo maior mercado regional na análise de oferta, liderada pela Alemanha, pelo Reino Unido e pela França. A Diretiva da UE 2003/10/CE exige a gestão estruturada dos riscos de exposição ao ruído e enfatiza a avaliação de riscos antes da seleção de equipamentos de proteção individual (EPI). Esses requisitos sustentam a demanda por monitoramento, audiometria, testes de ajuste e dispositivos de proteção auditiva em sistemas de saúde desenvolvidos. O Serviço Nacional de Saúde do Reino Unido atua como um importante comprador institucional, enquanto as atualizações de instalações clínicas sustentam a demanda na Espanha e na Itália.
Mercado de Dispositivos de Proteção Auditiva na APAC, no Oriente Mdio e África e na América do Sul
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 9,6% até 2031, a maior taxa de crescimento regional na previsão fornecida. A China e a Índia geram uma parcela substancial da demanda incremental por meio de investimentos em capacidade e equipamentos de saúde. De acordo com o material de origem, a China contava com 38.710 hospitais e mais de 1,04 milhão de centros ambulatoriais e de atenção primária. O Japão e a Coreia do Sul sustentam a demanda por meio de padrões de saúde maduros, enquanto a Austrália e o Sudeste Asiático representam mercados em expansão. O Oriente Médio e África e a América do Sul permanecem mercados menores, com crescimento vinculado ao investimento em saúde e ao desenvolvimento da infraestrutura de saúde ocupacional.

Cenário Competitivo
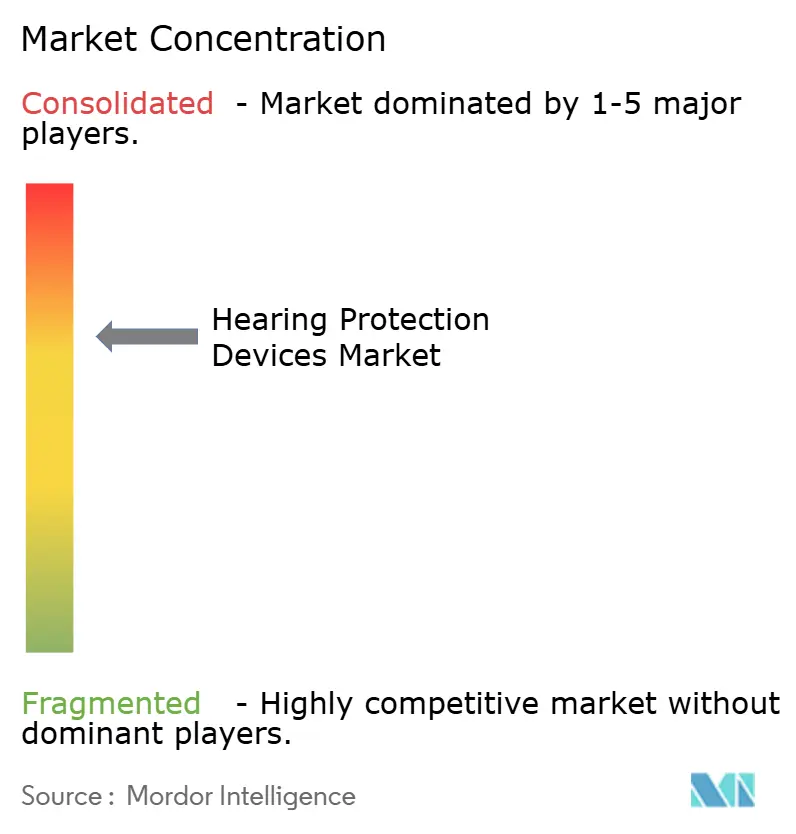
O mercado de dispositivos de proteção auditiva é moderadamente fragmentado. 3M, Honeywell International e MSA Safety são participantes líderes, apoiados por amplos portfólios de produtos e relacionamentos institucionais estabelecidos. Sua posição de mercado é baseada na amplitude de produtos, na documentação de conformidade e na experiência de trabalho com equipes de controle de infecções hospitalares e saúde ocupacional. A análise fornecida não apresenta a participação de mercado combinada dos principais players. Moldex-Metric, uvex group, Delta Plus Group e Sensear compõem um segundo nível diferenciado. Moldex-Metric está associada à verificação independente da classificação de redução de ruído, o uvex group à certificação de segurança europeia e a Sensear à proteção auditiva com preservação da comunicação.
A tecnologia SENS da Sensear limita a saída intra-auricular a 82 dB(A) enquanto mantém a inteligibilidade da fala em ambientes de alto ruído. Em 2025, Sensear e Dräger formalizaram uma colaboração de integração envolvendo produtos de comunicação e respiradores purificadores de ar motorizado. Em julho de 2026, a FDA estabeleceu uma classificação de Classe II para sistemas ativos de atenuação de ruído para incubadoras de recém-nascidos sob 21 CFR 880.5405. Essa ação deve criar um caminho regulatório definido para produtos substancialmente equivalentes ao predicate citado.
ACS Custom, Cotral Lab e Custom Protect Ear competem por meio de relacionamentos com audiologistas e capacidades de processamento de moldagem auricular. Etymotic Research e Alpine Hearing Protection atendem ao nicho de atenuação uniforme em ambientes odontológicos e de audiologia. Em março de 2026, Loop Earplugs captou 50 milhões de euros (54,5 milhões de USD) para apoiar o desenvolvimento de produtos, a expansão internacional e a distribuição. Em outubro de 2024, a 3M apresentou o WorkTunes Connect + Solar Hearing Protector, com classificação de redução de ruído de 26 dB e capacidade de carregamento solar.
Líderes do Setor de Dispositivos de Proteção Auditiva
-
3M
-
Honeywell International Inc.
-
Sonova Holding AG
-
MSA Safety Incorporated
-
Sensear Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Proteção Auditiva
- 3M
- ACS Custom
- Alpine Hearing Protection B.V.
- Cotral Lab
- Delta Plus Group
- EAR Inc.
- Etymotic Research, Inc.
- Honeywell International
- Loop Earplugs
- MSA Safety Incorporated
- Moldex-Metric, Inc.
- PIP Global Safety
- Phonak Communications
- QuietOn Oy
- Radians, Inc.
- Sensear Pty Ltd.
- Sonova
- Uvex group

Recent Industry Developments in Mercado de Dispositivos de Proteção Auditiva
- Julho de 2026: a FDA formaliza a classificação de Classe II para sistemas ativos de atenuação de ruído para incubadoras de recém-nascidos (21 CFR 880.5405), com vigência a partir de 27 de julho de 2026. A ordem, publicada no Federal Register, permite que os fabricantes busquem a notificação de pré-comercialização 510(k) para dispositivos de atenuação de ruído neonatal substancialmente equivalentes ao Neoasis da Invictus Medical, abrindo uma nova categoria de produto dentro da proteção auditiva clínica.
- Julho de 2025: a e3 Diagnostics firmou parceria com a Alliant Purchasing GPO, oferecendo a mais de 260 hospitais e 35.000 locais de prestadores acesso a preços preferenciais para soluções clínicas de diagnóstico e relacionadas à audição.
- Janeiro de 2025: a Sensear lança os fones de ouvido intrinsecamente seguros SM1B-IS e SM1B-Ex para locais perigosos, com tecnologia SENS e conectividade de rádio bidirecional com cabo.


Escopo do Relatório Global do Mercado de Dispositivos de Proteção Auditiva
De acordo com o escopo do relatório, os dispositivos de proteção auditiva são equipamentos projetados para reduzir ou bloquear a exposição a ruídos prejudiciais, prevenindo a perda auditiva. Eles incluem protetores auriculares, abafadores de ruído e abafadores de ruído especializados para atenuação de ruído.
O mercado de dispositivos de proteção auditiva é segmentado por produto e geografia. Por produto, o mercado é segmentado em protetores auriculares, abafadores de ruído, bandas auditivas, tampões de canal e protetores auriculares de atenuação uniforme. Por tecnologia de proteção, o mercado é segmentado em dispositivos de proteção auditiva passivos e dispositivos de proteção auditiva ativos. Por fator de forma, o mercado é segmentado em dispositivos intra-auriculares, dispositivos supra-auriculares, dispositivos integrados a capacetes, dispositivos com faixa de pescoço e com banda, e dispositivos otoplásticos personalizados. Por aplicação, o mercado é segmentado em áreas de diagnóstico por imagem e equipamentos de radiologia, salas de operações e centros cirúrgicos, departamentos de emergência e centros de trauma, serviços de ambulância e transporte de pacientes, e outras aplicações. Por canal de distribuição, o mercado é segmentado em organizações de compras em grupo, aquisição direta por hospitais e sistemas de saúde, distribuidores de suprimentos médicos, prestadores de saúde e segurança ocupacional, farmácias de varejo e varejo médico, e canais de comércio eletrônico e online de marca própria. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Protetores Auriculares |
| Abafadores de Ruído |
| Bandas Auditivas e Tampões de Canal |
| Protetores Auriculares de Atenuação Uniforme |
| Dispositivos de Proteção Auditiva Passivos |
| Dispositivos de Proteção Auditiva Ativos |
| Dispositivos Intra-auriculares |
| Dispositivos Supra-auriculares |
| Dispositivos Integrados a Capacetes |
| Dispositivos com Faixa de Pescoço e com Banda |
| Dispositivos Otoplásticos Personalizados |
| Áreas de Diagnóstico por Imagem e Equipamentos de Radiologia |
| Salas de Operações e Centros Cirúrgicos |
| Departamentos de Emergência e Centros de Trauma |
| Serviços de Ambulância e Transporte de Pacientes |
| Outras Aplicações |
| Organizações de Compras em Grupo |
| Aquisição Direta por Hospitais e Sistemas de Saúde |
| Distribuidores de Suprimentos Médicos |
| Prestadores de Saúde e Segurança Ocupacional |
| Farmácias de Varejo e Varejo Médico |
| Canais de Comércio Eletrônico e Online de Marca Própria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto | Protetores Auriculares | |
| Abafadores de Ruído | ||
| Bandas Auditivas e Tampões de Canal | ||
| Protetores Auriculares de Atenuação Uniforme | ||
| Por Tecnologia de Proteção | Dispositivos de Proteção Auditiva Passivos | |
| Dispositivos de Proteção Auditiva Ativos | ||
| Por Fator de Forma | Dispositivos Intra-auriculares | |
| Dispositivos Supra-auriculares | ||
| Dispositivos Integrados a Capacetes | ||
| Dispositivos com Faixa de Pescoço e com Banda | ||
| Dispositivos Otoplásticos Personalizados | ||
| Por Aplicação | Áreas de Diagnóstico por Imagem e Equipamentos de Radiologia | |
| Salas de Operações e Centros Cirúrgicos | ||
| Departamentos de Emergência e Centros de Trauma | ||
| Serviços de Ambulância e Transporte de Pacientes | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Organizações de Compras em Grupo | |
| Aquisição Direta por Hospitais e Sistemas de Saúde | ||
| Distribuidores de Suprimentos Médicos | ||
| Prestadores de Saúde e Segurança Ocupacional | ||
| Farmácias de Varejo e Varejo Médico | ||
| Canais de Comércio Eletrônico e Online de Marca Própria | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de dispositivos de proteção auditiva em 2031?
O valor previsto é de 1,39 bilhões de USD em 2031, crescendo a partir de 0,91 bilhões de USD em 2026 a um CAGR de 8,76%.
Qual produto de proteção auditiva é mais amplamente utilizado em ambientes de saúde?
Os protetores auriculares lideraram o segmento de produtos com 42,56% de participação em 2025, sustentados pelas práticas de uso descartável em ambientes sensíveis a infecções.
Por que os dispositivos de proteção auditiva ativos estão ganhando uso em hospitais?
Os produtos ativos podem reduzir sons prejudiciais enquanto ajudam os usuários a manter a percepção da fala e dos alarmes. Estão projetados para crescer a um CAGR de 10,7% até 2031.
Qual aplicação de saúde está crescendo mais rapidamente para dispositivos de proteção auditiva?
Os departamentos de emergência e centros de trauma são a aplicação de crescimento mais rápido, com um CAGR de 11,76% esperado até 2031.
Qual região tem a maior demanda por dispositivos de proteção auditiva?
A América do Norte liderou com 43,54% da receita global em 2025, sustentada por requisitos estabelecidos de segurança no trabalho e infraestrutura clínica.
Como os hospitais adquirem dispositivos de proteção auditiva?
A aquisição direta por hospitais e sistemas de saúde liderou com 39,65% de participação em 2025, enquanto as organizações de compras em grupo devem crescer a um CAGR de 11,4% até 2031.
Página atualizada pela última vez em:



