
Tamaño y Participación del Mercado de Dispositivos de Protección Auditiva
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
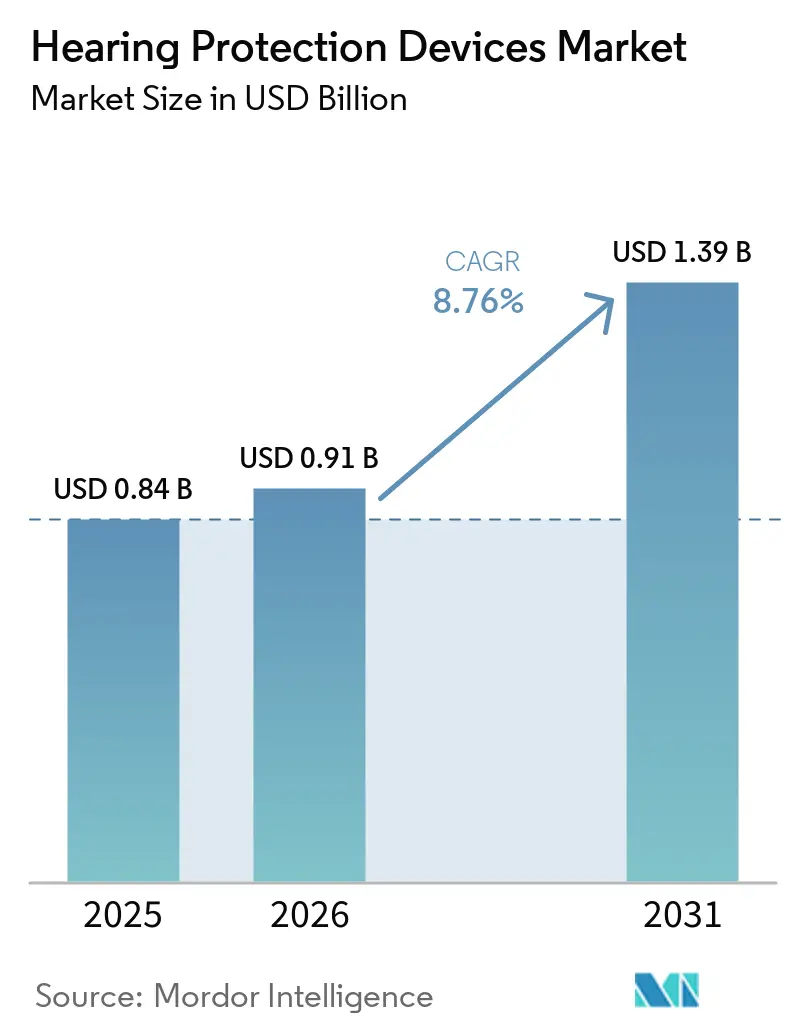
| Tamaño del Mercado (2026) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Protección Auditiva por Mordor Intelligence
El tamaño del Mercado de Dispositivos de Protección Auditiva fue valorado en 0,84 mil millones de USD en 2025 y se estima que crecerá desde 0,91 mil millones de USD en 2026 hasta alcanzar 1,39 mil millones de USD en 2031, a una CAGR del 8,76% durante el período de pronóstico (2026-2031).
El mercado atiende a entornos sanitarios donde el personal opera cerca de equipos de diagnóstico por imagen, instrumentos dentales, vehículos de transporte y actividades quirúrgicas. Estos entornos incluyen quirófanos, salas de radiología, servicios de urgencias y unidades de cuidados intensivos neonatales, donde el personal puede experimentar una exposición sonora repetida a lo largo de sus turnos, y la responsabilidad clínica condiciona directamente las decisiones de adquisición. Los hospitales integran cada vez más la seguridad del trabajador, el control de infecciones y la capacidad de escuchar el habla y las alarmas en sus estrategias de adquisición de protección auditiva. En consecuencia, los compradores evalúan la compatibilidad del producto con mascarillas, estetoscopios y equipos de comunicación, en lugar de considerar la protección auditiva una compra de artículo genérico.
La demanda de reposición se mantiene estable, ya que los productos desechables se ajustan a los requisitos de control de infecciones en muchos centros clínicos. La demanda es especialmente significativa en salas de radiología, clínicas dentales y centros de cirugía ambulatoria, donde la capacidad limitada de reprocesamiento y la rotación del personal generan la necesidad de una disponibilidad constante de productos. Los productos activos representan una solución de mayor valor para los equipos que requieren protección auditiva sin comprometer la percepción de las señales clínicas. Su relevancia es especialmente alta en entornos de atención urgente y compleja, donde el personal debe distinguir alarmas de pacientes, instrucciones verbales y otras señales auditivas críticas. La expansión de la infraestructura sanitaria en Asia-Pacífico está aumentando el número de centros que requieren programas formales de conservación auditiva y equipos de protección. Las organizaciones de compras en grupo y los contratos directos con hospitales ofrecen a los proveedores vías diferenciadas para acceder a estos centros.
Conclusiones Clave del Informe
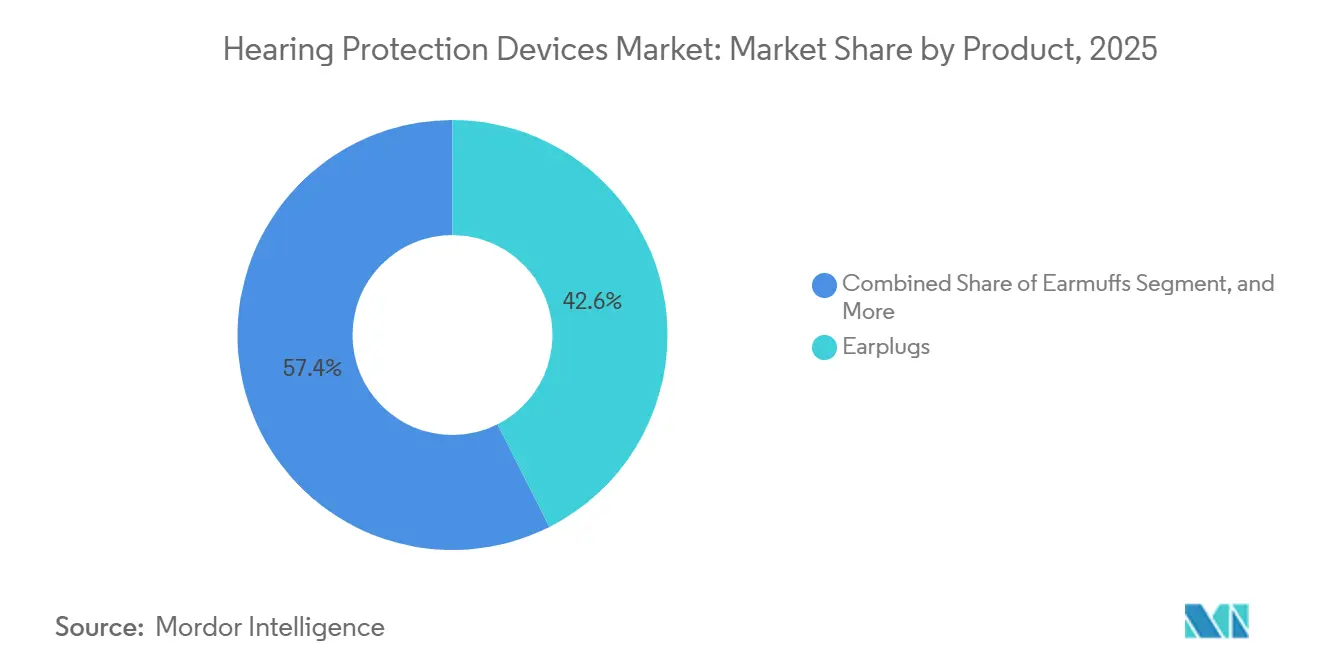
- Por producto, los tapones auditivos representaron el 42,6% de la cuota del mercado de dispositivos de protección auditiva en 2025, mientras que las bandas auditivas y los tapones de canal se proyectan para crecer a una CAGR del 10,5% hasta 2031.
- Por tecnología de protección, los dispositivos pasivos representaron el 68,5% de la cuota del mercado de dispositivos de protección auditiva en 2025, mientras que los dispositivos activos se prevé que crezcan a una CAGR del 10,7% hasta 2031.
- Por factor de forma, los dispositivos intraurales representaron el 45,7% del segmento en 2025, mientras que los dispositivos supraaurales se prevé que crezcan a una CAGR del 0,5% hasta 2031.
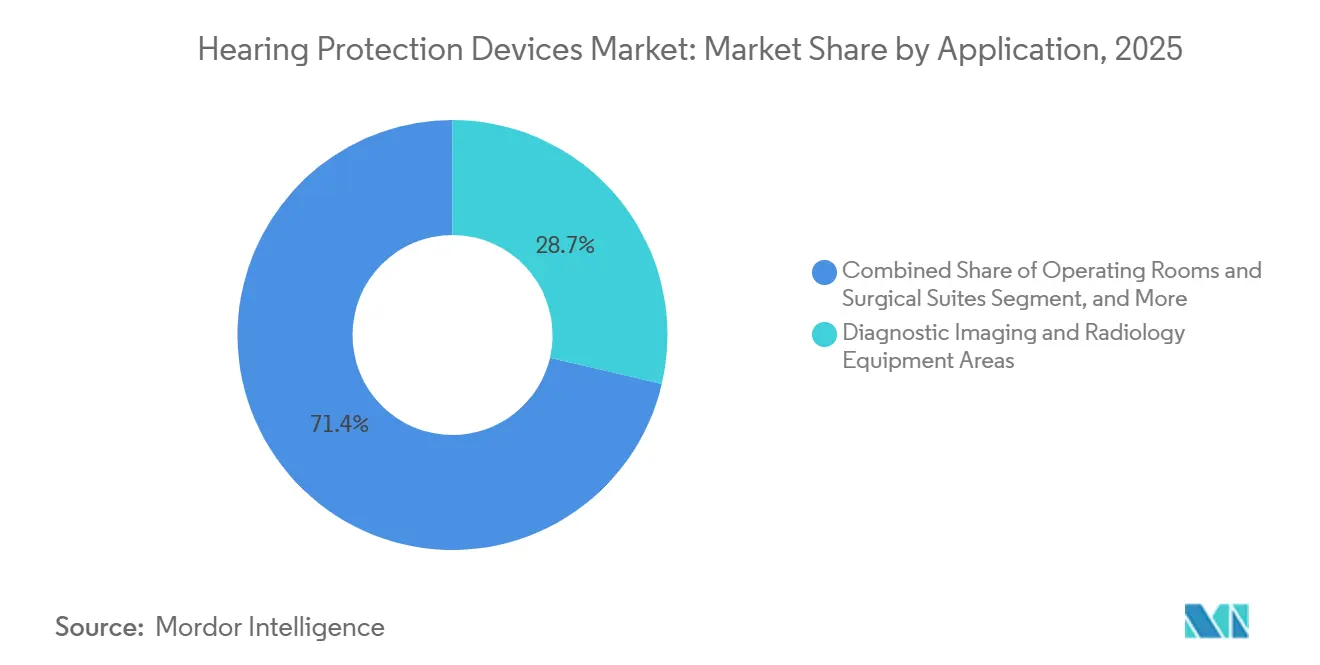
- Por aplicación, las áreas de equipos de diagnóstico por imagen y radiología representaron el 28,7% del segmento en 2025, mientras que los servicios de urgencias y los centros de traumatología se proyectan para crecer a una CAGR del 11,8% hasta 2031.
- Por canal de distribución, la adquisición directa por parte de hospitales y sistemas de salud representó el 39,7% del segmento en 2025, mientras que las organizaciones de compras grupales se proyectan para crecer a una CAGR del 11,4% hasta 2031.
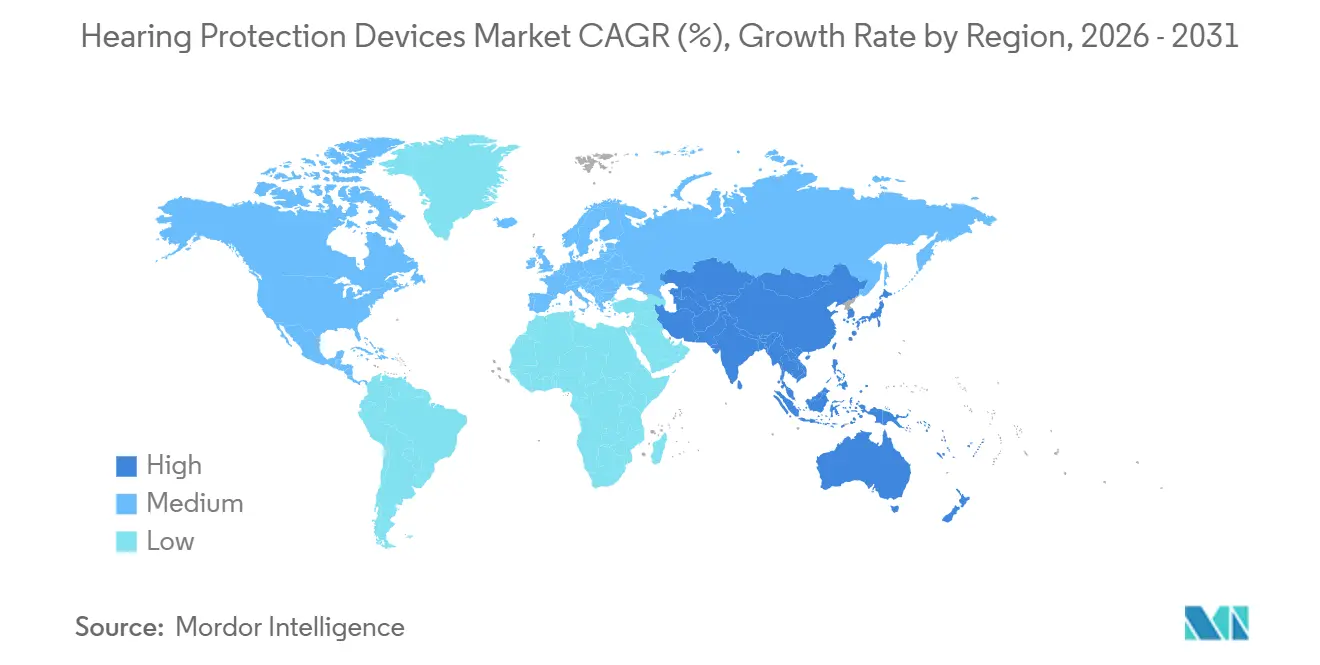
- Por geografía, América del Norte representó el 43,5% de los ingresos globales en 2025, mientras que Asia-Pacífico se prevé que crezca a una CAGR del 9,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Exposición al Ruido en Hospitales e Instalaciones Clínicas | +2.50% | Global, con mayor intensidad en América del Norte y el Norte de Europa | Corto plazo (≤ 2 años) |
| Programas Ocupacionales de Conservación Auditiva para Trabajadores Sanitarios | +1.80% | América del Norte y Europa, con crecimiento en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Diagnóstico por Imagen, Odontología e Intervención Quirúrgica | +1.50% | Asia-Pacífico, con efecto expansivo hacia Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Protección que Preserve la Comunicación en los Flujos de Trabajo Clínicos | +1.20% | Global, concentrada en entornos avanzados de cirugía y cuidados críticos | Largo plazo (≥ 4 años) |
| Crecimiento de la Protección Personalizada y Reutilizable para Turnos Prolongados | +1% | América del Norte y Europa, con demanda emergente en hospitales privados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Control del Ruido en Entornos Neonatales y de Cuidados Críticos | +0.80% | América del Norte y Europa, con potencial de adopción en hospitales avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Exposición al Ruido en Hospitales e Instalaciones Clínicas
La exposición al ruido en los hospitales es una preocupación de seguridad laboral cada vez más importante, con evidencia clínica que indica niveles sonoros persistentes y picos de ruido agudos. Los niveles de ruido en las unidades de cuidados intensivos oscilan habitualmente entre 60 y 70 dB(A), mientras que los niveles pico superaron los 90 dB(A) en el estudio de cohorte citado. Estos niveles superan la recomendación de la Organización Mundial de la Salud de 35 dB(A) para salas de tratamiento y recuperación. Un estudio de 2026 realizado en un hospital dental universitario encontró pérdida auditiva en el 30,4% del personal dental, vinculando la exposición al ruido clínico con un resultado de salud ocupacional. Como resultado, los hospitales pueden posicionar cada vez más la protección auditiva como un requisito de gestión del riesgo laboral en lugar de un artículo de suministro opcional. Esto favorece la adquisición recurrente y crea una clara oportunidad de crecimiento para el mercado de dispositivos de protección auditiva en entornos de alta exposición, ya que los gestores hospitalarios pueden vincular las decisiones sobre equipos de protección con los resultados audiométricos, la retención de empleados y los costes operativos asociados a las lesiones auditivas prevenibles.
Programas Ocupacionales de Conservación Auditiva para Trabajadores Sanitarios
La OSHA exige a los empleadores de la industria en general, incluidos los proveedores de atención sanitaria, que implementen un programa de conservación auditiva cuando los trabajadores estén expuestos a un promedio ponderado en el tiempo de 8 horas de 85 dBA o más. El programa incluye monitoreo del ruido, audiometría anual y la provisión de equipos de protección personal. En enero de 2025, el NIOSH actualizó su guía y recomendó pruebas de ajuste cuantitativas individuales para medir el nivel de protección que recibe realmente cada trabajador. Esta guía reduce la dependencia de la calificación de reducción de ruido indicada en la etiqueta como sustituto del ajuste en condiciones reales. Los centros sanitarios pueden utilizar las pruebas de ajuste para identificar sellados inadecuados y seleccionar dispositivos que satisfagan los requisitos individuales de cada usuario. Este enfoque puede desplazar la demanda desde los tapones desechables genéricos hacia productos de diseño anatómico y verificables. También refuerza el argumento de cumplimiento normativo para formatos de mayor valor en el mercado de dispositivos de protección auditiva, especialmente entre los centros que requieren ajuste documentado y rendimiento verificado para diferentes formas de oído, funciones laborales y combinaciones de equipos de protección clínica.
Expansión de la Infraestructura de Diagnóstico por Imagen, Odontología e Intervención Quirúrgica
La expansión de salas de diagnóstico por imagen, consultorios dentales e instalaciones quirúrgicas aumenta el número de áreas de trabajo donde los empleados pueden requerir protección auditiva. Cada sala de resonancia magnética, sala de tomografía computarizada y consultorio dental genera ruido relacionado con el equipo de forma continua a lo largo de su vida operativa. Los instrumentos dentales pueden producir sonidos de alta frecuencia por encima de 4.000 Hz, lo que crea una necesidad específica de productos que preserven la percepción del habla mientras filtran frecuencias seleccionadas. Un prototipo de tapón dinámico de 2025 para personal dental proporcionó 13 dB de amplificación en frecuencias del habla mientras atenuaba el ruido de alta frecuencia de los instrumentos. Este desarrollo de producto pone de relieve cómo los requisitos clínicos difieren de las aplicaciones industriales estándar. En consecuencia, la construcción de infraestructura sanitaria y las actualizaciones de equipos en Asia-Pacífico ofrecen una oportunidad de crecimiento direccionable para el mercado de dispositivos de protección auditiva, ya que la necesidad de protección del personal comienza cuando el nuevo equipo entra en servicio y continúa a lo largo de su vida útil.
Demanda de Protección que Preserve la Comunicación en los Flujos de Trabajo Clínicos
El personal clínico debe escuchar a sus colegas, las alarmas y las señales de los pacientes mientras reduce la exposición a sonidos nocivos. Aunque los productos pasivos pueden reducir los niveles de ruido, también pueden limitar la percepción de señales críticas en entornos de atención aguda. Un estudio de 2026 sobre protección auditiva inteligente reportó puntuaciones de carga de trabajo quirúrgico más bajas que las condiciones de amortiguación pasiva del sonido, con puntuaciones medias SURG-TLX de 43 y 55, respectivamente[1]Frontiers in Digital Health, "Medición y Reducción del Estrés del Personal Quirúrgico en un Entorno de Quirófano Realista Mediante Monitoreo EDA y Protección Auditiva Inteligente," Frontiers in Digital Health, frontiersin.org. Este hallazgo respalda el uso de sistemas activos en entornos clínicos con alta intensidad de comunicación. Sensear declara que su tecnología SENS limita la salida intrauricular a 82 dB(A) mientras mantiene la inteligibilidad del habla en condiciones de alto ruido. Los hospitales terciarios con actividad quirúrgica y de cuidados críticos sustancial probablemente adoptarán estos sistemas antes que los centros más pequeños, ya que sus equipos de atención gestionan procedimientos con mayor intensidad de comunicación y tienen una mayor necesidad de equilibrar el control del ruido con la conciencia situacional continua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Control de Infecciones y Reprocesamiento | -1.20% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Compatibilidad con Estetoscopios, Mascarillas, Auriculares y Otros EPP | -0.90% | Global, especialmente en entornos quirúrgicos y de urgencias | Mediano plazo (2-4 años) |
| Estándares de Adquisición Específicos para el Sector Sanitario y Concienciación Limitadas | -0.70% | Asia-Pacífico, Oriente Medio, África y centros sanitarios más pequeños a nivel global | Mediano plazo (2-4 años) |
| Riesgo de Enmascaramiento de Alarmas Clínicas y Habla del Paciente | -0.80% | Global, con mayor relevancia en quirófanos, servicios de urgencias y unidades de cuidados críticos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Control de Infecciones y Reprocesamiento
Los productos reutilizables pueden imponer una mayor carga de control de infecciones en los entornos clínicos que en los lugares de trabajo industriales. Los dispositivos moldeados a medida y de múltiples componentes requieren desinfección entre usuarios o turnos, mientras que la exposición química repetida puede afectar a ciertos materiales elastoméricos. Los materiales revisados de prevención de infecciones de la Comisión Conjunta exigen políticas escritas para los equipos de protección personal (EPP) reutilizables y procedimientos de limpieza documentados que sigan las instrucciones de los fabricantes[2]Frontiers in Digital Health, "Medición y Reducción del Estrés del Personal Quirúrgico en un Entorno de Quirófano Realista Mediante Monitoreo EDA y Protección Auditiva Inteligente," Frontiers in Digital Health, frontiersin.org. Los centros clínicos más pequeños pueden carecer de los recursos necesarios para validar y gestionar el reprocesamiento repetido, lo que les lleva a preferir productos desechables a pesar de la mayor vida útil de los formatos reutilizables premium. Esta variación en el comportamiento de compra puede limitar el crecimiento de los ingresos por cuenta para algunos proveedores en el mercado de dispositivos de protección auditiva. Los sistemas de salud con protocolos de reprocesamiento establecidos pueden capturar el valor a largo plazo de los productos reutilizables, mientras que los centros más pequeños suelen optar por alternativas de un solo uso más sencillas.
Restricciones de Compatibilidad con Estetoscopios, Mascarillas, Auriculares y Otros EPP
Los trabajadores sanitarios en entornos quirúrgicos y de urgencias pueden necesitar usar mascarillas, protección ocular, auriculares y protección auditiva simultáneamente. Esta combinación puede generar interferencias físicas, comprometer el sellado del dispositivo y reducir la atenuación del ruido en condiciones reales. La evidencia disponible indica que los tapones de espuma pueden perder entre el 30% y el 50% de su calificación de reducción de ruido cuando una banda de sujeción de pantalla facial interrumpe el sellado. Un estudio de 2026 realizado en un hospital dental encontró que el personal técnico y de mantenimiento utilizaba combinaciones de múltiples EPP con mayor frecuencia que el personal clínico y registró los niveles más altos de pérdida auditiva audiométrica. Los diseños de banda y banda de cuello pueden reducir las interferencias al evitar ciertos puntos de contacto con la banda de sujeción. Su compatibilidad con otros equipos respalda el crecimiento más rápido esperado para las bandas auditivas y los tapones de canal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Tapones Desechables Lideran, los Tapones de Canal Ganan Terreno ClínicoLos tapones auditivos representaron el 42,6% del mercado de dispositivos de protección auditiva por producto en 2025, convirtiéndolos en el segmento de producto líder. Los tapones auditivos desechables de espuma y los premoldeados se utilizan ampliamente en entornos de alto rendimiento, incluidas las salas de radiología, las clínicas dentales y los centros de cirugía ambulatoria. Estos formatos también admiten protocolos de control de infecciones de un solo uso en instalaciones con capacidad de reprocesamiento limitada. Su familiaridad entre los equipos de compras y su capacidad para distribuirse a escala en grandes instalaciones respaldan aún más la demanda. Los protectores auditivos de copa siguen siendo relevantes en entornos de transporte e imagen con niveles de ruido elevados. Sin embargo, su diseño de mayor tamaño puede generar incomodidad cuando los trabajadores también usan mascarillas, gafas o auriculares de comunicación. Los tapones auditivos de atenuación uniforme sirven a un segmento premium más reducido donde los clínicos deben comunicarse eficazmente con pacientes y colegas. Las consultas dentales y de audiología tienen una mayor necesidad de estos productos porque la comunicación es parte integral del tratamiento. Un prototipo de tapón auditivo dinámico en 2025 demostró que el desarrollo de productos puede combinar la atenuación de alta frecuencia con la amplificación en las frecuencias del habla. Esta capacidad respalda un posicionamiento de producto especializado en lugar de una oferta estandarizada en todos los centros clínicos.
Se prevé que las bandas auditivas y los tapones de canal crezcan a una CAGR del 10,5% de 2026 a 2031, lo que representa la tasa de crecimiento más rápida dentro de la categoría de productos. Los tapones de canal seminsertables se sitúan fuera del canal auditivo, reduciendo la posible interferencia con mascarillas y estetoscopios. Este diseño beneficia a los trabajadores que se desplazan frecuentemente entre salas ruidosas y silenciosas y reduce la necesidad de insertar y retirar tapones profundamente ajustados durante tareas clínicas de corta duración. Su compatibilidad con las configuraciones de equipos de protección individual (EPI) proporciona una ventaja práctica en quirófanos y servicios de urgencias. Los protectores auditivos de copa siguen aportando valor en entornos donde los niveles de ruido superan el rango de atenuación práctica de ciertos productos intraurales pequeños. La selección de productos depende, por tanto, de la fuente, la duración y el patrón de exposición al sonido. El mercado de dispositivos de protección auditiva se beneficia cuando los proveedores ofrecen formatos que abordan tanto los requisitos de control del ruido como las necesidades del flujo de trabajo clínico. La categoría de productos también mantiene un equilibrio entre productos desechables de bajo coste y dispositivos especializados reutilizables, lo que permite a los equipos de compras alinear la selección de productos con la duración del turno, la exposición esperada, las capacidades de limpieza y la necesidad de comunicación repetida durante la prestación de atención. Este equilibrio refleja los variados presupuestos y procesos de control de infecciones de los centros sanitarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Protección:
Los Formatos Pasivos Dominan, pero los Sistemas Activos Definen el Valor FuturoLos dispositivos pasivos representaron el 68,5% del segmento de tecnología de protección en 2025. Su liderazgo refleja una larga trayectoria de adquisición, estructuras de precios conocidas y altos volúmenes anuales de unidades desechables. Los hospitales pueden adquirir tapones auditivos y protectores auditivos de copa pasivos a través de canales de seguridad y suministro establecidos. Estos dispositivos siguen siendo adecuados en entornos donde la comunicación clara y el reconocimiento de alarmas son menos críticos. Su bajo coste unitario también favorece la distribución amplia en las instalaciones. Sin embargo, la atenuación pasiva puede dificultar el reconocimiento de alarmas, instrucciones verbales y otras señales clínicas. Esta limitación es especialmente importante en quirófanos, unidades de cuidados intensivos y entornos de urgencias. Una revisión en 2025 identificó la fatiga por alarmas como una preocupación de seguridad del paciente relacionada con la dificultad de distinguir las alarmas relevantes de otros sonidos. Los equipos de gobernanza clínica pueden, por tanto, considerar la integridad de las señales de alarma al seleccionar la protección auditiva. Este factor sostiene la importancia de los productos pasivos al tiempo que limita su idoneidad en todos los flujos de trabajo de alta agudeza.
Se prevé que los dispositivos activos crezcan a una CAGR del 10,7% hasta 2031, la tasa más rápida en la categoría de tecnología de protección. Estos productos atenúan selectivamente los sonidos dañinos al tiempo que permiten que determinadas frecuencias del habla y señales de alarma permanezcan audibles. Los sistemas activos representan una cuota menor del mercado de dispositivos de protección auditiva que los formatos pasivos, pero su relevancia clínica está en expansión. Un estudio quirúrgico previsto para 2026 vincula la protección auditiva inteligente con una menor carga de trabajo reportada en comparación con las condiciones de amortiguación pasiva del sonido. Los sistemas activos pueden respaldar los objetivos de seguridad del paciente, seguridad del trabajador y comunicación dentro de una única decisión de compra. La acción de la FDA prevista para julio de 2026 establecerá una clasificación de Clase II para los sistemas de atenuación activa del ruido para incubadoras de neonatos bajo 21 CFR 880.5405[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "Sistema de Atenuación Activa del Ruido para Incubadoras de Neonatos, Orden Final," Registro Federal, govinfo.gov. Esta clasificación crearía una vía regulatoria para la gestión del ruido a nivel del paciente en la atención neonatal. También identifica un área tecnológica especializada más allá de la protección auditiva centrada en el personal. Por tanto, es probable que la categoría tecnológica gane valor a través de aplicaciones clínicas que requieren sonido controlado en lugar de simple atenuación, ya que los objetivos clínicos pueden incluir la protección de los trabajadores al tiempo que se preserva la seguridad del paciente, la calidad de la comunicación y la conciencia adecuada de las alarmas.
Por Factor de Forma:
Los Formatos Intrauriculares Lideran; los Dispositivos Supraauriculares Anclan los Subsegmentos de Alto RuidoLos productos intraurales representaron el 45,7% del segmento de factor de forma en 2025. Los tapones auditivos de espuma, los tapones premoldeados y los dispositivos otoplásticos personalizados comprenden una parte sustancial de este volumen. Su diseño de perfil bajo favorece el uso con mascarillas faciales y otras prendas clínicas. Los productos intraurales desechables también se alinean con las prácticas de compra de instalaciones sensibles a las infecciones. Los entornos de radiología, odontología y clínica general pueden utilizar estos productos sin añadir peso ni calor significativos. Los dispositivos otoplásticos personalizados ocupan una posición más reducida y de mayor valor dentro de este grupo. Los audiólogos, cirujanos dentales y personal clínico de alto rango pueden seleccionar estos dispositivos para la conservación auditiva a largo plazo. Las pruebas de ajuste individuales pueden reforzar la propuesta de valor para los formatos personalizados o anatómicamente optimizados. Las recomendaciones del NIOSH en 2025 se centraron en las pruebas cuantitativas de la protección real en lugar del rendimiento asumido según la etiqueta. Este enfoque puede aumentar los ingresos por unidad, incluso cuando el crecimiento del volumen total de unidades se mantiene moderado. Se espera que la categoría intraural conserve su papel como opción predeterminada para muchas aplicaciones clínicas rutinarias.
Se prevé que los dispositivos supraaurales crezcan a una CAGR del 0,5% de 2026 a 2031. Aunque el crecimiento es más lento, estos dispositivos siguen siendo necesarios en entornos con ruido de impulso elevado. El transporte en ambulancia y helicóptero puede generar niveles de exposición que requieren una cobertura más sólida que la que ofrecen ciertos dispositivos intraurales. Los productos integrados en casco también desempeñan un papel en el transporte de traumatología. Los dispositivos de banda cervical y de banda ofrecen una opción intermedia para los trabajadores que se desplazan entre entornos sonoros y pueden ser más fáciles de retirar y reemplazar que ciertos diseños convencionales. La comodidad, el calor y la interferencia con otros EPI limitan la adopción más amplia de los formatos supraaurales en los hospitales. El factor de forma es, por tanto, tanto una consideración de flujo de trabajo como de protección. La industria de dispositivos de protección auditiva debe admitir múltiples configuraciones de uso. La combinación de productos seguirá dependiendo de si los trabajadores requieren movilidad, comunicación, alta atenuación o uso repetido de corta duración. Como resultado, ningún factor de forma único puede satisfacer todos los requisitos en entornos de imagen, transporte, odontología, cirugía y clínica general.
Por Aplicación:
Radiología Lidera el Volumen; los Entornos de Urgencias Impulsan el CrecimientoLas áreas de equipos de diagnóstico por imagen y radiología representaron el 28,7% del segmento de aplicación en 2025. El ruido de los escáneres de resonancia magnética puede alcanzar entre 82 y 118 dB SPL, dependiendo de la secuencia de pulsos y la intensidad del campo. Estos niveles de sonido hacen que la protección auditiva sea un requisito estándar en muchos procedimientos institucionales. Los departamentos de imagen también cuentan con una base de empleados constante expuesta a ruido repetido, lo que respalda la demanda recurrente de productos desechables y reutilizables. Las salas de tomografía computarizada, las salas de resonancia magnética y los espacios de trabajo relacionados siguen siendo fundamentales para el volumen de aplicaciones. Los quirófanos representan otra aplicación importante porque el personal clínico debe comunicarse durante los procedimientos. Sus requisitos pueden favorecer los formatos activos que protegen la audición sin obstruir las señales críticas. La gran cuota de aplicación destaca la importancia de la infraestructura de imagen instalada para el mercado de dispositivos de protección auditiva, ya que estos departamentos generan demanda recurrente de una base estable de empleados que trabajan alrededor de los escáneres como parte de sus funciones habituales. Esta infraestructura también respalda una base estable de compras institucionales en los sistemas hospitalarios maduros.
Se prevé que los servicios de urgencias y los centros de traumatología crezcan a una CAGR del 11,8% hasta 2031. La acústica de las flotas de ambulancias, la actividad de los helicópteros y las concurridas salas de traumatología crean entornos sonoros distintos para el personal. La evidencia aportada indica que el ruido de ambulancias y helicópteros supera frecuentemente los 95 dB(A). Los servicios de urgencias también dependen de una coordinación verbal rápida, lo que aumenta el valor de los dispositivos que preservan la comunicación. Un estudio hospitalario en 2025 registró los niveles de sonido medio más altos y el mayor número de eventos de ruido pico en las áreas de farmacia y servicios de urgencias. El rango promedio medido en estas áreas se espera que sea de 75 a 78 dB(A). Los servicios de ambulancias y transporte de pacientes siguen siendo aplicaciones más pequeñas, pero están ganando atención a medida que los empleadores formalizan los programas de salud ocupacional. Los quirófanos ocupan una posición intermedia estratégicamente importante porque la protección del personal y la conciencia de las alarmas son ambas críticas. Los productos neonatales orientados al paciente también amplían los límites de la categoría de aplicación. La clasificación prevista por la FDA para 2026 para la atenuación del ruido en incubadoras de neonatos respalda este caso de uso emergente a nivel del paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Adquisición Directa Ancla el Volumen; las Organizaciones de Compras en Grupo Ganan InfluenciaLa adquisición directa por parte de hospitales y sistemas de salud representó el 39,7% del segmento de canal de distribución en 2025. Los grandes sistemas integrados suelen negociar contratos con proveedores directamente y gestionan las cadenas de suministro de forma centralizada. Esta estructura otorga a las relaciones a nivel de instalación un papel importante en las compras por volumen. Los proveedores pueden relacionarse con los equipos de salud ocupacional, control de infecciones y análisis de valor a través de este canal. Los contratos directos también pueden respaldar ensayos de productos y programas de pruebas de ajuste. El canal es especialmente importante cuando las instalaciones requieren una combinación personalizada de dispositivos desechables, reutilizables y activos. Permite la selección de productos en función del entorno clínico en lugar de un artículo único estandarizado. Los distribuidores de suministros médicos y los proveedores de salud ocupacional atienden a muchas instalaciones más pequeñas. Las farmacias minoristas y los canales de comercio electrónico también llegan a trabajadores sanitarios individuales y a consultas más pequeñas. La adquisición directa sigue siendo, por tanto, el canal de volumen más fiable en el mercado de dispositivos de protección auditiva.
Análisis Geográfico
Mercado de Dispositivos de Protección Auditiva en América del Norte
Se proyecta que América del Norte representará el 43,5% de los ingresos globales en 2025, constituyendo la principal participación regional en el mercado de dispositivos de protección auditiva. Los requisitos de la OSHA respaldan la demanda entre los trabajadores del sector sanitario que superan los umbrales de exposición al ruido, mientras que se espera que la orientación de la NIOSH para 2025 recomiende pruebas de ajuste cuantitativas individuales. Estados Unidos impulsa una parte significativa de la demanda regional a través de su infraestructura de diagnóstico por imagen, cirugía y atención de urgencias. Canadá se alinea cada vez más con prácticas de salud ocupacional comparables, mientras que México contribuye a la demanda mediante la expansión de hospitales privados. Se espera que un estudio sobre trabajadores hospitalarios programado para enero de 2026 informe una prevalencia de pérdida auditiva que oscila entre el 9% según los criterios de Desplazamiento de Umbral Estándar de la OSHA y el 46% según los criterios de la norma ISO 7029:2017.
Mercado de Dispositivos de Protección Auditiva en Europa
Europa representa el segundo mercado regional más grande en el análisis de oferta, liderado por Alemania, el Reino Unido y Francia. La Directiva de la UE 2003/10/CE exige una gestión estructurada de los riesgos de exposición al ruido y hace hincapié en la evaluación de riesgos antes de seleccionar equipos de protección individual (EPI). Estos requisitos respaldan la demanda de monitoreo, audiometría, pruebas de ajuste y dispositivos de protección auditiva en los sistemas sanitarios desarrollados. El Servicio Nacional de Salud del Reino Unido actúa como un importante comprador institucional, mientras que las mejoras en las instalaciones clínicas impulsan la demanda en España e Italia.
Mercado de Dispositivos de Protección Auditiva en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico crecerá a una CAGR del 9,6% hasta 2031, la tasa de crecimiento regional más alta en las previsiones suministradas. China e India generan una parte sustancial de la demanda incremental a través de inversiones en capacidad sanitaria y equipamiento. Según el material fuente, China contaba con 38.710 hospitales y más de 1,04 millones de centros de atención ambulatoria y primaria. Japón y Corea del Sur mantienen la demanda gracias a sus consolidados estándares sanitarios, mientras que Australia y el Sudeste Asiático representan mercados en expansión. Oriente Medio y África, y América del Sur siguen siendo mercados más pequeños, con un crecimiento vinculado a la inversión en salud y al desarrollo de infraestructura de salud ocupacional.

Panorama Competitivo
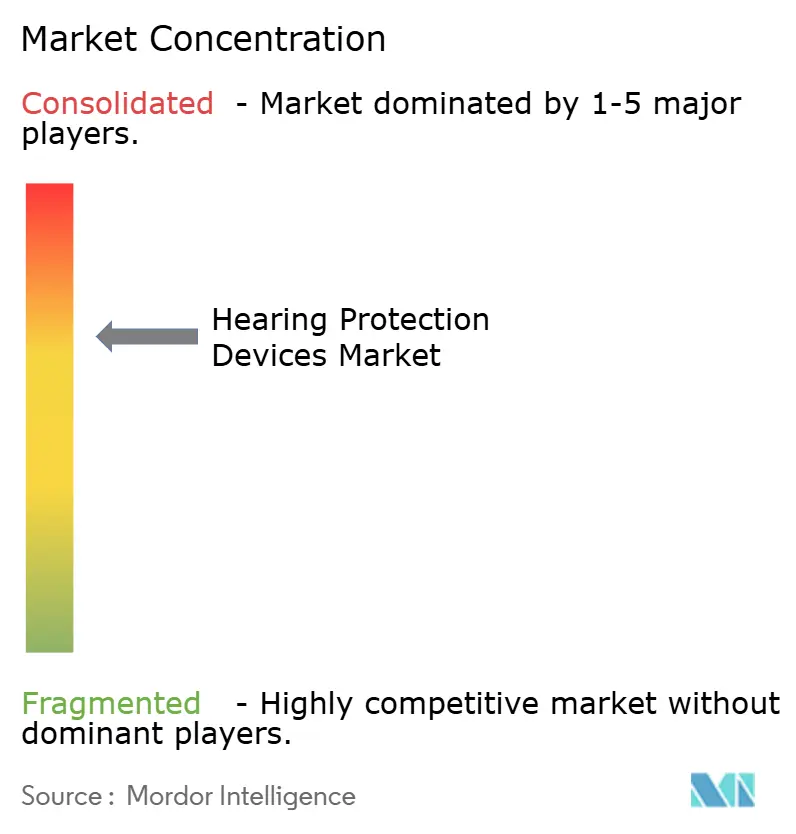
El mercado de dispositivos de protección auditiva está moderadamente fragmentado. 3M, Honeywell International y MSA Safety son participantes líderes, respaldados por amplias carteras de productos y relaciones institucionales consolidadas. Su posición en el mercado se basa en la amplitud de productos, la documentación de cumplimiento normativo y la experiencia de trabajo con los equipos de control de infecciones y salud ocupacional de los hospitales. El análisis aportado no proporciona la cuota de mercado combinada de los principales actores. Moldex-Metric, uvex group, Delta Plus Group y Sensear conforman un segundo nivel diferenciado. Moldex-Metric está asociada con la verificación independiente de la calificación de reducción de ruido, uvex group con la certificación de seguridad europea y Sensear con la protección auditiva que preserva la comunicación.
La tecnología SENS de Sensear limita la salida intraural a 82 dB(A) al tiempo que mantiene la inteligibilidad del habla en entornos de alto ruido. En 2025, Sensear y Dräger formalizaron una colaboración de integración que involucra productos de comunicación y respiradores purificadores de aire motorizados. En julio de 2026, la FDA estableció una clasificación de Clase II para los sistemas de atenuación activa del ruido para incubadoras de neonatos bajo 21 CFR 880.5405. Se espera que esta acción cree una vía regulatoria definida para los productos que sean sustancialmente equivalentes al predicado citado.
ACS Custom, Cotral Lab y Custom Protect Ear compiten a través de relaciones con audiólogos y capacidades de procesamiento de impresiones de oído. Etymotic Research y Alpine Hearing Protection sirven al nicho de atenuación uniforme en entornos dentales y de audiología. En marzo de 2026, Loop Earplugs obtuvo 50 millones de EUR (54,5 millones de USD) para respaldar el desarrollo de productos, la expansión internacional y la distribución. En octubre de 2024, 3M presentó el WorkTunes Connect + Solar Hearing Protector, con una calificación de reducción de ruido de 26 dB y capacidades de carga solar.
Líderes de la Industria de Dispositivos de Protección Auditiva
3M
Honeywell International Inc.
Sonova Holding AG
MSA Safety Incorporated
Sensear Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Protección Auditiva
- 3M
- ACS Custom
- Alpine Hearing Protection B.V.
- Cotral Lab
- Delta Plus Group
- EAR Inc.
- Etymotic Research, Inc.
- Honeywell International
- Loop Earplugs
- MSA Safety Incorporated
- Moldex-Metric, Inc.
- PIP Global Safety
- Phonak Communications
- QuietOn Oy
- Radians, Inc.
- Sensear Pty Ltd.
- Sonova
- Uvex group

Recent Industry Developments in Mercado de Dispositivos de Protección Auditiva
- Julio de 2026: la FDA formaliza la clasificación de Clase II para los sistemas de atenuación activa del ruido para incubadoras de neonatos (21 CFR 880.5405), con vigencia a partir del 27 de julio de 2026. La orden, publicada en el Registro Federal, permite a los fabricantes solicitar la notificación previa a la comercialización 510(k) para dispositivos de atenuación del ruido neonatal sustancialmente equivalentes al Neoasis de Invictus Medical, abriendo una nueva categoría de productos dentro de la protección auditiva clínica.
- Julio de 2025: e3 Diagnostics se asoció con Alliant Purchasing GPO, otorgando a más de 260 hospitales y 35.000 ubicaciones de proveedores acceso a precios preferentes para soluciones clínicas de diagnóstico y relacionadas con la audición.
- Enero de 2025: Sensear lanza los auriculares intrínsecamente seguros SM1B-IS y SM1B-Ex para ubicaciones peligrosas, con tecnología SENS y conectividad de radio bidireccional con cable.


Alcance del Informe Global del Mercado de Dispositivos de Protección Auditiva
Según el alcance del informe, los dispositivos de protección auditiva son equipos diseñados para reducir o bloquear la exposición a ruidos nocivos, previniendo la pérdida auditiva. Incluyen tapones para los oídos, orejeras y orejeras especializadas para la atenuación del ruido.
El mercado de dispositivos de protección auditiva está segmentado por producto y geografía. Por producto, el mercado está segmentado en tapones para los oídos, orejeras, bandas auditivas, tapones de canal y tapones de atenuación uniforme. Por tecnología de protección, el mercado está segmentado en dispositivos de protección auditiva pasivos y dispositivos de protección auditiva activos. Por factor de forma, el mercado está segmentado en dispositivos intrauriculares, dispositivos supraauriculares, dispositivos integrados en casco, dispositivos de banda de cuello y banda, y dispositivos otoplásticos personalizados. Por aplicación, el mercado está segmentado en áreas de diagnóstico por imagen y equipos de radiología, quirófanos y salas quirúrgicas, servicios de urgencias y centros de trauma, servicios de ambulancia y transporte de pacientes, y otras aplicaciones. Por canal de distribución, el mercado está segmentado en organizaciones de compras en grupo, adquisición directa por parte de hospitales y sistemas de salud, distribuidores de suministros médicos, proveedores de salud y seguridad ocupacional, farmacias minoristas y comercio minorista médico, y canales de comercio electrónico y en línea de marca propia. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel global. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Tapones para los Oídos |
| Orejeras |
| Bandas Auditivas y Tapones de Canal |
| Tapones de Atenuación Uniforme |
| Dispositivos de Protección Auditiva Pasivos |
| Dispositivos de Protección Auditiva Activos |
| Dispositivos Intrauriculares |
| Dispositivos Supraauriculares |
| Dispositivos Integrados en Casco |
| Dispositivos de Banda de Cuello y Banda |
| Dispositivos Otoplásticos Personalizados |
| Áreas de Diagnóstico por Imagen y Equipos de Radiología |
| Quirófanos y Salas Quirúrgicas |
| Servicios de Urgencias y Centros de Trauma |
| Servicios de Ambulancia y Transporte de Pacientes |
| Otras Aplicaciones |
| Organizaciones de Compras en Grupo |
| Adquisición Directa por Parte de Hospitales y Sistemas de Salud |
| Distribuidores de Suministros Médicos |
| Proveedores de Salud y Seguridad Ocupacional |
| Farmacias Minoristas y Comercio Minorista Médico |
| Canales de Comercio Electrónico y en Línea de Marca Propia |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Producto | Tapones para los Oídos | |
| Orejeras | ||
| Bandas Auditivas y Tapones de Canal | ||
| Tapones de Atenuación Uniforme | ||
| Por Tecnología de Protección | Dispositivos de Protección Auditiva Pasivos | |
| Dispositivos de Protección Auditiva Activos | ||
| Por Factor de Forma | Dispositivos Intrauriculares | |
| Dispositivos Supraauriculares | ||
| Dispositivos Integrados en Casco | ||
| Dispositivos de Banda de Cuello y Banda | ||
| Dispositivos Otoplásticos Personalizados | ||
| Por Aplicación | Áreas de Diagnóstico por Imagen y Equipos de Radiología | |
| Quirófanos y Salas Quirúrgicas | ||
| Servicios de Urgencias y Centros de Trauma | ||
| Servicios de Ambulancia y Transporte de Pacientes | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | Organizaciones de Compras en Grupo | |
| Adquisición Directa por Parte de Hospitales y Sistemas de Salud | ||
| Distribuidores de Suministros Médicos | ||
| Proveedores de Salud y Seguridad Ocupacional | ||
| Farmacias Minoristas y Comercio Minorista Médico | ||
| Canales de Comercio Electrónico y en Línea de Marca Propia | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del mercado de dispositivos de protección auditiva en 2031?
El valor de pronóstico es de 1,39 mil millones de USD en 2031, aumentando desde 0,91 mil millones de USD en 2026 a una CAGR del 8,76%.
¿Qué producto de protección auditiva se utiliza más ampliamente en entornos sanitarios?
Los tapones para los oídos lideraron el segmento de productos con una participación del 42,56% en 2025, respaldados por las prácticas de uso desechable en entornos sensibles a las infecciones.
¿Por qué los dispositivos de protección auditiva activos están ganando uso en los hospitales?
Los productos activos pueden reducir el sonido nocivo mientras ayudan a los usuarios a mantener la percepción del habla y las alarmas. Se proyecta que crezcan a una CAGR del 10,7% hasta 2031.
¿Qué aplicación sanitaria está creciendo más rápidamente para los dispositivos de protección auditiva?
Los servicios de urgencias y los centros de trauma son la aplicación de más rápido crecimiento, con una CAGR del 11,76% esperada hasta 2031.
¿Qué región tiene la mayor demanda de dispositivos de protección auditiva?
América del Norte lideró con el 43,54% de los ingresos globales en 2025, respaldada por los requisitos establecidos de seguridad laboral y la infraestructura clínica.
¿Cómo adquieren los hospitales los dispositivos de protección auditiva?
La adquisición directa por parte de hospitales y sistemas de salud lideró con una participación del 39,65% en 2025, mientras que se espera que las organizaciones de compras en grupo crezcan a una CAGR del 11,4% hasta 2031.
Última actualización de la página el:



