
Marktgröße und Marktanteil für Gehörschutzgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.76 % |
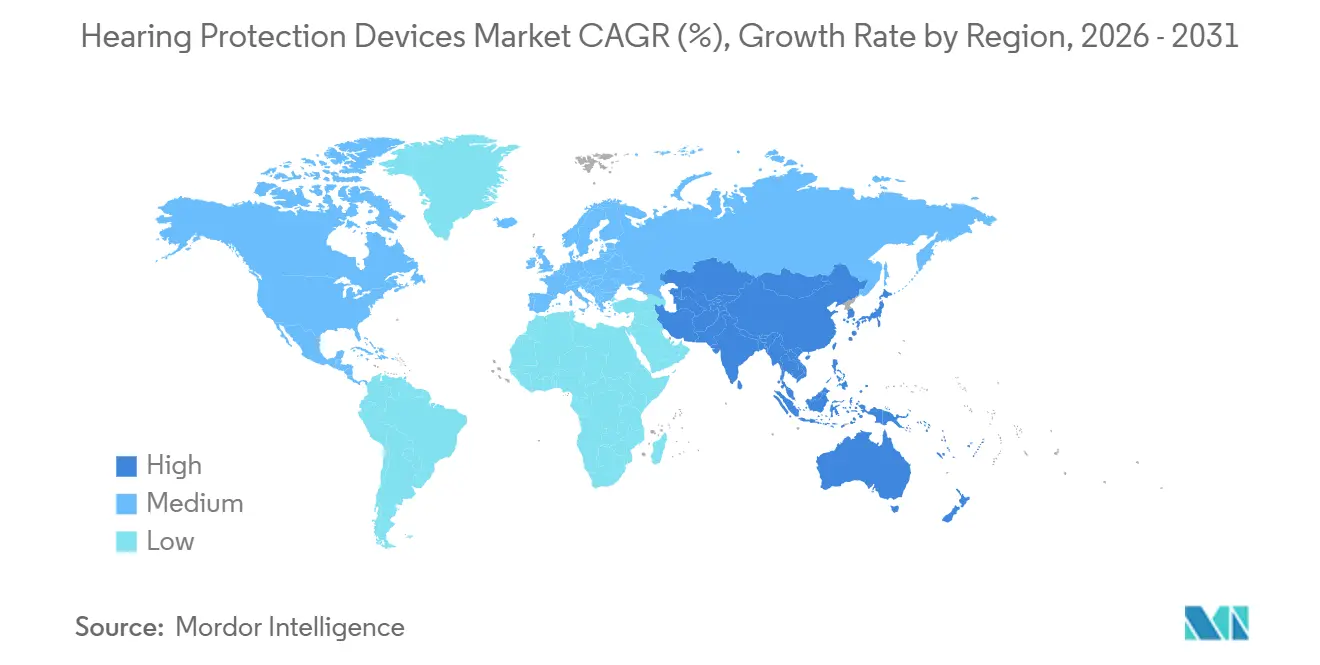
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
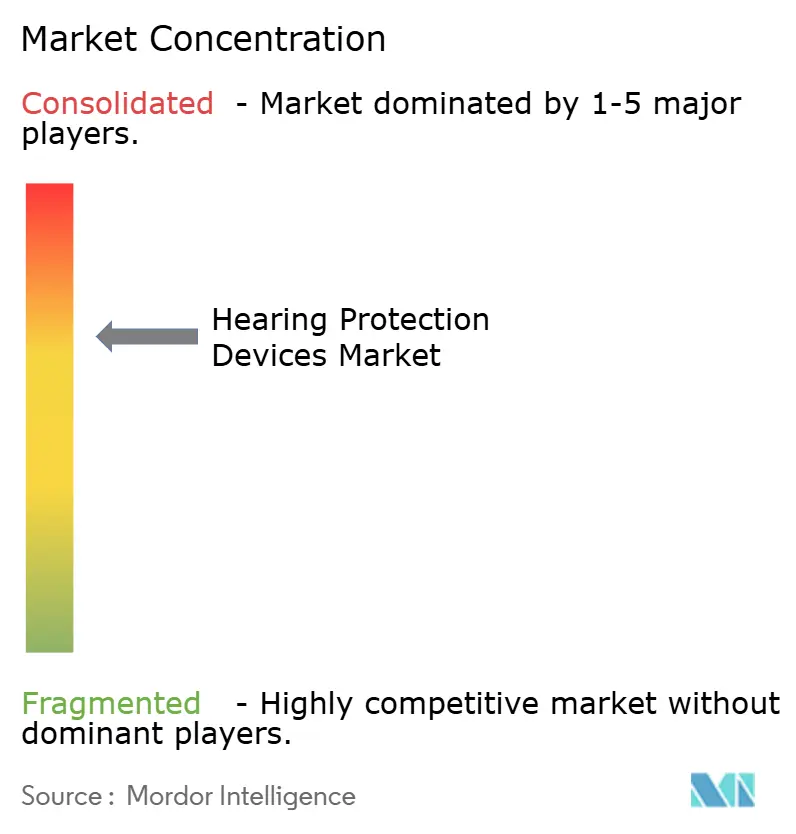
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gehörschutzgeräte von Mordor Intelligence
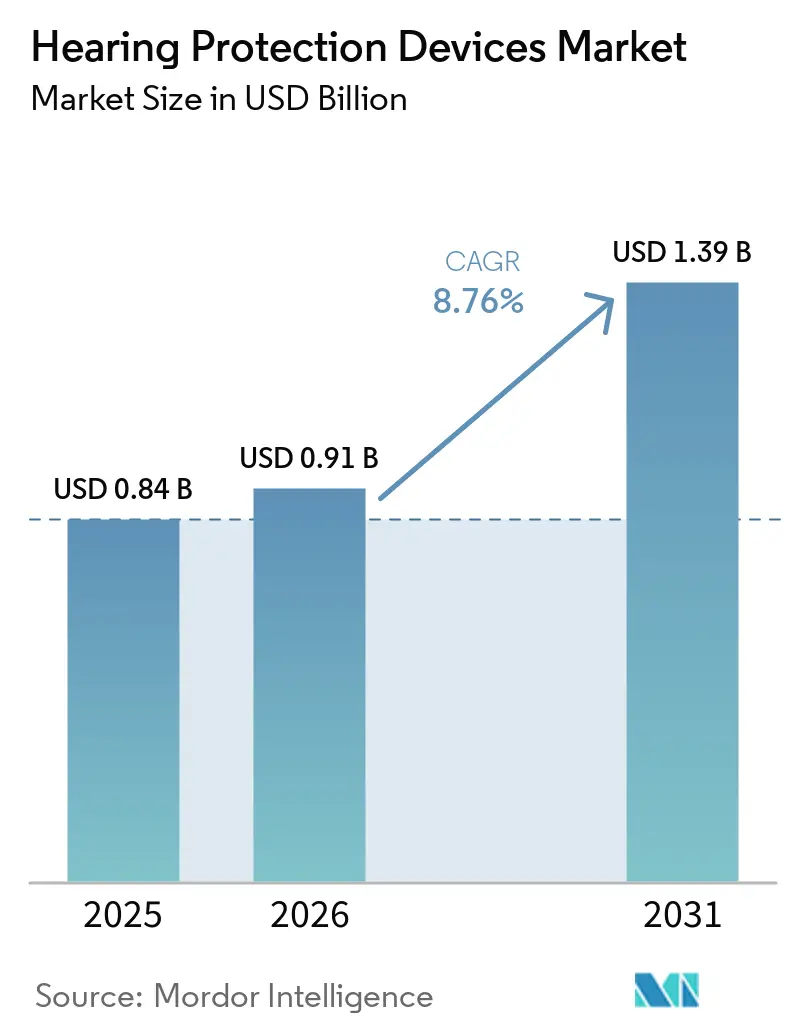
Die Marktgröße für Gehörschutzgeräte wurde im Jahr 2025 auf 0,84 Milliarden USD geschätzt und wird voraussichtlich von 0,91 Milliarden USD im Jahr 2026 auf 1,39 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,76 % während des Prognosezeitraums (2026–2031).
Der Markt bedient Gesundheitsumgebungen, in denen Personal in der Nähe von Bildgebungsgeräten, Zahninstrumenten, Transportfahrzeugen und chirurgischen Aktivitäten tätig ist. Zu diesen Umgebungen gehören Operationssäle, Radiologieabteilungen, Notaufnahmen und neonatale Intensivstationen, in denen das Personal während seiner Schichten wiederholter Schallexposition ausgesetzt sein kann und die klinische Verantwortlichkeit die Beschaffungsentscheidungen direkt beeinflusst. Krankenhäuser integrieren zunehmend Arbeitssicherheit, Infektionskontrolle und die Fähigkeit, Sprache und Alarme zu hören, in ihre Beschaffungsstrategien für Gehörschutz. Dementsprechend bewerten Käufer die Produktkompatibilität mit Masken, Stethoskopen und Kommunikationsgeräten, anstatt Gehörschutz als Standardkauf zu betrachten.
Die Ersatznachfrage bleibt stabil, da Einwegprodukte den Anforderungen der Infektionskontrolle in vielen klinischen Einrichtungen entsprechen. Die Nachfrage ist besonders bedeutend in Radiologieabteilungen, Zahnarztpraxen und ambulanten Operationszentren, wo begrenzte Aufbereitungskapazitäten und wechselndes Personal einen Bedarf an konsistenter Produktverfügbarkeit schaffen. Aktive Produkte stellen eine höherwertige Lösung für Teams dar, die Gehörschutz benötigen, ohne das Bewusstsein für klinische Signale zu beeinträchtigen. Ihre Relevanz ist besonders hoch in der Notfall- und Komplexversorgung, wo das Personal Patientenalarme, verbale Anweisungen und andere kritische akustische Hinweise unterscheiden muss. Der Ausbau der Gesundheitsinfrastruktur im asiatisch-pazifischen Raum erhöht die Anzahl der Einrichtungen, die formelle Gehörerhaltungsprogramme und Schutzausrüstung benötigen. Einkaufsgemeinschaften und direkte Krankenhausverträge bieten Lieferanten unterschiedliche Zugangswege zu diesen Einrichtungen.
Wichtigste Erkenntnisse des Berichts
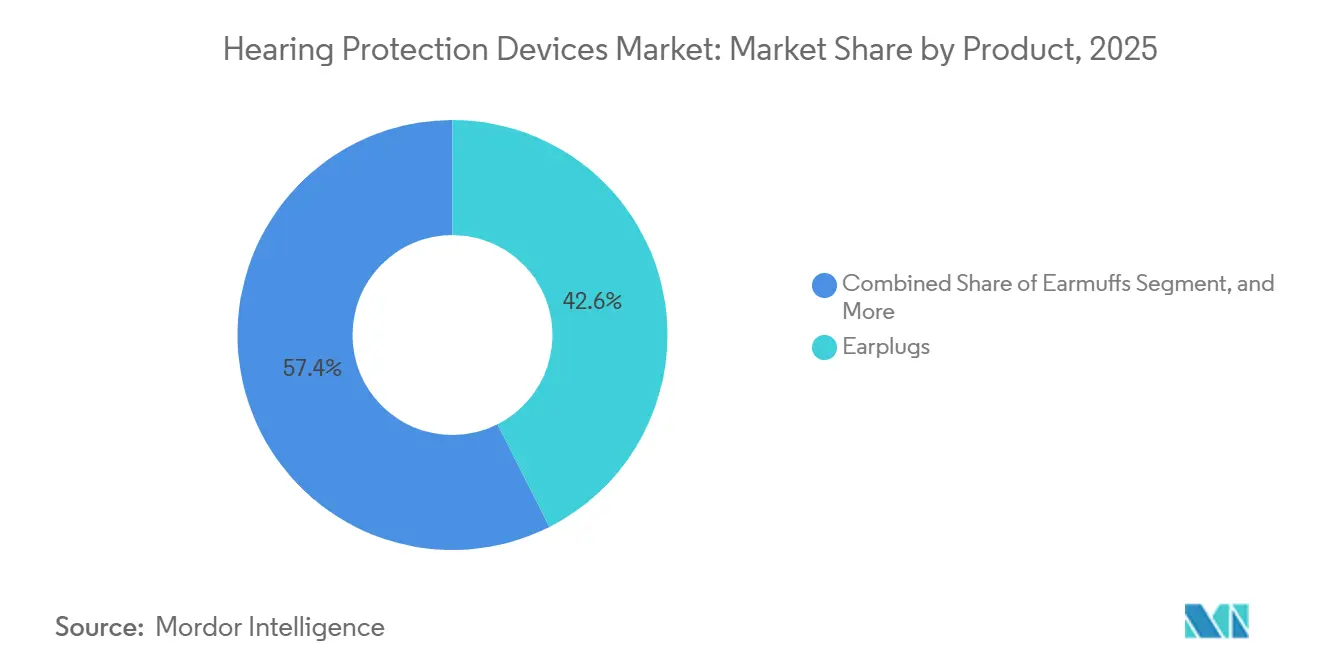
- Nach Produkt hielten Ohrstöpsel im Jahr 2025 einen Marktanteil von 42,6 % am Markt für Gehörschutzgeräte, während Gehörschutzbügel und Kanalstöpsel bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen werden.
- Nach Schutztechnologie hielten passive Geräte im Jahr 2025 einen Marktanteil von 68,5 % am Markt für Gehörschutzgeräte, während aktive Geräte bis 2031 voraussichtlich mit einer CAGR von 10,7 % wachsen werden.
- Nach Formfaktor hielten Im-Ohr-Geräte im Jahr 2025 einen Segmentanteil von 45,7 %, während Über-Ohr-Geräte bis 2031 voraussichtlich mit einer CAGR von 0,5 % wachsen werden.
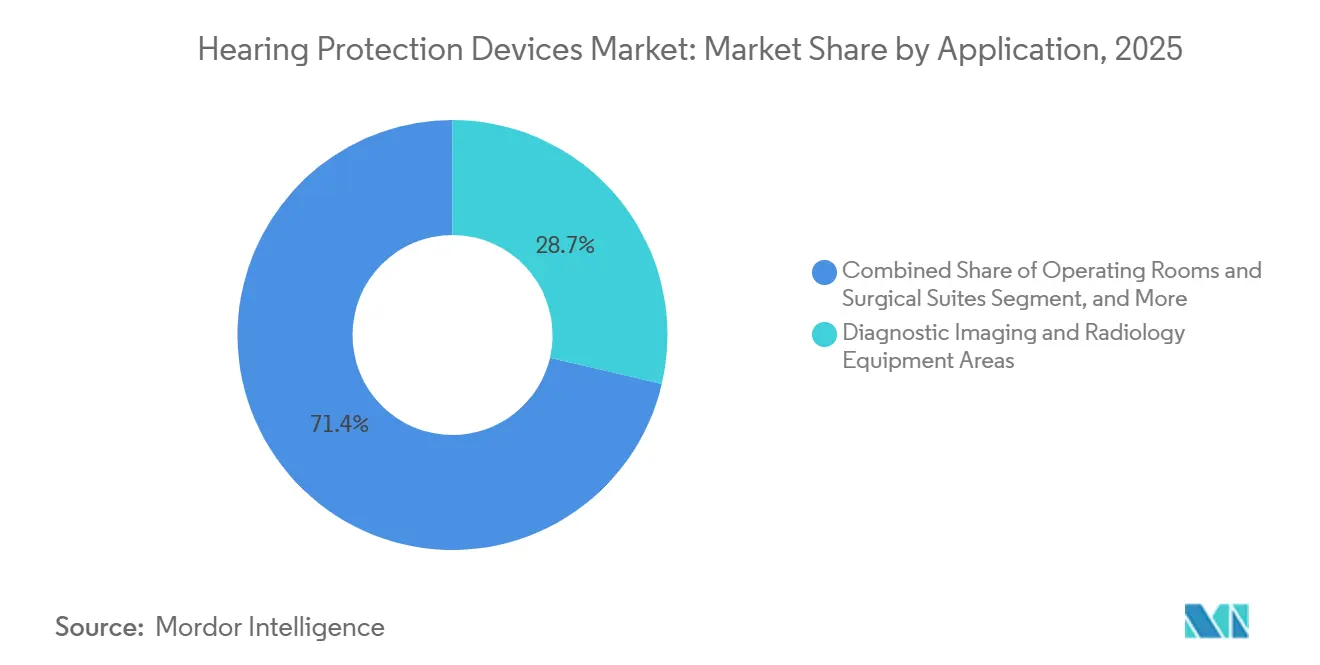
- Nach Anwendung hielten die Bereiche diagnostische Bildgebung und Radiologiegeräte im Jahr 2025 einen Segmentanteil von 28,7 %, während Notaufnahmen und Traumazentren bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Vertriebskanal hielt die direkte Beschaffung durch Krankenhäuser und Gesundheitssysteme im Jahr 2025 einen Segmentanteil von 39,7 %, während Einkaufsgemeinschaften bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,5 % am globalen Umsatz, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Lärmbelastung in Krankenhäusern und klinischen Einrichtungen | +2.50% | Global, mit höchster Intensität in Nordamerika und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Berufliche Gehörerhaltungsprogramme für Beschäftigte im Gesundheitswesen | +1.80% | Nordamerika und Europa, mit Wachstum in Asien-Pazifik und Naher Osten | Mittelfristig (2–4 Jahre) |
| Ausbau der Infrastruktur für diagnostische Bildgebung, Zahnmedizin und Chirurgie | +1.50% | Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kommunikationserhaltenden Schutzlösungen in klinischen Arbeitsabläufen | +1.20% | Global, konzentriert in fortgeschrittenen Chirurgie- und Intensivpflegeumgebungen | Langfristig (≥ 4 Jahre) |
| Wachstum individuell angepasster und wiederverwendbarer Schutzlösungen für lange Schichten | +1% | Nordamerika und Europa, mit aufkommender Nachfrage in privaten Krankenhäusern im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Lärmkontrolle in neonatalen und intensivmedizinischen Umgebungen | +0.80% | Nordamerika und Europa, mit Adoptionspotenzial in fortgeschrittenen Krankenhäusern im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Lärmbelastung in Krankenhäusern und klinischen Einrichtungen
Lärmbelastung in Krankenhäusern ist ein zunehmend wichtiges Thema der Arbeitssicherheit, wobei klinische Belege auf anhaltende Schallpegel und scharfe Lärmspitzen hinweisen. Lärmpegel auf Intensivstationen liegen häufig zwischen 60 und 70 dB(A), während Spitzenpegel in der zitierten Kohortenstudie 90 dB(A) überschritten. Diese Pegel übertreffen die Empfehlung der Weltgesundheitsorganisation von 35 dB(A) für Behandlungs- und Erholungsräume. Eine Studie eines universitären Zahnkrankenhauses aus dem Jahr 2026 stellte bei 30,4 % des Zahnpersonals Hörverluste fest und verknüpfte die klinische Lärmbelastung mit einem arbeitsmedizinischen Ergebnis. Infolgedessen könnten Krankenhäuser Gehörschutz zunehmend als Anforderung des Risikomanagements für die Belegschaft positionieren und nicht als optionalen Versorgungsartikel. Dies unterstützt die wiederkehrende Beschaffung und schafft eine klare Wachstumschance für den Markt für Gehörschutzgeräte in Hochbelastungsumgebungen, da Krankenhausmanager Entscheidungen über Schutzausrüstung mit audiometrischen Ergebnissen, Mitarbeiterbindung und den Betriebskosten vermeidbarer Hörschäden verknüpfen können.
Berufliche Gehörerhaltungsprogramme für Beschäftigte im Gesundheitswesen
Die OSHA verpflichtet Arbeitgeber in der Allgemeinindustrie, einschließlich Gesundheitsdienstleister, ein Gehörerhaltungsprogramm einzuführen, wenn Arbeitnehmer einem 8-Stunden-zeitgewichteten Durchschnitt von 85 dBA oder mehr ausgesetzt sind. Das Programm umfasst Lärmüberwachung, jährliche Audiometrie und die Bereitstellung persönlicher Schutzausrüstung. Im Januar 2025 aktualisierte NIOSH seine Leitlinien und empfahl individuelle quantitative Anpassungstests, um das tatsächlich erhaltene Schutzniveau jedes Arbeitnehmers zu messen. Diese Leitlinie verringert die Abhängigkeit von der aufgedruckten Schallpegelminderung als Ersatz für die reale Passform. Gesundheitseinrichtungen können Anpassungstests nutzen, um unzureichende Abdichtungen zu identifizieren und Geräte auszuwählen, die den individuellen Benutzeranforderungen entsprechen. Dieser Ansatz kann die Nachfrage von generischen Einweg-Ohrstöpseln hin zu anatomisch gestalteten und testbaren Produkten verlagern. Er stärkt auch den Compliance-Fall für höherwertige Formate im Markt für Gehörschutzgeräte, insbesondere bei Einrichtungen, die eine dokumentierte Passform und Leistung über verschiedene Ohrformen, Berufsrollen und Kombinationen klinischer Schutzausrüstung hinweg erfordern.
Ausbau der Infrastruktur für diagnostische Bildgebung, Zahnmedizin und Chirurgie
Der Ausbau von Bildgebungsräumen, Zahnarztpraxen und chirurgischen Einrichtungen erhöht die Anzahl der Arbeitsbereiche, in denen Mitarbeiter möglicherweise Gehörschutz benötigen. Jede MRT-Suite, jeder CT-Raum und jede Zahnarztpraxis erzeugt während ihrer Betriebslebensdauer kontinuierlich gerätebezogenen Lärm. Zahninstrumente können hochfrequente Töne über 4.000 Hz erzeugen, was einen spezifischen Bedarf an Produkten schafft, die das Sprachbewusstsein erhalten und gleichzeitig ausgewählte Frequenzen filtern. Ein dynamischer Ohrstöpsel-Prototyp für Zahnpersonal aus dem Jahr 2025 lieferte eine 13-dB-Sprachfrequenzverstärkung bei gleichzeitiger Dämpfung hochfrequenter Instrumentengeräusche. Diese Produktentwicklung verdeutlicht, wie sich klinische Anforderungen von standardmäßigen industriellen Anwendungen unterscheiden. Folglich bieten Gesundheitsbau und Geräteaufrüstungen im asiatisch-pazifischen Raum eine adressierbare Wachstumschance für den Markt für Gehörschutzgeräte, da der Bedarf an Mitarbeiterschutz beginnt, wenn neue Geräte in Betrieb genommen werden, und während ihrer gesamten Nutzungsdauer anhält.
Nachfrage nach kommunikationserhaltenden Schutzlösungen in klinischen Arbeitsabläufen
Klinisches Personal muss Kollegen, Alarme und Patientenhinweise hören, während es schädliche Schallbelastung reduziert. Obwohl passive Produkte den Lärmpegel senken können, können sie auch das Bewusstsein für kritische Signale in der Akutversorgung einschränken. Eine Studie aus dem Jahr 2026 über intelligenten Gehörschutz berichtete über niedrigere chirurgische Arbeitsbelastungswerte als bei passiven Schalldämpfungsbedingungen, mit mittleren SURG-TLX-Werten von 43 bzw. 55[1]Frontiers in Digital Health, "Messung und Reduzierung von Stress beim chirurgischen Personal in einer realistischen Operationssaalumgebung mittels EDA-Überwachung und intelligentem Gehörschutz," Frontiers in Digital Health, frontiersin.org. Dieser Befund unterstützt den Einsatz aktiver Systeme in kommunikationsintensiven klinischen Umgebungen. Sensear gibt an, dass seine SENS-Technologie die Im-Ohr-Ausgabe auf 82 dB(A) begrenzt und dabei die Sprachverständlichkeit in lauten Umgebungen aufrechterhält. Tertiäre Krankenhäuser mit umfangreicher chirurgischer und intensivmedizinischer Tätigkeit werden diese Systeme wahrscheinlich früher einführen als kleinere Einrichtungen, da ihre Pflegeteams kommunikationsintensivere Eingriffe durchführen und einen größeren Bedarf haben, Lärmkontrolle mit kontinuierlichem Situationsbewusstsein in Einklang zu bringen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Infektionskontrolle und Aufbereitung | -1.20% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kompatibilitätsbeschränkungen mit Stethoskopen, Masken, Headsets und anderer persönlicher Schutzausrüstung | -0.90% | Global, insbesondere in chirurgischen und Notfallumgebungen | Mittelfristig (2–4 Jahre) |
| Begrenzte gesundheitsspezifische Beschaffungsstandards und Bewusstsein | -0.70% | Asien-Pazifik, Naher Osten, Afrika und kleinere Gesundheitseinrichtungen weltweit | Mittelfristig (2–4 Jahre) |
| Risiko der Maskierung klinischer Alarme und Patientensprache | -0.80% | Global, mit größter Relevanz in Operationssälen, Notaufnahmen und Intensivpflegeeinheiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Infektionskontrolle und Aufbereitung
Wiederverwendbare Produkte können in klinischen Umgebungen eine größere Infektionskontrollbelastung verursachen als in industriellen Arbeitsplätzen. Individuell geformte und mehrteilige Geräte erfordern eine Desinfektion zwischen Benutzern oder Schichten, während wiederholte chemische Einwirkung bestimmte elastomere Materialien beeinträchtigen kann. Die überarbeiteten Infektionspräventionsmaterialien der Joint Commission erfordern schriftliche Richtlinien für wiederverwendbare persönliche Schutzausrüstung und dokumentierte Reinigungsverfahren, die den Herstelleranweisungen folgen[2]Frontiers in Digital Health, "Messung und Reduzierung von Stress beim chirurgischen Personal in einer realistischen Operationssaalumgebung mittels EDA-Überwachung und intelligentem Gehörschutz," Frontiers in Digital Health, frontiersin.org. Kleinere klinische Einrichtungen verfügen möglicherweise nicht über die Ressourcen, um eine wiederholte Aufbereitung zu validieren und zu verwalten, was sie dazu veranlasst, Einwegprodukte zu bevorzugen, trotz der längeren Nutzungsdauer hochwertiger wiederverwendbarer Formate. Diese Variation im Kaufverhalten kann das Umsatzwachstum pro Konto für einige Lieferanten im Markt für Gehörschutzgeräte begrenzen. Gesundheitssysteme mit etablierten Aufbereitungsprotokollen können den langfristigen Wert wiederverwendbarer Produkte nutzen, während kleinere Einrichtungen häufig einfachere Einwegalternativen bevorzugen.
Kompatibilitätsbeschränkungen mit Stethoskopen, Masken, Headsets und anderer persönlicher Schutzausrüstung
Beschäftigte im Gesundheitswesen in chirurgischen und Notfallumgebungen müssen möglicherweise gleichzeitig Masken, Augenschutz, Headsets und Gehörschutz tragen. Diese Kombination kann zu physischen Interferenzen führen, die Gerätedichtungen beeinträchtigen und die reale Schalldämpfung verringern. Verfügbare Belege zeigen, dass Schaumstoff-Ohrstöpsel bis zu 30 % bis 50 % ihrer Schallpegelminderung verlieren können, wenn ein Gesichtsschutz-Stirnband die Abdichtung stört. Eine Studie eines Zahnkrankenhauses aus dem Jahr 2026 stellte fest, dass technisches und Wartungspersonal häufiger Kombinationen aus mehreren persönlichen Schutzausrüstungsartikeln verwendete als klinisches Personal und die höchsten audiometrischen Hörverluste verzeichnete. Bügel- und Nackenbügeldesigns können Interferenzen reduzieren, indem sie bestimmte Stirnbandkontaktpunkte vermeiden. Ihre Kompatibilität mit anderen Geräten unterstützt das schnellere Wachstum, das für Gehörbänder und Gehörgangsschutzkappen erwartet wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Einweg-Ohrstöpsel führen, Gehörgangsschutzkappen gewinnen klinischen BodenOhrstöpsel machten im Jahr 2025 nach Produkt 42,6 % des Marktes für Gehörschutzgeräte aus und sind damit das führende Produktsegment. Einweg-Schaumstoff- und vorgeformte Ohrstöpsel werden in Umgebungen mit hohem Durchsatz weit verbreitet eingesetzt, darunter Radiologieräume, Zahnarztpraxen und ambulante Operationszentren. Diese Formate unterstützen auch Einweg-Infektionsschutzprotokolle in Einrichtungen mit begrenzter Aufbereitungskapazität. Ihre Bekanntheit bei Einkaufsteams und die Möglichkeit, sie in großem Maßstab über große Einrichtungen zu verteilen, stützen die Nachfrage zusätzlich. Kapselgehörschützer bleiben in Transport- und Bildgebungsumgebungen mit hohem Lärmpegel relevant. Ihr größeres Design kann jedoch Unbehagen verursachen, wenn Mitarbeiter gleichzeitig Masken, Schutzbrillen oder Kommunikations-Headsets tragen. Ohrstöpsel mit gleichmäßiger Dämpfung bedienen ein kleineres Premiumsegment, in dem Kliniker effektiv mit Patienten und Kollegen kommunizieren müssen. Zahn- und Audiologiepraxen haben einen stärkeren Bedarf an diesen Produkten, da Kommunikation ein wesentlicher Bestandteil der Behandlung ist. Ein Prototyp eines dynamischen Ohrstöpsels demonstrierte im Jahr 2025, dass die Produktentwicklung eine Hochfrequenzdämpfung mit Verstärkung bei Sprachfrequenzen kombinieren kann. Diese Fähigkeit unterstützt eine spezialisierte Produktpositionierung anstelle eines standardisierten Angebots für alle klinischen Standorte.
Gehörschutzbügel und Kanalstöpsel werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,5 % wachsen und stellen damit die schnellste Wachstumsrate innerhalb der Produktkategorie dar. Halbeingesetzte Kanalstöpsel sitzen außerhalb des Gehörgangs und reduzieren potenzielle Interferenzen mit Masken und Stethoskopen. Dieses Design kommt Mitarbeitern zugute, die häufig zwischen lauten und ruhigen Räumen wechseln, und reduziert die Notwendigkeit, tief sitzende Ohrstöpsel bei kurzen klinischen Aufgaben ein- und auszusetzen. Ihre Kompatibilität mit PSA-Konfigurationen bietet einen praktischen Vorteil in Operationssälen und Notaufnahmen. Kapselgehörschützer bieten weiterhin Mehrwert in Umgebungen, in denen der Lärmpegel den praktischen Dämpfungsbereich bestimmter kleiner Im-Ohr-Produkte übersteigt. Die Produktauswahl hängt daher von der Quelle, Dauer und dem Muster der Schallexposition ab. Der Markt für Gehörschutzgeräte profitiert, wenn Lieferanten Formate anbieten, die sowohl Lärmschutzanforderungen als auch klinische Arbeitsabläufe berücksichtigen. Die Produktkategorie hält auch eine Balance zwischen kostengünstigen Einwegprodukten und wiederverwendbaren Spezialgeräten aufrecht, sodass Einkaufsteams die Produktauswahl an Schichtdauer, erwarteter Exposition, Reinigungsmöglichkeiten und dem Bedarf an wiederholter Kommunikation während der Pflege ausrichten können. Diese Balance spiegelt die unterschiedlichen Budgets und Infektionsschutzprozesse in Gesundheitseinrichtungen wider.


Nach Schutztechnologie:
Passive Formate dominieren, aktive Systeme definieren den zukünftigen WertPassive Geräte machten im Jahr 2025 68,5 % des Schutztechnologiesegments aus. Ihre Führungsposition spiegelt eine lange Beschaffungsgeschichte, vertraute Preisstrukturen und hohe jährliche Volumina an Einwegeinheiten wider. Krankenhäuser können passive Ohrstöpsel und Kapselgehörschützer über etablierte Sicherheits- und Versorgungskanäle beschaffen. Diese Geräte bleiben in Umgebungen geeignet, in denen klare Kommunikation und Alarmerkennung weniger kritisch sind. Ihre niedrigen Stückkosten unterstützen auch eine breite Verteilung in Einrichtungen. Passive Dämpfung kann jedoch dazu führen, dass Alarme, gesprochene Anweisungen und andere klinische Signale schwerer zu erkennen sind. Diese Einschränkung ist besonders wichtig in Operationssälen, Intensivstationen und Notfallumgebungen. Eine Überprüfung im Jahr 2025 identifizierte Alarmermüdung als ein Patientensicherheitsproblem, das durch die Schwierigkeit geprägt wird, relevante Alarme von anderen Geräuschen zu unterscheiden. Klinische Governance-Teams können daher die Alarmsignalintegrität bei der Auswahl von Gehörschutz berücksichtigen. Dieser Faktor erhält die Bedeutung passiver Produkte aufrecht, schränkt jedoch ihre Eignung für alle hochakuten Arbeitsabläufe ein.
Aktive Geräte werden voraussichtlich bis 2031 mit einer CAGR von 10,7 % wachsen, der schnellsten Rate in der Schutztechnologiekategorie. Diese Produkte dämpfen selektiv schädliche Geräusche, während ausgewählte Sprachfrequenzen und Alarmhinweise hörbar bleiben. Aktive Systeme haben einen kleineren Anteil am Markt für Gehörschutzgeräte als passive Formate, aber ihre klinische Relevanz nimmt zu. Eine für 2026 erwartete chirurgische Studie verknüpft intelligenten Gehörschutz mit einer geringeren berichteten Arbeitsbelastung als passive Schalldämpfungsbedingungen. Aktive Systeme können Patientensicherheit, Arbeitssicherheit und Kommunikationsziele in einer einzigen Kaufentscheidung unterstützen. Eine für Juli 2026 erwartete FDA-Maßnahme soll eine Klasse-II-Klassifizierung für aktive Geräuschdämpfungssysteme für Säuglingsinkubatoren gemäß 21 CFR 880.5405 einführen[3]U.S. Food and Drug Administration, "Aktives Geräuschdämpfungssystem für Säuglingsinkubatoren, Abschlussverfügung," Federal Register, govinfo.gov. Diese Klassifizierung würde einen regulatorischen Weg für das Lärmmanagement auf Patientenebene in der Neonatologie schaffen. Sie identifiziert auch einen spezialisierten Technologiebereich jenseits des mitarbeiterzentrierten Gehörschutzes. Die Technologiekategorie wird daher voraussichtlich durch klinische Anwendungen an Wert gewinnen, die kontrollierten Schall statt einfacher Dämpfung erfordern, da klinische Ziele den Schutz von Mitarbeitern bei gleichzeitiger Wahrung der Patientensicherheit, Kommunikationsqualität und angemessener Alarmbewusstheit umfassen können.
Nach Formfaktor:
Im-Ohr-Formate führen; Über-Ohr-Geräte verankern Hochlärm-TeilsegmenteIm-Ohr-Produkte machten im Jahr 2025 45,7 % des Formfaktorsegments aus. Schaumstoff-Ohrstöpsel, vorgeformte Ohrstöpsel und individuelle Otoplastiken bilden einen erheblichen Anteil dieses Volumens. Ihr flaches Design unterstützt die Verwendung mit Gesichtsmasken und anderen klinischen Kleidungsstücken. Einweg-Im-Ohr-Produkte entsprechen auch den Beschaffungspraktiken infektionssensitiver Einrichtungen. Radiologie-, Zahn- und allgemeine klinische Umgebungen können diese Produkte verwenden, ohne erhebliches Gewicht oder Wärme hinzuzufügen. Individuelle Otoplastiken nehmen eine kleinere, höherwertige Position innerhalb dieser Gruppe ein. Audiologen, Zahnchirurgen und leitende klinische Mitarbeiter können diese Geräte für die langfristige Gehörerhaltung auswählen. Individuelle Anpasstests können den Mehrwert für maßgefertigte oder anatomisch optimierte Formate stärken. NIOSH-Empfehlungen aus dem Jahr 2025 konzentrierten sich auf quantitative Tests des tatsächlichen Schutzes anstelle der angenommenen Etikettenleistung. Dieser Ansatz kann den Umsatz pro Einheit steigern, auch wenn das Gesamtvolumenwachstum moderat bleibt. Die Im-Ohr-Kategorie wird voraussichtlich ihre Rolle als Standardwahl für viele routinemäßige klinische Anwendungen behalten.
Über-Ohr-Geräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 0,5 % wachsen. Obwohl das Wachstum langsamer ist, bleiben diese Geräte in Umgebungen mit hohem Impulslärm notwendig. Ambulanz- und Hubschraubertransporte können Expositionsniveaus erzeugen, die eine stärkere Abdeckung erfordern, als bestimmte Im-Ohr-Optionen bieten. Helmintegrierte Produkte spielen auch eine Rolle beim Traumatransport. Nackenbügel- und Bügelgeräte bieten eine Zwischenlösung für Mitarbeiter, die zwischen Schallumgebungen wechseln, und können einfacher zu entfernen und zu ersetzen sein als bestimmte herkömmliche Designs. Komfort, Wärme und Interferenzen mit anderer PSA schränken die breitere Akzeptanz von Über-Ohr-Formaten in Krankenhäusern ein. Der Formfaktor ist daher sowohl eine Arbeitsablauf- als auch eine Schutzüberlegung. Die Gehörschutzgeräteindustrie muss mehrere Trageformen unterstützen. Der Produktmix wird weiterhin davon abhängen, ob Mitarbeiter Mobilität, Kommunikation, hohe Dämpfung oder wiederholten Kurzzeiteinsatz benötigen. Infolgedessen kann kein einzelner Formfaktor alle Anforderungen in Bildgebungs-, Transport-, Zahn-, chirurgischen und allgemeinen klinischen Umgebungen erfüllen.
Nach Anwendung:
Radiologie führt das Volumen an; Notfallumgebungen treiben das WachstumDie Bereiche diagnostische Bildgebung und Radiologiegeräte machten im Jahr 2025 28,7 % des Anwendungssegments aus. Der Lärm von MRT-Scannern kann je nach Pulssequenz und Feldstärke 82 bis 118 dB SPL erreichen. Diese Schallpegel machen Gehörschutz zu einer Standardanforderung im Rahmen vieler institutioneller Verfahren. Bildgebungsabteilungen verfügen auch über eine konsistente Mitarbeiterbasis, die wiederholtem Lärm ausgesetzt ist, was die wiederkehrende Nachfrage nach Einweg- und wiederverwendbaren Produkten unterstützt. CT-Räume, MRT-Räume und verwandte Arbeitsbereiche bleiben zentral für das Anwendungsvolumen. Operationssäle stellen eine weitere wichtige Anwendung dar, da klinisches Personal während der Eingriffe kommunizieren muss. Ihre Anforderungen können aktive Formate begünstigen, die das Gehör schützen, ohne kritische Hinweise zu blockieren. Der große Anwendungsanteil unterstreicht die Bedeutung der installierten Bildgebungsinfrastruktur für den Markt für Gehörschutzgeräte, da diese Abteilungen wiederkehrende Nachfrage von einer stabilen Mitarbeiterbasis generieren, die im Rahmen ihrer regulären Aufgaben mit Scannern arbeitet. Diese Infrastruktur unterstützt auch eine stabile Basis institutioneller Beschaffung in reifen Krankenhaussystemen.
Notaufnahmen und Traumazentren werden voraussichtlich bis 2031 mit einer CAGR von 11,8 % wachsen. Die Akustik von Ambulanzflotten, Hubschrauberaktivitäten und belebten Traumabereichen schafft für das Personal unterschiedliche Schallumgebungen. Vorliegende Belege zeigen, dass Ambulanz- und Hubschrauberlärm häufig 95 dB(A) übersteigt. Notaufnahmen sind auch auf schnelle verbale Koordination angewiesen, was den Wert von Geräten erhöht, die die Kommunikation erhalten. Eine Krankenhausstudie aus dem Jahr 2025 verzeichnete die höchsten mittleren Schallpegel und Spitzenlärmereigniszahlen in Apotheken- und Notaufnahmebereichen. Der gemessene Durchschnittsbereich in diesen Bereichen wird voraussichtlich 75 bis 78 dB(A) betragen. Ambulanz- und Patientenbeförderungsdienste bleiben kleinere Anwendungen, gewinnen jedoch an Aufmerksamkeit, da Arbeitgeber betriebliche Gesundheitsprogramme formalisieren. Operationssäle nehmen eine strategisch wichtige Mittelposition ein, da sowohl der Personalschutz als auch die Alarmbewusstheit kritisch sind. Patientenorientierte neonatale Produkte erweitern auch die Grenzen der Anwendungskategorie. Die für 2026 erwartete FDA-Klassifizierung für Geräuschdämpfung in Säuglingsinkubatoren unterstützt diesen aufkommenden Anwendungsfall auf Patientenebene.
Nach Vertriebskanal:
Direkte Beschaffung verankert das Volumen; Einkaufsgemeinschaften gewinnen an EinflussDie direkte Beschaffung durch Krankenhäuser und Gesundheitssysteme machte im Jahr 2025 39,7 % des Vertriebskanalsegments aus. Große integrierte Systeme verhandeln häufig direkt Lieferantenverträge und verwalten Lieferketten zentral. Diese Struktur gibt Beziehungen auf Einrichtungsebene eine starke Rolle beim Volumeneinkauf. Lieferanten können über diesen Kanal mit Teams für Arbeitsmedizin, Infektionsschutz und Wertanalyse in Kontakt treten. Direktverträge können auch Produkttests und Anpasstestprogramme unterstützen. Der Kanal ist besonders wichtig, wenn Einrichtungen eine maßgeschneiderte Mischung aus Einweg-, Wiederverwendungs- und aktiven Geräten benötigen. Er ermöglicht die Produktauswahl basierend auf dem klinischen Umfeld anstelle eines einzigen standardisierten Artikels. Medizinische Versorgungshändler und Arbeitsmedizindienstleister bedienen viele kleinere Einrichtungen. Apotheken im Einzelhandel und E-Commerce-Kanäle erreichen auch einzelne Gesundheitsfachkräfte und kleinere Praxen. Die direkte Beschaffung bleibt daher der zuverlässigste Volumenkanal im Markt für Gehörschutzgeräte.
Geografische Analyse
Markt für Gehörschutzgeräte in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 43,5 % am globalen Umsatz ausmachen und damit den führenden regionalen Anteil am Markt für Gehörschutzgeräte repräsentieren. Die OSHA-Anforderungen stützen die Nachfrage unter Beschäftigten im Gesundheitswesen, die Lärmexpositionsschwellenwerte erreichen, während die NIOSH-Leitlinien für 2025 voraussichtlich individuelle quantitative Anpassungstests empfehlen werden. Die Vereinigten Staaten treiben einen erheblichen Anteil der regionalen Nachfrage durch ihre Infrastruktur in der Bildgebung, Chirurgie und Notfallversorgung an. Kanada orientiert sich zunehmend an vergleichbaren arbeitsmedizinischen Praktiken, während Mexiko durch die Expansion privater Krankenhäuser zur Nachfrage beiträgt. Eine für Januar 2026 geplante Studie unter Krankenhausbeschäftigten soll eine Prävalenz von Hörverlust zwischen 9 % nach den OSHA-Kriterien für Standard-Hörschwellenverschiebung und 46 % nach den Kriterien der ISO 7029:2017 ausweisen.
Markt für Gehörschutzgeräte in Europa
Europa stellt den zweitgrößten regionalen Markt in der Angebotsanalyse dar, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Die EU-Richtlinie 2003/10/EG schreibt ein strukturiertes Management von Lärmexpositionsrisiken vor und betont die Risikobewertung vor der Auswahl persönlicher Schutzausrüstung (PSA). Diese Anforderungen stützen die Nachfrage nach Überwachung, Audiometrie, Anpassungstests und Gehörschutzgeräten in entwickelten Gesundheitssystemen. Der Nationale Gesundheitsdienst des Vereinigten Königreichs fungiert als bedeutender institutioneller Käufer, während Modernisierungen klinischer Einrichtungen die Nachfrage in Spanien und Italien stützen.
Markt für Gehörschutzgeräte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,6 % wachsen, was die höchste regionale Wachstumsrate in der bereitgestellten Prognose darstellt. China und Indien erzeugen einen erheblichen Anteil der inkrementellen Nachfrage durch Investitionen in Gesundheitskapazitäten und Ausrüstung. Gemäß dem Quellmaterial verfügte China über 38.710 Krankenhäuser und mehr als 1,04 Millionen ambulante und primärmedizinische Versorgungszentren. Japan und Südkorea halten die Nachfrage durch ausgereifte Gesundheitsstandards aufrecht, während Australien und Südostasien expandierende Märkte darstellen. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Märkte, wobei das Wachstum mit Gesundheitsinvestitionen und dem Ausbau der arbeitsmedizinischen Infrastruktur verknüpft ist.

Wettbewerbslandschaft
Der Markt für Gehörschutzgeräte ist mäßig fragmentiert. 3M, Honeywell International und MSA Safety sind führende Marktteilnehmer, unterstützt durch breite Produktportfolios und etablierte institutionelle Beziehungen. Ihre Marktposition basiert auf Produktbreite, Compliance-Dokumentation und Erfahrung in der Zusammenarbeit mit Krankenhaus-Infektionsschutz- und Arbeitsmedizinteams. Die vorliegende Analyse gibt den kombinierten Marktanteil der führenden Anbieter nicht an. Moldex-Metric, uvex group, Delta Plus Group und Sensear bilden ein differenziertes zweites Segment. Moldex-Metric wird mit unabhängiger Verifizierung der Geräuschminderungsbewertung assoziiert, uvex group mit europäischer Sicherheitszertifizierung und Sensear mit kommunikationserhaltendem Gehörschutz.
Sensears SENS-Technologie begrenzt die Im-Ohr-Ausgabe auf 82 dB(A) und erhält gleichzeitig die Sprachverständlichkeit in lauten Umgebungen. Im Jahr 2025 formalisierten Sensear und Dräger eine Integrationskooperation, die Kommunikationsprodukte und motorbetriebene luftreinigende Atemschutzgeräte umfasst. Im Juli 2026 legte die FDA eine Klasse-II-Klassifizierung für aktive Geräuschdämpfungssysteme für Säuglingsinkubatoren gemäß 21 CFR 880.5405 fest. Diese Maßnahme soll einen definierten regulatorischen Weg für Produkte schaffen, die dem genannten Prädikat im Wesentlichen gleichwertig sind.
ACS Custom, Cotral Lab und Custom Protect Ear konkurrieren durch Audiologistenbeziehungen und Ohrpassstückverarbeitungskapazitäten. Etymotic Research und Alpine Hearing Protection bedienen die Nische der gleichmäßigen Dämpfung in Zahn- und Audiologieumgebungen. Im März 2026 sicherte sich Loop Earplugs 50 Millionen EUR (54,5 Millionen USD) zur Unterstützung von Produktentwicklung, internationaler Expansion und Vertrieb. Im Oktober 2024 stellte 3M den WorkTunes Connect + Solar Hearing Protector vor, der eine Geräuschminderungsbewertung von 26 dB und Solarladefähigkeiten bietet.
Branchenführer für Gehörschutzgeräte
3M
Honeywell International Inc.
Sonova Holding AG
MSA Safety Incorporated
Sensear Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gehörschutzgeräte
- 3M
- ACS Custom
- Alpine Hearing Protection B.V.
- Cotral Lab
- Delta Plus Group
- EAR Inc.
- Etymotic Research, Inc.
- Honeywell International
- Loop Earplugs
- MSA Safety Incorporated
- Moldex-Metric, Inc.
- PIP Global Safety
- Phonak Communications
- QuietOn Oy
- Radians, Inc.
- Sensear Pty Ltd.
- Sonova
- Uvex group

Recent Industry Developments in Markt für Gehörschutzgeräte
- Juli 2026: Die FDA formalisiert die Klasse-II-Klassifizierung für aktive Geräuschdämpfungssysteme für Säuglingsinkubatoren (21 CFR 880.5405), wirksam ab dem 27. Juli 2026. Die im Federal Register veröffentlichte Verfügung ermöglicht es Herstellern, eine 510(k)-Vormarktmeldung für neonatale Geräuschdämpfungsgeräte zu beantragen, die dem Neoasis von Invictus Medical im Wesentlichen gleichwertig sind, und eröffnet damit eine neue Produktkategorie im klinischen Gehörschutz.
- Juli 2025: e3 Diagnostics ist eine Partnerschaft mit Alliant Purchasing GPO eingegangen und bietet damit mehr als 260 Krankenhäusern und 35.000 Anbieterstandorten bevorzugten Preisstatus für diagnostische und gehörbezogene klinische Lösungen.
- Januar 2025: Sensear bringt die eigensicheren Headsets SM1B-IS und SM1B-Ex für gefährliche Umgebungen auf den Markt, ausgestattet mit SENS-Technologie und kabelgebundener Zwei-Wege-Funkkonnektivität.


Globaler Berichtsumfang für den Markt für Gehörschutzgeräte
Gemäß dem Berichtsumfang sind Gehörschutzgeräte Ausrüstungen, die darauf ausgelegt sind, schädliche Lärmbelastung zu reduzieren oder zu blockieren und Hörverlust zu verhindern. Sie umfassen Ohrstöpsel, Gehörschutzkapseln und spezialisierte Gehörschutzkapseln zur Schalldämpfung.
Der Markt für Gehörschutzgeräte ist nach Produkt und Geografie segmentiert. Nach Produkt ist der Markt in Ohrstöpsel, Gehörschutzkapseln, Gehörbänder, Gehörgangsschutzkappen und gleichmäßig dämpfende Ohrstöpsel segmentiert. Nach Schutztechnologie ist der Markt in passive Gehörschutzgeräte und aktive Gehörschutzgeräte segmentiert. Nach Formfaktor ist der Markt in Im-Ohr-Geräte, Über-Ohr-Geräte, helmintegrierte Geräte, Nackenbügel- und Bügelgeräte sowie individuelle otoplastische Geräte segmentiert. Nach Anwendung ist der Markt in Bereiche für diagnostische Bildgebung und Radiologiegeräte, Operationssäle und chirurgische Suiten, Notaufnahmen und Traumazentren, Ambulanz- und Patientenbeförderungsdienste sowie sonstige Anwendungen segmentiert. Nach Vertriebskanal ist der Markt in Einkaufsgemeinschaften, direkte Beschaffung durch Krankenhäuser und Gesundheitssysteme, medizinische Versorgungshändler, Anbieter von Arbeitsmedizin und Arbeitssicherheit, Apotheken im Einzelhandel und medizinischer Einzelhandel sowie E-Commerce- und markeneignene Online-Kanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Ohrstöpsel |
| Gehörschutzkapseln |
| Gehörbänder und Gehörgangsschutzkappen |
| Gleichmäßig dämpfende Ohrstöpsel |
| Passive Gehörschutzgerte |
| Aktive Gehörschutzgeräte |
| Im-Ohr-Geräte |
| Über-Ohr-Geräte |
| Helmintegrierte Geräte |
| Nackenbügel- und Bügelgeräte |
| Individuelle otoplastische Geräte |
| Bereiche für diagnostische Bildgebung und Radiologiegeräte |
| Operationssäle und chirurgische Suiten |
| Notaufnahmen und Traumazentren |
| Ambulanz- und Patientenbeförderungsdienste |
| Sonstige Anwendungen |
| Einkaufsgemeinschaften |
| Direkte Beschaffung durch Krankenhäuser und Gesundheitssysteme |
| Medizinische Versorgungshändler |
| Anbieter von Arbeitsmedizin und Arbeitssicherheit |
| Apotheken im Einzelhandel und medizinischer Einzelhandel |
| E-Commerce- und markeneignene Online-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Ohrstöpsel | |
| Gehörschutzkapseln | ||
| Gehörbänder und Gehörgangsschutzkappen | ||
| Gleichmäßig dämpfende Ohrstöpsel | ||
| Nach Schutztechnologie | Passive Gehörschutzgerte | |
| Aktive Gehörschutzgeräte | ||
| Nach Formfaktor | Im-Ohr-Geräte | |
| Über-Ohr-Geräte | ||
| Helmintegrierte Geräte | ||
| Nackenbügel- und Bügelgeräte | ||
| Individuelle otoplastische Geräte | ||
| Nach Anwendung | Bereiche für diagnostische Bildgebung und Radiologiegeräte | |
| Operationssäle und chirurgische Suiten | ||
| Notaufnahmen und Traumazentren | ||
| Ambulanz- und Patientenbeförderungsdienste | ||
| Sonstige Anwendungen | ||
| Nach Vertriebskanal | Einkaufsgemeinschaften | |
| Direkte Beschaffung durch Krankenhäuser und Gesundheitssysteme | ||
| Medizinische Versorgungshändler | ||
| Anbieter von Arbeitsmedizin und Arbeitssicherheit | ||
| Apotheken im Einzelhandel und medizinischer Einzelhandel | ||
| E-Commerce- und markeneignene Online-Kanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Gehörschutzgeräte im Jahr 2031?
Der prognostizierte Wert beträgt 1,39 Milliarden USD im Jahr 2031, ausgehend von 0,91 Milliarden USD im Jahr 2026 bei einer CAGR von 8,76 %.
Welches Gehörschutzprodukt wird in Gesundheitsumgebungen am häufigsten verwendet?
Ohrstöpsel führten das Produktsegment mit einem Anteil von 42,56 % im Jahr 2025 an, unterstützt durch Einwegpraktiken in infektionssensiblen Umgebungen.
Warum gewinnen aktive Gehörschutzgeräte in Krankenhäusern an Bedeutung?
Aktive Produkte können schädlichen Schall reduzieren und gleichzeitig den Benutzern helfen, Sprache und Alarmbewusstsein zu erhalten. Sie werden voraussichtlich bis 2031 mit einer CAGR von 10,7 % wachsen.
Welche Gesundheitsanwendung wächst am schnellsten für Gehörschutzgeräte?
Notaufnahmen und Traumazentren sind die am schnellsten wachsende Anwendung, mit einer bis 2031 erwarteten CAGR von 11,76 %.
Welche Region hat die größte Nachfrage nach Gehörschutzgeräten?
Nordamerika führte mit 43,54 % des globalen Umsatzes im Jahr 2025, unterstützt durch etablierte Anforderungen an die Arbeitssicherheit und klinische Infrastruktur.
Wie beschaffen Krankenhäuser Gehörschutzgeräte?
Die direkte Beschaffung durch Krankenhäuser und Gesundheitssysteme führte mit einem Anteil von 39,65 % im Jahr 2025, während Einkaufsgemeinschaften bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen werden.
Seite zuletzt aktualisiert am:



