
聴覚保護デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2031) | 1.39 十億米ドル |
| Growth Rate (2026 - 2031) | 8.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる聴覚保護デバイス市場分析
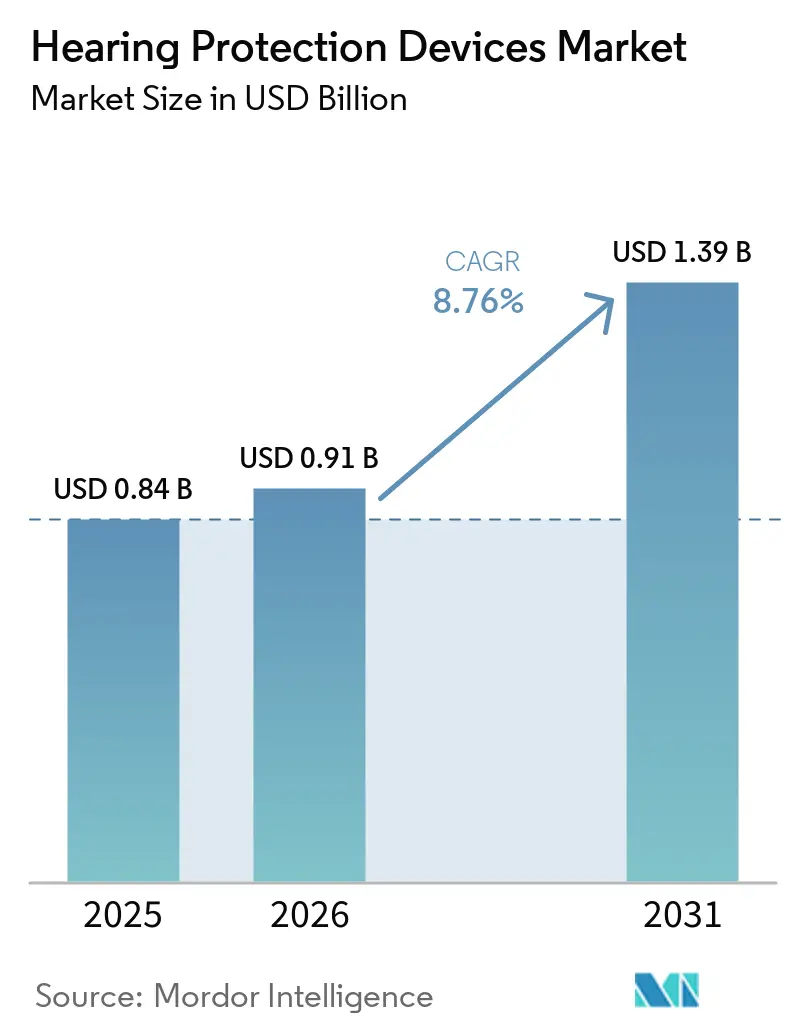
聴覚保護デバイス市場規模は2025年に0.84 ビリオン 米ドルと評価され、2026年の0.91 ビリオン 米ドルから2031年には1.39 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは8.76%です。
この市場は、医療従事者が画像診断機器、歯科器具、搬送車両、外科的処置の近くで業務を行う医療環境に対応しています。これらの環境には、手術室、放射線科、救急部門、新生児集中治療室が含まれ、スタッフはシフト全体を通じて繰り返し音響暴露を受ける可能性があり、臨床上の説明責任が調達決定を直接左右します。病院は、労働者の安全、感染管理、音声やアラームを聴取する能力を聴覚保護調達戦略に統合する傾向が強まっています。そのため、購買担当者は聴覚保護を汎用品として扱うのではなく、マスク、聴診器、通信機器との製品適合性を評価しています。
使い捨て製品が多くの臨床施設における感染管理要件に合致しているため、交換需要は安定しています。需要は特に放射線科、歯科クリニック、外来手術センターで顕著であり、再処理能力が限られ、ローテーション勤務の人員が一定の製品供給を必要としています。アクティブ製品は、臨床シグナルへの認識を損なうことなく聴覚保護を必要とするチームにとって、より高付加価値なソリューションを提供します。その重要性は、患者アラーム、口頭指示、その他の重要な聴覚的手がかりを識別しなければならない緊急・複雑ケア環境において特に高くなっています。アジア太平洋地域における医療インフラの拡大により、正式な聴覚保全プログラムと保護具を必要とする施設数が増加しています。グループ購買組織および病院との直接契約は、サプライヤーがこれらの施設にアクセスするための異なる経路を提供しています。
主要レポートのポイント
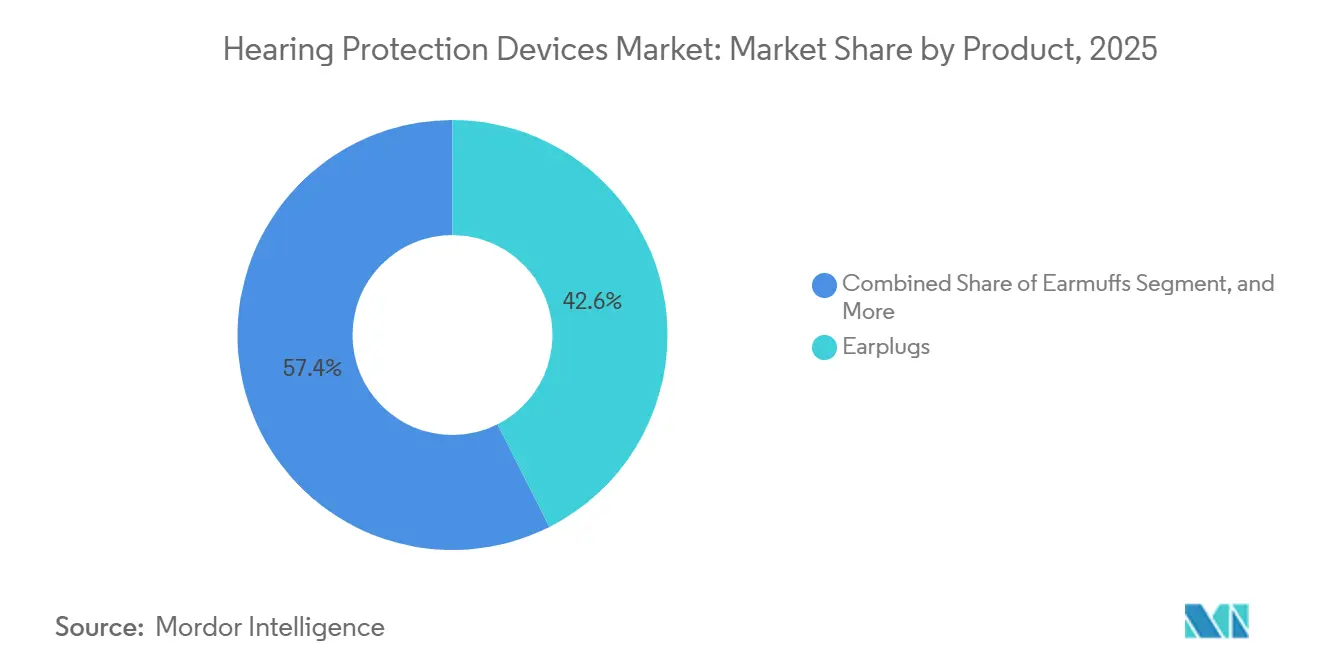
- 製品別では、イヤープラグが2025年の聴覚保護デバイス市場シェアの42.6%を占め、ヒアリングバンドおよびカナルキャップは2031年までに10.5%のCAGRで成長すると予測されている。
- 保護技術別では、パッシブデバイスが2025年の聴覚保護デバイス市場シェアの68.5%を占め、アクティブデバイスは2031年までに10.7%のCAGRで成長すると予測されている。
- フォームファクター別では、インイヤーデバイスが2025年のセグメントの45.7%を占め、オーバーイヤーデバイスは2031年までに0.5%のCAGRで成長すると予測されている。
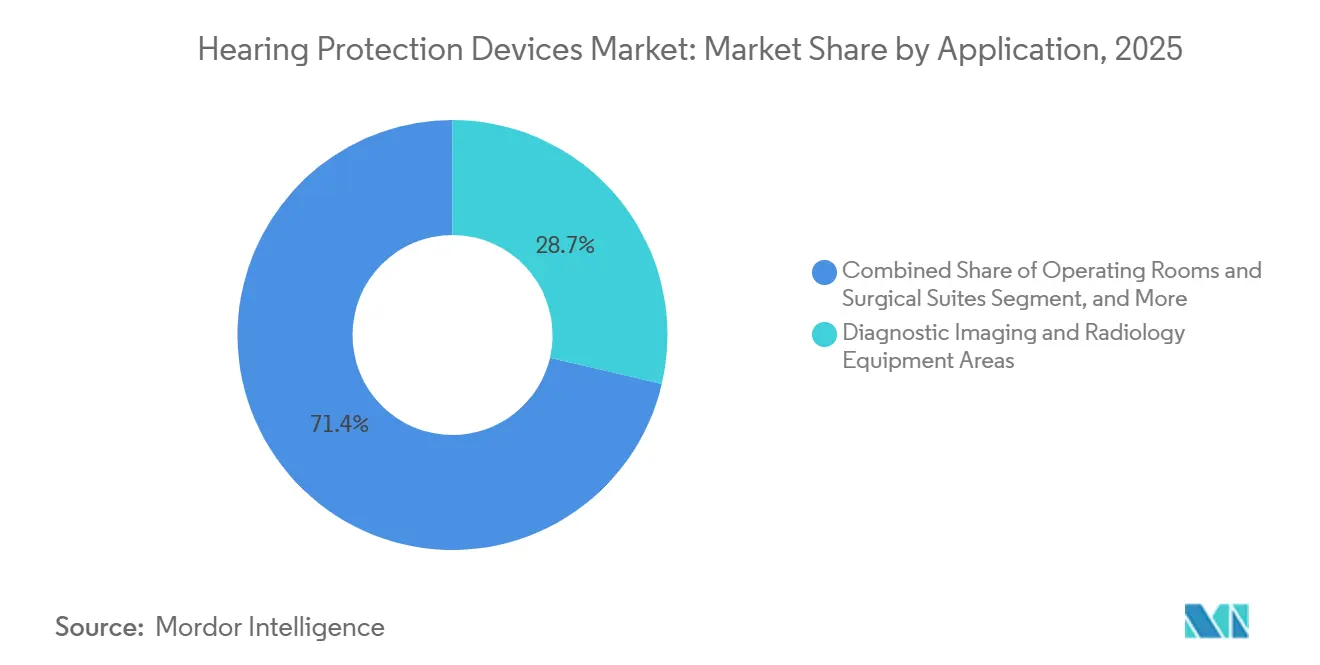
- 用途別では、診断画像診断および放射線機器エリアが2025年のセグメントの28.7%を占め、救急部門およびトラウマセンターは2031年までに11.8%のCAGRで成長すると予測されている。
- 流通チャネル別では、病院および医療システムの直接調達が2025年のセグメントの39.7%を占め、グループ購買組織は2031年までに11.4%のCAGRで成長すると予測されている。
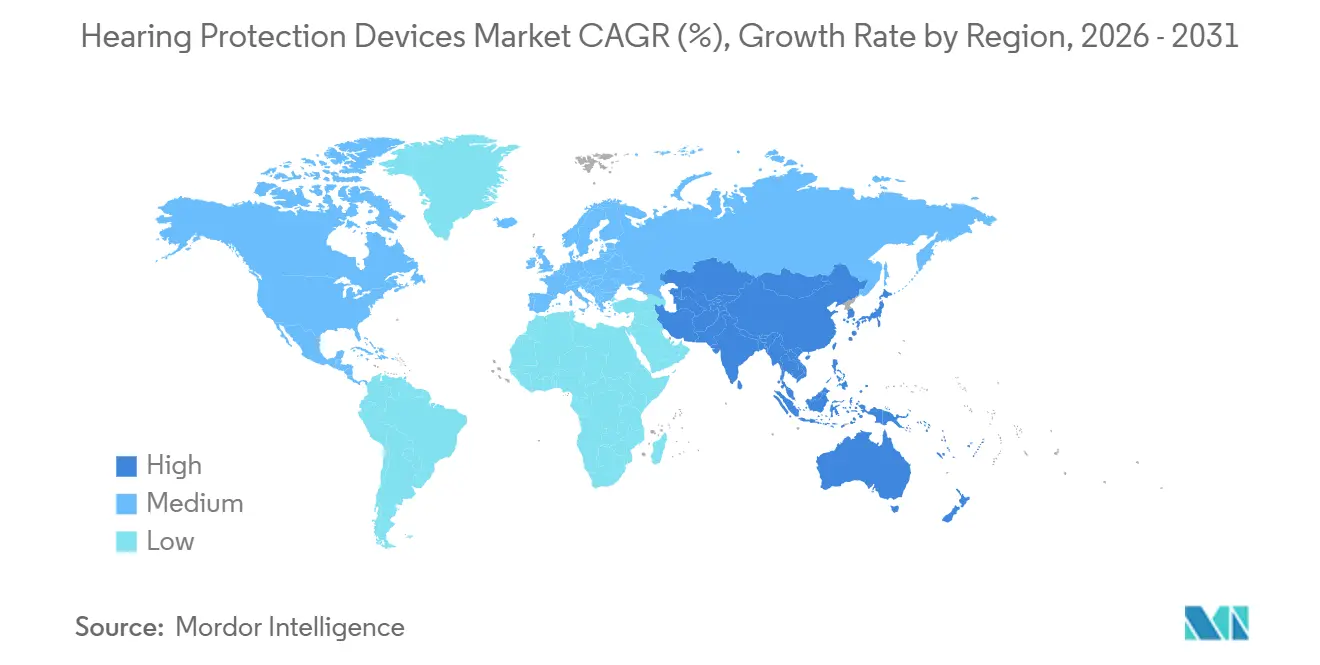
- 地域別では、北米が2025年のグローバル収益の43.5%を占め、アジア太平洋地域は2031年までに9.6%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 病院および臨床施設における騒音暴露の増加 | +2.50% | 北米および北欧で最も高い強度を持つグローバル | 短期(2年以内) |
| 医療従事者向け職業性聴覚保全プログラム | +1.80% | 北米および欧州、アジア太平洋および中東での成長を伴う | 中期(2〜4年) |
| 診断画像検査、歯科、外科インフラの拡大 | +1.50% | 中東、アフリカ、南米への波及を伴うアジア太平洋 | 中期(2〜4年) |
| 臨床ワークフローにおけるコミュニケーション保持型保護への需要 | +1.20% | 高度な外科および集中治療環境に集中したグローバル | 長期(4年以上) |
| 長時間シフト向けカスタマイズおよび再使用可能な保護の成長 | +1% | 北米および欧州、アジア太平洋の民間病院での需要が台頭 | 中期(2〜4年) |
| 新生児および集中治療環境における騒音管理要件 | +0.80% | 北米および欧州、先進的なアジア太平洋の病院での採用可能性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
病院および臨床施設における騒音暴露の増加
病院における騒音暴露は職場安全上の重要な懸念事項となっており、臨床的証拠は持続的な音圧レベルと急激な騒音ピークを示しています。集中治療室の騒音レベルは一般的に60〜70 dB(A)の範囲にあり、引用されたコホート研究ではピークレベルが90 dB(A)を超えました。これらのレベルは、治療室および回復室に対する世界保健機関の35 dB(A)推奨値を上回っています。2026年の大学歯科病院の研究では、歯科従事者の30.4%に難聴が認められ、臨床的騒音暴露が職業性健康アウトカムと関連付けられました。その結果、病院は聴覚保護を任意の消耗品ではなく、労働力リスク管理の要件として位置付ける傾向が強まる可能性があります。これは定期的な調達を支援し、病院管理者が保護具の決定を聴力検査の結果、従業員の定着率、および予防可能な聴覚障害に関連する運営コストと結び付けることができるため、高暴露環境における聴覚保護デバイス市場の明確な成長機会を生み出しています。
医療従事者向け職業性聴覚保全プログラム
OSHAは、医療提供者を含む一般産業の雇用主に対し、労働者が85 dBAの8時間時間加重平均以上の騒音に暴露される場合、聴覚保全プログラムを実施することを義務付けています。このプログラムには、騒音モニタリング、年次聴力検査、個人用保護具の提供が含まれます。2025年1月、NIOSHはガイダンスを更新し、各労働者が実際に受ける保護レベルを測定するための個別定量的フィットテストを推奨しました。このガイダンスは、実際の装着状態の代替として表示された騒音低減値への依存を低減します。医療施設はフィットテストを使用して不十分なシールを特定し、個々のユーザー要件を満たすデバイスを選択できます。このアプローチは、汎用使い捨て耳栓から解剖学的に設計されたテスト可能な製品への需要シフトをもたらす可能性があります。また、聴覚保護デバイス市場における高付加価値フォーマットのコンプライアンス事例を強化します。特に、異なる耳の形状、職務、および臨床用保護具の組み合わせにわたって文書化されたフィットとパフォーマンスを必要とする施設において顕著です。
診断画像検査、歯科、外科インフラの拡大
画像診断室、歯科診療室、外科施設の拡大により、従業員が聴覚保護を必要とする可能性のある作業エリアの数が増加しています。各MRI室、CT室、歯科診療室は、その稼働期間全体を通じて機器関連の騒音を継続的に発生せます。歯科器具は4,000 Hzを超える高周波音を発生させる可能性があり、選択された周波数をフィルタリングしながら音声認識を維持する製品への特定のニーズを生み出しています。2025年の歯科従事者向けダイナミック耳栓プロトタイプは、高周波器具騒音を減衰させながら13 dBの音声周波数増幅を提供しました。この製品開発は、臨床要件が標準的な産業用途とどのように異なるかを示しています。その結果、アジア太平洋における医療建設および機器アップグレードは、聴覚保護デバイス市場にとって対応可能な成長機会を提供しています。新しい機器が稼働を開始した時点からスタッフ保護の必要性が生じ、その有効寿命全体にわたって継続するためです。
臨床ワークフローにおけるコミュニケーション保持型保護への需要
臨床従事者は、有害な音響暴露を低減しながら、同僚、アラーム、患者の合図を聴取しなければなりません。パッシブ製品は騒音レベルを低下させることができますが、急性期ケア環境における重要なシグナルへの認識を制限する可能性もあります。2026年のスマート聴覚保護に関する研究では、パッシブ防音条件よりも外科的作業負荷スコアが低く、SURG-TLXの平均スコアはそれぞれ43および55でした[1]Frontiers in Digital Health、「現実的な手術室環境におけるEDAモニタリングとスマート聴覚保護を用いた外科スタッフのストレスの測定と低減」、Frontiers in Digital Health、frontiersin.org。この知見は、コミュニケーション集約型の臨床環境におけるアクティブシステムの使用を支持しています。Sensearは、同社のSENS技術が高騒音環境において音声明瞭度を維持しながらインイヤー出力を82 dB(A)に制限すると述べています。大規模な外科および集中治療活動を持つ三次病院は、より小規模な施設よりも早期にこれらのシステムを採用する可能性が高く、そのケアチームはよりコミュニケーション集約型の処置を管理し、騒音管理と継続的な状況認識のバランスをとる必要性が高いためです。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 感染管理および再処理要件 | -1.20% | 北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| 聴診器、マスク、ヘッドセット、その他の個人用保護具との適合性制約 | -0.90% | 特に外科および救急環境でのグローバル | 中期(2〜4年) |
| 医療特有の調達基準と認識の不足 | -0.70% | アジア太平洋、中東、アフリカ、および世界的に小規模な医療施設 | 中期(2〜4年) |
| 臨床アラームおよび患者音声のマスキングリスク | -0.80% | 手術室、救急部門、集中治療ユニットで最も関連性が高いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
感染管理および再処理要件
再使用可能な製品は、産業用職場よりも臨床環境に対してより大きな感染管理上の負担をかける可能性があります。カスタム成形品および多部品デバイスは、使用者またはシフト間での消毒が必要であり、繰り返しの化学物質暴露は特定のエラストマー材料に影響を与える可能性があります。ジョイントコミッションの改訂された感染予防資料は、再使用可能な個人用保護具(PPE)に関する書面によるポリシーと、製造業者の指示に従った文書化された清掃手順を要求しています[2]Frontiers in Digital Health、「現実的な手術室環境におけるEDAモニタリングとスマート聴覚保護を用いた外科スタッフのストレスの測定と低減」、Frontiers in Digital Health、frontiersin.org。小規模な臨床施設は、繰り返しの再処理を検証・管理するためのリソースが不足している場合があり、プレミアム再使用可能フォーマットの長いサービス寿命にもかかわらず、使い捨て製品を好む傾向があります。この購買行動の違いは、聴覚保護デバイス市場の一部のサプライヤーにとって、アカウントあたりの収益成長を制限する可能性があります。確立された再処理プロトコルを持つ医療システムは再使用可能製品の長期的価値を享受できる一方、小規模施設はより簡単な単回使用の代替品を選択することが多いです。
聴診器、マスク、ヘッドセット、その他の個人用保護具との適合性制約
外科および救急環境の医療従事者は、マスク、眼部保護具、ヘッドセット、聴覚保護具を同時に着用する必要がある場合があります。この組み合わせは物理的な干渉を生じさせ、デバイスのシールを損ない、実際の騒音減衰を低下させる可能性があります。入手可能な証拠によると、フェイスシールドのヘッドバンドがシールを妨げる場合、フォーム耳栓は騒音低減値の30%〜50%を失う可能性があります。2026年の歯科病院の研究では、技術・保守スタッフが臨床スタッフよりも頻繁に複数の個人用保護具の組み合わせを使用し、最も高いレベルの聴力検査上の難聴を記録したことが判明しました。バンド型およびネックバンド型のデザインは、特定のヘッドバンド接触点を避けることで干渉を低減できます。他の機器との適合性は、ヒアリングバンドおよびカナルキャップに期待されるより速い成長を支持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
使い捨て耳栓がリード、カナルキャップが臨床分野で存在感を高めるイヤープラグは2025年の製品別聴覚保護デバイス市場の42.6%を占め、主要製品セグメントとなっている。使い捨てフォームおよびプレモールドイヤープラグは、放射線科スイート、歯科クリニック、外来手術センターなど、高スループット環境で広く使用されている。これらの形式は、再処理能力が限られた施設における単回使用感染管理プロトコルにも対応している。購買チームへの親しみやすさと、大規模施設全体に大量配布できる能力が需要をさらに支えている。イヤーマフは、騒音レベルの高い輸送および画像診断環境において引き続き重要である。ただし、その大型デザインは、マスク、アイウェア、またはコミュニケーションヘッドセットを同時に着用する場合に不快感を生じさせる可能性がある。ユニフォームアテニュエーションイヤープラグは、臨床医が患者や同僚と効果的にコミュニケーションを取る必要があるプレミアムセグメントに対応している。歯科および聴覚学の診療所では、コミュニケーションが治療に不可欠であるため、これらの製品に対するニーズが高い。2025年に実証されたダイナミックイヤープラグのプロトタイプは、高周波数減衰と音声周波数での増幅を組み合わせた製品開発が可能であることを示した。この機能は、すべての臨床サイトにわたる標準化されたオファリングではなく、専門的な製品ポジショニングを支援する。
ヒアリングバンドおよびカナルキャップは、2026年から2031年にかけてCAGR 10.5%で成長すると予測されており、製品カテゴリー内で最も高い成長率を示している。セミインサートカナルキャップは耳道の外側に装着されるため、マスクや聴診器との干渉を軽減する可能性がある。このデザインは、騒音のある部屋と静かな部屋の間を頻繁に移動する作業者に有益であり、短時間の臨床作業中に深く装着したイヤープラグを挿入・取り外す必要性を低減する。PPE構成との互換性は、手術室および救急部門において実用的な利点を提供する。イヤーマフは、特定の小型インイヤー製品の実用的な減衰範囲を超える騒音レベルの環境において引き続き価値を提供する。したがって、製品の選択は音響暴露の発生源、持続時間、およびパターンによって異なる。聴覚保護デバイス市場は、サプライヤーが騒音制御要件と臨床ワークフローニーズの両方に対応する形式を提供することで恩恵を受ける。製品カテゴリーはまた、低コストの使い捨て製品と再利用可能な専門デバイスのバランスを維持しており、購買チームがシフト時間、予想される暴露、清掃能力、およびケア提供中の繰り返しコミュニケーションの必要性に合わせて製品選択を調整できるようにしている。このバランスは、医療施設全体にわたる多様な予算と感染管理プロセスを反映している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


保護技術別:
パッシブフォーマットが優位、アクティブシステムが将来の価値を定義パッシブデバイスは2025年の保護技術セグメントの68.5%を占めた。そのリーダーシップは、長い調達の歴史、馴染みのある価格構造、および使い捨てユニットの高い年間ボリュームを反映している。病院は、確立された安全・供給チャネルを通じてパッシブイヤープラグおよびイヤーマフを調達できる。これらのデバイスは、明確なコミュニケーションとアラーム認識がそれほど重要でない環境において引き続き適切である。低いユニットコストも施設全体への広範な配布を支援する。ただし、パッシブ減衰はアラーム、口頭指示、およびその他の臨床信号の認識をより困難にする可能性がある。この制限は、手術室、集中治療室、および救急環境において特に重要である。2025年のレビューでは、関連するアラームをその他の音から区別することの困難さによって形成される患者安全上の懸念としてアラーム疲労が特定された。したがって、臨床ガバナンスチームは聴覚保護を選択する際にアラーム信号の完全性を考慮することができる。この要因は、パッシブ製品の重要性を維持しながら、すべての高度急性期ワークフローにわたるその適合性を制限する。
アクティブデバイスは2031年までにCAGR 10.7%で成長すると予測されており、保護技術カテゴリーで最も高い成長率となっている。これらの製品は有害な音を選択的に減衰させながら、選択された音声周波数とアラームキューを聞こえる状態に保つ。アクティブシステムは、パッシブ形式と比較して聴覚保護デバイス市場においてより小さなシェアを占めているが、その臨床的関連性は拡大している。2026年に予定されている外科的研究では、スマート聴覚保護がパッシブ防音条件よりも報告されたワークロードが低いことと関連付けられている。アクティブシステムは、単一の購買決定の中で患者安全、作業者安全、およびコミュニケーション目標を支援できる。2026年7月に予定されているFDAの措置により、21 CFR 880.5405に基づく乳児保育器向けアクティブノイズ減衰システムのクラスII分類が確立される見込みである[3]米国食品医薬品局、「乳児保育器向けアクティブノイズ減衰システム、最終命令」、連邦官報、govinfo.gov。この分類は、新生児ケアにおける患者レベルの騒音管理のための規制経路を創出する。また、スタッフ中心の聴覚保護を超えた専門的な技術領域を特定する。したがって、技術カテゴリーは、単純な減衰ではなく制御された音を必要とする臨床応用を通じて価値を高める可能性が高く、臨床目標には作業者を保護しながら患者安全、コミュニケーション品質、および適切なアラーム認識を維持することが含まれる場合がある。
フォームファクター別:
インイヤーフォーマットがリード、オーバーイヤーデバイスが高騒音サブセグメントを支えるインイヤー製品は2025年のフォームファクターセグメントの45.7%を占めた。フォームイヤープラグ、プレモールドイヤープラグ、およびカスタムオトプラスティックデバイスがこのボリュームの相当なシェアを構成している。その低プロファイルデザインは、フェイスマスクおよびその他の臨床用衣類との併用を支援する。使い捨てインイヤー製品はまた、感染に敏感な施設の購買慣行とも一致している。放射線科、歯科、および一般臨床環境では、大幅な重量や熱を加えることなくこれらの製品を使用できる。カスタムオトプラスティックデバイスは、このグループ内でより小さく、より高い価値のポジションを占めている。聴覚専門医、歯科外科医、および上級臨床スタッフは、長期的な聴覚保全のためにこれらのデバイスを選択する場合がある。個別フィットテストは、カスタムまたは解剖学的に最適化された形式の価値提案を強化できる。2025年のNIOSHの推奨事項は、想定されるラベル性能ではなく、実際の保護の定量的テストに焦点を当てていた。このアプローチは、総ユニットボリュームの成長が緩やかであっても、ユニットあたりの収益を増加させる可能性がある。インイヤーカテゴリーは、多くの日常的な臨床応用においてデフォルトの選択としての役割を維持すると予想される。
オーバーイヤーデバイスは、2026年から2031年にかけてCAGR 0.5%で成長すると予測されている。成長は緩やかであるが、これらのデバイスは高インパルス騒音のある環境において引き続き必要とされる。救急車およびヘリコプター輸送は、特定のインイヤーオプションが提供するよりも強力な保護を必要とする暴露レベルを生成する可能性がある。ヘルメット統合製品もトラウマ輸送において役割を果たす。ネックバンドおよびバンド型デバイスは、音響環境間を移動する作業者に中間的なオプションを提供し、特定の従来のデザインよりも取り外しと再装着が容易な場合がある。快適性、熱、およびその他のPPEとの干渉が、病院におけるオーバーイヤー形式のより広範な採用を制限している。したがって、フォームファクターはワークフローと保護の両方の考慮事項である。聴覚保護デバイス産業は、複数の着用構成をサポートする必要がある。製品ミックスは、作業者がモビリティ、コミュニケーション、高減衰、または繰り返しの短時間使用を必要とするかどうかに引き続き依存する。その結果、画像診断、輸送、歯科、外科、および一般臨床環境全体にわたるすべての要件に対応できる単一のフォームファクターは存在しない。
用途別:
放射線科が量をリード、救急環境が成長を牽引診断画像診断および放射線機器エリアは2025年の用途セグメントの28.7%を占めた。MRIスキャナーの騒音は、パルスシーケンスおよび磁場強度に応じて82〜118 dB SPLに達する可能性がある。これらの音圧レベルは、多くの施設手順において聴覚保護を標準要件としている。画像診断部門はまた、繰り返しの騒音にさらされる一貫した従業員基盤を有しており、使い捨ておよび再利用可能製品への継続的な需要を支えている。CTスイート、MRI室、および関連ワークスペースは引き続き用途ボリュームの中心である。手術室は、臨床スタッフが処置中にコミュニケーションを取る必要があるため、もう一つの重要な用途を代表している。その要件は、重要なキューを遮断することなく聴覚を保護するアクティブ形式を好む場合がある。大きな用途シェアは、これらの部門が定期業務の一環としてスキャナーの周辺で作業する安定した従業員基盤から継続的な需要を生み出すため、聴覚保護デバイス市場における設置済み画像診断インフラの重要性を強調している。このインフラはまた、成熟した病院システム全体にわたる安定した施設購買基盤を支援する。
救急部門およびトラウマセンターは2031年までにCAGR 11.8%で成長すると予測されている。救急車フリートの音響特性、ヘリコプター活動、および多忙なトラウマベイは、スタッフに独特の音響環境を生み出す。提供された証拠は、救急車およびヘリコプターの騒音が頻繁に95 dB(A)を超えることを示している。救急部門はまた、迅速な口頭調整に存しており、コミュニケーションを維持するデバイスの価値を高めている。2025年の病院研究では、薬局および救急部門エリアで最も高い平均音圧レベルとピーク騒音イベント数が記録された。これらのエリアで測定された平均範囲は75〜78 dB(A)と予想される。救急車および患者輸送サービスは引き続き小規模な用途であるが、雇用主が職業衛生プログラムを正式化するにつれて注目を集めている。手術室は、スタッフ保護とアラーム認識の両方が重要であるため、戦略的に重要な中間的ポジションを占めている。患者中心の新生児製品もまた、用途カテゴリーの境界を拡大している。FDAが2026年に予定している乳児保育器騒音減衰の分類は、この新興の患者レベルのユースケースを支援する。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
直接調達が量を支え、GPOが影響力を高める病院および医療システムの直接調達は2025年の流通チャネルセグメントの39.7%を占めた。大規模な統合システムはしばしばサプライヤー契約を直接交渉し、サプライチェーンを集中管理する。この構造は、ボリューム購買において施設レベルの関係に強い役割を与える。サプライヤーはこのチャネルを通じて、職業衛生、感染管理、およびバリューアナリシスチームと関与できる。直接契約はまた、製品トライアルおよびフィットテストプログラムをサポートできる。このチャネルは、施設が使い捨て、再利用可能、およびアクティブデバイスのカスタマイズされたミックスを必要とする場合に特に重要である。単一の標準化されたアイテムではなく、臨床環境に基づいた製品選択を可能にする。医療用品ディストリビューターおよび職業衛生プロバイダーは、多くの小規模施設にサービスを提供している。小売薬局および電子商取引チャネルも個々の医療従事者および小規模診療所にリーチしている。したがって、直接調達は聴覚保護デバイス市場において最も信頼性の高いボリュームチャネルであり続ける。
地域分析
北米聴覚保護具市場
北米は2025年の世界収益の43.5%を占めると予測されており、聴覚保護具市場において主要な地域シェアを有している。OSHAの要件は、騒音曝露基準を満たす医療従事者の需要を支えており、NIOSHの2025年ガイダンスでは個別定量的フィットテストの推奨が見込まれている。米国は、画像診断・外科・救急医療インフラを通じて地域需要の大きな割合を牽引している。カナダは同等の労働衛生慣行との整合を進めており、メキシコは民病院の拡大を通じて需要に貢献している。2026年1月に予定されている病院従事者を対象とした研究では、OSHA標準閾値シフト基準で9%、ISO 7029:2017基準で46%に及ぶ難聴有病率が報告される見込みである。
欧州聴覚保護具市場
欧州は供給分析において第2位の地域市場を形成しており、ドイツ、英国、フランスが主導している。EU指令2003/10/ECは騒音曝露リスクの体系的な管理を義務付け、個人用保護具(PPE)の選定前にリスクアセスメントを実施することを重視している。これらの要件は、発達した医療システム全体にわたるモニタリング、聴力検査、フィットテスト、および聴覚保護具の需要を支えている。英国の国民保健サービス(NHS)は主要な機関購入者として機能しており、スペインおよびイタリアでは臨床施設の改修が需要を支えている。
アジア太平洋、中東・アフリカおよび南米聴覚保護具市場
アジア太平洋地域は2031年までCAGR 9.6%で成長すると予測されており、提供された予測の中で最も高い地域成長率となっている。中国とインドは医療キャパシティおよび設備への投資を通じて分需要の相当な割合を生み出している。出典資料によると、中国には38,710の病院と100万4,000か所以上の外来・プライマリケアセンターが存在する。日本と韓国は成熟した医療水準を通じて需要を維持しており、オーストラリアおよび東南アジアは拡大市場を形成している。中東・アフリカおよび南米は引き続き小規模市場にとどまっており、成長は医療投資および労働衛生インフラの整備と連動している。

競合環境
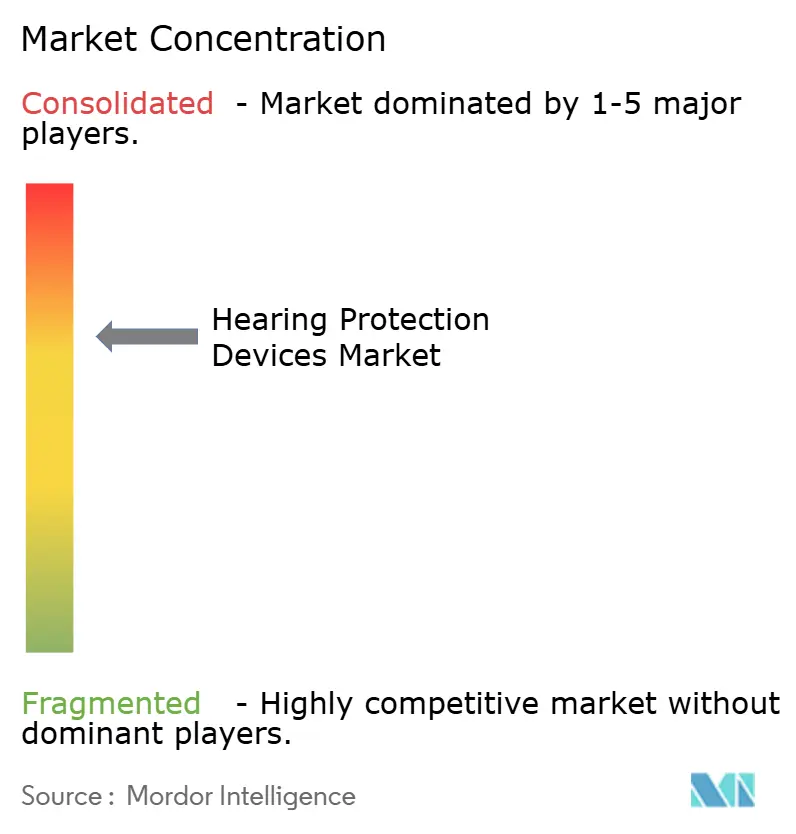
聴覚保護デバイス市場は中程度に分散している。3M、Honeywell International、およびMSA Safetyは主要な参加者であり、幅広い製品ポートフォリオと確立された機関関係によって支えられている。彼らの市場ポジションは、製品の幅広さ、コンプライアンス文書、および病院の感染管理・職業衛生チームとの協働経験に基づいている。提供された分析は、主要プレイヤーの合計市場シェアを提供していない。Moldex-Metric、uvex group、Delta Plus Group、およびSensearは差別化された第2層を構成している。Moldex-Metricは独立したノイズ低減評価の検証と関連付けられており、uvex groupは欧州安全認証、Sensearはコミュニケーションを維持する聴覚保護と関連付けられている。
SensearのSENS技術は、高騒音環境において音声明瞭度を維持しながら、インイヤー出力を82 dB(A)に制限する。2025年、SensearとDrägerは、コミュニケーション製品と電動空気清浄式呼吸器を含む統合コラボレーションを正式化した。2026年7月、FDAは21 CFR 880.5405に基づく乳児保育器向けアクティブノイズ減衰システムのクラスII分類を確立した。この措置により、引用された先行製品と実質的に同等の製品に対して明確な規制経路が創出されると予想される。
ACS Custom、Cotral Lab、およびCustom Protect Earは、聴覚専門医との関係および耳型処理能力を通じて競争している。Etymotic ResearchおよびAlpine Hearing Protectionは、歯科および聴覚学環境におけるユニフォームアテニュエーションニッチにサービスを提供している。2026年3月、Loop Earplugsは製品開発、国際展開、および流通を支援するために5,000万ユーロ(5,450万米ドル)を確保した。2024年10月、3MはWorkTunes Connect + ソーラーヒアリングプロテクターを発売し、26 dBのノイズ低減評価とソーラー充電機能を備えている。
聴覚保護デバイス産業のリーダー
3M
Honeywell International Inc.
Sonova Holding AG
MSA Safety Incorporated
Sensear Pty Ltd.
- *免責事項:主要選手の並び順不同
聴覚保護具市場
- 3M
- ACS Custom
- Alpine Hearing Protection B.V.
- Cotral Lab
- Delta Plus Group
- EAR Inc.
- Etymotic Research, Inc.
- Honeywell International
- Loop Earplugs
- MSA Safety Incorporated
- Moldex-Metric, Inc.
- PIP Global Safety
- Phonak Communications
- QuietOn Oy
- Radians, Inc.
- Sensear Pty Ltd.
- Sonova
- Uvex group

Recent Industry Developments in 聴覚保護具市場
- 2026年7月:FDAが乳児保育器向けアクティブノイズ減衰システムのクラスII分類(21 CFR 880.5405)を正式化し、2026年7月27日に発効。連邦官報に掲載されたこの命令により、製造業者はInvictus MedicalのNeoasisと実質的に同等の新生児騒音減衰デバイスについて510(k)市販前届出を追求できるようになり、臨床聴覚保護内に新たな製品カテゴリーが開かれた。
- 2025年7月:e3 DiagnosticsがAlliant Purchasing GPOと提携し、260以上の病院および35,000のプロバイダーロケーションに診断および聴覚関連臨床ソリューションへの優遇価格アクセスを提供した。
- 2025年1月:Sensearが危険場所向けのSM1B-ISおよびSM1B-Ex本質安全ヘッドセットを発売し、SENS技術とケーブル接続双方向無線接続を搭載。


世界の聴覚保護デバイス市場レポートの範囲
レポートの範囲によると、聴覚保護デバイスは有害な騒音暴露を低減または遮断し、難聴を防ぐために設計された機器です。耳栓、イヤーマフ、および騒音減衰のための専門的なイヤーマフが含まれます。
聴覚保護デバイス市場は製品と地域にセグメント化されています。製品別では、市場は耳栓、イヤーマフ、ヒアリングバンド、カナルキャップ、および均一減衰耳栓にセグメント化されています。保護技術別では、市場はパッシブ聴覚保護デバイスとアクティブ聴覚保護デバイスにセグメント化されています。フォームファクター別では、市場はインイヤーデバイス、オーバーイヤーデバイス、ヘルメット統合型デバイス、ネックバンドおよびバンド型デバイス、およびカスタム耳型補聴器デバイスにセグメント化されています。用途別では、市場は診断画像検査および放射線機器エリア、手術室および外科スイート、救急部門およびトラウマセンター、救急車および患者搬送サービス、およびその他の用途にセグメント化されています。流通チャネル別で、市場はグループ購買組織、病院および医療システムの直接調達、医療用品ディストリビューター、職業衛生・安全プロバイダー、小売薬局および医療小売、ならびに電子商取引およびブランド所有オンラインチャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
| 耳栓 |
| イヤーマフ |
| ヒアリングバンドおよびカナルキャップ |
| 均一減衰耳栓 |
| パッシブ聴覚保護デバイス |
| アクティブ聴覚保護デバイス |
| インイヤーデバイス |
| オーバーイヤーデバイス |
| ヘルメット統合型デバイス |
| ネックバンドおよびバンド型デバイス |
| カスタム耳型補聴器デバイス |
| 診断画像検査および放射線機器エリア |
| 手術室および外科スイート |
| 救急部門およびトラウマセンター |
| 救急車および患者搬送サービス |
| その他の用途 |
| グループ購買組織 |
| 病院および医療システムの直接調達 |
| 医療用品ディストリビューター |
| 職業衛生・安全プロバイダー |
| 小売薬局および医療小売 |
| 電子商取引およびブランド所有オンラインチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品別 | 耳栓 | |
| イヤーマフ | ||
| ヒアリングバンドおよびカナルキャップ | ||
| 均一減衰耳栓 | ||
| 保護技術別 | パッシブ聴覚保護デバイス | |
| アクティブ聴覚保護デバイス | ||
| フォームファクター別 | インイヤーデバイス | |
| オーバーイヤーデバイス | ||
| ヘルメット統合型デバイス | ||
| ネックバンドおよびバンド型デバイス | ||
| カスタム耳型補聴器デバイス | ||
| 用途別 | 診断画像検査および放射線機器エリア | |
| 手術室および外科スイート | ||
| 救急部門およびトラウマセンター | ||
| 救急車および患者搬送サービス | ||
| その他の用途 | ||
| 流通チャネル別 | グループ購買組織 | |
| 病院および医療システムの直接調達 | ||
| 医療用品ディストリビューター | ||
| 職業衛生・安全プロバイダー | ||
| 小売薬局および医療小売 | ||
| 電子商取引およびブランド所有オンラインチャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答された主要な質問
2031年の聴覚保護デバイス市場の予測値はいくらですか?
予測値は2031年に1.39 ビリオン 米ドルであり、2026年の0.91 ビリオン 米ドルから8.76%のCAGRで上昇します。
医療環境で最も広く使用されている聴覚保護製品はどれですか?
耳栓は2025年に42.56%のシェアで製品セグメントをリードしており、感染に敏感な環境における使い捨て慣行によって支えられています。
アクティブ聴覚保護デバイスが病院での使用を拡大している理由は何ですか?
アクティブ製品は有害な音を低減しながら、ユーザーが音声とアラームの認識を維持するのを助けることができます。2031年までに10.7%のCAGRで成長すると予測されています。
聴覚保護デバイスにとって最も急速に成長している医療用途はどれですか?
救急部門およびトラウマセンターが最も急速に成長している用途であり、2031年までに11.76%のCAGRが予想されています。
聴覚保護デバイスへの需要が最も大きい地域はどこですか?
北米は2025年に世界収益の43.54%をリードしており、確立された職場安全要件と臨床インフラによって支えられています。
病院はどのように聴覚保護デバイスを購入しますか?
病院および医療システムの直接調達が2025年に39.65%のシェアでリードしており、グループ購買組織は2031年までに11.4%のCAGRで成長すると予想されています。
最終更新日:



