
Taille et part du marché des dispositifs de protection auditive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2031) | 1.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de protection auditive par Mordor Intelligence
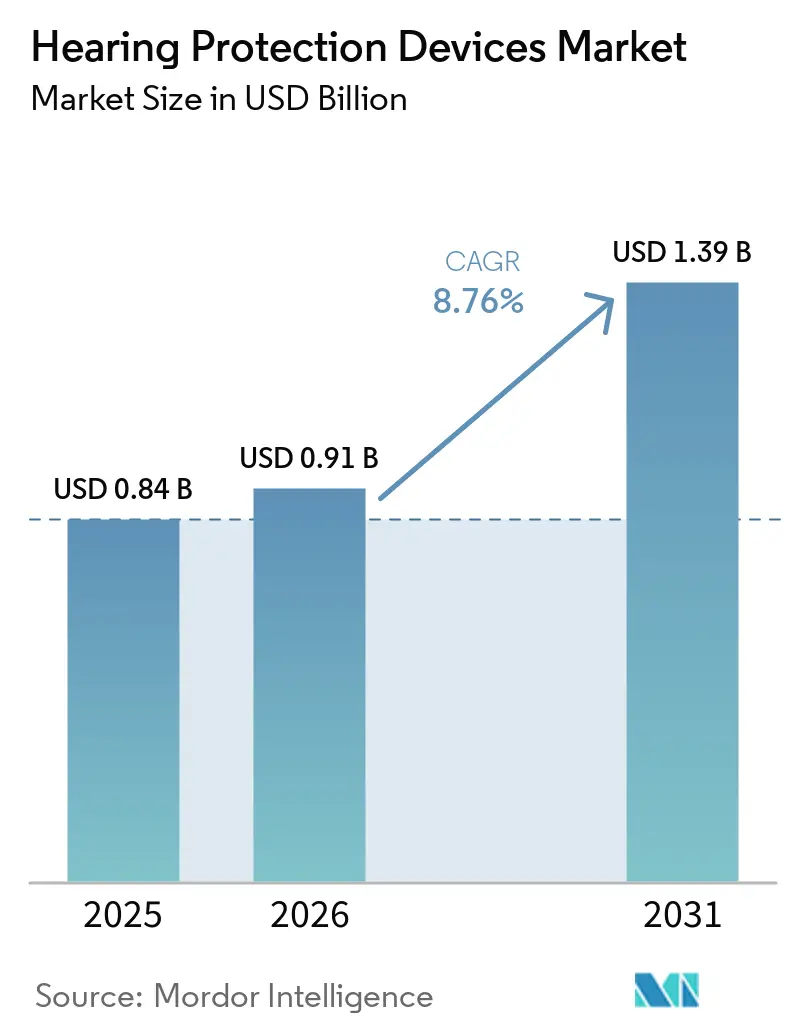
La taille du marché des dispositifs de protection auditive était évaluée à 0,84 milliard USD en 2025 et devrait croître de 0,91 milliard USD en 2026 pour atteindre 1,39 milliard USD d'ici 2031, à un CAGR de 8,76 % durant la période de prévision (2026-2031).
Le marché s'adresse aux environnements de soins de santé où le personnel travaille à proximité d'équipements d'imagerie, d'instruments dentaires, de véhicules de transport et d'activités chirurgicales. Ces environnements comprennent les blocs opératoires, les salles de radiologie, les services d'urgence et les unités de soins intensifs néonatals, où le personnel peut être exposé de manière répétée au bruit tout au long de ses gardes, et où la responsabilité clinique oriente directement les décisions d'achat. Les hôpitaux intègrent de plus en plus la sécurité des travailleurs, le contrôle des infections et la capacité à percevoir la parole et les alarmes dans leurs stratégies d'achat de dispositifs de protection auditive. En conséquence, les acheteurs évaluent la compatibilité des produits avec les masques, les stéthoscopes et les équipements de communication, plutôt que de considérer la protection auditive comme un achat banal.
La demande de remplacement reste stable, les produits jetables étant conformes aux exigences de contrôle des infections dans de nombreux établissements cliniques. La demande est particulièrement significative dans les salles de radiologie, les cabinets dentaires et les centres de chirurgie ambulatoire, où la capacité de retraitement limitée et la rotation du personnel créent un besoin de disponibilité constante des produits. Les produits actifs représentent une solution à plus haute valeur ajoutée pour les équipes qui ont besoin d'une protection auditive sans compromettre la perception des signaux cliniques. Leur pertinence est particulièrement élevée dans les environnements de soins urgents et complexes, où le personnel doit distinguer les alarmes patients, les instructions verbales et d'autres signaux auditifs critiques. L'expansion des infrastructures de santé en Asie-Pacifique augmente le nombre d'établissements qui nécessitent des programmes formels de conservation de l'audition et des équipements de protection. Les groupements d'achats et les contrats directs avec les hôpitaux offrent aux fournisseurs des voies distinctes pour accéder à ces établissements.
Points clés du rapport
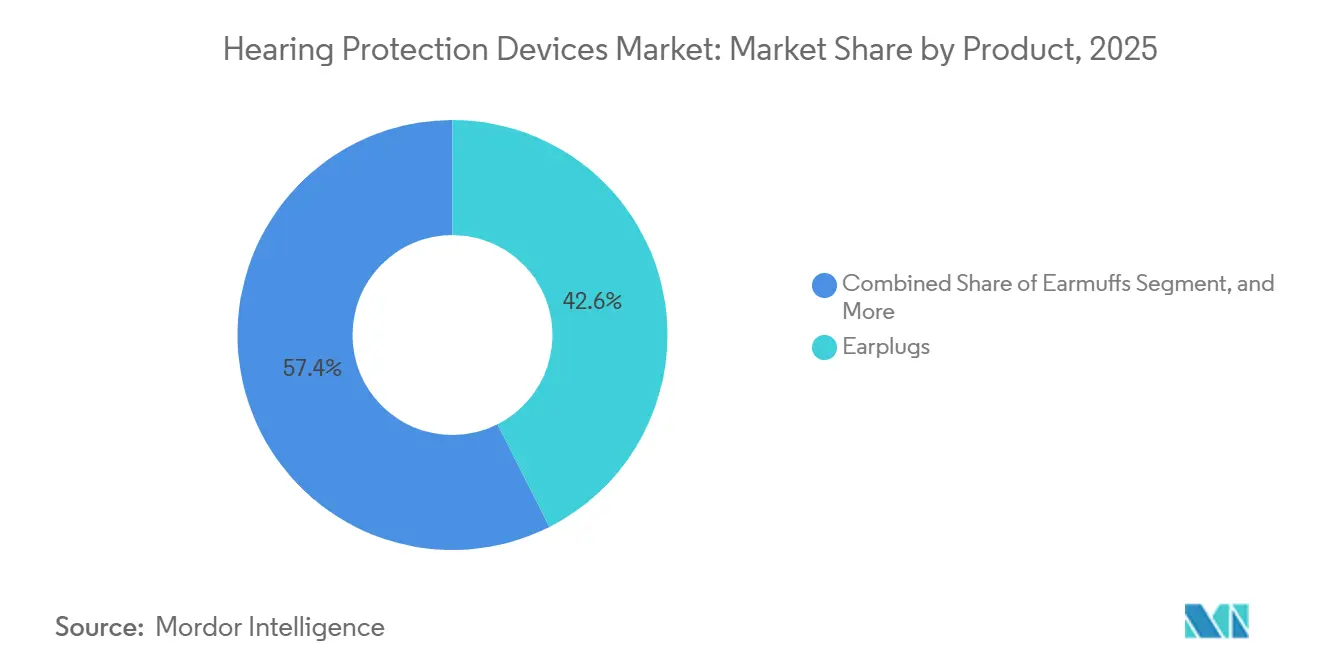
- Par produit, les bouchons d'oreilles détenaient 42,6 % de la part de marché des dispositifs de protection auditive en 2025, tandis que les serre-nuques et les bouchons de canal sont projetés à croître à un CAGR de 10,5 % jusqu'en 2031.
- Par technologie de protection, les dispositifs passifs détenaient 68,5 % de la part de marché des dispositifs de protection auditive en 2025, tandis que les dispositifs actifs sont prévus de croître à un CAGR de 10,7 % jusqu'en 2031.
- Par facteur de forme, les dispositifs intra-auriculaires détenaient 45,7 % du segment en 2025, tandis que les dispositifs supra-auriculaires sont prévus de croître à un CAGR de 0,5 % jusqu'en 2031.
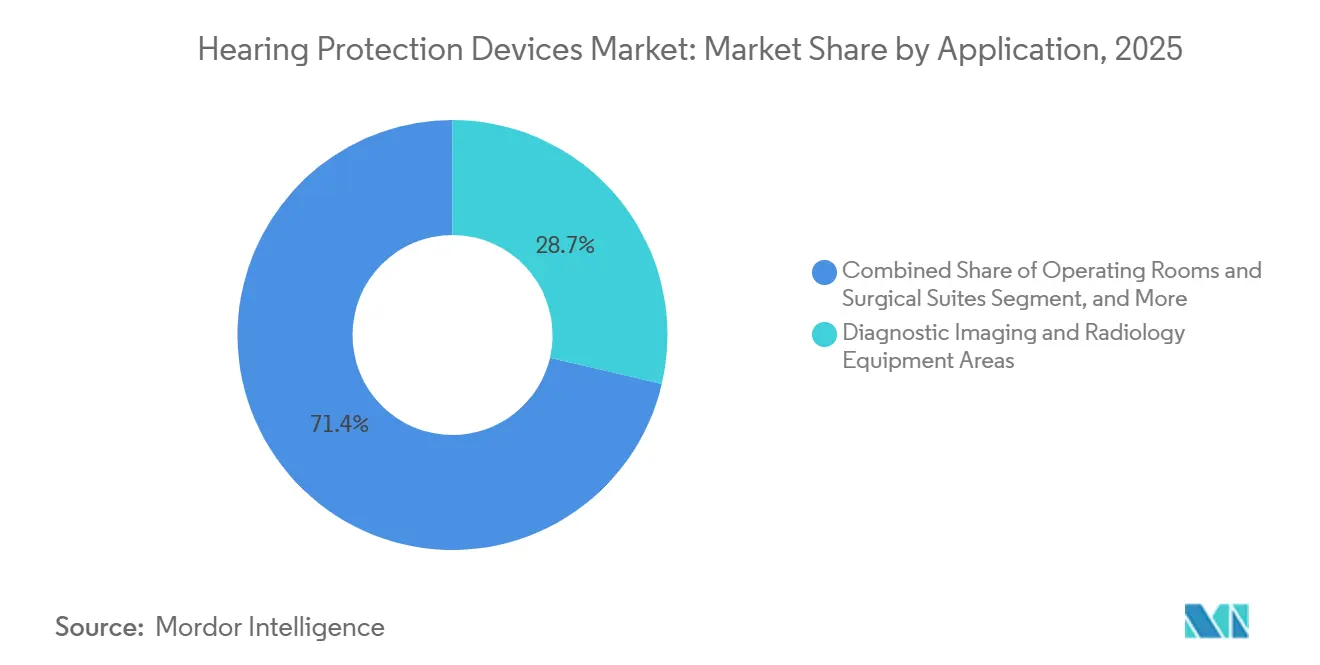
- Par application, les zones d'imagerie diagnostique et d'équipements de radiologie détenaient 28,7 % du segment en 2025, tandis que les services d'urgence et les centres de traumatologie sont projetés à croître à un CAGR de 11,8 % jusqu'en 2031.
- Par canal de distribution, les achats directs des hôpitaux et des systèmes de santé détenaient 39,7 % du segment en 2025, tandis que les organisations d'achats groupés sont projetées à croître à un CAGR de 11,4 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 43,5 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique est prévue de croître à un CAGR de 9,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de l'exposition au bruit dans les hôpitaux et les établissements cliniques | +2.50% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe du Nord | Court terme (≤ 2 ans) |
| Programmes de conservation de l'audition en milieu professionnel pour les travailleurs de la santé | +1.80% | Amérique du Nord et Europe, avec une croissance en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Expansion des infrastructures d'imagerie diagnostique, dentaire et chirurgicale | +1.50% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de protection préservant la communication dans les flux de travail cliniques | +1.20% | Mondial, concentré dans les environnements de chirurgie avancée et de soins intensifs | Long terme (≥ 4 ans) |
| Croissance de la protection personnalisée et réutilisable pour les longues gardes | +1% | Amérique du Nord et Europe, avec une demande émergente dans les hôpitaux privés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de contrôle du bruit dans les environnements néonatals et de soins intensifs | +0.80% | Amérique du Nord et Europe, avec un potentiel d'adoption dans les hôpitaux avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'exposition au bruit dans les hôpitaux et les établissements cliniques
L'exposition au bruit dans les hôpitaux est une préoccupation croissante en matière de sécurité au travail, des données cliniques indiquant des niveaux sonores persistants et des pics de bruit importants. Les niveaux de bruit dans les unités de soins intensifs se situent généralement entre 60 et 70 dB(A), tandis que les niveaux de crête ont dépassé 90 dB(A) dans la cohorte étudiée. Ces niveaux dépassent la recommandation de l'Organisation mondiale de la santé de 35 dB(A) pour les salles de traitement et de convalescence. Une étude menée en 2026 dans un hôpital dentaire universitaire a révélé une perte auditive chez 30,4 % du personnel dentaire, établissant un lien entre l'exposition au bruit clinique et un résultat de santé au travail. En conséquence, les hôpitaux pourraient de plus en plus considérer la protection auditive comme une exigence de gestion des risques liés à la main-d'œuvre plutôt que comme un article d'approvisionnement facultatif. Cela soutient les achats récurrents et crée une opportunité de croissance claire pour le marché des dispositifs de protection auditive dans les environnements à forte exposition, car les gestionnaires hospitaliers peuvent relier les décisions relatives aux équipements de protection aux résultats audiométriques, à la fidélisation des employés et aux coûts opérationnels associés aux lésions auditives évitables.
Programmes de conservation de l'audition en milieu professionnel pour les travailleurs de la santé
L'OSHA exige des employeurs du secteur général, y compris les prestataires de soins de santé, qu'ils mettent en œuvre un programme de conservation de l'audition lorsque les travailleurs sont exposés à une moyenne pondérée dans le temps sur 8 heures de 85 dBA ou plus. Le programme comprend la surveillance du bruit, l'audiométrie annuelle et la fourniture d'équipements de protection individuelle. En janvier 2025, le NIOSH a mis à jour ses recommandations et préconisé des tests d'ajustement quantitatifs individuels pour mesurer le niveau de protection réellement reçu par chaque travailleur. Ces recommandations réduisent la dépendance à l'indice d'atténuation du bruit indiqué sur l'étiquette comme substitut à l'ajustement en conditions réelles. Les établissements de santé peuvent utiliser les tests d'ajustement pour identifier les étanchéités insuffisantes et sélectionner des dispositifs répondant aux besoins individuels de chaque utilisateur. Cette approche peut faire évoluer la demande des bouchons d'oreilles jetables génériques vers des produits anatomiquement conçus et testables. Elle renforce également l'argumentaire de conformité en faveur de formats à plus haute valeur ajoutée sur le marché des dispositifs de protection auditive, notamment pour les établissements qui exigent un ajustement et des performances documentés pour différentes morphologies auriculaires, fonctions professionnelles et combinaisons d'équipements de protection clinique.
Expansion des infrastructures d'imagerie diagnostique, dentaire et chirurgicale
L'expansion des salles d'imagerie, des cabinets dentaires et des établissements chirurgicaux augmente le nombre de zones de travail où les employés peuvent avoir besoin d'une protection auditive. Chaque salle d'IRM, salle de scanner et cabinet dentaire génère un bruit lié aux équipements tout au long de sa durée de vie opérationnelle. Les instruments dentaires peuvent produire des sons à haute fréquence supérieurs à 4 000 Hz, créant un besoin spécifique de produits qui préservent la perception de la parole tout en filtrant certaines fréquences. Un prototype de bouchon d'oreille dynamique de 2025 destiné au personnel dentaire a fourni 13 dB d'amplification aux fréquences de la parole tout en atténuant le bruit des instruments à haute fréquence. Ce développement de produit illustre la manière dont les exigences cliniques diffèrent des applications industrielles standard. Par conséquent, la construction d'infrastructures de santé et les mises à niveau d'équipements en Asie-Pacifique offrent une opportunité de croissance adressable pour le marché des dispositifs de protection auditive, car le besoin de protection du personnel commence dès la mise en service de nouveaux équipements et se poursuit tout au long de leur durée de vie utile.
Demande de protection préservant la communication dans les flux de travail cliniques
Le personnel clinique doit entendre ses collègues, les alarmes et les signaux des patients tout en réduisant l'exposition aux sons nocifs. Bien que les produits passifs puissent abaisser les niveaux de bruit, ils peuvent également limiter la perception des signaux critiques dans les environnements de soins aigus. Une étude de 2026 sur la protection auditive intelligente a rapporté des scores de charge de travail chirurgicale inférieurs à ceux des conditions d'atténuation sonore passive, avec des scores SURG-TLX moyens de 43 et 55, respectivement[1]Frontiers in Digital Health, "Measuring and Reducing Surgical Staff Stress in a Realistic Operating Room Setting Using EDA Monitoring and Smart Hearing Protection," Frontiers in Digital Health, frontiersin.org. Ce résultat soutient l'utilisation de systèmes actifs dans les environnements cliniques à forte intensité de communication. Sensear indique que sa technologie SENS limite la sortie intra-auriculaire à 82 dB(A) tout en maintenant l'intelligibilité de la parole dans des conditions de bruit élevé. Les hôpitaux tertiaires disposant d'une activité chirurgicale et de soins intensifs importante sont susceptibles d'adopter ces systèmes plus tôt que les établissements plus petits, car leurs équipes de soins gèrent des procédures plus intensives en communication et ont un besoin plus grand d'équilibrer le contrôle du bruit avec une conscience situationnelle continue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de contrôle des infections et de retraitement | -1.20% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contraintes de compatibilité avec les stéthoscopes, masques, casques et autres EPI | -0.90% | Mondial, notamment dans les environnements chirurgicaux et d'urgence | Moyen terme (2-4 ans) |
| Normes d'achat spécifiques aux soins de santé et sensibilisation limitées | -0.70% | Asie-Pacifique, Moyen-Orient, Afrique et petits établissements de santé à l'échelle mondiale | Moyen terme (2-4 ans) |
| Risque de masquage des alarmes cliniques et de la parole des patients | -0.80% | Mondial, avec la plus grande pertinence dans les blocs opératoires, les services d'urgence et les unités de soins intensifs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences de contrôle des infections et de retraitement
Les produits réutilisables peuvent imposer une charge de contrôle des infections plus importante dans les environnements cliniques que dans les milieux industriels. Les dispositifs moulés sur mesure et les dispositifs multi-composants nécessitent une désinfection entre les utilisateurs ou les gardes, tandis qu'une exposition chimique répétée peut affecter certains matériaux élastomères. Les documents révisés de prévention des infections de la Commission mixte exigent des politiques écrites pour les équipements de protection individuelle (EPI) réutilisables et des procédures de nettoyage documentées conformes aux instructions des fabricants[2]Frontiers in Digital Health, "Measuring and Reducing Surgical Staff Stress in a Realistic Operating Room Setting Using EDA Monitoring and Smart Hearing Protection," Frontiers in Digital Health, frontiersin.org. Les petits établissements cliniques peuvent manquer des ressources nécessaires pour valider et gérer le retraitement répété, ce qui les amène à préférer les produits jetables malgré la durée de vie plus longue des formats réutilisables haut de gamme. Cette variation des comportements d'achat peut limiter la croissance des revenus par compte pour certains fournisseurs sur le marché des dispositifs de protection auditive. Les systèmes de santé disposant de protocoles de retraitement établis peuvent tirer parti de la valeur à long terme des produits réutilisables, tandis que les établissements plus petits optent souvent pour des alternatives à usage unique plus simples.
Contraintes de compatibilité avec les stéthoscopes, masques, casques et autres EPI
Les travailleurs de la santé dans les environnements chirurgicaux et d'urgence peuvent avoir besoin de porter simultanément des masques, des protections oculaires, des casques et des dispositifs de protection auditive. Cette combinaison peut créer des interférences physiques, compromettre l'étanchéité des dispositifs et réduire l'atténuation du bruit en conditions réelles. Les données disponibles indiquent que les bouchons d'oreilles en mousse peuvent perdre 30 % à 50 % de leur indice d'atténuation du bruit lorsqu'un bandeau de visière perturbe l'étanchéité. Une étude menée en 2026 dans un hôpital dentaire a révélé que le personnel technique et de maintenance utilisait des combinaisons d'EPI multi-articles plus fréquemment que le personnel clinique et enregistrait les niveaux les plus élevés de perte auditive audiométrique. Les conceptions à bandeau et à tour de cou peuvent réduire les interférences en évitant certains points de contact avec le bandeau. Leur compatibilité avec d'autres équipements soutient la croissance plus rapide attendue pour les bandeaux auditifs et les bouchons de canal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les bouchons d'oreilles jetables en tête, les bouchons de canal gagnent du terrain en milieu cliniqueLes bouchons d'oreilles représentaient 42,6 % du marché des dispositifs de protection auditive par produit en 2025, ce qui en fait le segment de produit leader. Les bouchons d'oreilles jetables en mousse et préformés sont largement utilisés dans les environnements à fort débit, notamment les salles de radiologie, les cabinets dentaires et les centres de chirurgie ambulatoire. Ces formats soutiennent également les protocoles de contrôle des infections à usage unique dans les établissements disposant d'une capacité de retraitement limitée. Leur familiarité auprès des équipes d'achat et leur capacité à être distribués à grande échelle dans de grands établissements soutiennent davantage la demande. Les protège-oreilles restent pertinents dans les environnements de transport et d'imagerie présentant des niveaux sonores élevés. Cependant, leur conception plus volumineuse peut créer un inconfort lorsque les travailleurs portent également des masques, des lunettes ou des casques de communication. Les bouchons d'oreilles à atténuation uniforme servent un segment premium plus restreint où les cliniciens doivent communiquer efficacement avec les patients et les collègues. Les cabinets dentaires et d'audiologie ont un besoin plus fort pour ces produits car la communication est partie intégrante du traitement. Un prototype de bouchon d'oreille dynamique en 2025 a démontré que le développement de produits peut combiner l'atténuation des hautes fréquences avec l'amplification aux fréquences de la parole. Cette capacité soutient un positionnement de produit spécialisé plutôt qu'une offre standardisée sur tous les sites cliniques.
Les serre-nuques et bouchons de canal sont prévus de croître à un CAGR de 10,5 % de 2026 à 2031, représentant le taux de croissance le plus rapide au sein de la catégorie de produits. Les bouchons de canal semi-insérables se placent à l'extérieur du conduit auditif, réduisant les interférences potentielles avec les masques et les stéthoscopes. Cette conception bénéficie aux travailleurs qui se déplacent fréquemment entre des pièces bruyantes et silencieuses et réduit la nécessité d'insérer et de retirer des bouchons d'oreilles profondément ajustés lors de courtes tâches cliniques. Leur compatibilité avec les configurations d'équipements de protection individuelle (EPI) offre un avantage pratique dans les salles d'opération et les services d'urgence. Les protège-oreilles continuent d'apporter de la valeur dans les environnements où les niveaux sonores dépassent la plage d'atténuation pratique de certains petits produits intra-auriculaires. La sélection des produits dépend donc de la source, de la durée et du schéma d'exposition sonore. Le marché des dispositifs de protection auditive bénéficie lorsque les fournisseurs proposent des formats qui répondent à la fois aux exigences de contrôle du bruit et aux besoins des flux de travail cliniques. La catégorie de produits maintient également un équilibre entre les produits jetables à faible coût et les dispositifs spécialisés réutilisables, permettant aux équipes d'achat d'aligner la sélection des produits sur la durée des quarts de travail, l'exposition prévue, les capacités de nettoyage et la nécessité d'une communication répétée lors de la prestation de soins. Cet équilibre reflète la diversité des budgets et des processus de contrôle des infections dans les établissements de santé.


Par technologie de protection :
les formats passifs dominent, mais les systèmes actifs définissent la valeur futureLes dispositifs passifs représentaient 68,5 % du segment des technologies de protection en 2025. Leur leadership reflète un long historique d'approvisionnement, des structures tarifaires familières et des volumes annuels élevés d'unités jetables. Les hôpitaux peuvent se procurer des bouchons d'oreilles et des protège-oreilles passifs via des canaux de sécurité et d'approvisionnement établis. Ces dispositifs restent adaptés dans les environnements où une communication claire et la reconnaissance des alarmes sont moins critiques. Leur faible coût unitaire soutient également une large distribution dans les établissements. Cependant, l'atténuation passive peut rendre les alarmes, les instructions verbales et d'autres signaux cliniques plus difficiles à reconnaître. Cette limitation est particulièrement importante dans les salles d'opération, les unités de soins intensifs et les environnements d'urgence. Une revue en 2025 a identifié la fatigue liée aux alarmes comme une préoccupation de sécurité des patients, façonnée par la difficulté à distinguer les alarmes pertinentes des autres sons. Les équipes de gouvernance clinique peuvent donc prendre en compte l'intégrité du signal d'alarme lors de la sélection de la protection auditive. Ce facteur maintient l'importance des produits passifs tout en limitant leur adéquation à tous les flux de travail à haute acuité.
Les dispositifs actifs sont projetés à croître à un CAGR de 10,7 % jusqu'en 2031, le taux le plus rapide dans la catégorie des technologies de protection. Ces produits atténuent sélectivement les sons nocifs tout en permettant aux fréquences de parole sélectionnées et aux signaux d'alarme de rester audibles. Les systèmes actifs représentent une part plus faible du marché des dispositifs de protection auditive que les formats passifs, mais leur pertinence clinique s'étend. Une étude chirurgicale anticipée en 2026 associe la protection auditive intelligente à une charge de travail déclarée plus faible que les conditions d'atténuation sonore passive. Les systèmes actifs peuvent soutenir la sécurité des patients, la sécurité des travailleurs et les objectifs de communication dans le cadre d'une seule décision d'achat. Une action de la FDA anticipée en juillet 2026 devrait établir une classification de classe II pour les systèmes d'atténuation active du bruit pour les incubateurs de nourrissons en vertu du 21 CFR 880.5405[3]U.S. Food and Drug Administration, "Active Noise Attenuation System for Infant Incubators, Final Order," Federal Register, govinfo.gov. Cette classification créerait une voie réglementaire pour la gestion du bruit au niveau des patients dans les soins néonatals. Elle identifie également un domaine technologique spécialisé au-delà de la protection auditive centrée sur le personnel. La catégorie technologique est donc susceptible de gagner en valeur grâce à des applications cliniques nécessitant un son contrôlé plutôt qu'une simple atténuation, car les objectifs cliniques peuvent inclure la protection des travailleurs tout en préservant la sécurité des patients, la qualité de la communication et une conscience appropriée des alarmes.
Par facteur de forme :
les formats intra-auriculaires en tête ; les dispositifs supra-auriculaires ancrent les sous-segments à bruit élevéLes produits intra-auriculaires représentaient 45,7 % du segment des facteurs de forme en 2025. Les bouchons d'oreilles en mousse, les bouchons d'oreilles préformés et les dispositifs otoplastiques sur mesure constituent une part substantielle de ce volume. Leur conception discrète favorise l'utilisation avec des masques faciaux et d'autres vêtements cliniques. Les produits intra-auriculaires jetables s'alignent également sur les pratiques d'achat des établissements sensibles aux infections. La radiologie, les cabinets dentaires et les environnements cliniques généraux peuvent utiliser ces produits sans ajouter de poids ou de chaleur significatifs. Les dispositifs otoplastiques sur mesure occupent une position plus restreinte et à plus haute valeur au sein de ce groupe. Les audiologistes, les chirurgiens dentaires et le personnel clinique senior peuvent sélectionner ces dispositifs pour la conservation auditive à long terme. Les tests d'ajustement individuels peuvent renforcer la proposition de valeur pour les formats sur mesure ou anatomiquement optimisés. Les recommandations du NIOSH en 2025 étaient axées sur les tests quantitatifs de la protection réelle plutôt que sur les performances supposées des étiquettes. Cette approche peut augmenter les revenus par unité, même lorsque la croissance totale du volume d'unités reste modérée. La catégorie intra-auriculaire devrait conserver son rôle de choix par défaut pour de nombreuses applications cliniques courantes.
Les dispositifs supra-auriculaires sont prévus de croître à un CAGR de 0,5 % de 2026 à 2031. Bien que la croissance soit plus lente, ces dispositifs restent nécessaires dans les environnements présentant des bruits impulsifs élevés. Le transport en ambulance et en hélicoptère peut générer des niveaux d'exposition nécessitant une couverture plus importante que celle fournie par certaines options intra-auriculaires. Les produits intégrés aux casques jouent également un rôle dans le transport traumatologique. Les dispositifs à bandeau et à arceau offrent une option intermédiaire pour les travailleurs se déplaçant entre différents environnements sonores et peuvent être plus faciles à retirer et à replacer que certaines conceptions conventionnelles. Le confort, la chaleur et les interférences avec d'autres EPI limitent l'adoption plus large des formats supra-auriculaires dans les hôpitaux. Le facteur de forme est donc à la fois une considération de flux de travail et de protection. L'industrie des dispositifs de protection auditive doit prendre en charge plusieurs configurations de port. La gamme de produits continuera de dépendre du fait que les travailleurs nécessitent de la mobilité, de la communication, une atténuation élevée ou une utilisation répétée de courte durée. Par conséquent, aucun facteur de forme unique ne peut répondre à toutes les exigences dans les environnements d'imagerie, de transport, dentaires, chirurgicaux et cliniques généraux.
Par application :
la radiologie domine le volume ; les services d'urgence stimulent la croissanceLes zones d'imagerie diagnostique et d'équipements de radiologie représentaient 28,7 % du segment des applications en 2025. Le bruit des scanners IRM peut atteindre 82 à 118 dB SPL, selon la séquence d'impulsions et l'intensité du champ. Ces niveaux sonores font de la protection auditive une exigence standard dans le cadre de nombreuses procédures institutionnelles. Les services d'imagerie disposent également d'une base d'employés constante exposée à des bruits répétés, soutenant une demande récurrente pour des produits jetables et réutilisables. Les salles de scanner, les salles d'IRM et les espaces de travail connexes restent au cœur du volume des applications. Les salles d'opération représentent une autre application importante car le personnel clinique doit communiquer pendant les procédures. Leurs exigences peuvent favoriser les formats actifs qui protègent l'ouïe sans obstruer les signaux critiques. La part d'application importante souligne l'importance de l'infrastructure d'imagerie installée pour le marché des dispositifs de protection auditive, car ces services génèrent une demande récurrente d'une base d'employés stable qui travaille autour des scanners dans le cadre de leurs fonctions régulières. Cette infrastructure soutient également une base stable d'achats institutionnels dans les systèmes hospitaliers matures.
Les services d'urgence et les centres de traumatologie sont prévus de croître à un CAGR de 11,8 % jusqu'en 2031. L'acoustique des flottes d'ambulances, l'activité des hélicoptères et les baies de traumatologie animées créent des environnements sonores distincts pour le personnel. Les éléments fournis indiquent que le bruit des ambulances et des hélicoptères dépasse fréquemment 95 dB(A). Les services d'urgence dépendent également d'une coordination verbale rapide, augmentant la valeur des dispositifs qui préservent la communication. Une étude hospitalière en 2025 a enregistré les niveaux sonores moyens les plus élevés et le plus grand nombre d'événements de bruit de pointe dans les zones de pharmacie et de service d'urgence. La plage moyenne mesurée dans ces zones devrait être de 75 à 78 dB(A). Les services d'ambulance et de transport de patients restent des applications plus restreintes mais attirent de plus en plus l'attention à mesure que les employeurs formalisent les programmes de santé au travail. Les salles d'opération occupent une position intermédiaire stratégiquement importante car la protection du personnel et la conscience des alarmes sont toutes deux critiques. Les produits néonatals axés sur les patients élargissent également les frontières de la catégorie d'application. La classification anticipée de la FDA en 2026 pour l'atténuation du bruit dans les incubateurs de nourrissons soutient ce cas d'usage émergent au niveau des patients.
Par canal de distribution :
l'achat direct ancre le volume ; les groupements d'achats gagnent en influenceLes achats directs des hôpitaux et des systèmes de santé représentaient 39,7 % du segment des canaux de distribution en 2025. Les grands systèmes intégrés négocient souvent directement les contrats avec les fournisseurs et gèrent les chaînes d'approvisionnement de manière centralisée. Cette structure confère aux relations au niveau des établissements un rôle important dans les achats en volume. Les fournisseurs peuvent s'engager avec les équipes de santé au travail, de contrôle des infections et d'analyse de la valeur via ce canal. Les contrats directs peuvent également soutenir les essais de produits et les programmes de tests d'ajustement. Le canal est particulièrement important lorsque les établissements nécessitent un mélange adapté de dispositifs jetables, réutilisables et actifs. Il permet la sélection des produits en fonction du cadre clinique plutôt qu'un article standardisé unique. Les distributeurs de fournitures médicales et les prestataires de santé au travail servent de nombreux établissements plus petits. Les pharmacies de détail et les canaux de commerce électronique atteignent également les travailleurs de santé individuels et les petits cabinets. Les achats directs restent par conséquent le canal de volume le plus fiable sur le marché des dispositifs de protection auditive.
Analyse géographique
Marché des Dispositifs de Protection Auditive en Amérique du Nord
L'Amérique du Nord devrait représenter 43,5 % des revenus mondiaux en 2025, constituant la part régionale dominante du marché des dispositifs de protection auditive. Les exigences de l'OSHA soutiennent la demande parmi les travailleurs de la santé qui atteignent les seuils d'exposition au bruit, tandis que les recommandations du NIOSH pour 2025 devraient préconiser des tests d'ajustement quantitatifs individuels. Les États-Unis représentent une part significative de la demande régionale grâce à leur infrastructure d'imagerie, de chirurgie et de soins d'urgence. Le Canada s'aligne de plus en plus sur des pratiques comparables en matière de santé au travail, tandis que le Mexique contribue à la demande par l'expansion des hôpitaux privés. Une étude portant sur les travailleurs hospitaliers, prévue pour janvier 2026, devrait rapporter une prévalence de la perte auditive allant de 9 % selon les critères de déplacement standard du seuil de l'OSHA à 46 % selon les critères de la norme ISO 7029:2017.
Marché des Dispositifs de Protection Auditive en Europe
L'Europe représente le deuxième marché régional en importance dans l'analyse de l'offre, porté par l'Allemagne, le Royaume-Uni et la France. La Directive européenne 2003/10/CE impose une gestion structurée des risques d'exposition au bruit et met l'accent sur l'évaluation des risques avant la sélection des équipements de protection individuelle (EPI). Ces exigences soutiennent la demande en matière de surveillance, d'audiométrie, de tests d'ajustement et de dispositifs de protection auditive dans les systèmes de santé développés. Le Service national de santé du Royaume-Uni constitue un acheteur institutionnel majeur, tandis que les mises à niveau des établissements cliniques soutiennent la demande en Espagne et en Italie.
Marché des Dispositifs de Protection Auditive en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
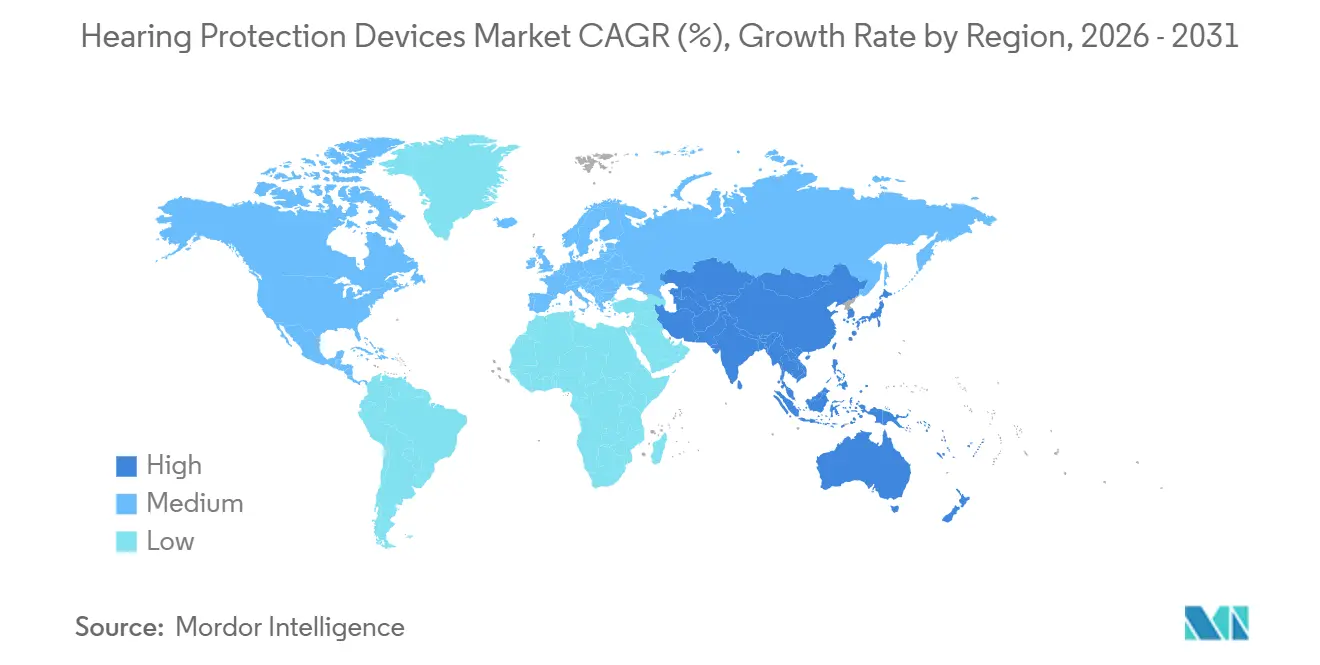
L'Asie-Pacifique devrait croître à un CAGR de 9,6 % jusqu'en 2031, soit le taux de croissance régional le plus élevé dans les prévisions fournies. La Chine et l'Inde génèrent une part substantielle de la demande incrémentale grâce aux investissements dans les capacités et les équipements de santé. Selon les données sources, la Chine comptait 38 710 hôpitaux et plus de 1,04 million de centres de soins ambulatoires et de soins primaires. Le Japon et la Corée du Sud maintiennent la demande grâce à des normes de santé matures, tandis que l'Australie et l'Asie du Sud-Est représentent des marchés en expansion. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud demeurent des marchés plus modestes, dont la croissance est liée aux investissements dans la santé et au développement des infrastructures de santé au travail.

Paysage concurrentiel
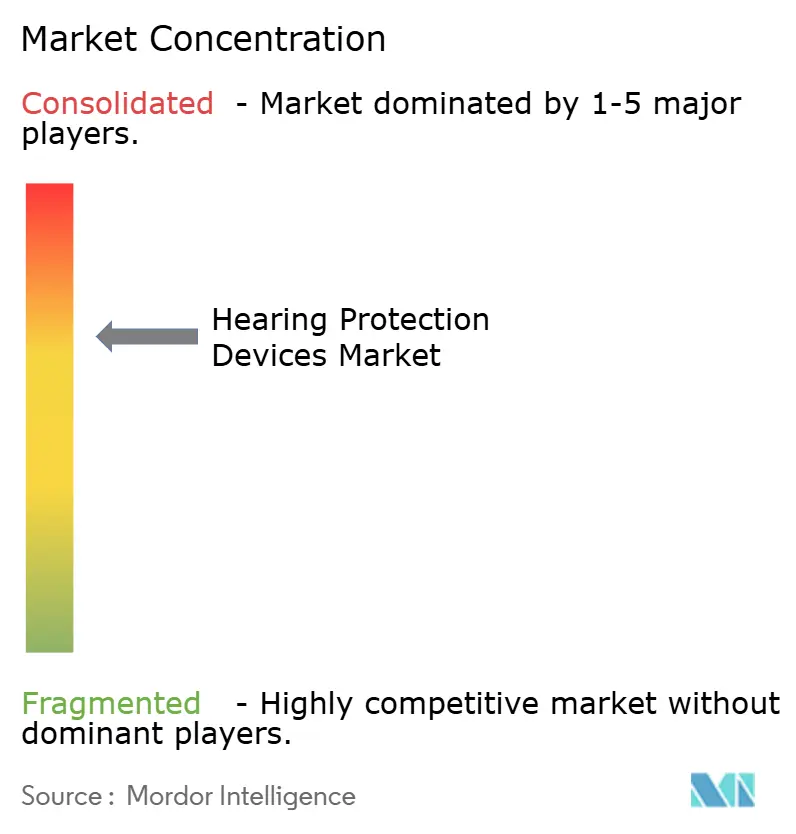
Le marché des dispositifs de protection auditive est modérément fragmenté. 3M, Honeywell International et MSA Safety sont les principaux acteurs, soutenus par de larges portefeuilles de produits et des relations institutionnelles établies. Leur position sur le marché repose sur l'étendue des produits, la documentation de conformité et l'expérience de travail avec les équipes de contrôle des infections hospitalières et de santé au travail. L'analyse fournie ne précise pas la part de marché combinée des principaux acteurs. Moldex-Metric, uvex group, Delta Plus Group et Sensear constituent un deuxième niveau différencié. Moldex-Metric est associé à la vérification indépendante de l'indice de réduction du bruit, uvex group à la certification de sécurité européenne, et Sensear à la protection auditive préservant la communication.
La technologie SENS de Sensear limite la sortie intra-auriculaire à 82 dB(A) tout en maintenant l'intelligibilité de la parole dans les environnements à fort bruit. En 2025, Sensear et Dräger ont formalisé une collaboration d'intégration impliquant des produits de communication et des appareils respiratoires à épuration d'air motorisés. En juillet 2026, la FDA a établi une classification de classe II pour les systèmes d'atténuation active du bruit pour les incubateurs de nourrissons en vertu du 21 CFR 880.5405. Cette action devrait créer une voie réglementaire définie pour les produits substantiellement équivalents au dispositif de référence cité.
ACS Custom, Cotral Lab et Custom Protect Ear se démarquent par leurs relations avec les audiologistes et leurs capacités de traitement des empreintes auriculaires. Etymotic Research et Alpine Hearing Protection servent le créneau de l'atténuation uniforme dans les environnements dentaires et audiologiques. En mars 2026, Loop Earplugs a obtenu 50 millions EUR (54,5 millions USD) pour soutenir le développement de produits, l'expansion internationale et la distribution. En octobre 2024, 3M a lancé le WorkTunes Connect + Solar Hearing Protector, doté d'un indice de réduction du bruit de 26 dB et de capacités de charge solaire.
Leaders du secteur des dispositifs de protection auditive
3M
Honeywell International Inc.
Sonova Holding AG
MSA Safety Incorporated
Sensear Pty Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Protection Auditive
- 3M
- ACS Custom
- Alpine Hearing Protection B.V.
- Cotral Lab
- Delta Plus Group
- EAR Inc.
- Etymotic Research, Inc.
- Honeywell International
- Loop Earplugs
- MSA Safety Incorporated
- Moldex-Metric, Inc.
- PIP Global Safety
- Phonak Communications
- QuietOn Oy
- Radians, Inc.
- Sensear Pty Ltd.
- Sonova
- Uvex group

Recent Industry Developments in Marché des Dispositifs de Protection Auditive
- Juillet 2026 : la FDA formalise la classification de classe II pour les systèmes d'atténuation active du bruit pour les incubateurs de nourrissons (21 CFR 880.5405), effective au 27 juillet 2026. L'ordonnance, publiée dans le Federal Register, permet aux fabricants de soumettre une notification préalable à la mise sur le marché 510(k) pour les dispositifs d'atténuation du bruit néonatal substantiellement équivalents au Neoasis d'Invictus Medical, ouvrant une nouvelle catégorie de produits dans le domaine de la protection auditive clinique.
- Juillet 2025 : e3 Diagnostics s'est associé à Alliant Purchasing GPO, offrant à plus de 260 hôpitaux et 35 000 sites de prestataires un accès à des tarifs préférentiels pour des solutions cliniques diagnostiques et liées à l'audition.
- Janvier 2025 : Sensear lance les casques intrinsèquement sûrs SM1B-IS et SM1B-Ex pour les emplacements dangereux, dotés de la technologie SENS et d'une connectivité radio bidirectionnelle câblée.


Périmètre du rapport mondial sur le marché des dispositifs de protection auditive
Selon le périmètre du rapport, les dispositifs de protection auditive sont des équipements conçus pour réduire ou bloquer l'exposition à des niveaux de bruit nocifs, prévenant ainsi la perte auditive. Ils comprennent les bouchons d'oreilles, les protège-oreilles et les protège-oreilles spécialisés pour l'atténuation du bruit.
Le marché des dispositifs de protection auditive est segmenté par produit et par géographie. Par produit, le marché est segmenté en bouchons d'oreilles, protège-oreilles, bandeaux auditifs, bouchons de canal et bouchons d'oreilles à atténuation uniforme. Par technologie de protection, le marché est segmenté en dispositifs de protection auditive passifs et dispositifs de protection auditive actifs. Par facteur de forme, le marché est segmenté en dispositifs intra-auriculaires, dispositifs supra-auriculaires, dispositifs intégrés au casque, dispositifs à tour de cou et à bandeau, et dispositifs otoplastiques personnalisés. Par application, le marché est segmenté en zones d'imagerie diagnostique et d'équipements de radiologie, blocs opératoires et salles chirurgicales, services d'urgence et centres de traumatologie, services d'ambulance et de transport de patients, et autres applications. Par canal de distribution, le marché est segmenté en groupements d'achats, achats directs des hôpitaux et des systèmes de santé, distributeurs de fournitures médicales, prestataires de santé et sécurité au travail, pharmacies de détail et commerce médical de détail, et canaux de commerce électronique et en ligne détenus par les marques. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Bouchons d'oreilles |
| Protège-oreilles |
| Bandeaux auditifs et bouchons de canal |
| Bouchons d'oreilles à atténuation uniforme |
| Dispositifs de protection auditive passifs |
| Dispositifs de protection auditive actifs |
| Dispositifs intra-auriculaires |
| Dispositifs supra-auriculaires |
| Dispositifs intégrés au casque |
| Dispositifs à tour de cou et à bandeau |
| Dispositifs otoplastiques personnalisés |
| Zones d'imagerie diagnostique et d'équipements de radiologie |
| Blocs opératoires et salles chirurgicales |
| Services d'urgence et centres de traumatologie |
| Services d'ambulance et de transport de patients |
| Autres applications |
| Groupements d'achats |
| Achats directs des hôpitaux et des systèmes de santé |
| Distributeurs de fournitures médicales |
| Prestataires de santé et sécurité au travail |
| Pharmacies de détail et commerce médical de détail |
| Canaux de commerce électronique et en ligne détenus par les marques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par produit | Bouchons d'oreilles | |
| Protège-oreilles | ||
| Bandeaux auditifs et bouchons de canal | ||
| Bouchons d'oreilles à atténuation uniforme | ||
| Par technologie de protection | Dispositifs de protection auditive passifs | |
| Dispositifs de protection auditive actifs | ||
| Par facteur de forme | Dispositifs intra-auriculaires | |
| Dispositifs supra-auriculaires | ||
| Dispositifs intégrés au casque | ||
| Dispositifs à tour de cou et à bandeau | ||
| Dispositifs otoplastiques personnalisés | ||
| Par application | Zones d'imagerie diagnostique et d'équipements de radiologie | |
| Blocs opératoires et salles chirurgicales | ||
| Services d'urgence et centres de traumatologie | ||
| Services d'ambulance et de transport de patients | ||
| Autres applications | ||
| Par canal de distribution | Groupements d'achats | |
| Achats directs des hôpitaux et des systèmes de santé | ||
| Distributeurs de fournitures médicales | ||
| Prestataires de santé et sécurité au travail | ||
| Pharmacies de détail et commerce médical de détail | ||
| Canaux de commerce électronique et en ligne détenus par les marques | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des dispositifs de protection auditive en 2031 ?
La valeur prévisionnelle est de 1,39 milliard USD en 2031, en hausse par rapport à 0,91 milliard USD en 2026, à un CAGR de 8,76 %.
Quel dispositif de protection auditive est le plus largement utilisé dans les environnements de soins de santé ?
Les bouchons d'oreilles ont dominé le segment des produits avec une part de 42,56 % en 2025, soutenus par les pratiques d'utilisation jetable dans les environnements sensibles aux infections.
Pourquoi les dispositifs de protection auditive actifs gagnent-ils du terrain dans les hôpitaux ?
Les produits actifs peuvent réduire les sons nocifs tout en aidant les utilisateurs à conserver la perception de la parole et des alarmes. Ils devraient croître à un CAGR de 10,7 % jusqu'en 2031.
Quelle application de soins de santé connaît la croissance la plus rapide pour les dispositifs de protection auditive ?
Les services d'urgence et les centres de traumatologie sont l'application à la croissance la plus rapide, avec un CAGR de 11,76 % attendu jusqu'en 2031.
Quelle région affiche la plus forte demande de dispositifs de protection auditive ?
L'Amérique du Nord était en tête avec 43,54 % des revenus mondiaux en 2025, soutenue par des exigences établies en matière de sécurité au travail et des infrastructures cliniques.
Comment les hôpitaux achètent-ils des dispositifs de protection auditive ?
Les achats directs des hôpitaux et des systèmes de santé étaient en tête avec une part de 39,65 % en 2025, tandis que les groupements d'achats devraient croître à un CAGR de 11,4 % jusqu'en 2031.
Dernière mise à jour de la page le:



