
Tamanho e Participação do Mercado de Revestimentos de Parede para Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
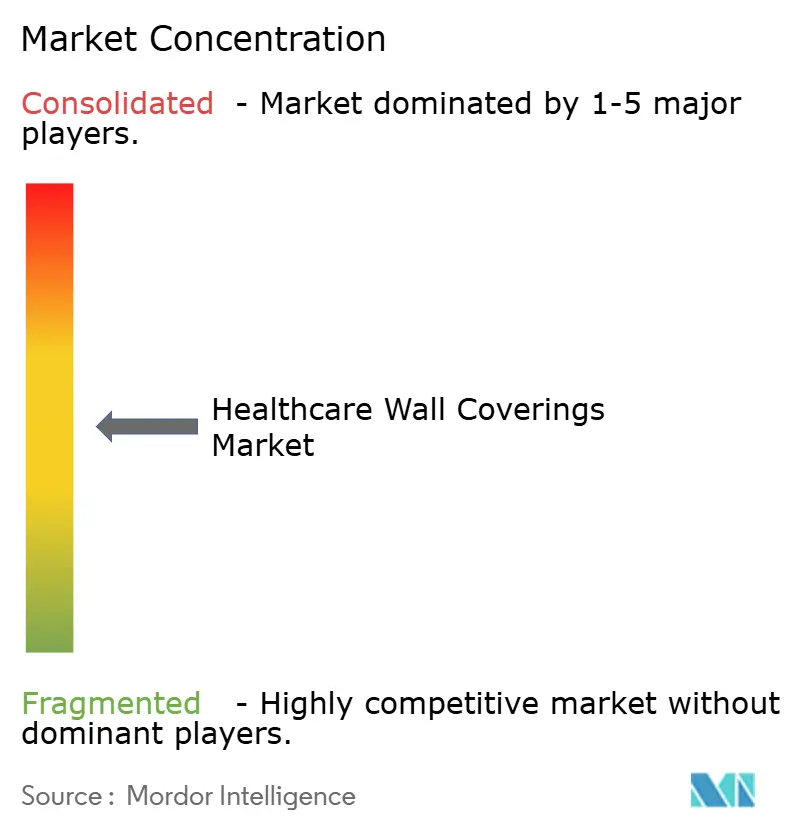
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Revestimentos de Parede para Saúde por Mordor Intelligence
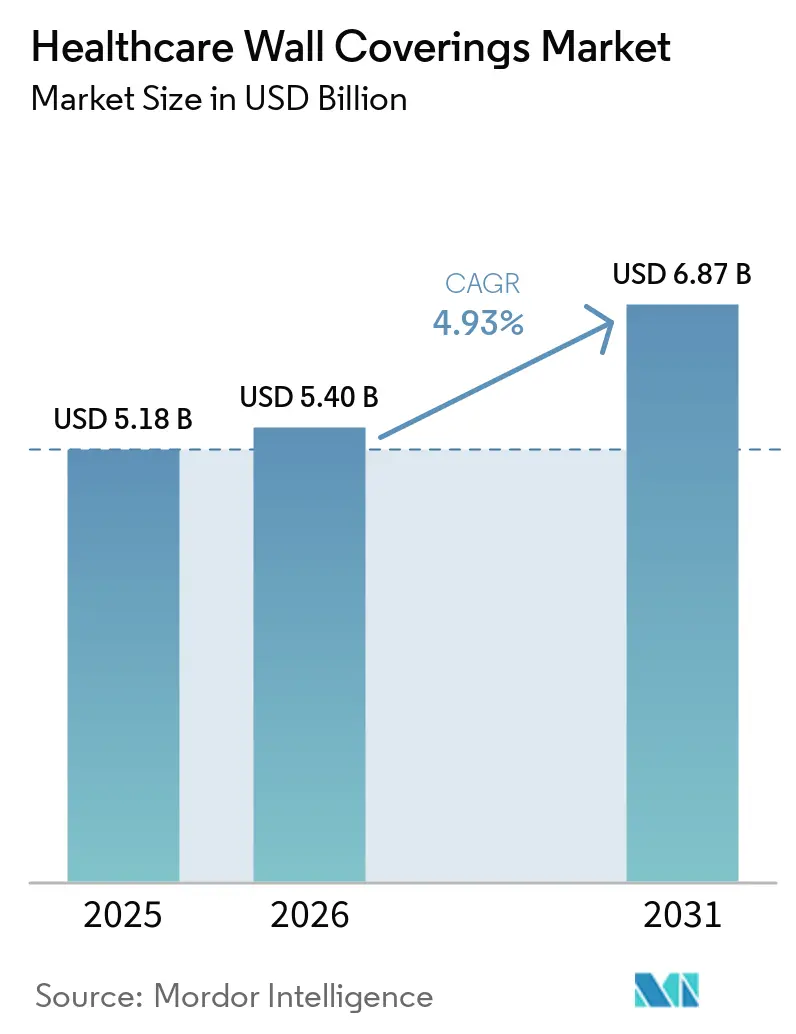
O mercado de revestimentos de parede para saúde foi avaliado em 5,18 bilhões de USD em 2025, é estimado em 5,40 bilhões de USD em 2026 e tem previsão de atingir 6,87 bilhões de USD até 2031, crescendo a um CAGR de 4,93% durante 2026–2031. Especificações de controle de infecção, modernização hospitalar e atividade de construção na área da saúde sustentam a demanda por acabamentos interiores especializados. Os gastos com construção na área da saúde nos Estados Unidos estão registrando uma taxa anual ajustada sazonalmente de 74,5 bilhões de USD em maio de 2026, sustentando a demanda por produtos interiores de grau de especificação[1]Departamento do Censo dos EUA, "Gastos Totais com Construção: Saúde nos Estados Unidos," Banco Federal de Reserva de St. Louis, fred.stlouisfed.org. O mercado de revestimentos de parede para saúde está migrando de acabamentos decorativos para sistemas projetados para limpeza, durabilidade e uso clínico. Essa mudança favorece produtos de maior valor e ciclos de substituição mais longos. Sistemas de retrofit contínuos e resistentes à umidade estão recebendo atenção porque atendem à demanda por renovação e à necessidade de superfícies continuamente limpáveis em salas de isolamento e salas cirúrgicas.
Principais Conclusões do Relatório
- Por tipo de produto, os papéis de parede representaram a maior participação em valor, com 45,83% em 2025, enquanto os sistemas de parede protetores e resistentes a impactos têm projeção de crescer ao CAGR mais rápido, de 5,54%, durante 2026-2031.
- Por aplicação, renovação e remodelação representaram 56,76% do tamanho do mercado de revestimentos de parede para saúde em 2025, enquanto a nova construção tem previsão de expandir a um CAGR de 5,27% durante 2026-2031.
- Por canal de distribuição, as vendas indiretas representaram 65,48% do mercado de revestimentos de parede para saúde em 2025, enquanto as vendas diretas de fabricantes têm previsão de crescer a um CAGR de 5,18% durante 2026-2031.
- A América do Norte representou a maior participação em valor, com 33,25% em 2025, enquanto a Ásia-Pacífico tem projeção de crescer ao CAGR mais rápido, de 5,73%, durante 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Revestimentos de Parede para Saúde
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Especificações de Controle de Infecção e Limpabilidade | +1.2% | Global, com maior densidade de aplicação na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Modernização e Demanda por Renovação de Instalações de Saúde | +1.4% | Global, mais forte na América do Norte, Europa Ocidental e mercados maduros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Construção de Saúde Pré-fabricada e Modular | +0.8% | América do Norte, Austrália, Japão, Singapura, Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Proteção Durável de Paredes em Áreas Clínicas de Alto Tráfego | +0.6% | Global, mais forte em instalações de emergência e trauma de alto volume | Curto prazo (≤ 2 anos) |
| Design de Ambiente de Cura e Programas de Interiores Centrados no Paciente | +0.7% | América do Norte, Norte e Oeste da Europa e estados do Golfo | Longo prazo (≥ 4 anos) |
| Demanda por Retrofit de Superfícies Contínuas e Resistentes à Umidade em Instalações Envelhecidas | +0.5% | América do Norte, Europa Ocidental, Japão e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Especificações de Controle de Infecção e Limpabilidade
Os requisitos de controle de infecção são agora uma consideração central na aquisição de superfícies de parede hospitalares. Em 2023, os Centros de Controle e Prevenção de Doenças relataram infecções associadas à assistência à saúde em hospitais de cuidados agudos nos Estados Unidos, com custos anuais de tratamento superiores a 4,6 bilhões de USD[2]Centros de Controle e Prevenção de Doenças, "Programas HAI/AR dos Departamentos de Saúde," Centros de Controle e Prevenção de Doenças, cdc.gov. A Organização Mundial da Saúde relatou que 7 em cada 100 pacientes em países de alta renda adquirem pelo menos 1 infecção associada à assistência à saúde durante a hospitalização. O mercado de revestimentos de parede para saúde, portanto, favorece materiais que podem ser limpos de forma eficaz e documentados em relação a padrões de desempenho reconhecidos. Um estudo publicado em periódico em 2026 constatou que revestimentos de parede antimicrobianos à base de zinco alcançaram uma redução de 99,8% em E. coli e uma redução de 98% em Staphylococcus aureus[3]Manilo, Luis et al. Revestimentos Antimicrobianos para Paredes Impressos em Rotogravura para Redução de Patógenos,
Journal of Coatings Technology and Research, link.springer.com. Produtos sem desempenho antimicrobiano ou de limpabilidade documentado podem estar em desvantagem em licitações hospitalares.
Modernização e Demanda por Renovação de Instalações de Saúde
A atividade de renovação sustenta o mercado de revestimentos de parede para saúde porque muitos hospitais precisam de atualizações interiores enquanto permanecem em operação. A pesquisa da ASHE e da Health Facilities Management de 2025 constatou que 59% dos entrevistados esperavam mais projetos de renovação em 2025 do que em 2024. Os projetos de renovação receberam 35% dos orçamentos de capital hospitalar em 2024, acima dos 30% planejados, e a participação estimada subiu para 37% em 2025[4]Health Facilities Management, "Resultados da Pesquisa de Construção Hospitalar 2025," Sociedade Americana de Engenharia de Saúde, hfmmagazine.com. O Instituto Americano de Arquitetos projeta crescimento dos gastos com construção na área da saúde de 2,6% em 2026 e 4,4% em 2027. Grandes sistemas de saúde estão construindo instalações de substituição, enquanto sistemas com restrições orçamentárias estão priorizando atualizações direcionadas que melhoram o controle de infecção. Esse padrão favorece sistemas de vinil contínuos e termoplásticos que reduzem a manutenção de rejuntes e as necessidades de reparo relacionadas à umidade.
Crescimento da Construção de Saúde Pré-fabricada e Modular
A pré-fabricação está mudando a forma como os sistemas de parede interior são especificados e instalados em instalações clínicas. Os custos de construção na área da saúde subiram de 115-160 USD por pé quadrado em 1996 para 650-850 USD por pé quadrado em 2026, aumentando assim o valor das economias de prazo. As montagens modulares podem reduzir os requisitos de sequenciamento no local e limitar as perturbações durante a construção. O mercado de revestimentos de parede para saúde se beneficia onde os sistemas em painéis combinam superfícies de parede, roteamento elétrico e outras infraestruturas clínicas. Esses sistemas foram utilizados em áreas de cuidados acusticamente sensíveis e podem atender aos requisitos de qualidade do ar interno. O modelo de aquisição pode favorecer um grupo menor de fabricantes aprovados porque as montagens integradas requerem seleção técnica antecipada. Essa mudança reduz o papel de um instalador de papel de parede independente em projetos que utilizam programas de parede totalmente projetados.
Design de Ambiente de Cura e Programas de Interiores Centrados no Paciente
O design centrado no paciente está expandindo a gama de materiais e escolhas de design considerados para interiores de saúde. Uma revisão sistemática de 2026 constatou que abordagens biofílicas, incluindo imagens e materiais inspirados na natureza, podem apoiar a recuperação do estresse, reduzir a dor percebida e melhorar o bem-estar emocional. Os revestimentos de parede para saúde podem, portanto, combinar desempenho clínico com características visuais e acústicas. Não tecidos texturizados, murais personalizados e painéis acústicos com suporte de tecido têm aplicações em ambientes pediátricos, oncológicos, de espera e de saúde comportamental. O mercado de revestimentos de parede para saúde também pode se beneficiar de suporte de design, bibliotecas digitais e serviços de especificação que acompanham produtos premium. As credenciais de baixa emissão permanecem importantes quando os padrões de qualidade do ar interno orientam a seleção de materiais. Esses requisitos deslocam a concorrência para além do preço isolado, em direção à documentação de produtos e ao suporte de design.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Habilidade de Instalação e Risco de Preparação de Substrato | -0.8% | Global, mais agudo nos mercados emergentes da Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Complexidade de Conformidade Química, de Incêndio, COV e Antimicrobiana | -0.6% | Global, com maior pressão regulatória na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Custo de Produto e Instalação Versus Tinta e Acabamentos Convencionais | -1.9% | Global, mais forte na América do Sul, Sudeste Asiático e África Subsaariana | Médio prazo (2-4 anos) |
| Restrições de Reciclagem no Fim da Vida Útil para Painéis de PVC Multicamadas e Compostos | -0.7% | Europa, com efeitos iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Produto e Instalação Versus Tinta e Acabamentos Convencionais
Os custos mais elevados de produto e instalação continuam sendo uma grande restrição para o mercado de revestimentos de parede para saúde. Sistemas de vinil e termoplásticos de grau de especificação custam de 3 a 5 vezes mais por pé quadrado instalado do que tinta de grau hospitalar premium. Eles também requerem preparação de substrato, vedação de emendas, cura de adesivo e instaladores treinados. Os custos de mão de obra na construção de saúde nos Estados Unidos estão aumentando de 6 a 8% ao ano, exercendo pressão adicional sobre o trabalho de instalação de paredes que exige habilidade. Instalações do setor público na América do Sul, Sudeste Asiático e África Subsaariana podem adiar acabamentos especializados quando os orçamentos são limitados. Modelos de ciclo de vida podem favorecer sistemas de parede duráveis ao longo de 10 a 15 anos, mas muitos orçamentos de capital hospitalar operam em ciclos de planejamento de 3 a 5 anos.
Restrições de Reciclagem no Fim da Vida Útil para Painéis de PVC Multicamadas e Compostos
O gerenciamento no fim da vida útil cria um problema crescente de conformidade para produtos de parede compostos e de PVC multicamadas. A VinylPlus Healthcare relatou em abril de 2025 que o PVC médico flexível poderia ser reciclado até 6 vezes sem declínio na qualidade do material. Essa constatação apoia as alegações de material circular para algumas aplicações na área da saúde. No entanto, os painéis de materiais mistos continuam difíceis de reciclar porque seus componentes precisam ser separados. O mercado de revestimentos de parede para saúde enfrenta maior pressão de reformulação onde as formulações de PVC utilizam grupos de ftalatos regulamentados pelo REACH. Fabricantes que conseguem demonstrar vias de reciclagem e formulações conformes podem estar melhor posicionados nas aquisições institucionais europeias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Papéis de Parede Lideram, Enquanto Sistemas Protetores Ganham Terreno
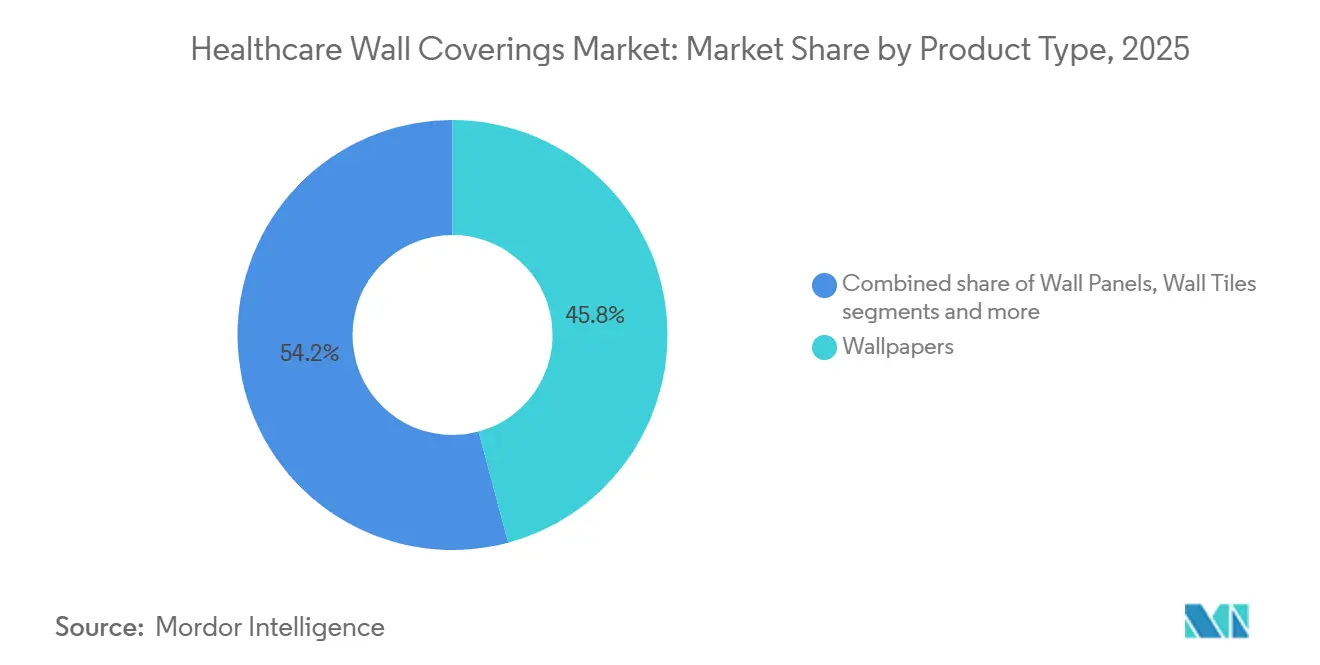
Os papéis de parede representaram 45,83% da participação de mercado de revestimentos de parede para saúde em 2025, tornando-os a maior categoria de produto. Sua posição reflete a base instalada de vinil Tipo II em hospitais construídos entre as décadas de 1980 e 2010. Essas instalações estão entrando em ciclos de renovação, criando demanda por substituição. As formulações de vinil e PVC continuam amplamente utilizadas porque os produtos Tipo II e Tipo III oferecem superfícies duráveis para áreas clínicas. Esses materiais podem resistir aos desinfetantes hospitalares comuns e atender às expectativas de desempenho contra incêndio em muitos ambientes institucionais norte-americanos. Os papéis de parede não tecidos estão ganhando popularidade porque proporcionam estabilidade dimensional e suportam personalização por impressão digital.
Os sistemas protetores e resistentes a impactos são a categoria de produto de crescimento mais rápido, com o tamanho do mercado de revestimentos de parede para saúde para este segmento com previsão de crescer a um CAGR de 5,54% até 2031. Seu apelo está ligado a danos causados por cadeiras de rodas, suportes de soro e equipamentos de transporte de pacientes em corredores movimentados e departamentos de emergência. Variantes de painéis acústicos, decorativos e têxteis também atendem a áreas voltadas para pacientes e sensíveis ao som. Azulejos e placas de parede continuam úteis em banheiros, salas cirúrgicas, áreas de suprimentos estéreis e farmácias. Os revestimentos de parede metálicos desempenham um papel especializado em áreas de alta esterilização e saguões hospitalares.


Por Aplicação: A Atividade de Renovação Sustenta a Demanda de Base
A renovação e remodelação representaram 56,76% do mercado de revestimentos de parede para saúde em 2025. Os edifícios hospitalares envelhecidos na América do Norte e na Europa sustentam essa demanda porque muitas instalações de cuidados agudos estão em serviço há 40 a 60 anos. A pesquisa da ASHE de 2025 constatou que a renovação absorveu 37% dos orçamentos estimados de capital hospitalar. Os trabalhos de renovação frequentemente incluem remediação de emergência e atualizações de controle de infecção que podem não aparecer nos planos de capital iniciais. As restrições de acesso a hospitais em operação e as variadas condições de substrato podem aumentar o tempo de mão de obra em 30 a 50% por pé quadrado.
A nova construção tem previsão de crescer a um CAGR de 5,27% até 2031, a taxa de aplicação mais rápida entre os revestimentos de parede para saúde. Os inícios de construção de hospitais e clínicas nos Estados Unidos têm projeção de atingir 30,7 bilhões de USD em 2026, um aumento de 11,6% em relação a 2025. A escassez de leitos hospitalares na Ásia-Pacífico, no Oriente Médio e na África também apoia a construção em campo aberto. As especificações de acabamento de parede podem ser incluídas nos documentos de projeto na fase de programação. Essa seleção antecipada pode estabelecer padrões de produto para a vida operacional da instalação.
Por Canal de Distribuição: Redes de Distribuidores Mantêm Vantagem Estrutural
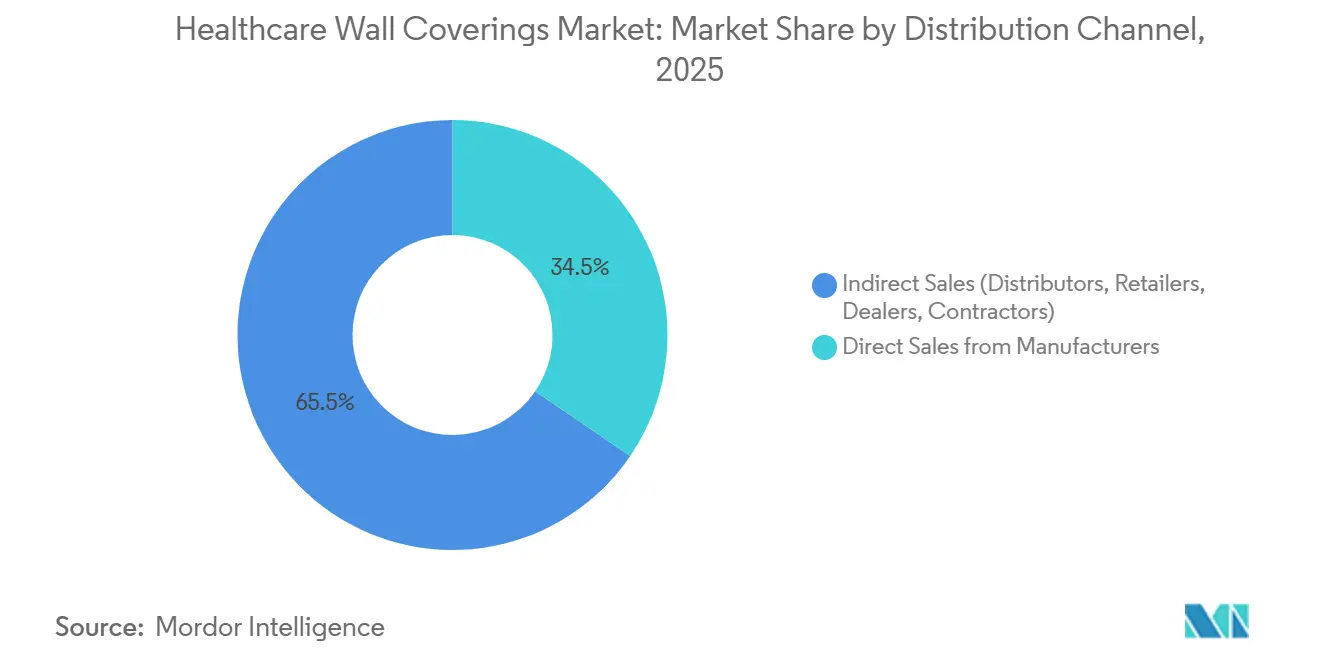
As vendas indiretas por meio de distribuidores, revendedores e empreiteiros representaram 65,48% da receita do mercado de revestimentos de parede para saúde em 2025. Esse canal é adequado para aquisições baseadas em projetos, onde os empreiteiros gerais dependem de distribuidores estabelecidos para acesso a produtos, informações de orçamento e crédito comercial. Os distribuidores podem combinar produtos de vários fabricantes em uma única proposta de projeto. Os distribuidores especializados em saúde também mantêm bibliotecas de produtos alinhadas com os requisitos de construção clínica. As certificações de sustentabilidade podem fortalecer a posição dos distribuidores que mantêm portfólios conformes.
As vendas diretas de fabricantes têm previsão de crescer a um CAGR de 5,18% até 2031 no mercado de revestimentos de parede para saúde. Os fabricantes estão construindo equipes de suporte à especificação que trabalham com designers, especialistas em controle de infecção e líderes de instalações antes das licitações formais. O engajamento direto é particularmente relevante para montagens de cabeceira, painéis modulares e programas completos de proteção de parede. Esses produtos frequentemente precisam de suporte de engenharia além da logística de distribuição padrão. A Futrus utiliza os programas Corian Healthwall para apoiar o engajamento técnico.
Análise Geográfica
A América do Norte representou 33,25% da receita do mercado de revestimentos de parede para saúde em 2025. A região possui forte aplicação regulatória, ecossistemas de produtos estabelecidos e grandes programas de construção de cuidados agudos. Os gastos com construção na área da saúde nos Estados Unidos estão em uma taxa anual ajustada sazonalmente de 74,5 bilhões de USD em maio de 2026. Grandes sistemas de saúde estão construindo hospitais de substituição, enquanto outros sistemas estão realizando renovações direcionadas de controle de infecção.
A Europa é um mercado maduro de revestimentos de parede para saúde onde a conformidade e a circularidade moldam a seleção de materiais. As restrições do REACH sobre grupos de ftalatos e os requisitos de desempenho contra incêndio criam uma alta barreira de entrada para produtos de baixa qualidade. Os padrões de limpeza do NHS England de 2025 especificam expectativas de limpabilidade para superfícies de parede e teto. A VinylPlus está avançando no trabalho de passaporte de materiais como parte da agenda de economia circular da região. Alemanha, França, países nórdicos, Espanha, Itália e BENELUX sustentam a demanda por meio de ciclos de renovação de saúde pública.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,73% até 2031, conferindo-lhe a perspectiva regional mais rápida no mercado de revestimentos de parede para saúde. As adições de capacidade na China, Índia, Japão, Coreia do Sul, Austrália e Sudeste Asiático sustentam a demanda por produtos de interiores clínicos. A meta de demanda institucional de Singapura para 2026 é de 9,03 a 10,43 bilhões de USD (11,6 a 13,4 bilhões de SGD), incluindo desenvolvimentos hospitalares com acabamentos interiores especializados. A demanda institucional é impulsionada principalmente pelo Terminal 5 do Aeroporto de Changi, e o Novo Hospital Geral e Comunitário de Tengah está entre os principais projetos. A Índia está adicionando especificações de superfície antimicrobiana a alguns marcos de aquisição de hospitais governamentais. A China está endurecendo os padrões de qualidade do ar interno para materiais de parede, enquanto Japão, Coreia do Sul e Austrália possuem práticas de construção focadas em higiene já estabelecidas. O Oriente Médio e a África permanecem menores, mas projetos hospitalares e programas de renovação nos estados do Golfo, Nigéria e África do Sul estão apoiando a adoção gradual.
Cenário Competitivo
O mercado de revestimentos de parede para saúde é moderadamente concentrado, liderado por Saint-Gobain, Gerflor, Tarkett, Altro e Wilsonart, com especialistas regionais incluindo Crane Composites, Marlite, BioClad, Trovex, Futrus e NUDO competindo abaixo deste grupo. A concorrência abaixo deste grupo é fragmentada entre especialistas regionais, incluindo BioClad, Rearo, Trovex, Futrus, NUDO, Marlite e Crane Composites. Os fornecedores maiores competem por meio de cobertura de certificação, suporte técnico e amplos portfólios de produtos para saúde. Sistemas de parede coordenados podem fortalecer os relacionamentos com fornecedores ao combinar preparação, materiais decorativos, proteção de bordas e suporte em campo.
A Futrus apresentou seu portfólio de superfícies sólidas Corian para saúde, incluindo o Prima Healthwall (construído sobre o sistema de trilhos patenteado da HSI), na HCD 2025. A Momentum Textiles demonstra o interesse em materiais de menor carbono por meio do Circon, um revestimento de parede Tipo II feito com 70% de material de origem biológica e certificado GREENGUARD Gold. A Wolf-Gordon lançou o RAMPART Resolve sem PVC para ambientes de saúde e adquiriu a Andor Willow para expandir seu portfólio de superfícies arquitetônicas. A Fundermax expandiu sua linha Max Compact Interior Plus para usos em saúde em áreas úmidas e com exposição química.
Os sistemas de retrofit contínuos para salas cirúrgicas e suítes de isolamento continuam sendo uma área de foco porque devem fornecer superfícies contínuas e resistentes a fluidos com tempo de inatividade limitado da instalação. As formulações de base biológica e baixo carbono também estão recebendo atenção à medida que a sustentabilidade dos materiais se torna mais relevante para as aquisições institucionais. A impressão digital em substratos de grau clínico pode ajudar os fornecedores a oferecer programas de murais e padrões específicos para hospitais. As bibliotecas BIM e as ferramentas de visualização podem melhorar o engajamento com empresas de design durante o processo de especificação. A certificação ANSI/NSF 342 pode fortalecer o posicionamento de fornecedor preferencial para fornecedores e distribuidores com programas de sustentabilidade verificados. Os painéis de fibra vegetal e resina biológica estão começando a entrar em ambientes onde o desempenho clínico e as credenciais de material de menor carbono são ambos necessários.
Líderes do Setor de Revestimentos de Parede para Saúde
-
Compagnie de Saint-Gobain S.A.
-
Gerflor Group
-
Tarkett S.A.
-
Crane Composites, Inc.
-
Marlite, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Momentum Textiles & Wallcovering lançou seu primeiro programa de aliança de revestimentos de parede com a Haworth, expandindo a disponibilidade do Circon, seu revestimento de parede de vinil Tipo II de origem biológica e carbono neutro.
- Outubro de 2025: A Futrus apresentou um portfólio de soluções de superfície sólida Corian para saúde na Healthcare Design Conference + Expo (HCD) 2025 em Kansas City, posicionado em torno de controle de infecção, durabilidade e adaptabilidade de design.


Escopo do Relatório Global do Mercado de Revestimentos de Parede para Saúde
Os revestimentos de parede para saúde são fabricados para atender às rigorosas exigências de higiene, durabilidade e funcionalidade dos ambientes médicos. O mercado de revestimentos de parede para saúde é segmentado por tipo de produto, aplicação, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em papéis de parede (à base de vinil e PVC, não tecidos, à base de papel, de tecido e têxteis e outros materiais), painéis de parede (acústicos, decorativos 3D, têxteis e de feltro e de madeira e fibra vegetal), azulejos e placas de parede, revestimentos de parede metálicos, sistemas de parede protetores e resistentes a impactos e outros tipos de produto. Por aplicação, o mercado é segmentado em nova construção, renovação e remodelação. Por canal de distribuição, o mercado é segmentado em vendas diretas de fabricantes e vendas indiretas (distribuidores, varejistas, revendedores, empreiteiros). Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório fornece o tamanho do mercado em valor USD para todos os segmentos mencionados acima.
| Papéis de Parede | Papéis de Parede à Base de Vinil e PVC |
| Papéis de Parede Não Tecidos | |
| Papéis de Parede à Base de Papel | |
| Papéis de Parede de Tecido e Têxteis | |
| Outros Materiais | |
| Painéis de Parede | Painéis de Parede Acústicos |
| Painéis de Parede Decorativos 3D | |
| Painéis de Parede Têxteis e de Feltro | |
| Painéis de Parede de Madeira e Fibra Vegetal | |
| Azulejos e Placas de Parede | |
| Revestimentos de Parede Metálicos | |
| Sistemas de Parede Protetores e Resistentes a Impactos | |
| Outros Tipos de Produto |
| Nova Construção |
| Renovação e Remodelação |
| Vendas Diretas de Fabricantes |
| Vendas Indiretas (Distribuidores, Varejistas, Revendedores, Empreiteiros) |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Papéis de Parede | Papéis de Parede à Base de Vinil e PVC |
| Papéis de Parede Não Tecidos | ||
| Papéis de Parede à Base de Papel | ||
| Papéis de Parede de Tecido e Têxteis | ||
| Outros Materiais | ||
| Painéis de Parede | Painéis de Parede Acústicos | |
| Painéis de Parede Decorativos 3D | ||
| Painéis de Parede Têxteis e de Feltro | ||
| Painéis de Parede de Madeira e Fibra Vegetal | ||
| Azulejos e Placas de Parede | ||
| Revestimentos de Parede Metálicos | ||
| Sistemas de Parede Protetores e Resistentes a Impactos | ||
| Outros Tipos de Produto | ||
| Por Aplicação | Nova Construção | |
| Renovação e Remodelação | ||
| Por Canal de Distribuição | Vendas Diretas de Fabricantes | |
| Vendas Indiretas (Distribuidores, Varejistas, Revendedores, Empreiteiros) | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos revestimentos de parede para saúde em 2031?
O mercado de revestimentos de parede para saúde tem previsão de atingir 6,87 bilhões de USD até 2031, a partir de 5,40 bilhões de USD em 2026.
Qual categoria de produto lidera os revestimentos de parede para saúde?
Os papéis de parede lideraram com 45,83% de participação na receita em 2025, sustentados pela base instalada de vinil Tipo II em hospitais.
Qual produto de revestimento de parede para saúde está crescendo mais rapidamente?
Os sistemas de parede protetores e resistentes a impactos têm previsão de crescer a um CAGR de 5,54% até 2031.
Por que os hospitais estão selecionando superfícies de parede especializadas?
As necessidades de controle de infecção, os requisitos de limpabilidade, o desempenho durável e as atividades de renovação sustentam o uso de materiais especializados.
Qual aplicação cria a maior demanda por esses produtos?
A renovação e remodelação representaram 56,76% da receita em 2025, enquanto a nova construção tem a perspectiva de crescimento de aplicação mais rápida, com um CAGR de 5,27%.
Qual região tem a perspectiva de crescimento mais forte?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,73% até 2031, à medida que a capacidade hospitalar e a construção clínica se expandem.
Página atualizada pela última vez em:



