
ヘルスケア壁面仕上げ材市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
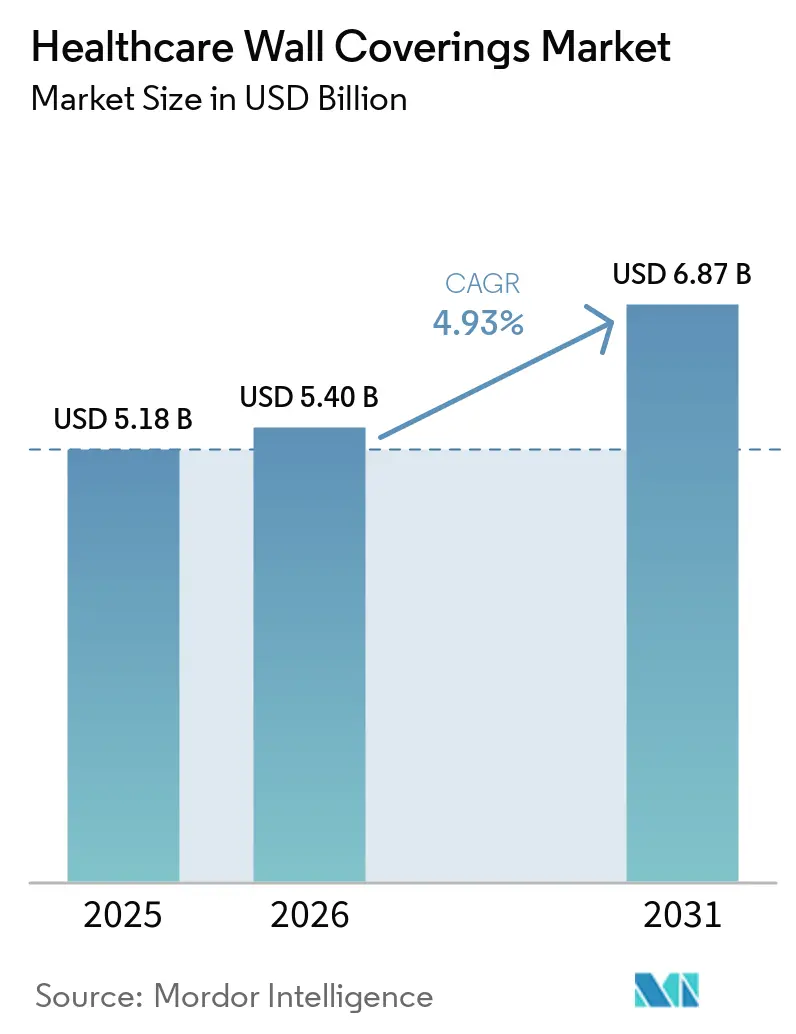
| 市場規模 (2026) | 5.40 十億米ドル |
| 市場規模 (2031) | 6.87 十億米ドル |
| 成長率 (2026 - 2031) | 4.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
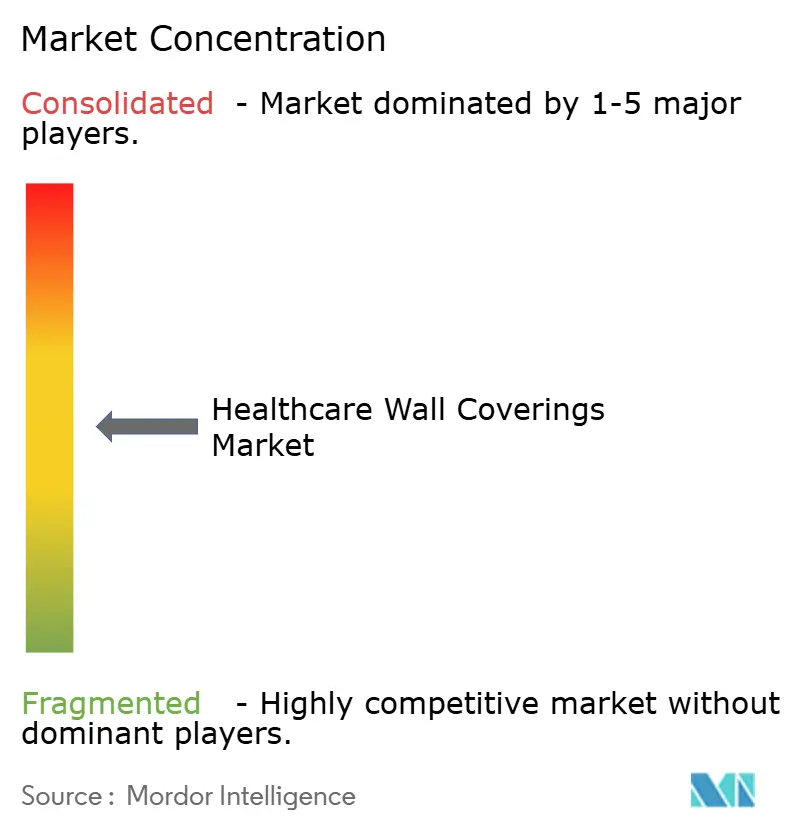
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケア壁面仕上げ材市場分析
ヘルスケア壁面仕上げ材市場は2025年に51.8 ビリオン 米ドルと評価され、2026年には54.0 ビリオン 米ドルと推定され、2026年から2031年にかけて4.93%のCAGRで成長し、2031年までに68.7 ビリオン 米ドルに達すると予測されています。感染管理仕様、病院の近代化、およびヘルスケア建設活動が、専門的な内装仕上げ材への需要を支えています。米国のヘルスケア建設支出は2026年5月時点で季節調整済み年率745 ビリオン 米ドルで推移しており、仕様グレードの内装製品への需要を支えています[1]米国国勢調査局、「米国におけるヘルスケア分野の総建設支出」、セントルイス連邦準備銀行、fred.stlouisfed.org。ヘルスケア壁面仕上げ材市場は、装飾的な仕上げから、清潔性・耐久性・臨床用途を目的としたシステムへとシフトしています。このシフトは高付加価値製品と長い交換サイクルを支えています。シームレスで耐湿性のある改修システムは、改修需要と隔離室および手術室における継続的に清潔に保てる表面への需要に対応するものとして注目を集めています。
主要レポートのポイント
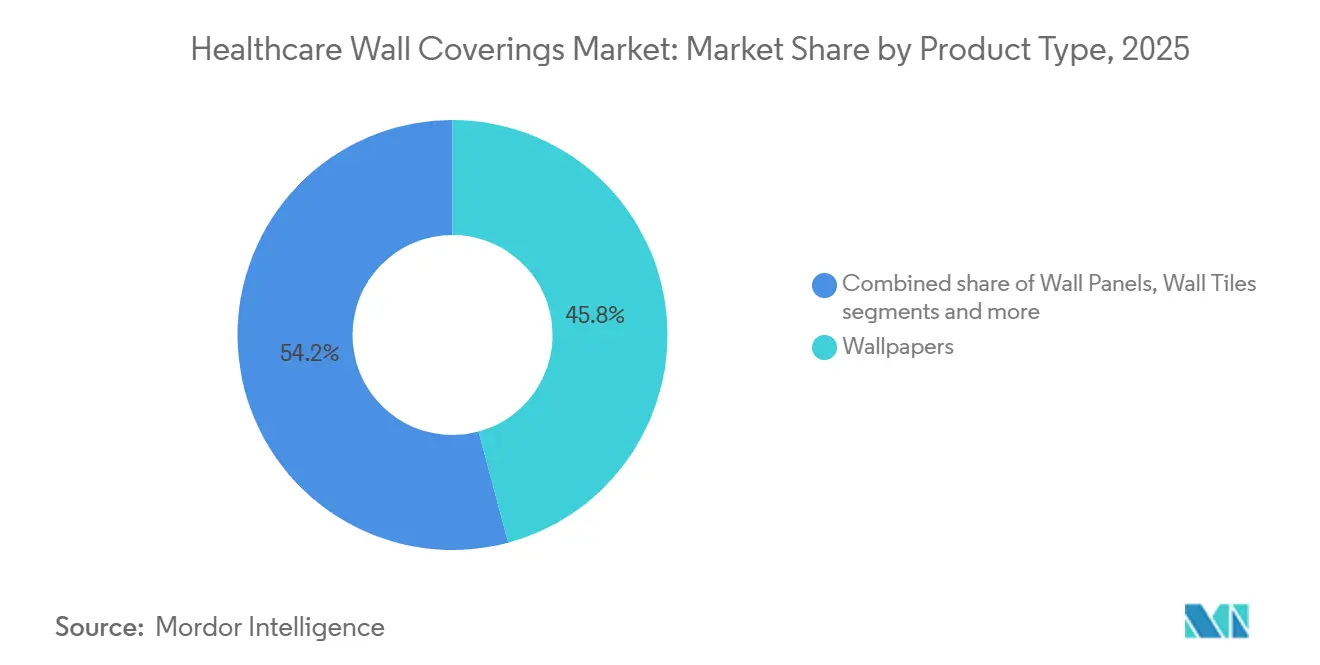
- 製品タイプ別では、壁紙が2025年に45.83%と最大の金額シェアを占め、一方で保護・耐衝撃性壁面システムが2026年から2031年にかけて最も速い5.54%のCAGRで成長すると予測されています。
- 用途別では、改修・リノベーションが2025年のヘルスケア壁面仕上げ材市場規模の56.76%を占め、一方で新築は2026年から2031年にかけて5.27%のCAGRで拡大すると予測されています。
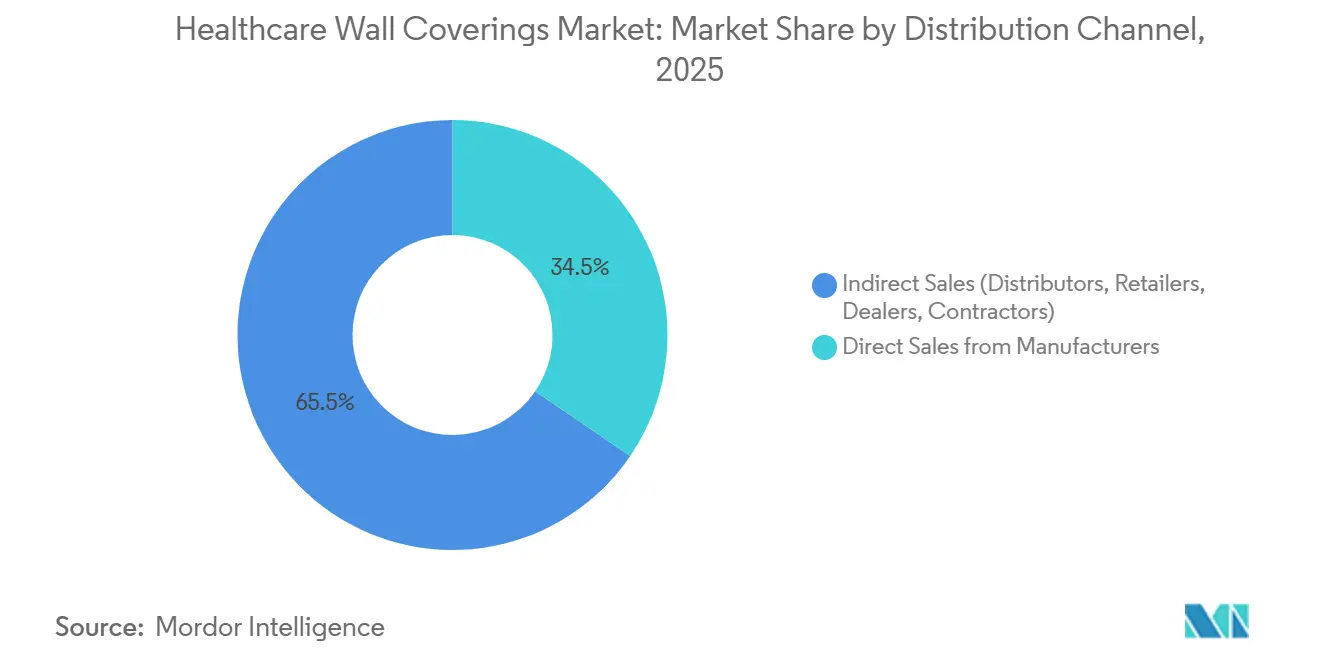
- 流通チャネル別では、間接販売が2025年のヘルスケア壁面仕上げ材市場の65.48%を占め、一方でメーカー直販は2026年から2031年にかけて5.18%のCAGRで成長すると予測されています。
- 北米が2025年に33.25%と最大の金額シアを占め、一方でアジア太平洋地域が2026年から2031年にかけて最も速い5.73%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のヘルスケア壁面仕上げ材市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 感染管理および清潔性仕様の拡大 | +1.2% | 世界全体、北米および欧州で最も高い規制適用密度 | 短期(2年以内) |
| ヘルスケア施設の近代化および改修需要 | +1.4% | 世界全体、北米・西欧・成熟したアジア太平洋市場で最も強い | 中期(2〜4年) |
| プレハブおよびモジュール式ヘルスケア建設の成長 | +0.8% | 北米、オーストラリア、日本、シンガポール、中東、およびアフリカ | 中期(2〜4年) |
| 交通量の多い臨床エリアにおける耐久性のある壁面保護への需要 | +0.6% | 世界全体、救急・外傷施設で最も強い | 短期(2年以内) |
| ヒーリング環境デザインおよび患者中心の内装プログラム | +0.7% | 北米、北欧・西欧、および湾岸諸国 | 長期(4年以上) |
| 老朽化施設におけるシームレスで耐湿性のある表面への改修需要 | +0.5% | 北米、西欧、日本、およびオーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
感染管理および清潔性仕様の拡大
感染管理要件は現在、病院の壁面材料の調達において中心的な考慮事項となっています。2023年、米国疾病予防管理センターは米国の急性期病院における医療関連感染を報告しており、年間治療費は46 ビリオン 米ドルを超えています[2]米国疾病予防管理センター、「保健部門のHAI/ARプログラム」、米国疾病予防管理センター、cdc.gov。世界保健機関は、高所得国では入院患者100人中7人が入院中に少なくとも1件の医療関連感染を獲得すると報告しています。したがって、ヘルスケア壁面仕上げ材市場は、効果的に清潔に保つことができ、認められたパフォーマンス基準に対して文書化できる材料を優先します。2026年の学術誌研究では、亜鉛系抗菌壁面仕上げ材コーティングが大腸菌を99.8%、黄色ブドウ球菌を98%減少させることが確認されました[3]Manilo, Luis et al. 病原体低減のためのグラビア印刷抗菌壁面仕上げ材コーティング、
コーティング技術・研究ジャーナル、link.springer.com。抗菌性または清潔性能が文書化されていない製品は、病院の入札において不利な立場に置かれる可能性があります。
ヘルスケア施設の近代化および改修需要
改修活動は、多くの病院が稼働を維持しながら内装のアップグレードを必要としているため、ヘルスケア壁面仕上げ材市場を支えています。2025年のASHEおよびヘルス・ファシリティーズ・マネジメント調査では、回答者の59%が2024年よりも2025年の改修プロジェクトが増加すると予想していることが明らかになりました。改修プロジェクトは2024年の病院資本予算の35%を受け取り、計画の30%を上回り、推定シェアは2025年に37%に上昇しました[4]ヘルス・ファシリティーズ・マネジメント、「2025年病院建設調査結果」、米国ヘルスケアエンジニアリング協会、hfmmagazine.com。米国建築家協会は、2026年のヘルスケア建設支出成長率を2.6%、2027年を4.4%と予測しています。大規模な医療システムは代替施設の建設を進める一方、制約のあるシステムは感染管理を改善する的を絞ったアップグレードを優先しています。このパターンは、目地のメンテナンスと湿気関連の修繕ニーズを軽減するシームレスなビニールおよび熱可塑性システムを支えています。
プレハブおよびモジュール式ヘルスケア建設の成長
プレハブ工法は、臨床施設における内装壁面システムの仕様策定と施工方法を変えています。ヘルスケア建設コストは1996年の1平方フィートあたり115〜160米ドルから2026年には650〜850米ドルに上昇しており、工期短縮の価値が高まっています。モジュール式組立は現場での工程要件を削減し、建設中の混乱を制限することができます。ヘルスケア壁面仕上げ材市場は、パネル化されたシステムが壁面、電気配線、その他の臨床インフラを組み合わせる場合に恩恵を受けます。このようなシステムは音響的に敏感なケアエリアで使用されており、室内空気質要件を満たすことができます。統合された組立品は早期の技術選定を必要とするため、調達モデルは承認済みメーカーの少数グループを優先する場合があります。この変化により、完全にエンジニアリングされた壁面プログラムを使用するプロジェクトでは、独立した壁紙施工業者の役割が縮小します。
ヒーリング環境デザインおよび患者中心の内装プログラム
患者中心のデザインは、ヘルスケア内装に検討される材料とデザインの選択肢の範囲を拡大しています。2026年のシステマティックレビューでは、自然にインスパイアされたイメージや素材を含むバイオフィリックなアプローチがストレス回復を支援し、知覚される痛みを軽減し、感情的な幸福感を高める可能性があることが明らかになりました。したがって、ヘルスケア壁面仕上げ材は臨床的なパフォーマンスと視覚的・音響的な特徴を組み合わせることができます。テクスチャード不織布、カスタム壁画、ファブリック裏打ち吸音パネルは、小児科、腫瘍科、待合室、および行動健康設定での用途があります。ヘルスケア壁面仕上げ材市場は、プレミアム製品に付随するデザインサポート、デジタルライブラリ、および仕様サービスからも恩恵を受けることができます。室内空気質基準が材料選定を導く場合、低排出認証は引き続き重要です。これらの要件は、競争を価格だけから製品文書化とデザインサポートへとシフトさせます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い施工技術要件および下地処理リスク | -0.8% | 世界全体、新興アジア太平洋・中東・アフリカ市場で最も深刻 | 中期(2〜4年) |
| 化学物質・火災・VOC・抗菌コンプライアンスの複雑性 | -0.6% | 世界全体、欧州および北米で最も高い規制圧力 | 短期(2年以内) |
| 塗料および従来の仕上げ材に対する製品・施工コスト | -1.9% | 世界全体、南米・東南アジア・サハラ以南アフリカで最も強い | 中期(2〜4年) |
| 多層PVCおよび複合パネルのライフサイクル終了時のリサイクル制約 | -0.7% | 欧州、北米での初期影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料おび従来の仕上げ材に対する製品・施工コスト
高い製品・施工コストは、ヘルスケア壁面仕上げ材市場にとって依然として大きな制約です。仕様グレードのビニールおよび熱可塑性システムは、プレミアムヘルスケアグレードの塗料と比較して、施工済み1平方フィートあたり3〜5倍のコストがかかります。また、下地処理、継ぎ目シーリング、接着剤の硬化、および熟練した施工業者も必要です。米国のヘルスケア建設労働コストは年間6〜8%上昇しており、技術集約的な壁面施工作業にさらなる圧力をかけています。南米、東南アジア、サハラ以南アフリカの公共部門施設は、予算が限られている場合に専門的な仕上げ材を先送りすることがあります。ライフサイクルモデルは10〜15年にわたって耐久性のある壁面システムを優先する場合がありますが、多くの病院の資本予算は3〜5年の計画サイクルで運営されています。
多層PVCおよび複合パネルのライフサイクル終了時のリサイクル制約
ライフサイクル終了時の管理は、多層PVCおよび複合壁面製品にとって増大するコンプライアンス問題を生み出しています。VinylPlus Healthcareは2025年4月に、軟質医療用PVCが材料品質の低下なしに最大6回リサイクルできると報告しました。この知見は、一部のヘルスケア用途における循環材料の主張を支持します。しかし、混合材料パネルはその構成要素を分離する必要があるため、リサイクルが困難なままです。ヘルスケア壁面仕上げ材市場は、PVC配合がREACH規制下のフタル酸エステル基を使用する場合、さらなる再配合圧力に直面します。リサイクル経路と準拠した配合を実証できるメーカーは、欧州の機関調達においてより有利な立場に置かれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:壁紙がリード、保護システムが台頭
壁紙は2025年のヘルスケア壁面仕上げ材市場シェアの45.83%を占め、最大の製品カテゴリーとなっています。その地位は、1980年代から2010年代にかけて建設された病院全体に設置されたタイプIIビニールの既存基盤を反映しています。これらの施設は改修サイクルに入っており、交換需要を生み出しています。タイプIIおよびタイプIII製品が臨床エリアに耐久性のある表面を提供するため、ビニールおよびPVC配合は依然として広く使用されています。これらの材料は一般的な病院用消毒剤に耐性があり、多くの北米の機関設定における防火性能の期待を満たすことができます。不織布壁紙は寸法安定性を提供し、デジタル印刷のカスタマイズをサポートするため、人気が高まっています。
保護・耐衝撃性システムは最も成長の速い製品カテゴリーであり、このセグメントのヘルスケア壁面仕上げ材市場規模は2031年まで5.54%のCAGRで上昇すると予測されています。その魅力は、混雑した廊下や救急部門における車椅子、点滴スタンド、患者搬送機器による損傷と関連しています。音響、装飾、テキスタイルパネルのバリアントも患者向けおよび音響に敏感なエリアをサポートします。壁タイルとスラブは、湿潤室、手術室、滅菌供給エリア、および薬局で引き続き有用です。金属製壁面仕上げ材は、高度な滅菌エリアおよび病院ロビーで専門的な役割を果たします。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


用途別:改修活動がベースライン需要を支える
改修・リノベーションは2025年のヘルスケア壁面仕上げ材市場の56.76%を占めました。北米および欧州の老朽化した病院建物がこの需要を支えており、多くの急性期医療施設は40〜60年間稼働しています。2025年のASHE調査では、改修が推定病院資本予算の37%を吸収したことが明らかになりました。改修作業には、当初の資本計画に含まれない可能性のある緊急修繕や感染管理アップグレードが含まれることが多くあります。稼働中の病院へのアクセス制限と様々な下地条件により、1平方フィートあたりの労働時間が30〜50%増加する可能性があります。
新築は2031年まで5.27%のCAGRで成長すると予測されており、ヘルスケア壁面仕上げ材の中で最も速い用途成長率です。米国の病院・クリニック建設着工は2026年に307 ビリオン 米ドルに達すると予測されており、2025年比で11.6%の増加です。アジア太平洋地域および中東・アフリカの病院ベッド不足も、グリーンフィールド建設を支えています。壁面仕上げ仕様は、プログラミング段階の設計文書に含めることができます。この早期選定により、施設の運用期間における製品基準を確立することができます。
流通チャネル別:ディストリビューターネットワークが構造的優位性を保持
ディストリビューター、ディーラー、コントラクターを通じた間接販売は、2025年のヘルスケア壁面仕上げ材市場収益の65.48%を占めました。このチャネルはプロジェクトベースの調達に適しており、ゼネラルコントラクターは製品へのアクセス、見積情報、および取引信用のために確立されたディストリビューターに依存しています。ディストリビューターは複数のメーカーの製品を単一のプロジェクト提案にまとめることができます。専門的なヘルスケアディストリビューターは、臨床建築要件に合わせた製品ライブラリも維持しています。サステナビリティ認証は、準拠したポートフォリオを持つディストリビューターの立場を強化することができます。
メーカー直販は、ヘルスケア壁面仕上げ材市場において2031年まで5.18%のCAGRで成長すると予測されています。メーカーは、正式な入札前にデザイナー、感染管理専門家、施設リーダーと連携する仕様サポートチームを構築しています。直接的な関与は、ヘッドウォールアセンブリ、モジュールパネル、および完全な壁面保護プログラムに特に関連しています。これらの製品は多くの場合、標準的な流通ロジスティクスを超えたエンジニアリングサポートを必要とします。FutrusはCorian Healthwallプログラムを使用して技術的な関与をサポートしています。
地域分析
北米は2025年のヘルスケア壁面仕上げ材市場収益の33.25%を占めました。この地域は強力な規制執行、確立された製エコシステム、および大規模な急性期医療建設プログラムを有しています。米国のヘルスケア建設支出は2026年5月時点で季節調整済み年率745 ビリオン 米ドルです。大規模な医療システムは代替病院の建設を進める一方、他のシステムは感染管理を目的とした改修を実施しています。
欧州は成熟したヘルスケア壁面仕上げ材市場であり、コンプライアンスと循環性が材料選定を形成しています。フタル酸エステル基に関するREACH規制と防火性能要件は、低品質製品の参入に対して高い障壁を生み出しています。NHSイングランドの2025年清潔基準は、壁面および天井面の清潔性能に関する期待を規定しています。VinylPlusは、地域の循環経済アジェンダの一環としてマテリアルパスポートの取り組みを推進しています。ドイツ、フランス、北欧諸国、スペイン、イタリア、およびBENELUXは、公共ヘルスケア改修サイクルを通じて需要を支えています。
アジア太平洋地域は2031年まで5.73%のCAGRで成長すると予測されており、ヘルスケア壁面仕上げ材市場において最も速い地域見通しを示しています。中国、インド、日本、韓国、オーストラリア、および東南アジアにおける能力増強が、臨床内装製品への需要を支えています。シンガポールの2026年機関需要目標は90.3〜104.3 ビリオン 米ドル(シンガポールドル116〜134 ビリオン)であり、専門的な内装フィットアウトを伴う病院開発を含んでいます。機関需要は主にチャンギ空港ターミナル5によって牽引されており、新テンガ総合・コミュニティ病院が主要プロジェクトの一つです。インドは一部の政府病院調達フレームワークに抗菌表面仕様を追加しています。中国は壁面材料の室内空気質基準を強化しており、日本、韓国、オーストラリアは衛生重視の建築慣行を確立しています。中東およびアフリカは依然として規模が小さいですが、湾岸諸国、ナイジェリア、南アフリカの病院プロジェクトおよび改修プログラムが段階的な普及を支えています。
競合環境
ヘルスケア壁面仕上げ材市場は適度に集中しており、Saint-Gobain、Gerflor、Tarkett、Altro、Wilsonartが主導し、Crane Composites、Marlite、BioClad、Trovex、Futrus、NUDOなどの地域専門業者がこのグループの下で競合しています。このグループ以下の競争は、BioClad、Rearo、Trovex、Futrus、NUDO、Marlite、Crane Compositesなどの地域専門業者の間で分散しています。大手サプライヤーは認証カバレッジ、技術サポート、および幅広いヘルスケア製品ポートフォリオを通じて競合しています。調整された壁面システムは、準備材料、装飾材料、エッジ保護、およびフィールドサポートを組み合わせることで、サプライヤーとの関係を強化することができます。
FutrusはHCD 2025において、HSIの特許取得済みレールシステムに基づいて構築されたPrima Healthwallを含むCorian固体表面ヘルスケアポートフォリオを展示しました。Momentum Textilesは、70%バイオ由来材料で作られGREENGUARD Gold認証を取得したタイプIIの壁面仕上げ材であるCirconを通じて、低炭素材料への関心を示しています。Wolf-Gordonはヘルスケア設定向けにPVCフリーのRAMPART Resolveを発売し、建築表面ポートフォリオを拡大するためにAndor Willowを買収しました。Fundermaxは湿潤エリアおよび化学物質暴露のあるヘルスケア用途向けにMax Compact Interior Plusシリーズを拡大しました。
手術室および隔離室向けのシームレスな改修システムは、施設のダウンタイムを最小限に抑えながら連続した液体表面を提供する必要があるため、引き続き注目分野となっています。バイオベースおよび低炭素配合も、材料のサステナビリティが機関調達においてより重要になるにつれて注目を集めています。臨床グレードの基材へのデジタル印刷は、サプライヤーが病院固有の壁画およびパターンプログラムを提供するのに役立ちます。BIMライブラリおよびビジュアライゼーションツールは、仕様策定プロセス中のデザイン会社との関与を改善することができます。ANSI/NSF 342認証は、検証済みのサステナビリティプログラムを持つサプライヤーおよびディストリビューターの優先ベンダーとしての地位を強化することができます。植物繊維およびバイオ樹脂パネルは、臨床性能と低炭素材料認証の両方が求められる設定への参入を始めています。
ヘルスケア壁面仕上げ材産業のリーダー企業
Compagnie de Saint-Gobain S.A.
Gerflor Group
Tarkett S.A.
Crane Composites, Inc.
Marlite, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年5月:Momentum Textiles & Wallcoveringは、バイオ由来のカーボンニュートラルなタイプIIビニール壁面仕上げ材であるCirconの提供を拡大するため、Haworthとの初の壁面仕上げ材アライアンスプログラムを開始しました。
- 2025年10月:Futrusは、カンザスシティで開催されたヘルスケアデザインカンファレンス+エキスポ(HCD)2025において、感染管理、耐久性、デザイン適応性を中心に据えたCorian固体表面ヘルスケアソリューションのポートフォリオを発表しました。


世界のヘルスケア壁面仕上げ材市場レポートの範囲
ヘルスケア壁面仕上げ材は、医療環境の厳格な衛生、耐久性、および機能的要求を満たすために製造されています。ヘルスケア壁面仕上げ材市場は、製品タイプ、用途、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場は壁紙(ビニール・PVCベース、不織布、紙ベース、ファブリック・テキスタイル、その他の材料)、壁パネル(音響、装飾3D、テキスタイル・フェルト、木材・植物繊維)、壁タイル・スラブ、金属製壁面仕上げ材、保護・耐衝撃性壁面システム、その他の製品タイプにセグメント化されています。用途別では、市場は新築、改修、およびリノベーションにセグメント化されています。流通チャネル別では、市場はメーカー直販および間接販売(ディストリビューター、小売業者、ディーラー、コントラクター)にセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、および中東・アフリカにセグメント化されています。レポートは上記のすべてのセグメントについて米ドル金額ベースの市場規模を提供します。
| 壁紙 | ビニール・PVCベース壁紙 |
| 不織布壁紙 | |
| 紙ベース壁紙 | |
| ファブリック・テキスタイル壁紙 | |
| その他の材料 | |
| 壁パネル | 音響壁パネル |
| 装飾3D壁パネル | |
| テキスタイル・フェルト壁パネル | |
| 木材・植物繊維壁パネル | |
| 壁タイル・スラブ | |
| 金属製壁面仕上げ材 | |
| 保護・耐衝撃性壁面システム | |
| その他の製品タイプ |
| 新築 |
| 改修・リノベーション |
| メーカー直販 |
| 間接販売(ディストリビューター、小売業者、ディーラー、コントラクター) |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| BENELUX(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 壁紙 | ビニール・PVCベース壁紙 |
| 不織布壁紙 | ||
| 紙ベース壁紙 | ||
| ファブリック・テキスタイル壁紙 | ||
| その他の材料 | ||
| 壁パネル | 音響壁パネル | |
| 装飾3D壁パネル | ||
| テキスタイル・フェルト壁パネル | ||
| 木材・植物繊維壁パネル | ||
| 壁タイル・スラブ | ||
| 金属製壁面仕上げ材 | ||
| 保護・耐衝撃性壁面システム | ||
| その他の製品タイプ | ||
| 用途別 | 新築 | |
| 改修・リノベーション | ||
| 流通チャネル別 | メーカー直販 | |
| 間接販売(ディストリビューター、小売業者、ディーラー、コントラクター) | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| BENELUX(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年のヘルスケア壁面仕上げ材の予測値は?
ヘルスケア壁面仕上げ材市場は、2026年の54.0 ビリオン 米ドルから2031年までに68.7 ビリオン 米ドルに達すると予測されています。
ヘルスケア壁面仕上げ材をリードする製品カテゴリーは?
壁紙は2025年に45.83%の収益シェアでリードしており、病院におけるタイプIIビニールの既存基盤に支えられています。
最も成長の速いヘルスケア壁面製品は?
保護・耐衝撃性壁面システムは2031年まで5.54%のCAGRで成長すると予測されています。
病院が専的な壁面材料を選択する理由は?
感染管理ニーズ、清潔性要件、耐久性能、および改修活動が専門的な材料の使用を支えています。
これらの製品に対して最も需要を生み出す用途は?
改修・リノベーションが2025年の収益の56.76%を占め、新築は5.27%のCAGRで最も速い用途成長見通しを持っています。
最も強い成長見通しを持つ地域は?
アジア太平洋地域は、病院能力と臨床建設の拡大に伴い、2031年まで5.73%のCAGRで成長すると予測されています。
最終更新日:



