
Marktgröße und Marktanteil für Wandverkleidungen im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
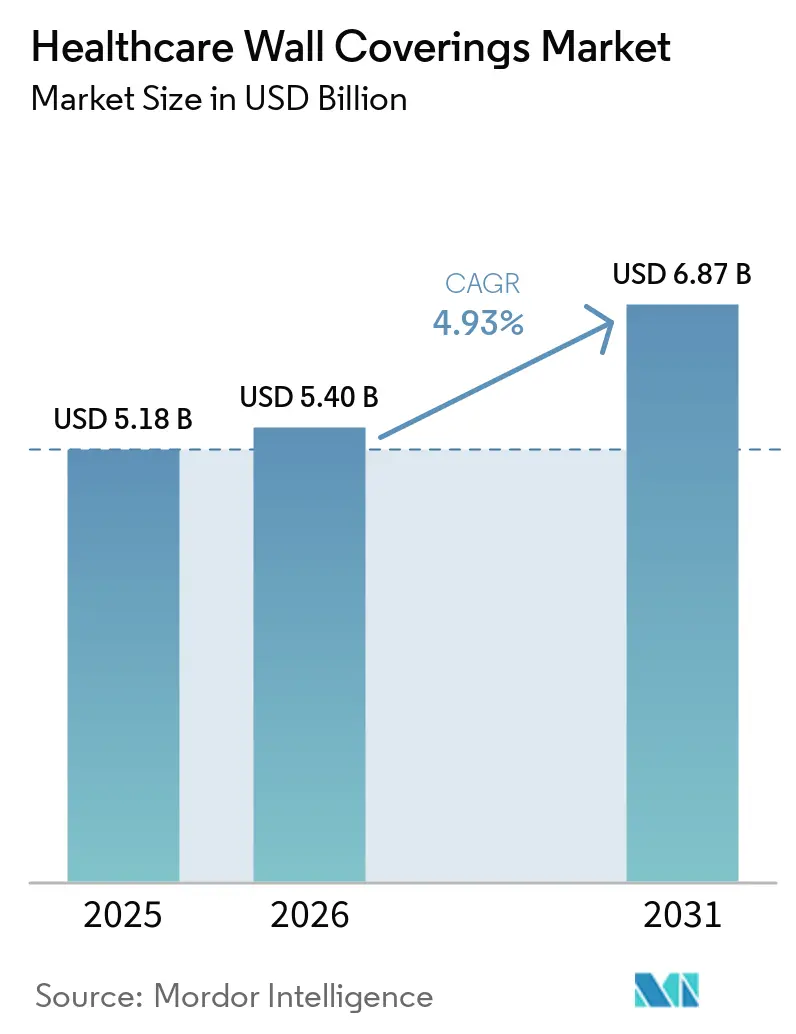
| Marktgröße (2026) | 5.40 Milliarden US-Dollar |
| Marktgröße (2031) | 6.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
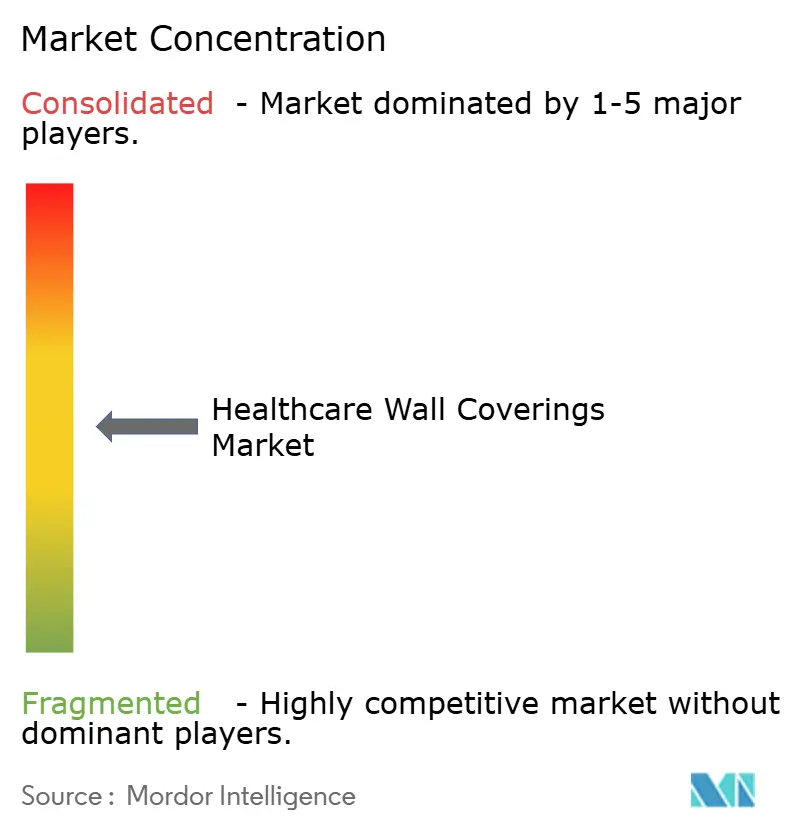
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wandverkleidungen im Gesundheitswesen von Mordor Intelligence
Der Markt für Wandverkleidungen im Gesundheitswesen wurde im Jahr 2025 auf 5,18 Milliarden USD geschätzt, wird für 2026 auf 5,40 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 6,87 Milliarden USD erreichen, was einem CAGR von 4,93 % im Zeitraum 2026–2031 entspricht. Anforderungen an die Infektionskontrolle, die Modernisierung von Krankenhäusern und die Bautätigkeit im Gesundheitswesen stützen die Nachfrage nach spezialisierten Innenausbauoberflächen. Die Ausgaben für den Gesundheitsbau in den Vereinigten Staaten liegen im Mai 2026 bei einer saisonbereinigten Jahresrate von 74,5 Milliarden USD und stützen die Nachfrage nach spezifikationsgerechten Innenbauprodukten[1]U.S. Census Bureau, „Gesamtausgaben für den Bau: Gesundheitswesen in den Vereinigten Staaten”, Federal Reserve Bank of St. Louis, fred.stlouisfed.org. Der Markt für Wandverkleidungen im Gesundheitswesen verlagert sich von dekorativen Oberflächen hin zu Systemen, die auf Reinigbarkeit, Langlebigkeit und klinischen Einsatz ausgelegt sind. Diese Verlagerung begünstigt höherwertige Produkte und längere Austauschzyklen. Nahtlose, feuchtigkeitsbeständige Nachrüstsysteme erhalten Aufmerksamkeit, da sie den Renovierungsbedarf und die Anforderung nach dauerhaft reinigbaren Oberflächen in Isolierzimmern und Operationssälen erfüllen.
Wichtigste Erkenntnisse des Berichts
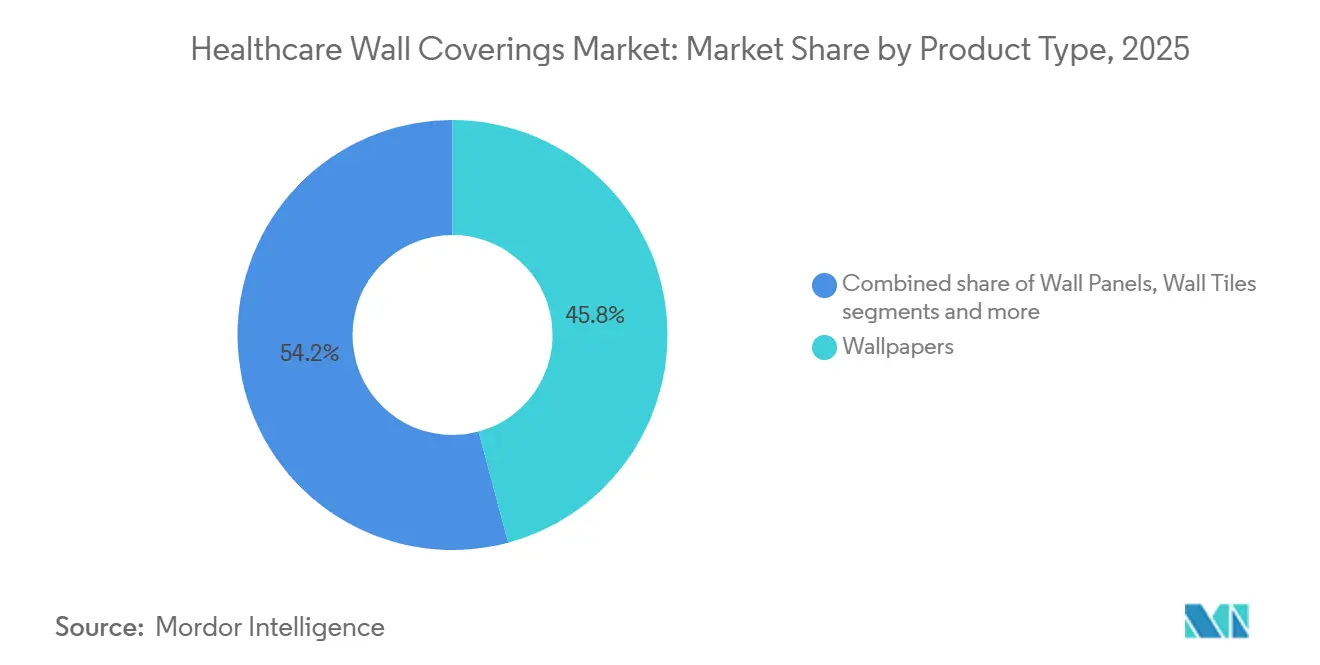
- Nach Produkttyp entfielen auf Tapeten im Jahr 2025 mit 45,83 % der größte Wertanteil, während schützende und stoßfeste Wandsysteme im Zeitraum 2026–2031 voraussichtlich mit dem schnellsten CAGR von 5,54 % wachsen werden.
- Nach Anwendung entfielen auf Renovierung und Umbau im Jahr 2025 56,76 % der Marktgröße für Wandverkleidungen im Gesundheitswesen, während Neubau im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 5,27 % wachsen wird.
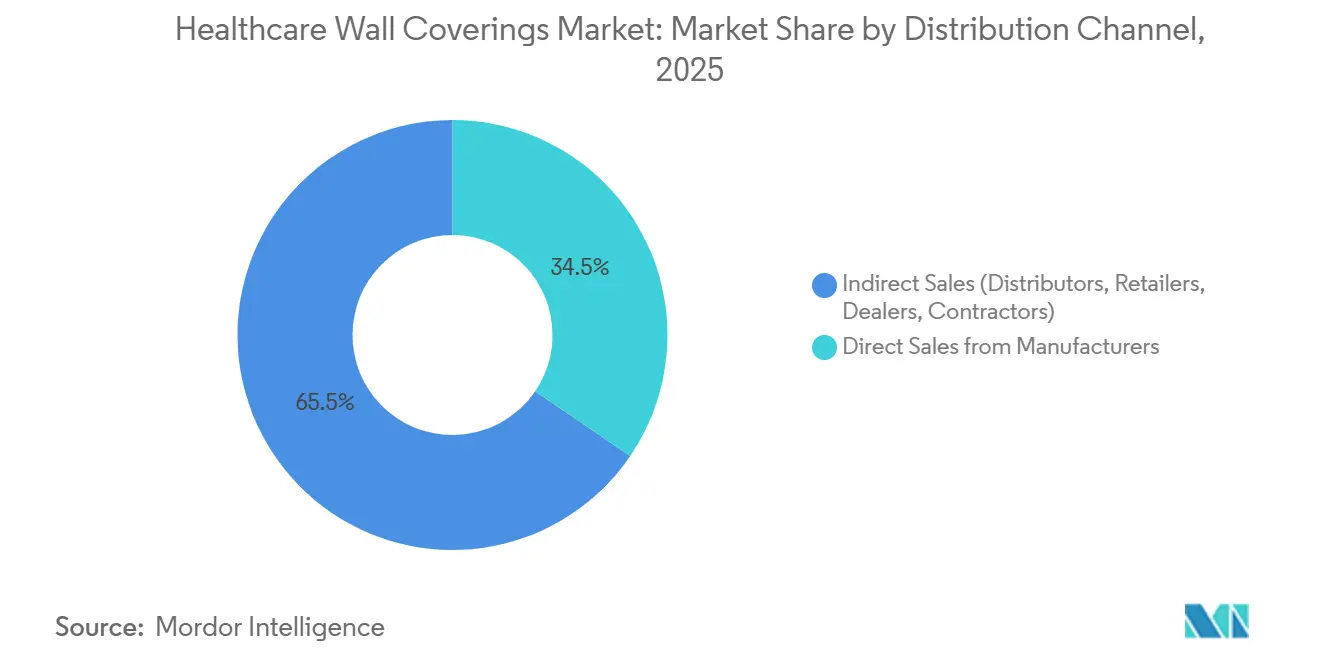
- Nach Vertriebskanal entfiel auf den indirekten Vertrieb im Jahr 2025 ein Anteil von 65,48 % am Markt für Wandverkleidungen im Gesundheitswesen, während der Direktverkauf durch Hersteller im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 5,18 % wachsen wird.
- Nordamerika hatte im Jahr 2025 mit 33,25 % den größten Wertanteil, während der asiatisch-pazifische Raum im Zeitraum 2026–2031 voraussichtlich mit dem schnellsten CAGR von 5,73 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Wandverkleidungen im Gesundheitswesen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Spezifikationen für Infektionskontrolle und Reinigbarkeit | +1.2% | Global, mit der höchsten Durchsetzungsdichte in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Modernisierung und Renovierungsbedarf von Gesundheitseinrichtungen | +1.4% | Global, am stärksten in Nordamerika, Westeuropa und reifen asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum des vorgefertigten und modularen Gesundheitsbaus | +0.8% | Nordamerika, Australien, Japan, Singapur, der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach langlebigem Wandschutz in stark frequentierten klinischen Bereichen | +0.6% | Global, am stärksten in Notaufnahmen und Traumazentren mit hohem Patientenaufkommen | Kurzfristig (≤ 2 Jahre) |
| Heilungsförderliches Design und patientenzentrierte Innenraumprogramme | +0.7% | Nordamerika, Nord- und Westeuropa sowie die Golfstaaten | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf für nahtlose, feuchtigkeitsbeständige Oberflächen in alternden Einrichtungen | +0.5% | Nordamerika, Westeuropa, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Spezifikationen für Infektionskontrolle und Reinigbarkeit
Anforderungen an die Infektionskontrolle sind heute ein zentrales Kriterium bei der Beschaffung von Krankenhauswandoberflächen. Im Jahr 2023 meldeten die Centers for Disease Control and Prevention im Gesundheitswesen erworbene Infektionen in Akutkrankenhäusern in den Vereinigten Staaten, mit jährlichen Behandlungskosten von über 4,6 Milliarden USD[2]Centers for Disease Control and Prevention, „HAI/AR-Programme der Gesundheitsbehörden”, Centers for Disease Control and Prevention, cdc.gov. Die Weltgesundheitsorganisation berichtete, dass 7 von 100 Patienten in Hocheinkommensländern während eines Krankenhausaufenthalts mindestens eine im Gesundheitswesen erworbene Infektion erleiden. Der Markt für Wandverkleidungen im Gesundheitswesen bevorzugt daher Materialien, die effektiv gereinigt und anhand anerkannter Leistungsstandards dokumentiert werden können. Eine Fachzeitschriftenstudie aus dem Jahr 2026 ergab, dass antimikrobielle Wandverkleidungsbeschichtungen auf Zinkbasis eine 99,8%ige Reduktion von E. coli und eine 98%ige Reduktion von Staphylococcus aureus erzielten[3]Manilo, Luis et al. Gravure Printed Antimicrobial Wallcovering Coatings for Pathogen Reduction,
Journal of Coatings Technology and Research, link.springer.com. Produkte ohne dokumentierte antimikrobielle oder reinigungsbezogene Leistung könnten bei Krankenhausausschreibungen im Nachteil sein.
Modernisierung und Renovierungsbedarf von Gesundheitseinrichtungen
Renovierungsaktivitäten stützen den Markt für Wandverkleidungen im Gesundheitswesen, da viele Krankenhäuser Innenausbaumaßnahmen benötigen, während sie in Betrieb bleiben. Die ASHE- und Health Facilities Management-Umfrage 2025 ergab, dass 59 % der Befragten im Jahr 2025 mehr Renovierungsprojekte erwarteten als im Jahr 2024. Renovierungsprojekte erhielten im Jahr 2024 35 % der Investitionsbudgets der Krankenhäuser, über den geplanten 30 %, und der geschätzte Anteil stieg im Jahr 2025 auf 37 %[4]Health Facilities Management, „Ergebnisse der Krankenhausbauumfrage 2025”, American Society for Health Care Engineering, hfmmagazine.com. Das American Institute of Architects prognostiziert ein Wachstum der Ausgaben für den Gesundheitsbau von 2,6 % im Jahr 2026 und 4,4 % im Jahr 2027. Große Gesundheitssysteme verfolgen den Bau von Ersatzeinrichtungen, während finanziell eingeschränkte Systeme gezielte Upgrades zur Verbesserung der Infektionskontrolle priorisieren. Dieses Muster begünstigt nahtlose Vinyl- und Thermoplastsysteme, die den Wartungsaufwand für Fugen und feuchtigkeitsbedingte Reparaturen reduzieren.
Wachstum des vorgefertigten und modularen Gesundheitsbaus
Vorfertigung verändert die Art und Weise, wie Innenwandsysteme in klinischen Einrichtungen spezifiziert und installiert werden. Die Baukosten im Gesundheitswesen sind von 115–160 USD pro Quadratfuß im Jahr 1996 auf 650–850 USD pro Quadratfuß im Jahr 2026 gestiegen, was den Wert von Zeiteinsparungen erhöht. Modulare Baugruppen können die Anforderungen an die Baustellenabfolge reduzieren und Störungen während der Bauphase begrenzen. Der Markt für Wandverkleidungen im Gesundheitswesen profitiert dort, wo paneelierte Systeme Wandoberflächen, Elektroinstallationen und andere klinische Infrastruktur kombinieren. Solche Systeme wurden in akustisch sensiblen Pflegebereichen eingesetzt und können Anforderungen an die Innenraumluftqualität erfüllen. Das Beschaffungsmodell kann eine kleinere Gruppe zugelassener Hersteller begünstigen, da integrierte Baugruppen eine frühzeitige technische Auswahl erfordern. Diese Veränderung verringert die Rolle eines eigenständigen Tapezierbetriebs bei Projekten, die vollständig durchgeplante Wandprogramme verwenden.
Heilungsförderliches Design und patientenzentrierte Innenraumprogramme
Patientenzentriertes Design erweitert die Palette der für Gesundheitsinterieurs in Betracht gezogenen Materialien und Designoptionen. Ein systematischer Review aus dem Jahr 2026 ergab, dass biophile Ansätze, einschließlich naturinspirierter Bilder und Materialien, die Stresserholung unterstützen, das wahrgenommene Schmerzempfinden reduzieren und das emotionale Wohlbefinden verbessern können. Wandverkleidungen im Gesundheitswesen können daher klinische Leistung mit visuellen und akustischen Merkmalen verbinden. Strukturierte Vliesstoffe, individuelle Wandbilder und stoffbespannte Akustikpaneele finden Anwendung in pädiatrischen, onkologischen, Warte- und psychiatrischen Bereichen. Der Markt für Wandverkleidungen im Gesundheitswesen kann auch von Designunterstützung, digitalen Bibliotheken und Spezifikationsdienstleistungen profitieren, die Premiumprodukten beigefügt sind. Emissionsarme Eigenschaften bleiben wichtig, wenn Innenraumluftqualitätsstandards die Materialauswahl leiten. Diese Anforderungen verlagern den Wettbewerb weg vom reinen Preis hin zu Produktdokumentation und Designunterstützung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anforderungen an Installationsfachkenntnisse und Risiken bei der Untergrundvorbereitung | -0.8% | Global, am ausgeprägtesten in aufstrebenden asiatisch-pazifischen Märkten, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der Konformität mit chemischen, brandschutztechnischen, VOC- und antimikrobiellen Vorschriften | -0.6% | Global, mit dem höchsten Regulierungsdruck in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Produkt- und Installationskosten im Vergleich zu Farbe und herkömmlichen Oberflächen | -1.9% | Global, am stärksten in Südamerika, Südostasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim End-of-Life-Recycling von mehrschichtigen PVC- und Verbundpaneelen | -0.7% | Europa, mit frühen Auswirkungen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produkt- und Installationskosten im Vergleich zu Farbe und herkömmlichen Oberflächen
Höhere Produkt- und Installationskosten bleiben ein wesentliches Hemmnis für den Markt für Wandverkleidungen im Gesundheitswesen. Spezifikationsgerechte Vinyl- und Thermoplastsysteme kosten pro installiertem Quadratfuß 3–5 Mal mehr als hochwertiger Krankenhausanstrich. Sie erfordern außerdem Untergrundvorbereitung, Nahtversiegelung, Klebstoffaushärtung und geschulte Installateure. Die Arbeitskosten im Gesundheitsbau in den Vereinigten Staaten steigen jährlich um 6–8 %, was den Druck auf arbeitsintensive Wandinstallationsarbeiten weiter erhöht. Öffentliche Einrichtungen in Südamerika, Südostasien und Subsahara-Afrika können spezialisierte Oberflächen aufschieben, wenn die Budgets begrenzt sind. Lebenszyklusmodelle können langlebige Wandsysteme über 10–15 Jahre begünstigen, aber viele Investitionsbudgets von Krankenhäusern arbeiten mit Planungszyklen von 3–5 Jahren.
Einschränkungen beim End-of-Life-Recycling von mehrschichtigen PVC- und Verbundpaneelen
Das End-of-Life-Management schafft ein wachsendes Compliance-Problem für mehrschichtige PVC- und Verbundwandprodukte. VinylPlus Healthcare berichtete im April 2025, dass flexibles medizinisches PVC bis zu 6 Mal recycelt werden kann, ohne dass die Materialqualität abnimmt. Dieser Befund unterstützt Ansprüche auf zirkuläre Materialien für einige Gesundheitsanwendungen. Gemischte Materialpaneele bleiben jedoch schwer zu recyceln, da ihre Komponenten getrennt werden müssen. Der Markt für Wandverkleidungen im Gesundheitswesen steht vor weiterem Reformulierungsdruck, wo PVC-Formulierungen Phthalatgruppen verwenden, die unter REACH reguliert sind. Hersteller, die Recyclingwege und konforme Formulierungen nachweisen können, sind möglicherweise besser in der europäischen institutionellen Beschaffung positioniert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Tapeten führen, während Schutzsysteme an Bedeutung gewinnen
Tapeten entfielen im Jahr 2025 auf 45,83 % des Marktanteils für Wandverkleidungen im Gesundheitswesen und sind damit die größte Produktkategorie. Ihre Position spiegelt den installierten Bestand an Typ-II-Vinyl in Krankenhäusern wider, die zwischen den 1980er und 2010er Jahren gebaut wurden. Diese Einrichtungen treten in Renovierungszyklen ein und schaffen Ersatznachfrage. Vinyl- und PVC-Formulierungen bleiben weit verbreitet, da Typ-II- und Typ-III-Produkte langlebige Oberflächen für klinische Bereiche bieten. Diese Materialien können gängigen Krankenhausdesinfektionsmitteln standhalten und erfüllen die Brandschutzanforderungen in vielen nordamerikanischen institutionellen Umgebungen. Vliestapeten gewinnen an Beliebtheit, da sie Dimensionsstabilität bieten und digitale Druckanpassungen unterstützen.
Schützende und stoßfeste Systeme sind die am schnellsten wachsende Produktkategorie, wobei die Marktgröße für Wandverkleidungen im Gesundheitswesen für dieses Segment bis 2031 voraussichtlich mit einem CAGR von 5,54 % wachsen wird. Ihre Attraktivität ist mit Schäden durch Rollstühle, Infusionsständer und Patiententransportgeräte in stark frequentierten Fluren und Notaufnahmen verbunden. Akustische, dekorative und textile Panelvarianten unterstützen auch patientennahe und schallempfindliche Bereiche. Wandfliesen und -platten bleiben in Nassräumen, Operationssälen, Sterilversorgungsbereichen und Apotheken nützlich. Metallwandverkleidungen erfüllen eine spezialisierte Rolle in Hochsterilisationsbereichen und Krankenhausfoyers.


Nach Anwendung: Renovierungsaktivitäten stützen die Basisnachfrage
Renovierung und Umbau entfielen im Jahr 2025 auf 56,76 % des Marktes für Wandverkleidungen im Gesundheitswesen. Alternde Krankenhausgebäude in Nordamerika und Europa stützen diese Nachfrage, da viele Akutkrankenhäuser seit 40–60 Jahren in Betrieb sind. Die ASHE-Umfrage 2025 ergab, dass Renovierungsarbeiten 37 % der geschätzten Investitionsbudgets der Krankenhäuser absorbierten. Renovierungsarbeiten umfassen häufig Notfallsanierungen und Maßnahmen zur Infektionskontrolle, die möglicherweise nicht in den ursprünglichen Investitionsplänen erscheinen. Zugangsbeschränkungen in aktiven Krankenhäusern und unterschiedliche Untergrundverhältnisse können die Arbeitszeit pro Quadratfuß um 30–50 % erhöhen.
Neubau wird voraussichtlich mit einem CAGR von 5,27 % bis 2031 wachsen, was die schnellste Anwendungsrate unter den Wandverkleidungen im Gesundheitswesen darstellt. Krankenhäuser und Klinikbaubeginne in den Vereinigten Staaten werden voraussichtlich im Jahr 2026 einen Wert von 30,7 Milliarden USD erreichen, ein Anstieg von 11,6 % gegenüber 2025. Krankenhausbettenmangel im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika unterstützt ebenfalls den Neubau auf der grünen Wiese. Wandverkleidungsspezifikationen können bereits in der Programmierungsphase in die Planungsunterlagen aufgenommen werden. Diese frühzeitige Auswahl kann Produktstandards für die Betriebslebensdauer der Einrichtung festlegen.
Nach Vertriebskanal: Distributornetzwerke haben strukturellen Vorteil
Indirekter Vertrieb über Distributoren, Händler und Auftragnehmer entfiel im Jahr 2025 auf 65,48 % des Umsatzes im Markt für Wandverkleidungen im Gesundheitswesen. Dieser Kanal eignet sich für projektbasierte Beschaffung, bei der Generalunternehmer auf etablierte Distributoren für den Zugang zu Produkten, Kalkulationsinformationen und Handelskredit angewiesen sind. Distributoren können Produkte mehrerer Hersteller in einer einzigen Projekteinreichung kombinieren. Spezialisierte Gesundheitsdistributoren pflegen außerdem Produktbibliotheken, die auf klinische Bauanforderungen abgestimmt sind. Nachhaltigkeitszertifizierungen können die Position von Distributoren stärken, die konforme Portfolios führen.
Der Direktverkauf durch Hersteller wird im Markt für Wandverkleidungen im Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 5,18 % wachsen. Hersteller bauen Spezifikationsunterstützungsteams auf, die vor formellen Ausschreibungen mit Designern, Infektionskontrollspezialisten und Einrichtungsleitern zusammenarbeiten. Direktes Engagement ist besonders relevant für Kopfwandmontagen, Modulpaneele und vollständige Wandschutzprogramme. Diese Produkte benötigen häufig technische Unterstützung, die über die Standardlogistik des Vertriebs hinausgeht. Futrus nutzt Corian Healthwall-Programme zur Unterstützung des technischen Engagements.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 33,25 % des Umsatzes im Markt für Wandverkleidungen im Gesundheitswesen. Die Region verfügt über eine starke regulatorische Durchsetzung, etablierte Produktökosysteme und große Akutkrankenhaus-Bauprogramme. Die Ausgaben für den Gesundheitsbau in den Vereinigten Staaten liegen im Mai 2026 bei einer saisonbereinigten Jahresrate von 74,5 Milliarden USD. Große Gesundheitssysteme bauen Ersatzkrankenhäuser, während andere Systeme gezielte Renovierungen zur Infektionskontrolle durchführen.
Europa ist ein reifer Markt für Wandverkleidungen im Gesundheitswesen, in dem Compliance und Kreislaufwirtschaft die Materialauswahl prägen. REACH-Beschränkungen für Phthalatgruppen und Brandschutzanforderungen schaffen eine hohe Markteintrittsbarriere für minderwertige Produkte. Die Reinlichkeitsstandards des NHS England aus dem Jahr 2025 legen Reinigbarkeitsanforderungen für Wand- und Deckenoberflächen fest. VinylPlus treibt die Arbeit an Materialpässen als Teil der Kreislaufwirtschaftsagenda der Region voran. Deutschland, Frankreich, die nordischen Länder, Spanien, Italien und BENELUX stützen die Nachfrage durch öffentliche Gesundheitsrenovierungszyklen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 5,73 % wachsen und damit die schnellste regionale Wachstumsperspektive im Markt für Wandverkleidungen im Gesundheitswesen aufweisen. Kapazitätserweiterungen in China, Indien, Japan, Südkorea, Australien und Südostasien stützen die Nachfrage nach klinischen Innenbauprodukten. Das institutionelle Nachfrageziel Singapurs für 2026 beträgt 9,03–10,43 Milliarden USD (11,6–13,4 Milliarden SGD), einschließlich Krankenhausentwicklungen mit spezialisierten Innenausbauten. Die institutionelle Nachfrage wird hauptsächlich durch das Changi Airport Terminal 5 angetrieben, und das New Tengah General & Community Hospital gehört zu den wichtigsten Projekten. Indien fügt einigen staatlichen Krankenhausbeschaffungsrahmen antimikrobielle Oberflächenspezifikationen hinzu. China verschärft die Innenraumluftqualitätsstandards für Wandmaterialien, während Japan, Südkorea und Australien etablierte hygienefokussierte Baupraktiken haben. Der Nahe Osten und Afrika bleiben kleiner, aber Krankenhausprojekte und Renovierungsprogramme in den Golfstaaten, Nigeria und Südafrika unterstützen die schrittweise Einführung.
Wettbewerbslandschaft
Der Markt für Wandverkleidungen im Gesundheitswesen ist mäßig konzentriert und wird von Saint-Gobain, Gerflor, Tarkett, Altro und Wilsonart angeführt, mit regionalen Spezialisten wie Crane Composites, Marlite, BioClad, Trovex, Futrus und NUDO, die unterhalb dieser Gruppe konkurrieren. Der Wettbewerb unterhalb dieser Gruppe ist unter regionalen Spezialisten fragmentiert, darunter BioClad, Rearo, Trovex, Futrus, NUDO, Marlite und Crane Composites. Größere Anbieter konkurrieren durch Zertifizierungsabdeckung, technischen Support und breite Gesundheitsproduktportfolios. Koordinierte Wandsysteme können Lieferantenbeziehungen stärken, indem sie Vorbereitung, Dekorationsmaterialien, Kantenschutz und Vor-Ort-Support kombinieren.
Futrus präsentierte sein Corian Festoberflächen-Gesundheitsportfolio, einschließlich der Prima Healthwall (basierend auf dem patentierten Schienensystem von HSI), auf der HCD 2025. Momentum Textiles demonstriert das Interesse an kohlenstoffärmeren Materialien durch Circon, eine Typ-II-Wandverkleidung aus 70 % biobasiertem Material mit GREENGUARD Gold-Zertifizierung. Wolf-Gordon brachte das PVC-freie RAMPART Resolve für den Gesundheitsbereich auf den Markt und erwarb Andor Willow, um sein Architekturoberflächen-Portfolio zu erweitern. Fundermax hat seine Max Compact Interior Plus-Reihe für Nassbereich- und chemikalienexponierte Gesundheitsanwendungen erweitert.
Nahtlose Nachrüstsysteme für Operationssäle und Isolierstationen bleiben ein Schwerpunktbereich, da sie kontinuierliche, flüssigkeitsbeständige Oberflächen mit begrenzten Ausfallzeiten der Einrichtung bieten müssen. Biobasierte und kohlenstoffarme Formulierungen erhalten ebenfalls Aufmerksamkeit, da die Materialnachhaltigkeit für die institutionelle Beschaffung immer relevanter wird. Digitaldruck auf klinisch geeigneten Substraten kann Anbietern helfen, krankenhausspezifische Wandbild- und Musterprogramme anzubieten. BIM-Bibliotheken und Visualisierungstools können das Engagement bei Designfirmen während des Spezifikationsprozesses verbessern. Die ANSI/NSF 342-Zertifizierung kann die Vorzugslieferantenpositionierung für Anbieter und Distributoren mit verifizierten Nachhaltigkeitsprogrammen stärken. Pflanzenfaser- und Bioharzkompositpaneele beginnen in Bereichen eingesetzt zu werden, in denen sowohl klinische Leistung als auch kohlenstoffärmere Materialeigenschaften erforderlich sind.
Marktführer für Wandverkleidungen im Gesundheitswesen
Compagnie de Saint-Gobain S.A.
Gerflor Group
Tarkett S.A.
Crane Composites, Inc.
Marlite, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Momentum Textiles & Wallcovering startete sein erstes Wandverkleidungsallianzprogramm mit Haworth und erweiterte damit die Verfügbarkeit von Circon, seiner biobasierten, CO₂-neutralen Typ-II-Vinylwandverkleidung.
- Oktober 2025: Futrus stellte auf der Healthcare Design Conference + Expo (HCD) 2025 in Kansas City ein Portfolio an Corian Festoberflächen-Gesundheitslösungen vor, das auf Infektionskontrolle, Langlebigkeit und Designanpassungsfähigkeit ausgerichtet ist.


Berichtsumfang des globalen Marktes für Wandverkleidungen im Gesundheitswesen
Wandverkleidungen im Gesundheitswesen werden hergestellt, um die strengen Hygiene-, Langlebigkeits- und Funktionsanforderungen medizinischer Umgebungen zu erfüllen. Der Markt für Wandverkleidungen im Gesundheitswesen ist nach Produkttyp, Anwendung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt segmentiert in Tapeten (Vinyl- und PVC-basiert, Vlies, Papier, Stoff und Textil sowie andere Materialien), Wandpaneele (akustisch, dekorativ 3D, Textil und Filz sowie Holz und Pflanzenfaser), Wandfliesen und -platten, Metallwandverkleidungen, schützende und stoßfeste Wandsysteme sowie andere Produkttypen. Nach Anwendung ist der Markt segmentiert in Neubau, Renovierung und Umbau. Nach Vertriebskanal ist der Markt segmentiert in Direktverkauf durch Hersteller und indirekten Vertrieb (Distributoren, Einzelhändler, Händler, Auftragnehmer). Nach Geografie ist der Markt segmentiert in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten & Afrika. Der Bericht liefert die Marktgröße in USD-Wert für alle oben genannten Segmente.
| Tapeten | Vinyl- und PVC-basierte Tapeten |
| Vliestapeten | |
| Papiertapeten | |
| Stoff- und Textiltapeten | |
| Andere Materialien | |
| Wandpaneele | Akustische Wandpaneele |
| Dekorative 3D-Wandpaneele | |
| Textil- und Filzwandpaneele | |
| Holz- und Pflanzenfaserwandpaneele | |
| Wandfliesen und -platten | |
| Metallwandverkleidungen | |
| Schützende und stoßfeste Wandsysteme | |
| Andere Produkttypen |
| Neubau |
| Renovierung und Umbau |
| Direktverkauf durch Hersteller |
| Indirekter Vertrieb (Distributoren, Einzelhändler, Händler, Auftragnehmer) |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Tapeten | Vinyl- und PVC-basierte Tapeten |
| Vliestapeten | ||
| Papiertapeten | ||
| Stoff- und Textiltapeten | ||
| Andere Materialien | ||
| Wandpaneele | Akustische Wandpaneele | |
| Dekorative 3D-Wandpaneele | ||
| Textil- und Filzwandpaneele | ||
| Holz- und Pflanzenfaserwandpaneele | ||
| Wandfliesen und -platten | ||
| Metallwandverkleidungen | ||
| Schützende und stoßfeste Wandsysteme | ||
| Andere Produkttypen | ||
| Nach Anwendung | Neubau | |
| Renovierung und Umbau | ||
| Nach Vertriebskanal | Direktverkauf durch Hersteller | |
| Indirekter Vertrieb (Distributoren, Einzelhändler, Händler, Auftragnehmer) | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Wandverkleidungen im Gesundheitswesen im Jahr 2031 erreichen?
Der Markt für Wandverkleidungen im Gesundheitswesen wird bis 2031 voraussichtlich einen Wert von 6,87 Milliarden USD erreichen, ausgehend von 5,40 Milliarden USD im Jahr 2026.
Welche Produktkategorie führt bei Wandverkleidungen im Gesundheitswesen?
Tapeten führten im Jahr 2025 mit einem Umsatzanteil von 45,83 %, gestützt durch den installierten Bestand an Typ-II-Vinyl in Krankenhäusern.
Welches Gesundheitswandprodukt wächst am schnellsten?
Schützende und stoßfeste Wandsysteme werden bis 2031 voraussichtlich mit einem CAGR von 5,54 % wachsen.
Warum wählen Krankenhäuser spezialisierte Wandoberflächen?
Anforderungen an die Infektionskontrolle, Reinigbarkeitsanforderungen, langlebige Leistung und Renovierungsaktivitäten unterstützen den Einsatz spezialisierter Materialien.
Welche Anwendung erzeugt die größte Nachfrage nach diesen Produkten?
Renovierung und Umbau entfielen im Jahr 2025 auf 56,76 % des Umsatzes, während Neubau mit einem CAGR von 5,27 % die schnellste Anwendungswachstumsperspektive aufweist.
Welche Region hat die stärkste Wachstumsperspektive?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 5,73 % wachsen, da die Krankenhauskapazität und der klinische Bau zunehmen.
Seite zuletzt aktualisiert am:



