
Tamaño y Participación del Mercado de Revestimientos de Paredes para Entornos Sanitarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
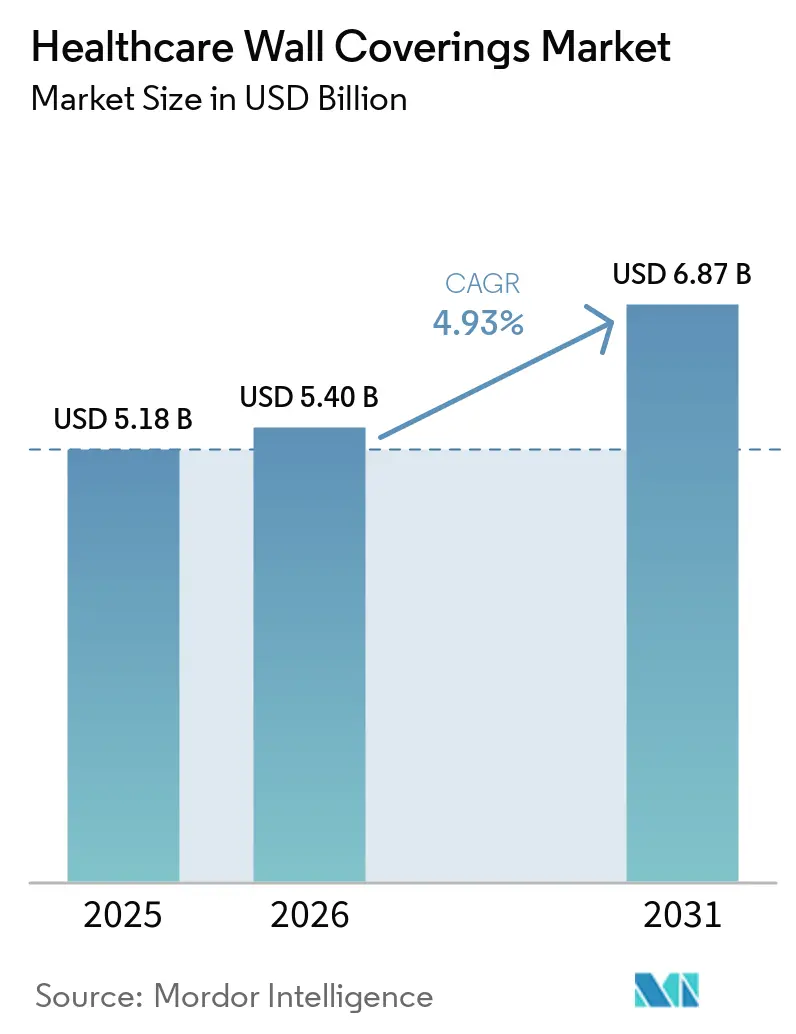
| Tamaño del Mercado (2026) | 5.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos de Paredes para Entornos Sanitarios por Mordor Intelligence
El mercado de revestimientos de paredes para entornos sanitarios fue valorado en 5,18 mil millones de USD en 2025, se estima en 5,40 mil millones de USD en 2026 y se prevé que alcance 6,87 mil millones de USD en 2031, creciendo a una CAGR del 4,93% durante 2026–2031. Las especificaciones de control de infecciones, la modernización hospitalaria y la actividad de construcción sanitaria respaldan la demanda de acabados interiores especializados. El gasto en construcción sanitaria de los Estados Unidos se sitúa en una tasa anual ajustada estacionalmente de 74,5 mil millones de USD en mayo de 2026, lo que respalda la demanda de productos interiores de grado de especificación[1]Oficina del Censo de los Estados Unidos, "Gasto Total en Construcción: Atención Médica en los Estados Unidos," Banco de la Reserva Federal de St. Louis, fred.stlouisfed.org. El mercado de revestimientos de paredes para entornos sanitarios está evolucionando desde acabados decorativos hacia sistemas diseñados para la limpiabilidad, la durabilidad y el uso clínico. Este cambio favorece productos de mayor valor y ciclos de reemplazo más largos. Los sistemas de renovación sin costuras y resistentes a la humedad están recibiendo atención porque abordan la demanda de renovación y la necesidad de superficies continuamente limpiables en salas de aislamiento y quirófanos.
Conclusiones Clave del Informe
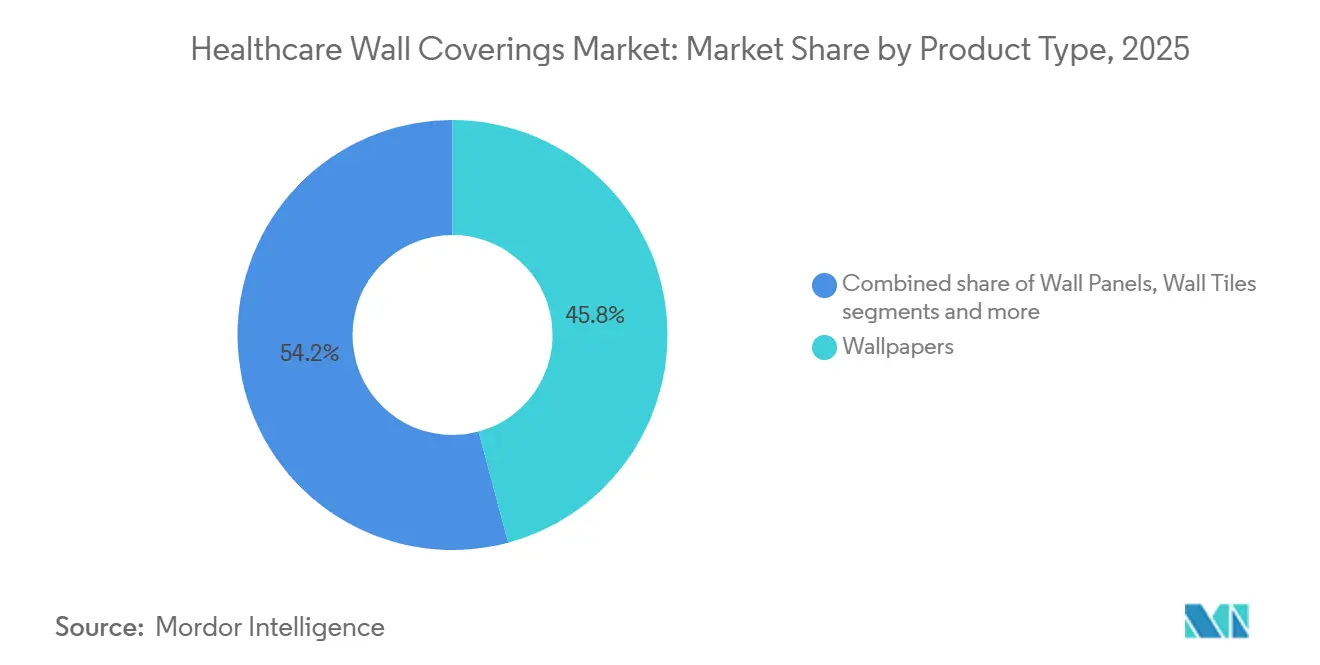
- Por tipo de producto, los papeles tapiz representaron la mayor participación en valor, con un 45,83% en 2025, mientras que los sistemas de pared protectores y resistentes a impactos se proyecta que crezcan a la CAGR más rápida del 5,54% durante 2026-2031.
- Por aplicación, la renovación y remodelación representó el 56,76% del tamaño del mercado de revestimientos de paredes para entornos sanitarios en 2025, mientras que la nueva construcción tiene un pronóstico de expansión a una CAGR del 5,27% durante 2026-2031.
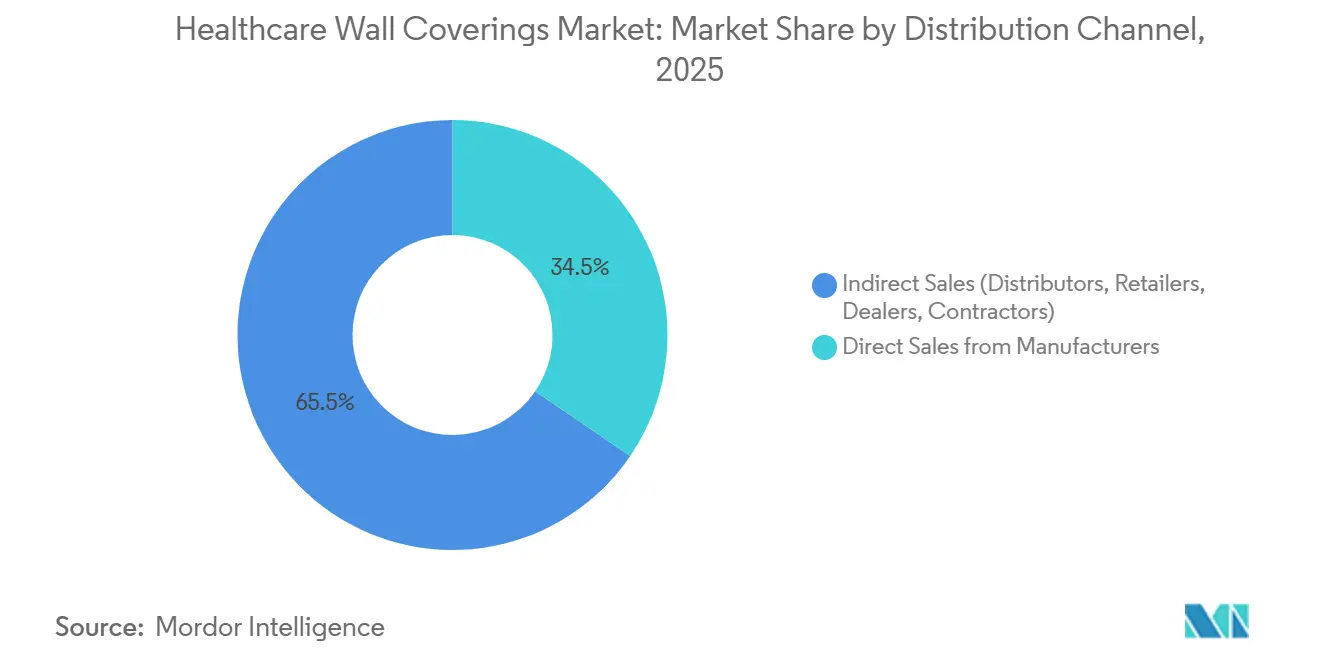
- Por canal de distribución, las ventas indirectas representaron el 65,48% del mercado de revestimientos de paredes para entornos sanitarios en 2025, mientras que las ventas directas de fabricantes tienen un pronóstico de crecimiento a una CAGR del 5,18% durante 2026-2031.
- América del Norte representó la mayor participación en valor, con un 33,25% en 2025, mientras que Asia-Pacífico se proyecta que crezca a la CAGR más rápida del 5,73% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Revestimientos de Paredes para Entornos Sanitarios
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Especificaciones de Control de Infecciones y Limpiabilidad | +1.2% | Global, con la mayor densidad de aplicación en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Modernización de Instalaciones Sanitarias y Demanda de Renovación | +1.4% | Global, más fuerte en América del Norte, Europa Occidental y los mercados maduros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la Construcción Sanitaria Prefabricada y Modular | +0.8% | América del Norte, Australia, Japón, Singapur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Protección de Paredes Duraderas en Áreas Clínicas de Alto Tráfico | +0.6% | Global, más fuerte en instalaciones de emergencia y trauma de alto volumen | Corto plazo (≤ 2 años) |
| Diseño de Entornos de Recuperación y Programas de Interiores Centrados en el Paciente | +0.7% | América del Norte, Norte y Europa Occidental y los estados del Golfo | Largo plazo (≥ 4 años) |
| Demanda de Renovación de Superficies Sin Costuras y Resistentes a la Humedad en Instalaciones Envejecidas | +0.5% | América del Norte, Europa Occidental, Japón y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Especificaciones de Control de Infecciones y Limpiabilidad
Los requisitos de control de infecciones son ahora una consideración central en la adquisición de superficies de pared hospitalarias. En 2023, los Centros para el Control y la Prevención de Enfermedades reportaron infecciones asociadas a la atención médica en hospitales de cuidados agudos en los Estados Unidos, con costos anuales de tratamiento que superan los 4,6 mil millones de USD[2]Centros para el Control y la Prevención de Enfermedades, "Programas HAI/AR de los Departamentos de Salud," Centros para el Control y la Prevención de Enfermedades, cdc.gov. La Organización Mundial de la Salud informó que 7 de cada 100 pacientes en países de ingresos altos adquieren al menos 1 infección asociada a la atención médica durante la hospitalización. El mercado de revestimientos de paredes para entornos sanitarios, por lo tanto, favorece los materiales que pueden limpiarse eficazmente y documentarse según estándares de rendimiento reconocidos. Un estudio de revista de 2026 encontró que los recubrimientos antimicrobianos para revestimientos de paredes a base de zinc lograron una reducción del 99,8% en E. coli y una reducción del 98% en Staphylococcus aureus[3]Manilo, Luis et al. Recubrimientos Antimicrobianos para Revestimientos de Paredes Impresos en Huecograbado para la Reducción de Patógenos,
Journal of Coatings Technology and Research, link.springer.com. Los productos sin rendimiento antimicrobiano o de limpiabilidad documentado pueden estar en desventaja en las licitaciones hospitalarias.
Modernización de Instalaciones Sanitarias y Demanda de Renovación
La actividad de renovación respalda el mercado de revestimientos de paredes para entornos sanitarios porque muchos hospitales necesitan mejoras interiores mientras permanecen operativos. La encuesta de ASHE y Health Facilities Management de 2025 encontró que el 59% de los encuestados esperaba más proyectos de renovación en 2025 que en 2024. Los proyectos de renovación recibieron el 35% de los presupuestos de capital hospitalario en 2024, por encima del 30% planificado, y la participación estimada aumentó al 37% en 2025[4]Health Facilities Management, "Resultados de la Encuesta de Construcción Hospitalaria 2025," Sociedad Americana de Ingeniería de Atención Médica, hfmmagazine.com. El Instituto Americano de Arquitectos proyecta un crecimiento del gasto en construcción sanitaria del 2,6% en 2026 y del 4,4% en 2027. Los grandes sistemas de salud están construyendo instalaciones de reemplazo, mientras que los sistemas con recursos limitados están priorizando mejoras específicas que mejoran el control de infecciones. Este patrón favorece los sistemas de vinilo sin costuras y termoplásticos que reducen el mantenimiento de las juntas y las necesidades de reparación relacionadas con la humedad.
Crecimiento de la Construcción Sanitaria Prefabricada y Modular
La prefabricación está cambiando la forma en que se especifican e instalan los sistemas de pared interior en las instalaciones clínicas. Los costos de construcción sanitaria han aumentado de 115-160 USD por pie cuadrado en 1996 a 650-850 USD por pie cuadrado en 2026, lo que incrementa el valor del ahorro en los plazos de ejecución. Los ensamblajes modulares pueden reducir los requisitos de secuenciación en obra y limitar las interrupciones durante la construcción. El mercado de revestimientos de paredes para entornos sanitarios se beneficia cuando los sistemas en paneles combinan superficies de pared, canalización eléctrica y otra infraestructura clínica. Dichos sistemas se han utilizado en áreas de atención acústicamente sensibles y pueden cumplir con los requisitos de calidad del aire interior. El modelo de adquisición puede favorecer a un grupo más reducido de fabricantes aprobados porque los ensamblajes integrados requieren una selección técnica temprana. Este cambio reduce el papel del instalador de papel tapiz independiente en proyectos que utilizan programas de pared totalmente diseñados.
Diseño de Entornos de Recuperación y Programas de Interiores Centrados en el Paciente
El diseño centrado en el paciente está ampliando la gama de materiales y opciones de diseño consideradas para los interiores sanitarios. Una revisión sistemática de 2026 encontró que los enfoques biofílicos, incluidas las imágenes y los materiales inspirados en la naturaleza, pueden favorecer la recuperación del estrés, reducir el dolor percibido y mejorar el bienestar emocional. Los revestimientos de paredes para entornos sanitarios pueden, por lo tanto, combinar el rendimiento clínico con características visuales y acústicas. Los no tejidos texturizados, los murales personalizados y los paneles acústicos con respaldo de tela tienen aplicaciones en entornos pediátricos, oncológicos, de espera y de salud conductual. El mercado de revestimientos de paredes para entornos sanitarios también puede beneficiarse del soporte de diseño, las bibliotecas digitales y los servicios de especificación que acompañan a los productos premium. Las credenciales de bajas emisiones siguen siendo importantes cuando los estándares de calidad del aire interior guían la selección de materiales. Estos requisitos desplazan la competencia desde el precio únicamente hacia la documentación del producto y el soporte de diseño.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Habilidad de Instalación y Riesgo de Preparación del Sustrato | -0.8% | Global, más agudo en los mercados emergentes de Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad del Cumplimiento Químico, de Incendios, COV y Antimicrobiano | -0.6% | Global, con la mayor presión regulatoria en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Costo del Producto e Instalación Frente a Pintura y Acabados Convencionales | -1.9% | Global, más fuerte en América del Sur, Sudeste Asiático y África Subsahariana | Mediano plazo (2-4 años) |
| Restricciones de Reciclaje al Final de la Vida Útil para Paneles de PVC Multicapa y Compuestos | -0.7% | Europa, con efectos tempranos en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo del Producto e Instalación Frente a Pintura y Acabados Convencionales
Los mayores costos de producto e instalación siguen siendo una restricción importante para el mercado de revestimientos de paredes para entornos sanitarios. Los sistemas de vinilo y termoplásticos de grado de especificación cuestan entre 3 y 5 veces más por pie cuadrado instalado que la pintura de grado sanitario premium. También requieren preparación del sustrato, sellado de costuras, curado de adhesivos e instaladores capacitados. Los costos de mano de obra en la construcción sanitaria de los Estados Unidos están aumentando entre un 6% y un 8% anual, lo que ejerce una mayor presión sobre los trabajos de instalación de paredes que requieren mano de obra especializada. Las instalaciones del sector público en América del Sur, el Sudeste Asiático y África Subsahariana pueden aplazar los acabados especializados cuando los presupuestos son limitados. Los modelos de ciclo de vida pueden favorecer los sistemas de pared duraderos durante 10-15 años, pero muchos presupuestos de capital hospitalario operan en ciclos de planificación de 3-5 años.
Restricciones de Reciclaje al Final de la Vida Útil para Paneles de PVC Multicapa y Compuestos
La gestión al final de la vida útil crea un problema de cumplimiento creciente para los productos de pared de PVC multicapa y compuestos. VinylPlus Healthcare informó en abril de 2025 que el PVC médico flexible podría reciclarse hasta 6 veces sin una disminución en la calidad del material. Este hallazgo respalda las afirmaciones de materiales circulares para algunas aplicaciones sanitarias. Sin embargo, los paneles de materiales mixtos siguen siendo difíciles de reciclar porque sus componentes deben separarse. El mercado de revestimientos de paredes para entornos sanitarios enfrenta una mayor presión de reformulación donde las formulaciones de PVC utilizan grupos de ftalatos regulados bajo REACH. Los fabricantes que puedan demostrar vías de reciclaje y formulaciones conformes pueden estar mejor posicionados en la contratación pública institucional europea.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Papeles Tapiz Lideran, Mientras los Sistemas Protectores Ganan Terreno
Los papeles tapiz representaron el 45,83% de la participación del mercado de revestimientos de paredes para entornos sanitarios en 2025, convirtiéndolos en la categoría de producto más grande. Su posición refleja la base instalada de vinilo Tipo II en hospitales construidos entre las décadas de 1980 y 2010. Esas instalaciones están entrando en ciclos de renovación, creando demanda de reemplazo. Las formulaciones de vinilo y PVC siguen siendo ampliamente utilizadas porque los productos Tipo II y Tipo III ofrecen superficies duraderas para áreas clínicas. Estos materiales pueden resistir los desinfectantes hospitalarios comunes y cumplir con las expectativas de rendimiento contra incendios en muchos entornos institucionales de América del Norte. Los papeles tapiz de no tejido están ganando popularidad porque proporcionan estabilidad dimensional y admiten la personalización mediante impresión digital.
Los sistemas protectores y resistentes a impactos son la categoría de producto de más rápido crecimiento, con el tamaño del mercado de revestimientos de paredes para entornos sanitarios para este segmento con un pronóstico de aumento a una CAGR del 5,54% hasta 2031. Su atractivo está vinculado a los daños causados por sillas de ruedas, soportes de suero y equipos de transporte de pacientes en pasillos concurridos y departamentos de emergencias. Las variantes de paneles acústicos, decorativos y textiles también apoyan las áreas orientadas al paciente y sensibles al sonido. Las baldosas y losas de pared siguen siendo útiles en cuartos húmedos, quirófanos, áreas de suministro estéril y farmacias. Los revestimientos de pared metálicos desempeñan un papel especializado en áreas de alta esterilización y vestíbulos hospitalarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Actividad de Renovación Sustenta la Demanda Base
La renovación y remodelación representó el 56,76% del mercado de revestimientos de paredes para entornos sanitarios en 2025. Los edificios hospitalarios envejecidos en América del Norte y Europa respaldan esta demanda porque muchas instalaciones de cuidados agudos han estado en servicio durante 40-60 años. La encuesta ASHE de 2025 encontró que la renovación absorbió el 37% de los presupuestos de capital hospitalario estimados. Los trabajos de renovación a menudo incluyen remediación de emergencia y mejoras de control de infecciones que pueden no aparecer en los planes de capital iniciales. Las limitaciones de acceso a hospitales activos y las condiciones variables del sustrato pueden aumentar el tiempo de mano de obra entre un 30% y un 50% por pie cuadrado.
Se prevé que la nueva construcción crezca a una CAGR del 5,27% hasta 2031, la tasa de aplicación más rápida entre los revestimientos de paredes para entornos sanitarios. Se proyecta que los inicios de construcción de hospitales y clínicas en los Estados Unidos alcancen 30,7 mil millones de USD en 2026, un aumento del 11,6% respecto a 2025. La escasez de camas hospitalarias en Asia-Pacífico, Oriente Medio y África también respalda la construcción de nuevas instalaciones. Las especificaciones de acabados de pared pueden incluirse en los documentos de diseño en la etapa de programación. Esta selección temprana puede establecer estándares de producto para la vida operativa de la instalación.
Por Canal de Distribución: Las Redes de Distribuidores Mantienen una Ventaja Estructural
Las ventas indirectas a través de distribuidores, concesionarios y contratistas representaron el 65,48% de los ingresos del mercado de revestimientos de paredes para entornos sanitarios en 2025. Este canal se adapta a la contratación basada en proyectos, donde los contratistas generales dependen de distribuidores establecidos para acceder a productos, información de estimación y crédito comercial. Los distribuidores pueden combinar productos de varios fabricantes en una sola presentación de proyecto. Los distribuidores especializados en el sector sanitario también mantienen bibliotecas de productos alineadas con los requisitos de construcción clínica. Las certificaciones de sostenibilidad pueden fortalecer la posición de los distribuidores que cuentan con carteras conformes.
Se prevé que las ventas directas de fabricantes crezcan a una CAGR del 5,18% hasta 2031 en el mercado de revestimientos de paredes para entornos sanitarios. Los fabricantes están construyendo equipos de soporte de especificaciones que trabajan con diseñadores, especialistas en control de infecciones y líderes de instalaciones antes de las licitaciones formales. La participación directa es particularmente relevante para los ensamblajes de cabecera, los paneles modulares y los programas completos de protección de paredes. Estos productos a menudo necesitan soporte de ingeniería más allá de la logística de distribución estándar. Futrus utiliza los programas Corian Healthwall para respaldar la participación técnica.
Análisis Geográfico
América del Norte representó el 33,25% de los ingresos del mercado de revestimientos de paredes para entornos sanitarios en 2025. La región cuenta con una sólida aplicación regulatoria, ecosistemas de productos establecidos y grandes programas de construcción de cuidados agudos. El gasto en construcción sanitaria de los Estados Unidos se sitúa en una tasa anual ajustada estacionalmente de 74,5 mil millones de USD en mayo de 2026. Los grandes sistemas de salud están construyendo hospitales de reemplazo, mientras que otros sistemas están llevando a cabo renovaciones específicas de control de infecciones.
Europa es un mercado maduro de revestimientos de paredes para entornos sanitarios donde el cumplimiento normativo y la circularidad dan forma a la selección de materiales. Las restricciones REACH sobre grupos de ftalatos y los requisitos de rendimiento contra incendios crean una alta barrera de entrada para los productos de baja calidad. Los estándares de limpieza del NHS de Inglaterra de 2025 especifican las expectativas de limpiabilidad para las superficies de paredes y techos. VinylPlus está avanzando en el trabajo de pasaportes de materiales como parte de la agenda de economía circular de la región. Alemania, Francia, los países nórdicos, España, Italia y el BENELUX respaldan la demanda a través de ciclos de renovación de la sanidad pública.
Se prevé que Asia-Pacífico crezca a una CAGR del 5,73% hasta 2031, lo que le otorga las perspectivas regionales más rápidas en el mercado de revestimientos de paredes para entornos sanitarios. Las ampliaciones de capacidad en China, India, Japón, Corea del Sur, Australia y el Sudeste Asiático respaldan la demanda de productos de interiores clínicos. El objetivo de demanda institucional de Singapur para 2026 es de 9,03-10,43 mil millones de USD (11.600-13.400 millones de SGD), incluidos desarrollos hospitalarios con acabados interiores especializados. La demanda institucional está impulsada principalmente por la Terminal 5 del Aeropuerto de Changi, y el Nuevo Hospital General y Comunitario de Tengah se encuentra entre los principales proyectos. India está añadiendo especificaciones de superficies antimicrobianas a algunos marcos de contratación de hospitales gubernamentales. China está endureciendo los estándares de calidad del aire interior para los materiales de pared, mientras que Japón, Corea del Sur y Australia tienen prácticas de construcción centradas en la higiene bien establecidas. Oriente Medio y África siguen siendo más pequeños, pero los proyectos hospitalarios y los programas de renovación en los estados del Golfo, Nigeria y Sudáfrica están apoyando una adopción gradual.
Panorama Competitivo
El mercado de revestimientos de paredes para entornos sanitarios está moderadamente concentrado, liderado por Saint-Gobain, Gerflor, Tarkett, Altro y Wilsonart, con especialistas regionales como Crane Composites, Marlite, BioClad, Trovex, Futrus y NUDO compitiendo por debajo de este grupo. La competencia por debajo de este grupo está fragmentada entre especialistas regionales, incluidos BioClad, Rearo, Trovex, Futrus, NUDO, Marlite y Crane Composites. Los proveedores más grandes compiten a través de la cobertura de certificaciones, el soporte técnico y las amplias carteras de productos sanitarios. Los sistemas de pared coordinados pueden fortalecer las relaciones con los proveedores al combinar preparación, materiales decorativos, protección de bordes y soporte en campo.
Futrus presentó su cartera de superficies sólidas Corian para el sector sanitario, incluida la Prima Healthwall (construida sobre el sistema de rieles patentado de HSI), en HCD 2025. Momentum Textiles demuestra el interés en materiales de menor huella de carbono a través de Circon, un revestimiento de pared de vinilo Tipo II fabricado con un 70% de material de origen biológico y certificado GREENGUARD Gold. Wolf-Gordon lanzó RAMPART Resolve sin PVC para entornos sanitarios y adquirió Andor Willow para ampliar su cartera de superficies arquitectónicas. Fundermax ha ampliado su gama Max Compact Interior Plus para usos sanitarios en zonas húmedas y de exposición química.
Los sistemas de renovación sin costuras para quirófanos y salas de aislamiento siguen siendo un área de enfoque porque deben proporcionar superficies continuas y resistentes a fluidos con un tiempo de inactividad limitado de las instalaciones. Las formulaciones de base biológica y bajo contenido de carbono también están recibiendo atención a medida que la sostenibilidad de los materiales se vuelve más relevante para la contratación institucional. La impresión digital sobre sustratos de grado clínico puede ayudar a los proveedores a ofrecer programas de murales y patrones específicos para hospitales. Las bibliotecas BIM y las herramientas de visualización pueden mejorar la participación con las empresas de diseño durante el proceso de especificación. La certificación ANSI/NSF 342 puede fortalecer el posicionamiento como proveedor preferido para proveedores y distribuidores con programas de sostenibilidad verificados. Los paneles de fibra vegetal y resina biológica están comenzando a entrar en entornos donde se requieren tanto el rendimiento clínico como las credenciales de materiales de menor huella de carbono.
Líderes de la Industria de Revestimientos de Paredes para Entornos Sanitarios
Compagnie de Saint-Gobain S.A.
Gerflor Group
Tarkett S.A.
Crane Composites, Inc.
Marlite, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Momentum Textiles & Wallcovering lanzó su primer programa de alianza de revestimientos de pared con Haworth, ampliando la disponibilidad de Circon, su revestimiento de pared de vinilo Tipo II de origen biológico y carbono neutro.
- Octubre de 2025: Futrus presentó una cartera de soluciones sanitarias de superficie sólida Corian en la Conferencia y Exposición de Diseño Sanitario (HCD) 2025 en Kansas City, posicionada en torno al control de infecciones, la durabilidad y la adaptabilidad del diseño.


Alcance del Informe Global del Mercado de Revestimientos de Paredes para Entornos Sanitarios
Los revestimientos de paredes para entornos sanitarios se fabrican para satisfacer las estrictas exigencias de higiene, durabilidad y funcionalidad de los entornos médicos. El mercado de revestimientos de paredes para entornos sanitarios está segmentado por tipo de producto, aplicación, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en papeles tapiz (de base vinílica y PVC, no tejidos, de base papel, de tela y textiles, y otros materiales), paneles de pared (acústicos, decorativos 3D, textiles y de fieltro, y de madera y fibra vegetal), baldosas y losas de pared, revestimientos de pared metálicos, sistemas de pared protectores y resistentes a impactos, y otros tipos de productos. Por aplicación, el mercado está segmentado en nueva construcción, renovación y remodelación. Por canal de distribución, el mercado está segmentado en ventas directas de fabricantes y ventas indirectas (distribuidores, minoristas, concesionarios, contratistas). Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe proporciona el tamaño del mercado en valor en USD para todos los segmentos mencionados anteriormente.
| Papeles Tapiz | Papeles Tapiz de Base Vinílica y PVC |
| Papeles Tapiz de No Tejido | |
| Papeles Tapiz de Base Papel | |
| Papeles Tapiz de Tela y Textiles | |
| Otros Materiales | |
| Paneles de Pared | Paneles de Pared Acústicos |
| Paneles de Pared Decorativos 3D | |
| Paneles de Pared Textiles y de Fieltro | |
| Paneles de Pared de Madera y Fibra Vegetal | |
| Baldosas y Losas de Pared | |
| Revestimientos de Pared Metálicos | |
| Sistemas de Pared Protectores y Resistentes a Impactos | |
| Otros Tipos de Productos |
| Nueva Construcción |
| Renovación y Remodelación |
| Ventas Directas de Fabricantes |
| Ventas Indirectas (Distribuidores, Minoristas, Concesionarios, Contratistas) |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Papeles Tapiz | Papeles Tapiz de Base Vinílica y PVC |
| Papeles Tapiz de No Tejido | ||
| Papeles Tapiz de Base Papel | ||
| Papeles Tapiz de Tela y Textiles | ||
| Otros Materiales | ||
| Paneles de Pared | Paneles de Pared Acústicos | |
| Paneles de Pared Decorativos 3D | ||
| Paneles de Pared Textiles y de Fieltro | ||
| Paneles de Pared de Madera y Fibra Vegetal | ||
| Baldosas y Losas de Pared | ||
| Revestimientos de Pared Metálicos | ||
| Sistemas de Pared Protectores y Resistentes a Impactos | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Nueva Construcción | |
| Renovación y Remodelación | ||
| Por Canal de Distribución | Ventas Directas de Fabricantes | |
| Ventas Indirectas (Distribuidores, Minoristas, Concesionarios, Contratistas) | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los revestimientos de paredes para entornos sanitarios en 2031?
Se prevé que el mercado de revestimientos de paredes para entornos sanitarios alcance 6,87 mil millones de USD en 2031, desde 5,40 mil millones de USD en 2026.
¿Qué categoría de producto lidera los revestimientos de paredes para entornos sanitarios?
Los papeles tapiz lideraron con una participación de ingresos del 45,83% en 2025, respaldados por la base instalada de vinilo Tipo II en hospitales.
¿Qué producto de revestimiento de paredes sanitarias está creciendo más rápido?
Se prevé que los sistemas de pared protectores y resistentes a impactos crezcan a una CAGR del 5,54% hasta 2031.
¿Por qué los hospitales están seleccionando superficies de pared especializadas?
Las necesidades de control de infecciones, los requisitos de limpiabilidad, el rendimiento duradero y las actividades de renovación respaldan el uso de materiales especializados.
¿Qué aplicación genera la mayor demanda de estos productos?
La renovación y remodelación representó el 56,76% de los ingresos en 2025, mientras que la nueva construcción tiene las perspectivas de crecimiento de aplicación más rápidas con una CAGR del 5,27%.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,73% hasta 2031 a medida que se expanden la capacidad hospitalaria y la construcción clínica.
Última actualización de la página el:



