
Taille et part du marché des revêtements muraux pour la santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.40 Milliards de dollars |
| Taille du Marché (2031) | 6.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
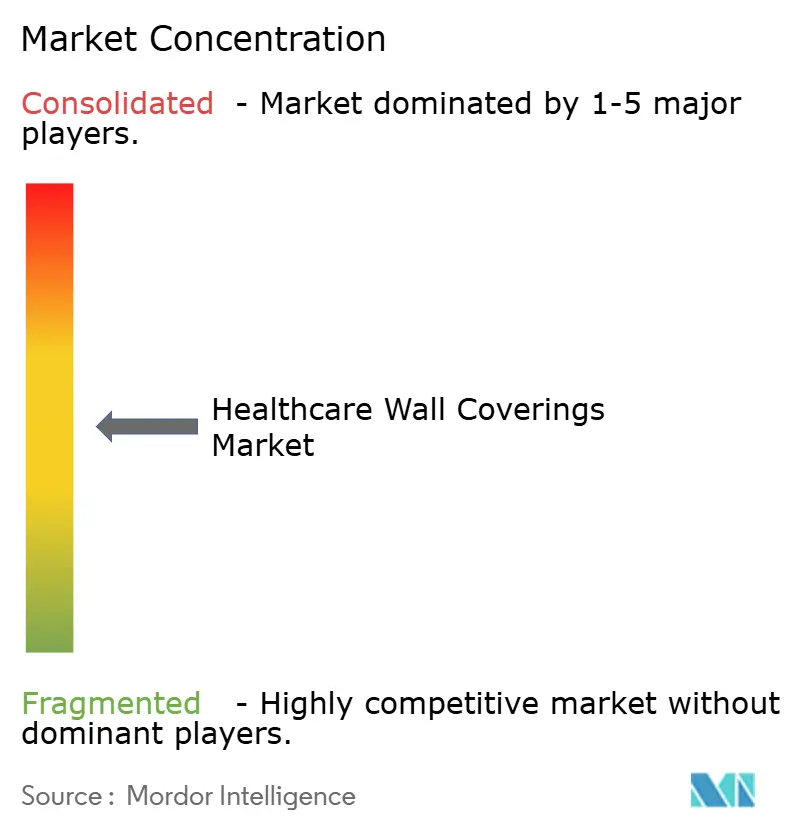
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements muraux pour la santé par Mordor Intelligence
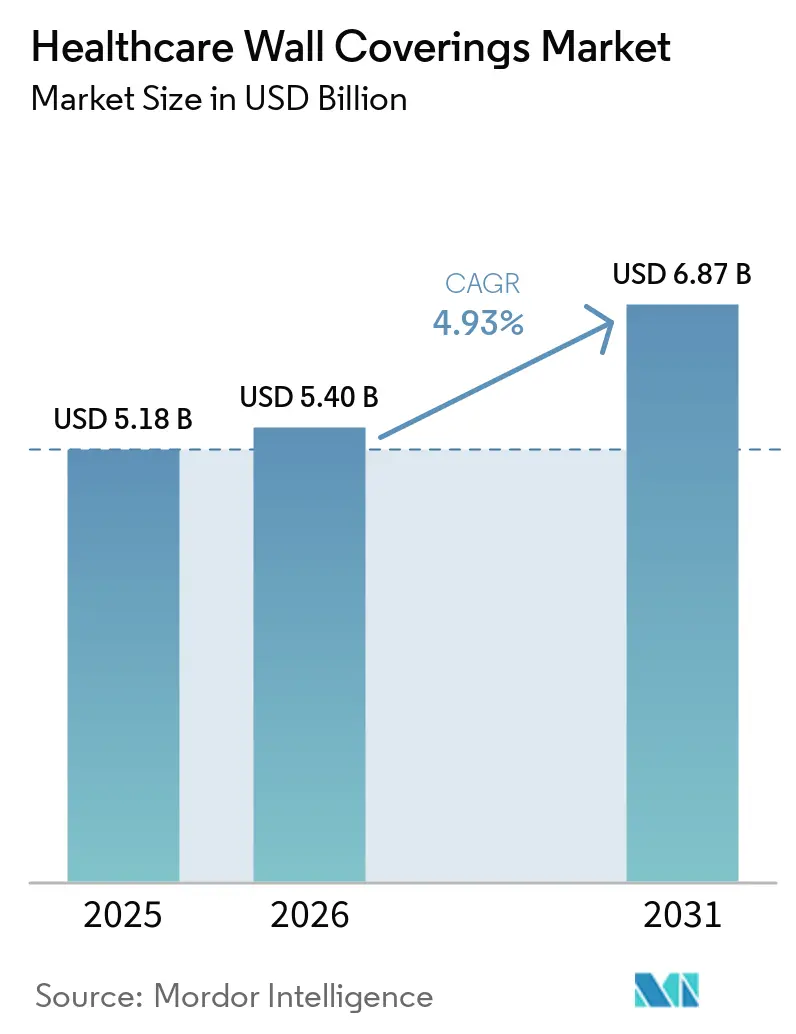
Le marché des revêtements muraux pour la santé était évalué à 5,18 milliards USD en 2025, est estimé à 5,40 milliards USD en 2026 et devrait atteindre 6,87 milliards USD d'ici 2031, avec un CAGR de 4,93 % sur la période 2026–2031. Les exigences en matière de contrôle des infections, la modernisation des hôpitaux et l'activité de construction dans le secteur de la santé soutiennent la demande de finitions intérieures spécialisées. Les dépenses de construction dans le secteur de la santé aux États-Unis s'établissent à un taux annuel corrigé des variations saisonnières de 74,5 milliards USD en mai 2026, soutenant la demande de produits intérieurs de qualité technique[1]Bureau du recensement des États-Unis, « Dépenses totales de construction : soins de santé aux États-Unis », Banque fédérale de réserve de Saint-Louis, fred.stlouisfed.org. Le marché des revêtements muraux pour la santé évolue des finitions décoratives vers des systèmes conçus pour la facilité de nettoyage, la durabilité et l'usage clinique. Cette évolution favorise les produits à plus haute valeur ajoutée et des cycles de remplacement plus longs. Les systèmes de rénovation sans joint et résistants à l'humidité retiennent l'attention car ils répondent à la demande de rénovation et au besoin de surfaces continuellement nettoyables dans les salles d'isolement et les salles d'opération.
Points clés du rapport
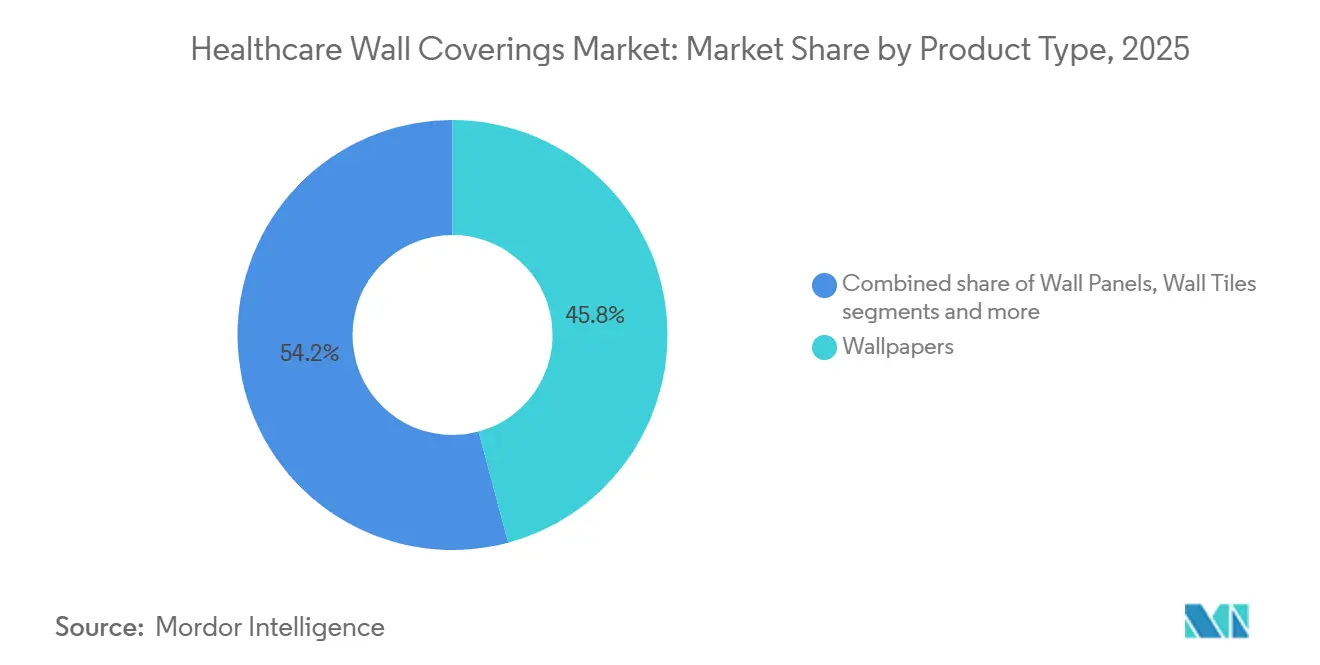
- Par type de produit, les papiers peints représentaient la plus grande part en valeur, soit 45,83 % en 2025, tandis que les systèmes muraux de protection et résistants aux chocs devraient croître au CAGR le plus rapide, soit 5,54 %, durant la période 2026-2031.
- Par application, la rénovation et le réaménagement représentaient 56,76 % de la taille du marché des revêtements muraux pour la santé en 2025, tandis que la nouvelle construction devrait progresser à un CAGR de 5,27 % durant la période 2026-2031.
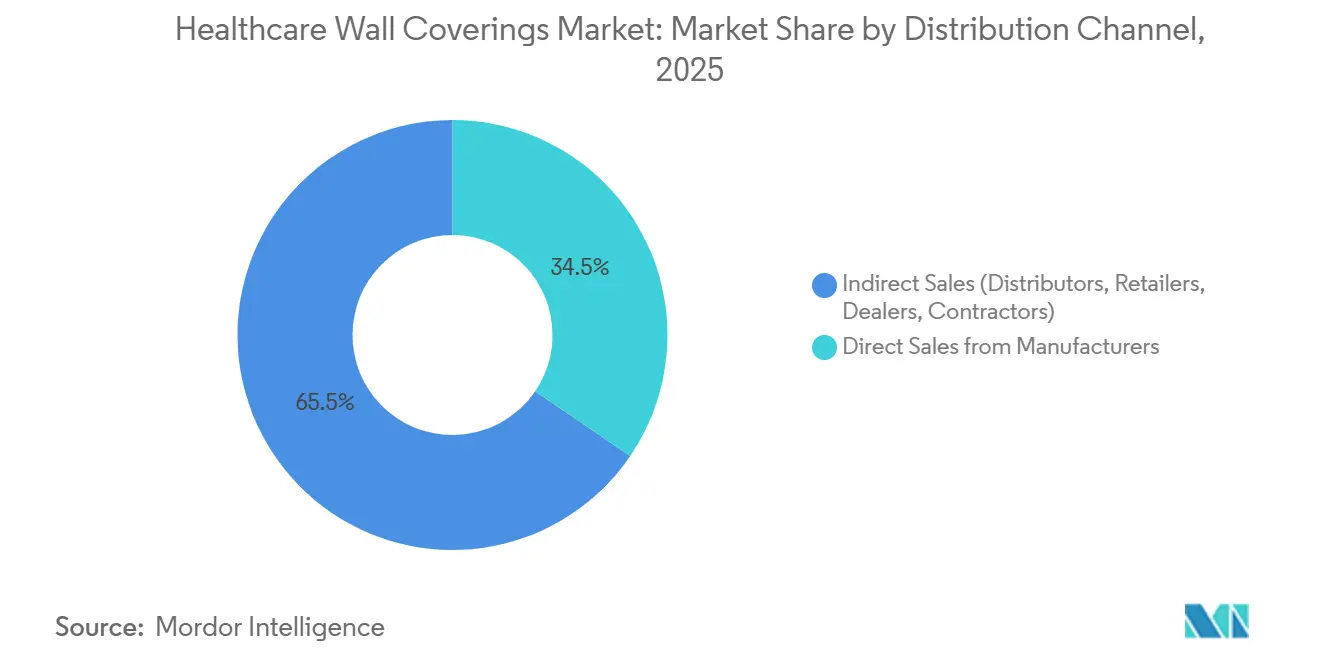
- Par canal de distribution, les ventes indirectes représentaient 65,48 % du marché des revêtements muraux pour la santé en 2025, tandis que les ventes directes des fabricants devraient croître à un CAGR de 5,18 % durant la période 2026-2031.
- L'Amérique du Nord représentait la plus grande part en valeur, soit 33,25 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide, soit 5,73 %, durant la période 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des revêtements muraux pour la santé
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des exigences en matière de contrôle des infections et de facilité de nettoyage | +1.2% | Mondial, avec la densité d'application la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Modernisation des établissements de santé et demande de rénovation | +1.4% | Mondial, plus fort en Amérique du Nord, en Europe occidentale et dans les marchés matures d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la construction de soins de santé préfabriquée et modulaire | +0.8% | Amérique du Nord, Australie, Japon, Singapour, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Demande de protection murale durable dans les zones cliniques à fort trafic | +0.6% | Mondial, plus fort dans les établissements d'urgence et de traumatologie à fort volume | Court terme (≤ 2 ans) |
| Conception d'environnements thérapeutiques et programmes d'aménagement intérieur centrés sur le patient | +0.7% | Amérique du Nord, Europe du Nord et de l'Ouest, et États du Golfe | Long terme (≥ 4 ans) |
| Demande de rénovation pour des surfaces sans joint et résistantes à l'humidité dans les établissements vieillissants | +0.5% | Amérique du Nord, Europe occidentale, Japon et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des exigences en matière de contrôle des infections et de facilité de nettoyage
Les exigences en matière de contrôle des infections constituent désormais une considération centrale dans l'achat de surfaces murales hospitalières. En 2023, les Centres pour le contrôle et la prévention des maladies ont signalé des infections associées aux soins de santé dans les hôpitaux de soins aigus aux États-Unis, avec des coûts de traitement annuels dépassant 4,6 milliards USD[2]Centres pour le contrôle et la prévention des maladies, « Programmes HAI/AR des départements de santé », Centres pour le contrôle et la prévention des maladies, cdc.gov. L'Organisation mondiale de la santé a rapporté que 7 patients sur 100 dans les pays à revenu élevé contractent au moins 1 infection associée aux soins de santé durant leur hospitalisation. Le marché des revêtements muraux pour la santé favorise donc les matériaux pouvant être nettoyés efficacement et documentés selon des normes de performance reconnues. Une étude publiée en 2026 dans une revue scientifique a révélé que les revêtements muraux antimicrobiens à base de zinc ont permis une réduction de 99,8 % d'E. coli et de 98 % de Staphylococcus aureus[3]Manilo, Luis et al. Revêtements muraux antimicrobiens imprimés en héliogravure pour la réduction des agents pathogènes,
Journal of Coatings Technology and Research, link.springer.com. Les produits sans performance antimicrobienne ou de facilité de nettoyage documentée peuvent être désavantagés lors des appels d'offres hospitaliers.
Modernisation des établissements de santé et demande de rénovation
L'activité de rénovation soutient le marché des revêtements muraux pour la santé car de nombreux hôpitaux ont besoin de mises à niveau intérieures tout en restant opérationnels. L'enquête 2025 de l'ASHE et de Health Facilities Management a révélé que 59 % des répondants s'attendaient à davantage de projets de rénovation en 2025 qu'en 2024. Les projets de rénovation ont reçu 35 % des budgets d'investissement hospitaliers en 2024, au-dessus des 30 % prévus, et la part estimée est passée à 37 % en 2025[4]Health Facilities Management, « Résultats de l'enquête 2025 sur la construction hospitalière », American Society for Health Care Engineering, hfmmagazine.com. L'Institut américain des architectes prévoit une croissance des dépenses de construction dans le secteur de la santé de 2,6 % en 2026 et de 4,4 % en 2027. Les grands systèmes de santé poursuivent la construction d'établissements de remplacement, tandis que les systèmes aux ressources limitées privilégient des mises à niveau ciblées améliorant le contrôle des infections. Ce schéma favorise les systèmes en vinyle sans joint et en thermoplastique qui réduisent l'entretien des joints et les besoins de réparation liés à l'humidité.
Croissance de la construction de soins de santé préfabriquée et modulaire
La préfabrication transforme la façon dont les systèmes muraux intérieurs sont spécifiés et installés dans les établissements cliniques. Les coûts de construction dans le secteur de la santé sont passés de 115 à 160 USD par pied carré en 1996 à 650 à 850 USD par pied carré en 2026, augmentant ainsi la valeur des économies de délais. Les assemblages modulaires peuvent réduire les exigences de séquençage sur site et limiter les perturbations durant la construction. Le marché des revêtements muraux pour la santé bénéficie des systèmes à panneaux qui combinent surfaces murales, cheminement électrique et autres infrastructures cliniques. Ces systèmes ont été utilisés dans des zones de soins acoustiquement sensibles et peuvent satisfaire aux exigences de qualité de l'air intérieur. Le modèle d'approvisionnement peut favoriser un groupe restreint de fabricants agréés car les assemblages intégrés nécessitent une sélection technique précoce. Ce changement réduit le rôle d'un poseur de papier peint indépendant sur les projets utilisant des programmes muraux entièrement conçus.
Conception d'environnements thérapeutiques et programmes d'aménagement intérieur centrés sur le patient
La conception centrée sur le patient élargit la gamme de matériaux et de choix de design envisagés pour les intérieurs de soins de santé. Une revue systématique de 2026 a révélé que les approches biophiliques, notamment les images et matériaux inspirés de la nature, peuvent favoriser la récupération du stress, réduire la douleur perçue et améliorer le bien-être émotionnel. Les revêtements muraux pour la santé peuvent donc combiner performance clinique et caractéristiques visuelles et acoustiques. Les non-tissés texturés, les fresques personnalisées et les panneaux acoustiques à support textile trouvent des applications dans les services de pédiatrie, d'oncologie, les salles d'attente et les services de santé comportementale. Le marché des revêtements muraux pour la santé peut également bénéficier du soutien à la conception, des bibliothèques numériques et des services de spécification qui accompagnent les produits haut de gamme. Les certifications de faibles émissions restent importantes lorsque les normes de qualité de l'air intérieur guident la sélection des matériaux. Ces exigences déplacent la concurrence au-delà du seul prix vers la documentation des produits et le soutien à la conception.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences élevées en matière de compétences d'installation et risque de préparation du substrat | -0.8% | Mondial, plus aigu dans les marchés émergents d'Asie-Pacifique, du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Complexité de la conformité chimique, incendie, COV et antimicrobienne | -0.6% | Mondial, pression réglementaire la plus forte en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coût des produits et de l'installation par rapport à la peinture et aux finitions conventionnelles | -1.9% | Mondial, plus fort en Amérique du Sud, en Asie du Sud-Est et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Contraintes de recyclage en fin de vie pour les panneaux PVC multicouches et composites | -0.7% | Europe, avec des effets précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût des produits et de l'installation par rapport à la peinture et aux finitions conventionnelles
Des coûts de produits et d'installation plus élevés restent une contrainte majeure pour le marché des revêtements muraux pour la santé. Les systèmes en vinyle et thermoplastique de qualité technique coûtent 3 à 5 fois plus cher par pied carré installé que la peinture de qualité hospitalière haut de gamme. Ils nécessitent également une préparation du substrat, un scellement des joints, un durcissement de l'adhésif et des installateurs qualifiés. Les coûts de main-d'œuvre dans la construction de soins de santé aux États-Unis augmentent de 6 à 8 % par an, exerçant une pression supplémentaire sur les travaux d'installation murale à forte intensité de compétences. Les établissements du secteur public en Amérique du Sud, en Asie du Sud-Est et en Afrique subsaharienne peuvent différer les finitions spécialisées lorsque les budgets sont limités. Les modèles de cycle de vie peuvent favoriser les systèmes muraux durables sur 10 à 15 ans, mais de nombreux budgets d'investissement hospitaliers fonctionnent sur des cycles de planification de 3 à 5 ans.
Contraintes de recyclage en fin de vie pour les panneaux PVC multicouches et composites
La gestion en fin de vie crée un problème de conformité croissant pour les produits muraux en PVC multicouche et composites. VinylPlus Healthcare a rapporté en avril 2025 que le PVC médical flexible pouvait être recyclé jusqu'à 6 fois sans diminution de la qualité du matériau. Cette constatation soutient les revendications de matériaux circulaires pour certaines applications dans le secteur de la santé. Cependant, les panneaux en matériaux mixtes restent difficiles à recycler car leurs composants doivent être séparés. Le marché des revêtements muraux pour la santé fait face à une pression de reformulation supplémentaire là où les formulations PVC utilisent des groupes phtalates réglementés dans le cadre du règlement REACH. Les fabricants capables de démontrer des voies de recyclage et des formulations conformes pourraient être mieux positionnés dans les appels d'offres institutionnels européens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les papiers peints en tête, tandis que les systèmes de protection gagnent du terrain
Les papiers peints représentaient 45,83 % de la part du marché des revêtements muraux pour la santé en 2025, ce qui en fait la plus grande catégorie de produits. Leur position reflète la base installée de vinyle de Type II dans les hôpitaux construits entre les années 1980 et 2010. Ces établissements entrent dans des cycles de rénovation, créant une demande de remplacement. Les formulations en vinyle et PVC restent largement utilisées car les produits de Type II et Type III offrent des surfaces durables pour les zones cliniques. Ces matériaux peuvent résister aux désinfectants hospitaliers courants et répondre aux exigences de performance au feu dans de nombreux établissements institutionnels nord-américains. Les papiers peints en non-tissé gagnent en popularité car ils offrent une stabilité dimensionnelle et permettent la personnalisation par impression numérique.
Les systèmes de protection et résistants aux chocs constituent la catégorie de produits à la croissance la plus rapide, avec une taille du marché des revêtements muraux pour la santé pour ce segment qui devrait progresser à un CAGR de 5,54 % jusqu'en 2031. Leur attrait est lié aux dommages causés par les fauteuils roulants, les potences à perfusion et les équipements de transport des patients dans les couloirs animés et les services d'urgence. Les variantes acoustiques, décoratives et en textile soutiennent également les zones orientées vers les patients et les espaces acoustiquement sensibles. Les carreaux et dalles muraux restent utiles dans les salles humides, les salles d'opération, les zones d'approvisionnement stérile et les pharmacies. Les revêtements muraux métalliques jouent un rôle spécialisé dans les zones de stérilisation intensive et les halls d'hôpitaux.


Par application : l'activité de rénovation soutient la demande de base
La rénovation et le réaménagement représentaient 56,76 % du marché des revêtements muraux pour la santé en 2025. Le vieillissement des bâtiments hospitaliers en Amérique du Nord et en Europe soutient cette demande car de nombreux établissements de soins aigus sont en service depuis 40 à 60 ans. L'enquête ASHE 2025 a révélé que la rénovation a absorbé 37 % des budgets d'investissement hospitaliers estimés. Les travaux de rénovation comprennent souvent des mesures correctives d'urgence et des mises à niveau du contrôle des infections qui peuvent ne pas figurer dans les plans d'investissement initiaux. Les contraintes d'accès aux hôpitaux en activité et les conditions variables des substrats peuvent augmenter le temps de main-d'œuvre de 30 à 50 % par pied carré.
La nouvelle construction devrait croître à un CAGR de 5,27 % jusqu'en 2031, soit le taux d'application le plus rapide parmi les revêtements muraux pour la santé. Les mises en chantier de construction d'hôpitaux et de cliniques aux États-Unis devraient atteindre 30,7 milliards USD en 2026, soit une augmentation de 11,6 % par rapport à 2025. Les pénuries de lits hospitaliers en Asie-Pacifique, au Moyen-Orient et en Afrique soutiennent également la construction de nouveaux établissements. Les spécifications de finition murale peuvent être incluses dans les documents de conception dès la phase de programmation. Cette sélection précoce peut établir des normes de produits pour la durée de vie opérationnelle de l'établissement.
Par canal de distribution : les réseaux de distributeurs conservent un avantage structurel
Les ventes indirectes via les distributeurs, revendeurs et entrepreneurs représentaient 65,48 % du chiffre d'affaires du marché des revêtements muraux pour la santé en 2025. Ce canal convient aux achats basés sur des projets, où les entrepreneurs généraux s'appuient sur des distributeurs établis pour accéder aux produits, aux informations d'estimation et au crédit commercial. Les distributeurs peuvent combiner des produits de plusieurs fabricants dans une seule soumission de projet. Les distributeurs spécialisés dans le secteur de la santé maintiennent également des bibliothèques de produits alignées sur les exigences des bâtiments cliniques. Les certifications de durabilité peuvent renforcer la position des distributeurs qui proposent des portefeuilles conformes.
Les ventes directes des fabricants devraient croître à un CAGR de 5,18 % jusqu'en 2031 sur le marché des revêtements muraux pour la santé. Les fabricants constituent des équipes de soutien à la spécification qui travaillent avec les concepteurs, les spécialistes du contrôle des infections et les responsables des installations avant les appels d'offres formels. L'engagement direct est particulièrement pertinent pour les assemblages de têtes de lit, les panneaux modulaires et les programmes complets de protection murale. Ces produits nécessitent souvent un soutien technique au-delà de la logistique de distribution standard. Futrus utilise les programmes Corian Healthwall pour soutenir l'engagement technique.
Analyse géographique
L'Amérique du Nord représentait 33,25 % du chiffre d'affaires du marché des revêtements muraux pour la santé en 2025. La région bénéficie d'une forte application réglementaire, d'écosystèmes de produits établis et de grands programmes de construction de soins aigus. Les dépenses de construction dans le secteur de la santé aux États-Unis s'établissent à un taux annuel corrigé des variations saisonnières de 74,5 milliards USD en mai 2026. Les grands systèmes de santé construisent des hôpitaux de remplacement, tandis que d'autres systèmes entreprennent des rénovations ciblées de contrôle des infections.
L'Europe est un marché mature des revêtements muraux pour la santé où la conformité et la circularité façonnent la sélection des matériaux. Les restrictions REACH sur les groupes phtalates et les exigences de performance au feu créent une barrière à l'entrée élevée pour les produits de faible qualité. Les normes de propreté 2025 du NHS England précisent les attentes en matière de facilité de nettoyage pour les surfaces murales et de plafond. VinylPlus fait avancer les travaux sur les passeports matériaux dans le cadre de l'agenda d'économie circulaire de la région. L'Allemagne, la France, les pays nordiques, l'Espagne, l'Italie et le BENELUX soutiennent la demande à travers les cycles de rénovation des soins de santé publics.
L'Asie-Pacifique devrait croître à un CAGR de 5,73 % jusqu'en 2031, ce qui lui confère les perspectives régionales les plus rapides sur le marché des revêtements muraux pour la santé. Les ajouts de capacité en Chine, en Inde, au Japon, en Corée du Sud, en Australie et en Asie du Sud-Est soutiennent la demande de produits d'intérieur cliniques. L'objectif de demande institutionnelle de Singapour pour 2026 est de 9,03 à 10,43 milliards USD (11,6 à 13,4 milliards SGD), incluant des développements hospitaliers avec des aménagements intérieurs spécialisés. La demande institutionnelle est principalement portée par le Terminal 5 de l'aéroport de Changi, et le Nouvel hôpital général et communautaire de Tengah figure parmi les projets majeurs. L'Inde intègre des spécifications de surfaces antimicrobiennes dans certains cadres d'approvisionnement des hôpitaux gouvernementaux. La Chine renforce les normes de qualité de l'air intérieur pour les matériaux muraux, tandis que le Japon, la Corée du Sud et l'Australie ont établi des pratiques de construction axées sur l'hygiène. Le Moyen-Orient et l'Afrique restent des marchés plus modestes, mais les projets hospitaliers et les programmes de rénovation dans les États du Golfe, au Nigéria et en Afrique du Sud soutiennent une adoption progressive.
Paysage concurrentiel
Le marché des revêtements muraux pour la santé est modérément concentré, dominé par Saint-Gobain, Gerflor, Tarkett, Altro et Wilsonart, avec des spécialistes régionaux dont Crane Composites, Marlite, BioClad, Trovex, Futrus et NUDO qui se positionnent en dessous de ce groupe. La concurrence en dessous de ce groupe est fragmentée entre des spécialistes régionaux, notamment BioClad, Rearo, Trovex, Futrus, NUDO, Marlite et Crane Composites. Les grands fournisseurs se différencient par la couverture des certifications, le soutien technique et de larges portefeuilles de produits pour la santé. Les systèmes muraux coordonnés peuvent renforcer les relations avec les fournisseurs en combinant préparation, matériaux décoratifs, protection des bords et soutien sur le terrain.
Futrus a présenté son portefeuille de surfaces solides Corian pour la santé, notamment le Prima Healthwall (construit sur le système de rail breveté de HSI), lors de HCD 2025. Momentum Textiles illustre l'intérêt pour les matériaux à faible empreinte carbone avec Circon, un revêtement mural de Type II fabriqué avec 70 % de matériaux biosourcés et certifié GREENGUARD Gold. Wolf-Gordon a lancé RAMPART Resolve sans PVC pour les environnements de soins de santé et a acquis Andor Willow pour élargir son portefeuille de surfaces architecturales. Fundermax a étendu sa gamme Max Compact Interior Plus pour les utilisations dans le secteur de la santé en zones humides et exposées aux produits chimiques.
Les systèmes de rénovation sans joint pour les salles d'opération et les suites d'isolement restent un domaine de concentration car ils doivent fournir des surfaces continues et résistantes aux fluides avec un temps d'arrêt minimal des installations. Les formulations biosourcées et à faible empreinte carbone retiennent également l'attention à mesure que la durabilité des matériaux devient plus pertinente pour les achats institutionnels. L'impression numérique sur des substrats de qualité clinique peut aider les fournisseurs à proposer des programmes de fresques et de motifs spécifiques aux hôpitaux. Les bibliothèques BIM et les outils de visualisation peuvent améliorer l'engagement avec les cabinets de conception durant le processus de spécification. La certification ANSI/NSF 342 peut renforcer le positionnement en tant que fournisseur préféré pour les fournisseurs et distributeurs disposant de programmes de durabilité vérifiés. Les panneaux en fibres végétales et en résines biosourcées commencent à pénétrer les environnements où la performance clinique et des références de matériaux à faible empreinte carbone sont toutes deux requises.
Leaders du secteur des revêtements muraux pour la santé
Compagnie de Saint-Gobain S.A.
Gerflor Group
Tarkett S.A.
Crane Composites, Inc.
Marlite, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Momentum Textiles & Wallcovering a lancé son premier programme d'alliance de revêtements muraux avec Haworth, élargissant la disponibilité de Circon, son revêtement mural en vinyle de Type II biosourcé et neutre en carbone.
- Octobre 2025 : Futrus a dévoilé un portefeuille de solutions de surfaces solides Corian pour la santé lors de la Healthcare Design Conference + Expo (HCD) 2025 à Kansas City, axé sur le contrôle des infections, la durabilité et l'adaptabilité de la conception.


Périmètre du rapport mondial sur le marché des revêtements muraux pour la santé
Les revêtements muraux pour la santé sont fabriqués pour répondre aux exigences strictes d'hygiène, de durabilité et de fonctionnalité des environnements médicaux. Le marché des revêtements muraux pour la santé est segmenté par type de produit, application, canal de distribution et géographie. Par type de produit, le marché est segmenté en papiers peints (à base de vinyle et PVC, non-tissés, à base de papier, en tissu et textile, et autres matériaux), panneaux muraux (acoustiques, décoratifs 3D, en textile et feutre, et en bois et fibres végétales), carreaux et dalles muraux, revêtements muraux métalliques, systèmes muraux de protection et résistants aux chocs, et autres types de produits. Par application, le marché est segmenté en nouvelle construction, rénovation et réaménagement. Par canal de distribution, le marché est segmenté en ventes directes des fabricants et ventes indirectes (distributeurs, détaillants, revendeurs, entrepreneurs). Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Le rapport fournit la taille du marché en valeur USD pour tous les segments mentionnés ci-dessus.
| Papiers peints | Papiers peints à base de vinyle et PVC |
| Papiers peints en non-tissé | |
| Papiers peints à base de papier | |
| Papiers peints en tissu et textile | |
| Autres matériaux | |
| Panneaux muraux | Panneaux muraux acoustiques |
| Panneaux muraux décoratifs 3D | |
| Panneaux muraux en textile et feutre | |
| Panneaux muraux en bois et fibres végétales | |
| Carreaux et dalles muraux | |
| Revêtements muraux métalliques | |
| Systèmes muraux de protection et résistants aux chocs | |
| Autres types de produits |
| Nouvelle construction |
| Rénovation et réaménagement |
| Ventes directes des fabricants |
| Ventes indirectes (distributeurs, détaillants, revendeurs, entrepreneurs) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Papiers peints | Papiers peints à base de vinyle et PVC |
| Papiers peints en non-tissé | ||
| Papiers peints à base de papier | ||
| Papiers peints en tissu et textile | ||
| Autres matériaux | ||
| Panneaux muraux | Panneaux muraux acoustiques | |
| Panneaux muraux décoratifs 3D | ||
| Panneaux muraux en textile et feutre | ||
| Panneaux muraux en bois et fibres végétales | ||
| Carreaux et dalles muraux | ||
| Revêtements muraux métalliques | ||
| Systèmes muraux de protection et résistants aux chocs | ||
| Autres types de produits | ||
| Par application | Nouvelle construction | |
| Rénovation et réaménagement | ||
| Par canal de distribution | Ventes directes des fabricants | |
| Ventes indirectes (distributeurs, détaillants, revendeurs, entrepreneurs) | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des revêtements muraux pour la santé en 2031 ?
Le marché des revêtements muraux pour la santé devrait atteindre 6,87 milliards USD d'ici 2031, contre 5,40 milliards USD en 2026.
Quelle catégorie de produits est en tête des revêtements muraux pour la santé ?
Les papiers peints sont en tête avec une part de chiffre d'affaires de 45,83 % en 2025, soutenue par la base installée de vinyle de Type II dans les hôpitaux.
Quel produit mural pour la santé connaît la croissance la plus rapide ?
Les systèmes muraux de protection et résistants aux chocs devraient croître à un CAGR de 5,54 % jusqu'en 2031.
Pourquoi les hôpitaux choisissent-ils des surfaces murales spécialisées ?
Les besoins en matière de contrôle des infections, les exigences de facilité de nettoyage, la performance durable et les activités de rénovation soutiennent l'utilisation de matériaux spécialisés.
Quelle application génère la plus forte demande pour ces produits ?
La rénovation et le réaménagement représentaient 56,76 % du chiffre d'affaires en 2025, tandis que la nouvelle construction affiche les perspectives de croissance d'application les plus rapides avec un CAGR de 5,27 %.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 5,73 % jusqu'en 2031 à mesure que la capacité hospitalière et la construction clinique se développent.
Dernière mise à jour de la page le:



