
Tamanho e Participação do Mercado de Etiquetas Inteligentes para Saúde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
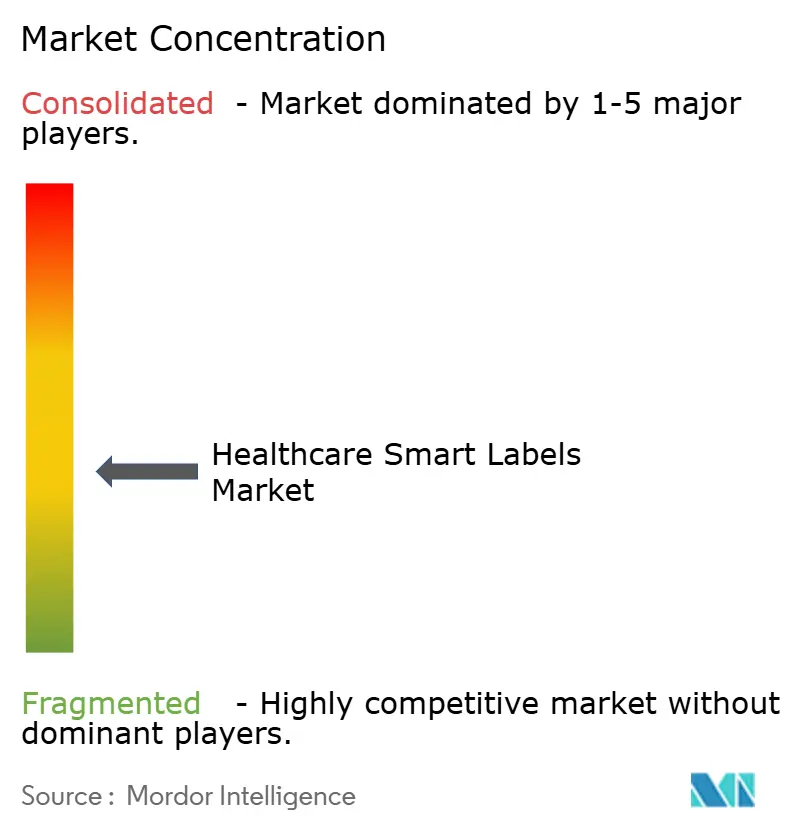
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Etiquetas Inteligentes para Saúde por Mordor Intelligence
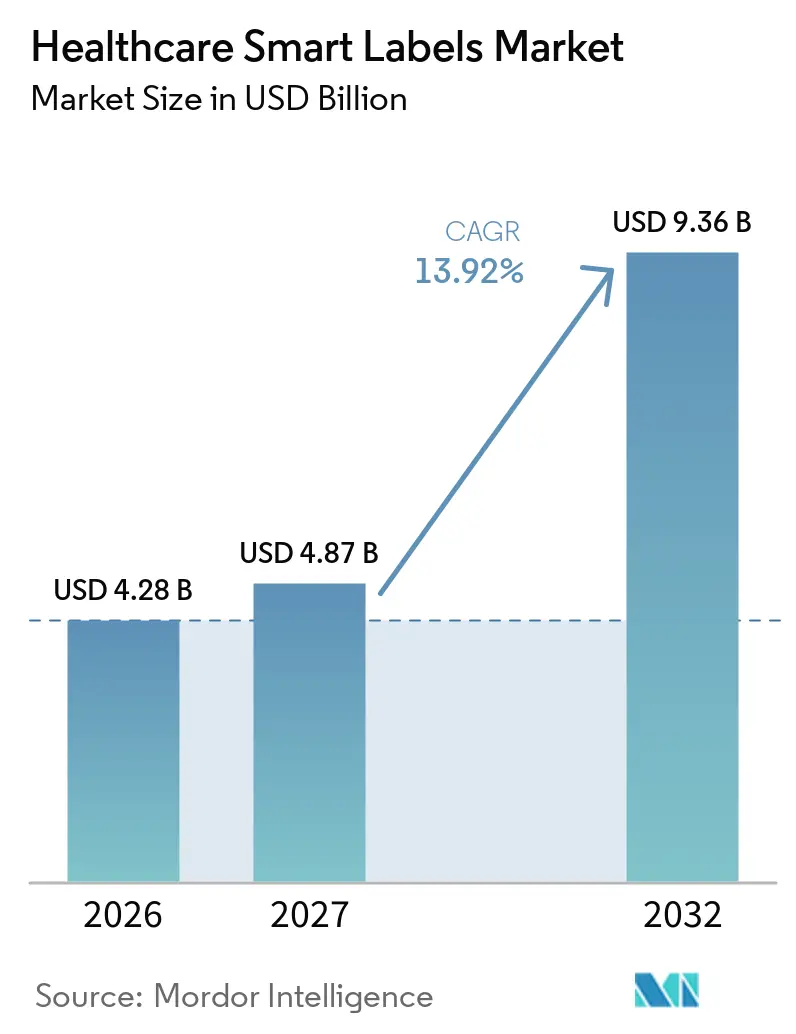
O tamanho do Mercado de Etiquetas Inteligentes para Saúde foi avaliado em 4,28 bilhões de USD em 2026 e estima-se que cresça de 4,87 bilhões de USD em 2027 para atingir 9,36 bilhões de USD até 2032, a um CAGR de 13,92% durante o período de previsão (2027-2032).
A demanda está alinhada com os sistemas DSCSA e EU FMD, que exigem identificadores serializados e verificação interoperável, sustentando investimentos contínuos em etiquetagem com código de barras 2D e RFID em formas de dosagem acabadas e embalagens secundárias. A expansão de biológicos e terapias especializadas em 2026 mantém a capacidade da cadeia de frio sob pressão, o que eleva a importância dos indicadores de tempo-temperatura e etiquetas de sensores em embalagens de transporte, kits e unidades individuais. Os hospitais continuam a digitalizar o inventário, o rastreamento de ativos e a identificação de pacientes, o que aumenta a proposta de valor para etiquetas RFID, NFC e de código de barras integradas a sistemas de prontuário eletrônico, administração de medicamentos e gestão de estoque. Novos padrões de dados, como o EPCIS 2.0, suportam eventos de sensores juntamente com identificadores serializados, alinhando os dados das etiquetas com plataformas empresariais para tomada de decisão em tempo real.
Principais Conclusões do Relatório
- Por tecnologia, as etiquetas de QR code e código de barras 2D lideraram com 41,23% de participação na receita em 2026; as etiquetas de sensoriamento devem expandir a um CAGR de 14,65% até 2032 no mercado de etiquetas inteligentes para saúde.
- Por componente, microprocessadores e CIs responderam por 42,96% em 2026; os sensores devem crescer a um CAGR de 14,82% no período 2027-2032 no mercado de etiquetas inteligentes para saúde.
- Por aplicação, o rastreamento e a serialização de medicamentos capturaram 39,37% em 2026; o monitoramento da cadeia de frio está projetado a um CAGR de 14,48% até 2032 no mercado de etiquetas inteligentes para saúde.
- Por usuário final, as empresas farmacêuticas detinham 35,85% em 2026; CMOs/CDMOs devem crescer a um CAGR de 15,92% durante 2027-2032.
- Por geografia, a América do Norte respondeu por 43,14% em 2026; a Ásia-Pacífico deve registrar um CAGR de 14,76% até 2032 no mercado de etiquetas inteligentes para saúde.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Serialização DSCSA/EU FMD Aceleram a Etiquetagem em Nível de Item | +3.0% | Estados Unidos, União Europeia | Longo prazo (≥ 4 anos) |
| Prioridades de Combate à Falsificação e Controle de Desvio no Setor Farmacêutico | +2.0% | Global | Longo prazo (≥ 4 anos) |
| A Expansão das Necessidades de Cadeia de Frio de Biológicos/Vacinas Demanda Etiquetas Indicadoras de Temperatura | +2.0% | Global, com ênfase na América do Norte e Europa | Médio prazo (2-4 anos) |
| Digitalização da Saúde e Adoção de RFID/NFC em Hospitais e Farmacêuticas | +2.0% | Global, com ênfase na América do Norte, Europa e APAC desenvolvida | Médio prazo (2-4 anos) |
| EPCIS 2.0 e Intercâmbio de Dados Interoperável Habilitam Etiquetas Inteligentes com Sensores | +1.5% | Núcleo América do Norte e UE, com adoção global de padrões | Longo prazo (≥ 4 anos) |
| Sensoriamento IoT Ambiente/BLE Traz Visibilidade de Condição em Nível de Unidade | +2.0% | Adoção antecipada na América do Norte, potencial de escalabilidade na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Serialização DSCSA/EU FMD Aceleram a Etiquetagem em Nível de Item
Os requisitos de serialização nos Estados Unidos e na Europa continuam a elevar a demanda por etiquetagem em nível de item, com o DSCSA enfatizando o rastreamento eletrônico interoperável e o EU FMD baseando-se na verificação em nível de embalagem por meio do EMVS. O framework de segurança de distribuição aprimorada do DSCSA exige que os parceiros comerciais troquem dados serializados e investiguem produtos suspeitos, o que incentiva fabricantes e distribuidores farmacêuticos a padronizar códigos de barras e identificadores baseados em RFID em embalagens unitárias e caixas.[1] Na UE, a arquitetura do FMD implementa identificadores únicos e dispositivos antiviolação em medicamentos sujeitos a receita médica, tornando as etiquetas 2D DataMatrix legíveis por máquina um padrão para verificação nos pontos de dispensação, incluindo farmácias hospitalares. Esses requisitos criam uma base duradoura para o mercado de etiquetas inteligentes para saúde à medida que as empresas renovam e expandem os sistemas de etiquetagem para permanecer em conformidade. O impulso operacional para dados interoperáveis também se alinha com o intercâmbio baseado em EPCIS, o que, por sua vez, favorece códigos de barras serializados e RAIN RFID que se integram facilmente com sistemas empresariais.[2]
Prioridades de Combate à Falsificação e Controle de Desvio no Setor Farmacêutico
As partes interessadas do setor farmacêutico utilizam etiquetas inteligentes para dissuadir a falsificação, detectar desvios e possibilitar recalls rápidos, com a serialização e a evidência de violação funcionando em conjunto com a verificação móvel. As autoridades de saúde continuam a alertar que produtos médicos falsificados permanecem uma ameaça, reforçando a necessidade de etiquetas seguras e escaneáveis em cada unidade comercializável, bem como nas embalagens secundárias.[3] Códigos de barras em nível de item e tags NFC suportam autenticação e verificações de cadeia de custódia em atacadistas, prestadores de logística terceirizados e farmácias hospitalares. Em paralelo, o RFID permite contagem automatizada e rastreamento de localização em armazéns e ambientes de cuidado, o que ajuda a reduzir perdas e detectar anomalias em terapias de alto valor. Essas capacidades, em conjunto, fortalecem o mercado de etiquetas inteligentes para saúde ao reduzir erros e a exposição a riscos em toda a cadeia de suprimentos regulamentada.
A Expansão das Necessidades de Cadeia de Frio de Biológicos/Vacinas Demanda Etiquetas Indicadoras de Temperatura
O crescimento de biológicos e vacinas mantém um alto padrão para o transporte e armazenamento refrigerado, o que impulsiona a demanda por indicadores de tempo-temperatura e etiquetas com sensores nos níveis de embalagem de transporte, caixa e unidade. As diretrizes dos Centros de Controle e Prevenção de Doenças enfatizam o monitoramento contínuo de temperatura para prevenir excursões de exposição que comprometam a potência das vacinas, e os indicadores de tempo-temperatura nas etiquetas complementam os registradores digitais para documentar a integridade durante o transporte e no ponto de atendimento.[4] As melhores práticas da Organização Mundial da Saúde para gestão de vacinas também apoiam processos rigorosos de cadeia de frio que se beneficiam de indicadores baseados em etiquetas, onde a simplicidade e a imediatidade são valiosas em clínicas e farmácias. A adoção dessas etiquetas persiste à medida que os volumes de biológicos aumentam e as redes de distribuição se tornam mais complexas com farmácias especializadas e atendimento domiciliar. O foco na cadeia de frio reforça o crescimento constante no mercado de etiquetas inteligentes para saúde à medida que os fabricantes expandem as unidades de manutenção de estoque com proteção de temperatura e os hospitais intensificam a conformidade no manuseio.
Digitalização da Saúde e Adoção de RFID/NFC em Hospitais e Farmacêuticas
Hospitais e fabricantes farmacêuticos aumentam o uso de RFID e NFC para automatizar contagens de inventário, melhorar o rastreamento de equipamentos e aprimorar a identificação de pacientes. Em ambientes clínicos, RFID e RTLS melhoram a visibilidade operacional de dispositivos e carrinhos de medicamentos, enquanto o NFC em pulseiras e embalagens unitárias suporta a leitura à beira do leito e a administração de medicamentos em circuito fechado. A integração com prontuários eletrônicos, sistemas de farmácia e plataformas de gestão de materiais eleva o argumento de negócio para códigos de barras serializados juntamente com RFID, pois a leitura multimodal reduz a dependência de qualquer tecnologia isolada. As operações farmacêuticas, incluindo CMOs/CDMOs, aplicam RFID para gerenciar trabalho em processo, agregação serializada e inventário em consignação com hospitais e atacadistas. Esses fluxos de trabalho contribuem coletivamente para o crescimento no mercado de etiquetas inteligentes para saúde ao alinhar etiquetas digitais com os processos clínicos e de cadeia de suprimentos do dia a dia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Implementação e Infraestrutura em Etiquetas/Leitores/Software | -2.5% | Global | Médio prazo (2-4 anos) |
| Obstáculos de Privacidade de Dados, Segurança e Interoperabilidade (HIPAA/GDPR/EPCIS) | -2.0% | Estados Unidos, União Europeia | Médio prazo (2-4 anos) |
| Desafios de Desempenho do RFID em Frascos/Líquidos/Ambientes com Alta Presença de Metal | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Padrões Fragmentados e Fluxos de Trabalho de Conformidade entre DSCSA/UDI/EMVS | -1.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implementação e Infraestrutura em Etiquetas/Leitores/Software
O custo total de propriedade inclui etiquetas e inlays, leitores e impressoras, estações de codificação e verificação, e o software necessário para capturar e trocar eventos EPCIS. Hospitais e locais de distribuição farmacêutica devem orçar para integração de sistemas e mudanças de processos, incluindo treinamento de pessoal e gestão de mudanças para garantir a conformidade. Os sistemas RFID passivos podem reduzir os custos ao longo do tempo, mas o investimento inicial em leitores e infraestrutura permanece uma barreira, especialmente para instalações menores. As tags BLE ativas que incorporam baterias ou sensores avançados apresentam custos unitários mais elevados, o que restringe a gama de casos de uso onde o retorno sobre o investimento é imediatamente claro. Esses fatores econômicos podem atrasar algumas implantações no mercado de etiquetas inteligentes para saúde, particularmente onde a densidade de valor dos produtos é moderada.
Obstáculos de Privacidade de Dados, Segurança e Interoperabilidade (HIPAA/GDPR/EPCIS)
As proteções de dados de pacientes sob a HIPAA nos Estados Unidos e o GDPR na Europa impõem controles rígidos sobre como os eventos vinculados a etiquetas são capturados, armazenados e compartilhados entre sistemas. As organizações devem aplicar minimização de dados, criptografia e controles de acesso para qualquer fluxo de trabalho que possa vincular informações identificáveis de pacientes a identificadores de etiquetas. Embora o EPCIS ajude a padronizar modelos de dados de eventos e transporte, os desafios de interoperabilidade persistem quando as organizações personalizam implementações ou operam sistemas legados híbridos. O intercâmbio de dados transfronteiriço complica ainda mais as operações de empresas farmacêuticas multinacionais e fabricantes contratados que devem se alinhar a múltiplos regimes de proteção de dados. Essas restrições podem retardar as implantações e adicionar complexidade ao dimensionamento do mercado de etiquetas inteligentes para saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
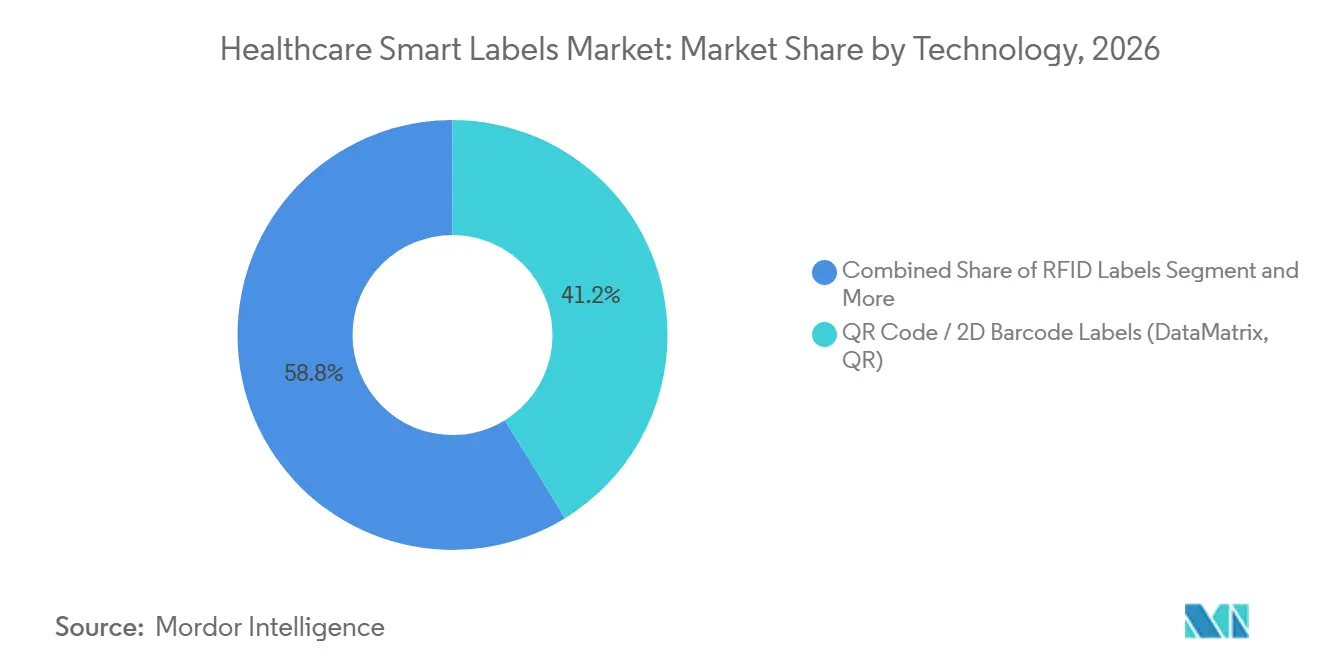
O código de barras lidera atualmente enquanto o sensoriamento acelera até 2032Em 2026, as etiquetas de QR Code e 2D DataMatrix lideraram com 41,23% da participação no mercado de etiquetas inteligentes para saúde em tecnologia, refletindo seu papel central na verificação DSCSA e EMVS no nível unitário em hospitais e farmácias. No período 2027-2032, as etiquetas de sensoriamento que capturam temperatura e condições correlatas devem crescer mais rapidamente, a um CAGR de 14,65%, à medida que biológicos e vacinas se expandem e as partes interessadas buscam visibilidade simples das condições no nível unitário ao longo dos movimentos da cadeia de frio. O RAIN RFID continua a escalar para contagem automatizada e gestão de armários em ambientes de cuidados, enquanto o NFC complementa com interações iniciadas pelo paciente para autenticação e acesso a informações. O EAS se sobrepõe onde a segurança de itens é necessária em ambientes de farmácia hospitalar e varejo que lidam com terapias especializadas. As estratégias multitecnológicas permanecem comuns, para que as equipes clínicas e de logística possam escanear códigos de barras 2D enquanto as equipes de inventário automatizam com RFID, preservando a resiliência no mercado de etiquetas inteligentes para saúde.
À medida que os padrões de dados evoluem, o EPCIS 2.0 permite eventos combinados de serialização e sensores que aumentam o retorno das etiquetas de sensores e das implantações de RFID em fluxos de trabalho regulamentados. Essa integração torna o sensoriamento mais atraente, pois os dados de condição podem ser nativamente associados a identificadores únicos e trocados entre parceiros comerciais. As implantações de RTLS hospitalares que utilizam BLE são complementares ao RFID e aos códigos de barras, ampliando a visibilidade além dos pontos de controle fixos. Nesse contexto, as escolhas tecnológicas se alinham com as prioridades de casos de uso, como verificação à beira do leito, contagem automatizada ou garantia da cadeia de frio no nível unitário no setor de etiquetas inteligentes para saúde. A trajetória combinada apoia uma combinação equilibrada na qual os códigos de barras 2D de baixo custo permanecem onipresentes, enquanto o sensoriamento e o RFID ganham participação em aplicações de alto impacto no mercado de etiquetas inteligentes para saúde.

Por Componente:
Os CIs dominam o valor hoje e os sensores superam o crescimentoOs microprocessadores e CIs responderam por 42,96% do conjunto de componentes em 2026, refletindo sua presença em designs de etiquetas RFID, NFC e de sensores avançados que impulsionam a captura de valor na cadeia de suprimentos. Os sensores devem crescer a um CAGR de 14,82% durante 2027-2032, à medida que a expansão da cadeia de frio, o manuseio de terapias especializadas e os casos de uso de telemetria clínica escalam em manufatura, distribuição e prestação de cuidados. Memórias e transceivers permanecem habilitadores essenciais de leituras confiáveis e retenção de dados em excursões de temperatura e ambientes de RF desafiadores. As baterias aparecem em etiquetas BLE ativas e especializadas onde a transmissão contínua ou o registro de condições é necessário, embora as tendências de coleta de energia reduzam a necessidade de substituição de baterias ao longo do tempo. Essas tendências de componentes favorecem uma mudança duradoura em direção à etiquetagem com consciência de condição no mercado de etiquetas inteligentes para saúde.
À medida que o EPCIS 2.0 suporta eventos de sensores, mais soluções combinam sensores com dados de serialização, o que aumenta o valor de integração sem exigir modelos de dados personalizados. Hospitais e centros de distribuição farmacêutica se beneficiam quando os componentes permitem etiquetas confiáveis em metais e líquidos, o que depende da sensibilidade do CI, de antenas ajustadas e de elementos de sensores calibrados. Os fornecedores que otimizam os conjuntos de componentes para frascos pequenos e superfícies curvas desbloqueiam novos espaços onde as etiquetas convencionais apresentavam dificuldades. Esses avanços reforçam a trajetória para sensores e CIs de alto desempenho no setor de etiquetas inteligentes para saúde, enquanto o mercado de etiquetas inteligentes para saúde atrai maior diversidade de soluções.
Por Aplicação:
A serialização lidera enquanto o monitoramento de cadeia de frio cresce mais rapidamenteO rastreamento e a serialização de medicamentos representaram 39,37% em 2026, apoiados pelos fluxos de trabalho de verificação DSCSA e EMVS que dependem de códigos de barras 2D e, em determinados ambientes, de RFID para manuseio e contagem automatizados. O monitoramento da cadeia de frio deve registrar o crescimento mais rápido, a um CAGR de 14,48% durante 2027-2032, à medida que farmácias, clínicas e canais de entrega domiciliar se expandem e exigem garantia de condição em níveis mais granulares. A identificação e a segurança do paciente dependem de pulseiras e etiquetas unitárias integradas a fluxos de trabalho de prontuário eletrônico e administração de medicamentos, com ênfase em NFC e códigos de barras para escaneamento à beira do leito. O rastreamento de amostras laboratoriais utiliza códigos de barras 2D e RFID para manter a cadeia de custódia e minimizar erros de etiquetagem e manuseio. Essas aplicações fornecem uma demanda ampla e duradoura para o tamanho do mercado de etiquetas inteligentes para saúde, pois a serialização e a segurança permanecem no centro das operações.
Hospitais e farmácias combinam cada vez mais a verificação por código de barras 2D com a contagem baseada em RFID de unidades serializadas, de modo a equilibrar custo e automação. O rastreamento de equipamentos médicos estende o uso de etiquetas a dispositivos e bandejas, tornando o RFID e o BLE úteis à medida que se integram a plataformas RTLS em serviços cirúrgicos e de esterilização central. À medida que as etiquetas de sensores se tornam mais fáceis de implantar e interpretar, o monitoramento da cadeia de frio se expande de registradores no nível de embalagem de transporte para indicadores no nível de caixa e unidade no mercado de etiquetas inteligentes para saúde. Isso cria uma base sólida para que o tamanho do mercado de etiquetas inteligentes para saúde se expanda onde os dados de condição informam a liberação de qualidade e a disposição de estoque.
Por Usuário Final:
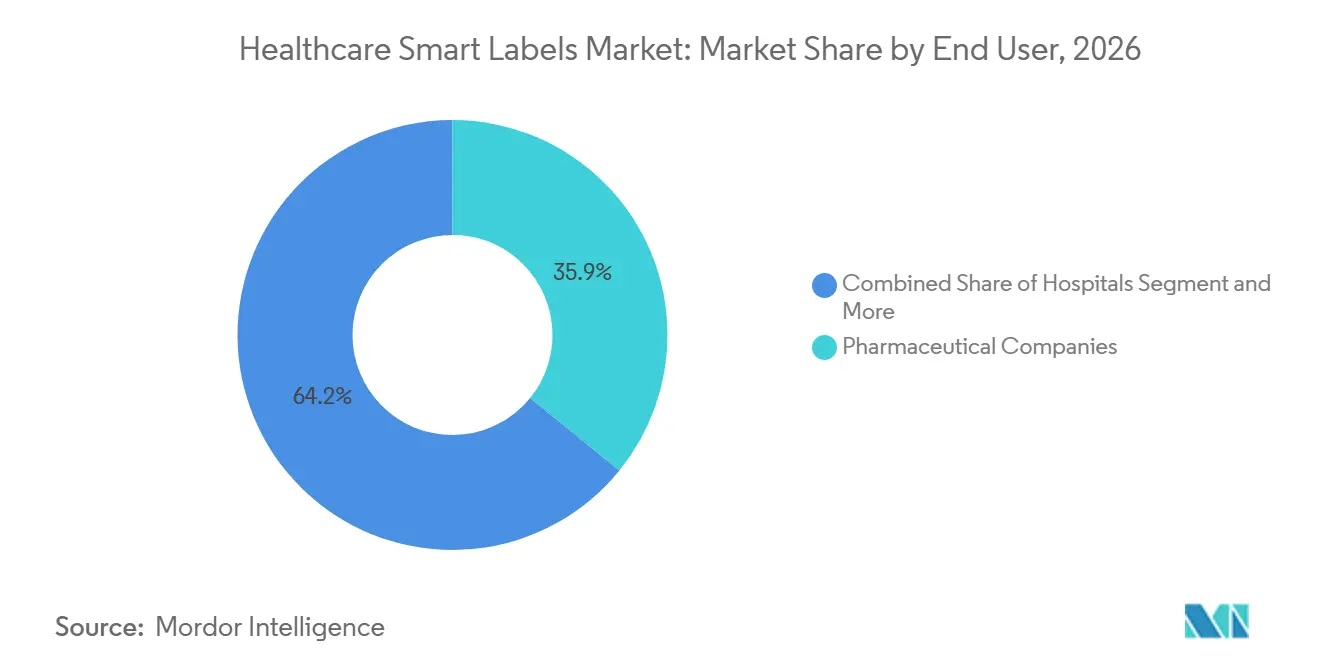
O setor farmacêutico lidera enquanto os CMOs/CDMOs se expandem mais rapidamenteAs empresas farmacêuticas detinham 35,85% em 2026, refletindo a responsabilidade pela prontidão de serialização e verificação, bem como o investimento em etiquetas que permitem a gestão de estoque e a autenticação de produtos na distribuição. CMOs e CDMOs devem liderar o crescimento a um CAGR de 15,92% até 2032, à medida que a terceirização se expande e os sites contratados alinham etiquetagem, codificação e troca de dados EPCIS com os requisitos dos patrocinadores. Os hospitais aplicam etiquetas em identificação de pacientes, administração de medicamentos e rastreamento de equipamentos, enquanto farmácias e drogarias adotam verificação e verificações de condição à medida que as terapias especializadas crescem. Os laboratórios de diagnóstico utilizam etiquetas inteligentes para rastreabilidade de amostras e controles ambientais nas etapas pré-analíticas e no transporte. Essa combinação de usuários finais apoia o crescimento equilibrado nos nós centrais do mercado de etiquetas inteligentes para saúde.
Empresas farmacêuticas e CMOs/CDMOs demandam cada vez mais especificações de etiquetas harmonizadas que se mapeiem para DSCSA, EMVS e UDI, de modo a consolidar os processos de codificação e verificação entre sites. Os hospitais investem em armários habilitados para RFID e sistemas RTLS com BLE que complementam o escaneamento de código de barras serializado em fluxos de trabalho clínicos. As farmácias adotam verificações serializadas e indicadores de condição para dispensação especializada e processamento de devoluções. Esse alinhamento entre os usuários finais mantém o impulso no setor de etiquetas inteligentes para saúde e apoia implantações recorrentes no mercado de etiquetas inteligentes para saúde.
Análise Geográfica
Mercado de Etiquetas Inteligentes para Saúde na América do Norte, APAC e Europa
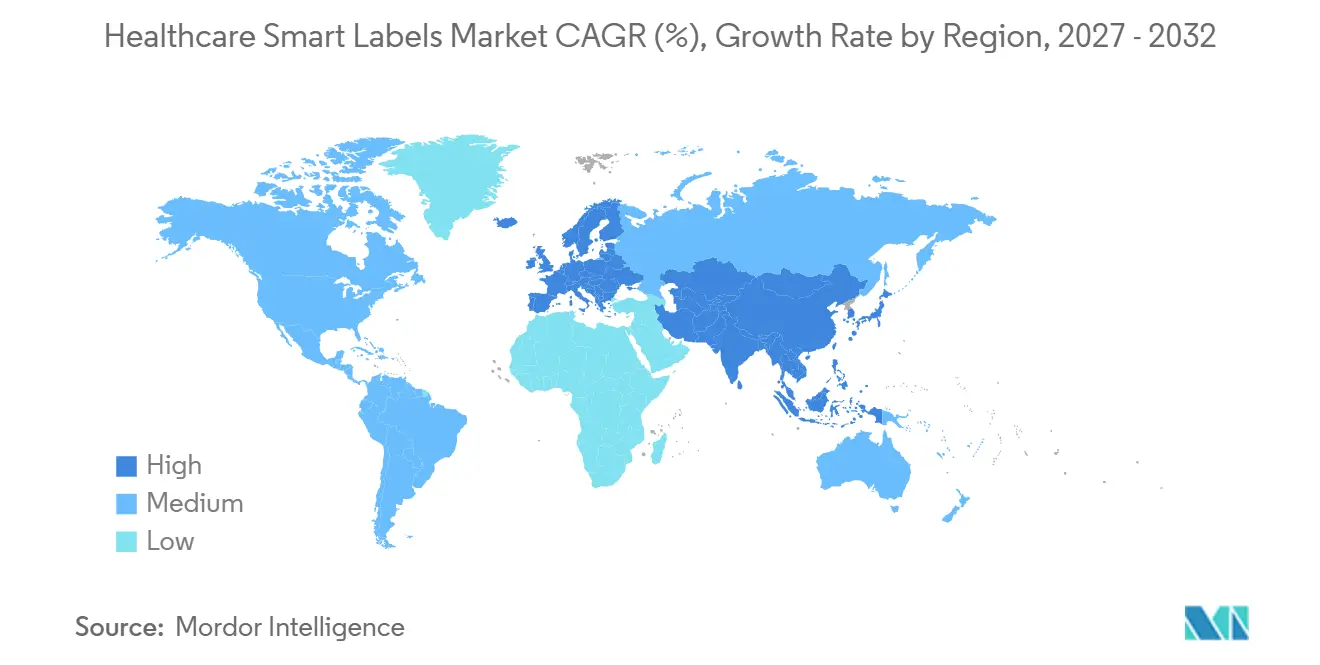
A América do Norte respondeu por 43,14% em 2026, apoiada pela serialização impulsionada pelo DSCSA, pela digitalização hospitalar e pela forte adoção de infraestrutura RFID e BLE em ambientes de cuidados. A Ásia-Pacífico deve crescer a um CAGR de 14,76% durante 2027-2032, à medida que os sistemas de saúde regionais ampliam a automação hospitalar, expandem a fabricação de biológicos e adotam a serialização em linha com as expectativas dos parceiros comerciais globais. A Europa mantém demanda robusta por meio da verificação EMVS e dos fluxos de trabalho hospitalares que operacionalizam o escaneamento de código de barras 2D com adoção seletiva de RFID na logística clínica. Esses padrões de demanda regional sustentam o mercado de etiquetas inteligentes para saúde à medida que os padrões e os investimentos em infraestrutura convergem.
Na América do Norte, os Estados Unidos ditam o ritmo com os requisitos de interoperabilidade da DSCSA e os investimentos hospitalares em armários e sistemas de inventário habilitados para RFID, enquanto o Canadá e o México elevam a maturidade digital nas operações hospitalares e de distribuição. Na Europa, Alemanha, Reino Unido, França, Itália e Espanha impulsionam a verificação consistente em nível de embalagem e a leitura de armazéns para conformidade e garantia de fornecimento. O restante da Europa se expande à medida que os hospitais renovam os equipamentos de leitura e verificação e as terapias especializadas crescem em volume e valor.
Mercado de Etiquetas Inteligentes para Saúde no Oriente Médio e África e na América do Sul
Em toda a Ásia-Pacífico, a China amplia a serialização e a tecnologia de logística de saúde, a Índia aprofunda as capacidades de fabricação farmacêutica e de CDMO, e o Japão, a Austrália e a Coreia do Sul mantêm alta maturidade digital nas operações hospitalares. O restante da Ásia-Pacífico introduz fluxos de trabalho combinados de RFID e código de barras, frequentemente começando com produtos de alto valor e remessas de cadeia de frio. No Oriente Médio e África, os mercados do GCC lideram com a modernização hospitalar e importações de especialidades que exigem rotulagem em conformidade, enquanto a África do Sul avança com investimentos em rastreabilidade em farmácias e hospitais. Na América do Sul, o Brasil e a Argentina expandem a distribuição de especialidades e a verificação de códigos de barras hospitalares, enquanto o processamento de devoluções e a gestão da cadeia de frio aumentam o interesse em etiquetas sensíveis a condições. Essas tendências sustentam coletivamente um crescimento diversificado no mercado de etiquetas inteligentes para saúde em todas as regiões.
Cenário Competitivo
A concorrência conta com os principais conversores de etiquetas e fabricantes de inlays, fornecedores de semicondutores e OEMs de dispositivos que fornecem leitores e impressoras para a área da saúde. Empresas com portfólios validados para a saúde e inlays compatíveis com metais ou frascos sustentam posições defensáveis, pois ajudam a superar os desafios comuns de RF e manuseio em hospitais e na indústria farmacêutica. Os fornecedores investem na expansão de famílias de produtos que abrangem códigos de barras 2D, RAIN RFID, NFC, BLE e indicadores de tempo-temperatura, para que os clientes possam padronizar soluções multitecnologia voltadas à conformidade e à automação. Os provedores se diferenciam por meio do conhecimento regulatório, conectores de software compatíveis com EPCIS e suporte em campo para validação e controle de mudanças. Essa combinação de capacidades gera fidelização às soluções e sustenta o crescimento do mercado de etiquetas inteligentes para saúde.
As movimentações estratégicas incluem a expansão de inlays RFID de grau hospitalar e a introdução de etiquetas compatíveis com metais e de fator de forma reduzido, que melhoram o desempenho de leitura em frascos e instrumentos, conforme observado nos portfólios da Avery Dennison e da CCL para ambientes clínicos. OEMs de dispositivos como a Zebra ampliam soluções integradas que incluem impressoras e scanners RFID configurados para fluxos de trabalho hospitalares e de farmácia. Provedores de plataformas como a Impinj enfatizam soluções RAIN RFID para armários hospitalares, estoque em consignação e visibilidade de ativos, refletindo uma mudança mais ampla em direção à automação. Essas abordagens ajudam os clientes a unificar programas de código de barras e RFID no mercado de etiquetas inteligentes para saúde.
A consolidação do mercado permanece seletiva, pois o desempenho especializado em itens pequenos, metais e líquidos ainda exige engenharia personalizada. Parcerias entre fabricantes de componentes, fornecedores de inlays e conversores de etiquetas são comuns para acelerar projetos validados e garantir disponibilidade global. As soluções são cada vez mais fornecidas com conectores EPCIS e compatibilidade com dados de sensores, para que as empresas possam escalar implantações entre fornecedores e parceiros comerciais. À medida que hospitais e a indústria farmacêutica enfatizam a resiliência, os fornecedores com presença global em fornecimento e serviços mantêm vantagem competitiva. A intensidade competitiva continua a impulsionar a inovação de produtos e a colaboração em ecossistemas em todo o mercado de etiquetas inteligentes para saúde.
Líderes do Setor de Etiquetas Inteligentes para Saúde
-
Alien Technology LLC
-
Avery Dennison Corporation
-
CCL Industries Inc.
-
Invengo Information Technology Co. Ltd.
-
SATO Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Etiquetas Inteligentes para Saúde Empresas cobertas neste relatório
- Alien Technology LLC
- AVERY DENNISON
- Beontag
- Brady Corporation
- CCL Industries Inc.
- Checkpoint Systems
- HID Global (GuardRFID)
- Identiv Inc.
- Impinj Inc.
- Invengo Information Technology Co. Ltd.
- NXP Semiconductors
- SATO Holdings Corporation
- Schreiner MediPharm
- SpotSee
- Stora Enso Intelligent Packaging
- Tageos
- Timestrip UK Ltd.
- TSC Printronix Auto ID
- Wiliot
- Zebra Technologies
Desenvolvimentos industriais recentes em Mercado de Etiquetas Inteligentes para Saúde
- Janeiro de 2026: A Novo Nordisk concluiu a construção de uma planta de fabricação farmacêutica de USD 556 milhões em Tianjin, China, expandindo a capacidade de enchimento e acabamento para injetáveis GLP-1 e outros biológicos. A instalação implementa serialização totalmente compatível com o DSCSA em nível de linha com etiquetas integradas de sensoriamento de temperatura para remessas de exportação de cadeia de frio para os mercados dos EUA e da UE, representando o maior investimento farmacêutico em um único local na China em 2025.
- Outubro de 2025: A IFA Celtics tornou-se a primeira empresa farmacêutica do México a implantar tecnologia anticontrafação NFC em escala comercial, em parceria com a ForgeStop Technology Corp para incorporar etiquetas NFC criptografadas da EM Microelectronic em milhões de embalagens de medicamentos. As etiquetas utilizam criptografia AES-128 e geram URLs dinâmicas únicas e de uso único para cada leitura, permitindo que pacientes, farmacêuticos e reguladores verifiquem a autenticidade do produto via smartphone sem necessidade de aplicativo.
- Agosto de 2025: A Schreiner MediPharm lançou etiquetas RFID robustas especificamente projetadas para as Estações de Leitura Bluesight KitCheck, otimizando o controle de inventário digital em farmácias hospitalares. As etiquetas apresentam compatibilidade com etiquetagem de alta velocidade, proteção dos chips integrados contra estresse mecânico por meio de estrutura reforçada e adaptabilidade a recipientes primários com raios estreitos (frascos, seringas).
Escopo do Relatório Global do Mercado de Etiquetas Inteligentes para Saúde
De acordo com o escopo do relatório, as etiquetas inteligentes para saúde são soluções avançadas de etiquetagem utilizadas no setor de saúde que integram tecnologias como RFID, NFC, códigos QR ou sensores para possibilitar o rastreamento em tempo real e o intercâmbio de dados. Elas ajudam a monitorar parâmetros críticos como temperatura, umidade e a localização de produtos farmacêuticos, vacinas, hemoderivados e dispositivos médicos. Essas etiquetas aprimoram a segurança do paciente, a conformidade regulatória e a transparência da cadeia de suprimentos ao reduzir erros e melhorar a rastreabilidade.
O mercado de etiquetas inteligentes para saúde é segmentado por tecnologia, componente, aplicação, usuário final e geografia. Por tecnologia, o mercado é segmentado em etiquetas RFID, tags NFC (Comunicação por Campo Próximo), etiquetas de sensoriamento (temperatura, umidade), vigilância eletrônica de artigos (EAS) e etiquetas de Código QR / Código de Barras 2D. Por componente, o mercado é segmentado em baterias, microprocessadores / CIs, transceptores, sensores e memória. Por aplicação, o mercado é segmentado em rastreamento e serialização de medicamentos, monitoramento de cadeia de frio, rastreamento de equipamentos médicos, identificação e segurança do paciente e rastreamento de amostras laboratoriais. Por usuário final, o mercado é segmentado em hospitais, empresas farmacêuticas, laboratórios de diagnóstico e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências de mercado para 17 países nas principais regiões do mundo. O relatório oferece o valor de mercado (em USD) para os segmentos acima.
Visão geral da segmentação
| Etiquetas RFID (RAIN UHF) |
| Tags NFC (Alta Frequência) |
| Etiquetas de Sensoriamento |
| Vigilância Eletrônica de Artigos (EAS) |
| Etiquetas de Código QR / Código de Barras 2D (DataMatrix, QR) |
| Baterias |
| Microprocessadores / CIs |
| Transceptores |
| Sensores |
| Memória |
| Rastreamento e Serialização de Medicamentos |
| Monitoramento de Cadeia de Frio |
| Rastreamento de Equipamentos Médicos |
| Identificação e Segurança do Paciente |
| Rastreamento de Amostras Laboratoriais |
| Hospitais |
| Empresas Farmacêuticas |
| Laboratórios de Diagnóstico |
| Farmácias e Farmácias de Varejo |
| Fabricantes Contratados (CMOs/CDMOs) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tecnologia | Etiquetas RFID (RAIN UHF) | |
| Tags NFC (Alta Frequência) | ||
| Etiquetas de Sensoriamento | ||
| Vigilância Eletrônica de Artigos (EAS) | ||
| Etiquetas de Código QR / Código de Barras 2D (DataMatrix, QR) | ||
| Por Componente | Baterias | |
| Microprocessadores / CIs | ||
| Transceptores | ||
| Sensores | ||
| Memória | ||
| Por Aplicação | Rastreamento e Serialização de Medicamentos | |
| Monitoramento de Cadeia de Frio | ||
| Rastreamento de Equipamentos Médicos | ||
| Identificação e Segurança do Paciente | ||
| Rastreamento de Amostras Laboratoriais | ||
| Por Usuário Final | Hospitais | |
| Empresas Farmacêuticas | ||
| Laboratórios de Diagnóstico | ||
| Farmácias e Farmácias de Varejo | ||
| Fabricantes Contratados (CMOs/CDMOs) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de crescimento do mercado de etiquetas inteligentes para saúde até 2032?
Espera-se que o tamanho do mercado de etiquetas inteligentes para saúde aumente de 4,28 bilhões de USD em 2026 para 9,36 bilhões de USD até 2032, a um CAGR de 13,92%, ancorado pela conformidade regulatória e pela expansão dos casos de uso com sensoriamento.
Quais áreas de tecnologia são mais atraentes no mercado de etiquetas inteligentes para saúde?
As etiquetas de Código QR e 2D DataMatrix permanecem as maiores atualmente, enquanto as etiquetas de sensoriamento lideram o crescimento devido à expansão da cadeia de frio e das terapias especializadas, com RFID e NFC suportando automação e verificação à beira do leito.
Quais aplicações impulsionarão a maior demanda até 2032?
O rastreamento e a serialização de medicamentos continuam a liderar, e o monitoramento de cadeia de frio registra o crescimento mais rápido à medida que biológicos e vacinas se expandem e farmácias, clínicas e entrega domiciliar exigem garantia de condição.
Quem são os principais usuários finais que adotam etiquetas inteligentes para saúde?
As empresas farmacêuticas lideram a adoção atual, enquanto os CMOs/CDMOs são o grupo de crescimento mais rápido; hospitais, farmácias e laboratórios de diagnóstico expandem implantações combinadas de código de barras, RFID e BLE.
Quais regiões oferecerão as maiores oportunidades?
A América do Norte permanece a maior devido ao DSCSA e à digitalização hospitalar, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com base na serialização, na fabricação de biológicos e na automação hospitalar.
Como o EPCIS 2.0 influencia as implantações no mercado de etiquetas inteligentes para saúde?
O EPCIS 2.0 habilita o compartilhamento padronizado de eventos de serialização e de sensores entre parceiros comerciais, o que reduz o atrito de integração e aumenta o valor das etiquetas com sensoriamento em fluxos de trabalho de ponta a ponta.