
Tamanho e Participação do Mercado de Reembolso de Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.13 Trilhões de dólares |
| Tamanho do Mercado (2031) | 14.77 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
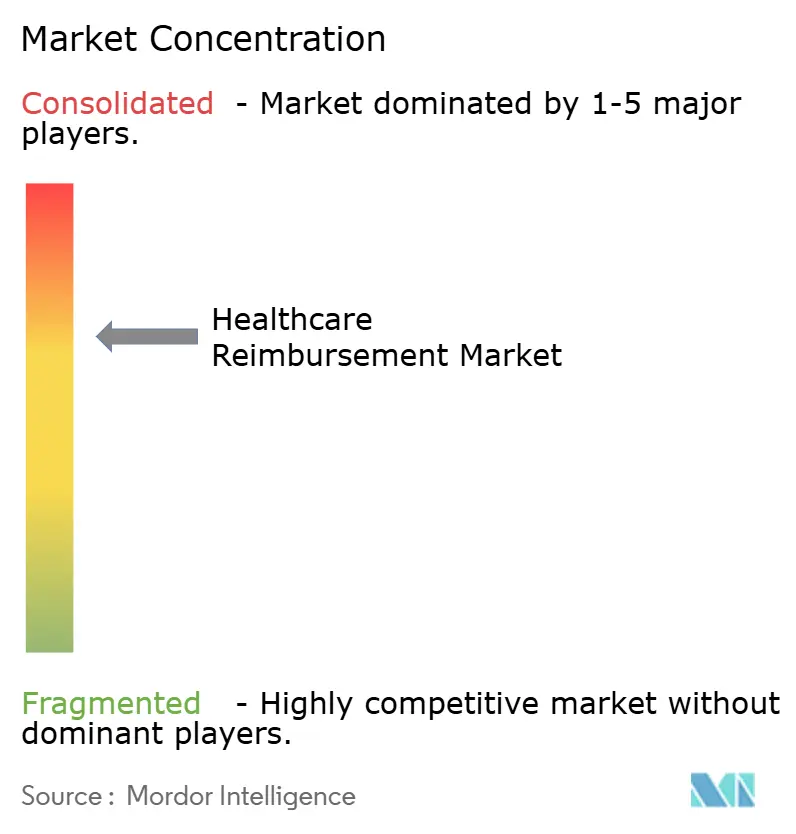
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Reembolso de Saúde por Mordor Intelligence
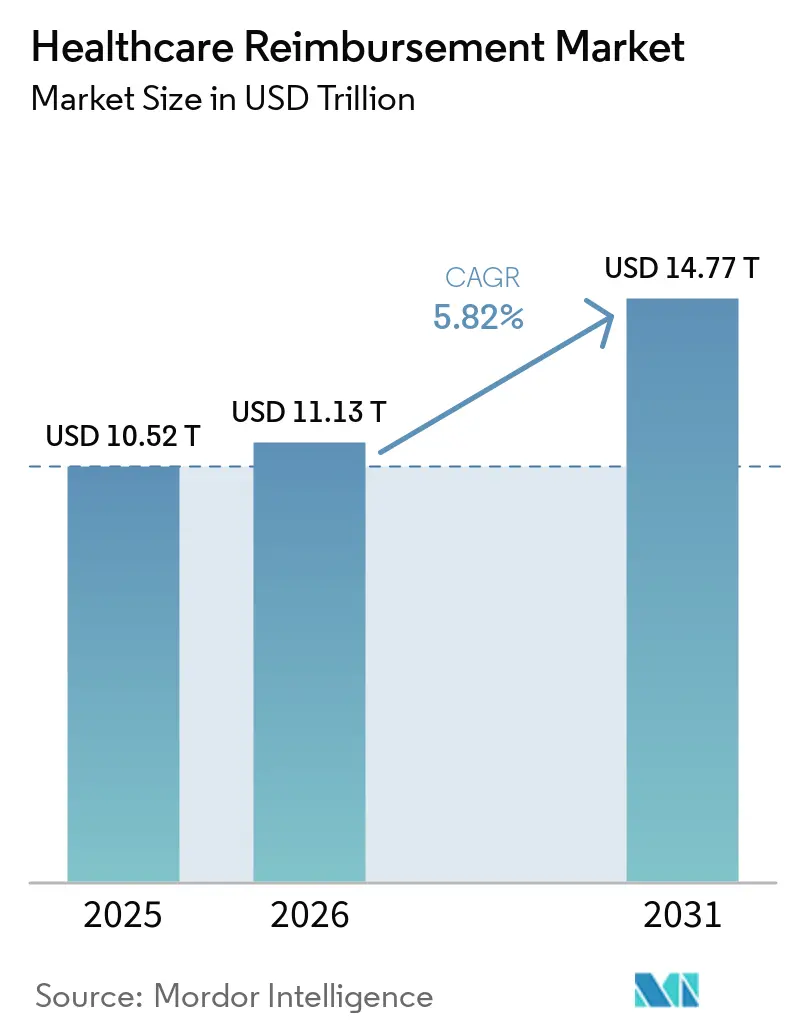
O tamanho do Mercado de Reembolso de Saúde está projetado para expandir de 10,52 trilhões de USD em 2025 e 11,13 trilhões de USD em 2026 para 14,77 trilhões de USD até 2031, registrando um CAGR de 5,82% entre 2026 e 2031.
O aumento dos custos de tratamento está elevando o valor e a complexidade dos sinistros gerenciados por prestadores e pagadores. A reforma de pagamentos está deslocando o reembolso do faturamento baseado em volume para a qualidade do atendimento e os resultados dos pacientes. Essa mudança exige diferentes processos de relatórios, reconciliação e pagamento em todos os ambientes de atendimento. Pagadores e prestadores também estão investindo em ferramentas que reduzem negativas, melhoram a precisão da codificação e gerenciam a autorização prévia. Esses requisitos estão ampliando o papel das plataformas de gestão do ciclo de receita no mercado de reembolso de saúde.
Principais Conclusões do Relatório
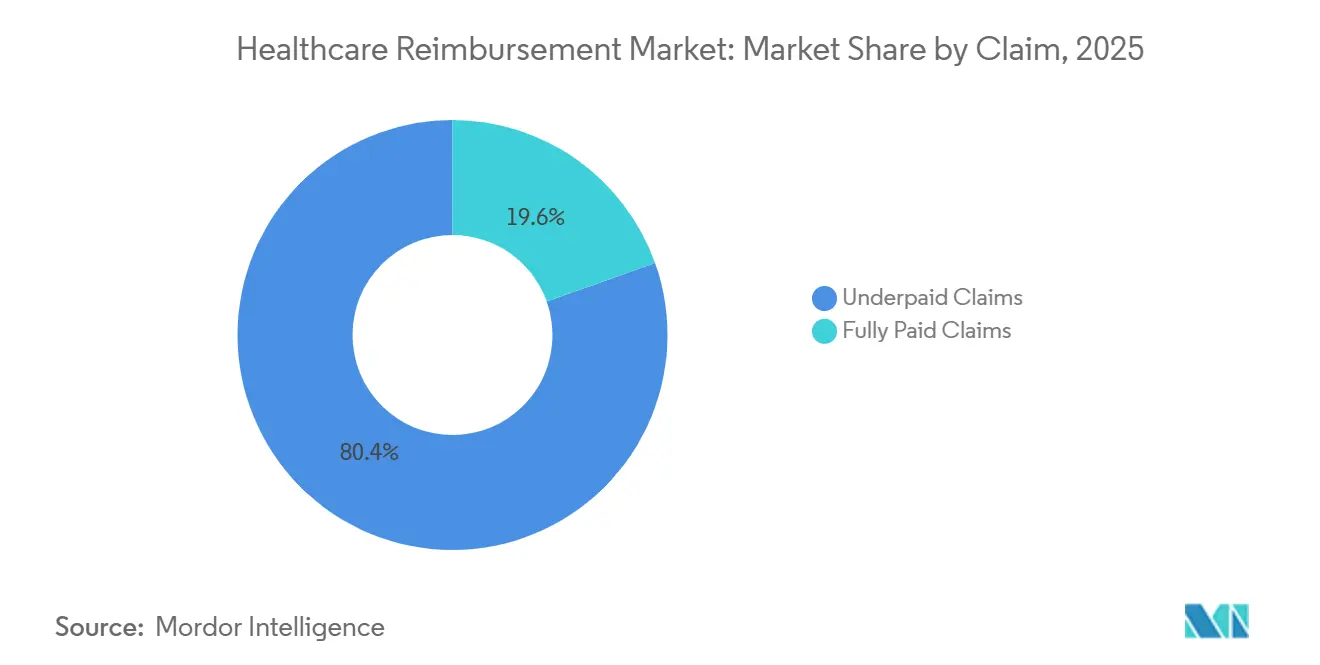
- Por tipo de sinistro, os sinistros subpagos detinham 80,43% da participação do mercado de reembolso de saúde em 2025, enquanto os sinistros totalmente pagos têm previsão de crescimento a um CAGR de 7,43% até 2031.
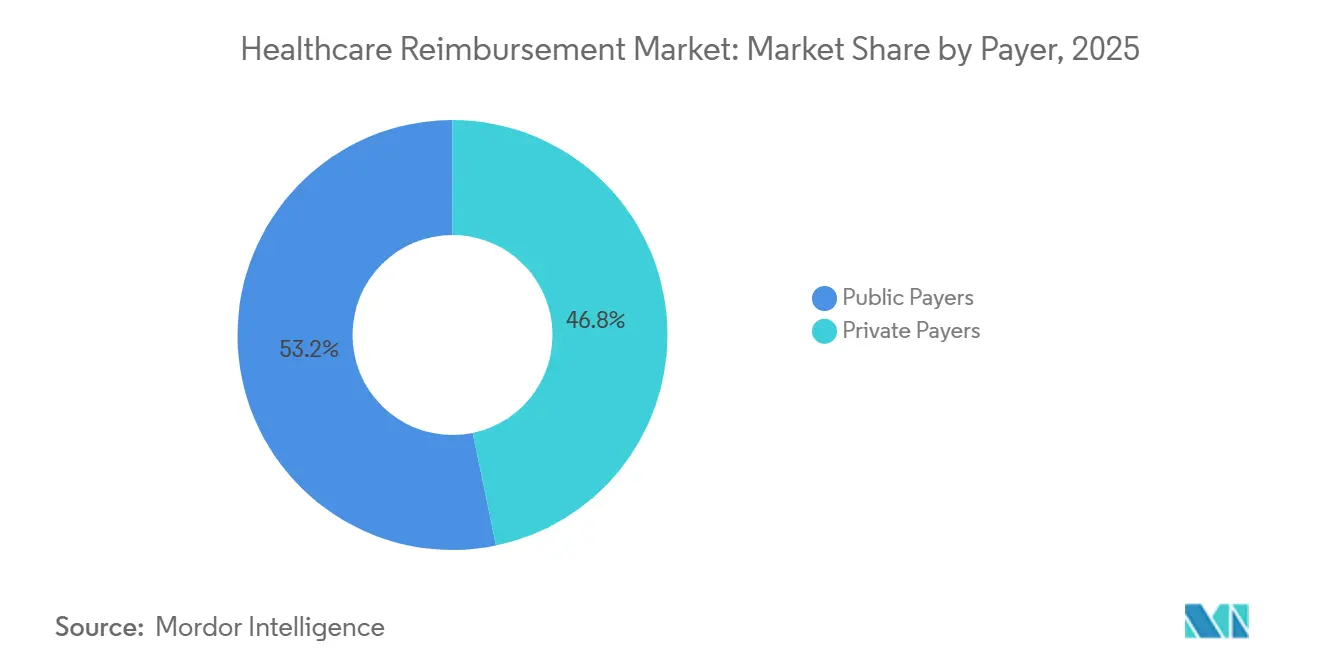
- Por pagador, os pagadores públicos detinham 46,76% da participação do mercado de reembolso de saúde em 2025, enquanto os pagadores privados têm previsão de crescimento a um CAGR de 7,84% até 2031.
- Por prestador de serviços, os consultórios médicos e clínicas detinham 47,21% da participação do mercado de reembolso de saúde em 2025, enquanto os laboratórios de diagnóstico têm previsão de crescimento a um CAGR de 8,43% até 2031.
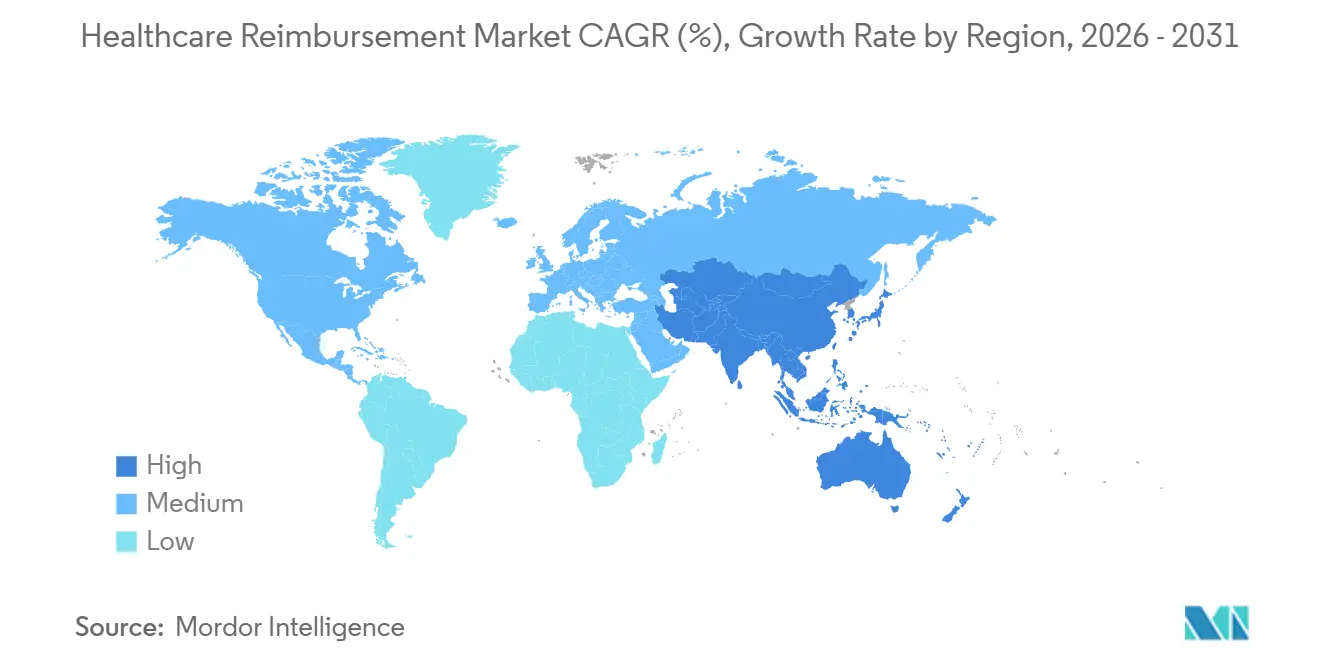
- Por geografia, a América do Norte detinha 42,54% da participação do mercado de reembolso de saúde em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Reembolso de Saúde
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Modelos de Atendimento Baseado em Valor | +0.90% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Serviços e Tratamentos de Saúde | +0.80% | Global, mais elevado na Ásia-Pacífico, América Latina e América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento da Utilização Relacionada a Doenças Crônicas e Envelhecimento | +0.70% | Global, mais agudo na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da Cobertura de Seguros Públicos e Privados | +0.50% | Núcleo na Ásia-Pacífico, emergente no Oriente Médio e África, com repercussão na América do Sul | Médio prazo (2 a 4 anos) |
| Caminhos de Reembolso para Terapêuticas Digitais e IA Médica | +0.50% | América do Norte e Europa, com ganhos iniciais na Coreia do Sul e Alemanha | Médio prazo (2 a 4 anos) |
| Evidências do Mundo Real Interoperáveis no Pagamento | +0.40% | Global, com estruturas regulatórias da América do Norte e Europa liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Modelos de Atendimento Baseado em Valor
O atendimento baseado em valor está mudando a forma como os participantes do mercado de reembolso de saúde medem, submetem e reconciliam pagamentos. O Programa de Economia Compartilhada do CMS incluía 511 Organizações de Atendimento Responsável atendendo 12,6 milhões de beneficiários tradicionais do Medicare em janeiro de 2026. A participação aumentou 12,3% em relação a 2025, o que expandiu o número de organizações trabalhando sob arranjos de economia compartilhada[1]Centers for Medicare & Medicaid Services, "Destaques de Participação nas Iniciativas de Organizações de Atendimento Responsável do Medicare 2026," CMS, cms.gov.. Esses arranjos exigem relatórios de qualidade, gestão de atribuição e reconciliação de pagamentos além do faturamento rotineiro por serviço prestado. O CMS fixou o fator de conversão do Modelo de Pagamento Alternativo qualificado para o ano civil de 2026 em 33,57 USD por unidade de valor relativo, um aumento de 3,77% em relação a 2025. Os prestadores, portanto, precisam de sistemas de pagamento que possam suportar tanto os processos de faturamento estabelecidos quanto os contratos vinculados a resultados.
Aumento dos Custos de Serviços e Tratamentos de Saúde
Custos de atendimento mais elevados aumentam a pressão sobre os prestadores para cobrar o pagamento integral permitido por seus contratos. As despesas hospitalares aumentaram 7,5% em 2025, enquanto as despesas com medicamentos subiram 13,6% e as despesas com suprimentos subiram 9,9%[2]American Hospital Association, "Novo Relatório da AHA: Hospitais Enfrentam Maiores Desafios e Pressões Financeiras ao Cuidar de Pacientes," American Hospital Association, aha.org.. A Associação Americana de Hospitais relatou que 56% dos custos hospitalares estavam relacionados a linhas de serviço onde o reembolso não cobria o custo do atendimento. Essa lacuna torna o registro oportuno de cobranças, a codificação correta e o acompanhamento de negativas mais importantes em todo o mercado de reembolso de saúde. Os gastos com medicamentos e o tratamento ambulatorial também adicionam sinistros que frequentemente necessitam de autorização prévia ou documentação de suporte adicional. Os prestadores estão respondendo com maior atenção à integridade do pagamento e aos fluxos de trabalho de recuperação de receita.
Crescimento da Utilização Relacionada a Doenças Crônicas e Envelhecimento
As condições crônicas estão aumentando o número de serviços que precisam ser coordenados e reembolsados entre múltiplos prestadores. Os Centros de Controle e Prevenção de Doenças afirmam que as condições crônicas e de saúde mental respondem por 90% das despesas anuais de saúde dos EUA[3]Centers for Disease Control and Prevention, "Fatos Rápidos sobre Custos de Saúde e Econômicos das Condições Crônicas," CDC, cdc.gov.. Um atendimento mais complexo frequentemente envolve vários especialistas, autorizações e regras de pagamento para um único paciente. O CMS lançou o modelo ACCESS em julho de 2026 para apoiar pagamentos alinhados a resultados para condições crônicas, incluindo diabetes, doença renal crônica, hipertensão e depressão. O modelo prevê pagamentos anuais de 90 a 420 USD por beneficiário. Essa mudança aumenta a necessidade de sistemas que conectem a atividade clínica com os relatórios de pagamento no mercado de reembolso de saúde.
Expansão da Cobertura de Seguros Públicos e Privados
Uma cobertura de seguro mais ampla aumenta o número de sinistros que requerem verificações de elegibilidade, codificação, submissão e adjudicação. Os novos programas de cobertura são especialmente relevantes onde prestadores e pagadores estão construindo operações de sinistros sem sistemas há muito estabelecidos. O CMS declarou que os planos bronze e catastróficos do Marketplace tornaram-se elegíveis para Contas de Poupança em Saúde em 2026, afetando 1,6 milhão de segurados adicionais. A mesma ficha informativa do CMS projetou prêmios médios pós-crédito fiscal de 50 USD por mês para o plano de menor custo do HealthCare.gov. Cada membro segurado cria um caminho de pagamento administrativo, bem como uma relação de seguro. A verificação automatizada de elegibilidade, o roteamento de sinistros e a gestão de negativas estão, portanto, tornando-se mais relevantes à medida que a cobertura cresce no mercado de reembolso de saúde.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Políticas de Reembolso Complexas e Requisitos de Codificação | -0.80% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Pressão Fiscal sobre Pagadores Públicos e Taxas de Reembolso | -0.70% | América do Norte, Europa e mercados emergentes com novos programas públicos | Médio prazo (2 a 4 anos) |
| Propriedade Fragmentada de Dados Clínicos nas Redes de Prestadores | -0.60% | Global, com gravidade particular na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Contratos Duais de Pagamento por Serviço Prestado e de Risco Descendente | -0.40% | América do Norte, com surgimento inicial na Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas de Reembolso Complexas e Requisitos de Codificação
As regras específicas de cada pagador e as alterações nas edições de codificação dificultam a identificação e a recuperação de cada pagamento devido pelos prestadores. Os hospitais dos EUA gastaram 43 bilhões de USD em 2025 tentando cobrar pagamentos de seguradoras por atendimentos já prestados. A Associação Americana de Hospitais associou esse ônus à autorização prévia, negativas de sinistros, solicitações repetidas de documentação e mudanças nas regras de faturamento. Os prestadores devem gerenciar diferentes critérios de cobertura e padrões de codificação nos contratos com pagadores públicos e privados. Isso pode atrasar o pagamento e criar ajustes contratuais difíceis de separar das adjudicações válidas. A carga de trabalho resultante pode limitar os ganhos de eficiência esperados da tecnologia do mercado de reembolso de saúde.
Pressão Fiscal sobre Pagadores Públicos e Taxas de Reembolso
Os orçamentos dos pagadores públicos podem restringir o crescimento dos pagamentos mesmo quando a utilização e os custos dos prestadores aumentam. O CMS propôs medidas em maio de 2026 que projetou reduziriam os gastos do Medicaid em 775 bilhões de USD ao longo de 10 anos. A abordagem proposta limitaria algumas taxas de pagamento hospitalar por meio de alterações nas regras de pagamento direcionado pelos estados. Os prestadores com alta proporção de Medicaid ou Medicare podem enfrentar pressão adicional para recuperar sinistros legítimos prontamente. A Associação Americana de Hospitais relatou que o Medicare pagou 83 centavos para cada 1 USD gasto pelos hospitais em 2023. Esse ambiente pode desacelerar a capacidade de investimento ao mesmo tempo em que fortalece o argumento para sistemas que reduzem o vazamento de pagamentos no mercado de reembolso de saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sinistro: Sinistros Subpagos Lideram a Atividade de Reembolso
Os sinistros subpagos detinham 80,43% da participação do mercado de reembolso de saúde em 2025. Sua posição reflete a diferença persistente entre os valores faturados, as taxas contratadas e os pagamentos recebidos em sistemas com múltiplos pagadores. Os prestadores devem revisar as remessas e os ajustes contratuais para determinar se um pagamento foi correto. Isso requer dados no nível do sinistro, regras específicas do pagador e tempo de equipe. As insuficiências de pagamento são frequentemente difíceis de identificar quando são processadas como ajustes de rotina. Essas lacunas operacionais sustentam a demanda contínua por ferramentas de precisão de pagamento.
Os sinistros totalmente pagos têm previsão de crescimento a um CAGR de 7,43% até 2031. Seu crescimento está vinculado à identificação antecipada de lacunas de documentação e codificação antes que um sinistro chegue ao pagador. A verificação de elegibilidade e a automação de autorização prévia também podem reduzir o retrabalho evitável. Essas ferramentas podem ajudar os sinistros a avançar para a resolução na primeira tentativa. Os pagadores também estão usando revisão automatizada para aplicar regras de cobertura e codificação de forma mais consistente. O mercado de reembolso de saúde, portanto, atende tanto à recuperação após um subpagamento quanto à prevenção antes da submissão do sinistro.


Por Pagador: Pagadores Públicos Lideram, Enquanto Pagadores Privados Crescem Mais Rápido
Os pagadores públicos responderam por 46,76% da participação do mercado de reembolso de saúde em 2025. O Medicare, o Medicaid e os programas nacionais de saúde geram altos volumes de sinistros com requisitos detalhados de cobertura e relatórios. As regras de pagamento público podem mudar por meio de tabelas de honorários anuais e atualizações de programas. A tabela de honorários médicos do CMS para o ano civil de 2026 manteve fatores de conversão separados para participantes qualificados do Modelo de Pagamento Alternativo e para os serviços de outros prestadores com precisão. Isso preserva uma grande necessidade de administração de pagamentos de programas públicos.
Os pagadores privados têm previsão de crescimento a um CAGR de 7,84% até 2031. O seguro comercial adiciona requisitos de autorização, benefícios e recursos específicos do plano para os prestadores. Os planos privados também podem alterar as regras administrativas para reduzir o atrito entre membros e prestadores. A UnitedHealthcare declarou em 2026 que removeria os requisitos de autorização prévia para 1.700 códigos médicos. Os prestadores que operam com contratos públicos e privados devem manter fluxos de trabalho separados para cada pagador. Isso cria uma oportunidade prática para plataformas que consolidam as regras dos pagadores sem remover os controles de conformidade necessários.
Por Prestador de Serviços: Consultórios Médicos e Clínicas Detêm a Maior Participação
Os consultórios médicos e clínicas responderam por 47,21% da participação do mercado de reembolso de saúde em 2025. Sua participação reflete a prestação contínua de atendimento em ambientes ambulatoriais e de atendimento ambulatorial. Essas organizações frequentemente gerenciam altos volumes de sinistros com menos recursos administrativos internos do que os grandes sistemas hospitalares. Elas também trabalham com planos públicos, comerciais e patrocinados por empregadores. A codificação precisa e as verificações rápidas de elegibilidade são importantes para manter o fluxo de caixa nesses ambientes. O mercado de reembolso de saúde apoia essas funções por meio de ferramentas de faturamento, lançamento de pagamentos e gestão de negativas.
Os laboratórios de diagnóstico têm previsão de crescimento a um CAGR de 8,43% até 2031. Mais testes ambulatoriais e monitoramento de tratamentos especializados aumentam o número de sinistros laboratoriais que requerem documentação correta. Painéis de testes complexos podem criar verificações adicionais de codificação e cobertura. Os hospitais permanecem uma fonte importante de volume de reembolso, embora o aumento das despesas operacionais aumente seu foco na recuperação de sinistros. A Associação Americana de Hospitais relatou crescimento de 7,5% nas despesas hospitalares em 2025. Outros prestadores, incluindo centros de cirurgia ambulatorial, agências de saúde domiciliar e plataformas de atendimento virtual, acrescentam maior variação aos processos de reembolso.
Análise Geográfica
A América do Norte detinha 42,54% da participação do mercado de reembolso de saúde em 2025. A região possui um grande sistema com múltiplos pagadores, alta utilização de serviços e regras de pagamento detalhadas. Os prestadores dos EUA devem trabalhar com programas federais, requisitos estaduais e políticas de seguradoras comerciais. O CMS continua a atualizar as regras de pagamento a prestadores e as estruturas de participação em atendimento responsável em 2026. As pressões de custos hospitalares também reforçam a demanda por ferramentas de recuperação de pagamentos. A Associação Americana de Hospitais relatou 43 bilhões de USD em custos de cobrança de pagamentos de seguradoras em 2025.
A Europa permanece um mercado importante de reembolso de saúde porque os sistemas nacionais estão atualizando os caminhos de pagamento hospitalar e de saúde digital. Os sistemas de pagadores públicos moldam as regras de reembolso dos prestadores em toda a região. A necessidade de conectar a documentação clínica com os requisitos de pagamento permanece central à medida que as categorias de reembolso mudam. Os desenvolvimentos de pagamento do CMS nos Estados Unidos também ilustram a mudança mais ampla em direção a diferentes métodos de pagamento para participantes qualificados baseados em valor. Os prestadores europeus enfrentam necessidades semelhantes de faturamento preciso e evidências consistentes para serviços reembolsáveis. Esses requisitos apoiam a adoção de ferramentas de administração de pagamentos.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,43% até 2031. A região combina a expansão da participação em seguros com uma crescente necessidade de capacidade de administração de sinistros. China e Índia são mercados de volume importantes devido às suas grandes populações e ao acesso mais amplo a serviços de saúde. Novos arranjos de cobertura por empregadores e públicos aumentam a necessidade de processos de elegibilidade e sinistros. O Oriente Médio e África e a América do Sul são mercados em estágio inicial com infraestrutura crescente de seguros e prestadores. O mercado de reembolso de saúde tem uma abertura nessas regiões onde as plataformas de pagamento podem ser estabelecidas à medida que os programas de cobertura se desenvolvem.

Cenário Competitivo
O mercado de reembolso de saúde é composto por grandes seguradoras de saúde e fornecedores especializados em gestão do ciclo de receita. Os principais participantes pagadores incluem UnitedHealth Group, Elevance Health, CVS Health e Humana. Os fornecedores dedicados de pagamento e gestão do ciclo de receita incluem Waystar, Optum, R1 RCM, Zelis, FinThrive e Experian Health. A concorrência se concentra no processamento de sinistros, precisão de pagamentos, autorização prévia e gestão de negativas. Organizações maiores aproveitam extensos conjuntos de dados de pagamento para desenvolver e implantar ferramentas de fluxo de trabalho, enquanto fornecedores independentes se diferenciam por meio de capacidades especializadas e fortes relacionamentos de serviço com prestadores.
O UnitedHealth Group planeja expandir o uso de inteligência artificial em suas operações em 2026. Seu negócio Optum demonstra como os pagadores integrados podem aproveitar as capacidades internas de operações de sinistros e atendimento para atender a requisitos mais amplos dos prestadores. A UnitedHealthcare também planeja eliminar os requisitos de autorização prévia para 1.700 códigos médicos em 2026. A Zelis planeja adquirir a Rivet em janeiro de 2026, adicionando análises do ciclo de receita e painéis de sinistros à sua plataforma de pagamentos. Essas iniciativas ressaltam o foco do setor em reduzir o retrabalho e melhorar a visibilidade nas operações de pagamento.
A R1 RCM planeja adquirir a Humata Health em agosto de 2026 para incorporar a automação de autorização prévia em sua plataforma Phare OS. A IKS Health planeja concluir sua aquisição da TruBridge em julho de 2026, fortalecendo seu suporte a hospitais rurais e comunitários. Essas transações refletem a demanda sustentada por tecnologia integrada e capacidades de serviço. Os prestadores requerem suporte prático para gerenciar fluxos de trabalho de pagamento em diversos locais de atendimento. A posição competitiva de cada fornecedor depende de sua capacidade de reduzir os encargos administrativos enquanto mantém a conformidade. Como não foram fornecidos dados combinados de participação de mercado para os principais participantes, uma pontuação de concentração não pode ser calculada usando a metodologia declarada.
Líderes do Setor de Reembolso de Saúde
-
UnitedHealth Group Incorporated
-
CVS Health Corporation
-
Elevance Health, Inc.
-
The Cigna Group
-
Health Care Service Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A R1 RCM anunciou a aquisição da Humata Health, uma empresa de tecnologia de autorização prévia sem contato e baseada em IA, para integrar os fluxos de trabalho agênticos da Humata em sua plataforma de ciclo de receita Phare OS. A plataforma da R1 já processa mais de 600 milhões de transações de pagadores anualmente em 95 dos 100 principais sistemas de saúde dos EUA. A Humata reporta uma taxa de aprovação de autorização na primeira tentativa de 96%.
- Julho de 2026: A IKS Health concluiu a aquisição da TruBridge, um fornecedor de tecnologia de saúde que atende mais de 1.500 clientes de hospitais rurais e comunitários com soluções de prontuário eletrônico de saúde e gestão do ciclo de receita.
- Janeiro de 2026: A Zelis adquiriu a Rivet, integrando suas análises e painéis de sinistros à plataforma Zelis.


Escopo do Relatório Global do Mercado de Reembolso de Saúde
De acordo com o escopo do relatório, o reembolso de saúde refere-se ao processo pelo qual os prestadores de serviços de saúde são pagos pelos serviços prestados, frequentemente por seguradoras ou programas governamentais. Envolve os mecanismos de compensação que facilitam o pagamento por tratamentos e procedimentos médicos.
O mercado de reembolso de saúde é segmentado em sinistro, pagador, prestador de serviços e geografia. Por sinistro, o mercado é segmentado em sinistros subpagos e sinistros totalmente pagos. Por pagador, o mercado é segmentado em pagadores privados e pagadores públicos. Por prestador de serviços, o mercado é segmentado em hospitais, consultórios médicos e clínicas, laboratórios de diagnóstico e outros prestadores de serviços. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Sinistros Subpagos |
| Sinistros Totalmente Pagos |
| Pagadores Privados |
| Pagadores Públicos |
| Hospitais |
| Consultórios Médicos e Clínicas |
| Laboratórios de Diagnóstico |
| Outros Prestadores de Serviços |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Sinistro | Sinistros Subpagos | |
| Sinistros Totalmente Pagos | ||
| Por Pagador | Pagadores Privados | |
| Pagadores Públicos | ||
| Por Prestador de Serviços | Hospitais | |
| Consultórios Médicos e Clínicas | ||
| Laboratórios de Diagnóstico | ||
| Outros Prestadores de Serviços | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no reembolso de saúde?
O crescimento é sustentado pelo aumento dos custos de tratamento, pela cobertura de seguros mais ampla, pela demanda por atendimento de doenças crônicas e pela mudança em direção a modelos de pagamento baseados em valor.
Qual é o tamanho do reembolso de saúde em 2026?
O mercado de reembolso de saúde é avaliado em 11,13 trilhões de USD em 2026 e tem projeção de atingir 14,77 trilhões de USD até 2031.
Qual categoria de sinistro tem a maior participação?
Os sinistros subpagos detinham 80,43% de participação em 2025, refletindo a necessidade de identificar e recuperar pagamentos que não correspondem aos termos contratados.
Qual categoria de pagador está crescendo mais rapidamente?
Os pagadores privados têm previsão de crescimento a um CAGR de 7,84% até 2031, apoiados pela cobertura comercial e patrocinada por empregadores.
Qual ambiente de prestador está crescendo mais rapidamente?
Os laboratórios de diagnóstico têm previsão de crescimento a um CAGR de 8,43% até 2031, à medida que as necessidades de testes ambulatoriais e monitoramento se expandem.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,43% até 2031, à medida que a cobertura de seguros e as necessidades de administração de sinistros aumentam.
Página atualizada pela última vez em:



