
ヘルスケア償還市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.13 兆米ドル |
| 市場規模 (2031) | 14.77 兆米ドル |
| Growth Rate (2026 - 2031) | 5.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
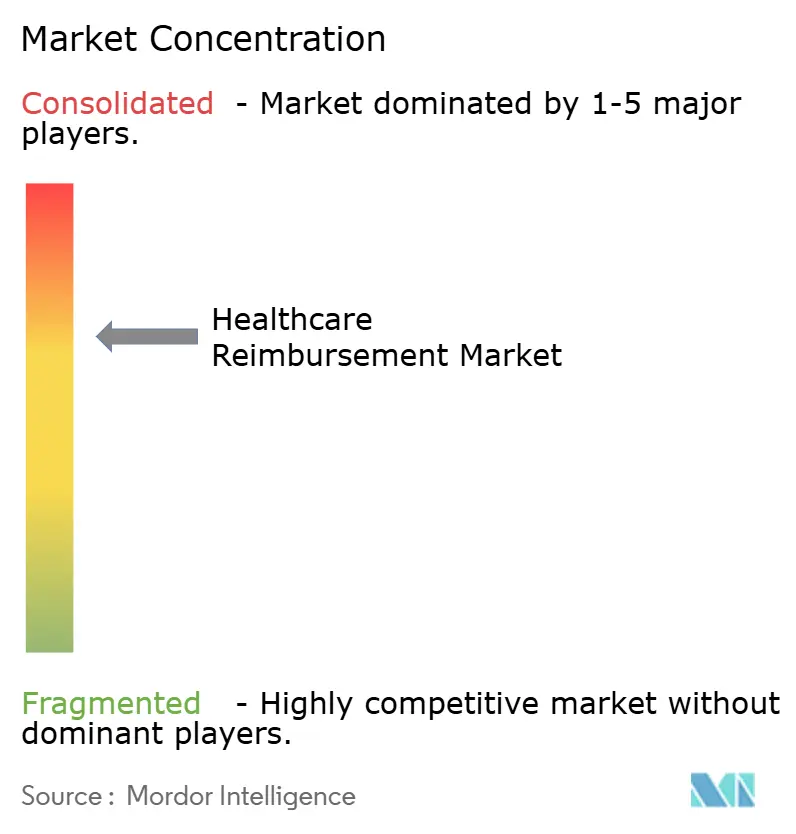
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケア償還市場分析
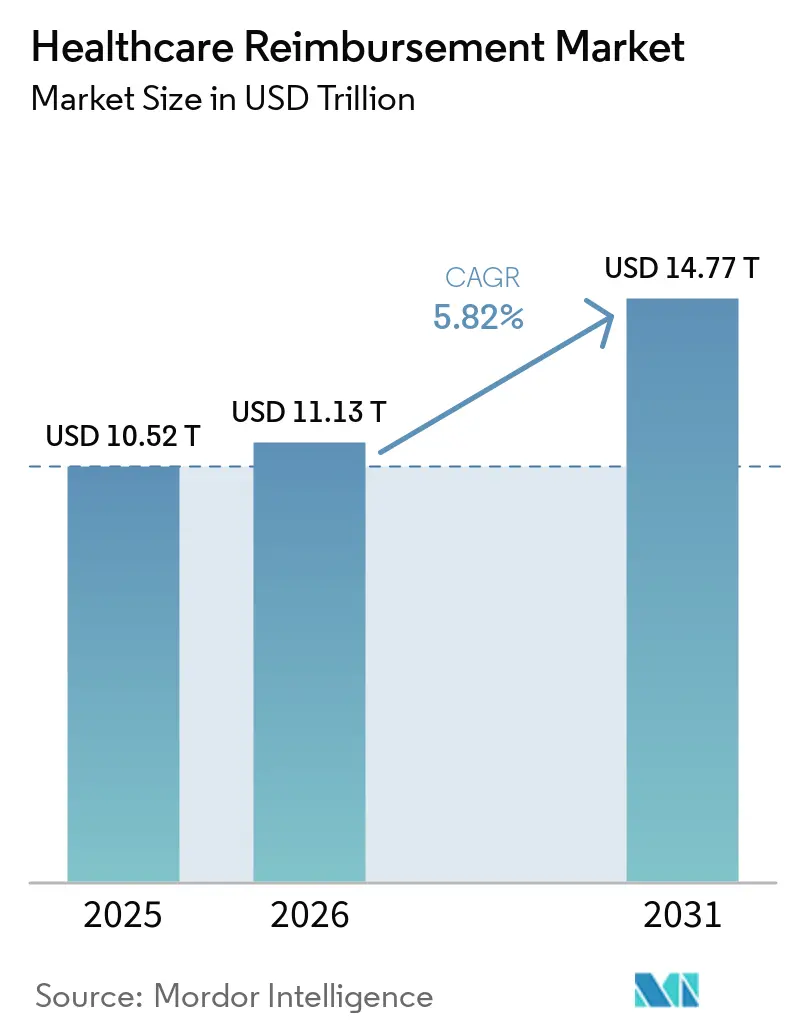
ヘルスケア償還市場規模は、2025年の10.52 トリリオン 米ドルおよび2026年の11.13 トリリオン 米ドルから2031年までに14.77 トリリオン 米ドルへと拡大し、2026年から2031年の間に5.82%のCAGRを記録する見込みです。
治療費の上昇により、プロバイダーと支払者が処理する請求の価値と複雑性が増大しています。支払改革は、診療量に基づく請求からケアの質と患者アウトカムへと償還の方向性を転換しています。この転換により、ケア環境全体にわたって異なる報告、照合、および支払プロセスが必要となっています。支払者とプロバイダーはまた、否認を減らし、コーディングの精度を向上させ、事前承認を管理するツールへの投資を行っています。これらの要件により、ヘルスケア償還市場における収益サイクル管理プラットフォームの役割が拡大しています。
レポートの主要ポイント
- 請求タイプ別では、未払い請求が2025年のヘルスケア償還市場シェアの80.43%を占め、完全支払い請求は2031年までに7.43%のCAGRで成長すると予測されています。
- 支払者別では、公的支払者が2025年のヘルスケア償還市場シェアの46.76%を占め、民間支払者は2031年までに7.84%のCAGRで成長すると予測されています。
- サービスプロバイダー別では、師事務所およびクリニックが2025年のヘルスケア償還市場シェアの47.21%を占め、診断検査機関は2031年までに8.43%のCAGRで成長すると予測されています。
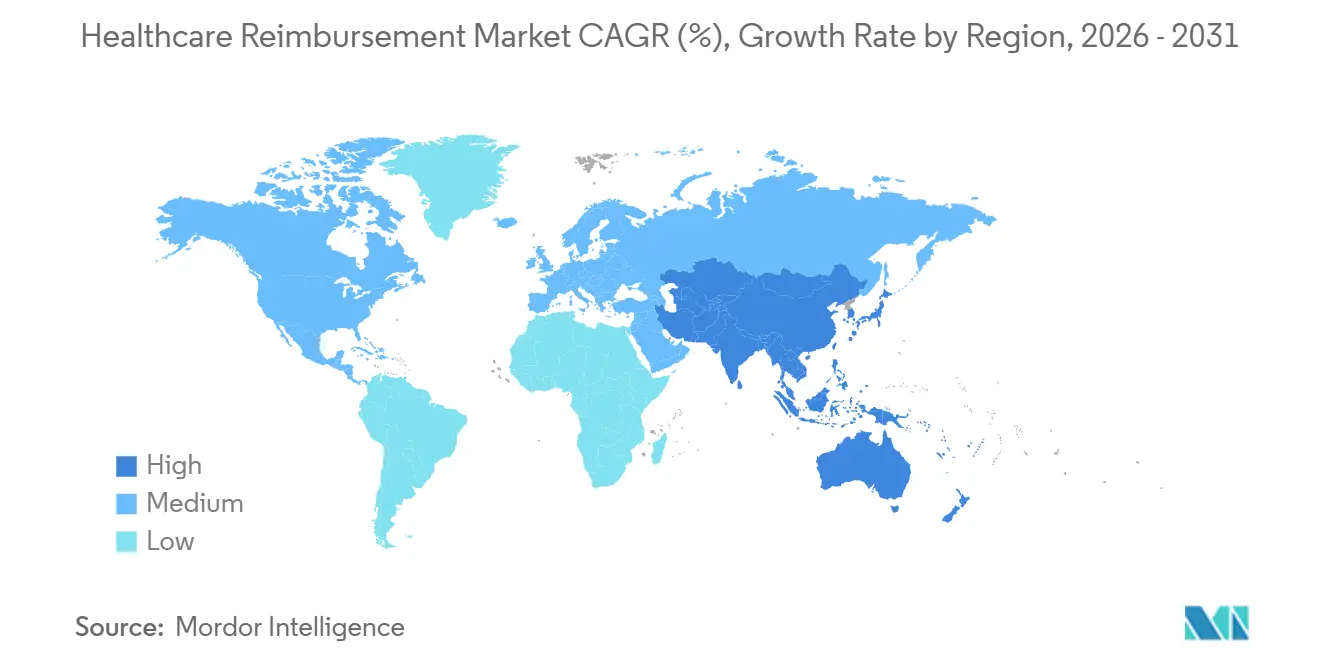
- 地域別では、北米が2025年のヘルスケア償還市場シェアの42.54%を占め、アジア太平洋は2031年までに6.43%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のヘルスケア償還市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価値に基づくケアモデルの拡大 | +0.90% | 世界規模、北米および欧州に集中 | 中期(2〜4年) |
| ヘルスケアサービスおよび治療費の上昇 | +0.80% | 世界規模、アジア太平洋、ラテンアメリカ、北米で最も高い | 短期(2年以内) |
| 慢性疾患および高齢化に関連した医療利用の増加 | +0.70% | 世界規模、アジア太平洋および北米で最も顕著 | 長期(4年以上) |
| 公的・民間保険カバレッジの拡大 | +0.50% | アジア太平洋が中核、中東・アフリカが新興、南米への波及あり | 中期(2〜4年) |
| デジタル治療薬および医療AIの償還経路 | +0.50% | 北米および欧州、韓国およびドイツで早期の進展あり | 中期(2〜4年) |
| 支払時点における相互運用可能なリアルワールドエビデンス | +0.40% | 世界規模、北米および欧州の規制フレームワークが先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価値に基づくケアモデルの拡大
価値に基づくケアは、ヘルスケア償還市場の参加者が支払いを測定、提出、および照合する方法を変えています。CMSの共有貯蓄プログラムは、2026年1月時点で1,260万人の従来のメディケア受益者にサービスを提供する511の責任ある医療組織(ACO)を含んでいました。参加は2025年から12.3%増加し、共有貯蓄の取り決めのもとで活動する組織の数が拡大しました[1]メディケア・メディケイドサービスセンター、「2026年メディケア責任ある医療組織イニシアチブ参加ハイライト」、CMS、cms.gov。。これらの取り決めには、通常の出来高払い請求を超えた品質報告、帰属管理、および支払照合が必要です。CMSはCY2026の適格代替支払モデルの換算係数を相対価値単位あたり33.57米ドルに設定し、2025年から3.77%増加しました。したがって、プロバイダーは既存の請求プロセスとアウトカム連動型契約の両方をサポートできる支払システムを必要としています。
ヘルスケアサービスおよび治療費の上昇
ケアコストの上昇により、プロバイダーは契約上認められた全額を回収するプレッシャーが高まっています。2025年に病院費用は7.5%増加し、薬剤費は13.6%、物品費は9.9%上昇しました[2]米国病院協会、「新しいAHAレポート:患者ケアにおける病院の課題と財政的プレッシャーの増大」、米国病院協会、aha.org。。米国病院協会は、病院コストの56%が、償還がケアコストをカバーしないサービスラインに関連していると報告しました。このギャップにより、ヘルスケア償還市場全体で、タイムリーな費用計上、正確なコーディング、および否認フォローアップがより重要になっています。薬剤費と外来治療もまた、事前承認や追加の裏付け書類が必要となることが多い請求を追加します。プロバイダーは、支払整合性と収益回収ワークフローへの注意を高めることで対応しています。
慢性疾患および高齢化に関連した医療利用の増加
慢性疾患は、複数のプロバイダー間で調整・償還されなければならないサービスの数を増加させています。疾病管理予防センターは、慢性疾患および精神疾患が米国の年間医療費の90%を占めると述べています[3]疾病管理予防センター、「慢性疾患の健康・経済的コストに関するファクトシート」、CDC、cdc.gov。。より複雑なケアは、1人の患者に対して複数の専門医、承認、および支払ルールを伴うことが多くなります。CMSは2026年7月に、糖尿病、慢性腎臓病、高血圧、うつ病を含む慢性疾患に対するアウトカム連動型支払いをサポートするACCESSモデルを開始しました。このモデルは受益者1人あたり年間90米ドルから420米ドルの支払いを提供します。この変更により、ヘルスケア償還市場において臨床活動と支払報告を結びつけるシステムの必要性が高まっています。
公的・民間保険カバレッジの拡大
保険カバレッジの拡大により、適格性確認、コーディング、提出、および査定が必要な請求の数が増加しています。新しいカバレッジプログラムは、プロバイダーと支払者が長年確立されたシステムなしに請求業務を構築している地域で特に重要です。CMSは、2026年にブロンズおよびカタストロフィックなマーケットプレイスプランが医療貯蓄口座の対象となり、160万人の追加加入者に影響を与えると述べました。同じCMSのファクトシートは、最低コストのHealthCare.govプランの税額控除後の平均保険料を月額50米ドルと予測しました。被保険者1人ごとに、保険関係と同様に管理上の支払経路が生まれます。したがって、ヘルスケア償還市場全体でカバレッジが拡大するにつれて、自動化された適格性確認、請求ルーティング、および否認管理がより重要になっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な償還ポリシーおよびコーディング要件 | -0.80% | 世界規模、北米および欧州で最も顕著 | 短期(2年以内) |
| 公的支払者および償還率への財政的プレッシャー | -0.70% | 北米、欧州、および新しい公的プログラムを持つ新興市場 | 中期(2〜4年) |
| プロバイダーネットワーク全体にわたる臨床データ所有権の断片化 | -0.60% | 世界規模、アジア太平洋および南米で特に深刻 | 長期(4年以上) |
| 出来高払いとダウンサイドリスク契約の二重管理 | -0.40% | 北米、欧州での早期出現あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な償還ポリシーおよびコーディング要件
支払者固有のルールと変化するコーディング編集により、プロバイダーが支払うべき全額を特定・回収することが困難になっています。米国の病院は2025年に、すでに提供されたケアに対する保険会社の支払いを回収しようとして430億米ドルをやしました。米国病院協会は、この負担を事前承認、請求否認、繰り返しの書類要求、および変化する請求ルールに結びつけました。プロバイダーは、公的・民間支払者契約全体にわたって異なるカバレッジ基準とコーディング標準を管理しなければなりません。これにより支払いが遅延し、有効な査定から分離することが困難な契約上の調整が生じる可能性があります。その結果生じる作業負荷は、ヘルスケア償還市場テクノロジーから期待される効率向上を制限する可能性があります。
公的支払者および償還率への財政的プレッシャー
公的支払者の予算は、医療利用とプロバイダーコストが上昇しても支払成長を制約する可能性があります。CMSは2026年5月に、10年間でメディケイド支出を7,750億米ドル削減すると予測される措置を提案しました。提案されたアプローチは、州主導の支払ルールの変更を通じて一部の病院支払率を制限するものです。メディケイドまたはメディケアの比率が高いプロバイダーは、正当な請求を迅速に回収するための追加的なプレッシャーに直面する可能性があります。米国病院協会は、2023年にメディケアが病院の1米ドルの支出に対して83セントを支払ったと報告しました。この環境は投資能力を低下させる一方で、ヘルスケア償還市場における支払漏れを減らすシステムの必要性を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
請求別:未払い請求が償還活動をリード
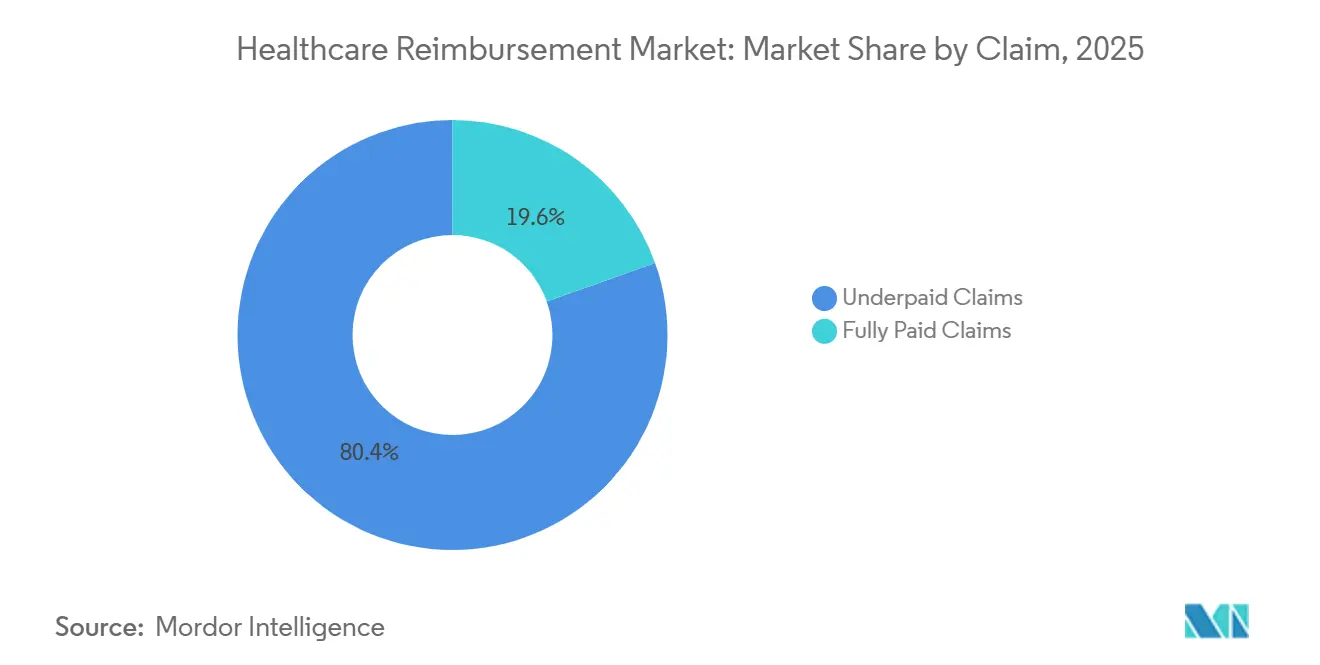
未払い請求は2025年のヘルスケア償還市場シェアの80.43%を占めました。その地位は、複数支払者システムにおける請求額、契約レート、および受領支払額の間の持続的な差異を反映しています。プロバイダーは、支払いが正確であったかどうかを判断するために、送金明細と契約上の調整を確認しなければなりません。これには請求レベルのデータ、支払者固有のルール、およびスタッフの時間が必要です。支払不足は、通常の調整として処理される場合に特定が困難なことが多いです。これらの運用上のギャップは、支払精度ツールへの継続的な需要を支えています。
完全支払い請求は2031年までに7.43%のCAGRで成長すると予測されています。その成長は、請求が支払者に届く前に書類とコーディングのギャップを早期に特定することと関連しています。適格性確認と事前承認の自動化も、防止可能な手戻りを減らすことができます。これらのツールは、請求が初回通過解決に向かうのを助けることができます。支払者も同様に、自動化されたレビューを使用してカバレッジとコーディングルールをより一貫して適用しています。したがって、ヘルスケア償還市場は、未払い後の回収と請求提出前の予防の両方に対応しています。


支払者別:公的支払者がリード、民間支払者はより速く成長
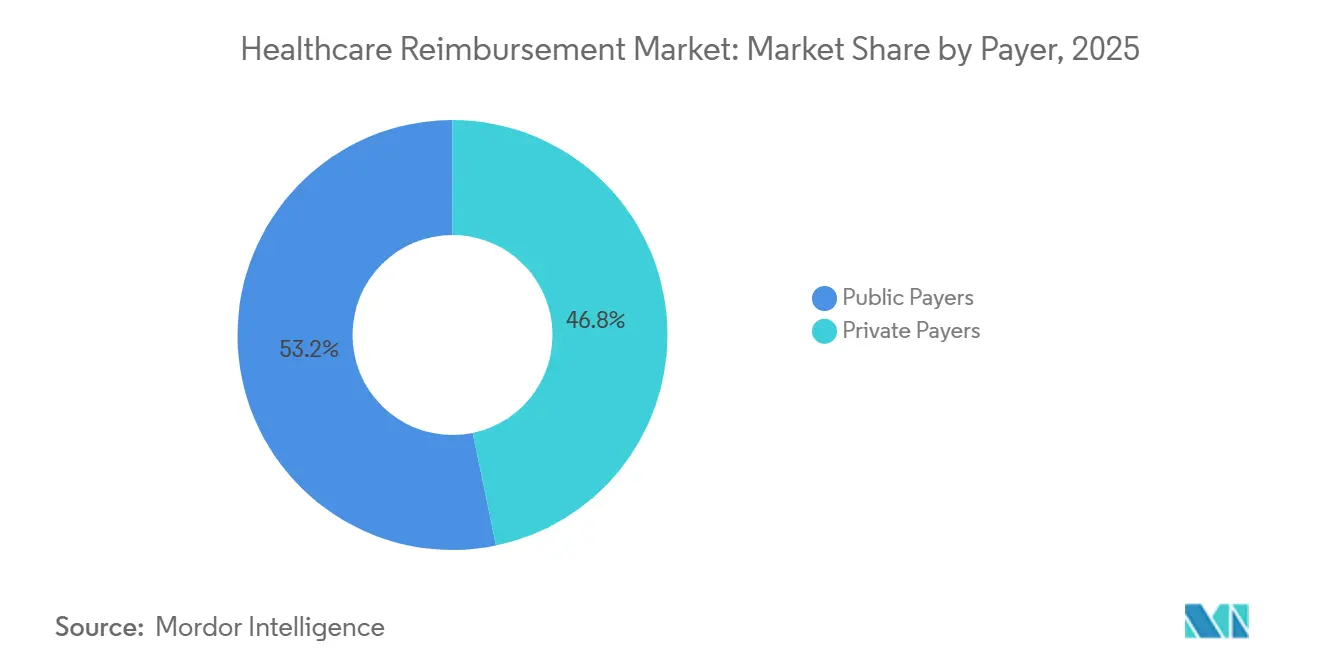
公的支払者は2025年のヘルスケア償還市場シェアの46.76%を占めました。メディケア、メディケイド、および国民健康プログラムは、詳細なカバレッジと報告要件を伴う大量の請求を生み出します。公的支払ルールは、年次料金スケジュールとプログラム更新を通じて変更される可能性があります。CMSのCY2026医師料金スケジュールは、適格代替支払モデル参加者とその他のプロバイダーのービスに対して別々の換算係数を正確に維持しました。これにより、公的プログラムの支払管理に対する大きな需要が維持されています。
民間支払者は2031年までに7.84%のCAGRで成長すると予測されています。商業保険は、プロバイダーに対してプラン固有の承認、給付、および異議申し立て要件を追加します。民間プランはまた、会員とプロバイダーの摩擦を減らすために管理ルールを変更する場合があります。UnitedHealthcareは2026年に、1,700の医療コードに対する事前承認要件を撤廃すると述べました。公的・民間契約全体で業務を行うプロバイダーは、各支払者に対して別々のワークフローを維持しなければなりません。これにより、必要なコンプライアンス管理を排除せずに支払者ルールを統合するプラットフォームに対する実際の機会が生まれます。
サービスプロバイダー別:医師事務所およびクリニックが最大シェアを保有
医師事務所およびクリニックは2025年のヘルスケア償還市場シェアの47.21%を占めました。そのシェアは、外来および外来診療環境における継続的なケア提供を反映しています。これらの組織は、大規模な病院システムよりも少ない内部管理リソースで高い請求量を管理することが多いです。また、公的、商業、および雇用主スポンサードプランにわたって業務を行っています。正確なコーディングと迅速な適格性確認は、これらの環境でキャッシュフローを維持するために重要です。ヘルスケア償還市場は、請求、支払投稿、および否認管理ツールを通じてこれらの機能をサポートしています。
診断検査機関は2031年までに8.43%のCAGRで成長すると予測されています。外来検査と専門治療モニタリングの増加により、正確な書類が必要な検査機関の請求数が増加しています。複雑な検査パネルは、追加のコーディングとカバレッジ確認を生み出す可能性があります。病院は依然として償還量の重要な源泉ですが、運営費の上昇により請求回収への注目が高まっています。米国病院協会は2025年に7.5%の病院費用増加を報告しました。外来手術センター、在宅医療機関、バーチャルケアプラットフォームを含むその他のプロバイダーは、償還プロセスにさらなる多様性を加えています。
地域分析
北米は2025年のヘルスケア償還市場シェアの42.54%を占めました。この地域は、大規模な複数支払者システム、高いサービス利用率、および詳細な支払ルールを持っています。米国のプロバイダーは、連邦プログラム、州の要件、および商業保険会社のポリシーに対応しなければなりません。CMSは2026年もプロバイダー支払ルールと責任ある医療参加構造の更新を続けています。病院コストのプレッシャーも支払回収ツールへの需要を強化しています。米国病院協会は2025年に保険会社の支払いに対する回収コストとして430億米ドルを報告しました。
欧州は、国民システムが病院支払いとデジタルヘルス経路を更新しているため、引き続き重要なヘルスケア償還市場です。公的支払者システムは、地域全体のプロバイダー償還ルールを形成しています。償還カテゴリーが変化するにつれて、臨床書類と支払要件を結びつける必要性が中心的な課題であり続けています。米国におけるCMSの支払開発も、適格な価値に基づく参加者に対する異なる支払方法への広範な転換を示しています。欧州のプロバイダーも、正確な請求と償還可能なサービスに対する一貫したエビデンスに対して同様のニーズに直面しています。これらの要件は、支払管理ツールの採用を支えています。
アジア太平洋は2031年までに6.43%のCAGRで成長すると予測されています。この地域は、保険加入の拡大と請求管理能力への高まるニーズを組み合わせています。中国とインドは、大規模な人口と医療サービスへのより広いアクセスにより、重要な量市場です。新しい雇用主および公的カバレッジの取り決めにより、適格性確認と請求プロセスの必要性が高まっています。中東・アフリカおよび南米は、保険とプロバイダーインフラが成長している初期段階の市場です。ヘルスケア償還市場は、カバレッジプログラムが発展するにつれて支払プラットフォームを確立できるこれらの地域に機会を持っています。

競合環境
ヘルスケア償還市場は、大手健康保険会社と専門的な収益サイクル管理プロバイダーで構成されています。主要な支払者参加者には、UnitedHealth Group、Elevance Health、CVS Health、およびHumanaが含まれます。専門的な支払いおよび収益サイクル管理ベンダーには、Waystar、Optum、R1 RCM、Zelis、FinThrive、およびExperian Healthが含まれます。競争は、請求処理、支払精度、事前承認、および否認管理を中心に展開しています。大規模な組織は広範な支払データセットを活用してワークフローツールを開発・展開し、独立系ベンダーは専門的な能力と強力なプロバイダーサービス関係を通じて差別化を図っています。
UnitedHealth Groupは2026年に業務全体にわたる人工知能の活用を拡大する計画です。そのOptum事業は、統合された支払者がどのように内部の請求とケア業務能力を活用してより広いプロバイダー要件に対応できるかを示しています。UnitedHealthcareはまた、2026年に1,700の医療コードに対する事前承認要件を撤廃する計画です。Zelisは2026年1月にRivetを買収し、収益サイクル分析と請求ダッシュボードをその支払プラットフォームに追加する計画です。これらのイニシアチブは、手戻りを減らし、支払業務全体の可視性を向上させることへの業界の注目を強調しています。
R1 RCMは2026年8月にHumata Healthを買収し、事前承認自動化をそのPhare OSプラットフォームに組み込む計画です。IKS Healthは2026年7月にTruBridgeの買収を完了し、農村部およびコミュニティ病院へのサポートを強化する計画です。これらの取引は、統合されたテクノロジーとサービス能力への持続的な需要を反映しています。プロバイダーは、多様なケア環境にわたる支払ワークフローを管理するための実際的なサポートを必要としています。各ベンダーの競争上の地位は、コンプライアンスを維持しながら管理上の負担を軽減する能力に依存しています。主要プレイヤーの統合市場シェアデータが提供されていないため、記載された方法論を使用した集中度スコアは計算できません。
ヘルスケア償還業界のリーダー
UnitedHealth Group Incorporated
CVS Health Corporation
Elevance Health, Inc.
The Cigna Group
Health Care Service Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:R1 RCMは、AIを活用したタッチレス事前承認テクノロジー企業であるHumata Healthの買収を発表し、HumataのエージェンティックワークフローをそのPhare OS収益サイクルプラットフォームに統合しました。R1のプラットフォームは、米国トップ100の医療システムのうち95において、年間6億件以上の支払者トランザクションをすでに処理しています。Humataは96%の初回通過承認承認率を報告しています。
- 2026年7月:IKS Healthは、1,500以上の農村部およびコミュニティ病院クライアントにEHRおよび収益サイクル管理ソリューションを提供するヘルスケアテクノロジープロバイダーであるTruBridgeの買収を完了しました。
- 2026年1月:ZelisはRivetを買収し、その分析と請求ダッシュボードをZelisプラットフォームに統合しました。


世界のヘルスケア償還市場レポートの範囲
レポートの範囲によると、ヘルスケア償還とは、医療プロバイダーが提供したサービスに対して支払いを受けるプロセスを指し、多くの場合、保険会社または政府プログラムによって行われます。これには、医療処置および治療に対する支払いを促進する補償メカニズムが含まれます。
ヘルスケア償還市場は、請求、支払者、サービスプロバイダー、および地域にセグメント化されています。請求別では、市場は未払い請求と完全支払い請求にセグメント化されています。支払者別では、市場は民間支払者と公的支払者にセグメント化されています。サービスプロバイダー別では、市場は病院、医師事務所およびクリニック、診断検査機関、およびその他のサービスプロバイダーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
| 未払い請求 |
| 完全支払い請求 |
| 民間支払者 |
| 公的支払者 |
| 病院 |
| 医師事務所およびクリニック |
| 診断検査機関 |
| その他のサービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 請求別 | 未払い請求 | |
| 完全支払い請求 | ||
| 支払者別 | 民間支払者 | |
| 公的支払者 | ||
| サービスプロバイダー別 | 病院 | |
| 医師事務所およびクリニック | ||
| 診断検査機関 | ||
| その他のサービスプロバイダー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
ヘルスケア償還の成長を促進しているものは何ですか?
成長は、治療費の上昇、保険カバレッジの拡大、慢性疾患ケアの需要、および価値に基づく支払モデルへの転換によって支えられています。
2026年のヘルスケア償還市場の規模はどのくらいですか?
ヘルスケア償還市場は2026年に11.13 トリリオン 米ドルと評価されており、2031年までに14.77 トリリオン 米ドルに達すると予測されています。
最大のシェアを持つ請求カテゴリーはどれですか?
未払い請求は2025年に80.43%のシェアを保有しており、契約条件に一致しない支払いを特定・回収する必要性を反映しています。
最も速く成長している支払者カテゴリーはどれですか?
民間支払者は、商業および雇用主スポンサードカバレッジに支えられ、2031年までに7.84%のCAGRで成長すると予測されています。
最も速く成長しているプロバイダー環境はどれですか?
診断検査機関は、外来検査とモニタリングのニーズが拡大するにつれて、2031年までに8.43%のCAGRで成長すると予測されています。
最も速く拡大している地域はどこですか?
アジア太平洋は、保険カバレッジと請求管理ニーズが増加するにつれて、2031年までに6.43%のCAGRで成長すると予測されています。
最終更新日:



