
Taille et Part du Marché du Remboursement des Soins de Santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.13 Trillions de dollars américains |
| Taille du Marché (2031) | 14.77 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 5.82 % |
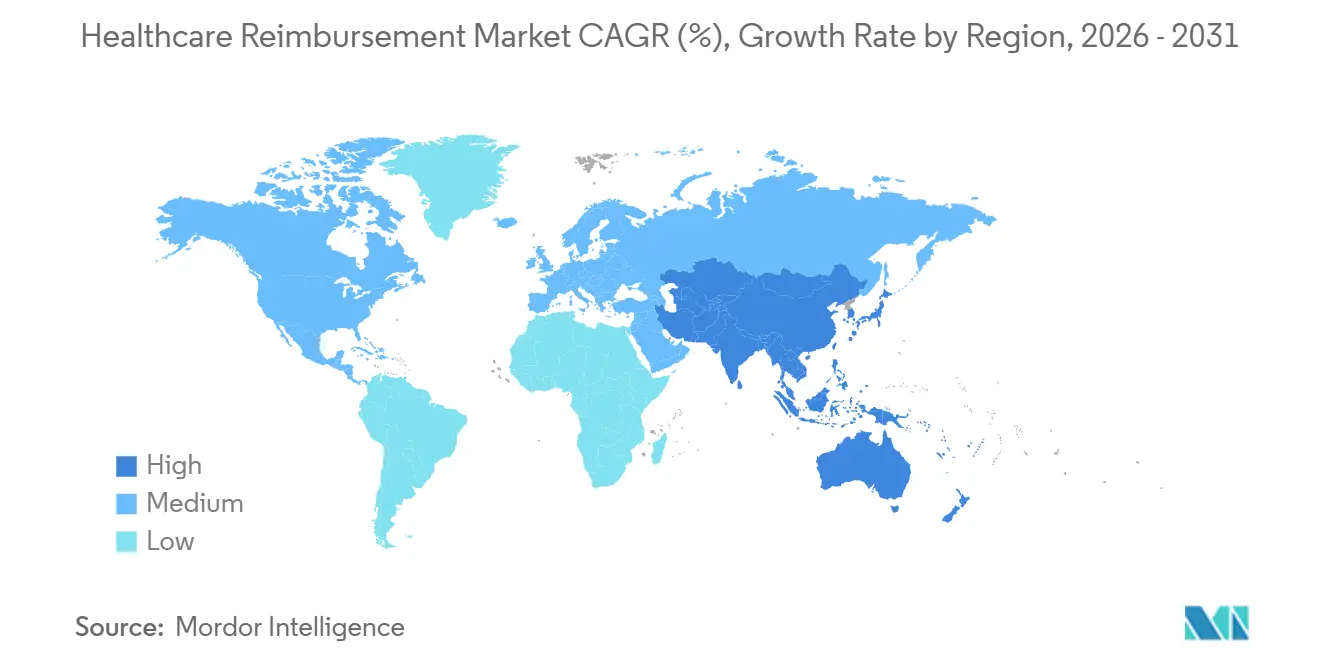
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
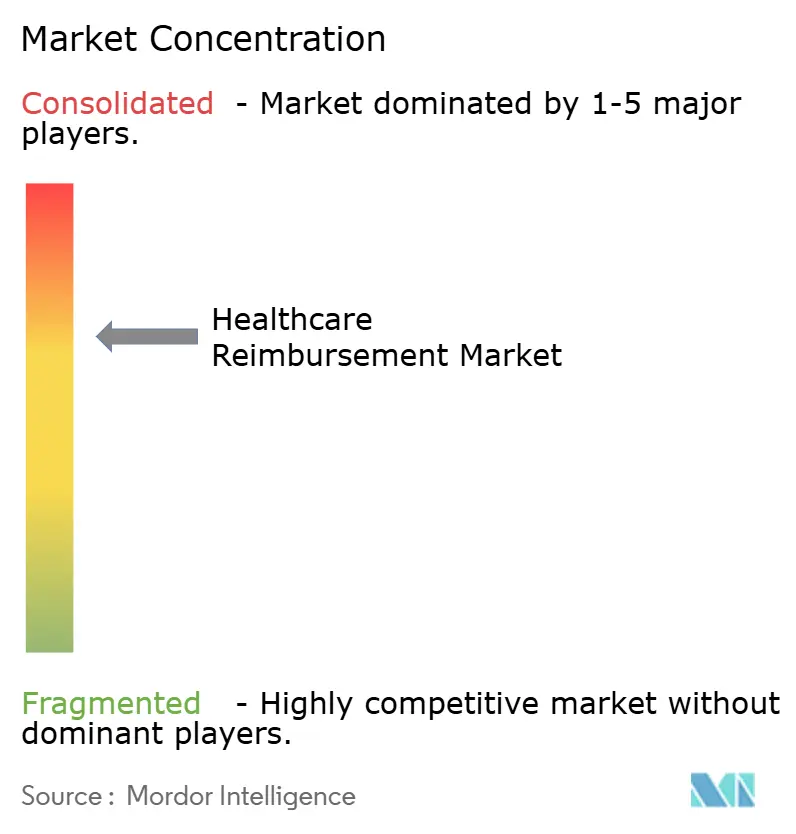
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché du Remboursement des Soins de Santé par Mordor Intelligence
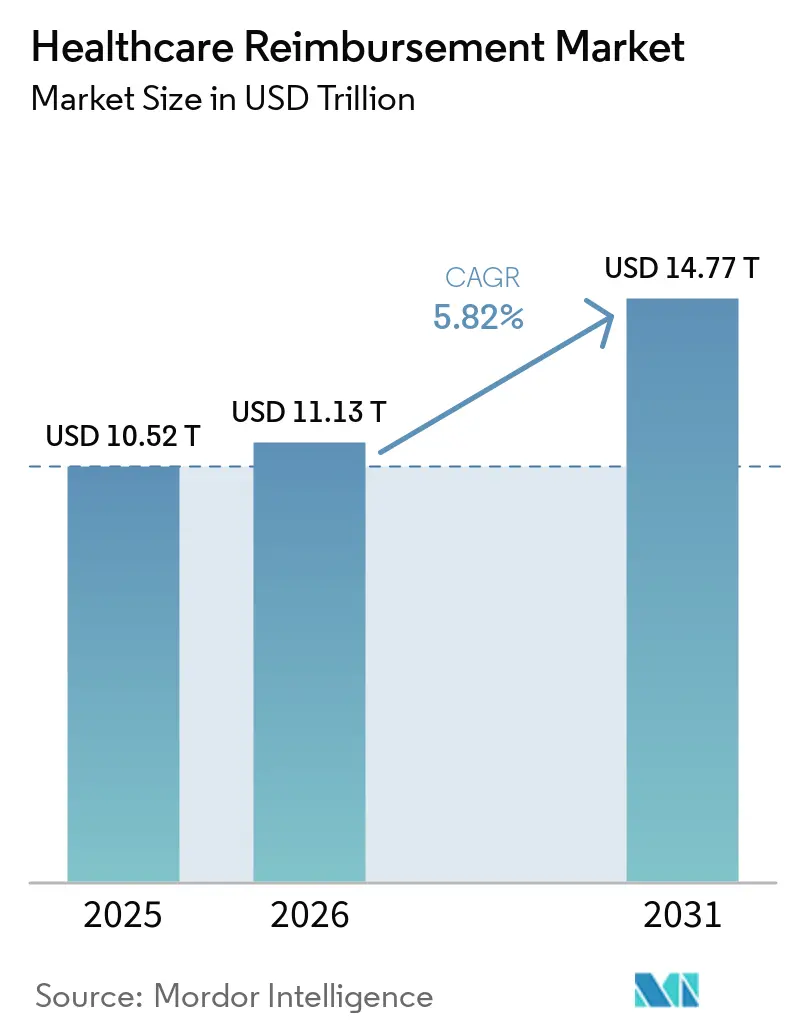
La taille du marché du remboursement des soins de santé devrait s'étendre de 10,52 trillions USD en 2025 et 11,13 trillions USD en 2026 à 14,77 trillions USD d'ici 2031, enregistrant un CAGR de 5,82 % entre 2026 et 2031.
La hausse des coûts de traitement accroît la valeur et la complexité des réclamations traitées par les prestataires et les payeurs. La réforme des paiements fait évoluer le remboursement des soins de santé, en s'éloignant de la facturation basée sur le volume pour se concentrer sur la qualité des soins et les résultats pour les patients. Ce changement nécessite des processus de reporting, de rapprochement et de paiement différents selon les environnements de soins. Les payeurs et les prestataires investissent également dans des outils permettant de réduire les refus, d'améliorer la précision du codage et de gérer les autorisations préalables. Ces exigences élargissent le rôle des plateformes de gestion du cycle des revenus sur le marché du remboursement des soins de santé.
Principaux Enseignements du Rapport
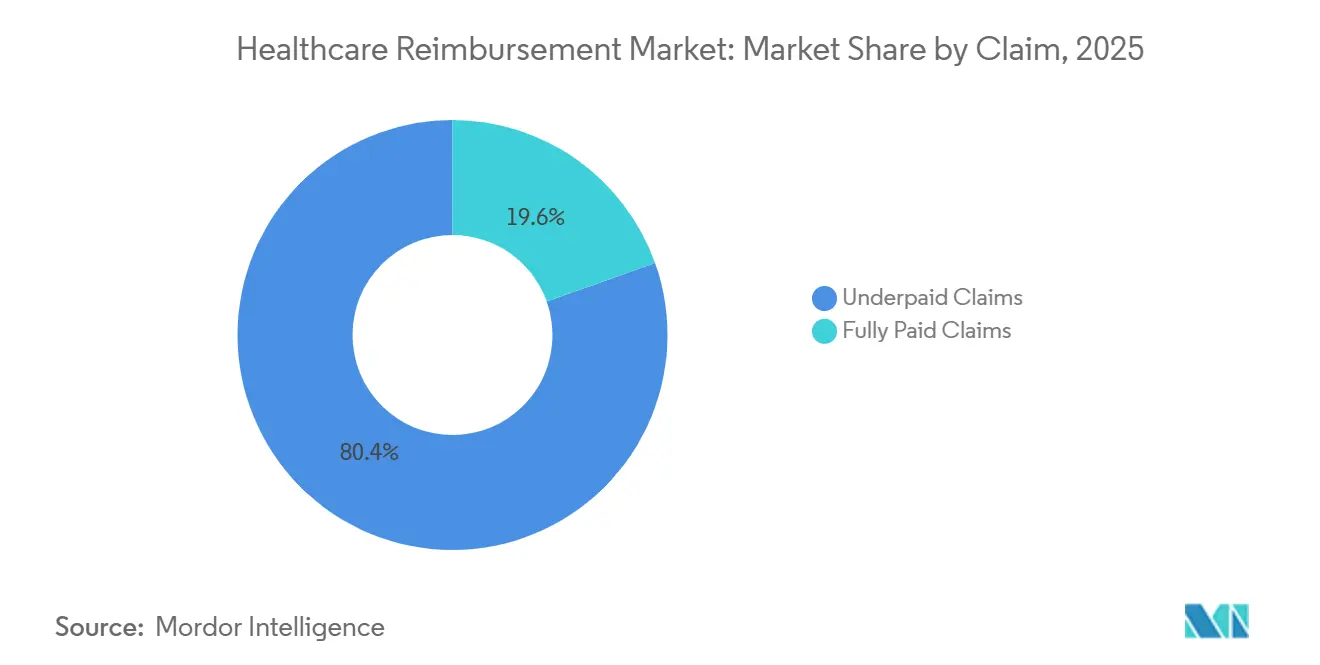
- Par type de réclamation, les réclamations sous-payées détenaient 80,43 % de la part du marché du remboursement des soins de santé en 2025, tandis que les réclamations entièrement payées devraient croître à un CAGR de 7,43 % jusqu'en 2031.
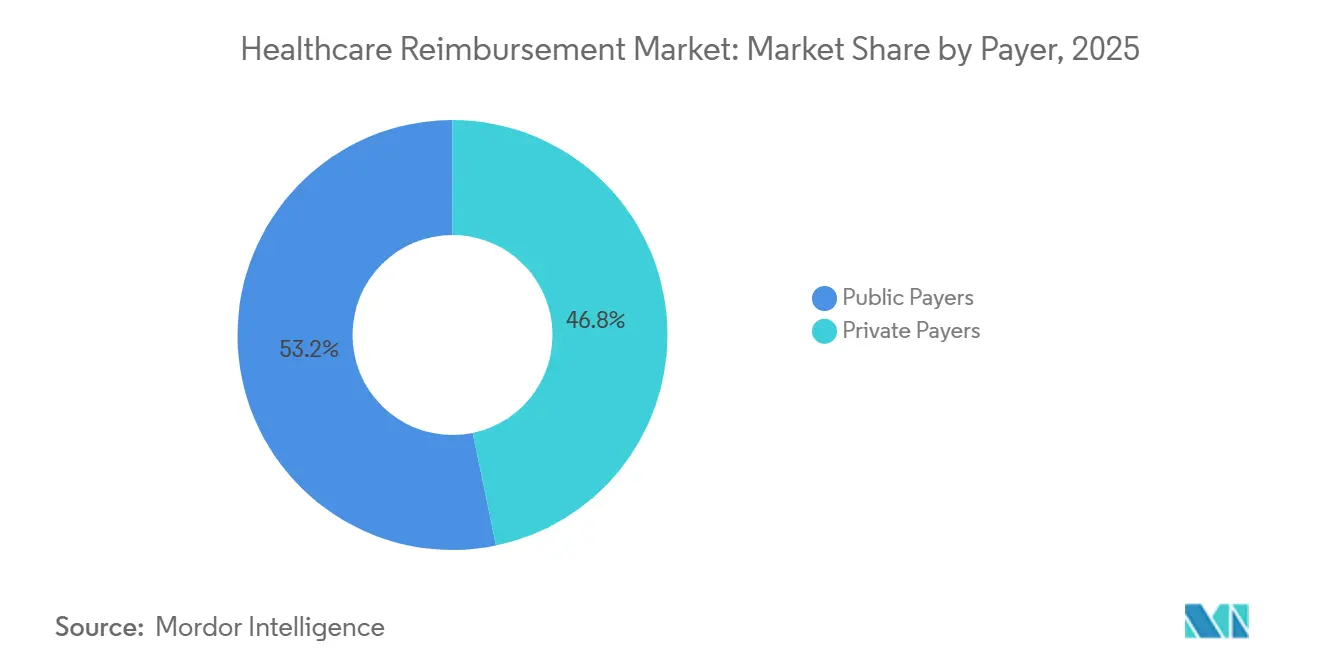
- Par payeur, les payeurs publics détenaient 46,76 % de la part du marché du remboursement des soins de santé en 2025, tandis que les payeurs privés devraient croître à un CAGR de 7,84 % jusqu'en 2031.
- Par prestataire de services, les cabinets médicaux et cliniques détenaient 47,21 % de la part du marché du remboursement des soins de santé en 2025, tandis que les laboratoires de diagnostic devraient croître à un CAGR de 8,43 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,54 % de la part du marché du remboursement des soins de santé en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Remboursement des Soins de Santé
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Modèles de Soins Basés sur la Valeur | +0.90% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Hausse des Coûts des Services de Santé et des Traitements | +0.80% | Mondial, plus élevé en Asie-Pacifique, en Amérique latine et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de l'Utilisation Liée aux Maladies Chroniques et au Vieillissement | +0.70% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion de la Couverture d'Assurance Publique et Privée | +0.50% | Cœur en Asie-Pacifique, émergent au Moyen-Orient et en Afrique, avec des retombées en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Voies de Remboursement pour les Thérapies Numériques et l'IA Médicale | +0.50% | Amérique du Nord et Europe, avec des gains précoces en Corée du Sud et en Allemagne | Moyen terme (2 à 4 ans) |
| Données Probantes du Monde Réel Interopérables au Moment du Paiement | +0.40% | Mondial, avec les cadres réglementaires nord-américains et européens en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Modèles de Soins Basés sur la Valeur
Les soins basés sur la valeur modifient la façon dont les acteurs du marché du remboursement des soins de santé mesurent, soumettent et rapprochent les paiements. Le programme d'économies partagées du CMS comprenait 511 organisations de soins responsables au service de 12,6 millions de bénéficiaires traditionnels de Medicare en janvier 2026. La participation a augmenté de 12,3 % par rapport à 2025, ce qui a élargi le nombre d'organisations travaillant dans le cadre d'arrangements d'économies partagées[1]Centers for Medicare & Medicaid Services, "Faits saillants de la participation aux initiatives des organisations de soins responsables Medicare 2026," CMS, cms.gov.. Ces arrangements nécessitent un reporting de qualité, une gestion de l'attribution et un rapprochement des paiements au-delà de la facturation habituelle à l'acte. Le CMS a fixé le facteur de conversion du modèle de paiement alternatif qualifiant pour l'année civile 2026 à 33,57 USD par unité de valeur relative, soit une augmentation de 3,77 % par rapport à 2025. Les prestataires ont donc besoin de systèmes de paiement capables de prendre en charge à la fois les processus de facturation établis et les contrats liés aux résultats.
Hausse des Coûts des Services de Santé et des Traitements
La hausse des coûts des soins accroît la pression sur les prestataires pour qu'ils perçoivent l'intégralité du paiement autorisé dans le cadre de leurs contrats. Les dépenses hospitalières ont augmenté de 7,5 % en 2025, tandis que les dépenses pharmaceutiques ont progressé de 13,6 % et les dépenses en fournitures de 9,9 %[2]American Hospital Association, "Nouveau rapport de l'AHA : les hôpitaux font face à des défis accrus et à des pressions financières dans la prise en charge des patients," American Hospital Association, aha.org.. L'Association américaine des hôpitaux a indiqué que 56 % des coûts hospitaliers étaient liés à des lignes de services où le remboursement ne couvrait pas le coût des soins. Cet écart rend la saisie rapide des charges, le codage correct et le suivi des refus plus importants sur l'ensemble du marché du remboursement des soins de santé. Les dépenses pharmaceutiques et les traitements ambulatoires génèrent également des réclamations qui nécessitent souvent une autorisation préalable ou une documentation complémentaire. Les prestataires réagissent en accordant une plus grande attention à l'intégrité des paiements et aux flux de travail de recouvrement des revenus.
Croissance de l'Utilisation Liée aux Maladies Chroniques et au Vieillissement
Les maladies chroniques augmentent le nombre de services devant être coordonnés et remboursés auprès de plusieurs prestataires. Les Centres pour le contrôle et la prévention des maladies indiquent que les maladies chroniques et les troubles de santé mentale représentent 90 % des dépenses annuelles de santé aux États-Unis[3]Centers for Disease Control and Prevention, "Faits essentiels sur les coûts sanitaires et économiques des maladies chroniques," CDC, cdc.gov.. Des soins plus complexes impliquent souvent plusieurs spécialistes, des autorisations et des règles de paiement pour un seul patient. Le CMS a lancé le modèle ACCESS en juillet 2026 pour soutenir les paiements alignés sur les résultats pour les maladies chroniques, notamment le diabète, la maladie rénale chronique, l'hypertension et la dépression. Le modèle prévoit des paiements annuels de 90 à 420 USD par bénéficiaire. Ce changement accroît le besoin de systèmes reliant l'activité clinique au reporting des paiements sur le marché du remboursement des soins de santé.
Expansion de la Couverture d'Assurance Publique et Privée
Une couverture d'assurance plus large augmente le nombre de réclamations nécessitant des vérifications d'éligibilité, un codage, une soumission et une liquidation. Les nouveaux programmes de couverture sont particulièrement pertinents là où les prestataires et les payeurs construisent des opérations de réclamations sans systèmes bien établis. Le CMS a indiqué que les plans bronze et catastrophiques du Marché sont devenus éligibles aux comptes d'épargne santé en 2026, affectant 1,6 million d'assurés supplémentaires. La même fiche d'information du CMS prévoyait des primes moyennes après crédit d'impôt de 50 USD par mois pour le plan HealthCare.gov le moins coûteux. Chaque membre assuré crée un circuit de paiement administratif ainsi qu'une relation d'assurance. La vérification automatisée de l'éligibilité, l'acheminement des réclamations et la gestion des refus deviennent donc de plus en plus pertinents à mesure que la couverture s'étend sur le marché du remboursement des soins de santé.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Politiques de Remboursement Complexes et Exigences de Codage | -0.80% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pression Budgétaire sur les Payeurs Publics et les Taux de Remboursement | -0.70% | Amérique du Nord, Europe et marchés émergents avec de nouveaux programmes publics | Moyen terme (2 à 4 ans) |
| Propriété Fragmentée des Données Cliniques au Sein des Réseaux de Prestataires | -0.60% | Mondial, avec une gravité particulière en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Contrats à Double Tarification à l'Acte et à Risque à la Baisse | -0.40% | Amérique du Nord, avec une émergence précoce en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Politiques de Remboursement Complexes et Exigences de Codage
Les règles spécifiques aux payeurs et l'évolution des modifications de codage rendent plus difficile pour les prestataires l'identification et le recouvrement de chaque paiement dû. Les hôpitaux américains ont dépensé 43 milliards USD en 2025 pour tenter de percevoir les paiements des assureurs pour des soins déjà dispensés. L'Association américaine des hôpitaux a associé cette charge aux autorisations préalables, aux refus de réclamations, aux demandes répétées de documentation et à l'évolution des règles de facturation. Les prestataires doivent gérer différents critères de couverture et normes de codage dans le cadre des contrats des payeurs publics et privés. Cela peut retarder le paiement et créer des ajustements contractuels difficiles à distinguer des liquidations valides. La charge de travail qui en résulte peut limiter les gains d'efficacité attendus de la technologie du marché du remboursement des soins de santé.
Pression Budgétaire sur les Payeurs Publics et les Taux de Remboursement
Les budgets des payeurs publics peuvent contraindre la croissance des paiements même lorsque l'utilisation et les coûts des prestataires augmentent. Le CMS a proposé en mai 2026 des mesures qu'il prévoyait de réduire les dépenses de Medicaid de 775 milliards USD sur 10 ans. L'approche proposée limiterait certains taux de paiement hospitaliers par des modifications des règles de paiement dirigées par les États. Les prestataires ayant une forte proportion de Medicaid ou de Medicare peuvent faire face à des pressions supplémentaires pour recouvrer rapidement les réclamations légitimes. L'Association américaine des hôpitaux a indiqué que Medicare payait 83 cents pour chaque dollar dépensé par les hôpitaux en 2023. Cet environnement peut ralentir la capacité d'investissement tout en renforçant l'argument en faveur de systèmes réduisant les fuites de paiement sur le marché du remboursement des soins de santé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Réclamation : Les Réclamations Sous-Payées Dominent l'Activité de Remboursement
Les réclamations sous-payées détenaient 80,43 % de la part du marché du remboursement des soins de santé en 2025. Leur position reflète la différence persistante entre les montants facturés, les tarifs contractuels et les paiements reçus dans les systèmes multi-payeurs. Les prestataires doivent examiner les remises et les ajustements contractuels pour déterminer si un paiement était correct. Cela nécessite des données au niveau des réclamations, des règles spécifiques aux payeurs et du temps du personnel. Les insuffisances de paiement sont souvent difficiles à identifier lorsqu'elles sont traitées comme des ajustements de routine. Ces lacunes opérationnelles soutiennent la demande continue d'outils de précision des paiements.
Les réclamations entièrement payées devraient croître à un CAGR de 7,43 % jusqu'en 2031. Leur croissance est liée à l'identification précoce des lacunes en matière de documentation et de codage avant qu'une réclamation n'atteigne le payeur. L'automatisation de la vérification de l'éligibilité et des autorisations préalables peut également réduire les retouches évitables. Ces outils peuvent aider les réclamations à progresser vers une résolution au premier passage. Les payeurs utilisent également la révision automatisée pour appliquer les règles de couverture et de codage de manière plus cohérente. Le marché du remboursement des soins de santé sert donc à la fois au recouvrement après un sous-paiement et à la prévention avant la soumission d'une réclamation.


Par Payeur : Les Payeurs Publics en Tête, Tandis que les Payeurs Privés Croissent Plus Vite
Les payeurs publics représentaient 46,76 % de la part du marché du remboursement des soins de santé en 2025. Medicare, Medicaid et les programmes nationaux de santé génèrent des volumes élevés de réclamations avec des exigences détaillées en matière de couverture et de reporting. Les règles de paiement public peuvent changer par le biais de barèmes de frais annuels et de mises à jour des programmes. Le barème des honoraires des médecins du CMS pour l'année civile 2026 a maintenu des facteurs de conversion distincts pour les participants qualifiés aux modèles de paiement alternatifs et les services des autres prestataires avec précision. Cela préserve un besoin important d'administration des paiements des programmes publics.
Les payeurs privés devraient croître à un CAGR de 7,84 % jusqu'en 2031. L'assurance commerciale ajoute des exigences d'autorisation, de prestations et de recours spécifiques au plan pour les prestataires. Les plans privés peuvent également modifier les règles administratives pour réduire les frictions entre les membres et les prestataires. UnitedHealthcare a déclaré en 2026 qu'il supprimerait les exigences d'autorisation préalable pour 1 700 codes médicaux. Les prestataires opérant dans le cadre de contrats publics et privés doivent maintenir des flux de travail distincts pour chaque payeur. Cela crée une opportunité pratique pour les plateformes qui consolident les règles des payeurs sans supprimer les contrôles de conformité nécessaires.
Par Prestataire de Services : Les Cabinets Médicaux et Cliniques Détiennent la Plus Grande Part
Les cabinets médicaux et cliniques représentaient 47,21 % de la part du marché du remboursement des soins de santé en 2025. Leur part reflète la prestation continue de soins en milieu ambulatoire et en consultation externe. Ces organisations gèrent souvent des volumes élevés de réclamations avec moins de ressources administratives internes que les grands systèmes hospitaliers. Elles travaillent également dans le cadre de plans publics, commerciaux et parrainés par l'employeur. Un codage précis et des vérifications rapides de l'éligibilité sont importants pour maintenir les flux de trésorerie dans ces environnements. Le marché du remboursement des soins de santé soutient ces fonctions grâce à des outils de facturation, de comptabilisation des paiements et de gestion des refus.
Les laboratoires de diagnostic devraient croître à un CAGR de 8,43 % jusqu'en 2031. L'augmentation des tests ambulatoires et du suivi des traitements spécialisés accroît le nombre de réclamations de laboratoire nécessitant une documentation correcte. Les panels de tests complexes peuvent créer des vérifications supplémentaires de codage et de couverture. Les hôpitaux restent une source importante de volume de remboursement, bien que la hausse des charges d'exploitation accroisse leur attention sur le recouvrement des réclamations. L'Association américaine des hôpitaux a signalé une croissance des dépenses hospitalières de 7,5 % en 2025. D'autres prestataires, notamment les centres de chirurgie ambulatoire, les agences de soins à domicile et les plateformes de soins virtuels, ajoutent une variation supplémentaire aux processus de remboursement.
Analyse Géographique
L'Amérique du Nord détenait 42,54 % de la part du marché du remboursement des soins de santé en 2025. La région dispose d'un grand système multi-payeurs, d'une utilisation élevée des services et de règles de paiement détaillées. Les prestataires américains doivent travailler avec les programmes fédéraux, les exigences des États et les politiques des assureurs commerciaux. Le CMS continue de mettre à jour les règles de paiement des prestataires et les structures de participation aux soins responsables en 2026. Les pressions sur les coûts hospitaliers renforcent également la demande d'outils de recouvrement des paiements. L'Association américaine des hôpitaux a signalé 43 milliards USD de coûts de recouvrement pour les paiements des assureurs en 2025.
L'Europe reste un marché important du remboursement des soins de santé car les systèmes nationaux mettent à jour les voies de paiement hospitalier et de santé numérique. Les systèmes de payeurs publics façonnent les règles de remboursement des prestataires dans toute la région. La nécessité de relier la documentation clinique aux exigences de paiement reste centrale à mesure que les catégories de remboursement évoluent. Les développements de paiement du CMS aux États-Unis illustrent également le changement plus large vers différentes méthodes de paiement pour les participants qualifiés basés sur la valeur. Les prestataires européens font face à des besoins similaires de facturation précise et de preuves cohérentes pour les services remboursables. Ces exigences soutiennent l'adoption d'outils d'administration des paiements.
L'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2031. La région combine une participation croissante à l'assurance avec un besoin croissant de capacité d'administration des réclamations. La Chine et l'Inde sont d'importants marchés en volume en raison de leurs grandes populations et d'un accès plus large aux services de santé. Les nouveaux arrangements de couverture par les employeurs et les pouvoirs publics accroissent le besoin de processus d'éligibilité et de réclamations. Le Moyen-Orient et l'Afrique et l'Amérique du Sud sont des marchés à un stade plus précoce avec une infrastructure d'assurance et de prestataires en développement. Le marché du remboursement des soins de santé offre une opportunité dans ces régions où des plateformes de paiement peuvent être établies à mesure que les programmes de couverture se développent.

Paysage Concurrentiel
Le marché du remboursement des soins de santé comprend de grands assureurs santé et des prestataires spécialisés en gestion du cycle des revenus. Les principaux participants du côté des payeurs comprennent UnitedHealth Group, Elevance Health, CVS Health et Humana. Les fournisseurs dédiés aux paiements et à la gestion du cycle des revenus comprennent Waystar, Optum, R1 RCM, Zelis, FinThrive et Experian Health. La concurrence se concentre sur le traitement des réclamations, la précision des paiements, les autorisations préalables et la gestion des refus. Les grandes organisations s'appuient sur de vastes ensembles de données de paiement pour développer et déployer des outils de flux de travail, tandis que les fournisseurs indépendants se différencient par des capacités spécialisées et de solides relations de service avec les prestataires.
UnitedHealth Group prévoit d'étendre l'utilisation de l'intelligence artificielle dans l'ensemble de ses opérations en 2026. Son activité Optum démontre comment les payeurs intégrés peuvent tirer parti des capacités internes en matière de réclamations et d'opérations de soins pour répondre aux besoins plus larges des prestataires. UnitedHealthcare prévoit également d'éliminer les exigences d'autorisation préalable pour 1 700 codes médicaux en 2026. Zelis prévoit d'acquérir Rivet en janvier 2026, ajoutant des analyses du cycle des revenus et des tableaux de bord des réclamations à sa plateforme de paiements. Ces initiatives soulignent l'accent mis par le secteur sur la réduction des retouches et l'amélioration de la visibilité des opérations de paiement.
R1 RCM prévoit d'acquérir Humata Health en août 2026 pour intégrer l'automatisation des autorisations préalables dans sa plateforme Phare OS. IKS Health prévoit de finaliser son acquisition de TruBridge en juillet 2026, renforçant son soutien aux hôpitaux ruraux et communautaires. Ces transactions reflètent une demande soutenue de capacités technologiques et de services intégrés. Les prestataires ont besoin d'un soutien pratique pour gérer les flux de travail de paiement sur divers sites de soins. La position concurrentielle de chaque fournisseur dépend de sa capacité à réduire les charges administratives tout en maintenant la conformité. Comme aucune donnée combinée de part de marché pour les principaux acteurs n'a été fournie, un score de concentration ne peut pas être calculé selon la méthodologie indiquée.
Leaders du Secteur du Remboursement des Soins de Santé
-
UnitedHealth Group Incorporated
-
CVS Health Corporation
-
Elevance Health, Inc.
-
The Cigna Group
-
Health Care Service Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : R1 RCM a annoncé l'acquisition de Humata Health, une entreprise de technologie d'autorisation préalable sans contact alimentée par l'IA, afin d'intégrer les flux de travail agentiques de Humata dans sa plateforme de cycle des revenus Phare OS. La plateforme de R1 traite déjà plus de 600 millions de transactions avec les payeurs annuellement dans 95 des 100 principaux systèmes de santé américains. Humata affiche un taux d'approbation d'autorisation au premier passage de 96 %.
- Juillet 2026 : IKS Health a finalisé l'acquisition de TruBridge, un prestataire de technologie de santé au service de plus de 1 500 clients d'hôpitaux ruraux et communautaires avec des solutions de dossiers médicaux électroniques et de gestion du cycle des revenus.
- Janvier 2026 : Zelis a acquis Rivet, intégrant ses analyses et tableaux de bord des réclamations dans la plateforme Zelis.


Portée du Rapport sur le Marché Mondial du Remboursement des Soins de Santé
Selon la portée du rapport, le remboursement des soins de santé désigne le processus par lequel les prestataires de soins de santé sont rémunérés pour les services rendus, souvent par des compagnies d'assurance ou des programmes gouvernementaux. Il englobe les mécanismes de compensation qui facilitent le paiement des traitements et procédures médicaux.
Le marché du remboursement des soins de santé est segmenté par réclamation, payeur, prestataire de services et géographie. Par réclamation, le marché est segmenté en réclamations sous-payées et réclamations entièrement payées. Par payeur, le marché est segmenté en payeurs privés et payeurs publics. Par prestataire de services, le marché est segmenté en hôpitaux, cabinets médicaux et cliniques, laboratoires de diagnostic et autres prestataires de services. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Réclamations Sous-Payées |
| Réclamations Entièrement Payées |
| Payeurs Privés |
| Payeurs Publics |
| Hôpitaux |
| Cabinets Médicaux et Cliniques |
| Laboratoires de Diagnostic |
| Autres Prestataires de Services |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Réclamation | Réclamations Sous-Payées | |
| Réclamations Entièrement Payées | ||
| Par Payeur | Payeurs Privés | |
| Payeurs Publics | ||
| Par Prestataire de Services | Hôpitaux | |
| Cabinets Médicaux et Cliniques | ||
| Laboratoires de Diagnostic | ||
| Autres Prestataires de Services | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la croissance du remboursement des soins de santé ?
La croissance est soutenue par la hausse des coûts de traitement, l'élargissement de la couverture d'assurance, la demande de soins pour les maladies chroniques et le passage vers des modèles de paiement basés sur la valeur.
Quelle est la taille du marché du remboursement des soins de santé en 2026 ?
Le marché du remboursement des soins de santé est évalué à 11,13 trillions USD en 2026 et devrait atteindre 14,77 trillions USD d'ici 2031.
Quelle catégorie de réclamation détient la plus grande part ?
Les réclamations sous-payées détenaient une part de 80,43 % en 2025, reflétant la nécessité d'identifier et de recouvrer les paiements ne correspondant pas aux termes contractuels.
Quelle catégorie de payeur connaît la croissance la plus rapide ?
Les payeurs privés devraient croître à un CAGR de 7,84 % jusqu'en 2031, soutenus par la couverture commerciale et parrainée par l'employeur.
Quel environnement de prestataires connaît la croissance la plus rapide ?
Les laboratoires de diagnostic devraient croître à un CAGR de 8,43 % jusqu'en 2031, à mesure que les besoins en tests ambulatoires et en surveillance se développent.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2031, à mesure que la couverture d'assurance et les besoins en administration des réclamations augmentent.
Dernière mise à jour de la page le:



