
Tamaño y Participación del Mercado de Reembolso Sanitario
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.13 Billones de dólares |
| Tamaño del Mercado (2031) | 14.77 Billones de dólares |
| Growth Rate (2026 - 2031) | 5.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
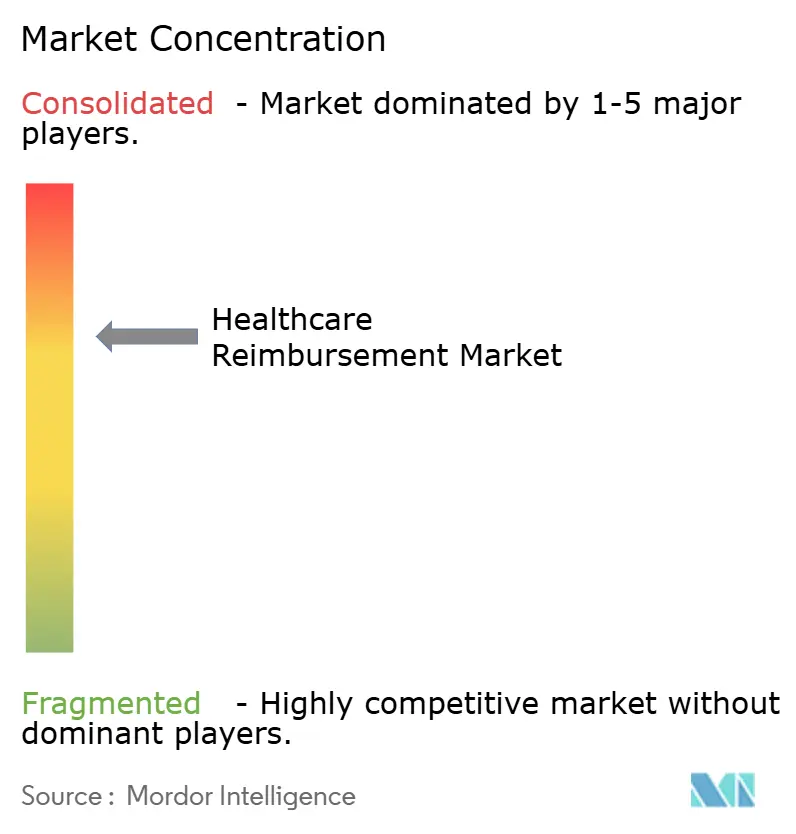
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Reembolso Sanitario por Mordor Intelligence
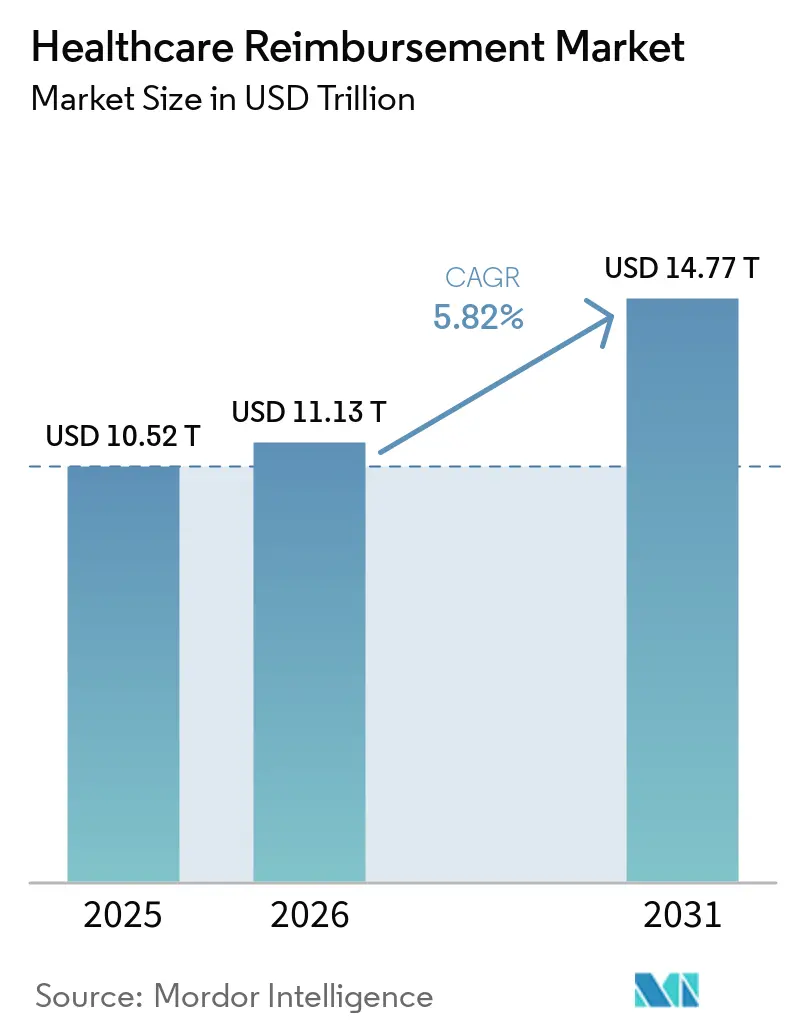
Se proyecta que el tamaño del Mercado de Reembolso Sanitario se expanda desde 10,52 billones de USD en 2025 y 11,13 billones de USD en 2026 hasta 14,77 billones de USD en 2031, registrando una CAGR del 5,82% entre 2026 y 2031.
El aumento de los costos de tratamiento está incrementando el valor y la complejidad de las reclamaciones gestionadas por proveedores y pagadores. La reforma de pagos está desplazando el reembolso desde la facturación basada en volumen hacia la calidad de la atención y los resultados del paciente. Este cambio requiere diferentes procesos de presentación de informes, conciliación y pago en todos los entornos de atención. Los pagadores y proveedores también están invirtiendo en herramientas que reducen las denegaciones, mejoran la precisión de la codificación y gestionan la autorización previa. Estos requisitos están ampliando el papel de las plataformas de gestión del ciclo de ingresos en el mercado de reembolso sanitario.
Conclusiones Clave del Informe
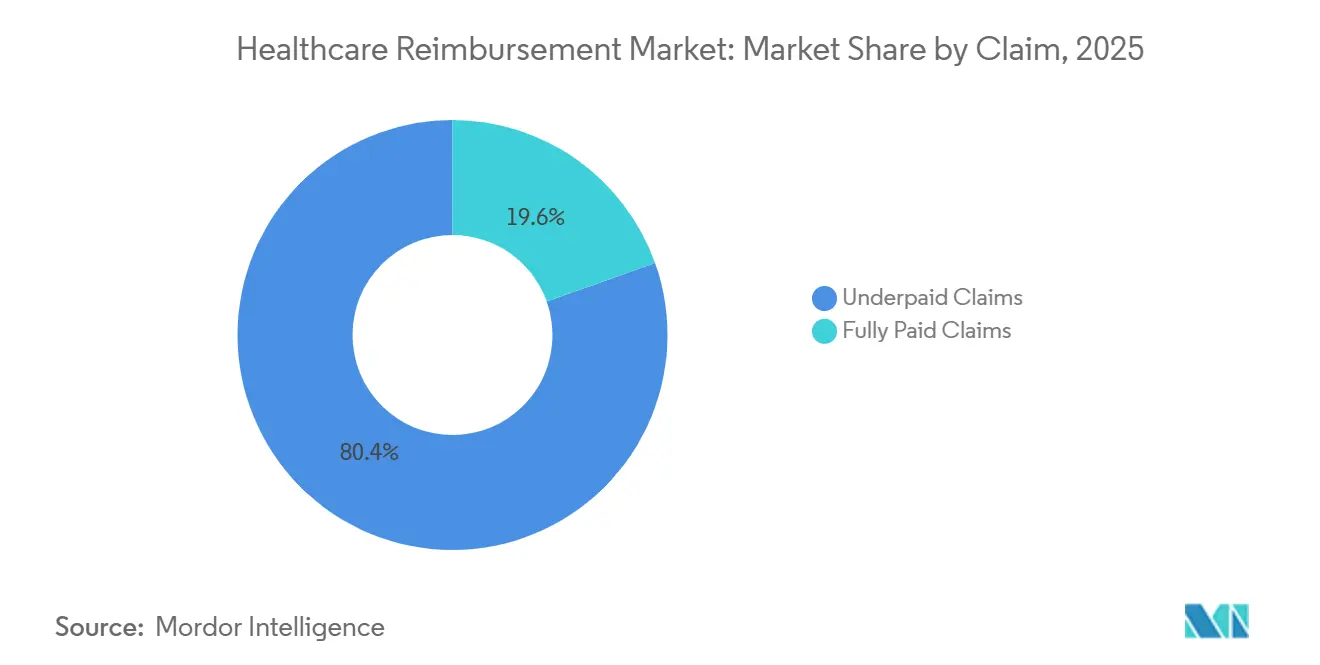
- Por tipo de reclamación, las reclamaciones subpagadas representaron el 80,43% de la participación del mercado de reembolso sanitario en 2025, mientras que se prevé que las reclamaciones totalmente pagadas crezcan a una CAGR del 7,43% hasta 2031.
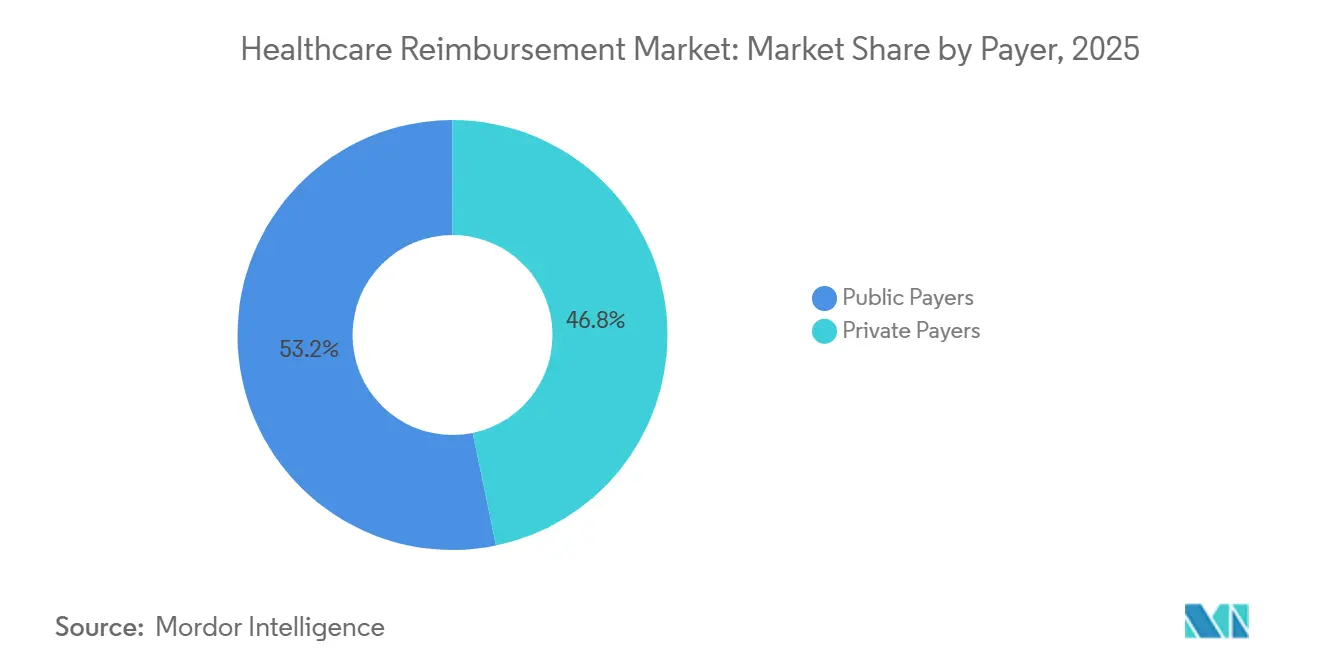
- Por pagador, los pagadores públicos representaron el 46,76% de la participación del mercado de reembolso sanitario en 2025, mientras que se prevé que los pagadores privados crezcan a una CAGR del 7,84% hasta 2031.
- Por proveedor de servicios, los consultorios médicos y clínicas representaron el 47,21% de la participación del mercado de reembolso sanitario en 2025, mientras que se prevé que los laboratorios de diagnóstico crezcan a una CAGR del 8,43% hasta 2031.
- Por geografía, América del Norte representó el 42,54% de la participación del mercado de reembolso sanitario en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Reembolso Sanitario
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Modelos de Atención Basada en Valor | +0.90% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Costos de Servicios y Tratamientos Sanitarios | +0.80% | Global, más elevado en Asia-Pacífico, América Latina y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento del Uso Relacionado con Enfermedades Crónicas y el Envejecimiento | +0.70% | Global, más agudo en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Cobertura de Seguros Públicos y Privados | +0.50% | Asia-Pacífico como núcleo, Oriente Medio y África en desarrollo, con extensión a América del Sur | Mediano plazo (2-4 años) |
| Vías de Reembolso para Terapéutica Digital e Inteligencia Artificial Médica | +0.50% | América del Norte y Europa, con avances tempranos en Corea del Sur y Alemania | Mediano plazo (2-4 años) |
| Evidencia del Mundo Real Interoperable en el Punto de Pago | +0.40% | Global, con marcos regulatorios de América del Norte y Europa a la vanguardia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Modelos de Atención Basada en Valor
La atención basada en valor está cambiando la forma en que los participantes del mercado de reembolso sanitario miden, presentan y concilian los pagos. El Programa de Ahorros Compartidos de CMS incluyó 511 Organizaciones de Atención Responsable que atendían a 12,6 millones de beneficiarios tradicionales de Medicare en enero de 2026. La participación aumentó un 12,3% respecto a 2025, lo que amplió el número de organizaciones que trabajan bajo acuerdos de ahorros compartidos[1]Centers for Medicare & Medicaid Services, "Aspectos Destacados de la Participación en las Iniciativas de Organizaciones de Atención Responsable de Medicare 2026," CMS, cms.gov.. Estos acuerdos requieren informes de calidad, gestión de atribución y conciliación de pagos más allá de la facturación rutinaria por servicio prestado. CMS estableció el factor de conversión del Modelo de Pago Alternativo calificado para el año calendario 2026 en 33,57 USD por unidad de valor relativo, un aumento del 3,77% respecto a 2025. Por lo tanto, los proveedores necesitan sistemas de pago que puedan respaldar tanto los procesos de facturación establecidos como los contratos vinculados a resultados.
Aumento de los Costos de Servicios y Tratamientos Sanitarios
Los mayores costos de atención aumentan la presión sobre los proveedores para cobrar el pago completo permitido bajo sus contratos. Los gastos hospitalarios aumentaron un 7,5% en 2025, mientras que los gastos en medicamentos aumentaron un 13,6% y los gastos en suministros aumentaron un 9,9%[2]American Hospital Association, "Nuevo Informe de la AHA: Los Hospitales Enfrentan Mayores Desafíos y Presiones Financieras al Atender a los Pacientes," American Hospital Association, aha.org.. La Asociación Americana de Hospitales informó que el 56% de los costos hospitalarios estaban relacionados con líneas de servicio donde el reembolso no cubría el costo de la atención. Esta brecha hace que la captura oportuna de cargos, la codificación correcta y el seguimiento de denegaciones sean más importantes en todo el mercado de reembolso sanitario. El gasto en medicamentos y el tratamiento ambulatorio también generan reclamaciones que a menudo requieren autorización previa o documentación de respaldo adicional. Los proveedores están respondiendo prestando mayor atención a la integridad del pago y a los flujos de trabajo de recuperación de ingresos.
Crecimiento del Uso Relacionado con Enfermedades Crónicas y el Envejecimiento
Las enfermedades crónicas están aumentando el número de servicios que deben coordinarse y reembolsarse entre múltiples proveedores. Los Centros para el Control y la Prevención de Enfermedades señalan que las enfermedades crónicas y de salud mental representan el 90% del gasto sanitario anual de los Estados Unidos[3]Centers for Disease Control and Prevention, "Datos Rápidos sobre los Costos de Salud y Económicos de las Enfermedades Crónicas," CDC, cdc.gov.. Una atención más compleja a menudo involucra a varios especialistas, autorizaciones y reglas de pago para un solo paciente. CMS lanzó el modelo ACCESS en julio de 2026 para respaldar pagos alineados con resultados para enfermedades crónicas, incluidas la diabetes, la enfermedad renal crónica, la hipertensión y la depresión. El modelo proporciona pagos anuales de 90 a 420 USD por beneficiario. Este cambio aumenta la necesidad de sistemas que conecten la actividad clínica con la presentación de informes de pago en el mercado de reembolso sanitario.
Expansión de la Cobertura de Seguros Públicos y Privados
Una cobertura de seguro más amplia aumenta el número de reclamaciones que requieren verificaciones de elegibilidad, codificación, presentación y adjudicación. Los nuevos programas de cobertura son especialmente relevantes donde los proveedores y pagadores están construyendo operaciones de reclamaciones sin sistemas largamente establecidos. CMS declaró que los planes de Mercado de bronce y catastróficos pasaron a ser elegibles para Cuentas de Ahorro para la Salud en 2026, lo que afectó a 1,6 millones de afiliados adicionales. La misma hoja informativa de CMS proyectó primas promedio después de créditos fiscales de 50 USD por mes para el plan de menor costo en HealthCare.gov. Cada miembro asegurado crea una vía de pago administrativo además de una relación de seguro. La verificación automatizada de elegibilidad, el enrutamiento de reclamaciones y la gestión de denegaciones se están volviendo, por lo tanto, más relevantes a medida que la cobertura crece en el mercado de reembolso sanitario.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas de Reembolso Complejas y Requisitos de Codificación | -0.80% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Presión Fiscal sobre los Pagadores Públicos y las Tasas de Reembolso | -0.70% | América del Norte, Europa y mercados emergentes con nuevos programas públicos | Mediano plazo (2-4 años) |
| Propiedad Fragmentada de Datos Clínicos en las Redes de Proveedores | -0.60% | Global, con particular gravedad en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Contratos Duales de Pago por Servicio y de Riesgo a la Baja | -0.40% | América del Norte, con aparición temprana en Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Políticas de Reembolso Complejas y Requisitos de Codificación
Las reglas específicas de cada pagador y los cambios en las ediciones de codificación dificultan que los proveedores identifiquen y recuperen cada pago adeudado. Los hospitales de los Estados Unidos gastaron 43 mil millones de USD en 2025 intentando cobrar los pagos de las aseguradoras por la atención ya prestada. La Asociación Americana de Hospitales vinculó esta carga a la autorización previa, las denegaciones de reclamaciones, las solicitudes repetidas de documentación y los cambios en las reglas de facturación. Los proveedores deben gestionar diferentes criterios de cobertura y estándares de codificación en los contratos de pagadores públicos y privados. Esto puede retrasar el pago y crear ajustes contractuales que son difíciles de separar de las adjudicaciones válidas. La carga de trabajo resultante puede limitar las ganancias de eficiencia esperadas de la tecnología del mercado de reembolso sanitario.
Presión Fiscal sobre los Pagadores Públicos y las Tasas de Reembolso
Los presupuestos de los pagadores públicos pueden restringir el crecimiento de los pagos incluso cuando aumentan la utilización y los costos de los proveedores. CMS propuso medidas en mayo de 2026 que proyectó reducirían el gasto de Medicaid en 775 mil millones de USD durante 10 años. El enfoque propuesto limitaría algunas tasas de pago hospitalario mediante cambios en las reglas de pago dirigido por los estados. Los proveedores con una alta proporción de Medicaid o Medicare pueden enfrentar presión adicional para recuperar reclamaciones legítimas con prontitud. La Asociación Americana de Hospitales informó que Medicare pagó 83 centavos por cada 1 USD gastado por los hospitales en 2023. Este entorno puede ralentizar la capacidad de inversión al tiempo que refuerza el argumento a favor de sistemas que reduzcan las fugas de pago en el mercado de reembolso sanitario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Reclamación: Las Reclamaciones Subpagadas Lideran la Actividad de Reembolso
Las reclamaciones subpagadas representaron el 80,43% de la participación del mercado de reembolso sanitario en 2025. Su posición refleja la diferencia persistente entre los montos facturados, las tarifas contratadas y los pagos recibidos en sistemas de múltiples pagadores. Los proveedores deben revisar las remesas y los ajustes contractuales para determinar si un pago fue correcto. Esto requiere datos a nivel de reclamación, reglas específicas del pagador y tiempo del personal. Los déficits de pago a menudo son difíciles de identificar cuando se procesan como ajustes rutinarios. Estas brechas operativas respaldan la demanda continua de herramientas de precisión en los pagos.
Se prevé que las reclamaciones totalmente pagadas crezcan a una CAGR del 7,43% hasta 2031. Su crecimiento está vinculado a la identificación temprana de brechas en la documentación y la codificación antes de que una reclamación llegue al pagador. La verificación de elegibilidad y la automatización de la autorización previa también pueden reducir el retrabajo prevenible. Estas herramientas pueden ayudar a que las reclamaciones avancen hacia una resolución en el primer intento. Los pagadores también están utilizando la revisión automatizada para aplicar las reglas de cobertura y codificación de manera más consistente. El mercado de reembolso sanitario, por lo tanto, sirve tanto para la recuperación después de un pago insuficiente como para la prevención antes de la presentación de la reclamación.


Por Pagador: Los Pagadores Públicos Lideran, Mientras los Pagadores Privados Crecen Más Rápido
Los pagadores públicos representaron el 46,76% de la participación del mercado de reembolso sanitario en 2025. Medicare, Medicaid y los programas nacionales de salud generan altos volúmenes de reclamaciones con requisitos detallados de cobertura e informes. Las reglas de pago público pueden cambiar a través de calendarios de honorarios anuales y actualizaciones de programas. El calendario de honorarios médicos CY2026 de CMS mantuvo factores de conversión separados para los participantes calificados en Modelos de Pago Alternativo y los servicios de otros proveedores con precisión. Esto preserva una gran necesidad de administración de pagos de programas públicos.
Se prevé que los pagadores privados crezcan a una CAGR del 7,84% hasta 2031. El seguro comercial añade requisitos de autorización, beneficios y apelaciones específicos del plan para los proveedores. Los planes privados también pueden cambiar las reglas administrativas para reducir la fricción entre miembros y proveedores. UnitedHealthcare declaró en 2026 que eliminaría los requisitos de autorización previa para 1.700 códigos médicos. Los proveedores que operan bajo contratos públicos y privados deben mantener flujos de trabajo separados para cada pagador. Esto crea una oportunidad práctica para plataformas que consolidan las reglas de los pagadores sin eliminar los controles de cumplimiento necesarios.
Por Proveedor de Servicios: Los Consultorios Médicos y Clínicas Tienen la Mayor Participación
Los consultorios médicos y clínicas representaron el 47,21% de la participación del mercado de reembolso sanitario en 2025. Su participación refleja la prestación continua de atención en entornos ambulatorios y de atención ambulatoria. Estas organizaciones a menudo gestionan altos volúmenes de reclamaciones con menos recursos administrativos internos que los grandes sistemas hospitalarios. También trabajan con planes públicos, comerciales y patrocinados por empleadores. La codificación precisa y las verificaciones rápidas de elegibilidad son importantes para mantener el flujo de caja en estos entornos. El mercado de reembolso sanitario respalda estas funciones a través de herramientas de facturación, registro de pagos y gestión de denegaciones.
Se prevé que los laboratorios de diagnóstico crezcan a una CAGR del 8,43% hasta 2031. Un mayor número de pruebas ambulatorias y monitoreo de tratamientos especializados aumenta el número de reclamaciones de laboratorio que requieren documentación correcta. Los paneles de pruebas complejas pueden generar verificaciones adicionales de codificación y cobertura. Los hospitales siguen siendo una fuente importante de volumen de reembolso, aunque el aumento de los gastos operativos incrementa su enfoque en la recuperación de reclamaciones. La Asociación Americana de Hospitales informó un crecimiento del 7,5% en los gastos hospitalarios en 2025. Otros proveedores, incluidos los centros de cirugía ambulatoria, las agencias de atención domiciliaria y las plataformas de atención virtual, añaden mayor variación a los procesos de reembolso.
Análisis Geográfico
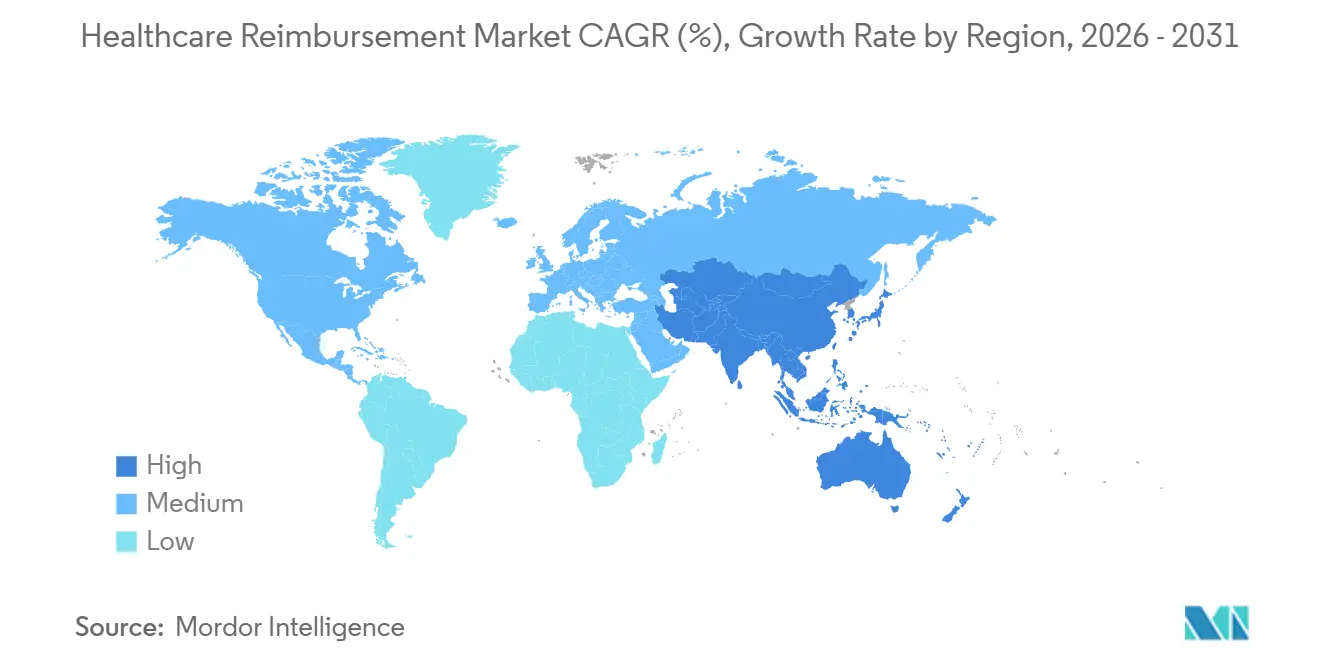
América del Norte representó el 42,54% de la participación del mercado de reembolso sanitario en 2025. La región cuenta con un gran sistema de múltiples pagadores, alta utilización de servicios y reglas de pago detalladas. Los proveedores de los Estados Unidos deben trabajar con programas federales, requisitos estatales y políticas de aseguradoras comerciales. CMS continúa actualizando las reglas de pago a proveedores y las estructuras de participación en atención responsable en 2026. Las presiones de costos hospitalarios también refuerzan la demanda de herramientas de recuperación de pagos. La Asociación Americana de Hospitales informó 43 mil millones de USD en costos de cobro de pagos de aseguradoras en 2025.
Europa sigue siendo un mercado de reembolso sanitario importante porque los sistemas nacionales están actualizando las vías de pago hospitalario y de salud digital. Los sistemas de pagadores públicos configuran las reglas de reembolso a proveedores en toda la región. La necesidad de conectar la documentación clínica con los requisitos de pago sigue siendo central a medida que cambian las categorías de reembolso. Los desarrollos de pago de CMS en los Estados Unidos también ilustran el cambio más amplio hacia diferentes métodos de pago para los participantes calificados en atención basada en valor. Los proveedores europeos enfrentan necesidades similares de facturación precisa y evidencia consistente para los servicios reembolsables. Estos requisitos respaldan la adopción de herramientas de administración de pagos.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,43% hasta 2031. La región combina una participación en seguros en expansión con una creciente necesidad de capacidad de administración de reclamaciones. China e India son mercados de volumen importantes debido a sus grandes poblaciones y un acceso más amplio a los servicios de salud. Los nuevos acuerdos de cobertura de empleadores y públicos aumentan la necesidad de procesos de elegibilidad y reclamaciones. Oriente Medio y África y América del Sur son mercados en etapas más tempranas con infraestructura de seguros y proveedores en crecimiento. El mercado de reembolso sanitario tiene una oportunidad en estas regiones donde las plataformas de pago pueden establecerse a medida que se desarrollan los programas de cobertura.

Panorama Competitivo
El mercado de reembolso sanitario comprende grandes aseguradoras de salud y proveedores especializados en gestión del ciclo de ingresos. Los principales participantes pagadores incluyen UnitedHealth Group, Elevance Health, CVS Health y Humana. Los proveedores dedicados a pagos y gestión del ciclo de ingresos incluyen Waystar, Optum, R1 RCM, Zelis, FinThrive y Experian Health. La competencia se centra en el procesamiento de reclamaciones, la precisión de los pagos, la autorización previa y la gestión de denegaciones. Las organizaciones más grandes aprovechan extensos conjuntos de datos de pago para desarrollar e implementar herramientas de flujo de trabajo, mientras que los proveedores independientes se diferencian a través de capacidades especializadas y sólidas relaciones de servicio con los proveedores.
UnitedHealth Group planea expandir el uso de la inteligencia artificial en sus operaciones en 2026. Su negocio Optum demuestra cómo los pagadores integrados pueden aprovechar las capacidades internas de operaciones de reclamaciones y atención para atender requisitos más amplios de los proveedores. UnitedHealthcare también planea eliminar los requisitos de autorización previa para 1.700 códigos médicos en 2026. Zelis planea adquirir Rivet en enero de 2026, añadiendo análisis del ciclo de ingresos y paneles de control de reclamaciones a su plataforma de pagos. Estas iniciativas subrayan el enfoque de la industria en reducir el retrabajo y mejorar la visibilidad en las operaciones de pago.
R1 RCM planea adquirir Humata Health en agosto de 2026 para incorporar la automatización de la autorización previa en su plataforma Phare OS. IKS Health planea completar su adquisición de TruBridge en julio de 2026, fortaleciendo su apoyo a los hospitales rurales y comunitarios. Estas transacciones reflejan la demanda sostenida de capacidades integradas de tecnología y servicios. Los proveedores requieren apoyo práctico para gestionar los flujos de trabajo de pago en diversos entornos de atención. La posición competitiva de cada proveedor depende de su capacidad para reducir las cargas administrativas mientras mantiene el cumplimiento normativo. Como no se proporcionaron datos combinados de participación de mercado para los principales actores, no se puede calcular una puntuación de concentración utilizando la metodología indicada.
Líderes de la Industria de Reembolso Sanitario
-
UnitedHealth Group Incorporated
-
CVS Health Corporation
-
Elevance Health, Inc.
-
The Cigna Group
-
Health Care Service Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: R1 RCM anunció la adquisición de Humata Health, una empresa de tecnología de autorización previa sin intervención humana impulsada por inteligencia artificial, para integrar los flujos de trabajo agénticos de Humata en su plataforma de ciclo de ingresos Phare OS. La plataforma de R1 ya gestiona más de 600 millones de transacciones de pagadores anualmente en 95 de los 100 principales sistemas de salud de los Estados Unidos. Humata reporta una tasa de aprobación de autorización en el primer intento del 96%.
- Julio de 2026: IKS Health completó la adquisición de TruBridge, un proveedor de tecnología sanitaria que atiende a más de 1.500 clientes de hospitales rurales y comunitarios con soluciones de historia clínica electrónica y gestión del ciclo de ingresos.
- Enero de 2026: Zelis adquirió Rivet, integrando sus análisis y paneles de control de reclamaciones en la plataforma Zelis.


Alcance del Informe Global del Mercado de Reembolso Sanitario
Según el alcance del informe, el reembolso sanitario se refiere al proceso mediante el cual los proveedores de atención médica reciben el pago por los servicios prestados, generalmente por parte de compañías de seguros o programas gubernamentales. Involucra los mecanismos de compensación que facilitan el pago por tratamientos y procedimientos médicos.
El mercado de reembolso sanitario está segmentado por reclamación, pagador, proveedor de servicios y geografía. Por reclamación, el mercado está segmentado en reclamaciones subpagadas y reclamaciones totalmente pagadas. Por pagador, el mercado está segmentado en pagadores privados y pagadores públicos. Por proveedor de servicios, el mercado está segmentado en hospitales, consultorios médicos y clínicas, laboratorios de diagnóstico y otros proveedores de servicios. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Reclamaciones Subpagadas |
| Reclamaciones Totalmente Pagadas |
| Pagadores Privados |
| Pagadores Públicos |
| Hospitales |
| Consultorios Médicos y Clínicas |
| Laboratorios de Diagnóstico |
| Otros Proveedores de Servicios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Reclamación | Reclamaciones Subpagadas | |
| Reclamaciones Totalmente Pagadas | ||
| Por Pagador | Pagadores Privados | |
| Pagadores Públicos | ||
| Por Proveedor de Servicios | Hospitales | |
| Consultorios Médicos y Clínicas | ||
| Laboratorios de Diagnóstico | ||
| Otros Proveedores de Servicios | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el reembolso sanitario?
El crecimiento está respaldado por el aumento de los costos de tratamiento, una cobertura de seguros más amplia, la demanda de atención crónica y el cambio hacia modelos de pago basados en valor.
¿Cuál es el tamaño del reembolso sanitario en 2026?
El mercado de reembolso sanitario está valorado en 11,13 billones de USD en 2026 y se proyecta que alcance los 14,77 billones de USD en 2031.
¿Qué categoría de reclamación tiene la mayor participación?
Las reclamaciones subpagadas representaron el 80,43% de la participación en 2025, lo que refleja la necesidad de identificar y recuperar pagos que no coinciden con los términos contratados.
¿Qué categoría de pagador está creciendo más rápido?
Se prevé que los pagadores privados crezcan a una CAGR del 7,84% hasta 2031, respaldados por la cobertura comercial y patrocinada por empleadores.
¿Qué entorno de proveedores está creciendo más rápido?
Se prevé que los laboratorios de diagnóstico crezcan a una CAGR del 8,43% hasta 2031 a medida que se expanden las necesidades de pruebas ambulatorias y monitoreo.
¿Qué región está expandiéndose más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,43% hasta 2031 a medida que aumentan la cobertura de seguros y las necesidades de administración de reclamaciones.
Última actualización de la página el:



