
Marktgröße und Marktanteil der Gesundheitserstattung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.13 Billionen US-Dollar |
| Marktgröße (2031) | 14.77 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der Gesundheitserstattung von Mordor Intelligence
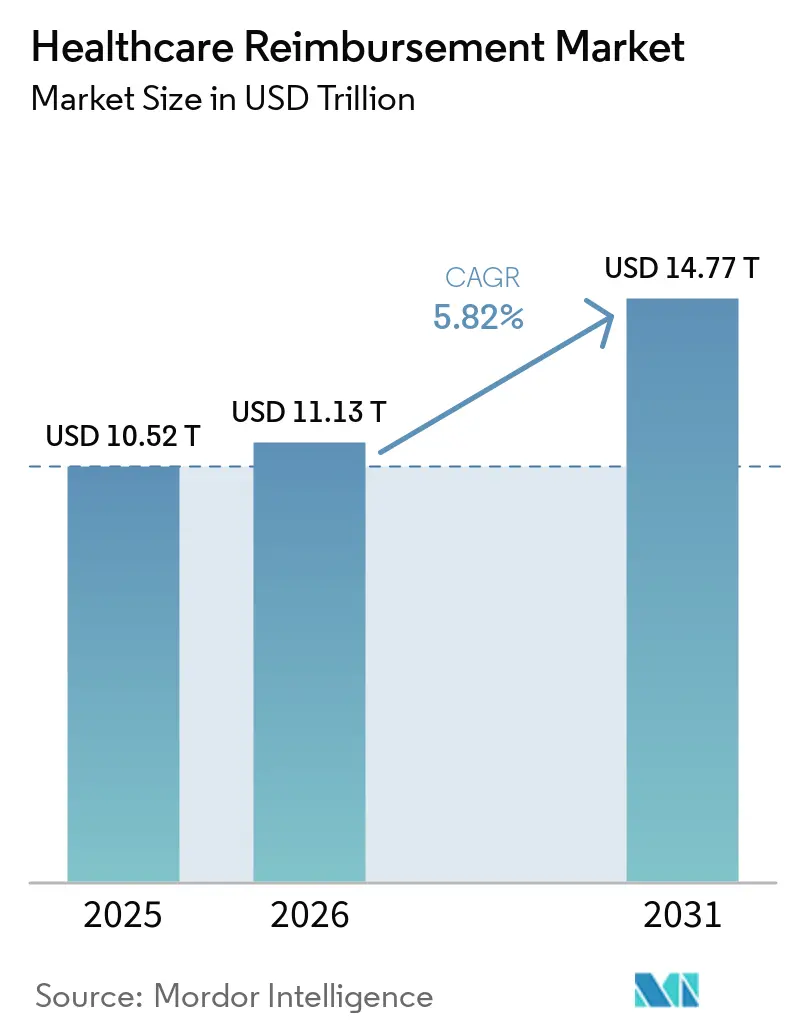
Die Marktgröße der Gesundheitserstattung wird voraussichtlich von 10,52 Billionen USD im Jahr 2025 und 11,13 Billionen USD im Jahr 2026 auf 14,77 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,82 % verzeichnen.
Steigende Behandlungskosten erhöhen den Wert und die Komplexität der von Leistungserbringern und Kostenträgern bearbeiteten Ansprüche. Zahlungsreformen verlagern die Erstattung weg von der volumenbasierten Abrechnung hin zu Versorgungsqualität und Patientenergebnissen. Dieser Wandel erfordert unterschiedliche Berichts-, Abstimmungs- und Zahlungsprozesse in verschiedenen Versorgungsbereichen. Kostenträger und Leistungserbringer investieren zudem in Instrumente, die Ablehnungen reduzieren, die Kodiergenauigkeit verbessern und die Vorabgenehmigung verwalten. Diese Anforderungen erweitern die Rolle von Revenue-Cycle-Management-Plattformen im Markt für Gesundheitserstattung.
Wichtigste Erkenntnisse des Berichts
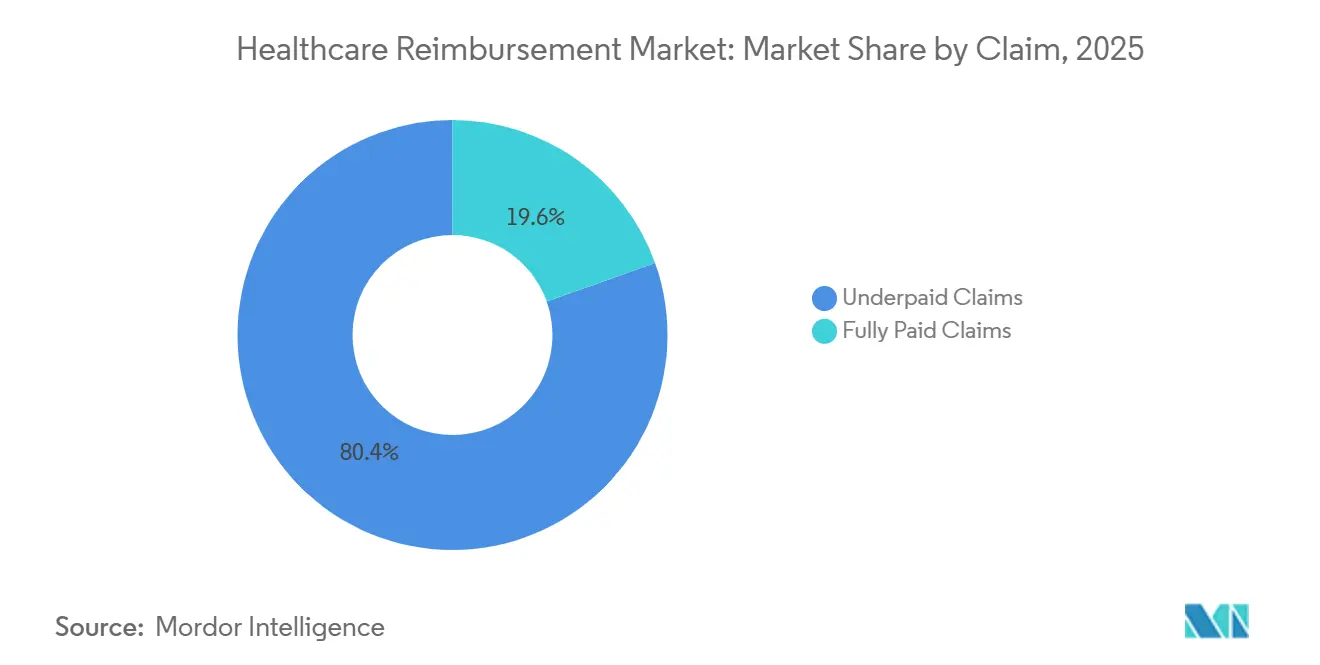
- Nach Anspruchsart hielten unterbezahlte Ansprüche im Jahr 2025 einen Marktanteil von 80,43 % am Markt für Gesundheitserstattung, während vollständig bezahlte Ansprüche bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
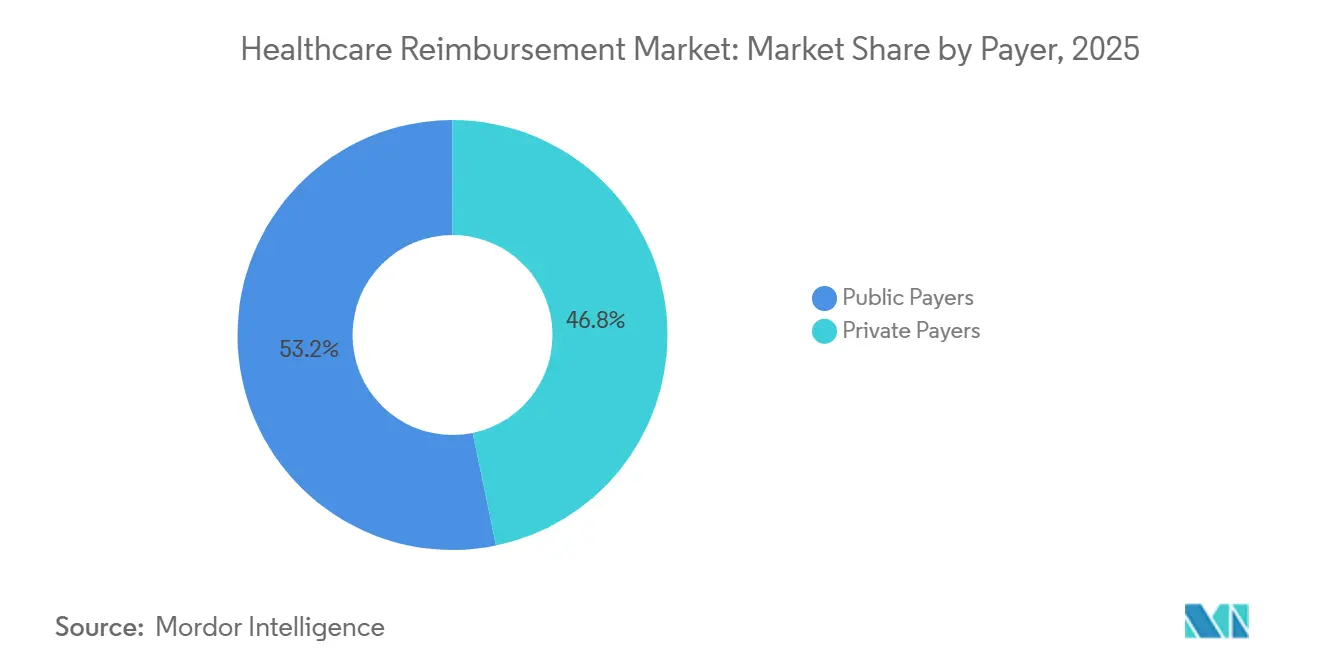
- Nach Kostenträger hielten öffentliche Kostenträger im Jahr 2025 einen Marktanteil von 46,76 % am Markt für Gesundheitserstattung, während private Kostenträger bis 2031 voraussichtlich mit einer CAGR von 7,84 % wachsen werden.
- Nach Leistungserbringer hielten Arztpraxen und Kliniken im Jahr 2025 einen Marktanteil von 47,21 % am Markt für Gesundheitserstattung, während Diagnostiklabore bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,54 % am Markt für Gesundheitserstattung, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,43 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Gesundheitserstattung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung wertbasierter Versorgungsmodelle | +0.90% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Gesundheitsdienstleistungen und Behandlungen | +0.80% | Global, am stärksten in Asien-Pazifik, Lateinamerika und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Inanspruchnahme durch chronische Erkrankungen und Alterung | +0.70% | Global, am ausgeprägtesten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der öffentlichen und privaten Krankenversicherungsabdeckung | +0.50% | Schwerpunkt Asien-Pazifik, Naher Osten und Afrika aufstrebend, mit Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Erstattungswege für digitale Therapeutika und medizinische KI | +0.50% | Nordamerika und Europa, mit frühen Fortschritten in Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Interoperabler Einsatz von Real-World-Evidence bei der Zahlung | +0.40% | Global, mit führenden regulatorischen Rahmenbedingungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung wertbasierter Versorgungsmodelle
Die wertbasierte Versorgung verändert die Art und Weise, wie Marktteilnehmer im Bereich der Gesundheitserstattung Zahlungen messen, einreichen und abgleichen. Das CMS Shared Savings Program umfasste im Januar 2026 511 Accountable Care Organizations, die 12,6 Millionen traditionelle Medicare-Begünstigte betreuten. Die Teilnahme stieg gegenüber 2025 um 12,3 %, wodurch die Zahl der Organisationen, die unter Shared-Savings-Vereinbarungen arbeiten, zunahm[1]Centers for Medicare & Medicaid Services, "2026 Medicare Accountable Care Organization Initiatives Participation Highlights," CMS, cms.gov.. Diese Vereinbarungen erfordern Qualitätsberichterstattung, Attributionsmanagement und Zahlungsabstimmung, die über die routinemäßige Einzelleistungsabrechnung hinausgehen. CMS legte den Umrechnungsfaktor für qualifizierende alternative Zahlungsmodelle für das Kalenderjahr 2026 auf 33,57 USD pro relativer Werteinheit fest, ein Anstieg von 3,77 % gegenüber 2025. Leistungserbringer benötigen daher Zahlungssysteme, die sowohl etablierte Abrechnungsprozesse als auch ergebnisgebundene Verträge unterstützen können.
Steigende Kosten für Gesundheitsdienstleistungen und Behandlungen
Höhere Versorgungskosten erhöhen den Druck auf Leistungserbringer, die volle vertraglich vereinbarte Zahlung einzuziehen. Die Krankenhausausgaben stiegen im Jahr 2025 um 7,5 %, während die Arzneimittelausgaben um 13,6 % und die Sachkosten um 9,9 % zunahmen[2]American Hospital Association, "New AHA Report Hospitals Face Increased Challenges and Financial Pressures as They Care for Patients," American Hospital Association, aha.org.. Die American Hospital Association berichtete, dass 56 % der Krankenhauskosten mit Leistungsbereichen verbunden waren, in denen die Erstattung die Versorgungskosten nicht deckte. Diese Lücke macht eine zeitnahe Leistungserfassung, korrekte Kodierung und Nachverfolgung von Ablehnungen im gesamten Markt für Gesundheitserstattung wichtiger. Arzneimittelausgaben und ambulante Behandlungen fügen zudem Ansprüche hinzu, die häufig eine Vorabgenehmigung oder zusätzliche Belege erfordern. Leistungserbringer reagieren darauf, indem sie der Zahlungsintegrität und den Workflows zur Einnahmenrückgewinnung mehr Aufmerksamkeit widmen.
Wachstum der Inanspruchnahme durch chronische Erkrankungen und Alterung
Chronische Erkrankungen erhöhen die Anzahl der Leistungen, die über mehrere Leistungserbringer hinweg koordiniert und erstattet werden müssen. Die Centers for Disease Control and Prevention stellt fest, dass chronische und psychische Erkrankungen 90 % der jährlichen Gesundheitsausgaben in den USA ausmachen[3]Centers for Disease Control and Prevention, "Fast Facts Health and Economic Costs of Chronic Conditions," CDC, cdc.gov.. Komplexere Versorgung umfasst häufig mehrere Spezialisten, Genehmigungen und Zahlungsregeln für einen einzelnen Patienten. CMS startete im Juli 2026 das ACCESS-Modell zur Unterstützung ergebnisgebundener Zahlungen für chronische Erkrankungen, darunter Diabetes, chronische Nierenerkrankung, Bluthochdruck und Depression. Das Modell sieht jährliche Zahlungen von 90 USD bis 420 USD pro Begünstigtem vor. Diese Änderung erhöht den Bedarf an Systemen, die klinische Aktivitäten mit der Zahlungsberichterstattung im Markt für Gesundheitserstattung verknüpfen.
Ausweitung der öffentlichen und privaten Krankenversicherungsabdeckung
Eine breitere Krankenversicherungsabdeckung erhöht die Anzahl der Ansprüche, die Berechtigungsprüfungen, Kodierung, Einreichung und Abwicklung erfordern. Neue Versicherungsprogramme sind besonders relevant, wo Leistungserbringer und Kostenträger Anspruchsoperationen ohne langjährig etablierte Systeme aufbauen. CMS erklärte, dass Bronze- und Katastrophenpläne des Marketplace im Jahr 2026 fr Gesundheitssparkonten berechtigt wurden, was 1,6 Millionen zusätzliche Versicherte betrifft. Dasselbe CMS-Merkblatt prognostizierte durchschnittliche Prämien nach Steuergutschriften von 50 USD pro Monat für den günstigsten HealthCare.gov-Plan. Jedes versicherte Mitglied schafft einen administrativen Zahlungsweg sowie eine Versicherungsbeziehung. Automatisierte Berechtigungsprüfung, Anspruchsweiterleitung und Ablehnungsmanagement werden daher relevanter, da die Abdeckung im Markt für Gesundheitserstattung wächst.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Erstattungsrichtlinien und Kodierungsanforderungen | -0.80% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Haushaltsdruck auf öffentliche Kostenträger und Erstattungssätze | -0.70% | Nordamerika, Europa und Schwellenmärkte mit neuen öffentlichen Programmen | Mittelfristig (2–4 Jahre) |
| Fragmentiertes klinisches Dateneigentum in Leistungserbringernetzwerken | -0.60% | Global, mit besonderer Schwere in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Duale Einzelleistungs- und Abwärtsrisikokontrakte | -0.40% | Nordamerika, mit frühem Aufkommen in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Erstattungsrichtlinien und Kodierungsanforderungen
Kostenträgerspezifische Regeln und sich ändernde Kodierungsbearbeitungen erschweren es Leistungserbringern, jede fällige Zahlung zu identifizieren und einzuziehen. US-amerikanische Krankenhäuser gaben im Jahr 2025 43 Milliarden USD aus, um Versicherungszahlungen für bereits erbrachte Leistungen einzuziehen. Die American Hospital Association führte diese Belastung auf Vorabgenehmigungen, Anspruchsablehnungen, wiederholte Dokumentationsanfragen und sich ändernde Abrechnungsregeln zurück. Leistungserbringer müssen unterschiedliche Abdeckungskriterien und Kodierungsstandards für öffentliche und private Kostenträgerverträge verwalten. Dies kann Zahlungen verzögern und vertragliche Anpassungen erzeugen, die schwer von gültigen Abwicklungen zu trennen sind. Die daraus resultierende Arbeitsbelastung kann die erwarteten Effizienzgewinne durch Technologie im Markt für Gesundheitserstattung begrenzen.
Haushaltsdruck auf öffentliche Kostenträger und Erstattungssätze
Die Budgets öffentlicher Kostenträger können das Zahlungswachstum einschränken, selbst wenn Inanspruchnahme und Leistungserbringerkosten steigen. CMS schlug im Mai 2026 Maßnahmen vor, die nach eigenen Projektionen die Medicaid-Ausgaben über 10 Jahre um 775 Milliarden USD reduzieren würden. Der vorgeschlagene Ansatz würde einige Krankenhausvergütungssätze durch Änderungen der staatlich gelenkten Zahlungsregeln begrenzen. Leistungserbringer mit einem hohen Medicaid- oder Medicare-Anteil könnten zusätzlichem Druck ausgesetzt sein, legitime Ansprüche zeitnah einzuziehen. Die American Hospital Association berichtete, dass Medicare im Jahr 2023 83 Cent für jeden von Krankenhäusern ausgegebenen USD 1 zahlte. Dieses Umfeld kann die Investitionskapazität verlangsamen und gleichzeitig den Bedarf an Systemen stärken, die Zahlungsverluste im Markt für Gesundheitserstattung reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anspruch: Unterbezahlte Ansprüche führen die Erstattungsaktivität an
Unterbezahlte Ansprüche hielten im Jahr 2025 einen Marktanteil von 80,43 % am Markt für Gesundheitserstattung. Ihre Position spiegelt den anhaltenden Unterschied zwischen abgerechneten Beträgen, Vertragssätzen und erhaltenen Zahlungen in Mehrkosten-Trägersystemen wider. Leistungserbringer müssen Abrechnungen und vertragliche Anpassungen prüfen, um festzustellen, ob eine Zahlung korrekt war. Dies erfordert anspruchsbezogene Daten, kostenträgerspezifische Regeln und Mitarbeiterzeit. Zahlungsausfälle sind oft schwer zu identifizieren, wenn sie als routinemäßige Anpassungen verarbeitet werden. Diese operativen Lücken unterstützen die anhaltende Nachfrage nach Instrumenten zur Zahlungsgenauigkeit.
Vollständig bezahlte Ansprüche werden bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen. Ihr Wachstum ist mit der frühzeitigen Identifizierung von Dokumentations- und Kodierungslücken verbunden, bevor ein Anspruch den Kostenträger erreicht. Die Automatisierung der Berechtigungsprüfung und Vorabgenehmigung kann ebenfalls vermeidbare Nacharbeiten reduzieren. Diese Instrumente können dazu beitragen, dass Ansprüche zur Erstabwicklung gelangen. Kostenträger nutzen ebenfalls automatisierte Prüfungen, um Abdeckungs- und Kodierungsregeln konsistenter anzuwenden. Der Markt für Gesundheitserstattung bedient daher sowohl die Rückgewinnung nach einer Unterzahlung als auch die Prävention vor der Anspruchseinreichung.


Nach Kostenträger: Öffentliche Kostenträger führen, während private Kostenträger schneller wachsen
Öffentliche Kostenträger machten im Jahr 2025 einen Marktanteil von 46,76 % am Markt für Gesundheitserstattung aus. Medicare, Medicaid und nationale Gesundheitsprogramme erzeugen hohe Anspruchsvolumina mit detaillierten Abdeckungs- und Berichterstattungsanforderungen. Öffentliche Zahlungsregeln können sich durch jährliche Gebührenordnungen und Programmaktualisierungen ändern. Der CMS-Ärztegebührenplan für das Kalenderjahr 2026 behielt separate Umrechnungsfaktoren für qualifizierende Teilnehmer alternativer Zahlungsmodelle und die Leistungen anderer Leistungserbringer bei. Dies erhält einen großen Bedarf an der Verwaltung öffentlicher Programmzahlungen.
Private Kostenträger werden bis 2031 voraussichtlich mit einer CAGR von 7,84 % wachsen. Privatversicherungen fügen planspezifische Genehmigungs-, Leistungs- und Widerspruchsanforderungen für Leistungserbringer hinzu. Private Pläne können auch Verwaltungsregeln ändern, um Reibungsverluste für Mitglieder und Leistungserbringer zu reduzieren. UnitedHealthcare erklärte im Jahr 2026, dass es Vorabgenehmigungsanforderungen für 1.700 medizinische Codes abschaffen würde. Leistungserbringer, die sowohl öffentliche als auch private Verträge bedienen, müssen für jeden Kostenträger separate Workflows pflegen. Dies schafft eine praktische Möglichkeit für Plattformen, die Kostenträgerregeln konsolidieren, ohne notwendige Compliance-Kontrollen zu entfernen.
Nach Leistungserbringer: Arztpraxen und Kliniken halten den größten Anteil
Arztpraxen und Kliniken machten im Jahr 2025 einen Marktanteil von 47,21 % am Markt für Gesundheitserstattung aus. Ihr Anteil spiegelt die kontinuierliche Leistungserbringung in ambulanten und tagesklinischen Bereichen wider. Diese Organisationen verwalten häufig hohe Anspruchsvolumina mit weniger internen Verwaltungsressourcen als große Krankenhaussysteme. Sie arbeiten auch mit öffentlichen, kommerziellen und arbeitgeberfinanzierten Plänen zusammen. Genaue Kodierung und schnelle Berechtigungsprüfungen sind wichtig für die Aufrechterhaltung des Cashflows in diesen Bereichen. Der Markt für Gesundheitserstattung unterstützt diese Funktionen durch Abrechnungs-, Zahlungsverbuchungs- und Ablehnungsmanagement-Instrumente.
Diagnostiklabore werden bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen. Mehr ambulante Tests und die Überwachung von Spezialbehandlungen erhöhen die Anzahl der Laboransprüche, die eine korrekte Dokumentation erfordern. Komplexe Testpanels können zusätzliche Kodierungs- und Abdeckungsprüfungen erzeugen. Krankenhäuser bleiben eine wichtige Quelle für Erstattungsvolumen, obwohl steigende Betriebskosten ihren Fokus auf die Anspruchsrückgewinnung verstärken. Die American Hospital Association berichtete von einem Krankenhausausgabenwachstum von 7,5 % im Jahr 2025. Andere Leistungserbringer, darunter ambulante Operationszentren, häusliche Pflegedienste und Telemedizin-Plattformen, fügen dem Erstattungsprozess weitere Variationen hinzu.
Geografische Analyse
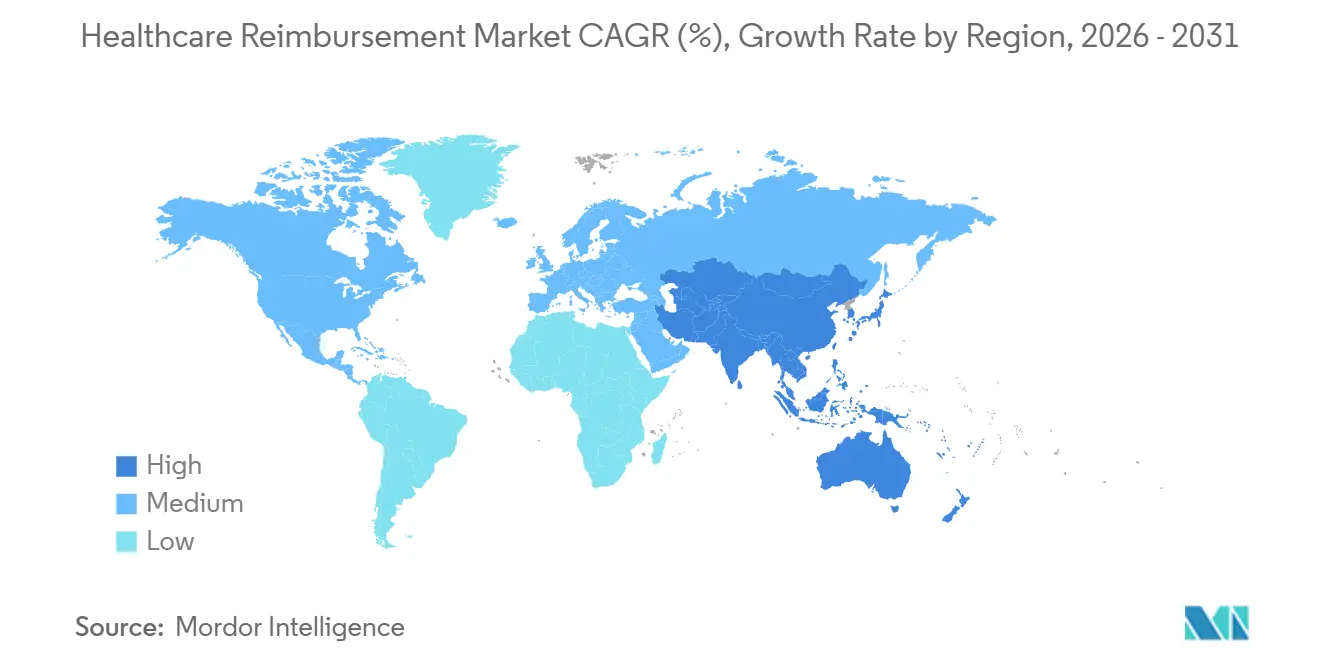
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,54 % am Markt für Gesundheitserstattung. Die Region verfügt über ein großes Mehrkosten-Trägersystem, eine hohe Inanspruchnahme von Leistungen und detaillierte Zahlungsregeln. US-amerikanische Leistungserbringer müssen mit Bundesprogrammen, staatlichen Anforderungen und Richtlinien privater Versicherer arbeiten. CMS aktualisiert im Jahr 2026 weiterhin die Zahlungsregeln für Leistungserbringer und die Strukturen zur Teilnahme an der verantwortlichen Versorgung. Der Kostendruck in Krankenhäusern verstärkt auch die Nachfrage nach Instrumenten zur Zahlungsrückgewinnung. Die American Hospital Association berichtete im Jahr 2025 von 43 Milliarden USD an Inkassokosten für Versicherungszahlungen.
Europa bleibt ein wichtiger Markt für Gesundheitserstattung, da nationale Systeme Krankenhausvergütungs- und digitale Gesundheitswege aktualisieren. Öffentliche Kostenträgersysteme prägen die Erstattungsregeln für Leistungserbringer in der gesamten Region. Die Notwendigkeit, klinische Dokumentation mit Zahlungsanforderungen zu verknüpfen, bleibt zentral, da sich Erstattungskategorien ändern. CMS-Zahlungsentwicklungen in den Vereinigten Staaten veranschaulichen auch den breiteren Wandel hin zu unterschiedlichen Zahlungsmethoden für qualifizierende wertbasierte Teilnehmer. Europäische Leistungserbringer stehen vor ähnlichen Anforderungen an eine genaue Abrechnung und konsistente Nachweise für erstattungsfähige Leistungen. Diese Anforderungen unterstützen die Einführung von Zahlungsverwaltungsinstrumenten.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,43 % wachsen. Die Region verbindet eine wachsende Versicherungsbeteiligung mit einem wachsenden Bedarf an Anspruchsverwaltungskapazitäten. China und Indien sind wichtige Volumenmärkte aufgrund ihrer großen Bevölkerungen und des breiteren Zugangs zu Gesundheitsleistungen. Neue Arbeitgeber- und öffentliche Versicherungsvereinbarungen erhöhen den Bedarf an Berechtigungs- und Anspruchsprozessen. Der Nahe Osten und Afrika sowie Südamerika sind Märkte in einem früheren Entwicklungsstadium mit wachsender Versicherungs- und Leistungserbringerinfrastruktur. Der Markt für Gesundheitserstattung hat in diesen Regionen eine Chance, wo Zahlungsplattformen etabliert werden können, während sich Versicherungsprogramme entwickeln.

Wettbewerbslandschaft
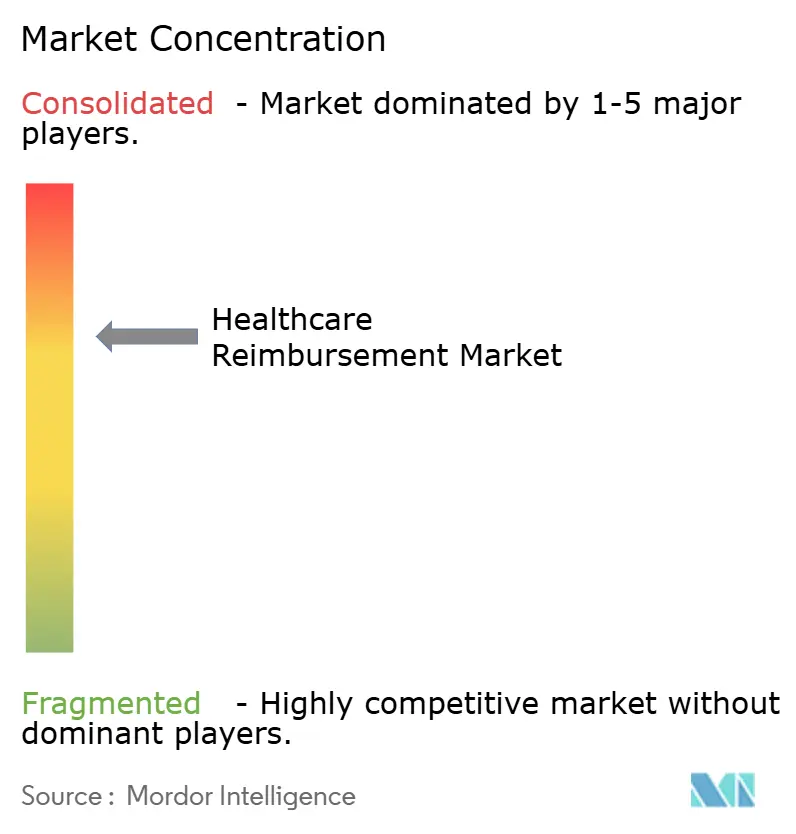
Der Markt für Gesundheitserstattung umfasst große Krankenversicherer und spezialisierte Anbieter von Revenue-Cycle-Management. Zu den wichtigsten Kostenträger-Teilnehmern gehören UnitedHealth Group, Elevance Health, CVS Health und Humana. Dedizierte Zahlungs- und Revenue-Cycle-Management-Anbieter umfassen Waystar, Optum, R1 RCM, Zelis, FinThrive und Experian Health. Der Wettbewerb konzentriert sich auf Anspruchsbearbeitung, Zahlungsgenauigkeit, Vorabgenehmigung und Ablehnungsmanagement. Größere Organisationen nutzen umfangreiche Zahlungsdatensätze, um Workflow-Instrumente zu entwickeln und einzusetzen, während unabhängige Anbieter sich durch spezialisierte Fähigkeiten und starke Leistungserbringer-Servicebeziehungen differenzieren.
UnitedHealth Group plant, den Einsatz von künstlicher Intelligenz in seinen Betriebsabläufen im Jahr 2026 auszuweiten. Sein Optum-Geschäft zeigt, wie integrierte Kostenträger interne Anspruchs- und Versorgungsoperationskapazitäten nutzen können, um breitere Leistungserbringeranforderungen zu bedienen. UnitedHealthcare plant außerdem, im Jahr 2026 Vorabgenehmigungsanforderungen für 1.700 medizinische Codes abzuschaffen. Zelis plant, Rivet im Januar 2026 zu übernehmen und dabei Revenue-Cycle-Analysen und Anspruchs-Dashboards in seine Zahlungsplattform zu integrieren. Diese Initiativen unterstreichen den Branchenfokus auf die Reduzierung von Nacharbeiten und die Verbesserung der Transparenz in Zahlungsoperationen.
R1 RCM plant, Humata Health im August 2026 zu übernehmen, um die Automatisierung der Vorabgenehmigung in seine Phare-OS-Plattform zu integrieren. IKS Health plant, die Übernahme von TruBridge im Juli 2026 abzuschließen und damit seine Unterstützung für ländliche und kommunale Krankenhäuser zu stärken. Diese Transaktionen spiegeln die anhaltende Nachfrage nach integrierten Technologie- und Servicefähigkeiten wider. Leistungserbringer benötigen praktische Unterstützung bei der Verwaltung von Zahlungsworkflows an verschiedenen Versorgungsstandorten. Die Wettbewerbsposition jedes Anbieters hängt von seiner Fähigkeit ab, administrative Belastungen zu reduzieren und gleichzeitig die Compliance aufrechtzuerhalten. Da keine kombinierten Marktanteilsdaten für die führenden Marktteilnehmer vorlagen, kann kein Konzentrationsindex nach der angegebenen Methodik berechnet werden.
Marktführer der Gesundheitserstattungsbranche
-
UnitedHealth Group Incorporated
-
CVS Health Corporation
-
Elevance Health, Inc.
-
The Cigna Group
-
Health Care Service Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: R1 RCM gab die Übernahme von Humata Health bekannt, einem KI-gestützten Unternehmen für berührungslose Vorabgenehmigungstechnologie, um die agentischen Workflows von Humata in seine Phare-OS-Revenue-Cycle-Plattform zu integrieren. Die Plattform von R1 verarbeitet bereits mehr als 600 Millionen Kostenträgertransaktionen jährlich in 95 der 100 führenden US-amerikanischen Gesundheitssysteme. Humata berichtet von einer Erstgenehmigungsrate von 96 %.
- Juli 2026: IKS Health schloss die Übernahme von TruBridge ab, einem Gesundheitstechnologieanbieter, der mehr als 1.500 ländliche und kommunale Krankenhäuser mit EHR- und Revenue-Cycle-Management-Lösungen betreut.
- Januar 2026: Zelis übernahm Rivet und integrierte dessen Analysen und Anspruchs-Dashboards in die Zelis-Plattform.


Umfang des globalen Berichts zum Markt für Gesundheitserstattung
Gemäß dem Berichtsumfang bezieht sich Gesundheitserstattung auf den Prozess, durch den Gesundheitsleistungserbringer für erbrachte Leistungen bezahlt werden, häufig durch Versicherungsunternehmen oder staatliche Programme. Es umfasst die Vergütungsmechanismen, die die Zahlung für medizinische Behandlungen und Eingriffe ermöglichen.
Der Markt für Gesundheitserstattung ist nach Anspruch, Kostenträger, Leistungserbringer und Geografie segmentiert. Nach Anspruch ist der Markt in unterbezahlte Ansprüche und vollständig bezahlte Ansprüche segmentiert. Nach Kostenträger ist der Markt in private Kostenträger und öffentliche Kostenträger segmentiert. Nach Leistungserbringer ist der Markt in Krankenhäuser, Arztpraxen und Kliniken, Diagnostiklabore und sonstige Leistungserbringer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
| Unterbezahlte Ansprüche |
| Vollständig bezahlte Ansprüche |
| Private Kostenträger |
| Öffentliche Kostenträger |
| Krankenhäuser |
| Arztpraxen und Kliniken |
| Diagnostiklabore |
| Sonstige Leistungserbringer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anspruch | Unterbezahlte Ansprüche | |
| Vollständig bezahlte Ansprüche | ||
| Nach Kostenträger | Private Kostenträger | |
| Öffentliche Kostenträger | ||
| Nach Leistungserbringer | Krankenhäuser | |
| Arztpraxen und Kliniken | ||
| Diagnostiklabore | ||
| Sonstige Leistungserbringer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei der Gesundheitserstattung an?
Das Wachstum wird durch steigende Behandlungskosten, eine breitere Krankenversicherungsabdeckung, die Nachfrage nach chronischer Versorgung und den Wandel hin zu wertbasierten Zahlungsmodellen unterstützt.
Wie groß ist der Markt für Gesundheitserstattung im Jahr 2026?
Der Markt für Gesundheitserstattung hat im Jahr 2026 einen Wert von 11,13 Billionen USD und wird bis 2031 voraussichtlich 14,77 Billionen USD erreichen.
Welche Anspruchskategorie hat den größten Anteil?
Unterbezahlte Ansprüche hielten im Jahr 2025 einen Anteil von 80,43 %, was den Bedarf widerspiegelt, Zahlungen zu identifizieren und einzuziehen, die nicht den vertraglichen Bedingungen entsprechen.
Welche Kostenträgerkategorie wächst am schnellsten?
Private Kostenträger werden bis 2031 voraussichtlich mit einer CAGR von 7,84 % wachsen, unterstützt durch kommerzielle und arbeitgeberfinanzierte Versicherungsabdeckung.
Welcher Leistungserbringerbereich wächst am schnellsten?
Diagnostiklabore werden bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen, da der Bedarf an ambulanten Tests und Überwachung zunimmt.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,43 % wachsen, da Krankenversicherungsabdeckung und Anspruchsverwaltungsbedarf zunehmen.
Seite zuletzt aktualisiert am:



