
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.60 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- África do Sul
- Albânia
- Alemanha
- América do Sul
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Europa
- Filipinas
- Finlândia
- França
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Vietnã
Análise do Mercado de Gestão de Instalações da Grécia por Mordor Intelligence
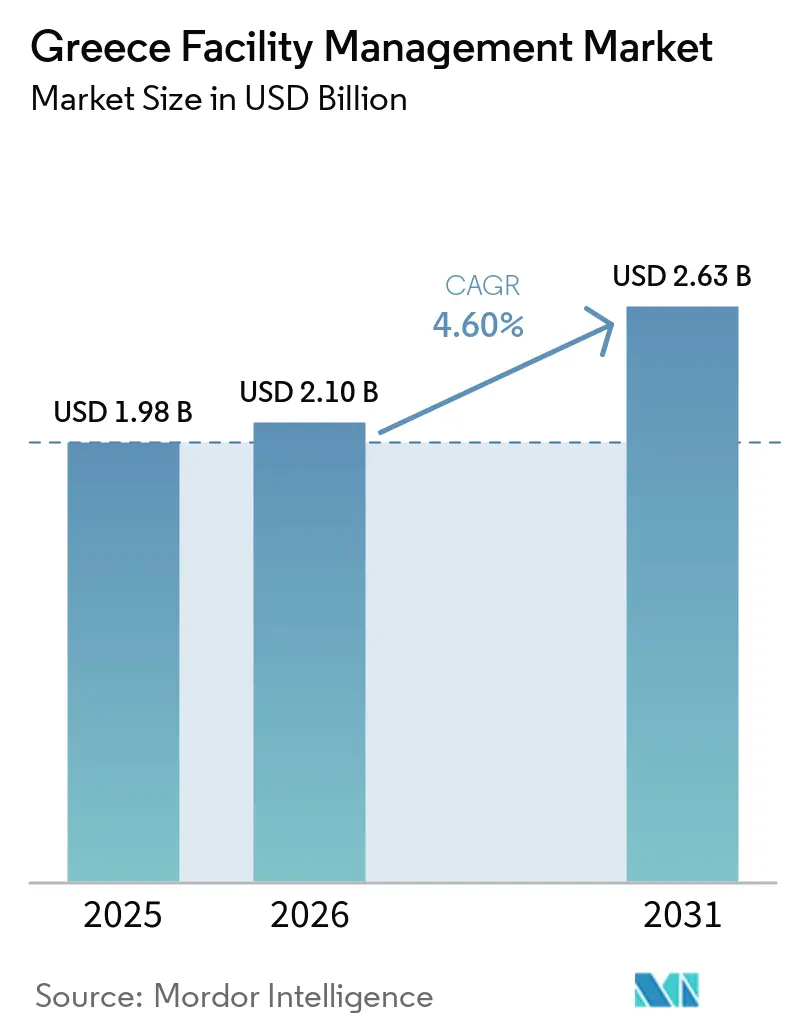
O tamanho do Mercado de Gestão de Instalações na Grécia tem projeção de expansão de 1,98 bilhão de USD em 2025 e 2,10 bilhões de USD em 2026 para 2,63 bilhões de USD até 2031, registrando um CAGR de 4,60% entre 2026 e 2031.
A demanda permanece estável apesar dos prolongados ciclos de aprovação do setor público, pois os desembolsos do Mecanismo de Recuperação e Resiliência (MRR) da União Europeia continuam a financiar melhorias de infraestrutura e uma robusta retomada do turismo sustenta os fluxos de caixa nos ativos de hospitalidade. Os ocupantes corporativos em Atenas e Tessalônica migraram do corte de custos para estratégias de ambiente de trabalho orientadas à experiência, colocando higiene, eficiência energética e monitoramento digital em pé de igualdade com a manutenção tradicional. As redes internacionais de hotéis que entram no país trazem padrões globais de aquisição que elevam as especificações de serviço e impulsionam a adoção de contratos integrados. Ao mesmo tempo, a inflação salarial nos ofícios técnicos está comprimindo as margens dos serviços técnicos e levando os fornecedores menores a se consolidar ou a estabelecer parcerias com plataformas multinacionais. Em todos os grupos de usuários finais, os requisitos de relatórios ESG estão mudando a definição de prestação de serviços, pois os proprietários agora precisam documentar o desempenho ambiental em formatos auditáveis que credores e inquilinos examinam minuciosamente.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de suporte representaram 68,07% da participação do mercado em 2025, enquanto os serviços técnicos lideraram com um CAGR de 5,51% até 2031 no mercado de gestão de instalações da Grécia.
- Por tipo de oferta, os arranjos terceirizados representaram 67,82% da participação do mercado de gestão de instalações da Grécia em 2025, enquanto os contratos integrados têm previsão de expansão a um CAGR de 5,09% até 2031.
- Por usuário final, o segmento comercial detinha 27,57% do tamanho do mercado de gestão de instalações da Grécia em 2025 e tem projeção de registrar um CAGR de 3,73% durante 2026-2031. Por usuário final, o segmento de hospitalidade está se expandindo a um CAGR de 5,63% até 2031 no mercado de gestão de instalações da Grécia.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Grécia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Gestão de Instalações Integrada Liderada pela Tecnologia a Impulsionar a Excelência Operacional | +0.6% | Nacional, Adoção Antecipada em Atenas e Tessalónica | Médio Prazo (2 a 4 Anos) |
| Soluções de Gestão de Instalações em Conformidade com ESG a Ganhar Tração no Mercado | +0.4% | Nacional, Mais Forte nos Setores de Hotelaria e Institucional | Médio Prazo (2 a 4 Anos) |
| Transição da Terceirização de Contratos Internos para Contratos de Gestão de Instalações Integrada | +0.5% | Nacional, Liderado por Ocupantes Comerciais e de Hotelaria | Curto Prazo (≤ 2 Anos) |
| Financiamento do MRR da UE a Catalisar Renovações de Edifícios Inteligentes | +0.7% | Nacional, Prioridade em Infraestrutura Pública e Saúde | Curto Prazo (≤ 2 Anos) |
| Superciclo do Turismo a Impulsionar a Procura de Gestão de Instalações na Hotelaria | +0.5% | Regiões Costeiras e Principais Ilhas | Curto Prazo (≤ 2 Anos) |
| Vaga de Renovação de Imóveis Comerciais Envelhecidos a Desbloquear Negócios de Gestão de Ativos ao Longo do Ciclo de Vida | +0.4% | Centros de Negócios de Atenas e Tessalónica | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Gestão de Instalações Integrada Liderada pela Tecnologia a Impulsionar a Excelência Operacional
Sensores IoT, painéis de controlo em nuvem e diagnósticos baseados em IA estão a permitir que os gestores substituam ordens de trabalho reativas por intervenções baseadas em dados e condições que prolongam a vida útil dos ativos e reduzem o tempo de inatividade. A implementação do EnergySense da SingularLogic em postos de combustível a nível nacional ilustra poupanças de custos típicas de 15 a 20 por cento, ao mesmo tempo que oferece aos clientes um caminho auditável para a conformidade com a ISO 50001.[1] No entanto, menos de 12 por cento dos edifícios comerciais possuem controladores de protocolo aberto, pelo que os integradores devem instalar gateways antes de a análise unificada se tornar possível, acrescentando custos e prolongando os períodos de retorno do investimento. Os fornecedores multinacionais amortizam estes investimentos em plataformas através de contratos pan-europeus, conferindo-lhes uma vantagem de preço que os fornecedores locais têm dificuldade em igualar. As equipas de aquisição começaram a especificar compatibilidade com BACnet ou Modbus em concursos recentes, um sinal de que a normalização está a emergir e irá acelerar a adoção nos próximos dois anos.
Soluções de Gestão de Instalações em Conformidade com ESG a Ganhar Tração no Mercado
A Grécia transpôs a Taxonomia da UE para a legislação nacional em 2024, obrigando as empresas cotadas e as instituições financeiras a divulgar em que medida as suas receitas, despesas de capital e despesas operacionais se alinham com os objetivos climáticos. Os gestores de instalações acompanham agora o consumo de energia, água, resíduos e fugas de refrigerante ao nível do edifício e integram essas métricas nos relatórios para investidores. As certificações LEED e BREEAM, outrora de nicho, tornaram-se pré-requisitos para rendas premium em Atenas, comandando valorizações de 8 a 12 por cento. Os fornecedores apresentam as suas próprias sedes certificadas para angariar negócios; a Manifest renovou os seus escritórios para LEED Gold e obteve a acreditação ISO 50001 para reforçar a credibilidade na gestão de energia.[2] Como não existe uma base de dados de desempenho centralizada, cada fornecedor concebe protocolos de medição personalizados, elevando os custos de conformidade e dificultando a comparação entre carteiras. Um registo digital piloto de segurança contra incêndios lançado em 2025 reduziu o processamento de certificados para um dia, provando que a digitalização governamental pode eliminar fricções semelhantes no reporte ESG.[3]
Transição da Terceirização de Contratos Internos para Contratos de Gestão de Instalações Integrada
Os ocupantes com orçamentos limitados estão a dissolver as equipas internas de instalações e a agrupar limpeza, segurança, restauração e manutenção técnica sob fornecedores únicos, convertendo folhas de pagamento fixas em taxas de serviço variáveis. As cadeias internacionais de hotéis que entram no mercado com base num pipeline de investimento de EUR 2,8 mil milhões (USD 3,3 mil milhões) tendem a exigir acordos integrados desde o primeiro dia, acelerando a tendência nos destinos de resort. As empresas nacionais seguem o exemplo, atraídas pela contabilização do ciclo de vida e pela transferência de risco, mas a propriedade fragmentada, com múltiplos proprietários num único edifício, obriga os fornecedores a negociar piso a piso, reduzindo as economias de escala. Os concursos públicos continuam a ser dominados por adjudicações de serviço único, porque a elaboração de especificações integradas requer conhecimentos especializados que muitas entidades não possuem, perpetuando um mercado a duas velocidades.
Financiamento do MRR da UE a Catalisar Renovações de Edifícios Inteligentes
O país receberá entradas do MRR equivalentes a 3,6 por cento do PIB até 2026, canalizando capital para retrofits de eficiência energética, melhorias na saúde e infraestrutura digital. Todos os projetos incluem componentes verdes e digitais obrigatórios, pelo que os requisitos técnicos frequentemente excedem os códigos de construção locais e favorecem os fornecedores de gestão de instalações certificados pela ISO 50001 ou com pessoal com acreditação LEED AP. Embora os prazos de adjudicação possam ultrapassar os seis meses, uma vez que os projetos são mobilizados, criam contratos de manutenção semelhantes a anuidades que agrupam serviços técnicos e de suporte por períodos de três a cinco anos. Do ponto de vista administrativo, a plataforma e-Authorities demonstrou que a digitalização dos fluxos de trabalho de licenciamento pode comprimir os atrasos e, se alargada aos contratos de gestão de instalações, poderia elevar o crescimento do mercado em mais 0,3 a 0,5 pontos percentuais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Restrições do Mercado de Trabalho a Limitar a Expansão dos Serviços | -0.5% | Nacional, Agudo nos Ofícios de AVAC e Elétrico | Curto Prazo (≤ 2 Anos) |
| Volatilidade Económica a Moderar a Alocação de Capital | -0.3% | Nacional, Ligado à Política Monetária da Zona Euro | Médio Prazo (2 a 4 Anos) |
| Estrutura Fragmentada de Propriedade de Edifícios a Dificultar Contratos Integrados | -0.4% | Centros Urbanos de Atenas e Tessalónica | Longo Prazo (≥ 4 Anos) |
| Burocracia na Contratação Pública a Atrasar os Ciclos de Adjudicação de Contratos de Gestão de Instalações | -0.4% | Compradores do Setor Público Nacional | Médio Prazo (2 a 4 Anos) |
| Fonte: Mordor Intelligence | |||
Restrições do Mercado de Trabalho a Limitar a Expansão dos Serviços
O desemprego caiu abaixo dos 9 por cento em 2025, mas as escassez em AVAC, engenharia elétrica e de segurança contra incêndios permanecem agudas, uma vez que técnicos qualificados migram para empregos com salários mais elevados no norte da UE.[4] A inflação salarial de 12 a 15 por cento desde 2023 erode a vantagem de custo que outrora justificava a terceirização, pressionando as margens dos fornecedores. A lacuna de talento é mais grave nas competências digitais, instalação de sensores e programação de sistemas de gestão de edifícios, porque os currículos de formação profissional tradicionais não abrangem a análise de dados. Os programas de aprendizagem estão a ser co-desenvolvidos com institutos, mas os novos licenciados não estarão disponíveis durante pelo menos dois anos, mantendo a capacidade a curto prazo limitada.
Burocracia na Contratação Pública a Atrasar os Ciclos de Adjudicação de Contratos de Gestão de Instalações
As submissões de proposta única ainda dominam mais de 70 por cento dos concursos públicos, sugerindo concorrência limitada e longos ciclos de esclarecimento que adiam o início dos contratos até um ano. Mesmo após uma adjudicação, os fornecedores enfrentam atrasos adicionais devido a entregas de locais e aprovações de licenças. O encargo administrativo bloqueia o capital de trabalho e desencoraja as empresas de menor dimensão de concorrer, reduzindo a intensidade competitiva e mantendo os preços opacos. Embora os portais de contratação eletrónica estejam a expandir-se, é necessária uma reforma abrangente para passar de concursos de serviço específico para concursos de gestão de instalações integrada que melhor correspondam às necessidades modernas de gestão de ativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Trajetórias de Crescimento Divergentes para Serviços Técnicos e de Suporte
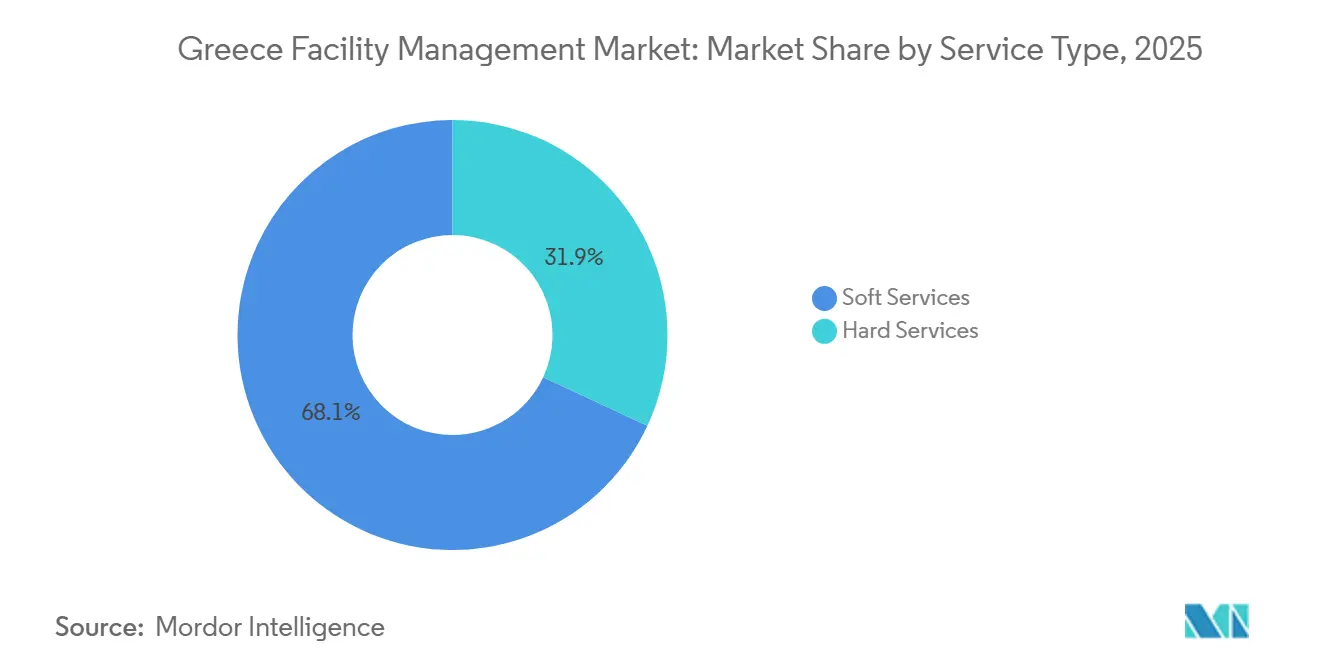
Os serviços técnicos representaram 31,93% da participação do mercado de gestão de instalações da Grécia em 2025, refletindo a intensidade de capital das melhorias em sistemas mecânicos, elétricos e hidráulicos (MEP) em um parque edificado onde 60% dos imóveis comerciais são anteriores ao ano 2000. Os contratos de MEP e HVAC dominam, pois o clima mediterrâneo gera elevadas cargas de resfriamento e a eliminação progressiva dos gases F da UE exige a substituição de refrigerantes. A conformidade com a segurança contra incêndio ao abrigo do Decreto 13/2021 também elevou a demanda por inspeções e certificações de sistemas, acrescentando receita recorrente estável. Os serviços de suporte têm previsão de crescimento anual de 4,15% até 2031. Os protocolos permanentes de higiene pós-pandemia em saúde e hospitalidade exigem rotinas de desinfecção documentadas, enquanto os modelos de trabalho híbrido aumentam a demanda por escalas de limpeza variáveis e atendimento receptivo flexível.
Os proprietários de ativos estão incorporando análises preditivas aos escopos de serviços técnicos, integrando monitoramento remoto e detecção automatizada de falhas em novos contratos. Essa mudança apoia a precificação baseada em resultados, na qual os fornecedores garantem disponibilidade operacional ou economia de energia, um modelo que ganha tração entre os inquilinos multinacionais. No lado dos serviços de suporte, o agrupamento de limpeza, paisagismo e catering em faturas únicas está simplificando a gestão de fornecedores para os ocupantes corporativos. Licitações sucessivas agora estipulam a acreditação de saúde e segurança ISO 45001 como requisito mínimo, incentivando os operadores menores de serviços de limpeza a investir em sistemas ou a estabelecer parcerias com integradores de maior porte. Coletivamente, esses fatores garantem que ambas as famílias de serviços permaneçam pilares indispensáveis do mercado de gestão de instalações da Grécia ao longo do horizonte de previsão.


Por Tipo de Oferta: Modelos Terceirizados Consolidam a Dominância
A prestação terceirizada captou 67,82% dos gastos em 2025, liderada por corporações multinacionais que buscam painéis centralizados e KPIs padronizados em portfólios regionais. Os contratos de gestão integrada de instalações, nos quais um único fornecedor assume a responsabilidade por todos os serviços técnicos e de suporte sob condições de pagamento vinculadas ao desempenho, estão se expandindo a um CAGR de 9,68%. Os primeiros adotantes incluem proprietários de escritórios de alto padrão e redes hoteleiras de marca que importam políticas globais de aquisição. Os contratos de serviço único permanecem comuns entre os proprietários menores, mas as economias de custos administrativos provenientes da consolidação estão os incentivando a adotar soluções agrupadas ou integradas quando os contratos existentes expiram.
As equipes internas ainda controlam 32,18% dos gastos, principalmente em grandes hospitais e plantas industriais que valorizam a memória institucional e a familiaridade regulatória. No entanto, mesmo essas entidades estão migrando para abordagens híbridas: retêm técnicos de missão crítica, mas terceirizam limpeza, catering ou manutenção de áreas externas. As instituições públicas frequentemente recorrem a contratos de serviço único porque as licitações integradas exigem escopos abrangentes que muitas agências não têm capacidade de elaborar. A lacuna representa uma oportunidade de capacitação para fornecedores dispostos a realizar workshops sobre custeio do ciclo de vida, embora o retorno possa ultrapassar 18 meses e desencoraje empresas com orçamentos limitados de desenvolvimento de negócios. No geral, a terceirização continuará aumentando sua participação no mercado de gestão de instalações da Grécia à medida que a reforma administrativa e as necessidades de relatórios digitais tornam os fornecedores especializados mais atrativos.
Por Setor de Utilizador Final: Núcleo Comercial, Catalisador da Hotelaria
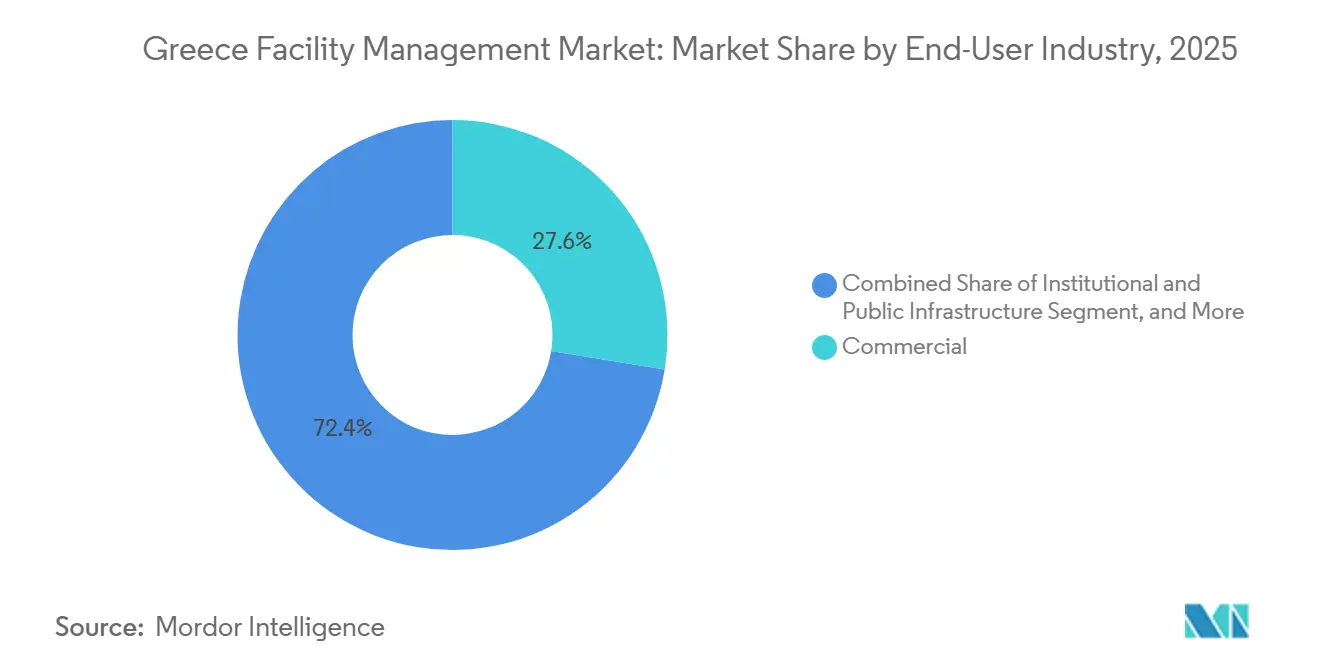
O setor imobiliário comercial detinha 27,57% do tamanho do mercado de gestão de instalações da Grécia em 2025, ancorado nos distritos centrais de negócios de Atenas e Tessalônica, onde os proprietários modernizam torres envelhecidas para competir por inquilinos multinacionais. As certificações ESG e os aplicativos de experiência do inquilino estão rapidamente transformando a gestão de instalações de um item de custo em um habilitador de receita, reforçando a demanda por painéis de energia, monitoramento da qualidade do ar interno e serviços de recepção no estilo concierge. A atividade de retrofit está prestes a se acelerar ainda mais, pois muitos ativos Classe B precisam de pontuações de prontidão inteligente para permanecer comercializáveis.
O setor de saúde cresce a um CAGR de 6,52%, seguido de perto pelo setor de hospitalidade, que é o segundo vertical de expansão mais rápida, impulsionado por um CAGR de 5,63% devido ao aumento das receitas do turismo no primeiro semestre de 2025. As novas inaugurações em Mykonos, Santorini e Creta agora especificam manutenção preventiva habilitada por IoT, gestão de energia nos quartos de hóspedes e serviços terceirizados de lavanderia e catering em seus orçamentos de construção base. Os operadores internacionais geralmente exigem contratos integrados de três a cinco anos cobrindo HVAC, limpeza, paisagismo e segurança desde o primeiro dia, injetando uma mudança significativa nas especificações de serviço. A infraestrutura institucional e pública, abrangendo ministérios, universidades e centros de transporte, beneficia-se das renovações financiadas pelo MRR, mas ainda enfrenta ciclos de licitação demorados. O setor de saúde está avançando rapidamente porque os recursos da UE destinados a melhorias em hospitais digitais exigem acordos de manutenção de longo prazo com limpeza de grau médico e garantias de disponibilidade de sistemas críticos. Os setores industrial, de varejo, educação e residencial formam coletivamente o restante do conjunto de demanda, cada um com perfis distintos, mas de crescimento mais lento.


Análise Geográfica
Atenas e sua periferia metropolitana respondem pela maior fatia dos gastos nacionais; juntas com Tessalônica, representam aproximadamente dois terços do mercado de gestão de instalações da Grécia. Atenas concentra sedes corporativas, ministérios governamentais e locais culturais de grande fluxo, todos os quais demandam cada vez mais conformidade com LEED ou BREEAM e, portanto, monitoramento contínuo de desempenho. A combinação de logística portuária, zonas industriais e campi universitários de Tessalônica produz um mix de serviços diferente, com ênfase em manutenção crítica de processos e limpeza laboratorial. A presença dos fornecedores espelha essa distribuição: as plataformas multinacionais mantêm salas de controle 24 horas por dia, 7 dias por semana em Atenas, enquanto as filiais regionais em Tessalônica atendem clientes industriais.
Destinos costeiros como Mykonos, Santorini, Creta e Rodes criam uma sazonalidade pronunciada. De abril a outubro, os fornecedores terceirizados ampliam o quadro temporário para serviços de governança, tratamento de piscinas, paisagismo e catering para eventos. Os mesmos ativos reduzem então para equipes mínimas durante o inverno, desafiando o planejamento de utilização e pressionando a rentabilidade anual. Os fornecedores com equipes móveis e fortes parcerias com agências de mão de obra superam os demais durante esses ciclos. A fiscalização de segurança contra incêndio ao abrigo do Decreto 13/2021 aplica-se em todo o território nacional, mas a intensidade das inspeções é notavelmente maior em Atenas e Tessalônica, aumentando as cargas de trabalho de conformidade nessas localidades.
As cidades secundárias — Patras, Heraklion, Larissa — e as prefeituras rurais compõem os 40 a 45% restantes dos gastos. Os orçamentos são mais restritos e os compradores públicos frequentemente adjudicam ao licitante de menor preço, favorecendo empresas locais de serviço único em detrimento de contratos integrados. O MRR está tentando equilibrar essa disparidade alocando recursos para projetos regionais de estradas, ferrovias e banda larga que exigirão gestão de instalações contínua. No entanto, a capacidade administrativa local limitada retarda a mobilização, de modo que os fornecedores nacionais frequentemente estabelecem parcerias com empresas menores para cumprir as regras de reserva regional, mantendo ao mesmo tempo a supervisão de qualidade. Esse mosaico exige alta flexibilidade operacional e ressalta por que as vantagens de escala por si só não garantem o sucesso no mercado de gestão de instalações da Grécia.
Panorama regulatório
Os prestadores de serviços de gestão de instalações na Grécia atuam dentro de exigências sobrepostas de construção, segurança e conformidade digital. O desempenho energético dos edifícios e os requisitos de inspeção relacionados estão sob a alçada do Ministério do Ambiente e Energia (YPEN), enquanto o licenciamento de modificações em instalações é processado através da plataforma e-adeies da Câmara Técnica da Grécia, tornando o licenciamento digital uma dependência fundamental para os serviços pesados orientados por retrofit. A conformidade em segurança contra incêndios continua a moldar o âmbito de inspeções e manutenção, reforçada pelas exigências do Decreto 13/2021, que mantêm o trabalho de certificação recorrente incorporado na prestação de serviços de FM.
As obrigações de segurança no local de trabalho também afetam os modelos de dotação de pessoal em FM e a governação de subcontratados. Nos termos da Lei 3850/2010 e da Lei 4808/2021, os empregadores devem manter disposições de saúde e segurança ocupacional, incluindo a nomeação de um técnico de segurança e de um médico do trabalho quando aplicável, o que leva os prestadores de FM a formalizar processos e documentação de HSE. Para locais com uma pegada significativa de TIC e conectividade, as regras de partilha de infraestruturas e colocalização, regidas pela Comissão Helénica de Telecomunicações e Correios (EETT), influenciam a forma como as salas de telecomunicações no interior dos edifícios e as instalações partilhadas são geridas. A conformidade nacional em cibersegurança adiciona uma camada extra para entidades essenciais e importantes sob a Autoridade Nacional de Cibersegurança, incluindo a implementação da NIS2 através da Lei 5160/2024 e a transposição da CER através da Lei 5236/2025, com a designação de entidade crítica exigida até 17 de julho de 2026.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Grécia inclui proprietários de ativos (senhorios comerciais, operadores hoteleiros e organismos públicos), operadores principais de FM (multinacionais e locais), subcontratados especializados (HVAC, elétricos e sistemas de incêndio) e uma camada tecnológica em crescimento que fornece BMS, sensores IoT, análise de dados e ferramentas de gémeo digital. A integração tecnológica tende a começar a montante, na camada de retrofit e controlos, dado que menos de 12% dos edifícios comerciais têm controladores de protocolo aberto. Essa limitação torna a instalação de gateways e a modernização de BMS pré-requisitos frequentes para serviços de FM integrados, capazes de produzir métricas ESG auditáveis e apoiar a manutenção baseada em condição.
No lado da prestação de serviços, os contratos integrados centralizam a gestão de fornecedores e os relatórios com o operador principal de FM, que depois coordena limpeza, segurança, catering e manutenção técnica, juntamente com documentação de conformidade para segurança e desempenho energético. Os programas de renovação e digitalização do setor público também estão a atrair integradores de sistemas e fornecedores de software para âmbitos de FM mais amplos, como refletido na implementação de edifícios inteligentes e gestão energética da Yodiwo e CORDIA, em junho de 2025, para a Secretaria-Geral de Sistemas de Informação e Governação Digital (GSISDG), que combinou dispositivos IoT com monitorização baseada em plataforma. Organismos setoriais como a IFMA Grécia podem acelerar a difusão de capacidades através de fóruns técnicos, e grandes promotores que exploram entidades de FM internas ou cativas criam outro canal entre o desenvolvimento imobiliário e a prestação de serviços, como se observa nos processos da Lamda Development para criar uma entidade de FM dedicada a ativos de grande dimensão.
Panorama Competitivo
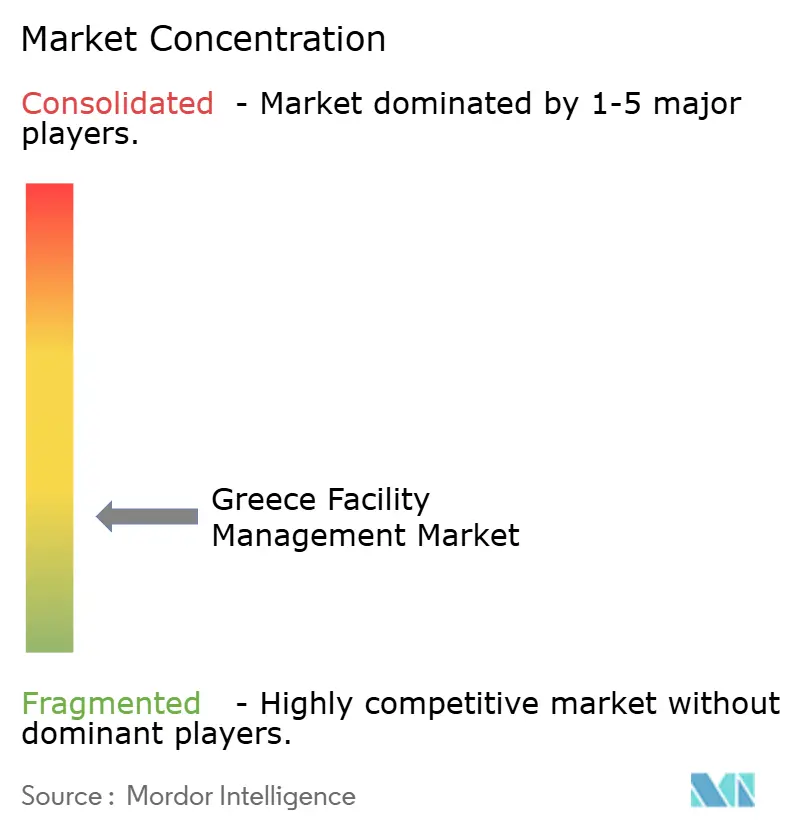
Concentração do Mercado
A Inovação e as Relações com Clientes Impulsionam o Sucesso
A concorrência é moderada, com os cinco principais operadores multinacionais, ISS, Sodexo, CBRE, JLL e Cushman and Wakefield, detendo coletivamente cerca de 25 a 30 por cento de participação. Estes aproveitam as vantagens de escala e as plataformas em nuvem que fornecem diagnósticos remotos, benchmarking de KPIs e análise de energia. As multinacionais asseguram acordos de serviço mestre pan-europeus, como o contrato multi-país da ISS em 2025 avaliado acima de USD 14,3 milhões, e depois alargam esses âmbitos às instalações gregas. Os especialistas locais como Manifest Services, Cowa Hellas, Globe Williams, Module FM e IMAGIN controlam uma participação combinada de 40 a 45 por cento, enfatizando a proximidade ao cliente e o domínio regulatório.
As empresas nacionais diferenciam-se através de preços personalizados, conhecimento granular da propriedade fragmentada de edifícios e a capacidade de mobilizar técnicos rapidamente durante os picos da época turística. Muitas investiram em acreditações ISO 50001 e ISO 45001 para se manterem competitivas nos concursos públicos. Persistem lacunas tecnológicas, porém: menos de 12 por cento dos edifícios gregos possuem as redes de sensores necessárias para gémeos digitais completos, pelo que os fornecedores locais frequentemente incluem retrofitting nas suas propostas, compensando os custos iniciais de hardware com acordos de serviço plurianuais. A consolidação está a acelerar à medida que a inflação salarial comprime as margens e os compradores favorecem âmbitos integrados. Várias empresas familiares estão agora a explorar vendas de participações minoritárias a parceiros estratégicos internacionais que possam injetar capital e ferramentas digitais.
As oportunidades de espaço em branco residem na contratação baseada em resultados, em que os pagamentos dependem de poupanças de energia ou índices de satisfação dos inquilinos. Apenas um punhado de fornecedores assume atualmente tais compromissos, mas projetos-piloto bem-sucedidos no segmento de escritórios comerciais poderiam reformular as normas de fixação de preços. As certificações tornaram-se um filtro competitivo; as propostas sem credenciais LEED, BREEAM ou ISO são cada vez mais pré-selecionadas apenas para contratos de especificação inferior. A participação em grupos do setor, como o Instituto Helénico de Proteção Contra Incêndios em Construção, reforça ainda mais a credibilidade.[5] Coletivamente, estas dinâmicas garantem que a rivalidade se intensificará, mas serão as capacidades, e não apenas o preço, que decidirão os vencedores a longo prazo no mercado de gestão de instalações da Grécia.
Líderes do Setor de Gestão de Instalações da Grécia
-
Cowa Hellas Facility Management AE
-
Manifest Services SA
-
MELKAT
-
IMAGIN Facility Management SA
-
IDMON Property Advisors & Technical Experts
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental está em escalar a automação orientada por retrofit e baseada em normas, que transforma edifícios legados em ativos monitorizáveis e prontos para conformidade. Os dados mostram uma tração concreta através de implementações nomeadas, incluindo a PRODEA Investments, que utiliza o Siemens Building X num portefólio de mais de 120 propriedades para gerir o consumo de energia e a otimização operacional, e a Thelcon, que concluiu o BEMS e os controlos de edifício KNX na nova sede da ELEMKA em Neo Irakleio, Atenas, integrando a monitorização de iluminação e HVAC. Estes projetos ligam-se diretamente à procura dos ocupantes por desempenho auditável de energia e ambiente interior, e também criam pontos de acoplamento para os prestadores de FM agruparem monitorização, verificação e manutenção preventiva em contratos contínuos.
Outra oportunidade é a padronização de modelos integrados de prestação de gestão de instalações, que reduzem a fragmentação entre portefólios multi-inquilino e âmbitos multisserviço. Em junho de 2026, a Manifest e a EFSIM Facilities Management Services anunciaram uma parceria estratégica centrada em governação unificada, normas ESG e ferramentas digitais de monitorização de desempenho, apontando para modelos de IFM mais repetíveis em vez de pacotes personalizados. Os programas de digitalização do setor público e as atualizações financiadas pelo RRF também ampliam o âmbito endereçável para empresas de FM capazes de cobrir em conjunto licenciamento, documentação de conformidade e operações tecnológicas, apoiados pela implementação de edifícios inteligentes e gestão energética da GSISDG em junho de 2025, pela Yodiwo e CORDIA, que integrou sensores IoT, contadores inteligentes e sistemas de energia solar num único ambiente gerido por plataforma.
Desenvolvimentos recentes do setor
- Junho de 2026: a Manifest Services SA e a EFSIM Facilities Management Services anunciaram uma parceria estratégica para desenvolver uma norma integrada de gestão de instalações na Grécia, posicionando a EFSIM como integradora/agente gestora e a Manifest como parceira autorizada de prestação de serviços. O modelo enfatiza governação unificada, normas ESG e monitorização digital de desempenho. Reforça a transição de adjudicações de serviço único para uma prestação de IFM estruturada, com responsabilização mais clara e relatórios orientados por plataforma.
- Abril de 2026: a Cowa Facility Management implementou serviços organizados de catering corporativo para a Navilands através de uma parceria com a Newrest Hellas, com a Cowa a atuar como parceira principal de serviço. A medida expande o âmbito de FM além dos serviços tradicionais técnicos e de limpeza, para serviços de local de trabalho normalmente agrupados em contratos integrados. Também sinaliza uma colaboração mais estreita entre operadores de FM e fornecedores especializados de restauração para grandes sites corporativos.
- Abril de 2025: a Secretaria-Geral da Administração Pública reduziu o tempo de processamento de certificados ativos de protecção contra incêndios para um dia, através do portal e-Authorities. Ciclos de certificação mais rápidos reduzem o atrito administrativo para proprietários de edifícios e prestadores de FM que gerem inspeções e documentação críticas para a conformidade. A alteração apoia uma cadência de serviço mais elevada em ativos de hotelaria e comerciais, onde a prontidão operacional depende de aprovações oportunas.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de gestão de instalações da Grécia abrange o valor dos serviços utilizados para operar e manter edifícios e instalações, de modo que as operações diárias permaneçam seguras, confortáveis e eficientes em instalações comerciais, públicas e industriais.
Exclusões do escopo: Excluímos a construção pontual e os contratos de grande renovação que não fazem parte das operações e manutenção contínuas de instalações.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Utilizador Final
- Comercial
- Hotelaria
- Institucional e Infraestrutura Pública
- Saúde
- Industrial e de Processos
- Outros Setores de Utilizadores Finais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a definir o perímetro do mercado e estabeleceu pontos de partida para os sinais de demanda e oferta na Grécia. Baseamo-nos em fontes públicas e oficiais, como o Eurostat para estatísticas estruturais de negócios, a Autoridade Estatística Helénica (ELSTAT) para indicadores de atividade nacional e preços, e publicações da Comissão Europeia sobre edifícios públicos e diretrizes de eficiência energética.
Para sinais de desempenho e parque edificado que alimentam a manutenção e as melhorias, também consultamos fontes como a Agência Internacional de Energia (AIE) e a documentação de desempenho energético da UE. Para converter esses sinais em uma visão de valor de gestão de instalações, analisamos relatórios anuais e materiais para investidores de empresas, cobertura da imprensa sobre contratos de terceirização e anúncios de contratação pública onde os escopos de serviço são descritos.
Uma assinatura paga para dados financeiros e notícias de empresas foi utilizada seletivamente para normalizar receitas fragmentadas de empreiteiros e evitar dupla contagem em contratos de múltiplos serviços. A lista de fontes documentais acima é ilustrativa e não exaustiva, pois outros documentos públicos também foram utilizados para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Na Grécia, consultamos compradores de gestão de instalações, prestadores de serviços, equipes de aquisição, líderes técnicos e gestores de instalações. Suas contribuições ajudam a esclarecer os níveis de terceirização, o mix de contratos, os custos de mão de obra, a precificação de serviços e a demanda em escritórios, hospitalidade, instalações públicas e locais industriais. As respostas são comparadas com dados do ELSTAT e outras fontes documentais, com verificações de acompanhamento quando uma premissa não se encaixa na atividade observada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 35% |
| Players menores: 25% | Gestores: 50% |
Dimensionamento do Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima, na qual a atividade de serviços nacional é primeiramente reconstruída por meio da penetração da terceirização e, em seguida, verificada com a realidade do lado da oferta. Na abordagem de cima para baixo, mapeamos o universo endereçável de edifícios e instalações e aplicamos indicadores como a participação da terceirização por usuário final, o mix típico de escopo de contrato entre serviços técnicos e de suporte, e a intensidade de serviço para setores como hospitalidade, infraestrutura pública e escritórios comerciais.
Para manter os totais fundamentados, adicionamos verificações seletivas de baixo para cima utilizando valores de contratos amostrados, faixas de preços observadas para pacotes comuns (por exemplo, limpeza mais segurança, ou manutenção MEP mais serviços de energia) e normalização de receitas para operadores de múltiplos serviços que reportam linhas combinadas. Onde a divulgação é limitada, utilizamos faixas conservadoras de entrevistas primárias e, em seguida, aplicamos verificações de sensibilidade para que um contrato de grande porte não distorça o total do país.
Para a previsão, utilizamos análise de cenários apoiada por suavização de séries curtas em linhas de custo estáveis, uma vez que o crescimento é influenciado por fatores práticos e não por uma curva de adoção rápida. Os principais insumos prospectivos incluíram o apetite de terceirização público e privado, a inflação salarial para serviços de suporte com uso intensivo de mão de obra, a pressão dos custos de energia moldando as escolhas de manutenção, a ocupação vinculada ao turismo afetando o uso das instalações e o ritmo das melhorias nos edifícios ligadas a programas de eficiência energética. Essas variáveis foram revisadas com os entrevistados para confirmar a direção e a velocidade realista da mudança antes de finalizar as perspectivas.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de múltiplas verificações que buscam inconsistências entre o resultado do modelo e sinais independentes, ajustando as premissas somente quando o motivo é claro. Comparamos os gastos implícitos de gestão de instalações por metro quadrado, a divisão entre o valor dos serviços tcnicos e de suporte, e as premissas de participação terceirizada com o que os gestores de instalações e empreiteiros observam nos contratos ativos.
Antes da aprovação final, revisamos anomalias como mudanças abruptas de preços, mixes setoriais incomuns ou variações acentuadas ano a ano com outro analista. Chamadas de acompanhamento foram acionadas quando a variação permanecia inexplicada. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças de política que afetam as operações de edifícios ou uma mudança nos volumes de contratação pública. Imediatamente antes da entrega, uma revisão final é concluída para que os números reflitam os insumos mais recentes disponíveis.
Comparação do Dimensionamento do Mercado de Gestão de Instalações na Grécia pela Mordor Intelligence com Outras Estimativas Publicadas
É comum observar diferentes tamanhos de mercado para gestão de instalações porque o pacote de serviços pode ser definido de mais de uma forma e porque algumas estimativas incorporam atividades adjacentes que estão próximas da gestão de instalações, mas nem sempre são contratadas como tal. As diferenças também decorrem de como a atividade interna é tratada, qual ano é utilizado para precificação e como o momento da conversão cambial é gerenciado.
A principal lacuna decorre de se as estimativas incluem grandes gastos pontuais com melhorias e renovações de edifícios nos totais de gestão de instalações, enquanto a Mordor Intelligence contabiliza os serviços recorrentes de operações e manutenção e exclui obras de construção e reforma lideradas por projetos. Outro fator é a penetração de terceirização assumida por usuário final, uma vez que hospitalidade, infraestrutura pública e escritórios comerciais podem ter coberturas contratuais muito diferentes na Grécia. O momento da atualização também importa, pois as linhas de custo relacionadas a mão de obra e energia se movem rapidamente e podem alterar os valores anuais dos contratos mesmo quando os volumes permanecem estáveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,98 bilhão de USD (2025) | |
| Publicação Setorial A | 1,94 bilhão de USD (2024) | Utiliza comentários sobre o faturamento em EUR para o setor e os converte a uma taxa à vista sem alinhamento ao momento do contrato, e não está claro se a gestão de instalações interna está parcialmente incluída por meio de gastos operacionais gerais. |
| Consultoria Regional B | 2,45 bilhões de USD (2025) | Parece incluir obras de reforma e retrofit energético com uso intensivo de capital dentro da gestão de instalações, o que infla o total quando as melhorias impulsionadas pelo setor público e pelo turismo são elevadas em determinado ano. |
Entre os três valores, a dispersão é explicada principalmente pelo que é tratado como serviços recorrentes de gestão de instalações versus obras de construção lideradas por projetos, seguido por diferentes premissas de terceirização e precificação. Ao vincular o total de volta a pacotes de serviços contratáveis e, em seguida, verificá-lo com insumos práticos de taxas e mix provenientes de entrevistas, mantemos o dimensionamento reproduzível e fácil de auditar ano a ano.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gestão de instalações da Grécia em 2026?
Espera-se que atinja 2,10 bilhões de USD em 2026, a caminho de 2,63 bilhões de USD até 2031.
O que está a impulsionar a procura de gestão de instalações integrada na Grécia?
Os mandatos de reporte ESG, as renovações inteligentes financiadas pelo MRR e as cadeias hoteleiras multinacionais que exigem responsabilidade de fornecedor único estão a empurrar os ocupantes para contratos integrados.
Como se espera que o crescimento da categoria de serviços de suporte se desenvolva ao longo do período de previsão?
Espera-se que os serviços de suporte cresçam a 4,15% até 2031; no entanto, os serviços de suporte com foco especial em catering têm projeção de expansão a um CAGR de 5,20% até 2031.
Por que razão as margens dos serviços técnicos estão sob pressão?
A escassez de competências em AVAC e nos ofícios elétricos está a fazer subir os salários, enquanto os ativos mais antigos ainda necessitam de melhorias técnicas intensivas, comprimindo a rentabilidade dos fornecedores.
Como os fundos do MRR da UE afetarão o setor?
Os influxos do MRR equivalentes a 3,6% do PIB financiam retrofits com eficiência energética e infraestrutura digital, criando oportunidades de manutenção plurianuais após a conclusão das obras.
Como é que os fundos do MRR da UE afetarão o setor?
As entradas do MRR equivalentes a 3,6 por cento do PIB financiam retrofits energeticamente eficientes e infraestrutura digital, criando oportunidades de manutenção plurianuais após a conclusão da construção.