
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
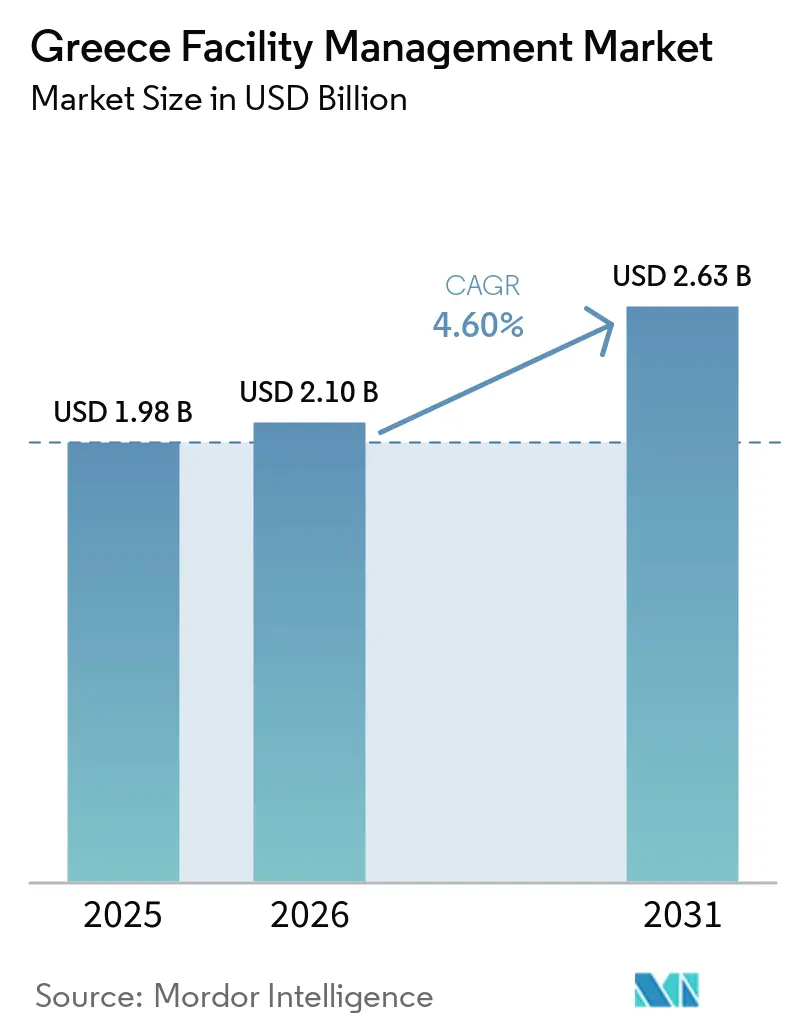
| Tamaño del mercado en el año base (2025) | 1.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.60 % |
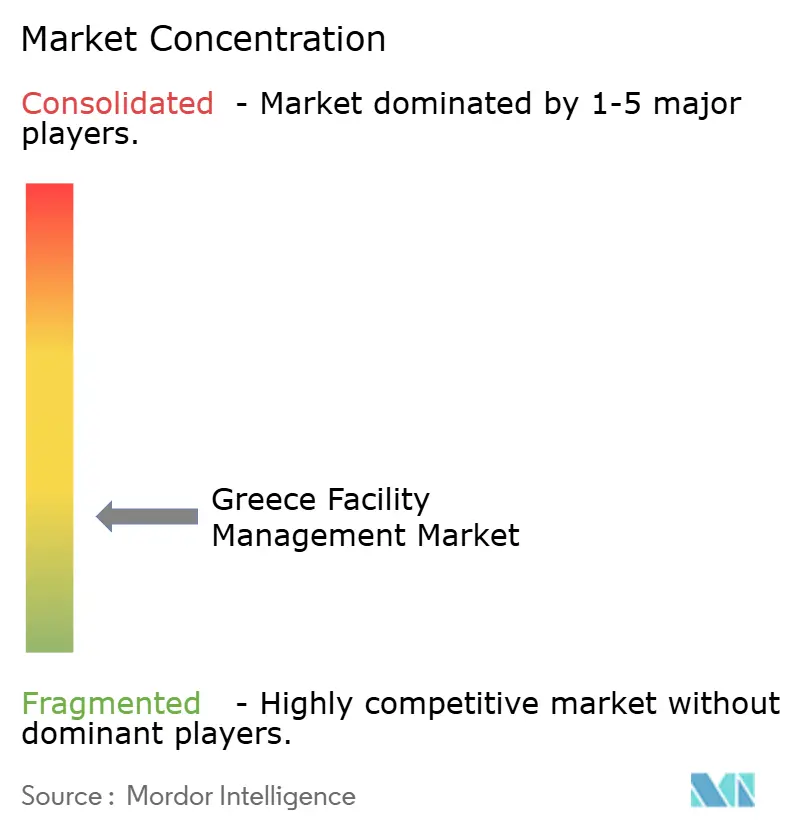
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- Albania
- Alemania
- América del Sur
- Arabia Saudí
- Argentina
- Asia
- Australia
- Austria
- Baréin
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Catar
- Chequia
- Chile
- China
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovenia
- España
- Estados Unidos
- Europa
- Filipinas
- Finlandia
- Francia
- Hong Kong
- Hungría
- India
- Indonesia
- Irlanda
- Islandia
- Italia
- Japón
- Kuwait
- Letonia
- Lituania
- Luxemburgo
- Malasia
- Malta
- Medio Oriente
- Medio Oriente y África
- México
- Moldavia
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Panamá
- Polonia
- Portugal
- Reino Unido
- Rumanía
- Serbia
- Singapur
- Sudáfrica
- Suecia
- Suiza
- Taiwán
- Vietnam
Análisis del Mercado de Gestión de Instalaciones de Grecia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Gestión de Instalaciones en Grecia se expanda desde 1,98 mil millones de USD en 2025 y 2,10 mil millones de USD en 2026 hasta 2,63 mil millones de USD en 2031, registrando una CAGR del 4,60% entre 2026 y 2031.
La demanda se mantiene estable a pesar de los prolongados ciclos de aprobación del sector público, dado que los desembolsos del Mecanismo de Recuperación y Resiliencia (MRR) de la Unión Europea continúan financiando mejoras de infraestructura y una sólida recuperación del turismo sostiene los flujos de caja en los activos de hostelería. Los ocupantes corporativos en Atenas y Tesalónica han pasado de la reducción de costes a estrategias de lugar de trabajo orientadas a la experiencia, situando la higiene, la eficiencia energética y la supervisión digital al mismo nivel que el mantenimiento tradicional. Las cadenas hoteleras internacionales que entran en el país traen consigo estándares globales de contratación que elevan las especificaciones de servicio e impulsan la adopción de contratos integrados. Al mismo tiempo, la inflación salarial en los oficios técnicos está comprimiendo los márgenes de los servicios técnicos y empujando a los proveedores más pequeños a consolidarse o asociarse con plataformas multinacionales. En todos los grupos de usuarios finales, los requisitos de informes ESG están cambiando la definición de prestación de servicios, ya que los propietarios deben documentar ahora el desempeño ambiental en formatos auditables que los prestamistas e inquilinos examinan detenidamente.
Conclusiones Clave del Informe
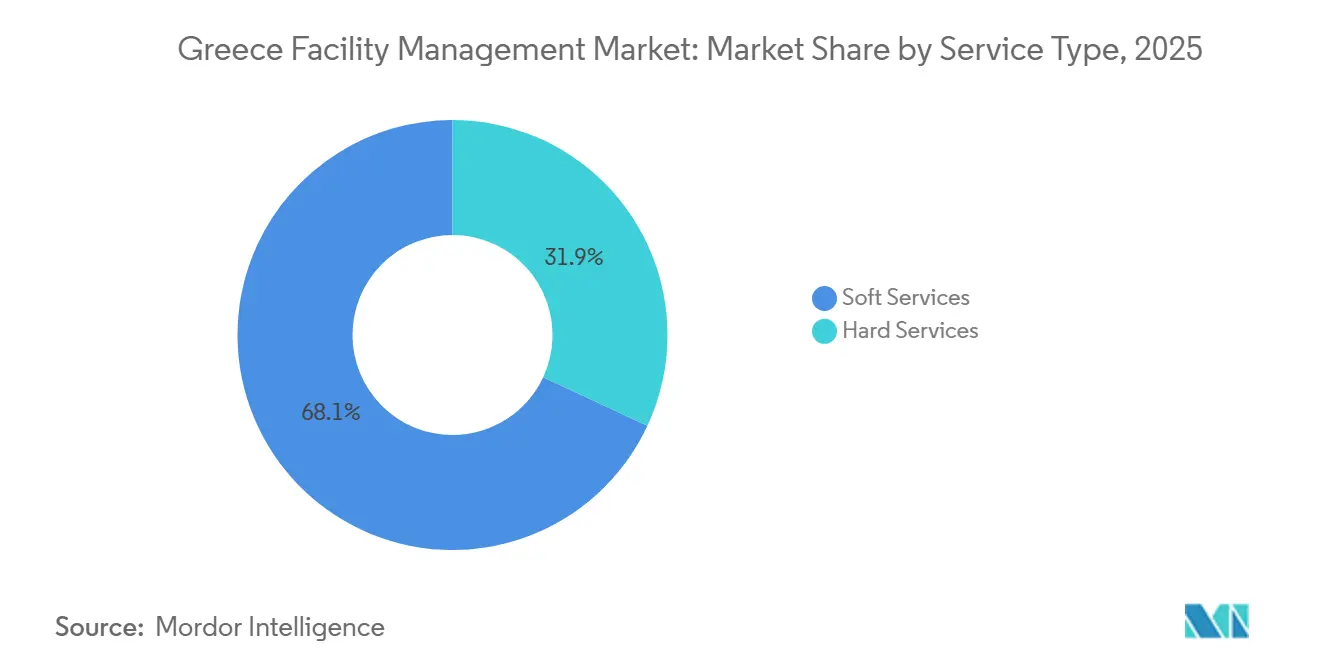
- Por tipo de servicio, los servicios blandos representaron el 68,07% de la participación del mercado en 2025, mientras que los servicios técnicos lideraron con una CAGR del 5,51% hasta 2031 en el mercado de gestión de instalaciones en Grecia.
- Por tipo de oferta, los acuerdos externalizados representaron el 67,82% de la participación del mercado de gestión de instalaciones en Grecia en 2025, mientras que se prevé que los contratos integrados se expandan a una CAGR del 5,09% hasta 2031.
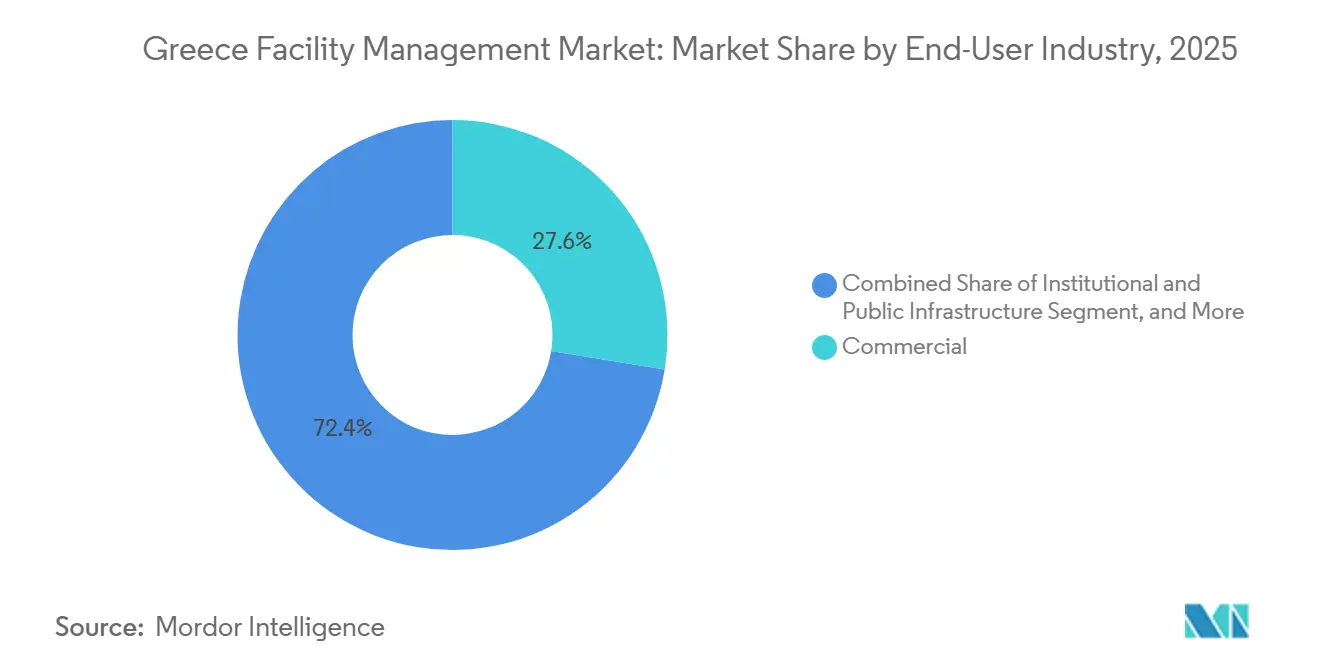
- Por usuario final, el segmento comercial mantuvo el 27,57% del tamaño del mercado de gestión de instalaciones en Grecia en 2025 y se proyecta que registre una CAGR del 3,73% durante 2026-2031. Por usuario final, el segmento de hostelería se expande a una CAGR del 5,63% hasta 2031 en el mercado de gestión de instalaciones en Grecia.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Gestión de Instalaciones de Grecia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gestión de Instalaciones Integrada Liderada por la Tecnología que Impulsa la Excelencia Operativa | +0.6% | Nacional, Adopción Temprana en Atenas y Tesalónica | Mediano Plazo (2–4 Años) |
| Soluciones de Gestión de Instalaciones Conformes con ESG que Ganan Tracción en el Mercado | +0.4% | Nacional, Más Fuerte en los Sectores Hotelero e Institucional | Mediano Plazo (2–4 Años) |
| Cambio de Externalización de Contratos Internos a Contratos de Gestión de Instalaciones Integrada | +0.5% | Nacional, Liderado por Ocupantes Comerciales y Hoteleros | Corto Plazo (≤ 2 Años) |
| Financiación del MRR de la UE que Cataliza las Renovaciones de Edificios Inteligentes | +0.7% | Nacional, Prioridad en Infraestructura Pública y Sanidad | Corto Plazo (≤ 2 Años) |
| Superciclo Turístico que Impulsa la Demanda de Gestión de Instalaciones en Hotelería | +0.5% | Regiones Costeras y Principales Islas | Corto Plazo (≤ 2 Años) |
| Ola de Renovación de Inmuebles Comerciales Envejecidos que Desbloquea Acuerdos de Gestión de Activos en el Ciclo de Vida | +0.4% | Distritos de Negocios Centrales de Atenas y Tesalónica | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Gestión de Instalaciones Integrada Liderada por la Tecnología que Impulsa la Excelencia Operativa
Los sensores IoT, los paneles de control en la nube y los diagnósticos basados en IA están permitiendo a los gestores reemplazar las órdenes de trabajo reactivas con intervenciones basadas en datos y en el estado de los activos que prolongan la vida útil de estos y reducen el tiempo de inactividad. El despliegue de EnergySense de SingularLogic en estaciones de combustible a nivel nacional ilustra ahorros de costes típicos del 15-20 por ciento, al tiempo que ofrece a los clientes una vía auditable hacia el cumplimiento de la norma ISO 50001.[1] Sin embargo, menos del 12 por ciento de los edificios comerciales poseen controladores de protocolo abierto, por lo que los integradores deben instalar pasarelas antes de que el análisis unificado sea posible, lo que añade costes y alarga los períodos de amortización. Los proveedores multinacionales amortizan estas inversiones en plataformas a través de contratos paneuropeos, lo que les otorga una ventaja de precio que los proveedores locales tienen dificultades para igualar. Los equipos de adquisición han comenzado a especificar la compatibilidad con BACnet o Modbus en licitaciones recientes, una señal de que la estandarización está emergiendo y acelerará la adopción en los próximos dos años.
Soluciones de Gestión de Instalaciones Conformes con ESG que Ganan Tracción en el Mercado
Grecia incorporó la Taxonomía de la UE al derecho nacional en 2024, obligando a las empresas cotizadas e instituciones financieras a revelar qué proporción de sus ingresos, gastos de capital y gastos operativos se alinea con los objetivos climáticos. Los gestores de instalaciones ahora realizan un seguimiento de la energía, el agua, los residuos y las fugas de refrigerante a nivel de edificio e integran esas métricas en los informes para inversores. Las certificaciones LEED y BREEAM, antes de nicho, se han convertido en requisitos previos para los alquileres premium en Atenas, generando incrementos del 8-12 por ciento. Los proveedores exhiben sus propias sedes certificadas para captar negocio; Manifest actualizó sus oficinas a LEED Oro y obtuvo la acreditación ISO 50001 para reforzar su credibilidad en gestión energética.[2] Dado que no existe una base de datos de rendimiento centralizada, cada proveedor diseña protocolos de medición a medida, lo que eleva los costes de cumplimiento y dificulta la comparación entre carteras. Un registro digital piloto de seguridad contra incendios lanzado en 2025 redujo el procesamiento de certificados a un día, demostrando que la digitalización gubernamental puede eliminar fricciones similares en los informes ESG.[3]
Cambio de Externalización de Contratos Internos a Contratos de Gestión de Instalaciones Integrada
Los ocupantes con presupuestos ajustados están disolviendo los equipos internos de instalaciones y agrupando la limpieza, la seguridad, la restauración y el mantenimiento técnico bajo proveedores únicos, convirtiendo la nómina fija en tarifas de servicio variables. Las cadenas hoteleras internacionales que ingresan respaldadas por un pipeline de inversión de EUR 2.800 millones (USD 3.300 millones) tienden a exigir acuerdos integrados desde el primer día, acelerando la tendencia en los destinos turísticos. Las empresas nacionales siguen el ejemplo, atraídas por la contabilidad del ciclo de vida y la transferencia de riesgos, pero la propiedad fragmentada —múltiples propietarios en una sola torre— obliga a los proveedores a negociar planta por planta, lo que reduce las economías de escala. Las licitaciones públicas siguen dominadas por adjudicaciones de servicio único porque la redacción de especificaciones integradas requiere una experiencia de la que carecen muchos organismos, perpetuando un mercado a dos velocidades.
Financiación del MRR de la UE que Cataliza las Renovaciones de Edificios Inteligentes
El país recibirá entradas del MRR equivalentes al 3,6 por ciento del PIB para 2026, canalizando capital hacia renovaciones de eficiencia energética, mejoras sanitarias e infraestructura digital. Todos los proyectos llevan componentes verdes y digitales obligatorios, por lo que los requisitos técnicos a menudo superan los códigos de construcción locales y favorecen a los proveedores de gestión de instalaciones certificados según ISO 50001 o con personal acreditado LEED AP. Aunque los plazos de adjudicación pueden extenderse más de seis meses, una vez que los proyectos se movilizan crean contratos de mantenimiento similares a rentas vitalicias que agrupan servicios técnicos y blandos por períodos de tres a cinco años. A nivel administrativo, la plataforma e-Authorities ha demostrado que digitalizar los flujos de trabajo de permisos puede reducir los retrasos y, si se extiende a los contratos de gestión de instalaciones, podría impulsar el crecimiento del mercado en 0,3-0,5 puntos porcentuales adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones del Mercado Laboral que Limitan la Expansión del Servicio | -0.5% | Nacional, Agudo en los Oficios de HVAC y Eléctrico | Corto Plazo (≤ 2 Años) |
| Volatilidad Económica que Modera la Asignación de Capital | -0.3% | Nacional, Vinculado a la Política Monetaria de la Eurozona | Mediano Plazo (2–4 Años) |
| Estructura de Propiedad Fragmentada de Edificios que Dificulta los Contratos Integrados | -0.4% | Núcleos Urbanos de Atenas y Tesalónica | Largo Plazo (≥ 4 Años) |
| Burocracia en la Contratación Pública que Retrasa los Ciclos de Adjudicación de Contratos de Gestión de Instalaciones | -0.4% | Compradores del Sector Público Nacional | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Restricciones del Mercado Laboral que Limitan la Expansión del Servicio
El desempleo cayó por debajo del 9 por ciento en 2025, pero la escasez en HVAC, ingeniería eléctrica y de seguridad contra incendios sigue siendo aguda, ya que los técnicos cualificados emigran hacia empleos mejor remunerados en el norte de la UE.[4] La inflación salarial del 12-15 por ciento desde 2023 erosiona la ventaja de costes que antes justificaba la externalización, presionando los márgenes de los proveedores. La brecha de talento es más grave en las competencias digitales —instalación de sensores y programación de sistemas de gestión de edificios (BMS)—, porque los planes de estudios de formación profesional tradicionales no cubren el análisis de datos. Se están desarrollando programas de aprendizaje conjuntamente con institutos, pero los nuevos graduados no estarán disponibles durante al menos dos años, lo que mantiene la capacidad a corto plazo limitada.
Burocracia en la Contratación Pública que Retrasa los Ciclos de Adjudicación de Contratos de Gestión de Instalaciones
Las presentaciones de oferta única siguen dominando más del 70 por ciento de las licitaciones públicas, lo que sugiere una competencia limitada y largas rondas de aclaración que posponen el inicio de los contratos hasta un año. Incluso después de una adjudicación, los proveedores enfrentan retrasos adicionales debido a la entrega de emplazamientos y la aprobación de permisos. La carga administrativa inmoviliza el capital de trabajo y disuade a las empresas más pequeñas de presentar ofertas, reduciendo la intensidad competitiva y manteniendo los precios opacos. Si bien los portales de contratación electrónica se están expandiendo, se requiere una reforma integral para pasar de licitaciones de servicio específico a licitaciones de gestión de instalaciones integrada que se ajusten mejor a las necesidades modernas de gestión de activos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Trayectorias de Crecimiento Divergentes para los Servicios Técnicos y Blandos
Los servicios técnicos representaron el 31,93% de la participación del mercado de gestión de instalaciones en Grecia en 2025, lo que refleja la intensidad de capital de las mejoras mecánicas, eléctricas y de fontanería (MEP) en un parque inmobiliario donde el 60 por ciento de las propiedades comerciales son anteriores al año 2000. Los contratos de MEP y HVAC dominan, dado que el clima mediterráneo genera grandes cargas de refrigeración y la eliminación progresiva de gases fluorados de la UE obliga a realizar retrofits de refrigerantes. El cumplimiento de la normativa de seguridad contra incendios en virtud del Decreto 13/2021 también ha elevado la demanda de inspecciones y certificaciones de sistemas, añadiendo ingresos recurrentes estables. Se prevé que los servicios blandos crezcan un 4,15% anual hasta 2031. Los protocolos permanentes de higiene pospandemia en el sector sanitario y de hostelería requieren rutinas de desinfección documentadas, mientras que los modelos de trabajo híbrido incrementan la demanda de turnos de limpieza variables y personal de recepción flexible.
Los propietarios de activos están incorporando análisis predictivos a los alcances de los servicios técnicos, integrando la supervisión remota y la detección automatizada de fallos en los nuevos contratos. Este cambio favorece la fijación de precios basada en resultados, en la que los proveedores garantizan el tiempo de actividad o el ahorro energético, un modelo que gana terreno entre los inquilinos multinacionales. En el ámbito de los servicios blandos, la agrupación de limpieza, jardinería y restauración en facturas únicas está simplificando la gestión de proveedores para los ocupantes corporativos. Las licitaciones sucesivas estipulan ahora la acreditación de salud y seguridad ISO 45001 como umbral mínimo, lo que empuja a los operadores de limpieza más pequeños a invertir en sistemas o a asociarse con integradores de mayor tamaño. En conjunto, estos factores garantizan que ambas familias de servicios sigan siendo pilares indispensables del mercado de gestión de instalaciones en Grecia a lo largo del horizonte de previsión.


Por Tipo de Oferta: Los Modelos Externalizados Consolidan su Dominio
La prestación externalizada captó el 67,82% del gasto en 2025, liderada por corporaciones multinacionales que buscan paneles de control centralizados e indicadores clave de rendimiento estandarizados en sus carteras regionales. Los contratos de gestión integrada de instalaciones, en los que un único proveedor asume la responsabilidad de todos los servicios técnicos y blandos bajo condiciones de pago vinculadas al rendimiento, se expanden a una CAGR del 9,68%. Entre los primeros adoptantes se encuentran propietarios de oficinas de primer nivel y cadenas hoteleras de marca que importan políticas globales de contratación. Los contratos de servicio único siguen siendo habituales entre los propietarios más pequeños, pero el ahorro en costes administrativos derivado de la consolidación los está orientando hacia soluciones agrupadas o integradas cuando vencen los acuerdos existentes.
Los equipos internos aún controlan el 32,18% del gasto, principalmente en grandes hospitales y plantas industriales que valoran la memoria institucional y la familiaridad regulatoria. Sin embargo, incluso estas entidades están adoptando enfoques híbridos: retienen a los técnicos de misión crítica pero externalizan la limpieza, la restauración o el mantenimiento de zonas verdes. Las instituciones públicas suelen optar por adjudicaciones de servicio único porque las licitaciones integradas requieren alcances integrales que muchos organismos no tienen capacidad de redactar. Esta brecha representa una oportunidad de formación para los proveedores dispuestos a organizar talleres sobre costes del ciclo de vida, aunque el retorno puede superar los 18 meses y disuade a las empresas con presupuestos limitados de desarrollo de negocio. En general, la externalización seguirá aumentando su participación en el mercado de gestión de instalaciones en Grecia a medida que la reforma administrativa y las necesidades de informes digitales hagan más atractivos a los proveedores especializados.
Por Industria de Usuario Final: Núcleo Comercial, Catalizador Hotelero
El sector inmobiliario comercial mantuvo el 27,57% del tamaño del mercado de gestión de instalaciones en Grecia en 2025, anclado en los distritos de negocios centrales de Atenas y Tesalónica, donde los propietarios modernizan torres envejecidas para competir por inquilinos multinacionales. Las certificaciones ESG y las aplicaciones de experiencia para inquilinos están transformando rápidamente la gestión de instalaciones de una línea de costes en un habilitador de ingresos, reforzando la demanda de paneles de control energéticos, monitorización de la calidad del aire interior y servicios de recepción de estilo conserjería. La actividad de retrofit está destinada a acelerarse aún más porque muchos activos de Clase B necesitan puntuaciones de preparación inteligente para seguir siendo comercializables.
El sector sanitario crece a una CAGR del 6,52%, seguido de cerca por la hostelería, que es el segundo segmento de mayor expansión, impulsado por una CAGR del 5,63% gracias al aumento de los ingresos por turismo durante el primer semestre de 2025. Las nuevas aperturas en Mykonos, Santorini y Creta especifican ahora mantenimiento preventivo habilitado por IoT, gestión energética de habitaciones de huéspedes y servicios externalizados de lavandería y restauración en sus presupuestos de construcción base. Los operadores internacionales suelen exigir contratos integrados de tres a cinco años que cubran HVAC, limpieza, jardinería y seguridad desde el primer día, lo que supone un cambio cualitativo en las especificaciones de servicio. La infraestructura institucional y pública, que abarca ministerios, universidades y centros de transporte, se beneficia de las renovaciones financiadas por el MRR, pero aún lucha con ciclos de licitación retrasados. El sector sanitario avanza rápidamente porque los fondos de la UE destinados a la modernización digital de hospitales requieren acuerdos de mantenimiento a largo plazo con limpieza de grado médico y garantías de tiempo de actividad de sistemas críticos. El sector industrial, el comercio minorista, la educación y el residencial conforman colectivamente el resto del conjunto de demanda, cada uno con perfiles distintivos pero de menor crecimiento.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Atenas y su periferia metropolitana representan la mayor parte del gasto nacional; junto con Tesalónica, concentran aproximadamente dos tercios del mercado de gestión de instalaciones en Grecia. Atenas concentra sedes corporativas, ministerios gubernamentales y espacios culturales de gran afluencia, todos los cuales demandan cada vez más el cumplimiento de los estándares LEED o BREEAM y, por tanto, una supervisión continua del rendimiento. La combinación de logística portuaria, zonas industriales y campus universitarios de Tesalónica produce una combinación de servicios diferente, con gran peso en el mantenimiento crítico de procesos y la limpieza de laboratorios. La presencia de los proveedores refleja esta distribución: las plataformas multinacionales mantienen salas de control 24/7 en Atenas, mientras que las sucursales regionales en Tesalónica atienden a clientes industriales.
Los destinos costeros como Mykonos, Santorini, Creta y Rodas generan una marcada estacionalidad. De abril a octubre, los proveedores externalizados incrementan el personal temporal para el servicio de habitaciones, el tratamiento de piscinas, la jardinería y la restauración para eventos. Los mismos activos reducen entonces su actividad a equipos mínimos durante el invierno, lo que supone un desafío para la planificación de la utilización y presiona la rentabilidad anual. Los proveedores con equipos móviles y sólidas asociaciones con agencias de trabajo superan a sus competidores durante estos ciclos. La aplicación de la normativa de seguridad contra incendios en virtud del Decreto 13/2021 se aplica a nivel nacional, pero la intensidad de las inspecciones es notablemente mayor en Atenas y Tesalónica, lo que aumenta la carga de cumplimiento en dichas ciudades.
Las ciudades secundarias —Patras, Heraclión, Larisa— y las prefecturas rurales representan el 40-45 por ciento restante del gasto. Los presupuestos son más ajustados y los compradores públicos suelen adjudicar al postor más bajo, favoreciendo a las empresas locales de servicio único frente a los contratos integrados. El MRR intenta equilibrar esta disparidad asignando fondos a proyectos regionales de carreteras, ferrocarriles y banda ancha que requerirán gestión de instalaciones continua. Sin embargo, la limitada capacidad administrativa local ralentiza la movilización, por lo que los proveedores nacionales frecuentemente se asocian con empresas más pequeñas para cumplir las normas de reserva regional manteniendo al mismo tiempo la supervisión de la calidad. Este mosaico exige una gran flexibilidad operativa y subraya por qué las ventajas de escala por sí solas no garantizan el éxito en el mercado de gestión de instalaciones en Grecia.
Panorama regulatorio
Los proveedores de gestión de instalaciones en Grecia operan dentro de requisitos superpuestos de construcción, seguridad y cumplimiento digital. El rendimiento energético de los edificios y los requisitos de inspección relacionados están bajo la competencia del Ministerio de Medio Ambiente y Energía (YPEN), mientras que los permisos para modificaciones de instalaciones se gestionan a través de la plataforma e-adeies de la Cámara Técnica de Grecia, lo que convierte a la tramitación digital de permisos en una dependencia clave para los servicios técnicos orientados a la renovación. El cumplimiento en materia de seguridad contra incendios sigue determinando el alcance de las inspecciones y el mantenimiento, reforzado por los requisitos del Decreto 13/2021, que mantienen el trabajo de certificación recurrente integrado en la prestación de servicios de FM.
Las obligaciones de seguridad laboral también afectan a los modelos de personal de FM y a la gobernanza de subcontratistas. Conforme a la Ley 3850/2010 y la Ley 4808/2021, los empleadores deben mantener disposiciones de salud y seguridad ocupacional, incluida la designación de un técnico de seguridad y un médico laboral cuando corresponda, lo que impulsa a los contratistas de FM a formalizar los procesos y la documentación de HSE. Para instalaciones con una huella significativa de TIC y conectividad, las normas de compartición de infraestructura y colocalización reguladas por la Comisión Helénica de Telecomunicaciones y Correos (EETT) influyen en la gestión de las salas de telecomunicaciones y las instalaciones compartidas dentro de los edificios. El cumplimiento nacional en materia de ciberseguridad añade una capa adicional para entidades esenciales e importantes bajo la Autoridad Nacional de Ciberseguridad, incluida la implementación de NIS2 a través de la Ley 5160/2024 y la transposición de CER mediante la Ley 5236/2025, con la designación de entidad crítica requerida antes del 17 de julio de 2026.
Análisis de la cadena de valor
La cadena de valor de la gestión de instalaciones en Grecia incluye a propietarios de activos (arrendadores comerciales, operadores hoteleros y organismos públicos), operadores principales de FM (operadores multinacionales y locales), subcontratistas especializados (HVAC, sistemas eléctricos y de incendios) y una capa tecnológica en crecimiento que suministra BMS, sensórica IoT, analítica y herramientas de gemelo digital. La integración tecnológica tiende a comenzar en la etapa previa, en la capa de renovación y controles, dado que menos del 12% de los edificios comerciales cuentan con controladores de protocolo abierto. Esta limitación hace que la instalación de pasarelas y la modernización de BMS sean requisitos previos frecuentes para los servicios integrados de FM que puedan generar métricas ESG auditables y respaldar el mantenimiento basado en condición.
En el lado de la prestación de servicios, los contratos integrados centralizan la gestión de proveedores y la elaboración de informes con el operador principal de FM, que luego coordina la limpieza, la seguridad, la restauración y el mantenimiento técnico, junto con la documentación de cumplimiento en materia de seguridad y rendimiento energético. Los programas públicos de renovación y digitalización también están atrayendo a integradores de sistemas y proveedores de software hacia el ámbito de FM, como refleja la implementación de junio de 2025 de gestión de edificios inteligentes y energía de Yodiwo y CORDIA para la Secretaría General de Sistemas de Información y Gobernanza Digital (GSISDG), que combinó dispositivos IoT con monitoreo basado en plataforma. Organismos sectoriales como IFMA Grecia pueden acelerar la difusión de capacidades a través de foros técnicos, y las grandes promotoras que están explorando entidades de FM internas o cautivas crean otro canal entre el desarrollo inmobiliario y la prestación de servicios, como se observa en los procesos de Lamda Development para establecer una entidad de FM dedicada a activos importantes.
Panorama Competitivo
Concentración del Mercado
La Innovación y las Relaciones con los Clientes Impulsan el Éxito
La competencia es moderada, con los cinco principales operadores multinacionales —ISS, Sodexo, CBRE, JLL y Cushman and Wakefield— que en conjunto ostentan aproximadamente el 25-30 por ciento de la cuota. Aprovechan las ventajas de escala y las plataformas en la nube que ofrecen diagnósticos remotos, comparación de KPI y análisis energético. Las multinacionales aseguran acuerdos de servicio maestro paneuropeos, como el contrato multipaís de ISS en 2025 valorado en más de USD 14,3 millones, y luego extienden esos alcances a las instalaciones griegas. Los especialistas locales como Manifest Services, Cowa Hellas, Globe Williams, Module FM e IMAGIN controlan una cuota combinada del 40-45 por ciento haciendo hincapié en la proximidad al cliente y el dominio regulatorio.
Las empresas nacionales se diferencian mediante precios a medida, un conocimiento granular de la propiedad fragmentada de edificios y la capacidad de movilizar técnicos rápidamente durante los picos de la temporada turística. Muchas han invertido en acreditaciones ISO 50001 e ISO 45001 para seguir siendo competitivas en las licitaciones públicas. Sin embargo, persisten brechas tecnológicas: menos del 12 por ciento de los edificios griegos poseen las redes de sensores necesarias para los gemelos digitales completos, por lo que los proveedores locales a menudo incluyen la instalación de equipos en sus propuestas, compensando los costes iniciales de hardware con acuerdos de servicio plurianuales. La consolidación se está acelerando a medida que la inflación salarial comprime los márgenes y los compradores favorecen los alcances integrados. Varias empresas familiares están explorando ahora la venta de participaciones minoritarias a socios estratégicos internacionales que puedan aportar capital y herramientas digitales.
Las oportunidades de espacio en blanco residen en la contratación basada en resultados, donde los pagos dependen del ahorro energético o de los índices de satisfacción de los inquilinos. Solo un puñado de proveedores asume actualmente tales compromisos, pero los proyectos piloto exitosos dentro del segmento de oficinas comerciales podrían reformar las normas de fijación de precios. Las certificaciones se han convertido en un filtro competitivo; las ofertas que carecen de credenciales LEED, BREEAM o ISO son incluidas en listas cortas cada vez más solo para contratos de menor especificación. La participación en grupos del sector como el Instituto Helénico de Protección contra Incendios en la Construcción refuerza aún más la credibilidad.[5] En conjunto, estas dinámicas garantizan que la rivalidad se intensificará, pero serán las capacidades, y no el precio por sí solo, las que decidan los ganadores a largo plazo en el mercado de gestión de instalaciones de Grecia.
Líderes de la Industria de Gestión de Instalaciones de Grecia
-
Cowa Hellas Facility Management AE
-
Manifest Services SA
-
MELKAT
-
IMAGIN Facility Management SA
-
IDMON Property Advisors & Technical Experts
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Una oportunidad clave radica en escalar la automatización basada en estándares y orientada a la renovación, que convierte a los edificios antiguos en activos monitorizables y listos para el cumplimiento normativo. Los datos muestran una tracción concreta a través de implementaciones concretas, incluido el uso por parte de PRODEA Investments de Siemens Building X en una cartera de más de 120 propiedades para gestionar el consumo de energía y la optimización operativa, y la finalización por parte de Thelcon de BEMS y controles de edificios KNX en la nueva sede de ELEMKA en Neo Irakleio, Atenas, que integra el monitoreo de iluminación y HVAC. Estos proyectos se conectan directamente con la demanda de los ocupantes de un rendimiento energético y ambiental interior auditable, y también crean puntos de conexión para que los proveedores de FM agrupen el monitoreo, la verificación y el mantenimiento preventivo en contratos continuos.
Otra oportunidad consiste en estandarizar los modelos de prestación de gestión integrada de instalaciones que reducen la fragmentación entre carteras multiinquilino y ámbitos multiservicio. En junio de 2026, Manifest y EFSIM Facilities Management Services anunciaron una asociación estratégica centrada en la gobernanza unificada, los estándares ESG y las herramientas digitales de monitoreo del rendimiento, lo que apunta a manuales de IFM más repetibles en lugar de paquetes a medida. Los programas de digitalización del sector público y las mejoras financiadas por el RRF también amplían el alcance abordable para las empresas de FM que pueden cubrir de forma conjunta la tramitación de permisos, la documentación de cumplimiento y las operaciones tecnológicas, respaldados por la implementación de junio de 2025 de gestión de edificios inteligentes y energía de la GSISDG por parte de Yodiwo y CORDIA, que integró sensores IoT, medidores inteligentes y sistemas de energía solar en un único entorno gestionado por plataforma.
Desarrollos recientes del sector
- Junio de 2026: Manifest Services SA y EFSIM Facilities Management Services anunciaron una asociación estratégica para desarrollar un estándar de gestión integrada de instalaciones en Grecia, posicionando a EFSIM como integrador/agente gestor y a Manifest como socio autorizado de prestación de servicios. El modelo enfatiza la gobernanza unificada, los estándares ESG y el monitoreo digital del rendimiento. Refuerza el cambio de adjudicaciones de servicio único hacia una prestación estructurada de IFM con una responsabilidad más clara y elaboración de informes basada en plataforma.
- Abril de 2026: Cowa Facility Management implementó servicios organizados de restauración corporativa para Navilands mediante una asociación con Newrest Hellas, actuando Cowa como socio principal de servicio. La medida amplía el alcance de FM más allá de los servicios técnicos y de limpieza tradicionales hacia servicios en el lugar de trabajo comúnmente agrupados en contratos integrados. También señala una colaboración más profunda entre operadores de FM y proveedores especializados de servicios de alimentación para grandes sedes corporativas.
- Abril de 2025: La Secretaría General de Administración Pública redujo el tiempo de tramitación de certificados activos de protección contra incendios a un día a través del portal e-Authorities. Los ciclos de certificación más rápidos reducen la fricción administrativa para los propietarios de edificios y los contratistas de FM que gestionan inspecciones y documentación críticas para el cumplimiento. El cambio favorece una mayor cadencia de servicio en los activos de hostelería y comerciales, donde la preparación operativa depende de aprobaciones oportunas.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de gestión de instalaciones en Grecia abarca el valor de los servicios utilizados para gestionar y mantener edificios e instalaciones, de modo que las operaciones diarias se mantengan seguras, cómodas y eficientes en instalaciones comerciales, públicas e industriales.
Exclusiones del alcance: Se excluyen los contratos de construcción puntuales y de renovación mayor que no forman parte de las operaciones y el mantenimiento continuos de las instalaciones.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios Técnicos
- Gestión de Activos
- Servicios MEP y HVAC
- Sistemas de Incendios y Seguridad
- Otros Servicios de Gestión de Instalaciones Técnicas
- Servicios Blandos
- Soporte de Oficina y Seguridad
- Servicios de Limpieza
- Servicios de Restauración
- Otros Servicios de Gestión de Instalaciones Blandas
- Servicios Técnicos
- Por Tipo de Oferta
- Interno
- Externalizado
- Gestión de Instalaciones Individual
- Gestión de Instalaciones Agrupada
- Gestión de Instalaciones Integrada
- Por Industria de Usuario Final
- Comercial
- Hotelería
- Institucional e Infraestructura Pública
- Sanidad
- Industrial y de Procesos
- Otras Industrias de Usuario Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental ayudó a establecer el perímetro del mercado y construyó puntos de partida para las señales de oferta y demanda en Grecia. Nos apoyamos en fuentes públicas y oficiales como Eurostat para estadísticas estructurales empresariales, la Autoridad Estadística Helénica (ELSTAT) para indicadores de actividad nacional y precios, y publicaciones de la Comisión Europea sobre edificios públicos y directrices de eficiencia energética.
Para las señales de rendimiento y parque inmobiliario que alimentan el mantenimiento y las mejoras, también consultamos fuentes como la Agencia Internacional de Energía (AIE) y la documentación de la UE sobre rendimiento energético de edificios. Para convertir estas señales en una visión del valor de la gestión de instalaciones, revisamos informes anuales de empresas y materiales para inversores, cobertura de prensa sobre acuerdos de externalización y anuncios de contratación pública donde se describen los alcances de los servicios.
Se utilizó selectivamente una suscripción de pago para datos financieros y noticias de empresas con el fin de normalizar los ingresos fragmentados de los contratistas y evitar el doble conteo en contratos de múltiples servicios. La lista de fuentes documentales anterior es ilustrativa y no exhaustiva, ya que también se utilizaron otros documentos públicos para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
En Grecia, consultamos a compradores de gestión de instalaciones, proveedores de servicios, equipos de contratación, responsables técnicos y gestores de instalaciones. Sus aportaciones ayudan a clarificar los niveles de externalización, la combinación de contratos, los costes laborales, los precios de los servicios y la demanda en oficinas, hostelería, instalaciones públicas y emplazamientos industriales. Las respuestas se comparan con los datos de ELSTAT y otras fuentes documentales, con verificaciones de seguimiento cuando un supuesto no se ajusta a la actividad observada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 47% | Responsables funcionales/de unidad: 35% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, en el que la actividad de servicios nacional se reconstruye primero a través de la penetración de la externalización y luego se contrasta con la realidad del lado de la oferta. En el enfoque descendente, mapeamos el universo de edificios e instalaciones susceptibles de contratación y aplicamos indicadores como la participación de la externalización por usuario final, la combinación típica de alcance de contratos entre servicios técnicos y blandos, y la intensidad de servicio para sectores como la hostelería, la infraestructura pública y las oficinas comerciales.
Para mantener los totales fundamentados, añadimos verificaciones ascendentes selectivas utilizando valores de contratos muestreados, rangos de precios observados para paquetes comunes (por ejemplo, limpieza más seguridad, o mantenimiento MEP más servicios energéticos) y normalización de ingresos para operadores de múltiples servicios que reportan líneas combinadas. Donde la divulgación es limitada, utilizamos rangos conservadores de entrevistas primarias y luego aplicamos verificaciones de sensibilidad para que un contrato grande no distorsione el total del país.
Para las previsiones, utilizamos análisis de escenarios respaldados por suavizado de series cortas en líneas de costes estables, ya que el crecimiento está influenciado por factores prácticos más que por una curva de adopción rápida. Los principales insumos prospectivos incluyeron el apetito de externalización público y privado, la inflación salarial para los servicios blandos intensivos en mano de obra, la presión del coste energético que condiciona las decisiones de mantenimiento, la ocupación vinculada al turismo que afecta al uso de las instalaciones y el ritmo de las mejoras de edificios vinculadas a los programas de eficiencia energética. Estas variables se revisaron con los entrevistados para confirmar la dirección y la velocidad realista del cambio antes de finalizar las perspectivas.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante múltiples verificaciones que buscan discrepancias entre el resultado del modelo y las señales independientes, y luego ajustan los supuestos solo cuando la razón es clara. Comparamos el gasto implícito en gestión de instalaciones por metro cuadrado, la distribución entre el valor de los servicios técnicos y blandos, y los supuestos de participación externalizada con lo que los gestores de instalaciones y los contratistas observan en los contratos activos.
Antes de la aprobación final, revisamos anomalías como cambios bruscos en los precios, combinaciones sectoriales inusuales o variaciones interanuales pronunciadas con otro analista. Se realizaron llamadas de seguimiento cuando la varianza permanecía sin explicación. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios de política que afectan a las operaciones de los edificios o un cambio en los volúmenes de contratación pública. Justo antes de la entrega, se realiza una revisión final para que los datos reflejen los insumos disponibles más recientes.
Comparación del Dimensionamiento del Mercado de Gestión de Instalaciones en Grecia de Mordor Intelligence con Otras Estimaciones Publicadas
Es habitual observar diferentes tamaños de mercado para la gestión de instalaciones porque el paquete de servicios puede definirse de más de una manera, y porque algunas estimaciones mezclan actividades adyacentes que se sitúan cerca de la gestión de instalaciones pero que no siempre se contratan como tal. Las diferencias también provienen de cómo se trata la actividad interna, qué año se utiliza para la fijación de precios y cómo se gestiona el momento de la conversión de divisas.
La principal diferencia radica en si las estimaciones incluyen grandes gastos puntuales de mejora y renovación de edificios en los totales de gestión de instalaciones, mientras que Mordor Intelligence contabiliza los servicios recurrentes de operaciones y mantenimiento y excluye los trabajos de construcción y rehabilitación liderados por proyectos. Otro factor determinante es la penetración de externalización asumida por usuario final, ya que la hostelería, la infraestructura pública y las oficinas comerciales pueden tener una cobertura contractual muy diferente en Grecia. El momento de la actualización también importa, ya que las líneas de costes relacionadas con la mano de obra y la energía se mueven rápidamente y pueden desplazar los valores anuales de los contratos incluso cuando los volúmenes se mantienen estables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,98 mil millones de USD (2025) | |
| Revista Especializada A | 1,94 mil millones de USD (2024) | Utiliza comentarios sobre la facturación en EUR para el sector y los convierte a un tipo de cambio al contado sin alinearlos con el momento de los contratos, y no queda claro si la gestión de instalaciones interna está parcialmente incluida a través del gasto operativo general. |
| Consultora Regional B | 2,45 mil millones de USD (2025) | Parece incluir trabajos de rehabilitación intensivos en capital y proyectos de retrofit energético dentro de la gestión de instalaciones, lo que infla el total cuando las mejoras impulsadas por el sector público y el turismo son elevadas en un año determinado. |
En los tres valores, la dispersión se explica principalmente por lo que se trata como servicios recurrentes de gestión de instalaciones frente a obras de construcción lideradas por proyectos, seguido de diferentes supuestos de externalización y fijación de precios. Al vincular el total a los paquetes de servicios contratables y luego verificarlo con los insumos prácticos de tarifas y combinaciones obtenidos en las entrevistas, mantenemos el dimensionamiento reproducible y fácil de auditar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de instalaciones de Grecia en 2026?
Se espera que alcance los 2,10 mil millones de USD en 2026, en su camino hacia los 2,63 mil millones de USD en 2031.
¿Qué está impulsando la demanda de gestión de instalaciones integrada en Grecia?
Los mandatos de informes ESG, las renovaciones inteligentes financiadas por el MRR y las cadenas hoteleras multinacionales que requieren responsabilidad de un único proveedor están empujando a los ocupantes hacia contratos integrados.
¿Cómo se espera que evolucione el crecimiento de la categoría de servicios blandos durante el período de previsión?
Se espera que los servicios blandos crezcan a un 4,15% hasta 2031; sin embargo, los servicios blandos centrados especialmente en la restauración se proyectan para expandirse a una CAGR del 5,20% hasta 2031.
¿Por qué están bajo presión los márgenes de los servicios técnicos?
La escasez de mano de obra cualificada en los oficios de HVAC y eléctrico está elevando los salarios, mientras que los activos más antiguos aún necesitan mejoras técnicas intensivas, lo que comprime la rentabilidad de los proveedores.
¿Cómo afectarán los fondos del MRR de la UE al sector?
Las entradas del MRR equivalentes al 3,6 por ciento del PIB financian retrofits energéticamente eficientes e infraestructura digital, creando oportunidades de mantenimiento plurianuales una vez que concluya la construcción.
¿Cómo afectarán los fondos del MRR de la UE al sector?
Las entradas del MRR equivalentes al 3,6 por ciento del PIB financian renovaciones energéticamente eficientes e infraestructura digital, creando oportunidades de mantenimiento plurianuales una vez que concluya la construcción.