
Tamanho e Participação do Mercado de Glicina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Glicina por Mordor Intelligence
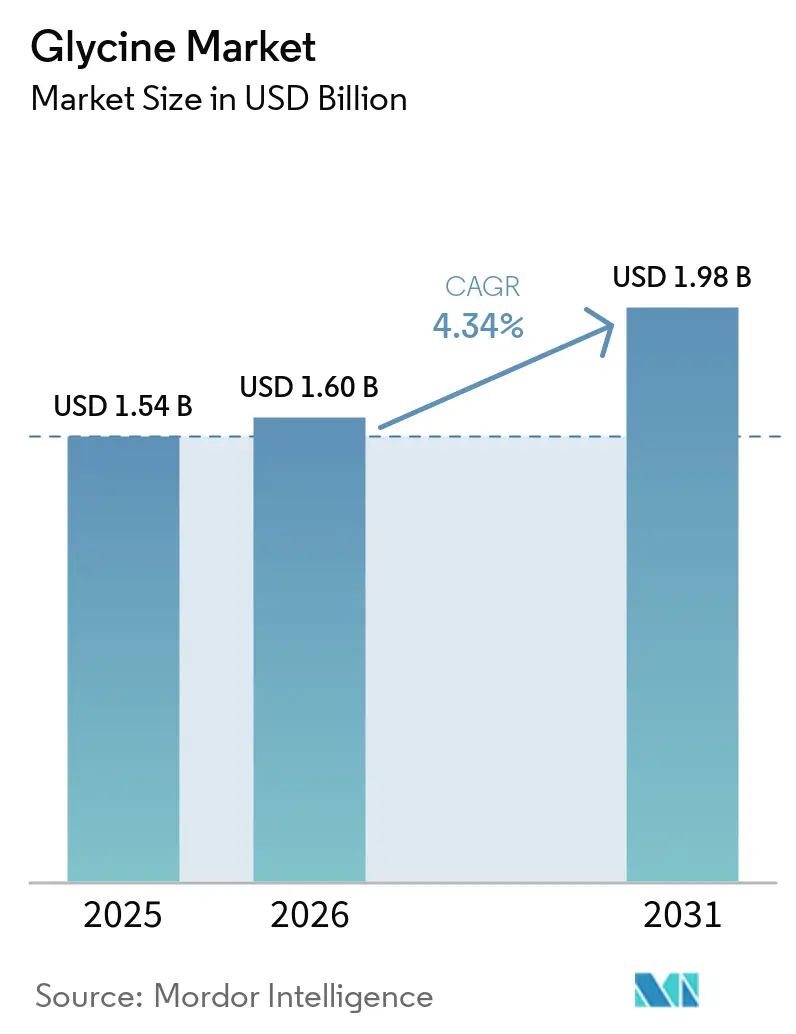
O tamanho do mercado de Glicina foi avaliado em 1,54 bilhões de USD em 2025 e estima-se que cresça de 1,60 bilhões de USD em 2026 para 1,98 bilhões de USD até 2031, a um CAGR de 4,34% durante o período de previsão (2026-2031). O mercado de glicina atende a aplicações farmacêuticas, alimentares, de alimentação animal, agroquímicas e industriais, reduzindo a dependência de qualquer canal de demanda único. Os usos farmacêuticos e nutracêuticos estão alterando o mix de valor, pois o material certificado comanda preços mais elevados do que o fornecimento de commodities. A capacidade de produção chinesa continua a pressionar os preços de grau alimentar e grau técnico, mesmo com o aumento da demanda por materiais premium. Produtores com capacidades de fermentação e certificações farmacopeicas estão mais bem posicionados para atender a aplicações de maior valor. O mercado também enfrenta exposição a custos de insumos e um potencial declínio na demanda por glifosato de grau técnico, caso os produtores de glifosato aumentem a adoção da rota do ácido iminodiacético (IDA).
Principais Conclusões do Relatório
- Por grau, o Grau Alimentar detinha 38,24% da participação do mercado de glicina em 2025, enquanto o Grau Farmacêutico tem previsão de expansão a um CAGR de 4,87% até 2031.
- Por indústria de uso final, Alimentos e Bebidas detinha 35,18% da participação do mercado de glicina em 2025, enquanto o setor Farmacêutico tem previsão de expansão a um CAGR de 5,14% até 2031.
- Por geografia, a Ásia-Pacífico representou 44,67% da participação do mercado de glicina em 2025 e tem previsão de crescimento a um CAGR de 5,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Glicina
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Formulações Farmacêuticas e Nutracêuticas | +1.1% | Global, concentrada na América do Norte, na UE e no Japão | Médio prazo (2-4 anos) |
| Eficiência na Alimentação Animal e Aumento do Consumo de Carne | +0.9% | Núcleo da APAC, com expansão para América do Sul e MEA | Curto prazo (≤ 2 anos) |
| Demanda por Intermediários Agroquímicos e de Glifosato | +0.8% | APAC, China, América do Sul e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Alimentos Funcionais e Suplementos Alimentares | +0.7% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Premiumização de Glicina à Base de Fermentação e de Base Biológica | +0.5% | UE, Japão, com ganhos iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Formulações Farmacêuticas, Nutracêuticas e de Alimentos Funcionais
O mercado de glicina está registrando demanda de maior valor impulsionada pelo seu uso como excipiente funcional em biológicos e formulações farmacêuticas complexas. A glicina apoia a estabilização de proteínas em produtos liofilizados, limita a agregação em soluções de anticorpos monoclonais e atua como agente de tonicidade em preparações oftálmicas e parenterais. Essas aplicações a inserem em formatos farmacêuticos com exigentes requisitos de desempenho e qualidade, onde os formuladores avaliam se um excipiente pode apoiar consistentemente a estabilidade proteica, preservar as características pretendidas do medicamento acabado e atender às expectativas de qualidade ao longo do desenvolvimento, escalonamento, fabricação comercial e fornecimento a ambientes de saúde regulamentados. A Ajinomoto identificou produtos de bem-estar para o sono à base de glicina e Ácido Gama-Aminobutírico (GABA) como uma categoria de crescimento em saúde do consumidor nos mercados asiáticos em sua apresentação para investidores do exercício fiscal de 2025. O uso clínico em formulações de saúde do sono e metabólica apoia a demanda por suplementos direcionados, enquanto os produtos de colágeno fornecem outro formato de entrega para materiais de grau alimentar e de grau da Farmacopeia dos Estados Unidos (USP). Esse mix cria nichos de demanda menos expostos a ciclos econômicos do que as vendas de grau commodity, tornando o mix de grau mais importante para o crescimento da receita do que o volume isoladamente, pois clientes farmacêuticos e de bem-estar direcionado avaliam pureza, desempenho de formulação e garantia de fornecimento, além do custo básico do ingrediente.
Eficiência na Alimentação Animal e Aumento do Consumo de Carne
A glicina apoia a conversão alimentar, a integridade intestinal e a nutrição animal em sistemas intensivos de criação de aves, aquicultura e outros sistemas pecuários. Grandes produtores comerciais incorporam aminoácidos em programas de nutrição de precisão para reduzir o desperdício de ração, apoiar a função imunológica e reduzir a excreção de nitrogênio por unidade de crescimento animal. As restrições ao uso de antibióticos na ração em vários mercados da ASEAN aumentaram o interesse na suplementação de aminoácidos como alternativa para apoiar o crescimento animal e a saúde intestinal. Os quelatos de zinco-glicina e cobre-glicina criam um fluxo de maior valor porque a ligação mineral pode melhorar a biodisponibilidade mineral. A aquisição planejada pela Biochem do negócio global de glicinatos da BASF ampliou seu portfólio de minerais orgânicos de rastreamento e o alcance de distribuição em nutrição animal[1]Biochem GmbH, "Biochem e BASF Anunciam Acordo para a Aquisição pela Biochem do Negócio Global de Glicinatos da BASF," Comunicado de Imprensa da Biochem, biochem.net.. O crescente uso em aquicultura na ração de camarão e tilápia do Sudeste Asiático adiciona outra rota para o consumo de curto prazo no mercado de glicina, onde produtores e formuladores buscam desempenho previsível da ração, eficiência nutricional e ingredientes que se encaixem nas práticas estabelecidas de produção de ração composta, incluindo formulações projetadas para operações comerciais que devem gerenciar custo de ração, saúde animal, condições da água e resultados de produção em grandes quantidades de peixes e camarões.
Demanda por Intermediários Agroquímicos e de Glifosato
A glicina de grau técnico permanece um insumo importante para o glifosato produzido pela rota da glicina. Essa rota forma uma base substancial para a demanda, particularmente na China e em mercados de cultivo intensivo na América do Norte e do Sul. Os ciclos de plantio de milho e soja impulsionam o consumo de glifosato, enquanto os sistemas agrícolas brasileiro e argentino continuam a exigir grandes quantidades de herbicida. O mercado de glicina, portanto, mantém uma base de demanda em agroquímicos, apesar das margens mais baixas no fornecimento de grau técnico. O principal fator contrário é a migração de parte da produção chinesa de glifosato para a rota do ácido iminodiacético (IDA), que não utiliza glicina como insumo direto. Uma adoção mais ampla do IDA poderia gradualmente reduzir o vínculo de quantidade de grau técnico com a demanda por herbicidas além do período de previsão, o que significa que os fornecedores de grau técnico devem monitorar não apenas a demanda por culturas, mas também as escolhas de processo feitas pelos produtores de glifosato e seus efeitos sobre os requisitos de matéria-prima.
Premiumização de Glicina à Base de Fermentação e de Base Biológica
A produção à base de fermentação oferece uma rota para glicina de alta pureza e pode alterar o perfil de custo e qualidade do fornecimento fora da China. Uma pesquisa publicada em 2025 relatou um processo biossintético de dois estágios com um título de glicina de 65,4 g/L, pureza de 99,8% e um rendimento de conversão molar de 87,2% em escala de 50 litros. Esses resultados apoiam a viabilidade técnica de rotas de produção capazes de atender aos requisitos de pureza farmacopeica farmacêutica. O fornecimento derivado de fermentação também pode apoiar o posicionamento de base biológica e não geneticamente modificado (não-OGM) nos canais de alimentos e suplementos europeus e norte-americanos. Essas características podem criar um nível diferenciado dentro do fornecimento de grau alimentar, onde os compradores atribuem maior valor à rastreabilidade e ao posicionamento do produto, e onde os produtores podem apresentar o material como parte de uma decisão mais ampla sobre ingredientes que considera o método de fabricação, pureza, consistência, adequação à formulação e as alegações ou preferências de fornecimento relevantes para o alimento acabado, suplemento ou produto de bem-estar. O investimento em capacidade de fermentação pode, portanto, ajudar os produtores a atender tanto aplicações alimentares premium quanto demanda farmacêutica dentro do mercado de glicina, conectando a inovação de processo com compradores que valorizam alta pureza, especificação consistente, posicionamento de base biológica e fontes de ingredientes diferenciadas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Amônia e Ácido Cloroacético | -0.8% | Global, mais aguda na China e nos mercados europeus dependentes de importação | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Boas Práticas de Fabricação (BPF), Pureza e Regulamentação | -0.7% | América do Norte e UE, com efeitos secundários em plantas asiáticas orientadas para exportação | Médio prazo (2-4 anos) |
| Excesso de Capacidade e Compressão de Preços na Ásia | -0.6% | Núcleo da APAC, com pressão de preços que se estende aos mercados de exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Amônia e Ácido Cloroacético
O processo dominante de amonólise do ácido cloroacético expõe os produtores de glicina aos custos de amônia e ácido cloroacético. Ambos os insumos são intensivos em energia, e seus movimentos de custo afetam a economia da produção de material de grau commodity, influenciando a capacidade dos produtores de oferecer cotações estáveis, proteger as margens operacionais, comprometer capacidade a clientes individuais e considerar melhorias que possam deslocar parte de sua produção para graus de maior valor com requisitos de qualidade mais exigentes. Os preços de exportação chineses permaneceram voláteis ao longo de 2025 e no início de 2026, com o ácido cloroacético identificado como uma variável de custo de curto prazo importante nos comentários dos produtores. Os fornecedores de commodities nem sempre podem repassar custos de insumos mais elevados aos clientes porque a capacidade é abundante e a concorrência de preços é intensa. Essa pressão restringe as margens e pode perturbar os compromissos de fornecimento com compradores a jusante, especialmente quando os produtores devem equilibrar pedidos imediatos com preços de insumos incertos, requisitos de tratamento e a necessidade de permanecer competitivos em um segmento onde muitos compradores têm acesso a múltiplas fontes asiáticas de glicina convencional de grau alimentar e grau técnico. As despesas de tratamento de resíduos da amonólise acrescentam um ônus de custo adicional e podem limitar o capital disponível para melhorias de Boas Práticas de Fabricação atuais (cBPF) no mercado de glicina, reforçando a lacuna entre produtores que podem financiar linhas mais limpas e qualificadas e aqueles que permanecem focados em produção de menor margem.
Custos de Conformidade com Boas Práticas de Fabricação (BPF), Pureza e Regulamentação
A glicina de grau farmacêutico requer investimento sustentado em infraestrutura de produção, sistemas de qualidade e documentação regulatória. Os requisitos da Farmacopeia dos Estados Unidos (USP), da Farmacopeia Europeia (EP) e da Farmacopeia Japonesa (JP) elevam o custo de entrada nas cadeias de fornecimento farmacêutico, especialmente para produtores menores. Os fabricantes de medicamentos também esperam processos de produção validados, rastreabilidade, instalações dedicadas e controles que limitem a contaminação cruzada. Os Certificados de Adequação e os Dossiês de Substância Ativa servem como requisitos básicos de qualificação para fornecedores farmacêuticos. Esses requisitos favorecem empresas com capacidades estabelecidas de certificação e documentação, ao mesmo tempo que limitam o número de novos fornecedores qualificados, pois os produtores devem demonstrar controle contínuo sobre a qualidade do material e as práticas de fabricação, em vez de simplesmente alcançar um resultado qualificador em um único ponto no tempo ou depender de vantagens de custo disponíveis na produção de commodities. A barreira resultante apoia preços premium para produtos certificados, mas restringe a entrada no mercado para produtores sem posição regulatória estabelecida no mercado de glicina, porque a qualificação requer investimento contínuo em instalações, documentação, validação de processos e aprovação de fornecedores específicos para cada cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: Grau Alimentar Lidera Enquanto o Grau Farmacêutico Ganha Valor
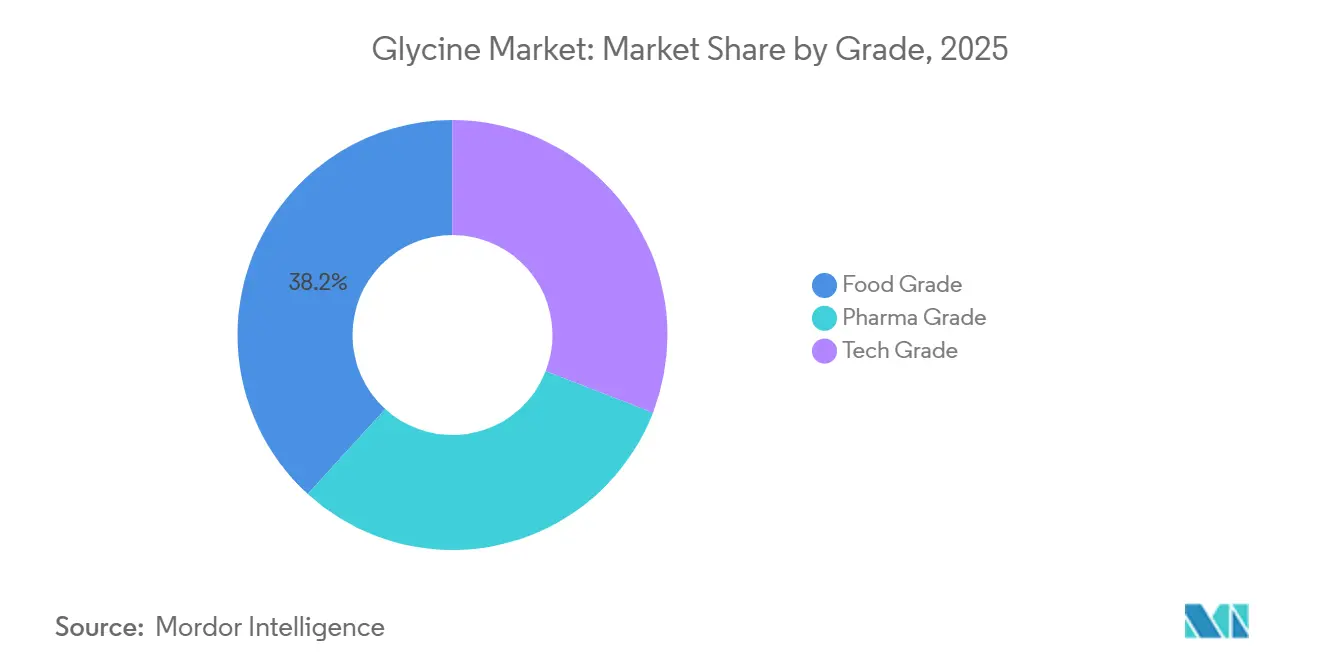
O grau alimentar detinha 38,24% da participação do mercado de glicina em 2025, enquanto o grau farmacêutico tem projeção de crescimento a um CAGR de 4,87% até 2031. A glicina de grau alimentar é amplamente utilizada como realçador de sabor, adoçante suave e aditivo nutricional em alimentos processados, bebidas e condimentos. No Japão, na Coreia do Sul e na China, a glicina também funciona como modificador de sabor E640 e como conservante em alimentos fermentados e em conserva. Esses usos fornecem uma demanda de base estável em grandes categorias de alimentos. As aplicações alimentares permanecem importantes porque combinam consumo cotidiano com ampla flexibilidade de formulação, permitindo que os fabricantes usem o mesmo ingrediente em misturas de temperos, bebidas, laticínios, alimentos conservados e formulações voltadas para nutrição sem alterar o papel fundamental da glicina no sabor, na doçura e no posicionamento nutricional. As aplicações alimentares também se beneficiam de uma demanda distribuída em muitos formatos de produto, em vez de concentrada em uma única categoria. Essa distribuição oferece aos fornecedores uma base estável de pedidos de processadores que usam glicina em receitas estabelecidas e de marcas que buscam reformulação orientada para nutrição ou focada em sabor. Também apoia relacionamentos de compra recorrentes em canais de alimentos embalados convencionais e premium nos principais países consumidores e em múltiplos ciclos anuais de produtos. A variedade de usos torna a demanda alimentar um contrapeso quando as condições de compra industrial são menos favoráveis. Produtos alimentares e suplementos premium adicionam um limiar de qualidade que nem sempre é exigido em aplicações alimentares convencionais de commodities.
O grau técnico permanece vinculado à síntese agroquímica, particularmente à produção de glifosato, e continua a representar uma parcela significativa da produção. Suas margens permanecem limitadas por um excesso de capacidade chinesa e uma possível mudança para a rota do ácido iminodiacético (IDA) para o glifosato. O grau farmacêutico se beneficia do desenvolvimento de biológicos e de requisitos de qualidade mais rigorosos estabelecidos pelos fabricantes de medicamentos globalmente. A Evonik Industries AG expandiu a capacidade de glicina de grau farmacêutico em sua instalação de Nanning em 50% por meio de ganhos de eficiência de processo e capacidade de engenharia de tamanho de partícula. A fermentação oferece outro caminho para a pureza farmacopeica farmacêutica e pode simultaneamente atender a aplicações alimentares premium. Produtores que investem nessa capacidade podem abordar a premiumização de grau de forma mais direta do que fornecedores exclusivamente de síntese química, pois a mesma plataforma de produção pode apoiar discussões com clientes farmacêuticos focados em pureza e com clientes de alimentos e suplementos focados em origem do ingrediente, consistência de qualidade e alegações de formulação diferenciadas. Essa flexibilidade é relevante onde as especificações de qualidade estão se tornando uma parte maior da seleção de clientes e onde as aplicações premium oferecem uma rota para longe da concorrência direta de preços de commodities.


Por Indústria de Uso Final: Alimentos e Bebidas Lidera enquanto o Uso Farmacêutico se Expande
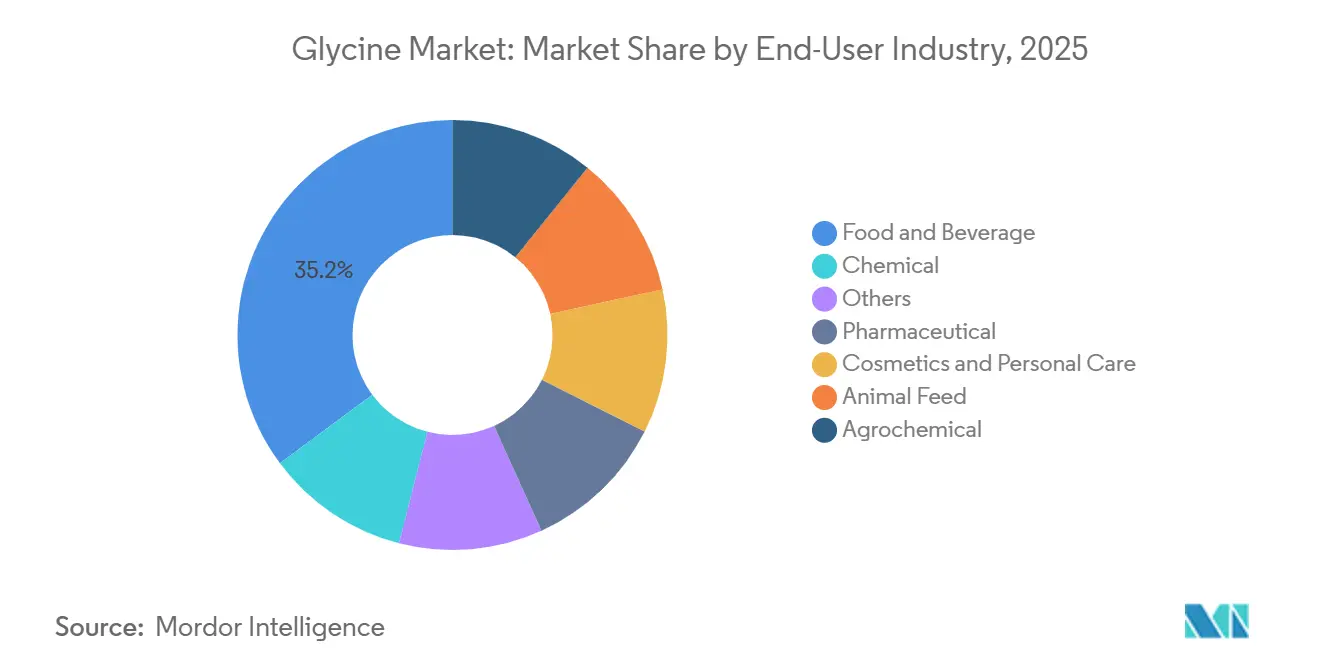
Alimentos e bebidas representaram 35,18% da participação do mercado de glicina em 2025, enquanto o setor farmacêutico tem previsão de crescimento a um CAGR de 5,14% até 2031. Os fabricantes de alimentos e bebidas usam glicina como realçador de sabor, adoçante e ingrediente antimicrobiano em sistemas de condimentos, laticínios, bebidas e outros alimentos processados. Esse uso amplo mantém alimentos e bebidas como o maior segmento de uso final. A demanda farmacêutica é apoiada pela nutrição parenteral, pelo desenvolvimento de biológicos e biossimilares e pela produção de injetáveis genéricos na Índia e na China. Essas aplicações requerem materiais de tamponamento e estabilização farmacopeicos farmacêuticos. Seu crescimento confere ao mercado de glicina um mix mais favorável de demanda de alto valor, pois os fornecedores podem participar de formulações onde o desempenho do produto, a consistência do lote e a documentação regulatória importam ao lado do preço, em vez de competir exclusivamente em produção e custo. Isso não desloca a grande base de alimentos e bebidas. Ainda assim, desloca a importância relativa de aplicações que requerem maior engajamento do fornecedor e aumenta o valor de processos de qualidade confiáveis.
A alimentação animal representa outro pool de demanda significativo, particularmente em formulações de aves, suínos e aquicultura na Ásia-Pacífico e na América do Sul. Os usos em cosméticos e cuidados pessoais incluem condicionamento da pele, ligação de umidade e tamponamento de pH em formulações de cuidados com a pele à base de aminoácidos e de saúde do couro cabeludo. O posicionamento de rótulo limpo e ativo de aminoácidos apoia o interesse nessas aplicações na Ásia-Pacífico e na Europa. O uso agroquímico permanece centrado na síntese de glifosato, enquanto as aplicações químicas mais amplas incluem quelação, tamponamento e intermediários industriais. A outra categoria inclui usos em eletrônicos, onde a glicina pode apoiar processos de quelação e gravação em produtos químicos para semicondutores. A aquisição pela Biochem do negócio global de glicinatos da BASF mostra como os ingredientes vinculados à glicina estão se tornando ativos estratégicos em cadeias de fornecimento adjacentes de nutrição e farmacêutica, conectando expertise em nutrição mineral, portfólios de produtos, relacionamentos com clientes e capacidade de distribuição em vários grupos de uso final. O negócio também indica por que os fornecedores podem atribuir maior importância a ingredientes especiais relacionados em vez de tratar a glicina exclusivamente como uma commodity autônoma, pois a amplitude do portfólio pode ajudar as empresas a atender clientes que compram nutrição mineral, aditivos para alimentação animal e outros insumos formulados por meio de canais de compra conectados.
Análise Geográfica
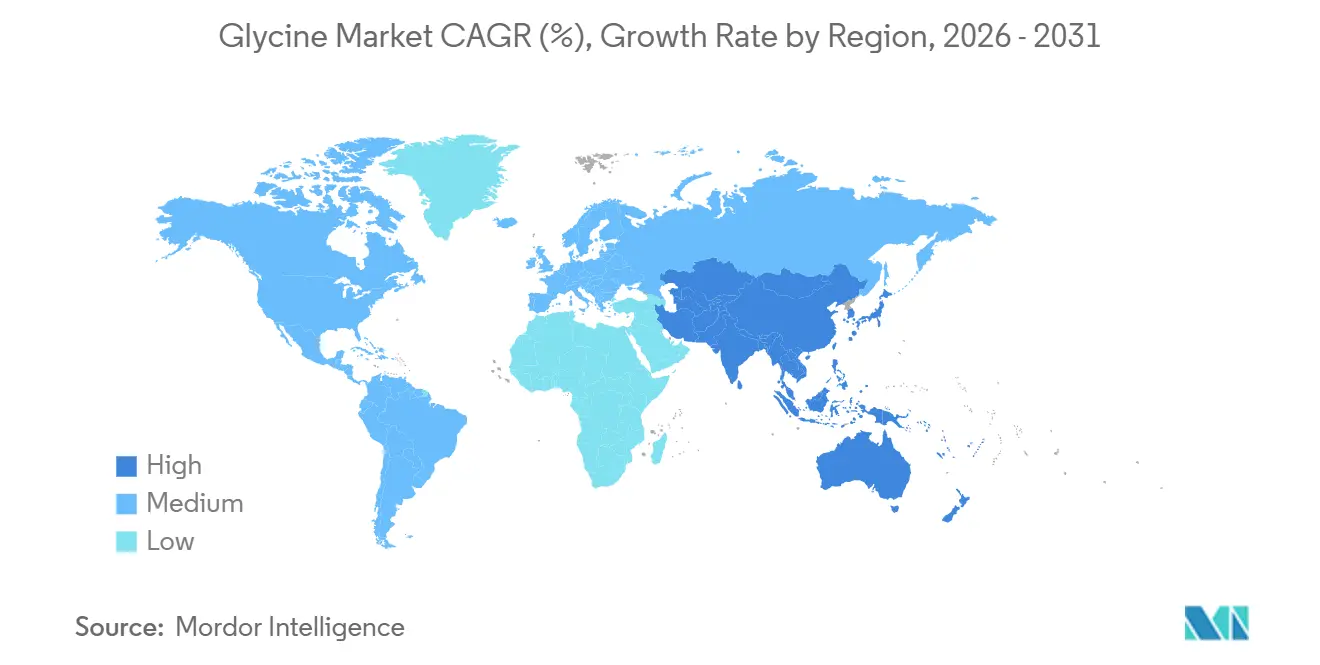
A Ásia-Pacífico representou 44,67% da participação do mercado de glicina em 2025 e registrou o CAGR regional mais rápido de 5,05% até 2031. A China ancora a produção regional por meio de capacidade em larga escala e exporta material de grau alimentar e grau industrial, ao mesmo tempo que continua a importar suprimentos de grau farmacêutico de alta pureza do Japão e da Alemanha. Esse padrão reflete uma lacuna de qualidade na extremidade premium da base de fornecimento doméstico, onde a ampla escala de produção não se traduz automaticamente em fornecimento que atende aos requisitos de certificação, pureza, documentação e qualificação de clientes associados ao uso farmacêutico. Essa lacuna deixa espaço para importações, apesar do papel central da China na produção global. A Índia contribui para a demanda por meio de seu setor de formulação farmacêutica em expansão, que depende fortemente de materiais de grau farmacêutico importados. O Japão permanece um produtor de destaque, com a Resonac mantendo uma posição de longa data na produção de glicina. A Resonac, a Nippon Steel, a Nippon Steel Engineering e a Universidade de Toyama estão participando de um projeto selecionado pela Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) para desenvolver a produção de glicina a partir de metanol derivado de CO₂. Essa abordagem conecta a pesquisa sobre o uso industrial de carbono à necessidade de manter a qualidade de produção no fornecimento de aminoácidos[2]Resonac Corporation, "Pesquisa e Desenvolvimento Conjunto sobre Produção de Glicina via Metanol Derivado de CO₂ Selecionado pela NEDO," Notícias da Resonac, resonac.com.. O projeto demonstra interesse em rotas de processo que atendam às expectativas ambientais e aos requisitos técnicos para material de grau superior. O trabalho planejado até o exercício fiscal de 2027 se enquadra no período em que os produtores estão avaliando opções de produção de longo prazo para a região.
A América do Norte e a Europa são as principais regiões de demanda por glicina de grau farmacêutico premium. O fornecimento norte-americano mudou após a GEO Specialty Chemicals ter saído da produção doméstica de glicina em meados de 2024, aumentando a dependência de menos instalações e importações. A fabricação de biológicos nos EUA apoia a demanda por materiais certificados pelo Certificado de Adequação às Monografias da Farmacopeia Europeia (CEP) de fontes americanas e europeias, pois os clientes farmacêuticos gerenciam o risco da cadeia de fornecimento. Na Europa, Alemanha, França e Reino Unido respondem por grande parte da demanda por suprimentos de grau farmacêutico. A expansão da Evonik em Nanning, apoiada pela validação de Boas Práticas de Fabricação atuais (cBPF) e da Farmacopeia Europeia (CEP), juntamente com nova capacidade de moagem e peneiramento, atende às cadeias de fornecimento farmacêutico europeias combinando eficiência de fabricação asiática com as especificações de produto e documentação de qualificação exigidas por clientes regulamentados. Essa estrutura demonstra como as empresas podem atender a clientes europeus sem localizar toda a produção na região de destino. Também destaca a importância da capacidade de processo e documentação no mercado de glicina, onde a localização geográfica por si só não determina se um fornecedor pode atender a contas farmacêuticas.
A América do Sul, o Oriente Médio e a África permanecem mercados menores dentro do mercado global de glicina. O Brasil e a Argentina dependem principalmente da demanda agroquímica, pois o cultivo intensivo de soja e milho impulsiona o uso de glifosato. O Brasil também possui um setor de fabricação farmacêutica em expansão, que adiciona demanda por produtos de grau farmacêutico. O consumo de grau técnico da Argentina acompanha os ciclos de aquisição agrícola. Os investimentos da Arábia Saudita vinculados à Visão 2030 apoiam a demanda emergente em processamento de alimentos e cuidados pessoais, enquanto a África do Sul permanece o principal mercado da África Subsaariana. Espera-se que essas regiões permaneçam importadoras líquidas até 2031, deixando os compradores expostos a movimentos de frete e câmbio que afetam a competitividade do custo de entrega, o momento de aquisição, a seleção de fornecedores e o custo relativo do material importado premium em comparação com o fornecimento de commodities disponível localmente. A dependência de importações pode tornar a disponibilidade e o custo de entrega mais variáveis para usuários de alimentos, alimentação animal e farmacêuticos nessas regiões. Os compradores devem, portanto, considerar a confiabilidade de seus canais de fornecimento, bem como o preço declarado do material, particularmente quando seu requisito é por graus premium.

Cenário Competitivo
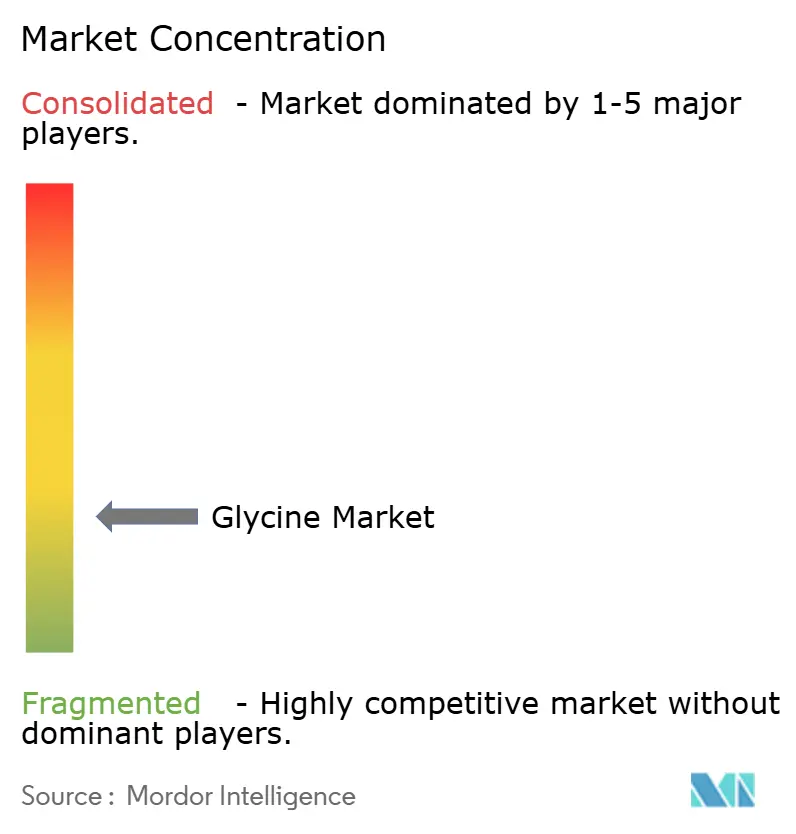
O mercado de glicina é fragmentado. Ajinomoto Co. Inc., Evonik Industries AG, Resonac Holdings Corporation e YUKI GOSEI KOGYO CO. LTD. competem no nível de grau farmacêutico de alto valor. Os fornecedores chineses, incluindo Shijiazhuang Donghua Jinlong Chemical Co. Ltd., Hebei Donghua Jiheng Chemical Co. Ltd., Hubei Xingfa Chemicals Group Co. Ltd. e Baoding Mantong Fine Chemistry Co. Ltd., são mais ativos em materiais de grau alimentar e grau técnico. Os fornecedores premium se diferenciam por meio de certificações USP, EP e JP, tecnologia de fermentação, confiabilidade de fornecimento e documentação regulatória. Os fornecedores de commodities dependem da integração de insumos e da escala de produção, mas enfrentam margens mais apertadas devido ao excesso de capacidade. O mercado de glicina apresenta uma oportunidade para fornecimento local certificado na Índia, na Coreia do Sul e no Sudeste Asiático, onde a fabricação de medicamentos está se expandindo mais rapidamente do que a produção local qualificada e os clientes exigem acesso confiável a material apoiado por documentação alinhada com as farmacopeias internacionais e os padrões de qualidade. Essa lacuna não é simplesmente uma questão de capacidade, pois os padrões de qualificação determinam se a produção local pode atender aos requisitos dos fabricantes de medicamentos regulamentados. Um fornecedor que combina produção com os registros de qualidade necessários pode ser mais relevante para esses clientes do que um fornecedor maior focado principalmente em material a granel.
A expansão de capacidade de 50% da Evonik em Nanning reflete uma estratégia centrada no fornecimento de grau farmacêutico, certificação cBPF e CEP, e engenharia de tamanho de partícula. A Biochem celebrou um acordo vinculante para adquirir o negócio global de glicinatos da BASF em novembro de 2025, com a transação sendo concluída no primeiro trimestre de 2026. A aquisição expandiu o portfólio de minerais de rastreamento da Biochem e sua posição de distribuição global em nutrição animal. O projeto de metanol derivado de CO₂ da Resonac representa outro movimento estratégico, com o potencial de desenvolver uma rota de produção de menor teor de carbono para a glicina. A Chattem Chemicals Inc. e a Paras Intermediates Private Ltd. fornecem suporte de fornecimento regional na América do Norte e no Sul da Ásia, respectivamente. Essas posições ilustram que as estratégias de fornecimento diferem entre material certificado premium e produção de commodities em larga escala. A primeira depende da qualificação do cliente, controle de processo, características das partículas e suporte regulatório, enquanto a segunda permanece mais estreitamente vinculada à escala da planta, acesso a insumos e custo de entrega. Essa distinção exige que as empresas façam escolhas diferentes em relação a investimentos, clientes e desenvolvimento de produtos. Também explica por que um fornecedor pode manter uma posição forte em materiais técnicos de alta produção enquanto permanece menos competitivo no fornecimento farmacêutico, ou vice-versa.
As mudanças nos portfólios ocidentais e a saída de um grande produtor americano da produção doméstica de glicina concentraram o fornecimento de grau farmacêutico não asiático em menos instalações. Isso pode melhorar a alavancagem de preços para fornecedores qualificados, ao mesmo tempo que aumenta o risco de aquisição para compradores que exigem fornecimento não chinês. Produtores à base de fermentação poderiam desafiar o fornecimento de nível intermediário estabelecido à medida que a tecnologia de processo melhora. A questão competitiva central não é apenas a capacidade total de produção, mas também a capacidade de atender a exigentes requisitos de qualidade e documentação. O fornecimento de alto valor depende de certificações, consistência e suporte confiável ao cliente, todos os quais levam tempo para serem estabelecidos. O mercado de glicina, portanto, permanece mais concentrado em produto de grau farmacêutico do que em material de grau técnico e alimentar, uma vez que a amplitude de certificação, a qualidade confiável de lotes e um longo histórico de atendimento a clientes regulamentados não podem ser replicados rapidamente por fornecedores que historicamente se concentraram na produção de commodities. As categorias de commodities permanecem mais expostas a uma base de produtores maior e à pressão de preços da capacidade asiática. O contraste entre esses níveis é central para como as empresas avaliam crescimento, margens e prioridades de investimento em todo o mercado de glicina.
Líderes da Indústria de Glicina
-
Ajinomoto Co., Inc.
-
GEO
-
Evonik Industries AG
-
Resonac Holdings Corporation
-
Shijiazhuang Donghua Jinlong Chemical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Novembro de 2025: A Biochem GmbH e a BASF SE celebraram um acordo vinculante para a aquisição pela Biochem do negócio global de glicinatos da BASF. A aquisição ampliou o portfólio de minerais orgânicos de rastreamento da Biochem, expandiu sua rede de distribuição global e fortaleceu sua posição em nutrição mineral de alta biodisponibilidade para alimentação animal, aumentando os derivados de glicina disponíveis para o mercado.
- Junho de 2025: A Resonac Corporation, a Nippon Steel Corporation, a Nippon Steel Engineering Co. Ltd. e a Universidade de Toyama anunciaram que seu projeto conjunto,
Pesquisa e Desenvolvimento sobre Produção de Glicina via Metanol Derivado de CO₂,
foi selecionado pela Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) em maio de 2025.


Escopo do Relatório Global do Mercado de Glicina
A glicina é o aminoácido de ocorrência natural mais simples e menor. Ela desempenha um papel fundamental em vários processos biológicos, incluindo a síntese de proteínas, a produção de moléculas essenciais como creatina, glutationa e heme, e a neurotransmissão no sistema nervoso central. A glicina é um aminoácido não essencial que o corpo humano produz naturalmente, embora também seja obtida de fontes alimentares como carne, peixe, laticínios e leguminosas.
O mercado de glicina é segmentado por grau, indústria de uso final e geografia. Por grau, o mercado é segmentado em grau alimentar, grau farmacêutico e grau técnico. Por indústria de uso final, o mercado é segmentado em alimentos e bebidas, farmacêutico, cosméticos e cuidados pessoais, alimentação animal, agroquímico, químico e outros. O relatório também abrange o tamanho do mercado e as previsões para a glicina em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Grau Alimentar |
| Grau Farmacêutico |
| Grau Técnico |
| Alimentos e Bebidas |
| Farmacêutico |
| Cosméticos e Cuidados Pessoais |
| Alimentação Animal |
| Agroquímico |
| Químico |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Grau Alimentar | |
| Grau Farmacêutico | ||
| Grau Técnico | ||
| Por Indústria de Uso Final | Alimentos e Bebidas | |
| Farmacêutico | ||
| Cosméticos e Cuidados Pessoais | ||
| Alimentação Animal | ||
| Agroquímico | ||
| Químico | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Glicina?
O tamanho do mercado de Glicina foi avaliado em 1,54 bilhões de USD em 2025 e estima-se que cresça de 1,60 bilhões de USD em 2026 para 1,98 bilhões de USD até 2031, a um CAGR de 4,34% durante o período de previsão (2026-2031).
Qual grau de glicina está crescendo mais rapidamente?
O Grau Farmacêutico tem previsão de crescimento a um CAGR de 4,87% até 2031, apoiado pelos requisitos de qualidade farmacêutica e de biológicos.
Qual aplicação de uso final está se expandindo mais rapidamente?
O uso farmacêutico registra o CAGR previsto mais alto de 5,14% até 2031.
Qual região lidera a demanda global por glicina?
A Ásia-Pacífico detinha 44,67% do valor global em 2025 e tem projeção de crescimento a um CAGR de 5,05% até 2031.
Página atualizada pela última vez em:



