
グリシン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
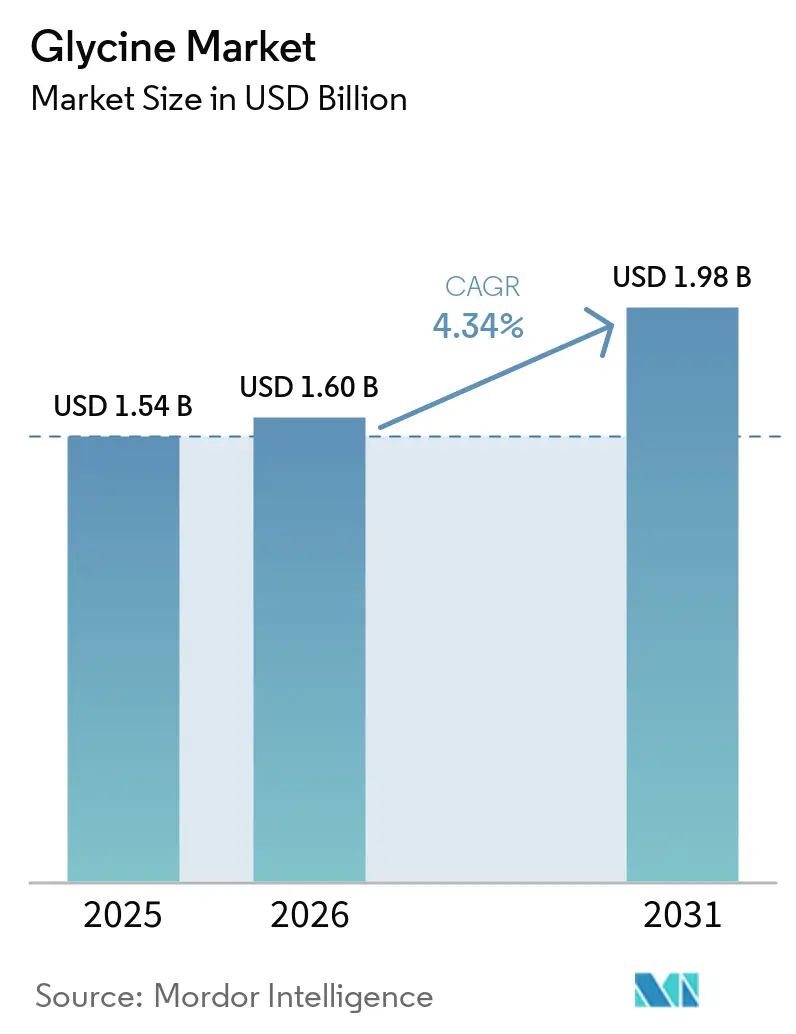
| 市場規模 (2026) | 1.60 十億米ドル |
| 市場規模 (2031) | 1.98 十億米ドル |
| 成長率 (2026 - 2031) | 4.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリシン市場分析
グリシン市場規模は2025年に15.4億米ドルと評価され、2026年の16.0億米ドルから2031年には19.8億米ドルへと、予測期間(2026年~2031年)においてCAGR 4.34%で成長すると推定されます。グリシン場は医薬品、食品、飼料、農薬、工業用途に対応しており、特定の需要チャネルへの依存度を低減しています。医薬品・栄養補助食品用途は価値ミックスを変化させており、認証済み原料はコモディティ供給よりも高い価格を維持しています。中国の生産能力は食品グレードおよび技術グレードの価格に引き続き圧力をかけており、プレミアム原料への需要が高まる中でも同様の状況が続いています。発酵技術と薬局方認証を持つ生産者は、より高付加価値の用途に対応するうえで有利な立場にあります。また、市場は原料コストへのエクスポージャーと、グリホサート生産者がイミノ二酢酸(IDA)ルートの採用を拡大した場合の技術グレードのグリホサート需要減少リスクにも直面しています。
レポートの主要ポイント
- グレード別では、食品グレードが2025年のグリシン市場シェアの38.24%を占め、医薬品グレードは2031年にかけてCAGR 4.87%で拡大する見込みです。
- エンドユーザー産業別では、食品・飲料が2025年のグリシン市場シェアの35.18%を占め、医薬品は2031年にかけてCAGR 5.14%で拡大す見込みです。
- 地域別では、アジア太平洋が2025年のグリシン市場シェアの44.67%を占め、2031年にかけてCAGR 5.05%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルグリシン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品・栄養補助食品製剤需要 | +1.1% | グローバル、北米・EU・日本に集中 | 中期(2〜4年) |
| 動物飼料効率と食肉消費の増加 | +0.9% | アジア太平洋がコア、南米・中東アフリカへの波及 | 短期(2年以内) |
| 農薬・グリホサート中間体需要 | +0.8% | アジア太平洋、中国、南米、北米 | 短期(2年以内) |
| 機能性食品・栄養補助食品の普及 | +0.7% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 発酵由来・バイオベースグリシンのプレミアム化 | +0.5% | EU・日本、北米での初期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品・栄養補助食品・機能性食品製剤需要
グリシン市場では、バイオロジクスや複合薬物製剤における機能性賦形剤としての使用により、高付加価値需要が高まっています。グリシンは凍結乾燥製品のタンパク質安定化を支援し、モノクローナル抗体溶液における凝集を抑制し、眼科用および非経口製剤における等張化剤として機能します。これらの用途は、厳格な性能・品質要件を持つ医薬品フォーマットに位置づけられており、製剤担当者は賦形剤がタンパク質安定性を一貫して支援できるか、完成医薬品の意図した特性を保持できるか、開発・スケールアップ・商業製造・規制医療環境への供給を通じて品質基準を満たせるかを評価します。味の素は、FY2025年の投資家向けプレゼンテーションにおいて、グリシン・ガンマアミノ酪酸(GABA)睡眠ウェルネス製品をアジア市場における消費者向けヘルス成長カテゴリーとして特定しました。睡眠および代謝健康製剤における臨床的使用は、ターゲット型サプリメントへの需要を支援し、コラーゲン製品は食品グレードおよび米国薬局方(USP)グレード原料の別の供給形態を提供します。このミックスは、コモディティグレード販売よりも経済サイクルの影響を受けにくい需要ポケットを生み出し、医薬品および目的特化型ウェルネス顧客が純度、製剤性能、供給保証を基本原料コストに加えて評価するため、数量だけでなくグレードミックスが収益成長においてより重要となっています。
動物飼料効率と食肉消費の増加
グリシンは、家禽、養殖、その他の集約的畜産システムにおける飼料転換率、腸管の健全性、動物栄養を支援します。大規模商業生産者は、飼料廃棄を削減し、免疫機能を支援し、動物成長単位当たりの窒素排泄を低減するために、精密栄養プログラムにアミノ酸を組み込んでいます。複数のASEAN市場における飼料内抗生物質の使用制限により、動物の成長と腸管の健全性を支援する代替手段としてのアミノ酸補給への関心が高まっています。グリシン亜鉛およびグリシン銅キレートは、ミネラル結合がミネラルの生物学的利用能を向上させる可能性があるため、より高付加価値のストリームを生み出します。BiochemによるBASFのグローバルグリシネートビジネスの買収計画は、動物栄養における有機微量ミネラルポートフォリオと流通リーチを拡大しました[1]Biochem GmbH、「BiochemとBASFがBiochemによるBASFのグローバルグリシネートビジネス買収に関する合意を発表」、Biochemプレスリリース、biochem.net。。東南アジアのエビおよびティラピア飼料における養殖利用の拡大は、グリシン市場における近期消費のさらなる経路を追加しており、生産者および製剤担当者は予測可能な飼料性能、栄養効率、および確立された配合飼料生産慣行に適合する原料を求めています。これには、飼料コスト、動物の健康、水質条件、および大量の魚やエビにわたる生産成果を管理しなければならない商業事業向けに設計された製剤が含まれます。
農薬・グリホサート中間体需要
技術グレードのグリシンは、グリシンルートで製造されるグリホサートの重要な原料として残っています。このルートは、特に中国および北米・南米の集約的農業市場において、需要の実質的な基盤を形成しています。トウモロコシおよび大豆の作付けサイクルがグリホサート消費を牽引し、ブラジルおよびアルゼンチンの農業システムは引き続き大量の除草剤を必要としています。したがって、グリシン市場は技術グレード供給のマージンが低いにもかかわらず、農薬における需要基盤を維持しています。主な相殺要因は、グリシンを直接原料として使用しないイミノ二酢酸(IDA)ルートへの一部中国グリホサート生産の移行です。IDA採用の拡大は、予測期間を超えて除草剤需要との技術グレード数量リンクを徐々に低下させる可能性があり、技術グレードサプライヤーは作物需要だけでなく、グリホサート生産者が行うプロセス選択とその原料要件への影響も監視する必要があります。
発酵由来・バイオベースグリシンのプレミアム化
発酵ベースの生産は高純度グリシンへの経路を提供し、中国以外の供給のコストおよび品質プロファイルを変化させる可能性があります。2025年に発表された研究では、65.4 g/Lのグリシン力価、99.8%の純度、50リットルスケールでの87.2%のモル転換収率を持つ二段階生合成プロセスが報告されました。これらの結果は、医薬品薬局方の純度要を満たすことができる生産経路の技術的実現可能性を支持しています。発酵由来の供給は、欧州および北米の食品・サプリメントチャネルにおけるバイオベースおよび非遺伝子組換え生物(非GMO)ポジショニングも支援できます。これらの特性は食品グレード供給内に差別化されたティアを生み出す可能性があり、購買者はトレーサビリティと製品ポジショニングにより大きな価値を置き、生産者は製造方法、純度、一貫性、製剤適合性、および完成食品・サプリメント・ウェルネス製品に関連するクレームや調達嗜好を考慮した幅広い原料決定の一部として原料を提示できます。したがって、発酵能力への投資は、生産者がグリシン市場内でプレミアム食品用途と医薬品需要の両方に対応するのに役立ち、プロセスイノベーションと高純度、一貫した仕様、バイオベースポジショニング、差別化された原料源を重視する購買者を結びつけます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アンモニアおよびクロロ酢酸の価格変動 | -0.8% | グローバル、中国および欧州の輸入依存市場で最も顕著 | 短期(2年以内) |
| 適正製造規範(GMP)、純度、および規制コンプライアンスコスト | -0.7% | 北米・EU、輸出志向のアジア工場への二次的影響 | 中期(2〜4年) |
| アジアにおける過剰能力と価格圧縮 | -0.6% | アジア太平洋がコア、輸出市場への価格圧力の波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アンモニアおよびクロロ酢酸の価格変動
支配的なクロロ酢酸アンモノリシスプロセスは、グリシン生産者をアンモニアおよびクロロ酢酸のコストにさらします。両原料はエネルギー集約的であり、そのコスト変動はコモディティグレード原料の生産経済性に影響を与え、生産者が安定した見積もりを提供し、操業マージンを保護し、個々の顧客に能力をコミットし、より厳格な品質要件を持つ高付加価値グレードへの出力の一部をシフトさせるアップグレードを検討する能力に影響します。中国の輸出価格は2025年を通じて2026年にかけて変動が続き、クロロ酢酸が生産者のコメントにおける主要な近期コスト変数として特定されました。コモディティサプライヤーは、能力が豊富で価格競争が激しいた、常に高い原料コストを顧客に転嫁できるわけではありません。この圧力はマージンを制約し、特に生産者が不確実な原料価格、処理要件、および多くの購買者が従来の食品グレードおよび技術グレードグリシンの複数のアジア供給源にアクセスできるセグメントで競争力を維持する必要性に対して即時注文のバランスを取らなければならない場合、下流の購買者への供給コミットメントを混乱させる可能性があります。アンモノリシスからの廃棄物処理費用はさらなるコスト負担を加え、グリシン市場における現行適正製造規範(cGMP)アップグレードに利用可能な資本を制限し、クリーンで認定されたラインに資金を提供できる生産者と低マージン出力に集中したままの生産者との間のギャップを強化します。
適正製造規範(GMP)、純度、および規制コンプライアンスコスト
医薬品グレードのグリシンは、生産インフラ、品質システム、および規制文書への継続的な投資を必要とします。米国薬局方(USP)、欧州薬局方(EP)、および日本薬局方(JP)の要件は、特に小規模生産者にとって医薬品サライチェーンへの参入コストを引き上げます。医薬品メーカーはまた、バリデートされた生産プロセス、トレーサビリティ、専用施設、および交差汚染を制限する管理を期待します。欧州薬局方適合証明書(CEP)および医薬品マスターファイル(DMF)は、医薬品サプライヤーの基本的な資格要件として機能します。これらの要件は、確立された認証・文書化能力を持つ企業を優遇し、新規認定サプライヤーの数を制限します。生産者は、単一時点での資格取得結果を達成したり、コモディティ生産で利用可能なコスト優位性に依存したりするだけでなく、原料品質と製造慣行に対する継続的な管理を実証しなければならないためです。この結果として生じる障壁は、認定製品のプレミアム価格を支援しますが、グリシン市場において確立された規制上の地位を持たない生産者の市場参入を制限します。資格取得には施設、文書化、プロセスバリデーション、および顧客固有のサプライヤー承認への継続的な投資が必要なためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:食品グレードがリードし、医薬品グレードが値を獲得
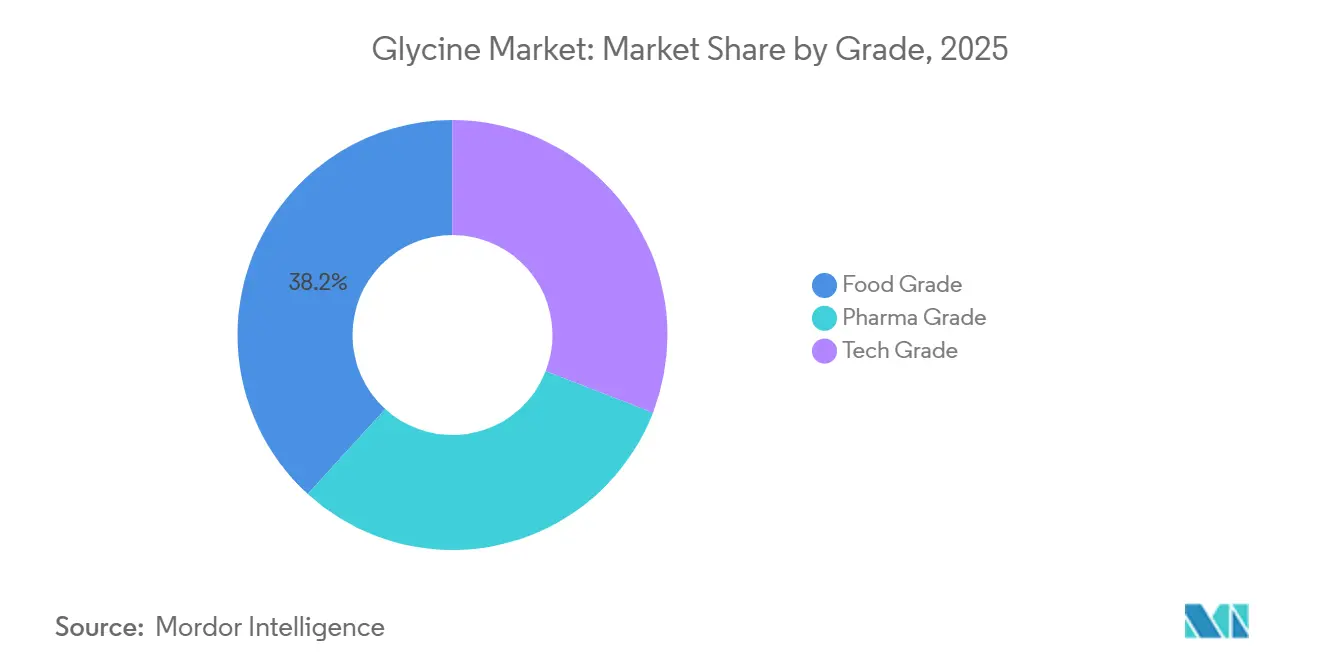
食品グレードは2025年のグリシン市場シェアの38.24%を占め、医薬品グレードは2031年にかけてCAGR 4.87%で成長する見込みです。食品グレードのグリシンは、加工食品、飲料、調味料において風味増強剤、マイルドな甘味料、栄養添加物として広く使用されています。日本、韓国、中国では、グリシンはE640風味改良剤としても、また発酵食品や漬物の保存料としても機能します。これらの用途は、大きな食品カテゴリー全体にわたって安定した基礎需要を提供します。食品用途は、日常的な消費と幅広い製剤柔軟性を組み合わせているため重要であり、メーカーは調味料ブレンド、飲料、乳製品、保存食品、栄養重視の製剤にわたって同じ原料を使用でき、味、甘味、栄養ポジショニングにおけるグリシンの基本的な役割を変えることなく使用できます。食品用途はまた、単一カテゴリーに集中するのではなく、多くの製品フォーマットに分散した需要の恩恵を受けます。この分散は、確立されたレシピでグリシンを使用するプロセッサーと栄養志向またはテイスト重視の改良を求めるブランドからの安した注文基盤をサプライヤーに提供します。また、主要消費国の従来型およびプレミアムパッケージ食品チャネルにわたる継続的な購買関係と、複数の年間製品サイクルを支援します。用途の範囲は、工業用購買条件が好ましくない場合に食品需要が相殺要因となることを可能にします。プレミアム食品・サプリメント製品は、従来のコモディティ食品用途では常に必要とされるわけではない品質閾値を追加します。
技術グレードは農薬合成、特にグリホサート生産に結びついたままであり、引き続き出力の相当なシェアを占めています。そのマージンは中国の過剰能力とグリホサートのイミノ二酢酸(IDA)ルートへの移行の可能性によって制約されたままです。医薬品グレードはバイオロジクス開発と世界中の医薬品メーカーが設定するより厳格な品質要件から恩恵を受けています。Evonik Industries AGは、プロセス効率向上と粒子径エンジニアリング能力を通じて、南寧施設における医薬品グレードグリシン能力を50%拡大しました。発酵は医薬品薬局方純度への別の経路を提供し、同時にプレミアム食品用途にも対応できます。この能力に投資する生産者は、同じ生産プラットフォームが純度に焦点を当てた医薬品顧客と原料の起源、品質の一貫性、差別化された製剤クレームに焦点を当てた食品・サプリメント顧客との議論を支援できるため、化学合成のみのサプライヤーよりも直接的にグレードプレミアム化に対応できます。この柔軟性は、品質仕様が顧客選択においてより大きな部分を占めるようになり、プレミアム用途がコモディティ価格競争から離れる経路を提供する場合に関連します。
注記: 全セグメントのシェアはレポート購入時に入手可能


エンドユーザー産業別:食品・飲料がリードし、医薬品用途が拡大
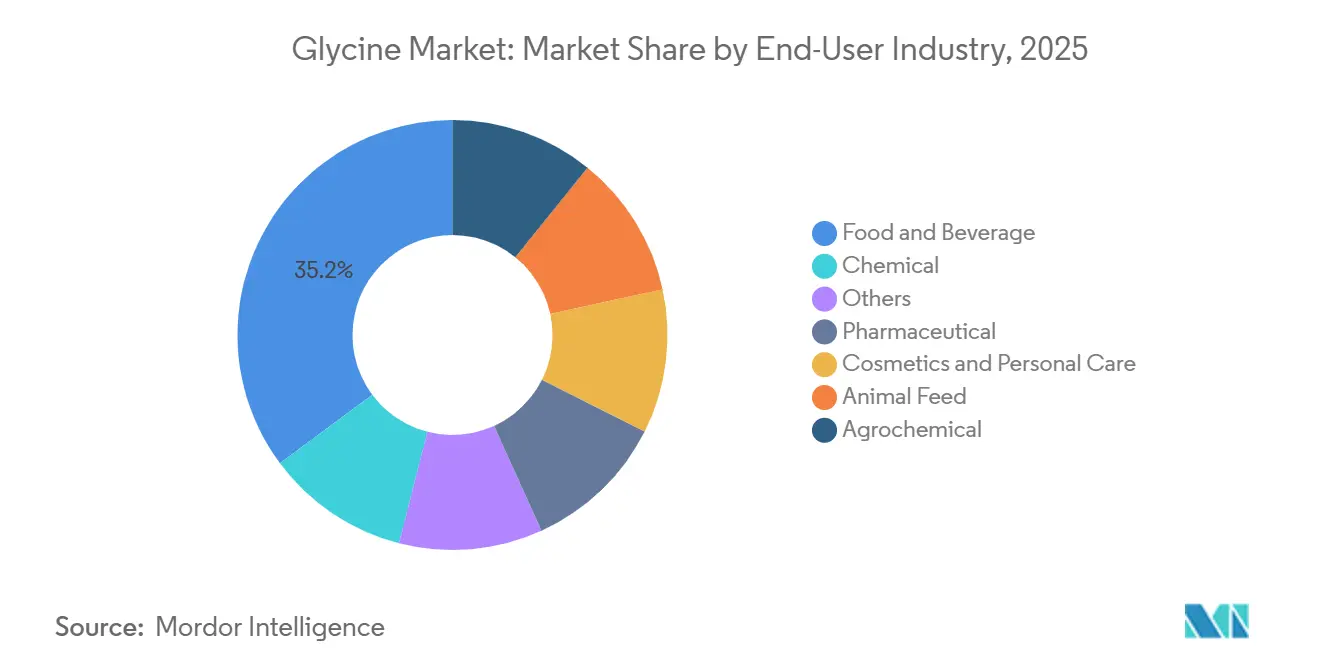
食品・飲料は2025年のグリシン市場シェアの35.18%を占め、医薬品は2031年にかけてCAGR 5.14%で成長する見込みです。食品・飲料メーカーは、調味料システム、乳製品、飲料、その他の加工食品において風味増強剤、甘味料、抗菌成分としてグリシンを使用しています。この幅広い使用により、食品・飲料は最大のエンドユーザーセグメントとして維持されています。医薬品需要は、非経口栄養、バイオロジクスおよびバイオシミラーの開発、インドおよび中国におけるジェネリック注射剤の生産によって支援されています。これらの用途は医薬品薬局方の緩衝・安定化材料を必要とします。それらの成長はグリシン市場により有利な高付加価値需要のミックスを与えます。サプライヤーは、価格だけでなく製品性能、バッチ一貫性、規制文書が重要な製剤に参加できるため、出力とコストのみで競争するのではなく、より密接なサプライヤー関与を必要とする用途の相対的重要性をシフトさせ、信頼性の高い品質プロセスの価値を高めます。これは大きな食品・飲料基盤を置き換えるものではありません。しかし、より密接なサプライヤー関与を必要とする用途の相対的重要性をシフトさせ、信頼性のい品質プロセスの価値を高めます。
動物飼料は、アジア太平洋および南米の家禽、豚、養殖製剤において特に別の重要な需要プールを表しています。化粧品・パーソナルケア用途には、アミノ酸スキンケアおよび頭皮健康製剤における皮膚コンディショニング、水分結合、pH緩衝が含まれます。クリーンラベルおよびアミノ酸アクティブポジショニングは、アジア太平洋および欧州でのこれらの用途への関心を支援します。農薬用途はグリホサート合成を中心としており、より広範な化学用途にはキレート化、緩衝、工業用中間体が含まれます。その他のカテゴリーには電子機器用途が含まれ、グリシンは半導体化学品のキレート化およびエッチングプロセスを支援できます。BiochemによるBASFのグローバルグリシネートビジネスの買収は、グリシン関連原料が隣接する栄養・医薬品サプライチェーンにわたって戦略的資産となりつつあることを示しており、ミネラル栄養の専門知識、製品ポートフォリオ、顧客関係、および複数のエンドユーザーグループにわたる流通能力を結びつけています。この取引はまた、ミネラル栄養、飼料添加物、その他の製剤化された原料を連結した購買チャネルを通じて購入する顧客にサービスを提供するためにポートフォリオの幅が役立つ可能性があるため、サプライヤーがグリシンを単独のコモディティとして扱うのではなく、関連する特殊原料により大きな重要性を置く理由を示しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
地域分析
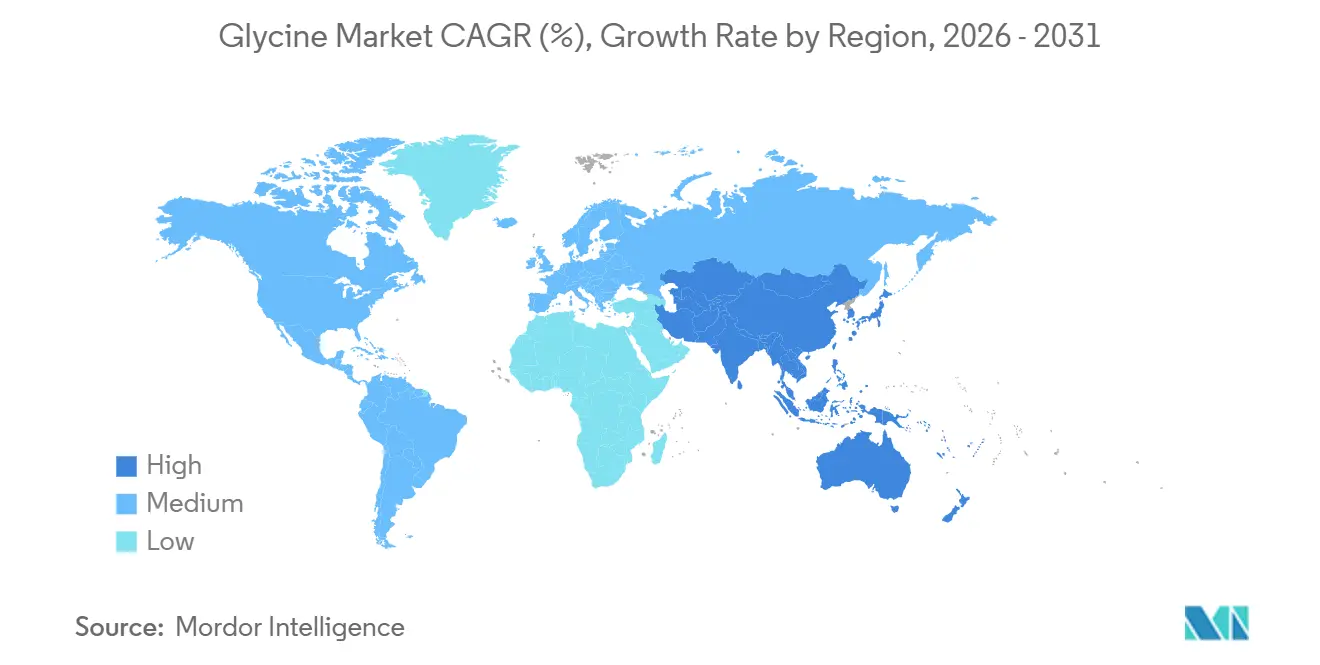
アジア太平洋は2025年のグリシン市場シェアの44.67%を占め、2031年にかけてCAGR 5.05%で最速の地域成長を記録しました。中国は大規模な生産能力を通じて地域生産の中核を担い、食品グレードおよび工業グレード原料を輸出する一、日本およびドイツから高純度医薬品グレード供給を引き続き輸入しています。このパターンは国内供給基盤のプレミアムエンドにおける品質ギャップを反映しており、広範な生産規模が医薬品用途に関連する認証、純度、文書化、顧客資格要件を満たす供給に自動的に変換されるわけではありません。このギャップは、中国がグローバル生産において中心的な役割を担っているにもかかわらず輸入の余地を残しています。インドは拡大する医薬品製剤セクターを通じて需要を追加しており、輸入医薬品グレード原料に大きく依存しています。日本は注目すべき生産者であり続け、Resonacはグリシン生産において長年の地位を保持しています。Resonac、日本製鉄、日本製鉄エンジニアリング、富山大学は、CO2由来のメタノールからのグリシン生産を開発するために新エネルギー・産業技術総合開発機構(NEDO)が選定したプロジェクトに参加しています。このアプローチは、産業用炭素利用に関する研究をアミノ酸供給における生産品質維持の必要性と結びつけています[2]Resonac Corporation、「CO₂由来のメタノールを経由したグリシン生産に関する共同研究開発がNEDOに選定」、Resonacニュース、resonac.com。。このプロジェクトは、環境上の期待と高グレード原料の技術要件を満たすプロセス経路への関心を示しています。FY2027までの計画作業は、生産者が地域の長期的な生産オプションを評価している期間内に収まります。
北米および欧州はプレミアム医薬品グレードグリシンの主要需要地域です。GEO Specialty Chemicalsが2024年半ばに国内グリシン生産から撤退した後、北米の供給は変化し、より少ない施設と輸入への依存度が高まりました。米国のバイオロジクス製造は、医薬品顧客がサプライチェーンリスクを管理するため、米国および欧州の供給源からの欧州薬局方モノグラフ適合証明書(CEP)認定原料への需要を支援しています。欧州では、ドイツ、フランス、英国が医薬品グレード供給の需要の多く占めています。Evonikの南寧拡張は、現行適正製造規範(cGMP)および欧州薬局方(CEP)バリデーション、新しい粉砕・篩分け能力に支援され、アジアの製造効率と規制顧客が必要とする製品仕様・資格文書を組み合わせることで欧州医薬品サプライチェーンに対応しています。この構造は、企業が目的地域にすべての生産を配置することなく欧州顧客にサービスを提供できることを示しています。また、グリシン市場においてプロセス能力と文書化の重要性を強調しており、地理的位置だけではサプライヤーが医薬品アカウントにサービスを提供できるかどうかを決定しません。
南米、中東、アフリカはグローバルグリシン市場内でより小さな市場として残っています。ブラジルおよびアルゼンチンは主に農薬需要に依存しており、集約的な大豆・トウモロコシ栽培がグリホサート使用を牽引しています。ブラジルはまた拡大する医薬品製造セクターを持ち、医薬品グレード製品への需要を追加しています。アルゼンチンの技術グレード消費は農業調達サイクルとともに動きます。サウジアラビアのビジョン2030に関連した投資は食品加工とパーソナルケアにおける新興需要を支援し、南アフリカはサブサハラアフリカの主要市場として残っています。これらの地域は2031年まで純輸入国として残ると予想され、購買者は着地コスト競争力、調達タイミング、サプライヤー選択、および地域で入手可能なコモディティ供給と比較したプレミアム輸入原料の相対コストに影響を与える輸送費と為替変動にさらされます。輸入依存は、これらの地域の食品、飼料、医薬品ユーザーにとって入手可能性と納入コストをより変動しやすくする可能性があります。したがって購買者は、特にプレミアムグレードの要件がある場合、原料の表示価格だけでなく供給チャネルの信頼性も考慮する必要があります。

競合環境
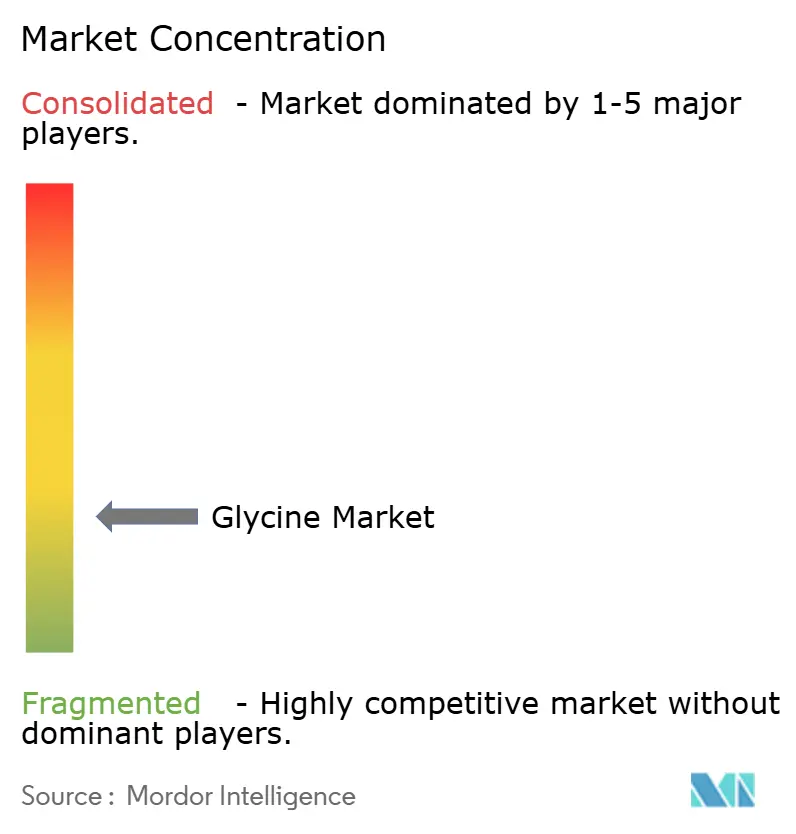
グリシン市場は断片化しています。Ajinomoto Co. Inc.、Evonik Industries AG、Resonac Holdings Corporation、YUKI GOSEI KOGYO CO. LTD.は高付加価値医薬品グレードティアで競合しています。Shijiazhuang Donghua Jinlong Chemical Co. Ltd.、Hebei Donghua Jiheng Chemical Co. Ltd.、Hubei Xingfa Chemicals Group Co. Ltd.、Baoding Mantong Fine Chemistry Co. Ltd.を含む中国サプライヤーは、食品グレードおよび技術グレード原料においてより活発です。プレミアムサプライヤーはUSP、EP、JP認証、発酵技術、供給信頼性、規制文書を通じて差別化しています。コモディティサプライヤーは原料統合と生産規模に依存していますが、過剰能力によりマージンが圧迫されています。グリシン市場は、医薬品製造が認定地域生産よりも速く拡大しており、顧客が国際薬局方および品質基準に沿った文書に支援された原料への信頼できるアクセスを必要とするインド、韓国、東南アジアにおける認定地域供給の機会を提示しています。このギャップは単純な能力の問題ではなく、資格基準が地域の出力が規制医薬品メーカーの要件を満たせるかどうかを決定します。生産と必要な品質記録を組合わせるサプライヤーは、主にバルク原料に焦点を当てた大規模サプライヤーよりもこれらの顧客にとってより関連性が高い可能性があります。
Evonikの南寧における50%能力拡張は、医薬品グレード供給、cGMPおよびCEP認証、粒子径エンジニアリングを中心とした戦略を反映しています。Biochemは2025年11月にBASFのグローバルグリシネートビジネスを買収する拘束力のある合意を締結し、取引は2026年第1四半期に完了しました。この買収はBiochemの微量ミネラルポートフォリオとグローバル流通ポジションを動物栄養において拡大しました。ResonacのCO2由来メタノールプロジェクトは別の戦略的動きを表しており、グリシンのより低炭素な生産経路を開発する可能性を持っています。Chattem Chemicals Inc.およびParas Intermediates Private Ltd.はそれぞれ北米および南アジアで地域供給サポートを提供しています。これらのポジションは、プレミアム認定原料と大規模コモディティ生産の間で供給戦略が異なることを示しています。前者は顧客資格、プロセス管理、粒子特性、規制サポートに依存し、後者はプラント規模、原料アクセス、納入コストとより密接に結びついています。この区別は、企業が投資、顧客、製品開発に関して異なる選択をすることを要求します。また、サプライヤーが高出力技術原料において強いポジションを保持しながら医薬品供給においてはあまり競争力がない、またはその逆である理由を説明しています。
西側ポートフォリオの変化と主要米国生産者の国内グリシン生産からの撤退により、非アジア医薬品グレード供給がより少ない施設に集中しました。これにより、認定サプライヤーの価格交渉力が向上する一方、非中国調達を必要とする購買者の調達リスクが増大する可能性があります。プロセス技術が向上するにつれて、発酵ベースの生産者が確立された中間ティア供給に挑戦する可能性があります。重要な競争上の問題は、総生産能力だけでなく、要求の厳しい品質・文書要件を満たす能力です。高付加価値供給は認証、一貫性、信頼性の高い顧客サポートに依存しており、これらすべてを確立するには時間がかかります。したがってグリシン市場は、認証の幅、信頼性の高いバッチ品質、規制顧客への長年のサービス実績がコモディティ出力に歴史的に焦点を当ててきたサプライヤーによって迅速に複製できないため、技術グレードおよび食品グレード原料よりも医薬品グレード製品においてより集中したままです。コモディティカテゴリーは、より大きな生産者基盤とアジアの能力からの価格圧力にさらされたままです。これらのティア間の対比は、企業がグリシン市場全体の成長、マージン、投資優先事項を評価する方法の中心です。
グリシン産業リーダー
Ajinomoto Co., Inc.
GEO
Evonik Industries AG
Resonac Holdings Corporation
Shijiazhuang Donghua Jinlong Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年11月:Biochem GmbHとBASF SEは、BiochemによるBASFのグローバルグリシネートビジネス買収に関する拘束力のある合意を締結しました。この買収はBiochemの有機微量ミネラルポートフォリオを拡大し、グローバル流通ネットワークを拡張し、動物飼料向け高生物学的利用能ミネラル栄養における地位を強化し、市場で利用可能なグリシン誘導体を増加させました。
- 2025年6月:Resonac Corporation、日本製鉄株式会社、日製鉄エンジニアリング株式会社、富山大学は、共同プロジェクト「CO₂由来のメタノールを経由したグリシン生産に関する研究開発」が2025年5月に新エネルギー・産業技術総合開発機構(NEDO)に選定されたことを発表しました。


グローバルグリシン市場レポートの範囲
グリシンは最もシンプルで最小の天然アミノ酸です。タンパク質合成、クレアチン・グルタチオン・ヘムなどの必須分子の生産、中枢神経系における神経伝達など、いくつかの生物学的プロセスにおいて基本的な役割を果たしています。グリシンは非必須アミノ酸であり、人体が自然に産生しますが、肉、魚、乳製品、豆類などの食事源からも摂取されます。
グリシン市場は、グレード、エンドユーザー産業、地域別にセグメト化されています。グレード別では、市場は食品グレード、医薬品グレード、技術グレードにセグメント化されています。エンドユーザー産業別では、市場は食品・飲料、医薬品、化粧品・パーソナルケア、動物飼料、農薬、化学品、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるグリシンの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 食品グレード |
| 医薬品グレード |
| 技術グレード |
| 食品・飲料 |
| 医薬品 |
| 化粧品・パーソナルケア |
| 動物飼料 |
| 農薬 |
| 化学品 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| グレード別 | 食品グレード | |
| 医薬品グレード | ||
| 技術グレード | ||
| エンドユーザ産業別 | 食品・飲料 | |
| 医薬品 | ||
| 化粧品・パーソナルケア | ||
| 動物飼料 | ||
| 農薬 | ||
| 化学品 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
グリシン市場の現在の市場規模は?
グリシン市場規模は2025年に15.4億米ドルと評価され、2026年の16.0億米ドルから2031年には19.8億米ドルへと、予測期間(2026年~2031年)においてCAGR 4.34%で成長すると推定されます。
最も成長が速いグリシングレードはどれですか?
医薬品グレードは、バイオロジクスおよび医薬品品質要件に支援され、2031年にかけてCAGR 4.87%で成長する見込みです。
最も急速に拡大しているエンドユーザー用途はどれですか?
医薬品用途は2031年にかけてCAGR 5.14%で最高の予測成長率を記録しています。
グローバルグリシン需要をリードしている地域はどこですか?
アジア太平洋は2025年のグローバル金額の44.67%を占め、2031年にかけてCAGR 5.05%で成長する見込みです。
最終更新日:



