
Tamaño y Participación del Mercado de Glicina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Glicina por Mordor Intelligence
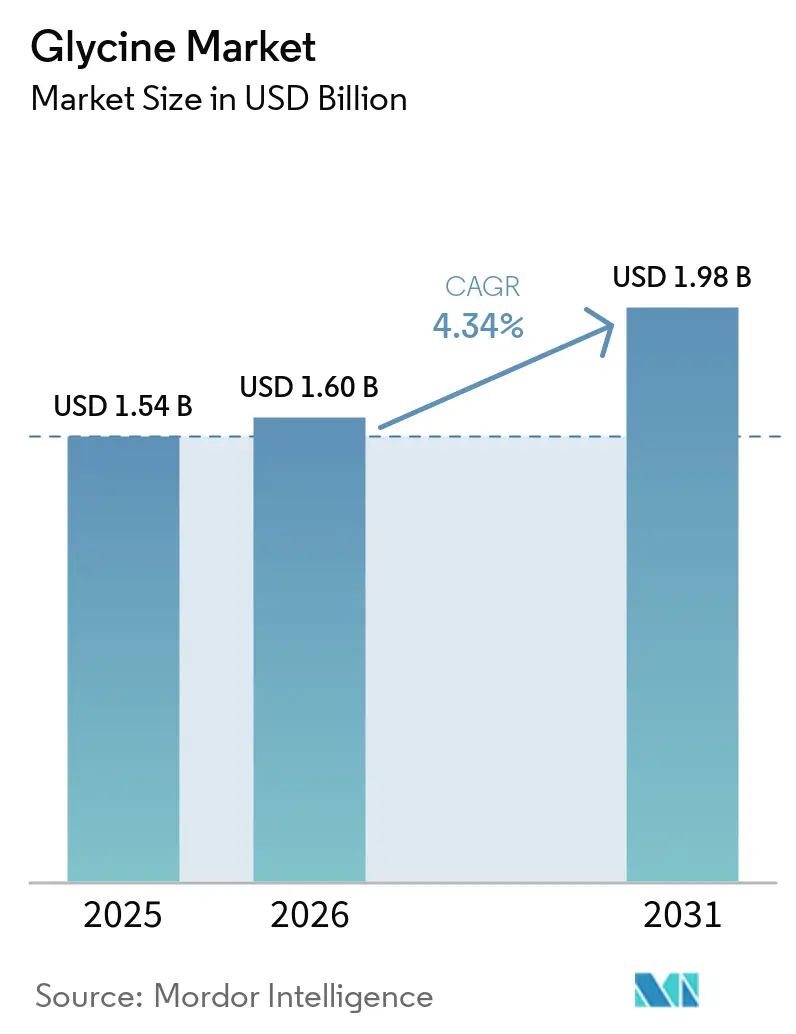
El tamaño del mercado de Glicina fue valorado en 1,54 mil millones de USD en 2025 y se estima que crecerá desde 1,60 mil millones de USD en 2026 hasta 1,98 mil millones de USD en 2031, a una CAGR del 4,34% durante el período de pronóstico (2026-2031). El mercado de glicina atiende aplicaciones farmacéuticas, alimentarias, de alimentación animal, agroquímicas e industriales, reduciendo la dependencia de cualquier canal de demanda único. Los usos farmacéuticos y nutracéuticos están modificando la combinación de valor, ya que el material certificado alcanza precios más altos que el suministro de tipo básico. La capacidad de producción china continúa ejerciendo presión sobre los precios de grado alimentario y grado técnico, incluso cuando aumenta la demanda de materiales premium. Los productores con capacidades de fermentación y certificaciones farmacopeicas están mejor posicionados para atender aplicaciones de mayor valor. El mercado también enfrenta exposición a los costos de insumos y una posible disminución de la demanda de glicina de grado técnico para glifosato si los productores de glifosato aumentan la adopción de la ruta del ácido iminodiacético (IDA).
Conclusiones Clave del Informe
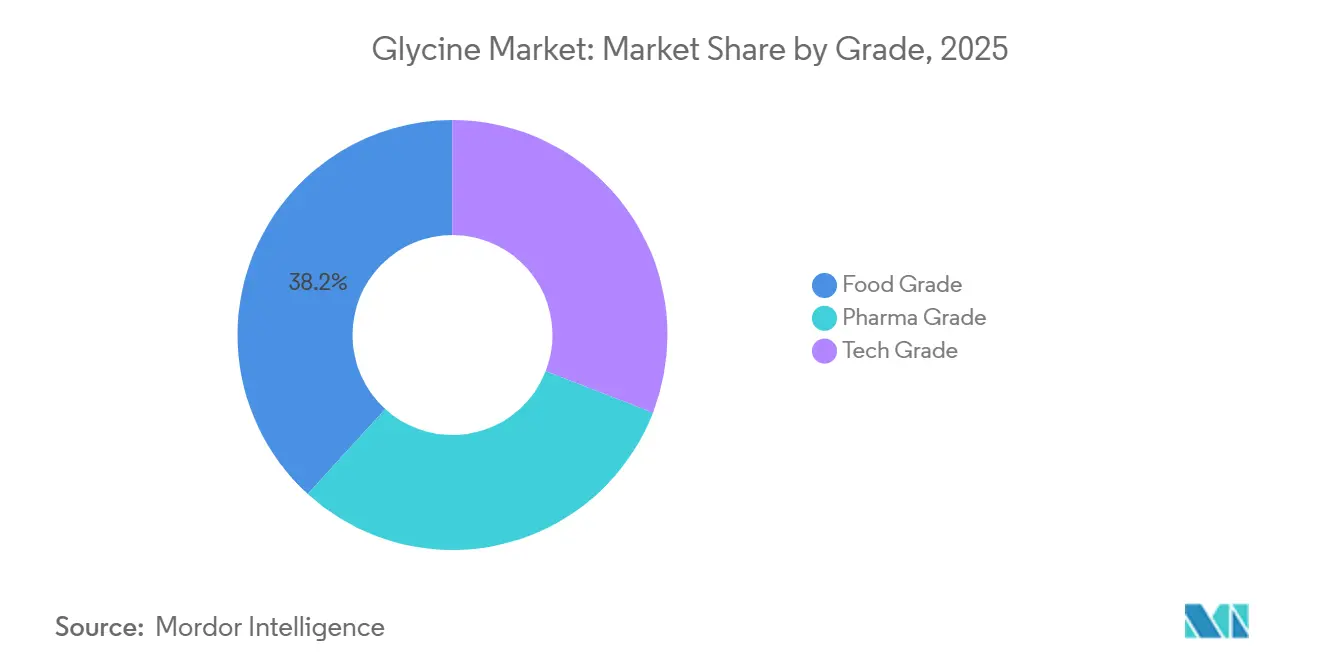
- Por grado, el Grado Alimentario representó el 38,24% de la participación del mercado de glicina en 2025, mientras que se prevé que el Grado Farmacéutico se expanda a una CAGR del 4,87% hasta 2031.
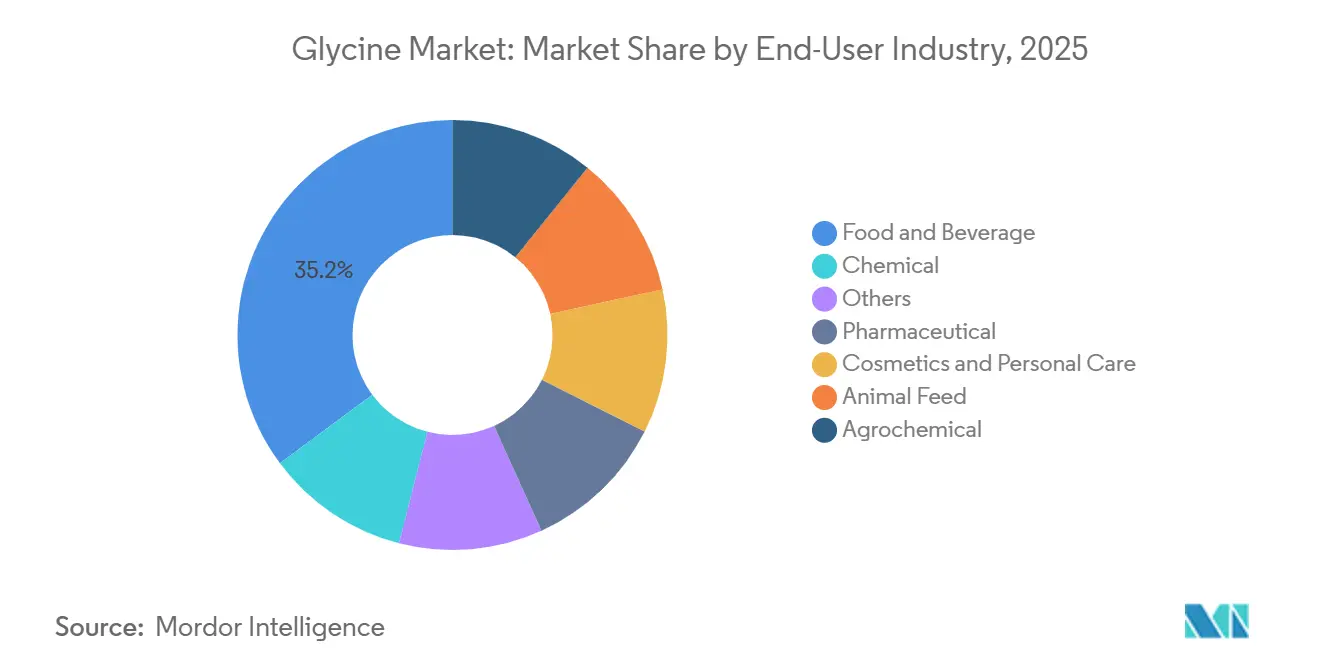
- Por industria de usuario final, Alimentos y Bebidas representó el 35,18% de la participación del mercado de glicina en 2025, mientras que se prevé que el sector Farmacéutico se expanda a una CAGR del 5,14% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,67% de la participación del mercado de glicina en 2025 y se prevé que crezca a una CAGR del 5,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Glicina
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Formulaciones Farmacéuticas y Nutracéuticas | +1.1% | Global, concentrada en América del Norte, la UE y Japón | Mediano plazo (2-4 años) |
| Eficiencia en la Alimentación Animal y Aumento del Consumo de Carne | +0.9% | Núcleo en Asia-Pacífico, con expansión hacia América del Sur y África y Oriente Medio | Corto plazo (≤ 2 años) |
| Demanda de Intermediarios Agroquímicos y de Glifosato | +0.8% | Asia-Pacífico, China, América del Sur y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de Alimentos Funcionales y Suplementos Dietéticos | +0.7% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Premiumización de Glicina de Base Fermentativa y de Base Biológica | +0.5% | UE, Japón, con ganancias tempranas en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Formulaciones Farmacéuticas, Nutracéuticas y de Alimentos Funcionales
El mercado de glicina está experimentando una demanda de mayor valor impulsada por su uso como excipiente funcional en biológicos y formulaciones farmacéuticas complejas. La glicina favorece la estabilización de proteínas en productos liofilizados, limita la agregación en soluciones de anticuerpos monoclonales y actúa como agente de tonicidad en preparaciones oftálmicas y parenterales. Estas aplicaciones la sitúan en formatos farmacéuticos con exigentes requisitos de rendimiento y calidad, donde los formuladores evalúan si un excipiente puede apoyar de manera consistente la estabilidad proteica, preservar las características previstas del medicamento terminado y cumplir las expectativas de calidad a lo largo del desarrollo, el escalado, la fabricación comercial y el suministro a entornos sanitarios regulados. Ajinomoto identificó los productos de bienestar del sueño a base de glicina y ácido gamma-aminobutírico (GABA) como una categoría de crecimiento en salud del consumidor en los mercados asiáticos en su presentación para inversores del ejercicio fiscal 2025. El uso clínico en formulaciones de salud del sueño y metabólica respalda la demanda de suplementos específicos, mientras que los productos de colágeno proporcionan otro formato de administración para materiales de grado alimentario y de grado de la Farmacopea de los Estados Unidos (USP). Esta combinación crea nichos de demanda menos expuestos a los ciclos económicos que las ventas de grado básico, lo que hace que la combinación de grados sea más importante para el crecimiento de los ingresos que el volumen por sí solo, ya que los clientes farmacéuticos y de bienestar específico evalúan la pureza, el rendimiento de la formulación y la garantía de suministro además del costo básico del ingrediente.
Eficiencia en la Alimentación Animal y Aumento del Consumo de Carne
La glicina favorece la conversión alimentaria, la integridad intestinal y la nutrición animal en sistemas intensivos de avicultura, acuicultura y otras especies ganaderas. Los grandes productores comerciales incorporan aminoácidos en programas de nutrición de precisión para reducir el desperdicio de alimento, apoyar la función inmunitaria y disminuir la excreción de nitrógeno por unidad de crecimiento animal. Las restricciones al uso de antibióticos en la alimentación en varios mercados de la ASEAN han incrementado el interés en la suplementación con aminoácidos como alternativa para apoyar el crecimiento animal y la salud intestinal. Los quelatos de zinc-glicina y cobre-glicina generan un flujo de mayor valor porque la unión mineral puede mejorar la biodisponibilidad de los minerales. La adquisición planificada por parte de Biochem del negocio global de glicinatos de BASF amplió su cartera de minerales traza orgánicos y su alcance de distribución en nutrición animal[1]Biochem GmbH, "Biochem y BASF anuncian un acuerdo para la adquisición por parte de Biochem del negocio global de glicinatos de BASF," Comunicado de Prensa de Biochem, biochem.net.. El creciente uso en acuicultura en piensos de camarón y tilapia del Sudeste Asiático añade otra vía de consumo a corto plazo en el mercado de glicina, donde productores y formuladores buscan un rendimiento predecible del pienso, eficiencia nutricional e ingredientes que se adapten a las prácticas establecidas de producción de piensos compuestos, incluidas las formulaciones diseñadas para operaciones comerciales que deben gestionar el costo del pienso, la salud animal, las condiciones del agua y los resultados de producción en grandes cantidades de peces y camarones.
Demanda de Intermediarios Agroquímicos y de Glifosato
La glicina de grado técnico sigue siendo una materia prima importante para el glifosato producido a través de la ruta de la glicina. Esta ruta constituye una base sustancial de la demanda, particularmente en China y en los mercados de cultivo intensivo de América del Norte y del Sur. Los ciclos de siembra de maíz y soja impulsan el consumo de glifosato, mientras que los sistemas agrícolas brasileños y argentinos continúan requiriendo grandes cantidades de herbicida. El mercado de glicina, por tanto, mantiene una base de demanda en agroquímicos a pesar de los menores márgenes en el suministro de grado técnico. El principal factor contrarrestante es la migración de parte de la producción china de glifosato hacia la ruta del ácido iminodiacético (IDA), que no utiliza glicina como materia prima directa. Una adopción más amplia del IDA podría reducir gradualmente el vínculo cuantitativo del grado técnico con la demanda de herbicidas más allá del período de pronóstico, lo que significa que los proveedores de grado técnico deben monitorear no solo la demanda de cultivos, sino también las decisiones de proceso de los productores de glifosato y sus efectos sobre los requisitos de materias primas.
Premiumización de Glicina de Base Fermentativa y de Base Biológica
La producción basada en fermentación ofrece una vía hacia glicina de alta pureza y puede modificar el perfil de costo y calidad del suministro fuera de China. Una investigación publicada en 2025 reportó un proceso biosintético de dos etapas con un título de glicina de 65,4 g/L, una pureza del 99,8% y un rendimiento de conversión molar del 87,2% a escala de 50 litros. Estos resultados respaldan la viabilidad técnica de rutas de producción capaces de cumplir los requisitos de pureza farmacopeica. El suministro derivado de fermentación también puede apoyar el posicionamiento de base biológica y sin organismos genéticamente modificados (OGM) en los canales de alimentos y suplementos europeos y norteamericanos. Estas características pueden crear un nivel diferenciado dentro del suministro de grado alimentario, donde los compradores otorgan mayor valor a la trazabilidad y al posicionamiento del producto, y donde los productores pueden presentar el material como parte de una decisión de ingrediente más amplia que considera el método de fabricación, la pureza, la consistencia, la idoneidad para la formulación y las declaraciones o preferencias de abastecimiento relevantes para el alimento, suplemento o producto de bienestar terminado. La inversión en capacidad de fermentación puede, por tanto, ayudar a los productores a atender tanto aplicaciones alimentarias premium como la demanda farmacéutica dentro del mercado de glicina, conectando la innovación de procesos con compradores que valoran la alta pureza, las especificaciones consistentes, el posicionamiento de base biológica y las fuentes de ingredientes diferenciadas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Amoníaco y del Ácido Cloroacético | -0.8% | Global, más aguda en China y en los mercados europeos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Buenas Prácticas de Fabricación (BPF), Pureza y Regulación | -0.7% | América del Norte y la UE, con efectos secundarios en plantas asiáticas orientadas a la exportación | Mediano plazo (2-4 años) |
| Exceso de Capacidad y Compresión de Precios en Asia | -0.6% | Núcleo en Asia-Pacífico, con presión de precios que se extiende a los mercados de exportación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Amoníaco y del Ácido Cloroacético
El proceso dominante de amonólisis del ácido cloroacético expone a los productores de glicina a los costos del amoníaco y del ácido cloroacético. Ambos insumos son intensivos en energía, y sus variaciones de costo afectan la economía de producción del material de grado básico, influyendo en la capacidad de los productores para ofrecer cotizaciones estables, proteger los márgenes operativos, comprometer capacidad con clientes individuales y considerar mejoras que puedan desplazar parte de su producción hacia grados de mayor valor con requisitos de calidad más exigentes. Los precios de exportación chinos se mantuvieron volátiles durante 2025 y hasta 2026, con el ácido cloroacético identificado como una variable de costo clave a corto plazo en los comentarios de los productores. Los proveedores de productos básicos no siempre pueden trasladar los mayores costos de insumos a los clientes porque la capacidad es abundante y la competencia de precios es intensa. Esta presión limita los márgenes y puede interrumpir los compromisos de suministro con los compradores intermedios, especialmente cuando los productores deben equilibrar los pedidos inmediatos frente a precios de insumos inciertos, requisitos de tratamiento y la necesidad de mantenerse competitivos en un segmento donde muchos compradores tienen acceso a múltiples fuentes asiáticas de glicina convencional de grado alimentario y grado técnico. Los gastos de tratamiento de residuos derivados de la amonólisis añaden una carga de costos adicional y pueden limitar el capital disponible para mejoras de Buenas Prácticas de Fabricación actuales (cBPF) en el mercado de glicina, reforzando la brecha entre los productores que pueden financiar líneas más limpias y calificadas y aquellos que permanecen enfocados en la producción de menor margen.
Costos de Cumplimiento de Buenas Prácticas de Fabricación (BPF), Pureza y Regulación
La glicina de grado farmacéutico requiere una inversión sostenida en infraestructura de producción, sistemas de calidad y documentación regulatoria. Los requisitos de la Farmacopea de los Estados Unidos (USP), la Farmacopea Europea (EP) y la Farmacopea Japonesa (JP) elevan el costo de acceder a las cadenas de suministro farmacéutico, especialmente para los productores más pequeños. Los fabricantes de medicamentos también esperan procesos de producción validados, trazabilidad, instalaciones dedicadas y controles que limiten la contaminación cruzada. Los Certificados de Idoneidad y los Expedientes de Maestro de Medicamento sirven como requisitos de calificación de referencia para los proveedores farmacéuticos. Estos requisitos favorecen a las empresas con capacidades establecidas de certificación y documentación, al tiempo que limitan el número de nuevos proveedores calificados, ya que los productores deben demostrar un control continuo sobre la calidad del material y las prácticas de fabricación, en lugar de simplemente lograr un resultado de calificación en un único momento o depender de las ventajas de costo disponibles en la producción de productos básicos. La barrera resultante apoya los precios premium para los productos certificados, pero restringe la entrada al mercado de productores sin posición regulatoria establecida en el mercado de glicina, porque la calificación requiere una inversión continua en instalaciones, documentación, validación de procesos y aprobación de proveedores específica del cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado: El Grado Alimentario Lidera Mientras el Grado Farmacéutico Gana Valor
El grado alimentario representó el 38,24% de la participación del mercado de glicina en 2025, mientras que se proyecta que el grado farmacéutico crezca a una CAGR del 4,87% hasta 2031. La glicina de grado alimentario se utiliza ampliamente como potenciador del sabor, edulcorante suave y aditivo nutricional en alimentos procesados, bebidas y condimentos. En Japón, Corea del Sur y China, la glicina también funciona como modificador de sabor E640 y como conservante en alimentos fermentados y encurtidos. Estos usos proporcionan una demanda de referencia estable en grandes categorías alimentarias. Las aplicaciones alimentarias siguen siendo importantes porque combinan el consumo cotidiano con una amplia flexibilidad de formulación, lo que permite a los fabricantes utilizar el mismo ingrediente en mezclas de condimentos, bebidas, productos lácteos, alimentos conservados y formulaciones orientadas a la nutrición sin alterar el papel fundamental de la glicina en el sabor, la dulzura y el posicionamiento nutricional. Las aplicaciones alimentarias también se benefician de una demanda distribuida entre muchos formatos de producto en lugar de concentrarse en una sola categoría. Esta distribución proporciona a los proveedores una base estable de pedidos de procesadores que utilizan glicina en recetas establecidas y de marcas que buscan reformulación orientada a la nutrición o al sabor. También apoya relaciones de compra recurrentes en canales de alimentos envasados convencionales y premium en los principales países consumidores y a lo largo de múltiples ciclos anuales de producto. La variedad de usos convierte la demanda alimentaria en un contrapeso cuando las condiciones de compra industrial son menos favorables. Los productos alimentarios y de suplementos premium añaden un umbral de calidad que no siempre se requiere en las aplicaciones alimentarias básicas convencionales.
El grado técnico sigue vinculado a la síntesis agroquímica, en particular a la producción de glifosato, y continúa representando una participación significativa de la producción. Sus márgenes siguen limitados por el exceso de capacidad china y una posible transición hacia la ruta del ácido iminodiacético (IDA) para el glifosato. El grado farmacéutico se beneficia del desarrollo de biológicos y de los requisitos de calidad más estrictos establecidos por los fabricantes de medicamentos a nivel mundial. Evonik Industries AG amplió la capacidad de glicina de grado farmacéutico en su instalación de Nanning en un 50% mediante ganancias en eficiencia de proceso y capacidad de ingeniería de tamaño de partícula. La fermentación ofrece otra vía hacia la pureza farmacopeica y puede atender simultáneamente aplicaciones alimentarias premium. Los productores que invierten en esta capacidad pueden abordar la premiumización de grados de manera más directa que los proveedores exclusivos de síntesis química, ya que la misma plataforma de producción puede apoyar conversaciones con clientes farmacéuticos centrados en la pureza y con clientes de alimentos y suplementos centrados en el origen del ingrediente, la consistencia de calidad y las declaraciones de formulación diferenciadas. Esa flexibilidad es relevante donde las especificaciones de calidad se están convirtiendo en una parte más importante de la selección del cliente y donde las aplicaciones premium ofrecen una vía para alejarse de la competencia directa de precios de productos básicos.


Por Industria de Usuario Final: Alimentos y Bebidas Lidera mientras el Uso Farmacéutico se Expande
Alimentos y Bebidas representó el 35,18% de la participación del mercado de glicina en 2025, mientras que se prevé que el sector farmacéutico crezca a una CAGR del 5,14% hasta 2031. Los fabricantes de alimentos y bebidas utilizan la glicina como potenciador del sabor, edulcorante e ingrediente antimicrobiano en sistemas de condimentación, productos lácteos, bebidas y otros alimentos procesados. Este uso amplio mantiene a alimentos y bebidas como el mayor segmento de usuario final. La demanda farmacéutica está respaldada por la nutrición parenteral, el desarrollo de biológicos y biosimilares, y la producción de genéricos inyectables en India y China. Estas aplicaciones requieren materiales de tamponamiento y estabilización de calidad farmacopeica. Su crecimiento otorga al mercado de glicina una combinación más favorable de demanda de alto valor, ya que los proveedores pueden participar en formulaciones donde el rendimiento del producto, la consistencia del lote y la documentación regulatoria importan junto con el precio, en lugar de competir únicamente en producción y costo. Esto no desplaza la gran base de alimentos y bebidas. Sin embargo, desplaza la importancia relativa de las aplicaciones que requieren una mayor implicación del proveedor y aumenta el valor de los procesos de calidad fiables.
La alimentación animal representa otro importante grupo de demanda, particularmente en formulaciones para avicultura, porcino y acuicultura en Asia-Pacífico y América del Sur. Los usos en cosméticos y cuidado personal incluyen el acondicionamiento de la piel, la retención de humedad y el tamponamiento del pH en formulaciones de cuidado de la piel y del cuero cabelludo a base de aminoácidos. El posicionamiento de etiqueta limpia y activo de aminoácidos apoya el interés en estas aplicaciones en Asia-Pacífico y Europa. El uso agroquímico sigue centrado en la síntesis de glifosato, mientras que las aplicaciones químicas más amplias incluyen agentes quelantes, tamponadores e intermediarios industriales. La categoría de otros incluye usos en electrónica, donde la glicina puede apoyar procesos de quelación y grabado en productos químicos para semiconductores. La adquisición por parte de Biochem del negocio global de glicinatos de BASF muestra cómo los ingredientes vinculados a la glicina se están convirtiendo en activos estratégicos en cadenas de suministro adyacentes de nutrición y farmacéutica, conectando experiencia en nutrición mineral, carteras de productos, relaciones con clientes y capacidad de distribución en varios grupos de usuarios finales. El acuerdo también indica por qué los proveedores pueden otorgar mayor importancia a los ingredientes especializados relacionados en lugar de tratar la glicina únicamente como un producto básico independiente, ya que la amplitud de la cartera puede ayudar a las empresas a atender a clientes que adquieren nutrición mineral, aditivos para piensos y otros insumos formulados a través de canales de compra conectados.
Análisis Geográfico
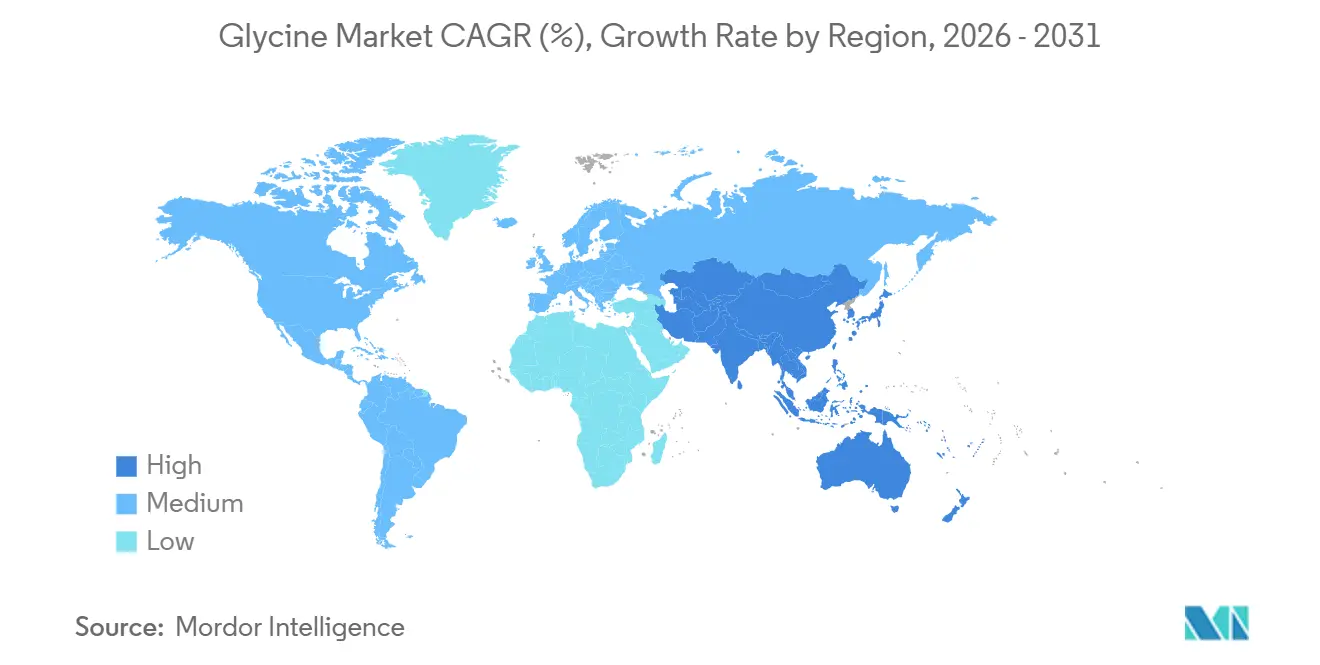
Asia-Pacífico representó el 44,67% de la participación del mercado de glicina en 2025 y registró la CAGR regional más rápida del 5,05% hasta 2031. China ancla la producción regional a través de una capacidad a gran escala y exporta material de grado alimentario e industrial, mientras continúa importando suministros de grado farmacéutico de alta pureza de Japón y Alemania. Este patrón refleja una brecha de calidad en el extremo premium de la base de suministro doméstica, donde la amplia escala de producción no se traduce automáticamente en suministro que cumpla los requisitos de certificación, pureza, documentación y calificación del cliente asociados con el uso farmacéutico. Esta brecha deja espacio para las importaciones a pesar del papel central de China en la producción mundial. India contribuye a la demanda a través de su sector de formulación farmacéutica en expansión, que depende en gran medida de materiales de grado farmacéutico importados. Japón sigue siendo un productor destacado, con Resonac manteniendo una posición consolidada en la producción de glicina. Resonac, Nippon Steel, Nippon Steel Engineering y la Universidad de Toyama participan en un proyecto seleccionado por la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO) para desarrollar la producción de glicina a partir de metanol derivado de CO₂. Este enfoque conecta la investigación sobre el uso industrial del carbono con la necesidad de mantener la calidad de producción en el suministro de aminoácidos[2]Resonac Corporation, "Investigación y Desarrollo Conjunto sobre la Producción de Glicina mediante Metanol Derivado de CO₂ Seleccionado por NEDO," Noticias de Resonac, resonac.com.. El proyecto muestra el interés en rutas de proceso que cumplan las expectativas medioambientales y los requisitos técnicos para material de grado superior. El trabajo planificado hasta el ejercicio fiscal 2027 se enmarca en el período en que los productores están evaluando opciones de producción a largo plazo para la región.
América del Norte y Europa son las principales regiones de demanda de glicina de grado farmacéutico premium. El suministro norteamericano cambió después de que GEO Specialty Chemicals abandonara la producción doméstica de glicina a mediados de 2024, aumentando la dependencia de menos instalaciones e importaciones. La fabricación de biológicos en Estados Unidos respalda la demanda de materiales con Certificado de Idoneidad a las Monografías de la Farmacopea Europea (CEP) de fuentes estadounidenses y europeas, ya que los clientes farmacéuticos gestionan el riesgo de la cadena de suministro. En Europa, Alemania, Francia y el Reino Unido representan gran parte de la demanda de suministros de grado farmacéutico. La expansión de Evonik en Nanning, respaldada por la validación de Buenas Prácticas de Fabricación actuales (cBPF) y de la Farmacopea Europea (CEP), junto con nueva capacidad de molienda y tamizado, atiende las cadenas de suministro farmacéutico europeas combinando la eficiencia de fabricación asiática con las especificaciones de producto y la documentación de calificación requeridas por los clientes regulados. Esta estructura demuestra cómo las empresas pueden atender a clientes europeos sin localizar toda la producción en la región de destino. También destaca la importancia de la capacidad de proceso y la documentación en el mercado de glicina, donde la ubicación geográfica por sí sola no determina si un proveedor puede atender cuentas farmacéuticas.
América del Sur, Oriente Medio y África siguen siendo mercados más pequeños dentro del mercado global de glicina. Brasil y Argentina dependen principalmente de la demanda agroquímica, ya que el cultivo intensivo de soja y maíz impulsa el uso de glifosato. Brasil también cuenta con un sector de fabricación farmacéutica en expansión, que añade demanda de productos de grado farmacéutico. El consumo de grado técnico de Argentina se mueve con los ciclos de adquisición agrícola. Las inversiones de Arabia Saudita vinculadas a la Visión 2030 apoyan la demanda emergente en procesamiento de alimentos y cuidado personal, mientras que Sudáfrica sigue siendo el principal mercado del África subsahariana. Se espera que estas regiones sigan siendo importadoras netas hasta 2031, dejando a los compradores expuestos a los movimientos de flete y divisas que afectan la competitividad del costo de entrega, el momento de la adquisición, la selección de proveedores y el costo relativo del material importado premium en comparación con el suministro básico disponible localmente. La dependencia de las importaciones puede hacer que la disponibilidad y el costo de entrega sean más variables para los usuarios de alimentos, piensos y productos farmacéuticos en estas regiones. Los compradores deben, por tanto, considerar la fiabilidad de sus canales de suministro, así como el precio declarado del material, especialmente cuando su requisito es de grados premium.

Panorama Competitivo
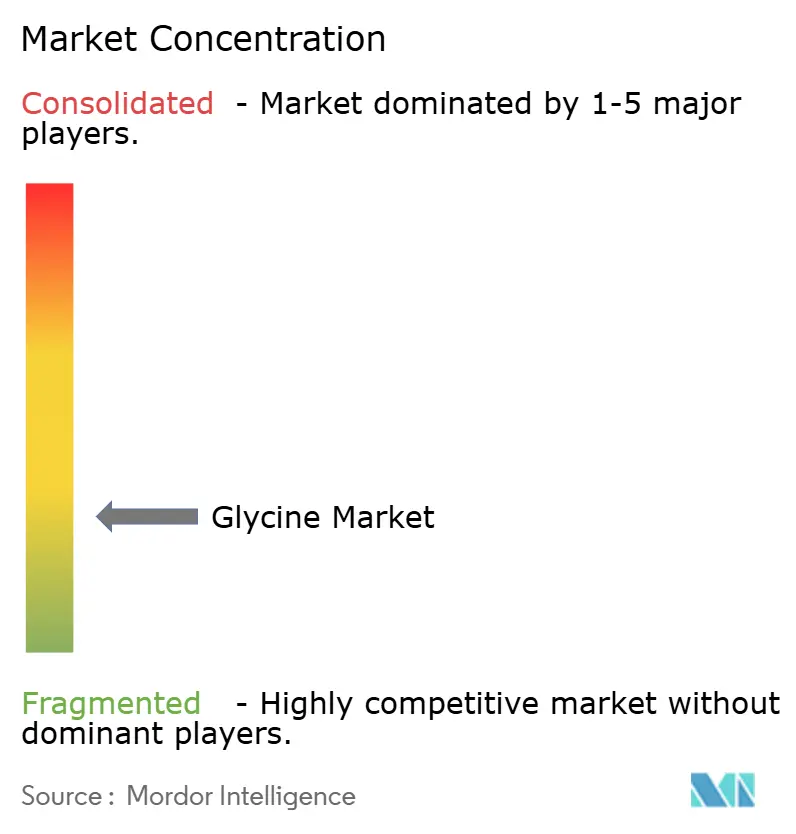
El mercado de glicina está fragmentado. Ajinomoto Co. Inc., Evonik Industries AG, Resonac Holdings Corporation y YUKI GOSEI KOGYO CO. LTD. compiten en el nivel de grado farmacéutico de alto valor. Los proveedores chinos, incluidos Shijiazhuang Donghua Jinlong Chemical Co. Ltd., Hebei Donghua Jiheng Chemical Co. Ltd., Hubei Xingfa Chemicals Group Co. Ltd. y Baoding Mantong Fine Chemistry Co. Ltd., son más activos en materiales de grado alimentario y grado técnico. Los proveedores premium se diferencian a través de certificaciones USP, EP y JP, tecnología de fermentación, fiabilidad del suministro y documentación regulatoria. Los proveedores de productos básicos dependen de la integración de materias primas y la escala de producción, pero enfrentan márgenes más ajustados debido al exceso de capacidad. El mercado de glicina presenta una oportunidad para el suministro local certificado en India, Corea del Sur y el Sudeste Asiático, donde la fabricación de medicamentos se está expandiendo más rápido que la producción local calificada y los clientes requieren acceso confiable a material respaldado por documentación alineada con las farmacopeas internacionales y los estándares de calidad. Esta brecha no es simplemente un problema de capacidad, ya que los estándares de calificación determinan si la producción local puede cumplir los requisitos de los fabricantes de medicamentos regulados. Un proveedor que combina producción con los registros de calidad necesarios puede ser más relevante para estos clientes que un proveedor más grande centrado principalmente en material a granel.
La expansión de capacidad del 50% de Evonik en Nanning refleja una estrategia centrada en el suministro de grado farmacéutico, la certificación cBPF y CEP, y la ingeniería de tamaño de partícula. Biochem celebró un acuerdo vinculante para adquirir el negocio global de glicinatos de BASF en noviembre de 2025, cerrándose la transacción en el primer trimestre de 2026. La adquisición amplió la cartera de minerales traza de Biochem y su posición de distribución global en nutrición animal. El proyecto de metanol derivado de CO₂ de Resonac representa otro movimiento estratégico, con el potencial de desarrollar una ruta de producción de menor huella de carbono para la glicina. Chattem Chemicals Inc. y Paras Intermediates Private Ltd. proporcionan apoyo de suministro regional en América del Norte y Asia del Sur, respectivamente. Estas posiciones ilustran que las estrategias de suministro difieren entre el material certificado premium y la producción básica a gran escala. La primera depende de la calificación del cliente, el control del proceso, las características de las partículas y el soporte regulatorio, mientras que la segunda sigue estando más estrechamente vinculada a la escala de la planta, el acceso a materias primas y el costo de entrega. Esta distinción requiere que las empresas tomen decisiones diferentes en cuanto a inversión, clientes y desarrollo de productos. También explica por qué un proveedor puede mantener una posición sólida en materiales técnicos de alta producción mientras sigue siendo menos competitivo en el suministro farmacéutico, o viceversa.
Los cambios en las carteras occidentales y la salida de un importante productor estadounidense de la producción doméstica de glicina han concentrado el suministro de grado farmacéutico no asiático en menos instalaciones. Esto puede mejorar el poder de negociación en precios para los proveedores calificados, al tiempo que aumenta el riesgo de adquisición para los compradores que requieren abastecimiento no chino. Los productores basados en fermentación podrían desafiar el suministro de nivel medio establecido a medida que mejore la tecnología de proceso. La pregunta competitiva clave no es solo la capacidad de producción total, sino también la capacidad de cumplir los exigentes requisitos de calidad y documentación. El suministro de alto valor depende de certificaciones, consistencia y soporte confiable al cliente, todo lo cual requiere tiempo para establecerse. El mercado de glicina, por tanto, sigue estando más concentrado en el producto de grado farmacéutico que en el material de grado técnico y alimentario, ya que la amplitud de la certificación, la calidad fiable de los lotes y un largo historial de atención a clientes regulados no pueden ser replicados rápidamente por proveedores que históricamente se han centrado en la producción de productos básicos. Las categorías de productos básicos siguen estando más expuestas a una base de productores más amplia y a la presión de precios de la capacidad asiática. El contraste entre estos niveles es fundamental para cómo las empresas evalúan el crecimiento, los márgenes y las prioridades de inversión en el mercado de glicina.
Líderes de la Industria de Glicina
Ajinomoto Co., Inc.
GEO
Evonik Industries AG
Resonac Holdings Corporation
Shijiazhuang Donghua Jinlong Chemical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Noviembre de 2025: Biochem GmbH y BASF SE celebraron un acuerdo vinculante para la adquisición por parte de Biochem del negocio global de glicinatos de BASF. La adquisición amplió la cartera de minerales traza orgánicos de Biochem, expandió su red de distribución global y fortaleció su posición en nutrición mineral de alta biodisponibilidad para alimentación animal, aumentando los derivados de glicina disponibles en el mercado.
- Junio de 2025: Resonac Corporation, Nippon Steel Corporation, Nippon Steel Engineering Co. Ltd. y la Universidad de Toyama anunciaron que su proyecto conjunto,
Investigación y Desarrollo sobre la Producción de Glicina mediante Metanol Derivado de CO₂,
fue seleccionado por la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO) en mayo de 2025.


Alcance del Informe del Mercado Global de Glicina
La glicina es el aminoácido de origen natural más simple y pequeño. Desempeña un papel fundamental en varios procesos biológicos, incluida la síntesis de proteínas, la producción de moléculas esenciales como la creatina, el glutatión y el hemo, y la neurotransmisión en el sistema nervioso central. La glicina es un aminoácido no esencial que el cuerpo humano produce de forma natural, aunque también se obtiene de fuentes dietéticas como la carne, el pescado, los lácteos y las legumbres.
El mercado de glicina está segmentado por grado, industria de usuario final y geografía. Por grado, el mercado está segmentado en grado alimentario, grado farmacéutico y grado técnico. Por industria de usuario final, el mercado está segmentado en alimentos y bebidas, farmacéutica, cosméticos y cuidado personal, alimentación animal, agroquímica, química y otros. El informe también cubre el tamaño del mercado y los pronósticos de glicina en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Grado Alimentario |
| Grado Farmacéutico |
| Grado Técnico |
| Alimentos y Bebidas |
| Farmacéutica |
| Cosméticos y Cuidado Personal |
| Alimentación Animal |
| Agroquímica |
| Química |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Alimentario | |
| Grado Farmacéutico | ||
| Grado Técnico | ||
| Por Industria de Usuario Final | Alimentos y Bebidas | |
| Farmacéutica | ||
| Cosméticos y Cuidado Personal | ||
| Alimentación Animal | ||
| Agroquímica | ||
| Química | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Glicina?
El tamaño del mercado de Glicina fue valorado en 1,54 mil millones de USD en 2025 y se estima que crecerá desde 1,60 mil millones de USD en 2026 hasta 1,98 mil millones de USD en 2031, a una CAGR del 4,34% durante el período de pronóstico (2026-2031).
¿Qué grado de glicina crece más rápido?
Se prevé que el Grado Farmacéutico crezca a una CAGR del 4,87% hasta 2031, respaldado por los biológicos y los requisitos de calidad farmacéutica.
¿Qué aplicación de usuario final se expande más rápido?
El uso farmacéutico registra la CAGR de pronóstico más alta del 5,14% hasta 2031.
¿Qué región lidera la demanda global de glicina?
Asia-Pacífico representó el 44,67% del valor global en 2025 y se proyecta que crezca a una CAGR del 5,05% hasta 2031.
Última actualización de la página el:



