
Taille et part du marché de la glycine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.60 Milliards de dollars |
| Taille du Marché (2031) | 1.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la glycine par Mordor Intelligence
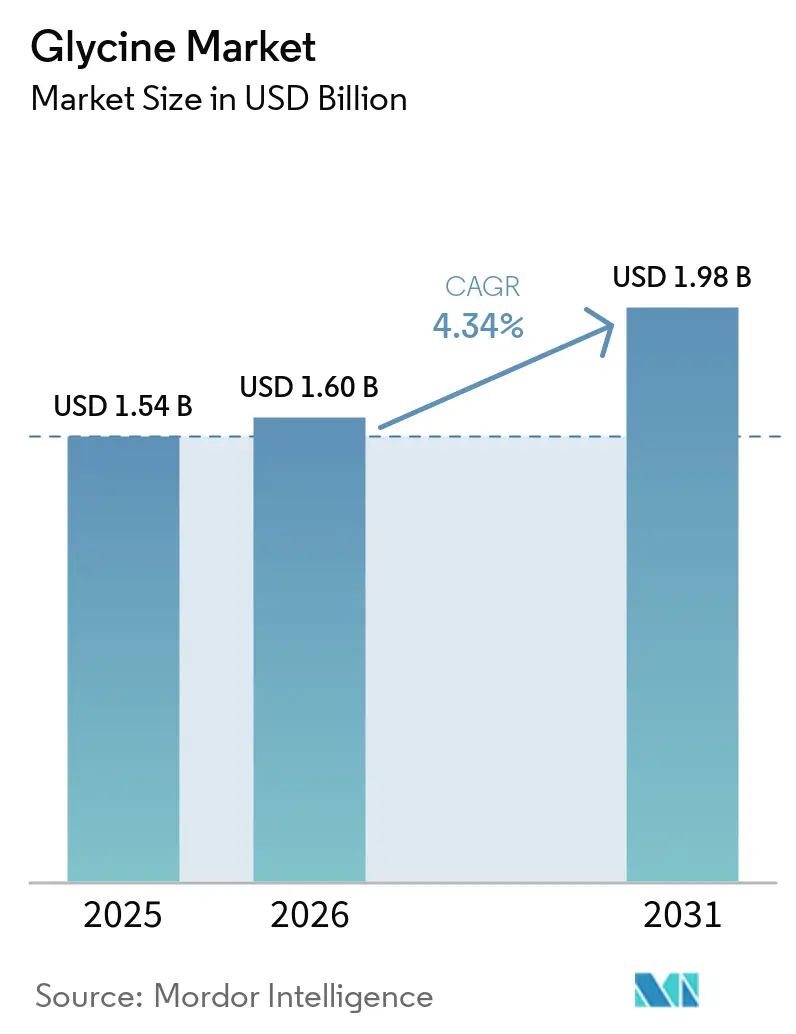
La taille du marché de la glycine a été évaluée à 1,54 milliard USD en 2025 et devrait croître de 1,60 milliard USD en 2026 à 1,98 milliard USD d'ici 2031, à un CAGR de 4,34 % pendant la période de prévision (2026-2031). Le marché de la glycine sert des applications pharmaceutiques, alimentaires, d'alimentation animale, agrochimiques et industrielles, réduisant la dépendance à l'égard d'un seul canal de demande. Les utilisations pharmaceutiques et nutraceutiques font évoluer la composition de la valeur, car les matériaux certifiés commandent des prix plus élevés que l'offre de produits de base. La capacité de production chinoise continue d'exercer une pression sur les prix du grade alimentaire et du grade technique, même si la demande de matériaux premium augmente. Les producteurs disposant de capacités de fermentation et de certifications de pharmacopée sont mieux positionnés pour servir des applications à plus haute valeur ajoutée. Le marché est également exposé aux coûts des intrants et à une éventuelle baisse de la demande de glyphosate de grade technique si les producteurs de glyphosate adoptent davantage la voie de l'acide iminodiacétique (IDA).
Points clés du rapport
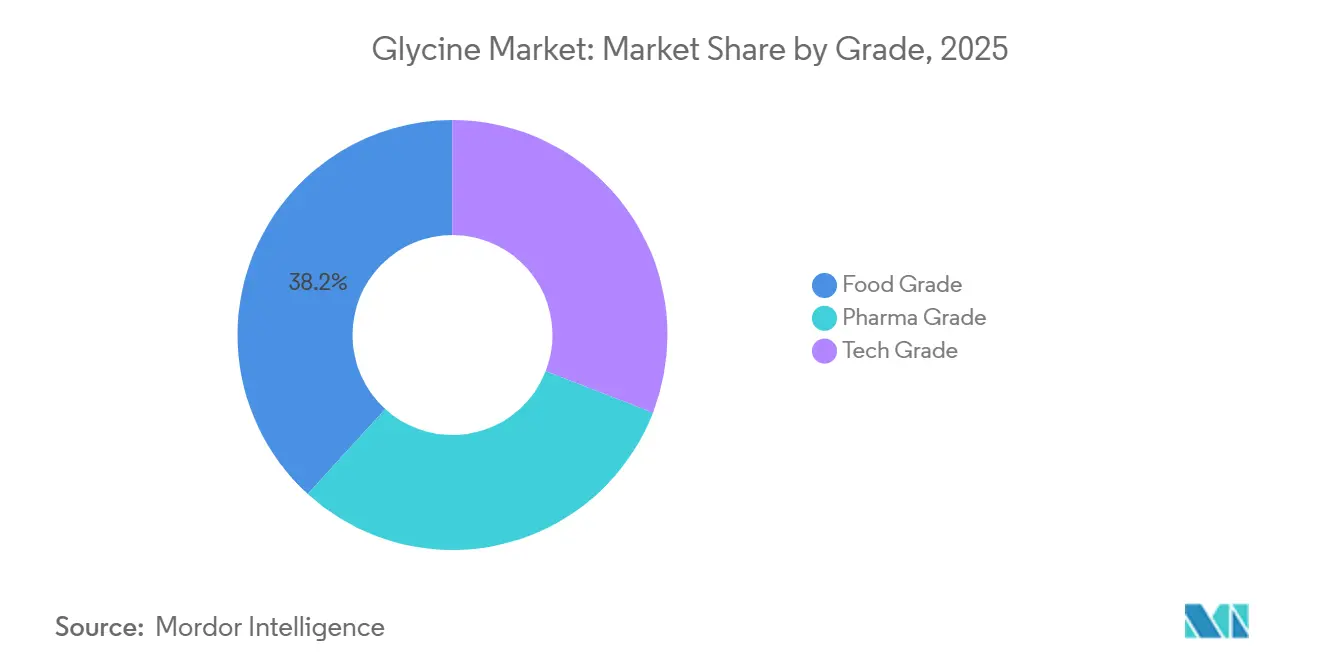
- Par grade, le grade alimentaire détenait 38,24 % de la part du marché de la glycine en 2025, tandis que le grade pharmaceutique devrait se développer à un CAGR de 4,87 % jusqu'en 2031.
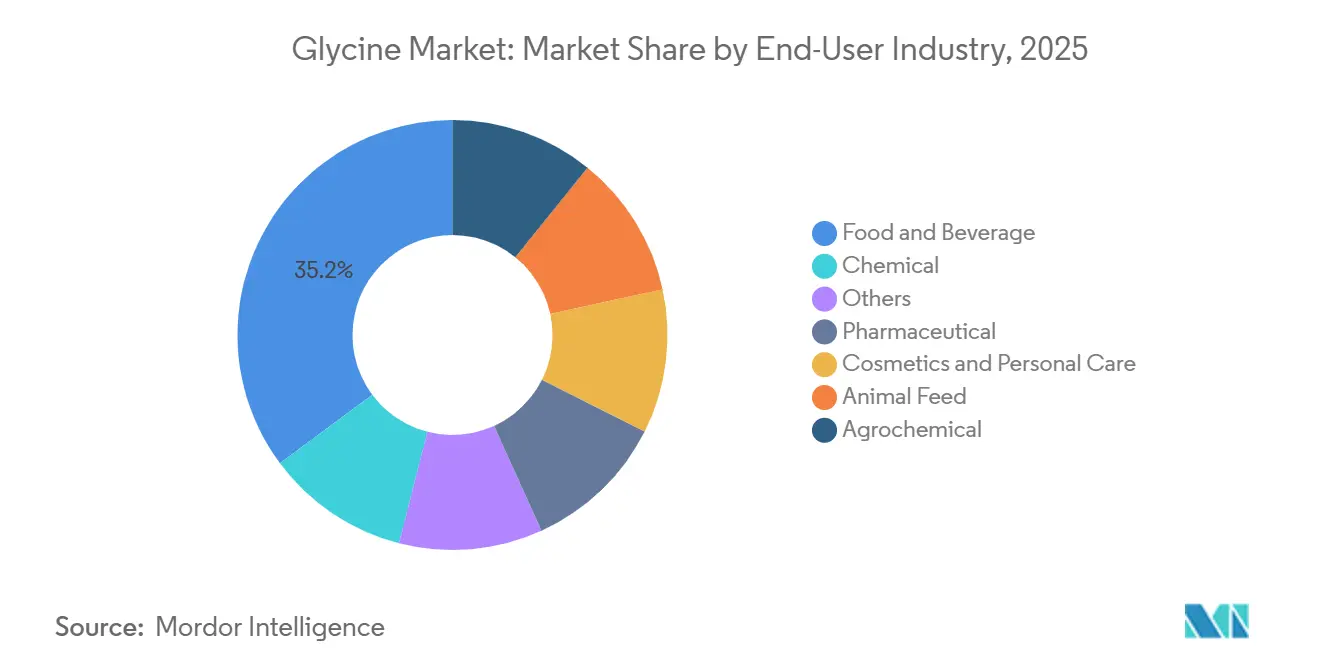
- Par secteur d'utilisation finale, l'alimentation et les boissons détenaient 35,18 % de la part du marché de la glycine en 2025, tandis que le secteur pharmaceutique devrait se développer à un CAGR de 5,14 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 44,67 % de la part du marché de la glycine en 2025 et devrait croître à un CAGR de 5,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la glycine
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en formulations pharmaceutiques et nutraceutiques | +1.1% | Mondiale, concentrée en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2-4 ans) |
| Efficacité de l'alimentation animale et hausse de la consommation de viande | +0.9% | Cœur APAC, avec des retombées en Amérique du Sud et en MEA | Court terme (≤ 2 ans) |
| Demande en intermédiaires agrochimiques et de glyphosate | +0.8% | APAC, Chine, Amérique du Sud et Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption des aliments fonctionnels et des compléments alimentaires | +0.7% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Premiumisation de la glycine à base de fermentation et biosourcée | +0.5% | UE, Japon, avec des gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en formulations pharmaceutiques, nutraceutiques et d'aliments fonctionnels
Le marché de la glycine connaît une demande à plus haute valeur ajoutée, portée par son utilisation en tant qu'excipient fonctionnel dans les produits biologiques et les formulations médicamenteuses complexes. La glycine soutient la stabilisation des protéines dans les produits lyophilisés, limite l'agrégation dans les solutions d'anticorps monoclonaux et agit comme agent de tonicité dans les préparations ophtalmiques et parentérales. Ces applications la placent dans des formats médicamenteux aux exigences de performance et de qualité élevées, où les formulateurs évaluent si un excipient peut soutenir de manière constante la stabilité des protéines, préserver les caractéristiques prévues du médicament fini et répondre aux attentes de qualité tout au long du développement, de la montée en charge, de la fabrication commerciale et de la fourniture aux établissements de santé réglementés. Ajinomoto a identifié les produits de bien-être du sommeil à base de glycine et d'acide gamma-aminobutyrique (GABA) comme une catégorie de croissance dans le domaine de la santé grand public sur les marchés asiatiques dans sa présentation aux investisseurs pour l'exercice 2025. L'utilisation clinique dans les formulations de santé du sommeil et métabolique soutient la demande de compléments ciblés, tandis que les produits à base de collagène offrent un autre format de livraison pour les matériaux de grade alimentaire et de grade Pharmacopée des États-Unis (USP). Cette combinaison crée des poches de demande moins exposées aux cycles économiques que les ventes de grade de base, rendant la composition des grades plus importante pour la croissance des revenus que le volume seul, car les clients pharmaceutiques et de bien-être ciblé évaluent la pureté, la performance de formulation et la garantie d'approvisionnement en plus du coût de base de l'ingrédient.
Efficacité de l'alimentation animale et hausse de la consommation de viande
La glycine soutient la conversion alimentaire, l'intégrité intestinale et la nutrition animale dans les systèmes d'élevage intensif de volailles, d'aquaculture et d'autres espèces. Les grands producteurs commerciaux intègrent des acides aminés dans des programmes de nutrition de précision pour réduire le gaspillage alimentaire, soutenir la fonction immunitaire et réduire l'excrétion d'azote par unité de croissance animale. Les restrictions sur les antibiotiques dans l'alimentation animale dans plusieurs marchés de l'ASEAN ont accru l'intérêt pour la supplémentation en acides aminés comme alternative pour soutenir la croissance animale et la santé intestinale. Les chélates de glycine de zinc et de glycine de cuivre créent un flux à plus haute valeur ajoutée, car la liaison minérale peut améliorer la biodisponibilité des minéraux. L'acquisition planifiée par Biochem de l'activité mondiale de glycinate de BASF a élargi son portefeuille de minéraux organiques en traces et sa portée de distribution dans la nutrition animale[1]Biochem GmbH, "Biochem et BASF annoncent un accord pour l'acquisition par Biochem de l'activité mondiale de glycinate de BASF," Communiqué de presse Biochem, biochem.net.. L'utilisation croissante en aquaculture dans les aliments pour crevettes et tilapias en Asie du Sud-Est ouvre une autre voie de consommation à court terme sur le marché de la glycine, où les producteurs et les formulateurs recherchent des performances alimentaires prévisibles, une efficacité nutritionnelle et des ingrédients adaptés aux pratiques établies de production d'aliments composés, y compris les formulations conçues pour les opérations commerciales qui doivent gérer le coût des aliments, la santé animale, les conditions de l'eau et les résultats de production sur de grandes quantités de poissons et de crevettes.
Demande en intermédiaires agrochimiques et de glyphosate
La glycine de grade technique reste une matière première importante pour le glyphosate produit par la voie glycine. Cette voie constitue une base substantielle pour la demande, notamment en Chine et dans les marchés à forte intensité agricole en Amérique du Nord et du Sud. Les cycles de plantation de maïs et de soja stimulent la consommation de glyphosate, tandis que les systèmes agricoles brésiliens et argentins continuent de nécessiter de grandes quantités d'herbicide. Le marché de la glycine conserve donc une base de demande dans les agrochimiques malgré des marges plus faibles dans l'offre de grade technique. Le principal facteur compensatoire est la migration d'une partie de la production chinoise de glyphosate vers la voie de l'acide iminodiacétique (IDA), qui n'utilise pas la glycine comme matière première directe. Une adoption plus large de l'IDA pourrait progressivement réduire le lien quantitatif du grade technique avec la demande d'herbicides au-delà de la période de prévision, ce qui signifie que les fournisseurs de grade technique doivent surveiller non seulement la demande agricole, mais aussi les choix de procédés effectués par les producteurs de glyphosate et leurs effets sur les besoins en matières premières.
Premiumisation de la glycine à base de fermentation et biosourcée
La production par fermentation offre une voie vers une glycine de haute pureté et peut modifier le profil de coût et de qualité de l'offre en dehors de la Chine. Des recherches publiées en 2025 ont rapporté un procédé biosynthétique en deux étapes avec un titre de glycine de 65,4 g/L, une pureté de 99,8 % et un rendement de conversion molaire de 87,2 % à l'échelle de 50 litres. Ces résultats soutiennent la viabilité technique des voies de production capables de répondre aux exigences de pureté des compendiums pharmaceutiques. L'offre dérivée de la fermentation peut également soutenir le positionnement biosourcé et non-organisme génétiquement modifié (non-OGM) dans les circuits alimentaires et de compléments européens et nord-américains. Ces caractéristiques peuvent créer un niveau différencié au sein de l'offre de grade alimentaire, où les acheteurs accordent une plus grande valeur à la traçabilité et au positionnement du produit, et où les producteurs peuvent présenter le matériau dans le cadre d'une décision d'ingrédient plus large qui prend en compte la méthode de fabrication, la pureté, la cohérence, l'adéquation à la formulation et les allégations ou préférences d'approvisionnement pertinentes pour l'aliment fini, le complément ou le produit de bien-être. L'investissement dans la capacité de fermentation peut donc aider les producteurs à répondre à la fois aux applications alimentaires premium et à la demande pharmaceutique au sein du marché de la glycine, en reliant l'innovation de procédé aux acheteurs qui valorisent la haute pureté, les spécifications constantes, le positionnement biosourcé et les sources d'ingrédients différenciées.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'ammoniac et de l'acide chloroacétique | -0.8% | Mondiale, la plus aiguë en Chine et sur les marchés européens dépendants des importations | Court terme (≤ 2 ans) |
| Coûts de conformité aux Bonnes Pratiques de Fabrication (BPF), à la pureté et à la réglementation | -0.7% | Amérique du Nord et UE, avec des effets secondaires sur les usines asiatiques orientées à l'exportation | Moyen terme (2-4 ans) |
| Excédent de capacité et compression des prix en Asie | -0.6% | Cœur APAC, avec une pression tarifaire se répercutant sur les marchés d'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'ammoniac et de l'acide chloroacétique
Le procédé dominant d'ammonolyse de l'acide chloroacétique expose les producteurs de glycine aux coûts de l'ammoniac et de l'acide chloroacétique. Ces deux intrants sont énergivores, et leurs variations de coût affectent l'économie de la production de matériaux de grade de base, influençant la capacité des producteurs à offrir des cotations stables, à protéger les marges opérationnelles, à s'engager sur des capacités auprès de clients individuels et à envisager des améliorations susceptibles de faire passer une partie de leur production vers des grades à plus haute valeur ajoutée avec des exigences de qualité plus strictes. Les prix à l'exportation chinois sont restés volatils tout au long de 2025 et jusqu'en 2026, l'acide chloroacétique étant identifié comme une variable de coût clé à court terme dans les commentaires des producteurs. Les fournisseurs de produits de base ne peuvent pas toujours répercuter la hausse des coûts des intrants sur les clients, car les capacités sont abondantes et la concurrence par les prix est forte. Cette pression contraint les marges et peut perturber les engagements d'approvisionnement envers les acheteurs en aval, notamment lorsque les producteurs doivent équilibrer les commandes immédiates avec des prix d'intrants incertains, des exigences de traitement et la nécessité de rester compétitifs dans un segment où de nombreux acheteurs ont accès à plusieurs sources asiatiques de glycine alimentaire et technique conventionnelle. Les dépenses de traitement des déchets issues de l'ammonolyse constituent une charge de coût supplémentaire et peuvent limiter le capital disponible pour les mises à niveau conformes aux Bonnes Pratiques de Fabrication actuelles (BPFa) sur le marché de la glycine, renforçant l'écart entre les producteurs capables de financer des lignes plus propres et qualifiées et ceux qui restent concentrés sur une production à faible marge.
Coûts de conformité aux Bonnes Pratiques de Fabrication (BPF), à la pureté et à la réglementation
La glycine de grade pharmaceutique nécessite un investissement soutenu dans l'infrastructure de production, les systèmes de qualité et la documentation réglementaire. Les exigences de la Pharmacopée des États-Unis (USP), de la Pharmacopée européenne (EP) et de la Pharmacopée japonaise (JP) augmentent le coût d'entrée dans les chaînes d'approvisionnement pharmaceutiques, en particulier pour les petits producteurs. Les fabricants de médicaments attendent également des processus de production validés, une traçabilité, des installations dédiées et des contrôles limitant la contamination croisée. Les Certificats de Conformité et les Dossiers Maîtres de Médicaments servent d'exigences de qualification de base pour les fournisseurs pharmaceutiques. Ces exigences favorisent les entreprises disposant de capacités de certification et de documentation établies, tout en limitant le nombre de nouveaux fournisseurs qualifiés, car les producteurs doivent démontrer un contrôle continu sur la qualité des matériaux et les pratiques de fabrication plutôt que de simplement obtenir un résultat qualifiant à un moment donné ou de s'appuyer sur des avantages de coût disponibles dans la production de produits de base. La barrière qui en résulte soutient une tarification premium pour les produits certifiés, mais restreint l'entrée sur le marché pour les producteurs sans statut réglementaire établi sur le marché de la glycine, car la qualification nécessite un investissement continu dans les installations, la documentation, la validation des procédés et l'approbation des fournisseurs spécifiques aux clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : le grade alimentaire est en tête tandis que le grade pharmaceutique gagne en valeur
Le grade alimentaire détenait 38,24 % de la part du marché de la glycine en 2025, tandis que le grade pharmaceutique devrait croître à un CAGR de 4,87 % jusqu'en 2031. La glycine de grade alimentaire est largement utilisée comme exhausteur de goût, édulcorant doux et additif nutritionnel dans les aliments transformés, les boissons et les assaisonnements. Au Japon, en Corée du Sud et en Chine, la glycine fonctionne également comme modificateur de saveur E640 et comme conservateur dans les aliments fermentés et marinés. Ces utilisations fournissent une demande de base stable dans de grandes catégories alimentaires. Les applications alimentaires restent importantes car elles combinent une consommation quotidienne avec une grande flexibilité de formulation, permettant aux fabricants d'utiliser le même ingrédient dans les mélanges d'assaisonnement, les boissons, les produits laitiers, les aliments conservés et les formulations axées sur la nutrition sans modifier le rôle fondamental de la glycine dans le goût, la douceur et le positionnement nutritionnel. Les applications alimentaires bénéficient également d'une demande répartie sur de nombreux formats de produits plutôt que concentrée dans une seule catégorie. Cette répartition offre aux fournisseurs une base stable de commandes de la part des transformateurs utilisant la glycine dans des recettes établies et des marques cherchant une reformulation axée sur la nutrition ou le goût. Elle soutient également des relations d'achat récurrentes dans les circuits d'aliments emballés conventionnels et premium dans les principaux pays consommateurs et sur plusieurs cycles annuels de produits. La diversité des utilisations fait de la demande alimentaire un contrepoids lorsque les conditions d'achat industriel sont moins favorables. Les produits alimentaires et les compléments premium ajoutent un seuil de qualité qui n'est pas toujours requis dans les applications alimentaires de base conventionnelles.
Le grade technique reste lié à la synthèse agrochimique, notamment à la production de glyphosate, et continue de représenter une part significative de la production. Ses marges restent contraintes par un excédent de capacité chinois et un possible passage vers la voie de l'acide iminodiacétique (IDA) pour le glyphosate. Le grade pharmaceutique bénéficie du développement des produits biologiques et des exigences de qualité plus strictes imposées par les fabricants de médicaments à l'échelle mondiale. Evonik Industries AG a élargi sa capacité de glycine de grade pharmaceutique dans son installation de Nanning de 50 % grâce à des gains d'efficacité de procédé et à une capacité d'ingénierie de la taille des particules. La fermentation offre une autre voie vers la pureté des compendiums pharmaceutiques et peut simultanément servir des applications alimentaires premium. Les producteurs qui investissent dans cette capacité peuvent aborder la premiumisation des grades plus directement que les fournisseurs uniquement axés sur la synthèse chimique, car la même plateforme de production peut soutenir les discussions avec les clients pharmaceutiques axés sur la pureté et avec les clients alimentaires et de compléments axés sur l'origine des ingrédients, la cohérence de la qualité et les allégations de formulation différenciées. Cette flexibilité est pertinente là où les spécifications de qualité deviennent une part plus importante de la sélection des clients et où les applications premium offrent une voie pour s'éloigner de la concurrence directe sur les prix des produits de base.


Par secteur d'utilisation finale : l'alimentation et les boissons sont en tête tandis que l'usage pharmaceutique se développe
L'alimentation et les boissons représentaient 35,18 % de la part du marché de la glycine en 2025, tandis que le secteur pharmaceutique devrait croître à un CAGR de 5,14 % jusqu'en 2031. Les fabricants d'aliments et de boissons utilisent la glycine comme exhausteur de goût, édulcorant et ingrédient antimicrobien dans les systèmes d'assaisonnement, les produits laitiers, les boissons et autres aliments transformés. Cette utilisation large maintient l'alimentation et les boissons comme le plus grand segment d'utilisation finale. La demande pharmaceutique est soutenue par la nutrition parentérale, le développement des produits biologiques et des biosimilaires, et la production de génériques injectables en Inde et en Chine. Ces applications nécessitent des matériaux de tamponnage et de stabilisation conformes aux compendiums pharmaceutiques. Leur croissance confère au marché de la glycine une composition plus favorable de demande à haute valeur ajoutée, car les fournisseurs peuvent participer à des formulations où la performance du produit, la cohérence des lots et la documentation réglementaire comptent autant que le prix, plutôt que de concourir uniquement sur la production et le coût. Cela ne déplace pas la grande base alimentation et boissons. Cependant, cela déplace l'importance relative des applications qui nécessitent un engagement plus étroit des fournisseurs et augmente la valeur de processus de qualité fiables.
L'alimentation animale représente un autre important bassin de demande, notamment dans les formulations pour volailles, porcins et aquaculture en Asie-Pacifique et en Amérique du Sud. Les utilisations en cosmétiques et soins personnels comprennent le conditionnement de la peau, la liaison de l'humidité et le tamponnage du pH dans les soins de la peau aux acides aminés et les formulations pour la santé du cuir chevelu. Le positionnement « clean label » et actif aux acides aminés soutient l'intérêt pour ces applications en Asie-Pacifique et en Europe. L'utilisation agrochimique reste centrée sur la synthèse du glyphosate, tandis que les applications chimiques plus larges comprennent les chélateurs, les tampons et les intermédiaires industriels. L'autre catégorie comprend les utilisations dans l'électronique, où la glycine peut soutenir les processus de chélation et de gravure dans les produits chimiques pour semi-conducteurs. L'acquisition par Biochem de l'activité mondiale de glycinate de BASF montre comment les ingrédients liés à la glycine deviennent des actifs stratégiques dans les chaînes d'approvisionnement adjacentes de nutrition et de pharmacie, reliant l'expertise en nutrition minérale, les portefeuilles de produits, les relations clients et les capacités de distribution à plusieurs groupes d'utilisateurs finaux. L'opération indique également pourquoi les fournisseurs peuvent accorder une plus grande importance aux ingrédients spéciaux connexes plutôt que de traiter la glycine uniquement comme un produit de base autonome, car l'étendue du portefeuille peut aider les entreprises à servir des clients qui achètent la nutrition minérale, les additifs alimentaires et d'autres intrants formulés par des canaux d'achat connectés.
Analyse géographique
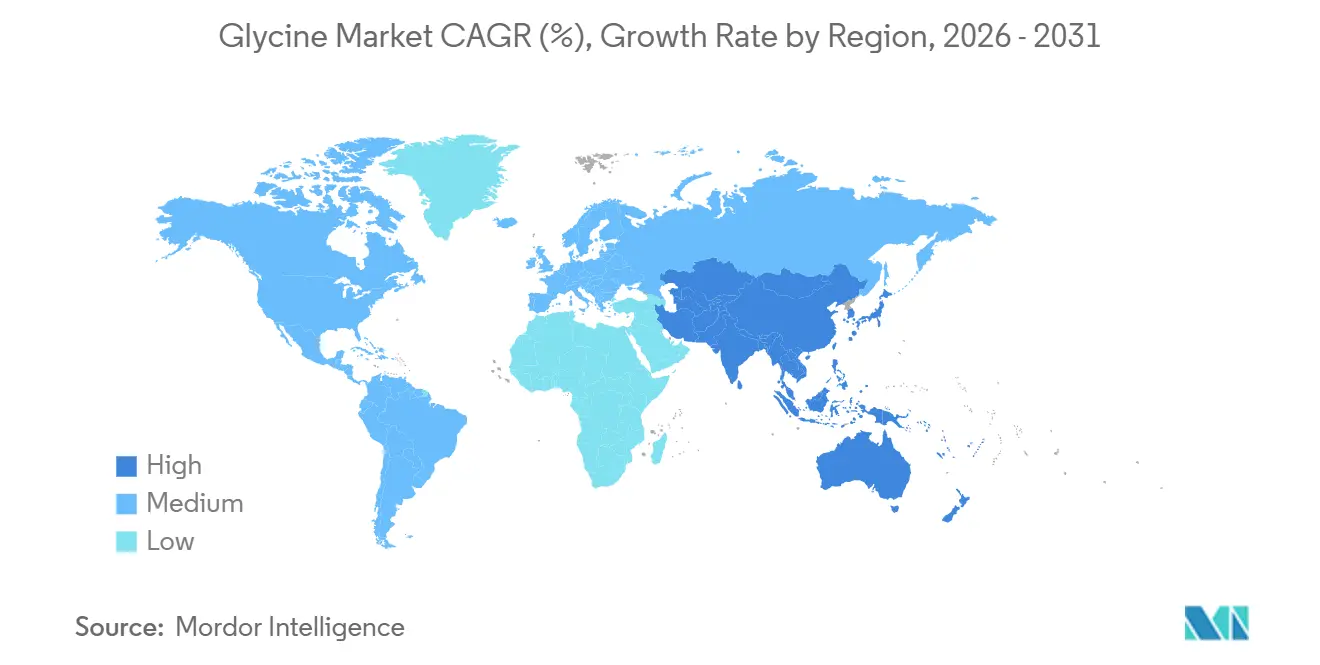
L'Asie-Pacifique représentait 44,67 % de la part du marché de la glycine en 2025 et a enregistré le CAGR régional le plus rapide de 5,05 % jusqu'en 2031. La Chine ancre la production régionale grâce à une capacité à grande échelle et exporte des matériaux de grade alimentaire et industriel, tout en continuant à importer des approvisionnements de grade pharmaceutique de haute pureté du Japon et d'Allemagne. Ce schéma reflète un écart de qualité à l'extrémité premium de la base d'approvisionnement nationale, où une large échelle de production ne se traduit pas automatiquement par une offre répondant aux exigences de certification, de pureté, de documentation et de qualification des clients associées à l'usage pharmaceutique. Cet écart laisse de la place aux importations malgré le rôle central de la Chine dans la production mondiale. L'Inde contribue à la demande grâce à son secteur de formulation pharmaceutique en expansion, qui dépend fortement des matériaux de grade pharmaceutique importés. Le Japon reste un producteur notable, Resonac occupant une position de longue date dans la production de glycine. Resonac, Nippon Steel, Nippon Steel Engineering et l'Université de Toyama participent à un projet sélectionné par la Nouvelle Organisation pour le Développement de l'Énergie et de la Technologie Industrielle (NEDO) visant à développer la production de glycine à partir de méthanol dérivé du CO2. Cette approche relie la recherche sur l'utilisation industrielle du carbone à la nécessité de maintenir la qualité de production dans l'approvisionnement en acides aminés[2]Resonac Corporation, "Recherche et développement conjoints sur la production de glycine via le méthanol dérivé du CO₂ sélectionnés par la NEDO," Actualités Resonac, resonac.com.. Le projet témoigne de l'intérêt pour des voies de procédé répondant aux attentes environnementales et aux exigences techniques pour les matériaux de grade supérieur. Les travaux planifiés jusqu'à l'exercice 2027 s'inscrivent dans la période où les producteurs évaluent les options de production à plus long terme pour la région.
L'Amérique du Nord et l'Europe sont de grandes régions de demande pour la glycine de grade pharmaceutique premium. L'approvisionnement nord-américain a changé après que GEO Specialty Chemicals a quitté la production nationale de glycine à mi-2024, augmentant la dépendance à l'égard d'un nombre réduit d'installations et des importations. La fabrication de produits biologiques aux États-Unis soutient la demande de matériaux certifiés par le Certificat de Conformité aux Monographies de la Pharmacopée européenne (CEP) provenant de sources américaines et européennes, car les clients pharmaceutiques gèrent le risque de la chaîne d'approvisionnement. En Europe, l'Allemagne, la France et le Royaume-Uni représentent une grande partie de la demande en approvisionnements de grade pharmaceutique. L'expansion de Nanning par Evonik, soutenue par les Bonnes Pratiques de Fabrication actuelles (BPFa) et la validation de la Pharmacopée européenne (CEP), ainsi que par de nouvelles capacités de broyage et de tamisage, sert les chaînes d'approvisionnement pharmaceutiques européennes en combinant l'efficacité de fabrication asiatique avec les spécifications de produits et la documentation de qualification requises par les clients réglementés. Cette structure démontre comment les entreprises peuvent servir les clients européens sans localiser toute la production dans la région de destination. Elle souligne également l'importance de la capacité de procédé et de la documentation sur le marché de la glycine, où la localisation géographique seule ne détermine pas si un fournisseur peut servir des comptes pharmaceutiques.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits au sein du marché mondial de la glycine. Le Brésil et l'Argentine dépendent principalement de la demande agrochimique, car la culture intensive du soja et du maïs stimule l'utilisation du glyphosate. Le Brésil dispose également d'un secteur de fabrication pharmaceutique en expansion, ce qui ajoute une demande de produits de grade pharmaceutique. La consommation de grade technique en Argentine évolue avec les cycles d'approvisionnement agricole. Les investissements de l'Arabie saoudite liés à Vision 2030 soutiennent une demande émergente dans la transformation alimentaire et les soins personnels, tandis que l'Afrique du Sud reste le principal marché d'Afrique subsaharienne. Ces régions devraient rester importatrices nettes jusqu'en 2031, exposant les acheteurs aux mouvements de fret et de devises qui affectent la compétitivité du coût rendu, le calendrier des approvisionnements, la sélection des fournisseurs et le coût relatif des matériaux importés premium par rapport à l'offre de produits de base disponible localement. La dépendance aux importations peut rendre la disponibilité et le coût livré plus variables pour les utilisateurs alimentaires, d'alimentation animale et pharmaceutiques dans ces régions. Les acheteurs doivent donc tenir compte de la fiabilité de leurs canaux d'approvisionnement ainsi que du prix affiché du matériau, en particulier lorsque leur besoin porte sur des grades premium.

Paysage concurrentiel
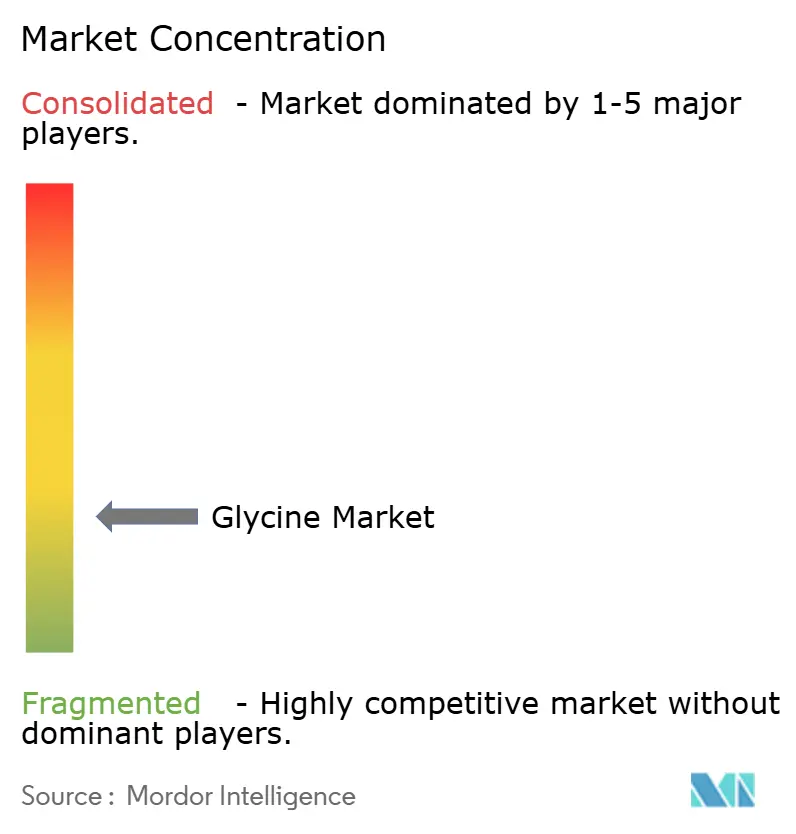
Le marché de la glycine est fragmenté. Ajinomoto Co. Inc., Evonik Industries AG, Resonac Holdings Corporation et YUKI GOSEI KOGYO CO. LTD. se disputent le segment de grade pharmaceutique à haute valeur ajoutée. Les fournisseurs chinois, notamment Shijiazhuang Donghua Jinlong Chemical Co. Ltd., Hebei Donghua Jiheng Chemical Co. Ltd., Hubei Xingfa Chemicals Group Co. Ltd. et Baoding Mantong Fine Chemistry Co. Ltd., sont plus actifs dans les matériaux de grade alimentaire et technique. Les fournisseurs premium se différencient par les certifications USP, EP et JP, la technologie de fermentation, la fiabilité de l'approvisionnement et la documentation réglementaire. Les fournisseurs de produits de base s'appuient sur l'intégration des matières premières et l'échelle de production, mais font face à des marges plus serrées en raison d'un excédent de capacité. Le marché de la glycine présente une opportunité pour un approvisionnement local certifié en Inde, en Corée du Sud et en Asie du Sud-Est, où la fabrication de médicaments se développe plus rapidement que la production locale qualifiée et où les clients exigent un accès fiable aux matériaux soutenu par une documentation alignée sur les pharmacopées internationales et les normes de qualité. Cet écart n'est pas simplement une question de capacité, car les normes de qualification déterminent si la production locale peut répondre aux exigences des fabricants de médicaments réglementés. Un fournisseur qui combine production et les dossiers de qualité nécessaires peut être plus pertinent pour ces clients qu'un fournisseur plus grand principalement axé sur les matériaux en vrac.
L'expansion de capacité de 50 % d'Evonik à Nanning reflète une stratégie centrée sur l'approvisionnement de grade pharmaceutique, la certification BPFa et CEP, et l'ingénierie de la taille des particules. Biochem a conclu un accord contraignant pour acquérir l'activité mondiale de glycinate de BASF en novembre 2025, la transaction se clôturant au premier trimestre 2026. L'acquisition a élargi le portefeuille de minéraux en traces de Biochem et sa position de distribution mondiale dans la nutrition animale. Le projet de méthanol dérivé du CO2 de Resonac représente un autre mouvement stratégique, avec le potentiel de développer une voie de production à faible teneur en carbone pour la glycine. Chattem Chemicals Inc. et Paras Intermediates Private Ltd. fournissent un soutien d'approvisionnement régional en Amérique du Nord et en Asie du Sud, respectivement. Ces positions illustrent que les stratégies d'approvisionnement diffèrent entre les matériaux certifiés premium et la production de produits de base à grande échelle. La première dépend de la qualification des clients, du contrôle des procédés, des caractéristiques des particules et du soutien réglementaire, tandis que la seconde reste plus étroitement liée à l'échelle de l'usine, à l'accès aux matières premières et au coût livré. Cette distinction oblige les entreprises à faire des choix différents en matière d'investissement, de clients et de développement de produits. Elle explique également pourquoi un fournisseur peut occuper une position forte dans les matériaux techniques à fort volume tout en restant moins compétitif dans l'approvisionnement pharmaceutique, ou vice versa.
Les modifications des portefeuilles occidentaux et la sortie d'un grand producteur américain de la production nationale de glycine ont concentré l'approvisionnement pharmaceutique non asiatique dans un nombre réduit d'installations. Cela peut améliorer le levier de tarification pour les fournisseurs qualifiés tout en augmentant le risque d'approvisionnement pour les acheteurs qui exigent un approvisionnement non chinois. Les producteurs à base de fermentation pourraient défier l'approvisionnement intermédiaire établi à mesure que la technologie de procédé s'améliore. La question concurrentielle clé n'est pas seulement la capacité de production totale, mais aussi la capacité à répondre aux exigences de qualité et de documentation exigeantes. L'approvisionnement à haute valeur ajoutée dépend des certifications, de la cohérence et d'un soutien client fiable, qui prennent tous du temps à établir. Le marché de la glycine reste donc plus concentré dans les produits de grade pharmaceutique que dans les matériaux de grade technique et alimentaire, car l'étendue des certifications, la qualité fiable des lots et un long historique de service aux clients réglementés ne peuvent pas être reproduits rapidement par des fournisseurs qui se sont historiquement concentrés sur la production de produits de base. Les catégories de produits de base restent plus exposées à une base de producteurs plus large et à la pression tarifaire de la capacité asiatique. Le contraste entre ces niveaux est au cœur de la façon dont les entreprises évaluent la croissance, les marges et les priorités d'investissement sur le marché de la glycine.
Leaders du secteur de la glycine
Ajinomoto Co., Inc.
GEO
Evonik Industries AG
Resonac Holdings Corporation
Shijiazhuang Donghua Jinlong Chemical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Novembre 2025 : Biochem GmbH et BASF SE ont conclu un accord contraignant pour l'acquisition par Biochem de l'activité mondiale de glycinate de BASF. L'acquisition a élargi le portefeuille de minéraux organiques en traces de Biochem, étendu son réseau de distribution mondial et renforcé sa position dans la nutrition minérale à haute biodisponibilité pour l'alimentation animale, augmentant les dérivés de glycine disponibles sur le marché.
- Juin 2025 : Resonac Corporation, Nippon Steel Corporation, Nippon Steel Engineering Co. Ltd. et l'Université de Toyama ont annoncé que leur projet conjoint,
Recherche et développement sur la production de glycine via le méthanol dérivé du CO₂,
a été sélectionné par la Nouvelle Organisation pour le Développement de l'Énergie et de la Technologie Industrielle (NEDO) en mai 2025.


Portée du rapport mondial sur le marché de la glycine
La glycine est l'acide aminé naturellement présent le plus simple et le plus petit. Elle joue un rôle fondamental dans plusieurs processus biologiques, notamment la synthèse des protéines, la production de molécules essentielles telles que la créatine, le glutathion et l'hème, et la neurotransmission dans le système nerveux central. La glycine est un acide aminé non essentiel que le corps humain produit naturellement, bien qu'elle soit également obtenue à partir de sources alimentaires telles que la viande, le poisson, les produits laitiers et les légumineuses.
Le marché de la glycine est segmenté par grade, par secteur d'utilisation finale et par géographie. Par grade, le marché est segmenté en grade alimentaire, grade pharmaceutique et grade technique. Par secteur d'utilisation finale, le marché est segmenté en alimentation et boissons, pharmaceutique, cosmétiques et soins personnels, alimentation animale, agrochimique, chimique et autres. Le rapport couvre également la taille du marché et les prévisions pour la glycine dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Grade alimentaire |
| Grade pharmaceutique |
| Grade technique |
| Alimentation et boissons |
| Pharmaceutique |
| Cosmétiques et soins personnels |
| Alimentation animale |
| Agrochimique |
| Chimique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade alimentaire | |
| Grade pharmaceutique | ||
| Grade technique | ||
| Par secteur d'utilisation finale | Alimentation et boissons | |
| Pharmaceutique | ||
| Cosmétiques et soins personnels | ||
| Alimentation animale | ||
| Agrochimique | ||
| Chimique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la glycine ?
La taille du marché de la glycine a été évaluée à 1,54 milliard USD en 2025 et devrait croître de 1,60 milliard USD en 2026 à 1,98 milliard USD d'ici 2031, à un CAGR de 4,34 % pendant la période de prévision (2026-2031).
Quel grade de glycine connaît la croissance la plus rapide ?
Le grade pharmaceutique devrait croître à un CAGR de 4,87 % jusqu'en 2031, soutenu par les produits biologiques et les exigences de qualité pharmaceutique.
Quelle application d'utilisation finale se développe le plus rapidement ?
L'usage pharmaceutique enregistre le CAGR prévisionnel le plus élevé à 5,14 % jusqu'en 2031.
Quelle région est en tête de la demande mondiale de glycine ?
L'Asie-Pacifique détenait 44,67 % de la valeur mondiale en 2025 et devrait croître à un CAGR de 5,05 % jusqu'en 2031.
Dernière mise à jour de la page le:



