
Glycin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.60 Milliarden US-Dollar |
| Marktgröße (2031) | 1.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Glycin-Marktanalyse von Mordor Intelligence
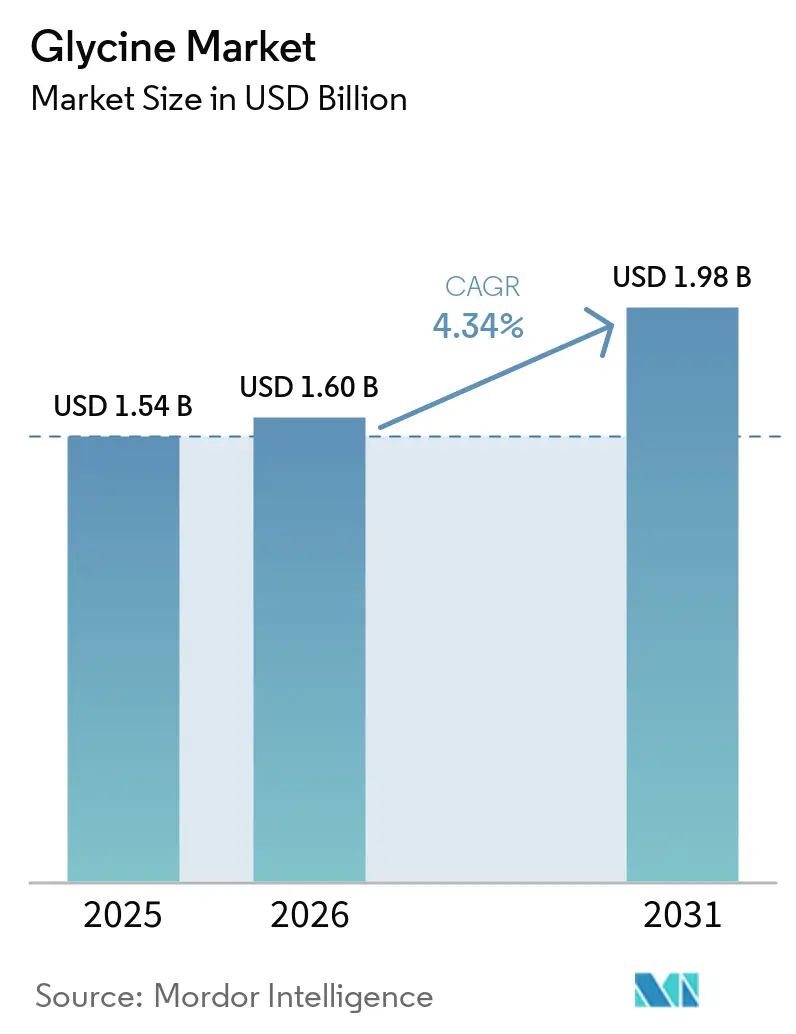
Die Größe des Glycin-Marktes wurde im Jahr 2025 auf 1,54 Milliarden USD geschätzt und wird voraussichtlich von 1,60 Milliarden USD im Jahr 2026 auf 1,98 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,34 % während des Prognosezeitraums (2026–2031). Der Glycin-Markt bedient pharmazeutische, lebensmittelbezogene, futtermittelbezogene, agrochemische und industrielle Anwendungen und verringert so die Abhängigkeit von einem einzigen Nachfragekanal. Pharmazeutische und nutraceutische Anwendungen verschieben den Wertmix, da zertifiziertes Material höhere Preise erzielt als Standardware. Die chinesische Produktionskapazität übt weiterhin Druck auf die Preise für Lebensmittel- und technische Qualität aus, auch wenn die Nachfrage nach Premiummaterialien steigt. Hersteller mit Fermentationskapazitäten und Pharmakopöe-Zertifizierungen sind besser positioniert, um höherwertige Anwendungen zu bedienen. Der Markt ist zudem Inputkostenrisiken ausgesetzt sowie einem möglichen Rückgang der Nachfrage nach technischer Qualität für Glyphosat, falls Glyphosathersteller die Iminodiessigsäure-Route (IDA-Route) verstärkt einsetzen.
Wichtigste Erkenntnisse des Berichts
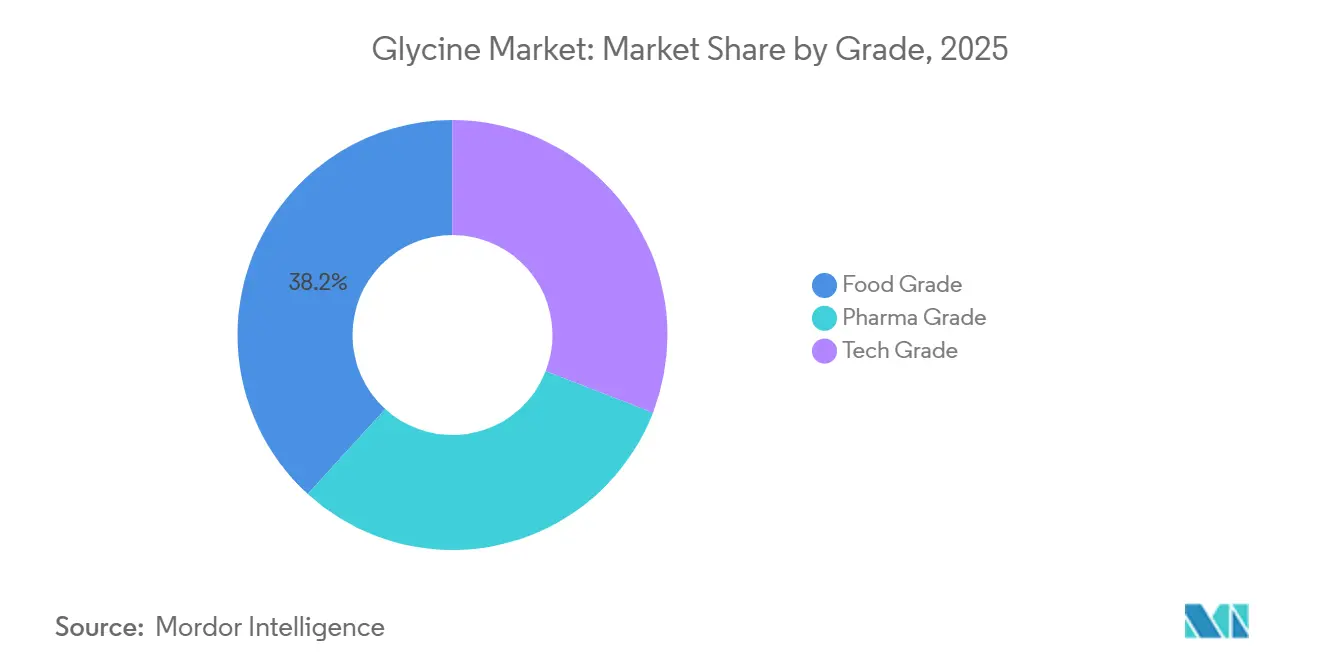
- Nach Qualitätsstufe hielt Lebensmittelqualität im Jahr 2025 einen Anteil von 38,24 % am Glycin-Markt, während Pharmaqualität bis 2031 voraussichtlich mit einer CAGR von 4,87 % wachsen wird.
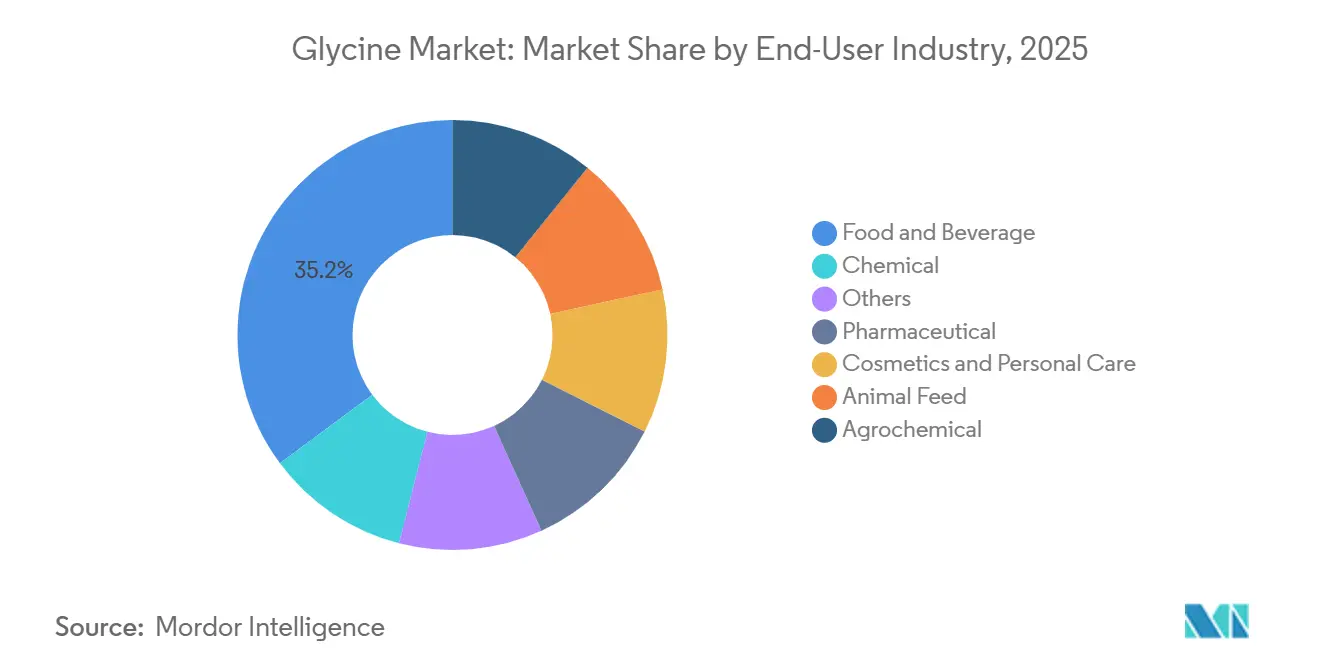
- Nach Endverbraucherbranche hielt Lebensmittel und Getränke im Jahr 2025 einen Anteil von 35,18 % am Glycin-Markt, während der Pharmabereich bis 2031 voraussichtlich mit einer CAGR von 5,14 % wachsen wird.
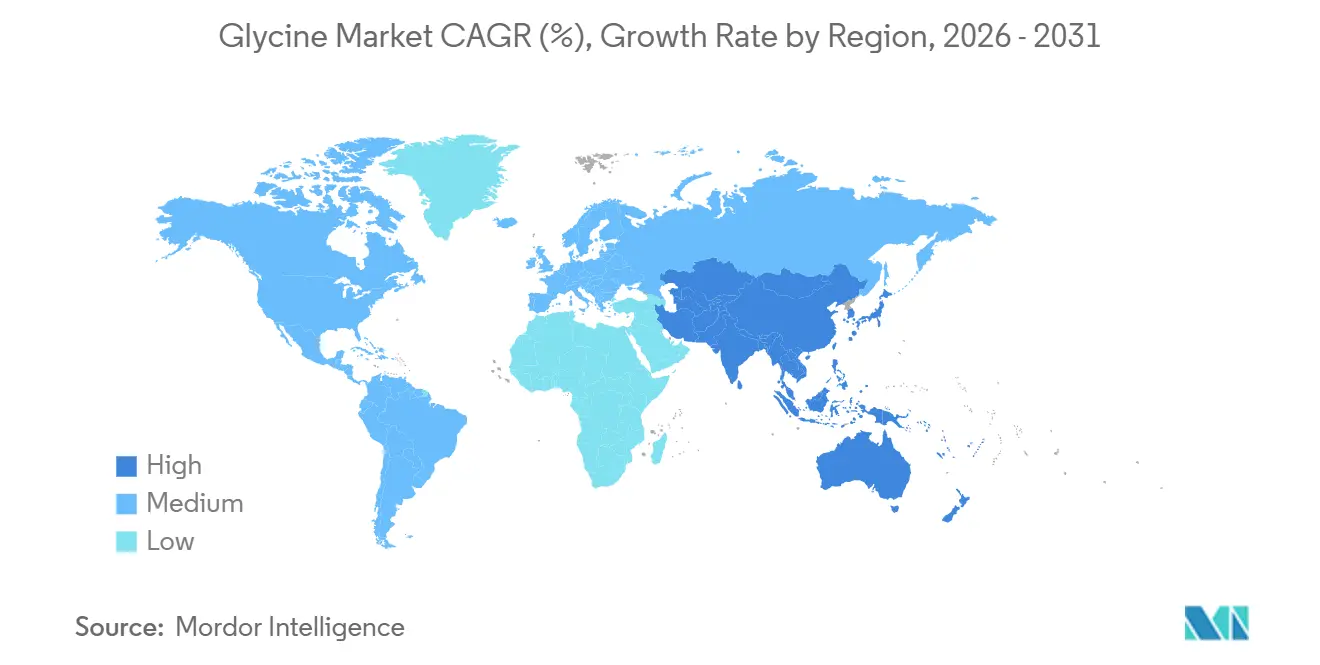
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 44,67 % am Glycin-Markt, der bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Glycin-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach pharmazeutischen und nutraceutischen Formulierungen | +1.1% | Global, konzentriert in Nordamerika, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Futtermitteleffizienz und steigender Fleischkonsum | +0.9% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Südamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach agrochemischen und Glyphosat-Zwischenprodukten | +0.8% | Asien-Pazifik, China, Südamerika und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Akzeptanz von Functional Food und Nahrungsergänzungsmitteln | +0.7% | Nordamerika und die EU, mit Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premiumisierung von fermentationsbasiertem und biobasiertem Glycin | +0.5% | EU, Japan, mit frühen Gewinnen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach pharmazeutischen, nutraceutischen und Functional-Food-Formulierungen
Der Glycin-Markt verzeichnet eine höherwertige Nachfrage, die durch den Einsatz als funktioneller Hilfsstoff in Biologika und komplexen Arzneimittelformulierungen angetrieben wird. Glycin unterstützt die Proteinstabilisierung in lyophilisierten Produkten, begrenzt die Aggregation in monoklonalen Antikörperlösungen und wirkt als Tonizitätsmittel in ophthalmischen und parenteralen Zubereitungen. Diese Anwendungen ordnen es in Arzneimittelformate mit anspruchsvollen Leistungs- und Qualitätsanforderungen ein, bei denen Formulierer beurteilen, ob ein Hilfsstoff die Proteinstabilität konsistent unterstützen, die beabsichtigten Eigenschaften des fertigen Arzneimittels erhalten und Qualitätserwartungen in Entwicklung, Scale-up, kommerzieller Herstellung und Versorgung regulierter Gesundheitseinrichtungen erfüllen kann. Ajinomoto identifizierte Glycin-Gamma-Aminobuttersäure (GABA)-Schlaf-Wellness-Produkte in seiner Investorenpräsentation für das Geschäftsjahr 2025 als Wachstumskategorie im Bereich Verbrauchergesundheit in asiatischen Märkten. Der klinische Einsatz in Schlaf- und Stoffwechselgesundheitsformulierungen stützt die Nachfrage nach gezielten Nahrungsergänzungsmitteln, während Kollagenprodukte ein weiteres Lieferformat für Lebensmittelqualität und Materialien nach dem Arzneibuch der Vereinigten Staaten (USP) bieten. Dieser Mix schafft Nachfragenischen, die weniger konjunkturellen Schwankungen ausgesetzt sind als Verkäufe von Standardware, wodurch der Qualitätsstufenmix für das Umsatzwachstum wichtiger wird als die reine Menge, da pharmazeutische und gezielte Wellnesskunden neben den grundlegenden Zutatenkosten auch Reinheit, Formulierungsleistung und Versorgungssicherheit bewerten.
Futtermitteleffizienz und steigender Fleischkonsum
Glycin unterstützt die Futterverwertung, die Darmintegrität und die Tierernährung in der Geflügel-, Aquakultur- und anderen intensiven Nutztierhaltungssystemen. Große kommerzielle Produzenten integrieren Aminosäuren in Präzisionsernährungsprogramme, um Futterverschwendung zu reduzieren, die Immunfunktion zu unterstützen und die Stickstoffausscheidung pro Einheit Tierwachstum zu verringern. Beschränkungen für Antibiotika im Futter in mehreren ASEAN-Märkten haben das Interesse an der Aminosäuresupplementierung als Alternative zur Unterstützung von Tierwachstum und Darmgesundheit erhöht. Zinkglycinat- und Kupferglycinat-Chelate schaffen einen höherwertigen Strom, da die Mineralbindung die Bioverfügbarkeit von Mineralstoffen verbessern kann. Die geplante Übernahme des globalen Glycinat-Geschäfts von BASF durch Biochem erweiterte dessen Portfolio an organischen Spurenmineralien und die Vertriebsreichweite in der Tierernährung[1]Biochem GmbH, "Biochem und BASF geben Vereinbarung zur Übernahme des globalen Glycinat-Geschäfts von BASF durch Biochem bekannt," Biochem Pressemitteilung, biochem.net.. Der wachsende Einsatz in der Aquakultur in der südostasiatischen Garnelen- und Tilapia-Fütterung eröffnet einen weiteren Weg für den kurzfristigen Verbrauch im Glycin-Markt, wo Produzenten und Formulierer eine vorhersehbare Futterleistung, Nährstoffeffizienz und Zutaten suchen, die in etablierte Mischfutterproduktionspraktiken passen, einschließlich Formulierungen für kommerzielle Betriebe, die Futterkosten, Tiergesundheit, Wasserbedingungen und Produktionsergebnisse über große Mengen an Fisch und Garnelen hinweg managen müssen.
Nachfrage nach agrochemischen und Glyphosat-Zwischenprodukten
Technisches Glycin bleibt ein wichtiger Ausgangsstoff für Glyphosat, das über die Glycin-Route hergestellt wird. Diese Route bildet eine wesentliche Grundlage für die Nachfrage, insbesondere in China und in anbauintensiven Märkten in Nord- und Südamerika. Mais- und Sojaanbauzyklen treiben den Glyphosatverbrauch an, während brasilianische und argentinische Anbausysteme weiterhin große Mengen an Herbiziden benötigen. Der Glycin-Markt behält daher trotz niedrigerer Margen bei der Versorgung mit technischer Qualität eine Nachfragebasis in Agrochemikalien. Der wichtigste Gegenfaktor ist die Migration eines Teils der chinesischen Glyphosatproduktion zur Iminodiessigsäure-Route (IDA-Route), die Glycin nicht als direkten Ausgangsstoff verwendet. Eine breitere IDA-Akzeptanz könnte die mengenmäßige Verbindung der technischen Qualität zur Herbizidnachfrage über den Prognosezeitraum hinaus schrittweise verringern, was bedeutet, dass technische Lieferanten nicht nur die Erntennachfrage, sondern auch die Prozessentscheidungen der Glyphosathersteller und deren Auswirkungen auf den Rohstoffbedarf beobachten müssen.
Premiumisierung von fermentationsbasiertem und biobasiertem Glycin
Die fermentationsbasierte Produktion bietet einen Weg zu hochreinem Glycin und kann das Kosten- und Qualitätsprofil des Angebots außerhalb Chinas verändern. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten über einen zweistufigen biosynthetischen Prozess mit einem Glycin-Titer von 65,4 g/L, einer Reinheit von 99,8 % und einer molaren Umwandlungsausbeute von 87,2 % im 50-Liter-Maßstab. Diese Ergebnisse unterstützen die technische Machbarkeit von Produktionswegen, die pharmazeutisch-kompendiale Reinheitsanforderungen erfüllen können. Fermentationsbasiertes Angebot kann auch biobasierte und nicht gentechnisch veränderte Organismus (GVO)-freie Positionierung in europäischen und nordamerikanischen Lebensmittel- und Nahrungsergänzungskanälen unterstützen. Diese Eigenschaften können eine differenzierte Stufe innerhalb des Lebensmittelqualitätsangebots schaffen, bei der Käufer einen höheren Wert auf Rückverfolgbarkeit und Produktpositionierung legen und bei der Produzenten das Material als Teil einer umfassenderen Zutatentscheidung präsentieren können, die Herstellungsverfahren, Reinheit, Konsistenz, Formulierungseignung und die für das fertige Lebensmittel, Nahrungsergänzungsmittel oder Wellnessprodukt relevanten Angaben oder Beschaffungspräferenzen berücksichtigt. Investitionen in Fermentationskapazitäten können Produzenten daher helfen, sowohl Premium-Lebensmittelanwendungen als auch pharmazeutische Nachfrage im Glycin-Markt zu bedienen und Prozessinnovation mit Käufern zu verbinden, die hohe Reinheit, konsistente Spezifikation, biobasierte Positionierung und differenzierte Zutatenquellen schätzen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Ammoniak und Chloressigsäure | -0.8% | Global, am stärksten in China und importabhängigen europäischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Kosten für Gute Herstellungspraxis (GMP), Reinheit und regulatorische Compliance | -0.7% | Nordamerika und die EU, mit Sekundäreffekten auf exportorientierte asiatische Werke | Mittelfristig (2–4 Jahre) |
| Kapazitätsüberschuss und Preisdruck in Asien | -0.6% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungspreisdruck auf Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Ammoniak und Chloressigsäure
Das vorherrschende Chloressigsäure-Ammonolyse-Verfahren setzt Glycinproduzenten den Kosten von Ammoniak und Chloressigsäure aus. Beide Einsatzstoffe sind energieintensiv, und ihre Kostenbewegungen beeinflussen die Wirtschaftlichkeit der Herstellung von Standardware und damit die Fähigkeit der Produzenten, stabile Angebote zu unterbreiten, Betriebsmargen zu schützen, Kapazitäten für einzelne Kunden zu binden und Upgrades in Betracht zu ziehen, die einen Teil ihrer Produktion in Richtung höherwertiger Qualitätsstufen mit anspruchsvolleren Qualitätsanforderungen verlagern könnten. Die chinesischen Exportpreise blieben bis 2025 und bis in das Jahr 2026 hinein volatil, wobei Chloressigsäure in Produzentenkommentaren als wichtige kurzfristige Kostenvariable identifiziert wurde. Standardlieferanten können höhere Inputkosten nicht immer an Kunden weitergeben, da Kapazitäten reichlich vorhanden und der Preiswettbewerb stark ist. Dieser Druck schränkt die Margen ein und kann Lieferverpflichtungen gegenüber nachgelagerten Käufern stören, insbesondere wenn Produzenten unmittelbare Aufträge gegen unsichere Inputpreise, Behandlungsanforderungen und die Notwendigkeit abwägen müssen, in einem Segment wettbewerbsfähig zu bleiben, in dem viele Käufer Zugang zu mehreren asiatischen Quellen für konventionelles Glycin in Lebensmittel- und technischer Qualität haben. Abfallbehandlungskosten aus der Ammonolyse stellen eine weitere Kostenbelastung dar und können das für aktuelle Upgrades der Guten Herstellungspraxis (cGMP) verfügbare Kapital im Glycin-Markt begrenzen, was die Lücke zwischen Produzenten, die sauberere, qualifizierte Linien finanzieren können, und solchen, die sich auf margenschwächere Produktion konzentrieren, verstärkt.
Kosten für Gute Herstellungspraxis (GMP), Reinheit und regulatorische Compliance
Glycin in Pharmaqualität erfordert nachhaltige Investitionen in Produktionsinfrastruktur, Qualitätssysteme und regulatorische Dokumentation. Die Anforderungen des Arzneibuches der Vereinigten Staaten (USP), des Europäischen Arzneibuches (EP) und des Japanischen Arzneibuches (JP) erhöhen die Kosten für den Eintritt in pharmazeutische Lieferketten, insbesondere für kleinere Produzenten. Arzneimittelhersteller erwarten zudem validierte Produktionsprozesse, Rückverfolgbarkeit, dedizierte Einrichtungen und Kontrollen, die Kreuzkontaminationen begrenzen. Eignungszertifikate und Wirkstoff-Stammdossiers dienen als grundlegende Qualifikationsanforderungen für pharmazeutische Lieferanten. Diese Anforderungen begünstigen Unternehmen mit etablierten Zertifizierungs- und Dokumentationsfähigkeiten, während sie die Anzahl neuer qualifizierter Lieferanten begrenzen, da Produzenten eine fortlaufende Kontrolle über Materialqualität und Herstellungspraktiken nachweisen müssen, anstatt lediglich ein qualifizierendes Ergebnis zu einem einzigen Zeitpunkt zu erzielen oder sich auf Kostenvorteile zu verlassen, die in der Standardproduktion verfügbar sind. Die daraus resultierende Barriere unterstützt Premiumpreise für zertifizierte Produkte, schränkt jedoch den Markteintritt für Produzenten ohne etablierten regulatorischen Status im Glycin-Markt ein, da die Qualifizierung kontinuierliche Investitionen in Einrichtungen, Dokumentation, Prozessvalidierung und kundenspezifische Lieferantengenehmigung erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: Lebensmittelqualität führt, während Pharmaqualität an Wert gewinnt
Lebensmittelqualität hielt im Jahr 2025 einen Anteil von 38,24 % am Glycin-Markt, während Pharmaqualität bis 2031 voraussichtlich mit einer CAGR von 4,87 % wachsen wird. Glycin in Lebensmittelqualität wird weitverbreitet als Geschmacksverstärker, mildes Süßungsmittel und Nährstoffzusatz in verarbeiteten Lebensmitteln, Getränken und Würzmitteln eingesetzt. In Japan, Südkorea und China fungiert Glycin auch als E640-Geschmacksmodifikator und als Konservierungsmittel in fermentierten und eingelegten Lebensmitteln. Diese Verwendungen bieten eine stetige Basisnachfrage in großen Lebensmittelkategorien. Lebensmittelanwendungen bleiben wichtig, da sie alltäglichen Konsum mit breiter Formulierungsflexibilität verbinden und es Herstellern ermöglichen, dieselbe Zutat in Würzmischungen, Getränken, Milchprodukten, haltbaren Lebensmitteln und ernährungsorientierten Formulierungen zu verwenden, ohne die grundlegende Rolle von Glycin bei Geschmack, Süße und Nährwertpositionierung zu verändern. Lebensmittelanwendungen profitieren auch von einer auf viele Produktformate verteilten Nachfrage, anstatt in einer einzigen Kategorie konzentriert zu sein. Diese Verteilung gibt Lieferanten eine stabile Auftragsbasis von Verarbeitern, die Glycin in etablierten Rezepturen verwenden, und von Marken, die ernährungsorientierte oder geschmacksfokussierte Neuformulierungen anstreben. Sie unterstützt auch wiederkehrende Einkaufsbeziehungen in konventionellen und Premium-Kanälen für verpackte Lebensmittel in wichtigen Verbraucherländern und über mehrere jährliche Produktzyklen hinweg. Die Bandbreite der Verwendungen macht die Lebensmittelnachfrage zu einem Gegengewicht, wenn die industriellen Einkaufsbedingungen weniger günstig sind. Premium-Lebensmittel und Nahrungsergänzungsprodukte fügen eine Qualitätsschwelle hinzu, die in konventionellen Standardlebensmittelanwendungen nicht immer erforderlich ist.
Technische Qualität bleibt an die agrochemische Synthese gebunden, insbesondere an die Glyphosatproduktion, und macht weiterhin einen erheblichen Anteil der Produktion aus. Die Margen bleiben durch einen chinesischen Kapazitätsüberschuss und eine mögliche Verlagerung zur Iminodiessigsäure-Route (IDA-Route) für Glyphosat eingeschränkt. Pharmaqualität profitiert von der Entwicklung von Biologika und strengeren Qualitätsanforderungen der Arzneimittelhersteller weltweit. Evonik Industries AG erweiterte die Kapazität für Glycin in Pharmaqualität in seinem Werk in Nanning um 50 % durch Prozesseffizienzgewinne und Partikelgrößentechnik. Fermentation bietet einen weiteren Weg zur pharmazeutisch-kompendial reinen Qualität und kann gleichzeitig Premium-Lebensmittelanwendungen bedienen. Produzenten, die in diese Fähigkeit investieren, können die Qualitätsstufenpremiumisierung direkter ansprechen als Lieferanten, die ausschließlich auf chemische Synthese setzen, da dieselbe Produktionsplattform Gespräche mit pharmazeutischen Kunden, die sich auf Reinheit konzentrieren, und mit Lebensmittel- und Nahrungsergänzungskunden, die sich auf Zutatenherkunft, Qualitätskonsistenz und differenzierte Formulierungsansprüche konzentrieren, unterstützen kann. Diese Flexibilität ist relevant, wo Qualitätsspezifikationen ein größerer Teil der Kundenauswahl werden und wo Premium-Anwendungen einen Weg weg vom direkten Preiswettbewerb bei Standardware bieten.


Nach Endverbraucherbranche: Lebensmittel und Getränke führen, während der pharmazeutische Einsatz zunimmt
Lebensmittel und Getränke machten im Jahr 2025 35,18 % des Glycin-Marktanteils aus, während der Pharmabereich bis 2031 voraussichtlich mit einer CAGR von 5,14 % wachsen wird. Hersteller von Lebensmitteln und Getränken verwenden Glycin als Geschmacksverstärker, Süßungsmittel und antimikrobiellen Wirkstoff in Würzsystemen, Milchprodukten, Getränken und anderen verarbeiteten Lebensmitteln. Diese breite Verwendung hält Lebensmittel und Getränke als größtes Endverbrauchersegment. Die pharmazeutische Nachfrage wird durch parenterale Ernährung, die Entwicklung von Biologika und Biosimilars sowie die Herstellung generischer Injektabilia in Indien und China gestützt. Diese Anwendungen erfordern pharmazeutisch-kompendiale Puffer- und Stabilisierungsmaterialien. Ihr Wachstum gibt dem Glycin-Markt einen günstigeren Mix aus hochwertiger Nachfrage, da Lieferanten an Formulierungen teilnehmen können, bei denen Produktleistung, Chargenbeständigkeit und regulatorische Dokumentation neben dem Preis eine Rolle spielen, anstatt ausschließlich auf Produktionsmenge und Kosten zu konkurrieren. Dies verdrängt nicht die große Lebensmittel- und Getränkebasis. Es verschiebt jedoch die relative Bedeutung von Anwendungen, die eine engere Lieferanteneinbindung erfordern, und erhöht den Wert zuverlässiger Qualitätsprozesse.
Tierfutter stellt einen weiteren bedeutenden Nachfragepool dar, insbesondere in Geflügel-, Schweine- und Aquakulturformulierungen in Asien-Pazifik und Südamerika. Kosmetik- und Körperpflegeanwendungen umfassen Hautpflege, Feuchtigkeitsbindung und pH-Pufferung in Aminosäure-Hautpflege- und Kopfhautgesundheitsformulierungen. Clean-Label- und Aminosäure-aktive Positionierung unterstützen das Interesse an diesen Anwendungen in Asien-Pazifik und Europa. Der agrochemische Einsatz bleibt auf die Glyphosatsynthese konzentriert, während breitere chemische Anwendungen Chelierung, Pufferung und industrielle Zwischenprodukte umfassen. Die Kategorie Sonstige umfasst Elektronikeinsätze, bei denen Glycin Chelierungs- und Ätzprozesse in Halbleiterchemikalien unterstützen kann. Die Übernahme des globalen Glycinat-Geschäfts von BASF durch Biochem zeigt, wie glycinbezogene Zutaten zu strategischen Vermögenswerten in angrenzenden Ernährungs- und pharmazeutischen Lieferketten werden, indem Mineralernährungsexpertise, Produktportfolios, Kundenbeziehungen und Vertriebskapazitäten über mehrere Endverbrauchergruppen hinweg verbunden werden. Das Geschäft zeigt auch, warum Lieferanten möglicherweise größeren Wert auf verwandte Spezialzutaten legen, anstatt Glycin ausschließlich als eigenständige Standardware zu behandeln, da Portfoliobreite Unternehmen helfen kann, Kunden zu bedienen, die Mineralernährung, Futtermittelzusätze und andere formulierte Inputs über verbundene Einkaufskanäle beziehen.
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 44,67 % des Glycin-Marktanteils aus und verzeichnete die schnellste regionale CAGR von 5,05 % bis 2031. China verankert die regionale Produktion durch großangelegte Kapazitäten und exportiert Lebensmittel- und Industriequalität, während es weiterhin hochreine Pharmaqualität aus Japan und Deutschland importiert. Dieses Muster spiegelt eine Qualitätslücke am Premium-Ende der inländischen Versorgungsbasis wider, wo breite Produktionskapazität nicht automatisch in Angebot übersetzt wird, das die Zertifizierungs-, Reinheits-, Dokumentations- und Kundenqualifikationsanforderungen für den pharmazeutischen Einsatz erfüllt. Diese Lücke lässt trotz Chinas zentraler Rolle in der globalen Produktion Raum für Importe. Indien trägt durch seinen expandierenden pharmazeutischen Formulierungssektor zur Nachfrage bei, der stark auf importierte Pharmaqualitätsmaterialien angewiesen ist. Japan bleibt ein bemerkenswerter Produzent, wobei Resonac eine langjährige Position in der Glycinproduktion hält. Resonac, Nippon Steel, Nippon Steel Engineering und die Universität Toyama nehmen an einem von der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) ausgewählten Projekt zur Entwicklung der Glycinproduktion aus Methanol, das aus CO₂ gewonnen wird, teil. Dieser Ansatz verbindet Forschung zur industriellen Kohlenstoffnutzung mit der Notwendigkeit, die Produktionsqualität in der Aminosäureversorgung aufrechtzuerhalten[2]Resonac Corporation, "Gemeinsame Forschung und Entwicklung zur Glycinproduktion über Methanol aus CO₂ von NEDO ausgewählt," Resonac News, resonac.com.. Das Projekt zeigt Interesse an Prozesswegen, die Umwelterwartungen und die technischen Anforderungen für höherwertiges Material erfüllen. Die geplante Arbeit bis zum Geschäftsjahr 2027 fällt in den Zeitraum, in dem Produzenten längerfristige Produktionsoptionen für die Region evaluieren.
Nordamerika und Europa sind wichtige Nachfrageregionen für Glycin in Premium-Pharmaqualität. Das nordamerikanische Angebot veränderte sich, nachdem GEO Specialty Chemicals Mitte 2024 aus der inländischen Glycinproduktion ausgestiegen war, was die Abhängigkeit von weniger Einrichtungen und Importen erhöhte. Die US-amerikanische Biologikaherstellung stützt die Nachfrage nach Materialien mit Eignungszertifikat für die Monographien des Europäischen Arzneibuches (CEP) aus US-amerikanischen und europäischen Quellen, da pharmazeutische Kunden das Lieferkettenrisiko managen. In Europa entfällt auf Deutschland, Frankreich und das Vereinigte Königreich ein Großteil der Nachfrage nach Pharmaqualitätsversorgung. Evonik's Nanning-Erweiterung, unterstützt durch aktuelle Gute Herstellungspraxis (cGMP) und Europäisches Arzneibuch (CEP)-Validierung sowie neue Mahl- und Siebkapazitäten, bedient europäische pharmazeutische Lieferketten, indem asiatische Fertigungseffizienz mit den Produktspezifikationen und Qualifikationsdokumentationen kombiniert wird, die regulierte Kunden benötigen. Diese Struktur zeigt, wie Unternehmen europäische Kunden bedienen können, ohne die gesamte Produktion in der Zielregion anzusiedeln. Sie unterstreicht auch die Bedeutung von Prozessfähigkeit und Dokumentation im Glycin-Markt, wo der geografische Standort allein nicht bestimmt, ob ein Lieferant pharmazeutische Kunden bedienen kann.
Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte innerhalb des globalen Glycin-Marktes. Brasilien und Argentinien sind hauptsächlich auf agrochemische Nachfrage angewiesen, da intensiver Soja- und Maisanbau den Glyphosatverbrauch antreibt. Brasilien verfügt auch über einen expandierenden pharmazeutischen Herstellungssektor, der die Nachfrage nach Pharmaqualitätsprodukten erhöht. Argentiniens Verbrauch an technischer Qualität bewegt sich mit den landwirtschaftlichen Beschaffungszyklen. Saudi-Arabiens Investitionen im Rahmen von Vision 2030 unterstützen eine aufkommende Nachfrage in der Lebensmittelverarbeitung und Körperpflege, während Südafrika der wichtigste Markt südlich der Sahara bleibt. Es wird erwartet, dass diese Regionen bis 2031 Nettoimporteure bleiben, was Käufer Fracht- und Währungsbewegungen aussetzt, die die Wettbewerbsfähigkeit der Landekosten, den Beschaffungszeitpunkt, die Lieferantenauswahl und die relativen Kosten von Premium-Importmaterial im Vergleich zu lokal verfügbarer Standardware beeinflussen. Die Importabhängigkeit kann die Verfügbarkeit und die gelieferten Kosten für Lebensmittel-, Futter- und pharmazeutische Nutzer in diesen Regionen variabler machen. Käufer müssen daher die Zuverlässigkeit ihrer Versorgungskanäle sowie den angegebenen Preis des Materials berücksichtigen, insbesondere wenn ihr Bedarf an Premium-Qualitätsstufen besteht.

Wettbewerbslandschaft
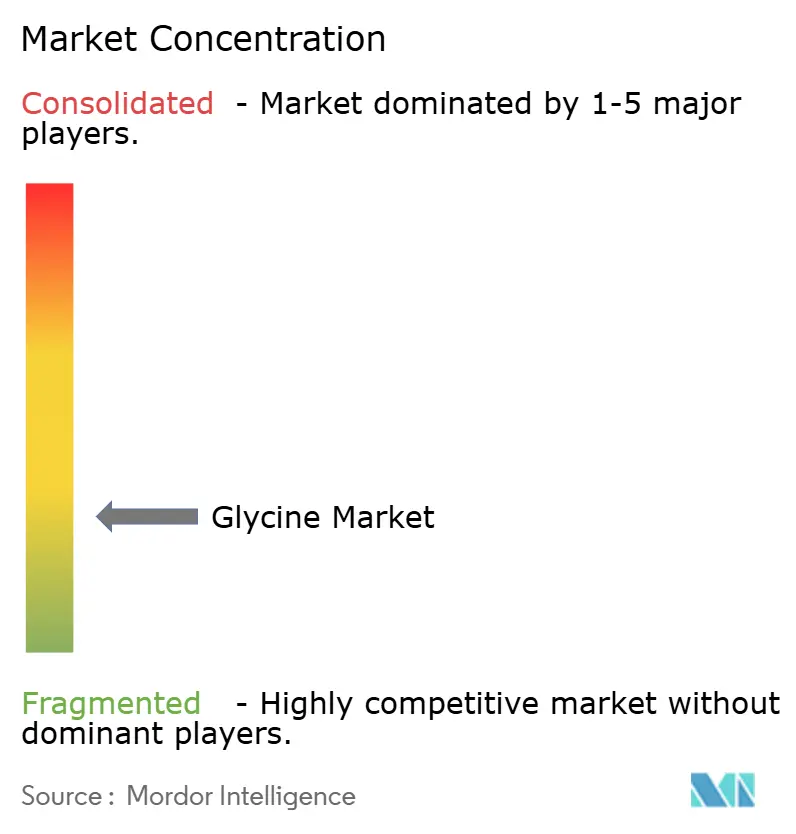
Der Glycin-Markt ist fragmentiert. Ajinomoto Co. Inc., Evonik Industries AG, Resonac Holdings Corporation und YUKI GOSEI KOGYO CO. LTD. konkurrieren im hochwertigen Pharmaqualitätssegment. Chinesische Lieferanten, darunter Shijiazhuang Donghua Jinlong Chemical Co. Ltd., Hebei Donghua Jiheng Chemical Co. Ltd., Hubei Xingfa Chemicals Group Co. Ltd. und Baoding Mantong Fine Chemistry Co. Ltd., sind stärker in Lebensmittel- und technischer Qualität aktiv. Premium-Lieferanten differenzieren sich durch USP-, EP- und JP-Zertifizierungen, Fermentationstechnologie, Versorgungszuverlässigkeit und regulatorische Dokumentation. Standardlieferanten verlassen sich auf Rohstoffintegration und Produktionsmaßstab, sehen sich jedoch aufgrund von Überkapazitäten mit engeren Margen konfrontiert. Der Glycin-Markt bietet eine Chance für zertifizierte lokale Versorgung in Indien, Südkorea und Südostasien, wo die Arzneimittelherstellung schneller wächst als die qualifizierte lokale Produktion und Kunden zuverlässigen Zugang zu Material benötigen, das durch Dokumentation unterstützt wird, die mit internationalen Pharmakopöe- und Qualitätsstandards übereinstimmt. Diese Lücke ist nicht nur ein Kapazitätsproblem, da Qualifikationsstandards bestimmen, ob lokale Produktion die Anforderungen regulierter Arzneimittelhersteller erfüllen kann. Ein Lieferant, der Produktion mit den notwendigen Qualitätsunterlagen kombiniert, kann für diese Kunden relevanter sein als ein größerer Lieferant, der sich hauptsächlich auf Massenmaterial konzentriert.
Evonik's 50%ige Kapazitätserweiterung in Nanning spiegelt eine Strategie wider, die auf Pharmaqualitätsversorgung, cGMP- und CEP-Zertifizierung sowie Partikelgrößentechnik ausgerichtet ist. Biochem schloss im November 2025 eine bindende Vereinbarung zur Übernahme des globalen Glycinat-Geschäfts von BASF ab, wobei die Transaktion im ersten Quartal 2026 abgeschlossen wurde. Die Übernahme erweiterte Biochem's Spurenmineralportfolio und die globale Vertriebsposition in der Tierernährung. Resonac's CO₂-abgeleitetes Methanolprojekt stellt einen weiteren strategischen Schritt dar, mit dem Potenzial, einen kohlenstoffärmeren Produktionsweg für Glycin zu entwickeln. Chattem Chemicals Inc. und Paras Intermediates Private Ltd. bieten regionale Versorgungsunterstützung in Nordamerika bzw. Südasien. Diese Positionen verdeutlichen, dass sich Versorgungsstrategien zwischen zertifiziertem Premium-Material und großangelegter Standardproduktion unterscheiden. Ersteres hängt von der Kundenqualifikation, der Prozesskontrolle, den Partikeleigenschaften und dem regulatorischen Support ab, während letzteres enger mit dem Anlagenmaßstab, dem Rohstoffzugang und den gelieferten Kosten verbunden bleibt. Diese Unterscheidung erfordert von Unternehmen unterschiedliche Entscheidungen bezüglich Investitionen, Kunden und Produktentwicklung. Sie erklärt auch, warum ein Lieferant eine starke Position bei hochvolumigen technischen Materialien halten kann, während er in der pharmazeutischen Versorgung weniger wettbewerbsfähig bleibt, oder umgekehrt.
Veränderungen in westlichen Portfolios und der Ausstieg eines großen US-amerikanischen Produzenten aus der inländischen Glycinproduktion haben die nicht-asiatische Pharmaqualitätsversorgung auf weniger Einrichtungen konzentriert. Dies kann die Preisgestaltungsmacht für qualifizierte Lieferanten verbessern, während es das Beschaffungsrisiko für Käufer erhöht, die nicht-chinesische Bezugsquellen benötigen. Fermentationsbasierte Produzenten könnten die etablierte mittlere Versorgungsstufe herausfordern, wenn sich die Prozesstechnologie verbessert. Die entscheidende Wettbewerbsfrage ist nicht nur die Gesamtproduktionskapazität, sondern auch die Fähigkeit, anspruchsvolle Qualitäts- und Dokumentationsanforderungen zu erfüllen. Hochwertige Versorgung hängt von Zertifizierungen, Konsistenz und zuverlässigem Kundensupport ab, die alle Zeit brauchen, um aufgebaut zu werden. Der Glycin-Markt bleibt daher bei Pharmaqualitätsprodukten stärker konzentriert als bei technischen und Lebensmittelqualitätsmaterialien, da Zertifizierungsbreite, zuverlässige Chargenqualität und eine lange Erfolgsbilanz bei der Bedienung regulierter Kunden nicht schnell von Lieferanten repliziert werden können, die sich historisch auf Standardproduktion konzentriert haben. Standardkategorien bleiben einer größeren Produzentenbasis und dem Preisdruck durch asiatische Kapazitäten stärker ausgesetzt. Der Kontrast zwischen diesen Stufen ist zentral dafür, wie Unternehmen Wachstum, Margen und Investitionsprioritäten im gesamten Glycin-Markt bewerten.
Führende Unternehmen der Glycin-Branche
Ajinomoto Co., Inc.
GEO
Evonik Industries AG
Resonac Holdings Corporation
Shijiazhuang Donghua Jinlong Chemical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- November 2025: Biochem GmbH und BASF SE schlossen eine bindende Vereinbarung für die Übernahme des globalen Glycinat-Geschäfts von BASF durch Biochem ab. Die Übernahme erweiterte Biochem's Portfolio an organischen Spurenmineralien, vergrößerte sein globales Vertriebsnetz und stärkte seine Position in der hochbioverfügbaren Mineralernährung für Tierfutter, wodurch die dem Markt zur Verfügung stehenden Glycinderivate erhöht wurden.
- Juni 2025: Resonac Corporation, Nippon Steel Corporation, Nippon Steel Engineering Co. Ltd. und die Universität Toyama gaben bekannt, dass ihr gemeinsames Projekt
Forschung und Entwicklung zur Glycinproduktion über Methanol aus CO₂
im Mai 2025 von der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) ausgewählt wurde.


Globaler Glycin-Marktbericht – Umfang
Glycin ist die einfachste und kleinste natürlich vorkommende Aminosäure. Es spielt eine grundlegende Rolle in mehreren biologischen Prozessen, darunter die Proteinsynthese, die Produktion essentieller Moleküle wie Kreatin, Glutathion und Häm sowie die Neurotransmission im zentralen Nervensystem. Glycin ist eine nicht-essentielle Aminosäure, die der menschliche Körper auf natürliche Weise produziert, obwohl sie auch aus Nahrungsquellen wie Fleisch, Fisch, Milchprodukten und Hülsenfrüchten gewonnen wird.
Der Glycin-Markt ist nach Qualitätsstufe, Endverbraucherbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Lebensmittelqualität, Pharmaqualität und technische Qualität segmentiert. Nach Endverbraucherbranche ist der Markt in Lebensmittel und Getränke, Pharmazeutika, Kosmetik und Körperpflege, Tierfutter, Agrochemikalien, Chemie und Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Glycin in 15 Ländern in wichtigen Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Lebensmittelqualität |
| Pharmaqualität |
| Technische Qualität |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Kosmetik und Körperpflege |
| Tierfutter |
| Agrochemikalien |
| Chemie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Lebensmittelqualität | |
| Pharmaqualität | ||
| Technische Qualität | ||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | |
| Pharmazeutika | ||
| Kosmetik und Körperpflege | ||
| Tierfutter | ||
| Agrochemikalien | ||
| Chemie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Glycin-Marktes?
Die Größe des Glycin-Marktes wurde im Jahr 2025 auf 1,54 Milliarden USD geschätzt und wird voraussichtlich von 1,60 Milliarden USD im Jahr 2026 auf 1,98 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,34 % während des Prognosezeitraums (2026–2031).
Welche Glycin-Qualitätsstufe wächst am schnellsten?
Pharmaqualität wird bis 2031 voraussichtlich mit einer CAGR von 4,87 % wachsen, unterstützt durch Biologika und pharmazeutische Qualitätsanforderungen.
Welche Endverbraucheranwendung expandiert am schnellsten?
Der pharmazeutische Einsatz verzeichnet die höchste prognostizierte CAGR von 5,14 % bis 2031.
Welche Region führt die globale Glycin-Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 44,67 % des globalen Wertes und wird bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen.
Seite zuletzt aktualisiert am:



