
Tamanho e Participação do Mercado de Máquinas para a Indústria de Papel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 118.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 148.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
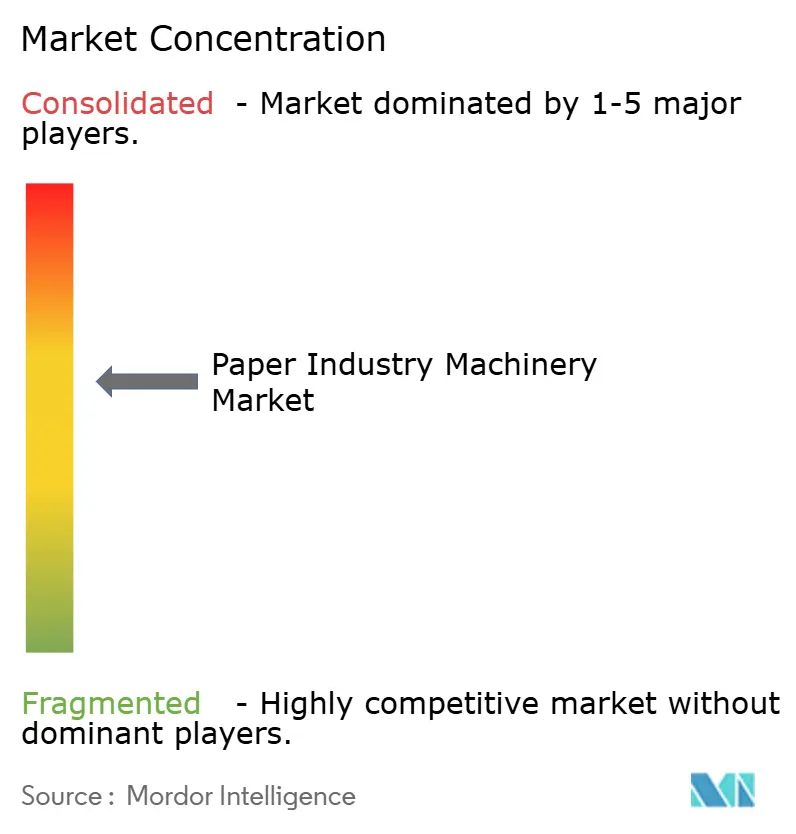
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Máquinas para a Indústria de Papel por Mordor Intelligence
O tamanho do mercado de máquinas para a indústria de papel está projetado em USD 114,31 bilhões em 2025, USD 118,93 bilhões em 2026, e deve atingir USD 148,59 bilhões até 2031, crescendo a um CAGR de 4,55% de 2026 a 2031. Os gerentes de produção estão priorizando retrofits que reduzem o consumo de energia e água por tonelada, refletindo limites de emissão mais rígidos e custos voláteis de celulose. As linhas semiautomáticas ainda dominam, mas os sistemas totalmente automáticos estão ganhando preferência em regiões de mão de obra cara, onde a manutenção preditiva e o controle de qualidade em tempo real justificam maiores desembolsos de capital. As fábricas na Ásia-Pacífico continuam ampliando a capacidade de tissue e papelão para embalagens para atender à demanda de embalagens do comércio eletrônico, enquanto as fábricas norte-americanas e europeias reformam máquinas existentes para reduzir o consumo de vapor e cumprir os limites de óxidos de nitrogênio. As estratégias competitivas agora giram em torno do agrupamento de hardware com software de gêmeo digital, garantindo receita de serviços de longo prazo e aumentando os custos de troca para as fábricas.
Principais Conclusões do Relatório
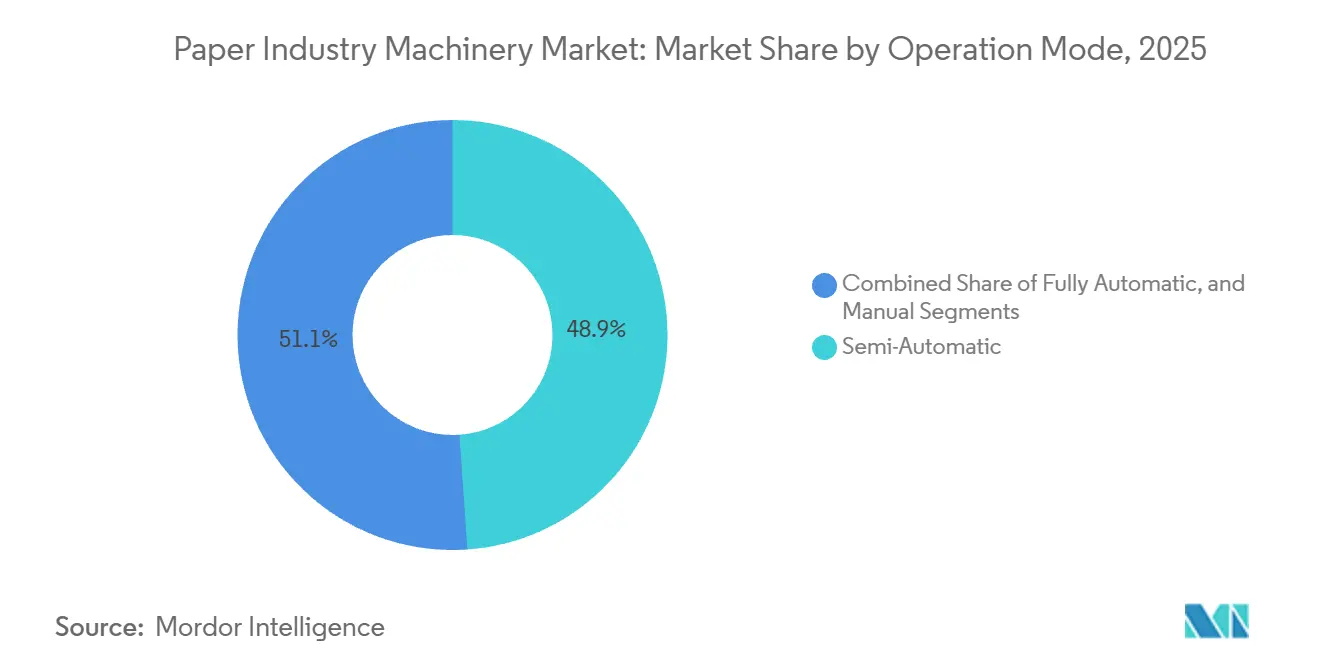
- Por modo de operação, o maquinário semiautomático liderou o mercado de máquinas para a indústria de papel com 48,89% de participação em 2025, enquanto os sistemas totalmente automáticos avançam a um CAGR de 5,84% até 2031.
- Por tipo de maquinário, os equipamentos de produção de papel representaram 42,35% do tamanho do mercado de máquinas para a indústria de papel em 2025, enquanto o maquinário de moldagem de celulose está projetado para expandir a um CAGR de 5,35% até 2031.
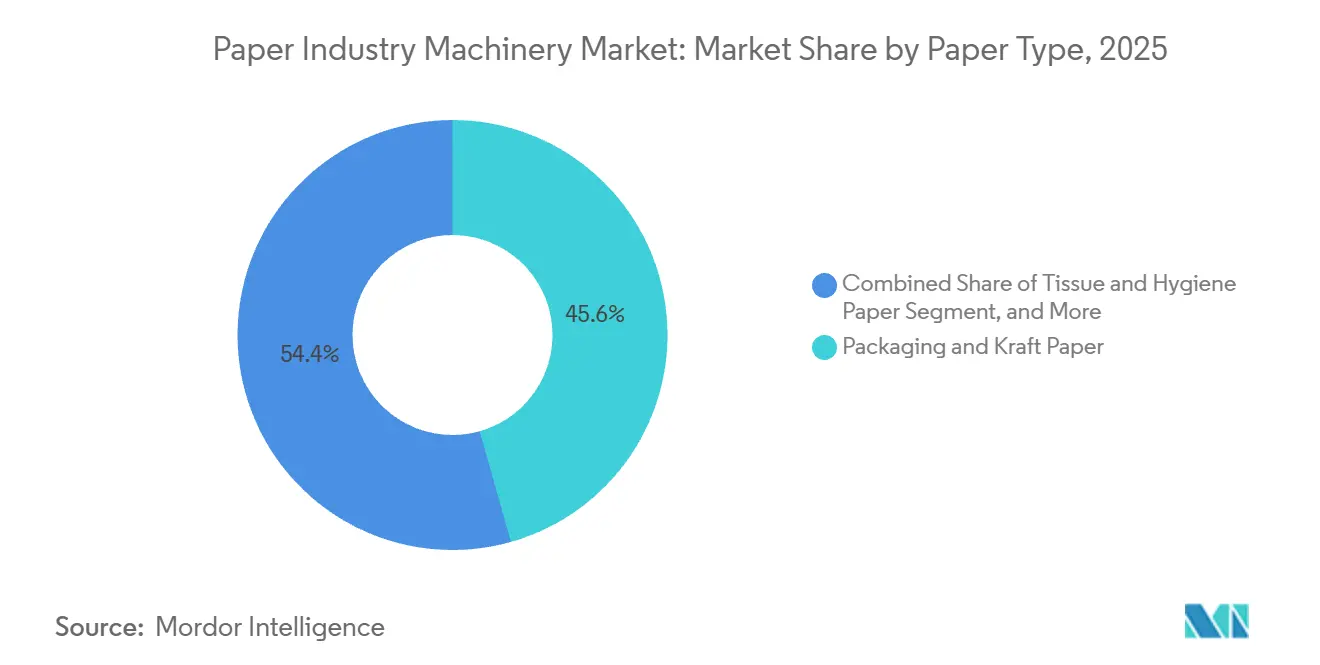
- Por tipo de papel, as máquinas de papel de embalagem e kraft capturaram 45,62% da participação do mercado de máquinas para a indústria de papel em 2025, mas os equipamentos de tissue e higiene têm previsão de crescer a um CAGR de 5,63% durante 2026-2031.
- Por usuário final, as fábricas de celulose e papel representaram 70,84% da participação de mercado em 2025, mas os produtores de tissue devem registrar um CAGR de 6,02% até 2031.
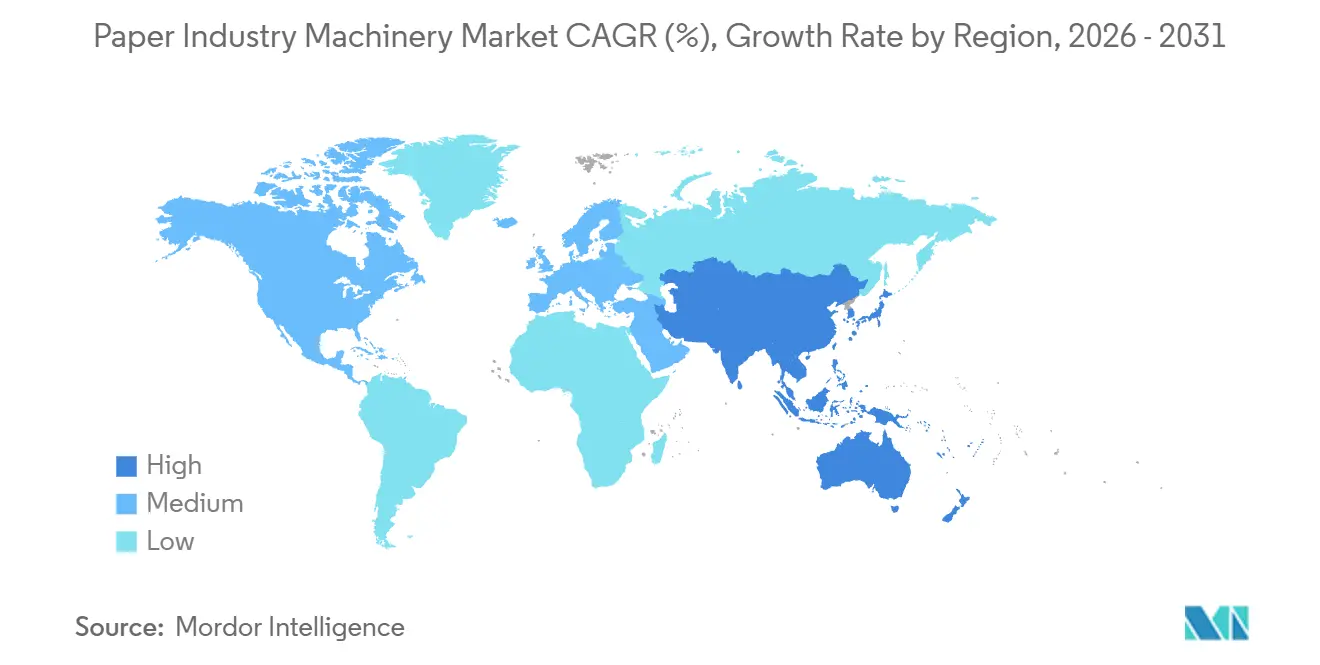
- Por geografia, a Ásia-Pacífico deteve 40,16% em 2025 e deve crescer a um CAGR de 5,71% ao longo do período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Perspectivas e Tendências do Mercado de Máquinas para a Indústria de Papel
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento Impulsionado pelo Comércio Eletrônico na Demanda por Papelão Ondulado e Embalagens | +1.2% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Linhas de Embalagens Sustentáveis de Celulose Moldada | +0.9% | Global, liderado pela Europa e América do Norte, em expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modernização de Fábricas para Produção Eficiente em Energia e Água | +0.8% | Global, mais forte na Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Proibições Governamentais de Plásticos de Uso Único | +0.7% | Europa, Índia, Sudeste Asiático, alguns estados dos EUA | Curto prazo (≤ 2 anos) |
| Automação Rápida e Retrofits da Indústria 4.0 em Fábricas | +0.6% | América do Norte, Europa, China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Aproximação Geográfica das Cadeias de Suprimentos de Produtos de Papel | +0.4% | América do Norte e Europa com expansão para México, Europa Oriental e Turquia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Impulsionado pelo Comércio Eletrônico na Demanda por Papelão Ondulado e Embalagens
O varejo online continua crescendo mais rápido do que o PIB, levando os conversores a instalar corrugadeiras de alta velocidade que lidam com tamanhos de pedidos variáveis sem longas trocas de configuração.[1]Equipe Técnica da BHS Corrugated, "FLEX Line Corrugator," bhs-corrugated.com Produtores como a Graphic Packaging alocaram USD 1,2 bilhão em 2024 para uma fábrica de papelão reciclado no Texas para capturar a demanda de caixas diretas ao consumidor. A máquina de papel kraft da Mondi, no valor de EUR 400 milhões (USD 440 milhões), na República Tcheca, adicionou 330.000 toneladas por ano e aliviou a escassez de oferta na Europa Central. Impressão digital e acessórios de corte e vinco em linha agora são padrão em novas linhas, reduzindo o tempo de configuração e permitindo entrega em 24 horas para embalagens personalizadas. Os conversores que atrasam a automação correm o risco de perder contratos para concorrentes que oferecem produção rápida e com baixo desperdício.
Expansão de Linhas de Embalagens Sustentáveis de Celulose Moldada
Proprietários de marcas que estão migrando de bandejas de espuma para fibra moldada estão impulsionando uma expansão global de máquinas de moldagem de celulose. A tecnologia de fibra moldada a seco da PulPac, comercializada com ANDRITZ e Valmet, elimina fornos de secagem intensivos em água e atinge tempos de ciclo equivalentes aos do plástico.[2]Comunicações PulPac, "Parcerias de Fibra Moldada a Seco," pulpac.com A Huhtamaki está ampliando a capacidade de fibra moldada na Europa e na América do Norte para atender às proibições de plásticos de uso único. A máquina de tissue da Toscotec para o Saudi Paper Group mostra que as fábricas do Oriente Médio estão se diversificando para embalagens alimentares formadas por fibra. Quando a celulose virgem se mantém abaixo de USD 1.200 por tonelada, o custo total da fibra moldada supera o do plástico, especialmente quando os conversores amortizam as ferramentas em longos ciclos de produção. As fábricas que colocam a moldagem de celulose junto às linhas de tissue reduzem a logística de fibra e aumentam a utilização de ativos.
Modernização de Fábricas para Produção Eficiente em Energia e Água
Energia e água representam até um quarto dos custos operacionais das fábricas, portanto o retorno sobre retrofits de eficiência é rápido. A reconstrução XcelLine da Voith na PM6 da Stora Enso reduziu o uso de vapor em 20% e a captação de água em 30%. A plataforma de IA da Valmet reduz o vapor da seção de secagem e vazamentos de ar comprimido, com retornos em menos de 18 meses. O SulfoLoop da ANDRITZ recupera ácido sulfúrico do licor, ajudando as fábricas na Alemanha a evitar multas de descarte de milhões de euros. Sistemas de circuito fechado de água são importantes na Espanha, propensa a secas, e em partes da Ásia-Pacífico, onde a alocação de água doce é restrita. Fábricas sem tais modernizações correm o risco de cortes forçados de produção durante escassez de água.
Proibições Governamentais de Plásticos de Uso Único
A diretiva da União Europeia de 2024 eliminou talheres e canudos de plástico, impulsionando um salto de 12% nos pedidos de maquinário para papel especial. A proibição gradual da Índia aumentou as importações de máquinas para sacos kraft e canudos de papel em 14% no exercício fiscal de 2026. A reconstrução da PM11 da Heinzelpaper na Áustria elevou a capacidade de papel kraft para atender à demanda de embalagens para serviços de alimentação. A regulamentação nos EUA é fragmentada, portanto os produtores estão instalando linhas flexíveis que alternam entre canudos, sacos e talheres para se proteger de mudanças de política. As fábricas fixadas em um único produto enfrentam subutilização se as regras locais mudarem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Celulose e Fibra Reciclada | -0.9% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alto CAPEX de Máquinas Automatizadas de Nova Geração | -0.7% | Global, impacto mais acentuado em mercados emergentes | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada para Operação de Máquinas Inteligentes | -0.5% | América do Norte, Europa, Japão, Coreia do Sul, Austrália | Longo prazo (≥ 4 anos) |
| Custos de Conformidade com Emissões em Fábricas de Alta Intensidade Energética | -0.4% | Europa, Califórnia, Nordeste dos EUA, partes selecionadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Celulose e Fibra Reciclada
Os preços de contêineres ondulados usados nos Estados Unidos dispararam 117% em relação ao ano anterior no primeiro trimestre de 2024, depois recuaram à medida que as restrições de importação chinesas aliviaram as pressões de coleta. O Índice de Preços ao Produtor de celulose e papel do Federal Reserve oscilou entre 105 e 115 em 2024, comprimindo as margens das fábricas.[3]Banco Federal de Reserva de St. Louis, "Índice de Preços ao Produtor de Celulose e Papel," fred.stlouisfed.org Adições de capacidade de 16 milhões de toneladas por ano na Ásia-Pacífico e desativações na América do Norte aprofundaram as diferenças regionais de preços de fibra. Pequenas fábricas com margens estreitas adiam modernizações de maquinário quando os custos de fibra sobem, causando pipelines de pedidos irregulares para os fabricantes de equipamentos originais. Contratos de fibra de longo prazo ou integração retroativa ajudam a estabilizar os custos de insumos, mas exigem grande capital que muitas empresas independentes não possuem.
Alto CAPEX de Máquinas Automatizadas de Nova Geração
Uma linha de tissue de secagem por ar passante premium pode ultrapassar USD 600 milhões, limitando os compradores a grandes empresas integradas. O fornecimento de TAD da Valmet para a Irving Consumer Products na Geórgia exigiu esse nível de investimento para 75.000 toneladas por ano de capacidade. A Sappi gastou USD 500 milhões na reconstrução de sua PM2 em Somerset para capturar vendas de papelão de alta margem. Os produtores de mercados emergentes frequentemente optam por linhas semiautomáticas com preços 40-60% mais baixos, aceitando maior dependência de mão de obra. Projetos modulares que adicionam automação em fases aliviam o ônus, mas ainda exigem financiamento de projetos escasso na África e em partes da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Operação: A Automação Ganha Força Apesar da Dominância Semiautomática
Os equipamentos semiautomáticos detinham 48,89% do mercado de máquinas para a indústria de papel em 2025, refletindo seu apelo de eficiência de capital para fábricas na Ásia-Pacífico e na África. Os sistemas totalmente automáticos, com previsão de crescimento de 5,84% ao ano, atraem fábricas de mão de obra cara com manutenção preditiva e controle de qualidade autônomo que reduzem o tempo de inatividade. As máquinas manuais persistem em nichos de pesquisa e desenvolvimento ou especializados, mas continuam perdendo terreno. O conjunto de gêmeo digital MillOne da Voith oferece ganhos de até 10% na produção e reduções de 20% no tempo de inatividade, validando a proposta de valor. A Georgia-Pacific obteve retorno em menos de um ano após vincular a análise dataPARC à otimização de vapor. Os fabricantes de equipamentos originais chineses e indianos agora fornecem linhas de nível médio com controles CLP que oferecem 70-80% da funcionalidade europeia pela metade do custo, reduzindo a diferença. À medida que a aposentadoria de técnicos mais experientes se acelera, o cálculo se inclina ainda mais para a automação, pois os prêmios de mão de obra qualificada continuam subindo. Ao longo do horizonte de previsão, as fábricas que migrarem para plataformas totalmente automáticas sustentarão os benchmarks de eficiência exigidos por proprietários de marcas e reguladores.
Apesar do impulso, o tamanho do mercado de máquinas para a indústria de papel vinculado a linhas semiautomáticas permanecerá substancial porque muitas fábricas de médio porte não têm financiamento para autonomia de ponta a ponta. Restrições de crédito e margens voláteis de celulose incentivam modernizações graduais, geralmente começando com o manuseio automatizado de bobinas antes de avançar para ciclos de qualidade com IA. Os fornecedores capazes de adaptar módulos inteligentes em estruturas existentes ganham vantagem ao ampliar os fluxos de caixa dos compradores. A coexistência de ambos os modos cria um cenário de manutenção bifurcado, com os fabricantes de equipamentos originais oferecendo contratos digitais de longo prazo para instalações totalmente automatizadas, enquanto os fornecedores de componentes atendem a instalações semiautomáticas que necessitam de revisões mecânicas periódicas.


Por Tipo de Maquinário: As Linhas de Moldagem de Celulose Aceleram enquanto as Máquinas de Papel Principais Mantêm a Liderança de Participação
O maquinário de produção de papel representou 42,35% da participação de mercado em 2025, ancorado por grandes linhas de tissue e papelão que impulsionam a produção de folhas base. O maquinário de moldagem de celulose, em expansão de 5,35% ao ano, atende aos mandatos de substituição de plásticos por meio da tecnologia de fibra moldada a seco codesenvolvida pela ANDRITZ e Valmet. Os equipamentos de conversão acompanham a mesma onda do comércio eletrônico que as corrugadeiras, enquanto a demanda por digestores de celulose convencionais diminui à medida que a participação de matéria-prima reciclada cresce. A aquisição de EUR 70 milhões (USD 77 milhões) da A. Celli pela ANDRITZ fortaleceu sua oferta de tissue. Os sistemas auxiliares que capturam calor residual ou tratam efluentes estão se tornando obrigatórios na Europa, alterando o mix de vendas em direção a pacotes integrados.
O mercado de máquinas para a indústria de papel para máquinas de papel principais ainda será muito maior do que o de equipamentos de moldagem de celulose, mas o diferencial de crescimento favorece as linhas de fibra moldada. Os fabricantes de equipamentos originais agora agrupam módulos de formação, robôs de rebarbação e scanners de qualidade em células plug-and-play, permitindo que os conversores escalem a produção em incrementos de 10.000 unidades em vez dos tradicionais passos de 100.000 unidades. As fábricas estão adicionando moldagem de celulose adjacente à produção de tissue, reciclando aparas e retalhos internamente, reduzindo a perda de fibra e os quilômetros de transporte. Essas sinergias aumentam as taxas internas de retorno e justificam preços premium para linhas integradas. Os fornecedores que tratam a moldagem como um complemento às máquinas tradicionais estão melhor posicionados para conquistar orçamentos de CAPEX de toda a fábrica.
Por Tipo de Papel: Tissue e Higiene Superam Embalagens, Papéis Gráficos Recuam
As máquinas de papel de embalagem e kraft comandaram 45,62% da participação de mercado em 2025, refletindo a demanda por papelão ondulado para caixas de entrega e embalagens industriais. O maquinário de tissue está definido para expandir 5,63% ao ano à medida que o aumento da renda eleva o uso per capita e os varejistas exigem maciez premium. As máquinas de papel gráfico e de impressão enfrentam declínio secular, acelerando as conversões de fábricas para liner. A Metsä Tissue dobrou a capacidade em Mariestad com uma linha Valmet DCT de USD 407 milhões voltada para toalhas premium para uso fora do lar. A linha de crepagem leve a seco da Kruger Products, no valor de CAD 240 milhões (USD 181 milhões), em Quebec, ressalta a mudança da América do Norte para o abastecimento doméstico.
A influência da participação de mercado de máquinas para a indústria de papel das embalagens persistirá, mas o CAGR mais rápido do tissue fortalece as carteiras de pedidos dos fornecedores. As máquinas TAD e DCT de alta volumetria geram melhores margens, incentivando as fábricas europeias e norte-americanas a desativar linhas de jornal desatualizadas para conversões de tissue. O maquinário de papel especial, embora pequeno, captura nichos resilientes, como embalagens médicas e segurança de moeda, onde a substituição digital é mínima. Os fabricantes de equipamentos originais capazes de fornecer flexibilidade de múltiplos produtos ajudam as fábricas a se proteger dos ciclos de demanda, fortalecendo os contratos de serviço de longo prazo.
Por Usuário Final: Os Produtores de Tissue Expandem Mais Rápido do que as Fábricas Integradas
As fábricas integradas de celulose e papel adquiriram 70,84% da participação de mercado em 2025, refletindo sua necessidade de máquinas de grande formato e sistemas auxiliares de equilíbrio de planta. Os produtores exclusivos de tissue registrarão, no entanto, um CAGR de 6,02% à medida que o crescimento demográfico e a premiumização elevam a demanda por produtos macios e absorventes. A expansão da Sofidel em Duluth, Geórgia, conta com um armazém automatizado que otimiza o fluxo logístico. A parceria de IA da Essity com a Accenture e a Microsoft mostra que os players de higiene tratam os gêmeos digitais como armas competitivas.
Enquanto os conversores de embalagens investem principalmente em corrugadeiras, alguns estão se integrando verticalmente em fábricas de papelão, como fez a Graphic Packaging, estreitando os canais de vendas para distribuidores. Os produtores multissegmento suavizam as oscilações de receita e garantem maior poder de barganha com os fabricantes de equipamentos originais ao agrupar pedidos. Ainda assim, a complexidade de operar diversas combinações de produtos aumenta os requisitos de habilidade e manutenção, reforçando a demanda por plataformas de automação sofisticadas.
Análise Geográfica
A Ásia-Pacífico gerou 40,16% da participação de mercado em 2025 e está projetada para registrar um CAGR de 5,71% até 2031. A China produziu 158,469 milhões de toneladas de papel em 2024, um aumento de 8,6%, e continua encomendando máquinas de papelão com 11 metros de largura que rivalizam com as maiores linhas da Europa. A Índia opera aproximadamente 550 fábricas, mas consome apenas 16 kg per capita, deixando ampla margem de crescimento e estimulando novos investimentos em linhas de tissue semiautomáticas de médio porte. Vietnã e Indonésia são seguidores rápidos à medida que a adoção do comércio eletrônico impulsiona a demanda por caixas.
A América do Norte se concentra na modernização em vez de novas construções. A taxa de utilização operacional dos EUA atingiu 87,5% em 2024 à medida que máquinas mais antigas foram sucateadas, uma dinâmica que sustenta o poder de precificação. O pedido de tissue da Valmet para a Irving Consumer Products na Geórgia e a reconstrução de USD 150 milhões da Georgia-Pacific no Oregon destacam a tendência em direção a produtos premium e configurações energeticamente eficientes. Os produtores canadenses modernizam máquinas para garantir segurança de abastecimento e reduzir a exposição cambial.
A Europa equilibra regras rígidas de emissões com competitividade. As reconstruções XcelLine da Voith na Suécia e na Áustria reduziram os insumos de vapor e água, cumprindo as metas de carbono enquanto aumentam a produção. A máquina de papel kraft de USD 440 milhões da Mondi em Štětí e o salto de capacidade da Heinzelpaper para 470.000 toneladas por ano exemplificam o investimento seletivo em nichos de alta margem. A Europa Oriental se beneficia da aproximação geográfica à medida que os conversores que atendem à Europa Ocidental encurtam os prazos de entrega.
A América do Sul aproveita a celulose de eucalipto de baixo custo e a energia renovável. A fábrica de linha única de USD 2,8 bilhões da Suzano gera energia excedente e consolida a posição do Brasil como exportador global de celulose. As importações brasileiras de maquinário dispararam 172,7% em 2024, com a Finlândia respondendo por 43,3% das remessas. O Oriente Médio e a África permanecem pequenos, mas estão instalando linhas de tissue na Arábia Saudita e nos Emirados Árabes Unidos para reduzir importações e atender ao crescimento populacional.

Panorama regulatório
A demanda por maquinário da indústria de papel está sendo moldada por regras de sustentabilidade de embalagens e por uma conformidade mais rígida em relação a emissões e efluentes das fábricas, o que direciona os investimentos para capacidade de fibra reciclada, eficiência de recursos e automação preparada para rastreabilidade. Uma referência fundamental é o Regulamento de Embalagens e Resíduos de Embalagens da UE, Regulamento (UE) 2025/40. Ele entrou em vigor em 11 de fevereiro de 2025, aplica-se a partir de 12 de agosto de 2026, e seus atos de implementação sobre rótulos e especificações harmonizados estão programados para adoção até 12 de agosto de 2026. Esses cronogramas influenciam as especificações de equipamentos para embalagens e graus kraft, e já estão impulsionando atualizações na preparação de massa, formação e conversão para atender aos requisitos de reciclabilidade e minimização.
Paralelamente, a economia de conformidade recompensa cada vez mais reformas que economizam energia e água e sistemas de controle modernos. A atividade de padronização da UE em torno da minimização de embalagens e da avaliação de reciclabilidade (incluindo solicitações aos organismos europeus de padronização com prazo até 12 de fevereiro de 2027) apoia a demanda por equipamentos que possam documentar desempenho e eficiência de materiais. Isso reforça as ofertas de fabricantes de equipamentos originais (OEMs) que combinam máquinas com automação e serviços de ciclo de vida, ajudando as fábricas a demonstrar conformidade e reduzir o risco de não conformidade em descargas e emissões atmosféricas.
Análise da cadeia de valor
A cadeia de valor de maquinário da indústria de papel vai desde matérias-primas e componentes essenciais (estruturas de aço, rolos, acionamentos, motores, instrumentação, válvulas e atuadores) até a engenharia e fabricação por OEMs. Em seguida, passa pela execução de projetos e instalação via contratantes EPC e de fábricas, seguida de comissionamento, com um grande mercado de reposição que abrange peças de desgaste, rolos e feltros, além de atualizações de automação e contratos de serviço de ciclo de vida. O comportamento recente do mercado mostra que os OEMs estão enfatizando modelos orientados a serviços e pacotes de automação para monetizar a base instalada, à medida que as fábricas priorizam reformas e retrofits de eficiência juntamente com projetos greenfield seletivos. Essa direção está alinhada com as estratégias destacadas entre fornecedores como Valmet, ABB e ANDRITZ.
Do lado da demanda, os compradores se concentram entre produtores integrados de celulose e papel e conversores focados em embalagens, que buscam cada vez mais linhas turnkey, diagnósticos digitais e garantias de desempenho. Com requisitos de transparência e rastreabilidade impulsionados por regulamentações, especialmente para embalagens colocadas no mercado europeu a partir de agosto de 2026 sob o Regulamento (UE) 2025/40, as necessidades de documentação aumentam em toda a cadeia. Isso eleva o valor das camadas integradas de controle, qualidade e relatórios entregues junto com novas máquinas e pacotes de reforma.
Cenário Competitivo
O mercado é moderadamente concentrado com players como Voith, Valmet e outros. Os fabricantes de equipamentos originais estabelecidos se diferenciam por meio de software de gêmeo digital agrupado, plataformas de manutenção preditiva e contratos de serviço de 10 anos que garantem receita de pós-venda. A aquisição de EUR 100 milhões (USD 110 milhões) da Diamond Power pela ANDRITZ adicionou limpeza de caldeiras e manuseio de cinzas à sua oferta para toda a fábrica.
A inovação em espaços inexplorados se concentra em kits de retrofit que permitem maiores proporções de fibra reciclada sem perda de resistência à tração, linhas de moldagem de celulose para descartáveis de serviços de alimentação e turbinas de recuperação de calor residual que exportam eletricidade. Toscotec e Bellmer se especializam em máquinas de tissue personalizadas com comissionamento mais rápido, atraindo conversores de propriedade familiar que precisam de períodos curtos de retorno. Os gêmeos digitais que otimizam o vapor do secador, as folgas do refinador e a dosagem química elevam a produção em 5-10% e a economia de energia em 10-15% após a instalação.
Os fabricantes de equipamentos originais chineses competem agressivamente em preço, oferecendo linhas semiautomáticas 30-40% abaixo dos equivalentes europeus e entregando em seis meses. Sua presença força os incumbentes a oferecer variantes simplificadas ou montagem regional. Os fornecedores japoneses preservam participação em nichos ao se concentrar na tecnologia de supercalandra para produtos revestidos premium. No geral, a intensidade competitiva é moderada com clara estratificação por profundidade tecnológica e abrangência de serviços.
Líderes do Mercado de Máquinas para a Indústria de Papel
Valmet Oyj
ANDRITZ AG
ABB Ltd.
Bellmer GmbH
Barry-Wehmiller Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A transformação de embalagens impulsionada pela conformidade e as atualizações de capacidade de fibra reciclada permanecem como um espaço em branco central para os fornecedores de maquinário, particularmente onde as regulamentações especificam obrigações de reciclabilidade, minimização e rotulagem em embalagens colocadas no mercado. O Regulamento de Embalagens e Resíduos de Embalagens da UE (UE) 2025/40, aplicável a partir de 12 de agosto de 2026, cria um sinal claro de tempo para investimento em ativos de cartão, kraft e conversão que possam operar com maior teor de reciclado e qualidade estável. Isso também fortalece a demanda por automação e medição em linha que apoia a documentação.
Projetos nomeados e movimentos de fornecedores mostram onde os gastos estão se concentrando. O pedido da Valmet em julho de 2026 para entregar uma linha completa de fabricação de cartão com automação e suporte de ciclo de vida à Sun Paper em Nanning, China, aponta para investimento contínuo em escala em graus de embalagem com pacote de serviço. As conquistas da ANDRITZ em reciclagem e preparação de massa em 2026, incluindo sistemas OCC e grandes referências de produção de celulose, apoiam a oportunidade em torno do processamento de fibra recuperada. A expansão do portfólio de fornecedores também amplia a oportunidade de serviço da base instalada, consistente com a oferta em dinheiro recomendada anunciada pela ABB em julho de 2026 pela Rotork plc, que está ligada ao aprofundamento das capacidades de controle de fluxo e acionamento que alimentam programas de confiabilidade de fábrica, gestão de energia e otimização de processos.
Desenvolvimentos recentes do setor
- Julho de 2026: a Valmet Oyj entrega uma linha completa de fabricação de cartão com automação e suporte de ciclo de vida para a fábrica da Sun Paper em Nanning, na China; início de operação previsto para o outono de 2027. A atualização do maquinário de fabricação de cartão apoia a capacidade de embalagem e os resultados de eficiência energética da Sun Paper, enquanto a Valmet expande sua oferta em pacote na região Ásia-Pacífico.
- Julho de 2026: a ANDRITZ AG DS Smith inicia a operação de uma linha de preparação de massa em sua fábrica em Porcari, na Itália, apresentando o maior desagregador de tambor FibreFlow da Europa. A adição de capacidade melhora a eficiência de reciclagem para conversões de embalagens de consumo e amplia a referência da ANDRITZ na Europa.
- Julho de 2026: a ANDRITZ AG Minhan Paper Joint Stock Company encomenda uma linha completa de reciclagem OCC para sua fábrica na província de Hung Yen, no Vietnã; início de operação previsto para o primeiro semestre de 2027. A expansão aumenta a capacidade local de reciclagem e a flexibilidade de matéria-prima, ampliando a presença da ANDRITZ em mercados emergentes de embalagens.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange maquinário e sistemas usados para converter fibra em produtos de papel e cartão, incluindo equipamentos essenciais nas etapas de produção de celulose, preparação de massa, produção de papel e etapas de acabamento relacionadas. A receita é medida como vendas de equipamentos globalmente.
Exclusões de escopo: a revenda de equipamentos usados e o trabalho de construção civil puramente no local são excluídos, a menos que estejam incluídos como parte de um contrato de entrega de equipamentos.
Visão geral da segmentação
- Por Modo de Operação
- Totalmente Automático
- Semiautomático
- Manual
- Por Tipo de Maquinário
- Maquinário de Preparação de Madeira e Fábrica de Celulose
- Máquinas de Produção de Papel
- Máquinas de Conversão e Acabamento
- Máquinas de Moldagem de Celulose
- Sistemas Auxiliares
- Por Setor de Usuário Final
- Embalagens
- Produtores de Celulose e Papel
- Impressão e Publicação
- Alimentos e Bebidas
- Outros Setores de Usuário Final
- Por Tipo de Papel
- Linhas de Papel de Embalagem e Kraft
- Linhas de Papel de Tissue e Higiene
- Linhas de Papel Gráfico e de Impressão
- Linhas de Papel Especial e de Segurança
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a estrutura base do modelo de mercado e para separar a receita de maquinário dos gastos mais amplos com projetos de fábrica. Estatísticas públicas e referências técnicas foram revisadas para entender as tendências de produção de papel e papelão, fluxos comerciais e sinais de investimento que geralmente impulsionam a demanda por maquinário.
As fontes incluíram referências não pagas ou oficiais, como estatísticas florestais e de papel da FAO, dados comerciais do UN Comtrade para categorias relevantes de maquinário, indicadores macroeconômicos do Banco Mundial, conjuntos de dados de energia industrial da IEA e publicações de associações ou institutos, como as da TAPPI ou da CEPI. Também revisamos relatórios anuais de empresas, apresentações para investidores e coberturas de notícias confiáveis sobre adições de capacidade, ciclos de reforma e cronograma de pedidos. Quando necessário, assinaturas pagas foram usadas para dados financeiros de empresas e triagem de notícias, acompanhamento de contratos e licitações, verificações no nível de embarque de importação e exportação, e bancos de dados de patentes para captar a direção das atualizações tecnológicas. As fontes listadas aqui são apenas ilustrativas, e referências públicas e pagas adicionais foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar o que os compradores normalmente adquirem em uma reforma versus uma linha greenfield, e como as cotações se traduzem em receita de equipamentos reconhecida por ano. Conversamos com uma combinação de especialistas do lado de maquinário e do lado de fábrica em várias regiões principais para testar premissas sobre configuração de linha, frequência de retrofit, prazos de entrega e precificação regional. Quaisquer entradas conflitantes foram reverificadas antes da finalização do modelo.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 15% | APAC: 43% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 37% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 48% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento utilizou uma combinação de verificações top-down e bottom-up, de modo que os totais permanecessem vinculados à atividade real das fábricas e aos padrões de aquisição. Na construção top-down, a produção de papel e cartão e os sinais comerciais foram traduzidos em demanda por maquinário usando ciclos de substituição, cronograma de expansão de capacidade e intensidade de investimento por grau de papel, ajustados então por região.
Para manter o modelo prático, as entradas incluíram adições e fechamentos de capacidade anunciados, a combinação entre reforma e máquina nova, o escopo típico de equipamentos por seção de máquina (preparação de massa e produção de celulose, formação, prensagem, secagem, bobinagem e acabamento), padrões de prazo de entrega e faixas de preço médio de venda que variam com os custos de aço e energia. Aproximações bottom-up selecionadas foram então usadas para corroborar os totais, incluindo consolidações de uma amostra de receitas de fornecedores, verificações de canal sobre pipelines de pedidos, e preços médios de venda multiplicados por embarques unitários estimados para algumas categorias de maquinário. Quando existiam lacunas, especialmente para projetos menores e contratos com alto componente de serviço, as premissas foram preenchidas usando mix regional e proxies de contagem de projetos, que foram validados por meio de entrevistas.
A previsão baseou-se em análise de cenários ancorada em um caso-base, já que os ciclos de investimento podem variar com a demanda de embalagens, o consumo de tissue e o fluxo de caixa das fábricas. Variáveis como o crescimento da demanda de containerboard, a utilização da capacidade de tissue, os preços de energia, a disponibilidade de fibra recuperada e o cronograma de reformas impulsionado por conformidade foram usadas para moldar as perspectivas, e o caminho final foi alinhado às visões de especialistas sobre o comportamento orçamentário por região.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes para que o modelo permanecesse alinhado com o comportamento real do mercado, incluindo tendências de produção de papel, padrões de importação de equipamentos e o ritmo dos anúncios de projetos de fábricas. Grandes variações foram revisadas em uma segunda passagem, seguida de outra verificação sobre o momento cambial e premissas de precificação atípicas antes da aprovação final.
Se uma entrada mudasse materialmente, como um grande atraso em uma fábrica, uma mudança de política afetando o fornecimento de fibra, ou uma variação acentuada nos custos de energia, as premissas relacionadas eram revisitadas e revalidadas com especialistas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando os eventos de mercado são significativos. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual disponível no momento.
Dimensionamento do Mercado Global de Maquinário para a Indústria de Papel da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados frequentemente diferem porque a linha de escopo pode variar entre pacotes completos de equipamentos de fábrica, definições mais restritas limitadas apenas à máquina de papel, e itens adjacentes como instalação e serviços, o que altera o que é contabilizado como receita. As diferenças também vêm de como os projetos de reforma são alocados na receita anual, de qual ano é escolhido para conversão cambial e se os números foram atualizados após grandes mudanças nos planos de capacidade.
A tabela mostra uma dispersão que decorre principalmente das etapas de equipamentos incluídas e de como a intensidade de reforma é tratada. No escopo da Mordor Intelligence, o valor contabiliza os principais maquinários em produção de celulose, preparação de massa, produção de papel e acabamento, adquiridos por fábricas e produtores de embalagens, em vez de limitar os totais apenas às máquinas de fabricação de papel.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 114,31 bilhões de USD (2025) | |
| Periódico Setorial A | 24,26 bilhões de USD (2024) | Usa uma definição mais restrita centrada em itens de linha de equipamentos de fabricação de celulose e papel, o que pode excluir pacotes de maquinário mais amplos em várias etapas de processo e parte do escopo de acabamento, comprimindo assim o pool de receita. |
| Consultoria Regional B | 30,30 bilhões de USD (2025) | Tende a uma visão apenas de maquinário, com premissas conservadoras de substituição e uma perspectiva de ciclo mais longo, o que tende a subestimar a frequência de reforma e torna os resultados mais sensíveis ao ano-base escolhido e à progressão de preços. |
Em conjunto, a dispersão é explicada principalmente pelas inclusões de escopo em toda a linha de processo e pela forma como o cronograma dos projetos é convertido em receita anual. Nossa abordagem mantém as etapas repetíveis ao vincular a demanda a sinais de produção e investimento, verificando então os resultados em relação a feedback de especialistas e à atividade comercial e de projetos observável.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de máquinas para a indústria de papel em 2031?
Está previsto atingir USD 148,59 bilhões até 2031, avançando a um CAGR de 4,55% a partir de 2026.
Qual modo de operação está crescendo mais rapidamente?
Os sistemas totalmente automáticos estão projetados para expandir a um CAGR de 5,84% até 2031, impulsionados pela inflação dos custos de mão de obra e pela adoção de gêmeos digitais.
Por que a Ásia-Pacífico lidera o crescimento da demanda?
A região adiciona nova capacidade de tissue e papelão para atender ao crescente consumo per capita e às embalagens do comércio eletrônico, registrando um CAGR de 5,71% até 2031.
Qual é a principal restrição ao investimento em novos equipamentos?
O alto dispêndio de capital para máquinas automatizadas de nova geração, frequentemente ultrapassando USD 500 milhões por linha, desencoraja fábricas menores de modernizar.
Qual tipo de maquinário apresenta o crescimento mais forte?
Espera-se que os equipamentos de moldagem de celulose cresçam 5,35% ao ano à medida que os proprietários de marcas substituem embalagens plásticas por soluções de fibra moldada.
Como os fabricantes de equipamentos originais estão diferenciando suas ofertas?
Os principais fornecedores agrupam hardware com software de gêmeo digital e contratos de serviço de longo prazo que reduzem o tempo de inatividade e garantem receita de pós-venda.
Página atualizada pela última vez em:



