
Tamanho e Participação do Mercado de Corantes Alimentares Naturais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
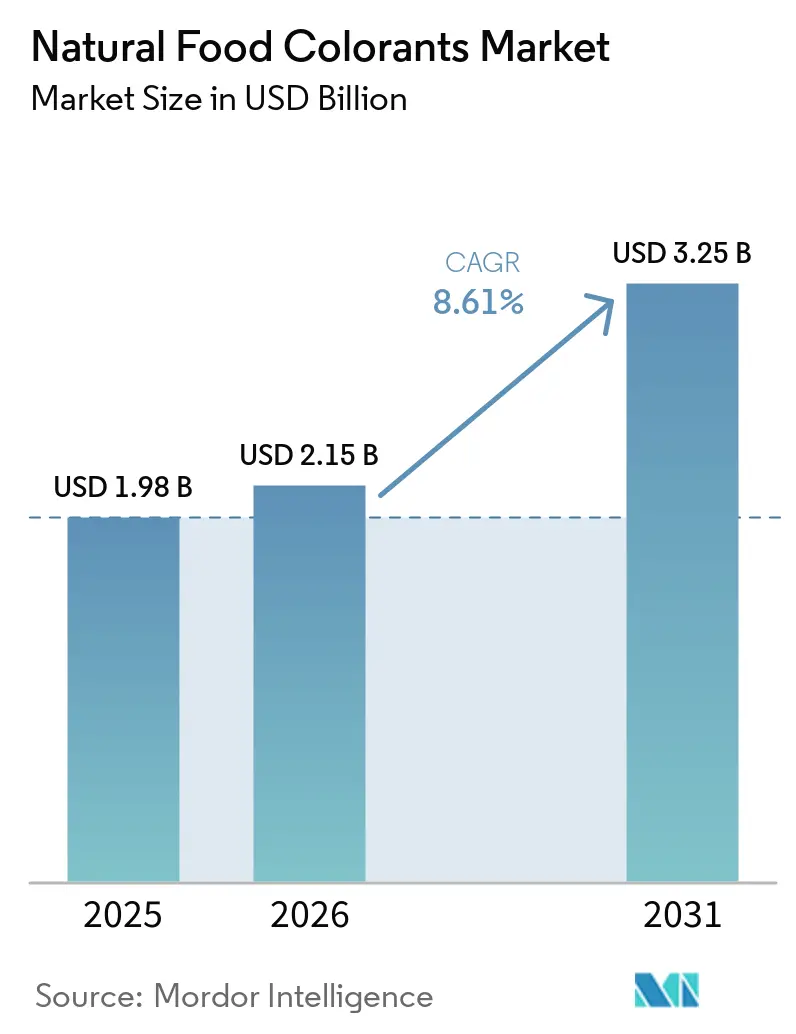
| Tamanho do Mercado (2026) | 2.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corantes Alimentares Naturais por Mordor Intelligence
O tamanho do Mercado de Corantes Alimentares Naturais foi avaliado em 1,98 bilhões de USD em 2025 e estima-se que cresça de 2,15 bilhões de USD em 2026 para atingir 3,25 bilhões de USD até 2031, a um CAGR de 8,61% durante o período de previsão (2026–2031). O impulso decorre de uma estreita interação entre regulamentações mais rígidas, hostilidade dos consumidores em relação aos corantes azo sintéticos e avanços em extração e fermentação que protegem as margens mesmo diante da persistente volatilidade das matérias-primas. A Europa definiu o tom regulatório cedo, a Ásia-Pacífico registra agora a adoção mais rápida, e a América do Norte se beneficia de novas aprovações da Administração de Alimentos e Medicamentos dos EUA que desbloquearam soluções azuis naturais há muito aguardadas. Os participantes do mercado defendem sua participação por meio de fusões, expansão da capacidade de fermentação e tecnologia que estabiliza pigmentos em alimentos submetidos a estresse térmico e de pH. Scorecards de varejistas que penalizam cores artificiais, especialmente em bebidas, tornaram-se portões quase obrigatórios para o acesso às prateleiras. A biologia de precisão comprime simultaneamente os ciclos de produção e elimina a variabilidade ligada às condições climáticas, elevando as barreiras de entrada para extratores de commodities e ampliando a diferença entre líderes em inovação e processadores regionais de menor porte.
Principais Conclusões do Relatório
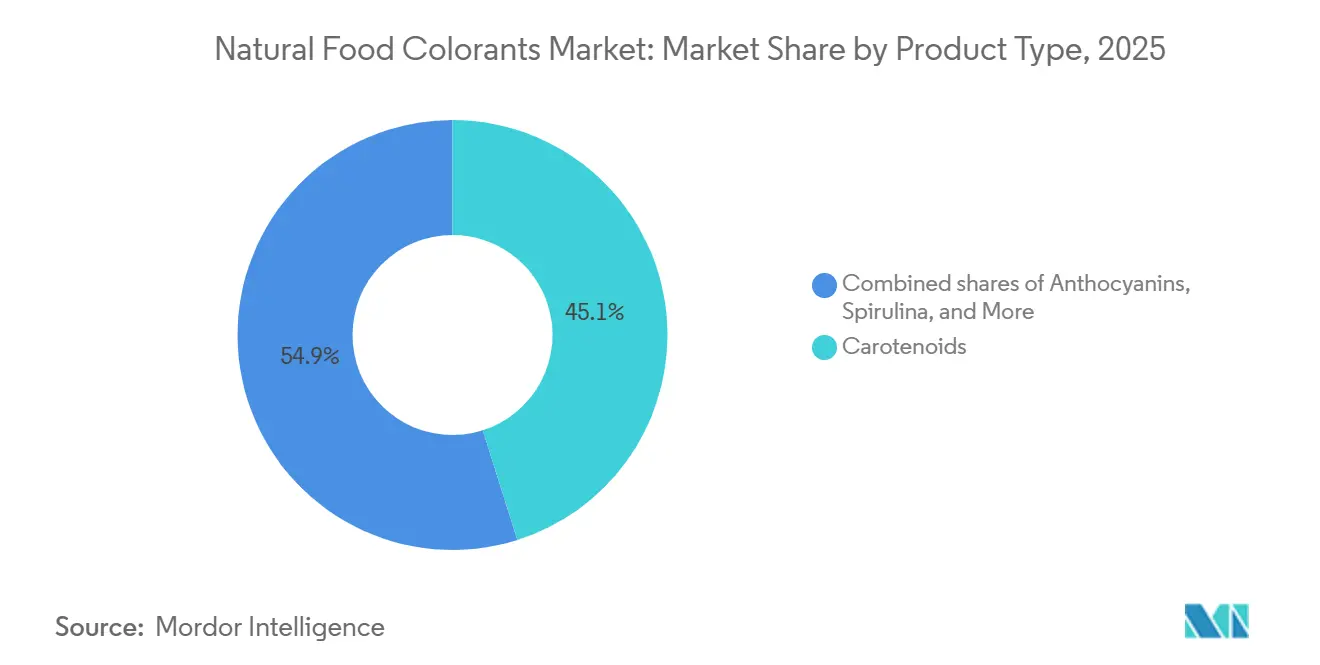
- Por tipo de produto, os carotenóides lideraram com 45,12% de participação na receita em 2025; as antocianinas estão projetadas para expandir a uma CAGR de 9,15% até 2031.
- Por cor, os pigmentos vermelhos capturaram 31,28% de participação no tamanho do mercado de corantes alimentares naturais em 2025, enquanto os tons azuis avançam a uma CAGR de 10,02% até 2031.
- Por forma, os formatos em pó dominaram com 58,25% de participação em 2025; os concentrados líquidos estão previstos para registrar uma CAGR de 9,58% até 2031.
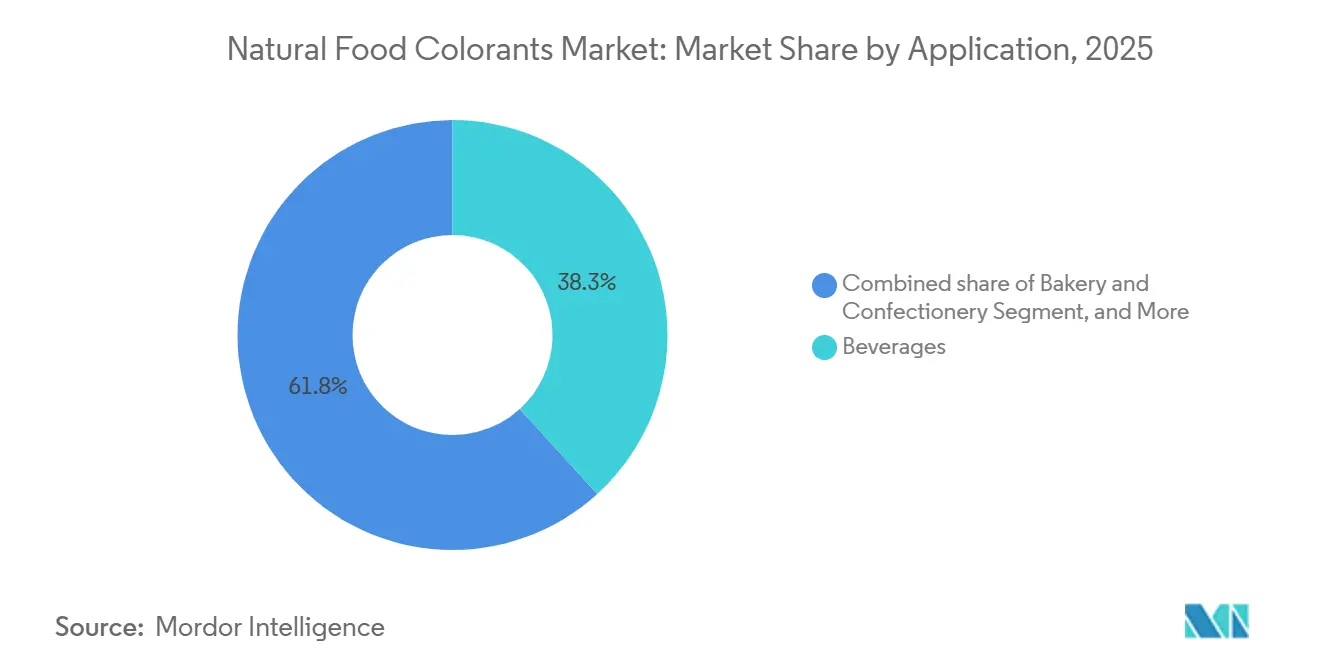
- Por aplicação, as bebidas responderam por 38,25% do tamanho do mercado de corantes alimentares naturais em 2025, e os suplementos dietéticos estão crescendo a uma CAGR de 10,58% ao longo de 2026-2031.
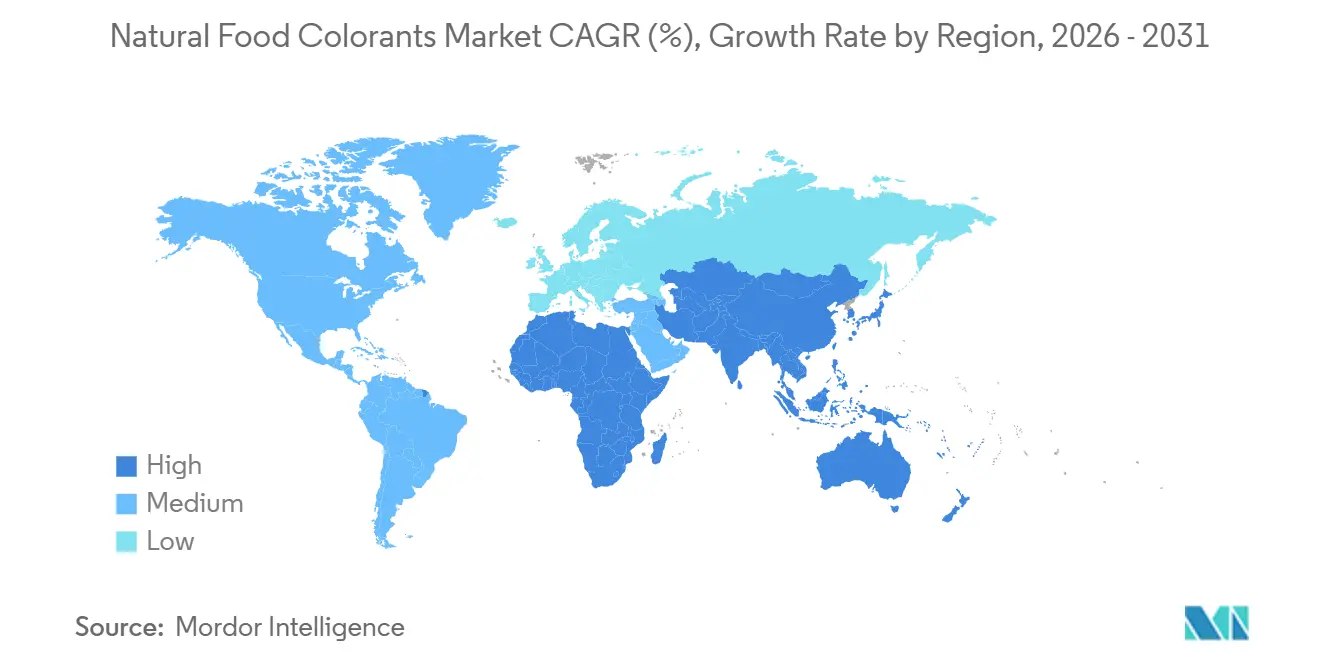
- Por geografia, a Europa detinha 35,46% de participação no mercado de corantes alimentares naturais em 2025, enquanto a Ásia-Pacífico está a caminho de uma CAGR de 9,78% durante o período de perspectiva.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preferência do Consumidor por Ingredientes de Rótulo Limpo e Naturais em Detrimento de Corantes Sintéticos | +2.1% | Global, com ganhos antecipados na Europa Ocidental, América do Norte e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Demanda Crescente em Bebidas, Panificação e Confeitaria por Pigmentos de Base Vegetal | +1.8% | Global, mais forte na América do Norte e Europa para bebidas; Ásia-Pacífico para panificação | Curto prazo (≤ 2 anos) |
| Benefícios à Saúde Provenientes dos Antioxidantes em Fontes de Carotenóides e Ficociânina | +1.3% | Global, com posicionamento premium em suplementos dietéticos da América do Norte e da Europa Ocidental | Médio prazo (2-4 anos) |
| Avanços Tecnológicos na Extração de Corantes Naturais Impulsionando o Mercado | +1.2% | Global, concentrado em centros de pesquisa e desenvolvimento nos Países Baixos, Dinamarca e Estados Unidos | Longo prazo (≥ 4 anos) |
| Aprovações Regulatórias de Organismos Governamentais | +1.0% | América do Norte (FDA), Europa (EFSA), Ásia-Pacífico (FSSAI, CFDA) | Curto prazo (≤ 2 anos) |
| Inovações Microbianas e Solúveis em Óleo para Produção Escalável e Econômica | +0.7% | Global, adoção comercial inicial na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência do Consumidor por Ingredientes de Rótulo Limpo e Naturais em Detrimento de Corantes Sintéticos
Uma pesquisa de 2025 realizada pelo Conselho Internacional de Informação Alimentar revela que 83% dos consumidores globais consideram a transparência dos ingredientes importante ao adquirir alimentos embalados[1]. Adicionalmente, 86% dos consumidores já conseguem diferenciar entre cores naturais e sintéticas. Essa crescente conscientização é amplamente atribuída a campanhas de defesa que associaram certos corantes azo, como a Tartrazina e o Vermelho Allura, à hiperatividade em crianças. Em resposta, a União Europeia introduziu um mandato em 2010 exigindo rótulos de advertência em produtos que contenham seis corantes sintéticos específicos, impulsionando reformulações voluntárias e enfatizando a importância do Regulamento da Comissão Europeia 1333/2008. Os principais varejistas responderam a essa mudança: em 2024, Tesco e Carrefour eliminaram produtos com cores artificiais de suas linhas de marcas próprias, enquanto o rótulo "Great For You" do Walmart excluiu corantes sintéticos. Isso criou um sistema de prateleira em dois níveis, onde produtos com cores naturais comandam um prêmio de preço de 20 a 30%, mas mantêm uma velocidade de vendas semelhante. À medida que métodos de produção como a fermentação microbiana e a extração por CO₂ supercrítico reduzem os custos de cores naturais em 15% ao ano, a diferença na disposição de pagar está se estreitando. Essa tendência permite que as marcas adotem um posicionamento de rótulo limpo sem depender exclusivamente de preços premium. No âmbito regulatório, as empresas devem cumprir as Petições de Aditivos Corantes da FDA e os protocolos de reavaliação da EFSA. Embora esses processos exijam dossiês toxicológicos detalhados, a obtenção de aprovação oferece uma vantagem competitiva significativa.
Demanda Crescente em Bebidas, Panificação e Confeitaria por Pigmentos de Base Vegetal
Em 2025, as aplicações em bebidas representaram 38,25% do volume de cores naturais. Esse crescimento foi impulsionado principalmente pelas principais empresas de refrigerantes carbonatados que reformularam seus produtos para atender aos critérios de avaliação dos varejistas que penalizam aditivos sintéticos. A PepsiCo, por exemplo, removeu as cores artificiais do Gatorade em 2024, substituindo-as por beta-caroteno e concentrados de frutas e vegetais. Essa reformulação se estendeu por todo o portfólio global da PepsiCo e foi espelhada pela reformulação do Fanta pela Coca-Cola nos mercados europeus, conforme detalhado no Relatório Anual da PepsiCo de 2024. Os setores de panificação e confeitaria enfrentam desafios específicos. As antocianinas derivadas de repolho roxo e sabugueiro se degradam em ambientes de pH alcalino, como massas de bolo. Para resolver isso, os fabricantes encapsulam esses corantes em matrizes de maltodextrina ou os co-formulam com tampões de ácido cítrico, garantindo a estabilidade da cor durante o cozimento em temperaturas superiores a 180 °C. A líder em confeitaria Mars fez a transição do M&M's para azul derivado de espirulina e amarelo de cúrcuma em mercados selecionados. Embora essa mudança tenha resultado em um aumento de custo de 10%, ela se alinhou com os mandatos de rótulo limpo e eliminou o uso do Azul Brilhante FCF sintético. Essa mudança também criou oportunidades de exportação, já que os reguladores no Oriente Médio e no Sudeste Asiático adotam cada vez mais as normas da UE. De acordo com a Organização de Padronização do CCG (Conselho de Cooperação do Golfo), produtos com cores naturais enfrentam menos restrições de importação em comparação com aqueles que usam corantes sintéticos. A conformidade com padrões como a certificação de segurança alimentar ISO 22000 e as aprovações Halal/Kosher é essencial, e os pigmentos naturais de base vegetal estão melhor posicionados para atender a esses requisitos do que o carmim derivado de insetos.
Benefícios à Saúde Provenientes dos Antioxidantes em Fontes de Carotenóides e Ficociânina
Bebidas fortificadas e balas de goma agora fornecem de 10 a 20 miligramas de luteína e zeaxantina, carotenóides xantofilas derivados de pétalas de calêndula. Essas dosagens estão clinicamente associadas à melhoria da densidade óptica do pigmento macular e à proteção contra a exposição à luz azul para usuários de dispositivos digitais. A astaxantina, obtida da microalga Haematococcus pluvialis, exibe capacidades de extinção de oxigênio singleto 550 vezes mais potentes do que a vitamina E. Isso torna a astaxantina um ingrediente valioso em barras de nutrição esportiva, oferecendo tanto coloração rosa-coral quanto redução do estresse oxidativo. A ficociânina, obtida da Arthrospira platensis (comumente conhecida como espirulina), demonstra inibição in vitro da COX-2. Isso apoia reivindicações de saúde articular em suplementos dietéticos, ao mesmo tempo que fornece um tom turquesa a proteínas em pó e shots funcionais. A combinação de cor e bioatividade permite que as marcas otimizem suas listas de ingredientes. Por exemplo, elas podem substituir o Azul Sintético 1 e um antioxidante separado por um único extrato de espirulina. Essa abordagem simplifica os rótulos dos produtos e reduz os custos de formulação em 12% por SKU. As autoridades regulatórias desempenham um papel significativo, com a FDA concedendo o status de Geralmente Reconhecido como Seguro (GRAS) a fontes específicas de carotenóides. Adicionalmente, a EFSA estabelece diretrizes de ingestão diária aceitável (IDA), que os extratos naturais normalmente atendem nas dosagens funcionais[2].
Avanços Tecnológicos na Extração de Corantes Naturais Impulsionando o Mercado
A tecnologia de campo elétrico pulsado (PEF) utiliza pulsos curtos de alta tensão para romper as membranas das células vegetais. Essa técnica aumenta os rendimentos de antocianinas provenientes de groselhas pretas em 40% em comparação com a maceração convencional por solventes e reduz o tempo de processamento de 8 horas para apenas 45 minutos. A extração por CO₂ supercrítico, conduzida a 31 °C e 74 bar, extrai seletivamente carotenóides lipofílicos de páprica e urucum. Esse método previne a degradação térmica e resíduos de hexano, garantindo conformidade com os padrões de certificação orgânica e alcançando um prêmio de preço de 25% nos mercados europeus. Os solventes eutéticos profundos naturais (NADES), compostos de cloreto de colina e ácidos orgânicos, dissolvem pigmentos polifenólicos à temperatura ambiente. Isso elimina a necessidade de aquecimento intensivo em energia e se alinha com os princípios da química verde, atraindo equipes de compras focadas em sustentabilidade. A microencapsulação utilizando cascas de alginato ou goma-arábica protege as antocianinas da exposição ao pH e à luz. Isso estende a vida útil das bebidas em garrafas transparentes de PET de 3 para 12 meses, viabilizando a distribuição em temperatura ambiente em regiões tropicais com infraestrutura limitada de cadeia fria. Os requisitos de conformidade incluem a adesão ao Regulamento da UE 1333/2008 sobre aditivos alimentares, que restringe os auxiliares de processamento, e a certificação de gestão da qualidade ISO 9001, um padrão para fornecedores de primeiro nível.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Processamento e Baixo Rendimento de Corantes Alimentares Naturais | -1.4% | Global, mais agudo em mercados sensíveis a preços no Sul da Ásia, África e América Latina | Curto prazo (≤ 2 anos) |
| Variabilidade da cadeia de suprimentos proveniente de fontes vegetais e algáceas sazonais | -0.9% | Global, concentrada em regiões dependentes de culturas de origem única (Peru para urucum, Índia para cúrcuma) | Médio prazo (2-4 anos) |
| Instabilidade da cor em aplicações alimentares de alta temperatura ou acidez | -0.6% | Global, com impacto particular nos segmentos de panificação e bebidas ácidas | Médio prazo (2-4 anos) |
| Requisitos Rigorosos de Conformidade Regulatória | -0.4% | América do Norte (FDA), Europa (EFSA), Ásia-Pacífico (FSSAI, CFDA) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Processamento e Baixo Rendimento de Corantes Alimentares Naturais
O mercado global de corantes alimentares naturais enfrenta desafios econômicos significativos, apesar dos avanços tecnológicos. Os custos de processamento e as limitações de rendimento criam prêmios de preço que restringem a penetração no mercado em todo o mundo. Os corantes naturais comandam preços mais elevados do que as alternativas sintéticas, o que apresenta desafios de formulação, particularmente em produtos de mercado de massa com requisitos rigorosos de margem em diferentes regiões. Múltiplos fatores contribuem para essa diferença de custo, incluindo inconsistência das matérias-primas, processos de extração complexos, menores concentrações de pigmentos em fontes naturais e capacidades de produção regional variáveis. Essas restrições econômicas impulsionaram a inovação em soluções de biotecnologia em nível global. Empresas como a Phytolon estão desenvolvendo métodos de produção baseados em fermentação para potencialmente reduzir os custos de corantes naturais. A Agência de Alimentos e Medicamentos (FDA) recebeu petições de aditivos corantes da Phytolon para vermelho de beterraba e amarelo de figo-da-índia, sinalizando avanços na comercialização dessas abordagens inovadoras. Embora os custos de processamento permaneçam uma restrição significativa do mercado em todo o mundo, a crescente pressão regulatória para eliminar os corantes sintéticos está criando condições de mercado nas quais o prêmio de preço para as alternativas naturais se torna mais aceitável. Os altos custos de produção continuam a prejudicar o crescimento do mercado, particularmente nos mercados em desenvolvimento sensíveis a preços, onde os fabricantes lutam para manter preços competitivos.
Variabilidade da Cadeia de Suprimentos Proveniente de Fontes Vegetais e Algáceas Sazonais
Em Andhra Pradesh e Tamil Nadu, as principais zonas de cultivo de cúrcuma da Índia, o teor de curcumina varia de 2,5% a 6,5%, dependendo das chuvas das monções e dos níveis de enxofre no solo. Essa variabilidade força os compradores a contratarem 30% a mais para garantir um fornecimento suficiente de pigmentos, elevando os custos de manutenção de estoques. O carmim, extraído de insetos cochonilha (Dactylopius coccus) criados em cactos Opuntia peruanos, é afetado por ciclos bienais de pragas e mortes de cactos relacionadas ao clima. Esses problemas causaram uma escassez de fornecimento de 40% em 2024, com os preços à vista escalando de USD 80 para USD 135 por quilograma em oito semanas. A espirulina, cultivada em tanques de corrida a céu aberto, é suscetível à contaminação por cianobactérias Anabaena e Microcystis, que produzem microcistinas hepatotóxicas. Um único evento de contaminação pode destruir uma lagoa inteira de 10 hectares, atrasando as entregas em 90 dias. As colheitas de sementes de urucum (Bixa orellana) no Peru e no Quênia ocorrem anualmente, exigindo que os processadores financiem 12 meses de capital de giro para manter um fornecimento consistente. Isso imobiliza de USD 2 milhões a USD 5 milhões por instalação e aumenta os custos de financiamento em 180 pontos base em comparação com os distribuidores de corantes sintéticos que utilizam estoque just-in-time. Os requisitos de conformidade, incluindo a rastreabilidade sob o Regulamento da UE 178/2002 e os Controles Preventivos da FSMA, exigem auditorias de fornecedores e documentação por lote, adicionando de USD 12.000 a USD 20.000 em despesas administrativas anuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Espirulina Desafia a Dominância dos CarotenóidesEm 2025, os carotenóides responderam por 45,12% da receita, enfatizando seu papel significativo nos setores de laticínios, panificação e bebidas. À medida que a fermentação assegura uma participação crescente de 22% do mercado, espera-se que o mercado de corantes alimentares naturais para carotenóides cresça de forma constante, reduzindo a diferença de custo em relação às alternativas sintéticas. As antocianinas, impulsionadas por linhas de balas veganas que efetivamente substituíram o carmim mantendo os vermelhos e roxos característicos, são o grupo de produtos de crescimento mais rápido, com uma CAGR de 9,15%.
O beta-caroteno produzido por fermentação de precisão já atingiu paridade de custo com as opções sintéticas, sinalizando um ponto de virada que poderá impactar outros carotenóides. Apesar dos desafios com pH e calor, a curcumina continua a manter seu nicho em molhos de curry e suplementos dietéticos. Embora o uso do carmim em alimentos esteja diminuindo, sua demanda em cosméticos oferece um suporte parcial. No entanto, à medida que os vermelhos derivados de frutas vermelhas ganham força, espera-se que a participação do carmim no mercado de corantes alimentares naturais diminua. A espirulina, líder no segmento de corantes azuis, agora enfrenta concorrência de novos participantes como a ervilha-borboleta e a Galdieria. No entanto, o perfil sensorial estabelecido da espirulina e as vantagens de escala oferecem aos operadores estabelecidos uma oportunidade de otimizar as eficiências de custo.


Nota: Participações por segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Cor:
A Dominância do Vermelho Continua, o Azul Emerge como Estrela de DestaqueEm 2025, o vermelho respondeu por 31,28% de participação no mercado, uma posição que o mercado de corantes alimentares naturais dificilmente perderá em breve, devido à ampla aplicação do vermelho em frutas, sobremesas e molhos. No entanto, o subsegmento azul, crescendo a uma CAGR de 10,02%, está atraindo atenção considerável de marcas de bebidas, sorvetes e nutrição esportiva que buscam criar conteúdo visualmente atraente para as mídias sociais. A aprovação pela FDA em 2025 do extrato de ervilha-borboleta, juntamente com a autorização da EFSA para o azul Galdieria, expandiu as opções disponíveis para os formuladores, incentivando a espirulina a aprimorar suas tecnologias de mascaramento de sabor.
Os amarelos (como curcumina e beta-caroteno) e os laranjas (incluindo urucum e páprica) continuam sendo essenciais, enquanto os verdes frequentemente dependem de combinações de pigmentos, o que restringe seu crescimento. Enquanto isso, os tons púrpura e rosa estão ganhando força em segmentos premium como iogurtes e sobremesas congeladas, alinhando-se ao interesse do consumidor em paletas de cores "unicórnio". Embora o vermelho mantenha sua dominância em receita absoluta, o segmento azul deve superar as outras cores em termos de crescimento relativo.
Por Forma:
A Dominância do Pó Persiste, mas os Concentrados Líquidos Ganham PopularidadeEm 2025, os formatos em pó responderam por 58,25% da receita do segmento, valorizados pela estabilidade em prateleira, dosagem precisa em misturas de panificação e compatibilidade com equipamentos de mistura a seco comumente utilizados na produção de salgadinhos e cereais. As tecnologias de secagem por atomização e liofilização encapsulam pigmentos naturais em matrizes de maltodextrina ou goma-arábica, proporcionando uma vida útil de 24 meses em condições ambientes. Esse avanço não apenas prolonga a longevidade do produto, mas também reduz os custos de logística de cadeia fria em 35% em comparação com os concentrados líquidos, conforme relatado no Journal of Food Engineering. Os concentrados líquidos, compostos por dispersões aquosas e à base de óleo, estão projetados para crescer a uma CAGR de 9,58% até 2031. Esse crescimento é impulsionado pelo crescente número de co-embaladores de bebidas que adotam sistemas de injeção em linha, que reduzem a variação de cor entre lotes para abaixo de 1 Delta E e eliminam os riscos de exposição ao pó para os trabalhadores da produção.
Adicionalmente, os formatos líquidos suportam a microdosagem em shots funcionais e chás prontos para beber. Nesses casos, os pós exigiriam mistura de alto cisalhamento para dissolução, aumentando o tempo de processamento em 8 a 12 minutos por lote. As tecnologias de emulsão estabilizam os carotenóides lipofílicos em bebidas aquosas ao atingir tamanhos de gotículas abaixo de 200 nanômetros, prevenindo a cremagem e triplicando a intensidade da cor. Essa inovação permite que os formuladores reduzam as taxas de dosagem em 64%, reduzindo significativamente os custos de matérias-primas. No entanto, os formatos em pó apresentam limitações em aplicações de bebidas ácidas, onde os pós de antocianinas exibem 20% menos intensidade de cor do que os concentrados líquidos devido à reidratação incompleta e à aglomeração de partículas. A conformidade regulatória continua sendo fundamental, com as boas práticas de fabricação da FDA para aditivos corantes exigindo especificações de tamanho de partícula e limites microbianos. Da mesma forma, o Regulamento da UE 1333/2008 impõe restrições aos auxiliares de processamento em formulações líquidas.
Por Aplicação:
Os Nutracêuticos Impulsionam o Crescimento FuturoEm 2025, as bebidas representaram 38,25% da receita por aplicação, impulsionadas por refrigerantes carbonatados, bebidas esportivas e chás prontos para beber reformulados para atender aos critérios de avaliação de rótulo limpo dos varejistas que penalizam os aditivos sintéticos. As bebidas não alcoólicas dominaram com 82% do volume de aplicação em bebidas, enquanto os segmentos alcoólicos, como cervejas artesanais, bebidas maltadas saborizadas e coquetéis prontos para beber, adotaram cores naturais para se alinhar às tendências de premiumização e saúde consciente. Os suplementos dietéticos experimentaram o crescimento mais rápido por aplicação, com uma CAGR de 10,58% projetada até 2031. Esse crescimento é sustentado por produtos como cápsulas gelatinosas de luteína e zeaxantina para a saúde ocular, cápsulas de astaxantina para recuperação esportiva e comprimidos de espirulina comercializados para suporte imunológico. O segmento de suplementos dietéticos se beneficia da dupla funcionalidade dos corantes naturais, que aprimoram o apelo visual e fornecem compostos bioativos que sustentam as alegações de rótulo. Essa funcionalidade permite que as marcas simplifiquem as listas de ingredientes e agilizem os registros regulatórios. As aplicações em panificação e confeitaria enfrentam desafios de formulação. Por exemplo, as antocianinas se degradam em massas de bolo com pH alcalino, exigindo encapsulação ou co-formulação com acidulantes, enquanto a curcumina perde 60% de sua intensidade durante a esterilização em retorta.
Os produtos lácteos, incluindo iogurte, sorvete e queijo, utilizam urucum, beta-caroteno e carmim. Os formatos solúveis em óleo são preferidos em matrizes com alto teor de gordura para evitar o efeito de halo. Salgadinhos e cereais utilizam cúrcuma, páprica e pós de beterraba para criar variedades "arco-íris" modernas voltadas para consumidores jovens. No entanto, para evitar a migração de cor entre peças adjacentes, são aplicados revestimentos de barreira, adicionando um custo extra de USD 0,02 por unidade. Os órgãos regulatórios influenciam significativamente o mercado, com a FDA emitindo notificações GRAS para aplicações específicas e a EFSA impondo restrições de nível de uso, como limitar a curcumina a uma ingestão diária de 0,1 miligrama por quilograma de peso corporal.

Nota: Participações por segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado Europeu de Corantes Alimentares Naturais
Em 2025, a Europa representou 35,46% da receita global, impulsionada por regulamentações rigorosas de rótulo limpo e pela eliminação precoce dos corantes azo sintéticos. A diretiva da Comissão Europeia de 2010, que exigia avisos de advertência em seis corantes sintéticos, levou a reformulações voluntárias. Em 2024, grandes retalhistas como a Tesco e a Carrefour removeram produtos com corantes artificiais das suas linhas de marca própria, em conformidade com o Regulamento 1333/2008 da Comissão Europeia. Em janeiro de 2025, a EFSA aprovou a ficocianina derivada de Galdieria sulphuraria, permitindo a produção de iogurtes e gelados azuis de origem vegetal. Estes produtos, que anteriormente dependiam de espirulina com notas de sabor a algas marinhas, desencadearam projetos de reformulação em 22 marcas europeias de laticínios no espaço de seis meses, conforme registado no EFSA Journal 2025. A Espanha e os Países Baixos, onde se localizam a instalação Exberry da GNT Group em Mierlo e a fábrica da Roha Dyechem na Catalunha, constituem centros de produção de corantes naturais de referência, beneficiando da proximidade aos utilizadores finais e do acesso a matérias-primas provenientes do Norte de África e da América do Sul. A Polónia e a Bélgica estão a emergir como mercados em crescimento, com os seus setores de confeitaria e panificação a adotar corantes naturais para cumprir as normas de exportação da UE e alcançar um posicionamento premium nos mercados da Europa Ocidental.
Mercado de Corantes Alimentares Naturais da Ásia-Pacífico
A Ásia-Pacífico lidera com um CAGR robusto de 9,78% até 2031, impulsionado pela urbanização, pelo aumento dos rendimentos e pelo crescimento do consumo de alimentos embalados na China, na Índia e no Sudeste Asiático, de acordo com os Indicadores de Desenvolvimento do Banco Mundial. Em 2024, a Comissão Nacional de Saúde da China alargou a sua lista de corantes naturais aprovados, alinhando-se com as normas do Codex Alimentarius e reforçando a competitividade exportadora dos processadores de alimentos locais. Em 2024, a FSSAI da Índia aprovou o extrato de repolho roxo e o amarelo de cártamo, permitindo aos fabricantes reformular doces tradicionais (mithai) e bebidas (lassi, leite aromatizado) com corantes naturais, visando os mercados urbanos premium, conforme destacado na Notificação da FSSAI[3]. O Japão e a Coreia do Sul registam uma elevada adoção de corantes naturais, particularmente em confeitaria e laticínios, impulsionada por consumidores preocupados com a saúde e por regulamentações que favorecem aditivos de origem vegetal. O Ministério da Saúde, Trabalho e Bem-Estar do Japão mantém uma lista positiva mais extensa, com 158 corantes naturais, em comparação com as aprovações de corantes sintéticos. O setor alimentar da Austrália está a seguir a tendência europeia de rótulo limpo, com os principais retalhistas Woolworths e Coles a dar prioridade a corantes naturais nas suas marcas próprias, incentivando reformulações por parte dos fornecedores. Na Indonésia, na Tailândia e em Singapura, os setores de bebidas prontas para consumo e de snacks estão a crescer rapidamente, com os corantes naturais a alinhar-se com a certificação Halal e as leis dietéticas islâmicas, representando 68% do volume regional de bebidas, de acordo com a Organização de Normalização do GCC.
Mercado de Corantes Alimentares Naturais das Américas e do Médio Oriente e África
A América do Norte representou 28% da receita global em 2025, com os EUA a contribuir com 74% desse volume. Este crescimento foi impulsionado pelas aprovações da FDA em maio de 2025 da flor de ervilha-borboleta e do azul de Galdieria, bem como por iniciativas de rótulo limpo de retalhistas como a Walmart, que introduziu o ícone "Great For You" para identificar produtos isentos de corantes sintéticos. O setor alimentar do Canadá alinha-se estreitamente com as regulamentações dos EUA, e as discussões de 2024 da Health Canada sobre restrições a corantes sintéticos sugerem potenciais eliminações progressivas, espelhando as tendências europeias. O Chile, a Colômbia e o Peru estão a tirar partido das matérias-primas locais, como o urucum do Peru e a cúrcuma da Colômbia, para abastecer tanto os mercados regionais como os de exportação, embora a variabilidade sazonal da oferta continue a ser um desafio. No Médio Oriente e em África, a procura de alimentos com certificação Halal na Arábia Saudita, nos Emirados Árabes Unidos e no Egito está a impulsionar o mercado. Nesta região, os corantes naturais de origem vegetal são mais conformes com as leis dietéticas islâmicas do que as alternativas de origem animal, como a carmim. A África do Sul e a Nigéria estão a emergir como centros de produção de espirulina e urucum, com foco no comércio intra-africano e nas oportunidades de exportação para a Europa.
Panorama regulatório
Nos Estados Unidos, os corantes alimentares naturais são regulamentados como aditivos de cor sob o Federal Food, Drug, and Cosmetic Act e devem ser listados de acordo com as regras da FDA (notadamente 21 CFR Parts 70, 73 e 74), com muitas cores derivadas de plantas e algas sendo enquadradas na via isenta de certificação. Em fevereiro de 2026, a FDA atualizou sua abordagem em relação às alegações de "sem cores artificiais", fornecendo discricionariedade de fiscalização que apoia a comunicação na embalagem para produtos que evitam corantes derivados de petróleo. Isso aumentou a urgência comercial de reformulação para se afastar dos corantes sintéticos.
Na União Europeia, os corantes alimentares são regulamentados como aditivos sob o arcabouço da UE (incluindo o Regulamento (CE) nº 1333/2008), com a EFSA responsável pela avaliação de segurança e pela reavaliação contínua. A UE continua seu programa de reavaliação de longa duração para aditivos alimentares, iniciado após a lista de priorização de 2009. Nos principais mercados, as aprovações baseadas em dossiês, os controles de especificação e os requisitos de rastreabilidade permanecem como os principais critérios de conformidade que determinam quais fontes de pigmentos e métodos de processamento podem ser escalados. A abordagem regulatória geralmente se concentra nas substâncias autorizadas, nas condições de uso e nas atualizações de segurança, em vez de separar as cores por serem "naturais" ou "artificiais" em termos de marketing.
Análise da cadeia de valor
A cadeia de valor dos corantes alimentares naturais começa com a produção e agregação de matérias-primas (culturas botânicas como páprica, urucum, açafrão-da-terra, beterraba e fontes de frutas silvestres, além de insumos algais e microbianos usados para espirulina/ficocianina e pigmentos derivados de fermentação). Em seguida, avança para o processamento primário (limpeza, secagem, moagem), extração e purificação (incluindo rotas sem solventes e de química verde) e estabilização (encapsulamento e emulsificação) para atender às restrições de calor, luz e pH em bebidas, panificação, confeitaria e laticínios. A etapa final upstream é a mistura específica para aplicação e a conversão de formato em pós ou líquidos, com equipes de serviço técnico apoiando o casamento de tonalidades, a validação de vida de prateleira e a documentação regulatória para categorias alimentares específicas.
Downstream, a distribuição é predominantemente B2B, por meio de vendas diretas de fornecedores globais e distribuidores regionais para fabricantes de alimentos e bebidas, co-empacotadores e produtores de nutracêuticos, seguida pelos canais de varejo de produtos finais, onde os critérios de rótulo limpo moldam os cronogramas de reformulação. A captura de valor se concentra entre fornecedores que combinam sourcing multiorigem, know-how proprietário de extração e estabilização, e prontidão regulatória (vias de listagem da FDA e requisitos de autorização e reavaliação da EFSA). Os obstáculos permanecem ligados à variabilidade agrícola e algal (variações sazonais de rendimento e risco de contaminação), capacidade especializada de extração limitada, e o tempo e custo da documentação regulatória e de qualidade exigidos para lançamentos multinacionais.
Cenário Competitivo
Concentração do Mercado
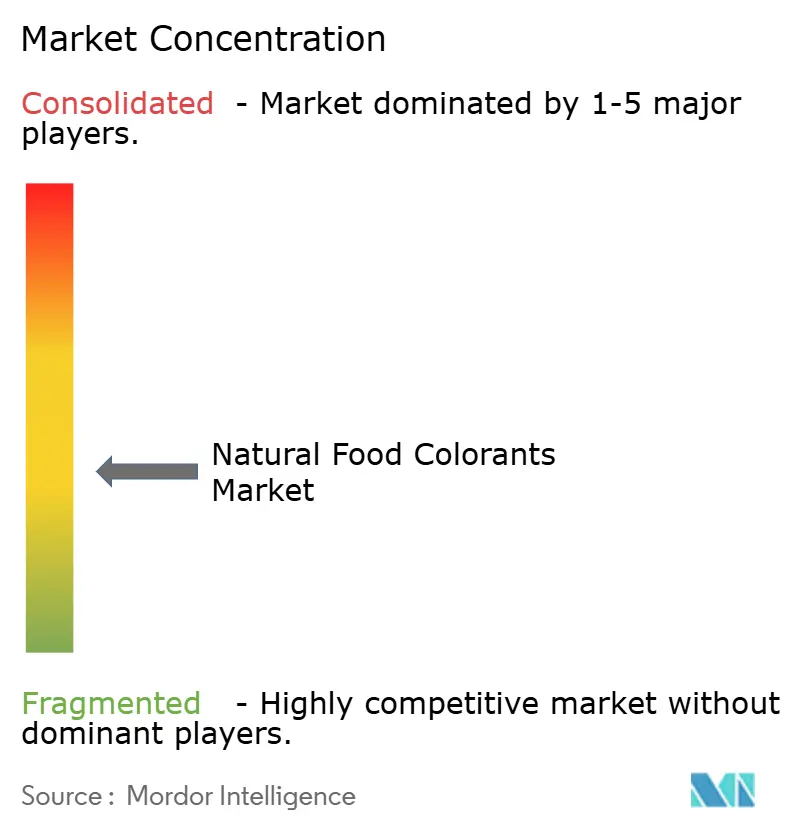
O mercado de corantes alimentares naturais é moderadamente concentrado, com players regionais e globais dominando o mercado. As principais empresas, como Sensient Technologies, GNT Group B.V., Givaudan S.A., Döhler Group SE e DIC Corporation, desempenham um papel significativo na configuração do mercado de corantes alimentares naturais. Essas empresas capitalizam seus extensos portfólios de produtos, expertise técnica avançada e redes de distribuição global bem estabelecidas para manter sua dominância no mercado. Seus investimentos substanciais em pesquisa e desenvolvimento fortalecem ainda mais seu posicionamento competitivo e impulsionam a inovação no setor.
Esses principais players estão expandindo ativamente suas ofertas de produtos ao se concentrar em práticas de abastecimento sustentável, inovações em produtos de rótulo limpo e fusões e aquisições estratégicas. Por exemplo, a aquisição da Naturex pela Givaudan aprimorou significativamente suas capacidades em soluções botânicas e de cores naturais, permitindo-lhe atender à crescente demanda por ingredientes naturais. Da mesma forma, a Sensient está investindo fortemente em pesquisa e desenvolvimento para criar pigmentos naturais com melhor estabilidade ao calor e à luz, especificamente projetados para aplicações nas indústrias de laticínios e bebidas, atendendo a necessidades críticas do setor.
Além dos esforços dos principais players, as empresas regionais estão expandindo cada vez mais sua presença, especialmente nos mercados emergentes, por meio da formação de parcerias estratégicas. O mercado também está experimentando um notável aumento de empresas de biotecnologia que empregam técnicas avançadas, como fermentação e melhoramento de precisão, para desenvolver corantes naturais com estabilidade e custo-benefício superiores. Além disso, muitas empresas estão adotando estratégias de integração vertical para garantir um fornecimento consistente de matérias-primas e assegurar um controle de qualidade rigoroso ao longo do processo de produção, aprimorando assim sua eficiência operacional e a confiabilidade de seus produtos.
Líderes do Setor de Corantes Alimentares Naturais
-
Sensient Technologies Corporation
-
Doehler Group SE
-
Givaudan S.A.
-
GNT Group B.V.
-
DIC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Corantes Alimentares Naturais Empresas cobertas neste relatório
- Chr. Hansen Holding A/S (Oterra)
- Sensient Technologies Corp.
- GNT Group B.V.
- Archer Daniels Midland Co.
- Döhler GmbH
- Kalsec Inc.
- DDW The Color House
- Givaudan S.A.
- Symrise AG
- Kerry Group plc
- DSM-Firmenich
- Lycored
- BASF SE
- Chenguang Biotech Group Co., Ltd.
- Roha Dyechem
- AVT Natural Products
- Allied Biotech Corp.
- Synthite Industries
- International Flavors and Fragrances Inc.
- Aarkay Food Colors
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a conversão acelerada, nos Estados Unidos, para longe dos corantes sintéticos derivados de petróleo, reforçada pela iniciativa da FDA e do HHS lançada em 2025 para eliminar gradualmente os corantes derivados de petróleo, com cronogramas-alvo até 2027. Junto com a abordagem de discricionariedade de fiscalização da FDA de fevereiro de 2026 sobre alegações de "sem cores artificiais", esse cenário regulatório aumenta o valor de alternativas naturais escaláveis e impulsiona a demanda por soluções técnicas que funcionem em matrizes desafiadoras, incluindo bebidas de baixo pH e processamento em alta temperatura.
A expansão de capacidade e os modelos de fornecimento impulsionados pela biotecnologia oferecem uma segunda área de oportunidade, especialmente para fornecedores que podem reduzir a dependência de culturas ligadas ao clima e melhorar a estabilidade. Em março de 2026, a Sensient comprometeu capital significativo para expandir a capacidade de fabricação de cores naturais, indicando que redes de produção doméstica em grande escala e suporte de aplicação estão se tornando diferenciais durante os ciclos de reformulação. A atividade paralela em fermentação de precisão, incluindo a via de vermelho de beterraba derivado de fermentação da Phytolon referenciada em regulamentações dos EUA, e parcerias como a da Oterra com a Debut, também destacam espaços em branco para novas fontes de pigmentos voltadas para fornecimento consistente, especificações mais rígidas e desempenho aprimorado nos espaços de tonalidades azul, vermelho e outras de alta demanda.
Desenvolvimentos industriais recentes em Mercado de Corantes Alimentares Naturais
- Março de 2026: a Sensient Technologies iniciou uma grande expansão em sua planta de cores naturais em St. Louis, adicionando 28.800 pés quadrados de capacidade de produção especializada sob um programa de capital mais amplo para cores naturais. A área adicional aumenta a capacidade de fabricação doméstica e apoia ciclos de reformulação mais rápidos, à medida que as marcas dos EUA se afastam dos corantes sintéticos.
- Janeiro de 2026: o Doehler Group introduziu soluções de cor branca natural posicionadas como alternativas ao dióxido de titânio para aplicações de confeitaria. Isso amplia o conjunto de ferramentas para fabricantes que desejam brancura e opacidade, alinhando-se ao escrutínio de rótulo limpo e de aditivos em categorias sensíveis.
- Abril de 2025: a Sensient Technologies destacou a aprovação pela FDA do extrato de flor de ervilha-borboleta como aditivo de cor para uso em bebidas, confeitaria e laticínios. A aprovação expandiu a paleta de soluções azuis derivadas naturalmente e deu aos formuladores outra via para atender aos requisitos de varejistas e marcas que desencorajam corantes sintéticos.
Mercado de Corantes Alimentares Naturais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Definimos o mercado como o valor de vendas de pigmentos naturais provenientes de origens vegetais, microbianas, minerais ou animais, utilizados para colorir produtos alimentares e bebidas acabados na produção comercial.
Exclusões do escopo: excluímos corantes sintéticos, derivados do petróleo e natureza-idênticos, bem como usos não alimentares, como cosméticos e alimentação animal.
Visão Geral da Segmentação
- Tipo de Produto
- Antocianinas
- Carotenóides (Inclui Beta-Carotenos)
- Curcumina
- Carmim
- Espirulina
- Outros Tipos
- Cor
- Azul
- Verde
- Vermelho
- Amarelo
- Roxo
- Laranja
- Rosa
- Outros
- Forma
- Pó
- Líquido
- Aplicações
- Panificação e Confeitaria
- Produtos Lácteos
- Bebidas
- Não Alcoólicas
- Alcoólicas
- Suplementos Dietéticos
- Salgadinhos e Cereais
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Cingapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de um escopo claro e de um vocabulário comum sobre o que é e o que não é um corante alimentar natural, uma vez que a nomenclatura difere por região e pelas regras de rotulagem. Consultamos material técnico e regulatório público, como textos do Codex Alimentarius, as listagens e orientações de aditivos corantes da FDA dos EUA, as páginas da Comissão Europeia e da EFSA sobre corantes alimentares, e artigos científicos revisados por pares que explicam famílias de pigmentos como carotenoides, antocianinas, clorofila, curcumina e pigmentos derivados de espirulina.
Para converter o escopo em um modelo utilizável, também coletamos sinais amplos de produção de alimentos processados e bebidas e fluxos comerciais usando fontes como o UN Comtrade e publicações alfandegárias nacionais, seguidos de registros públicos de empresas, apresentações a investidores e cobertura de imprensa confiável sobre adições de capacidade e mudanças de portfólio. Quando necessário, complementamos verificações de contexto usando uma assinatura paga que possuímos para dados financeiros de empresas e um banco de dados de patentes pago para rastrear a atividade de depósito em torno de extração e estabilização. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para verificações cruzadas, esclarecimentos e validação.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais, especialmente em relação a quais famílias de pigmentos estão sendo efetivamente adotadas em receitas de alto volume e o que impulsiona o comportamento de substituição. Conversamos com partes interessadas em fabricação de ingredientes, formulação de alimentos e bebidas e distribuição, e alinhamos o feedback entre APAC, EMEA e as Américas para que o modelo reflita as realidades regulatórias e de rotulagem regionais. Quando as respostas divergiram, realizamos acompanhamentos e utilizamos intervalos até que o total de mercado final e os fatores de crescimento fossem consistentes com os sinais observáveis do setor.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 40% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% | EMEA: 34% |
| Players menores: 17% | Gerentes: 54% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído a partir de um modelo de cima para baixo, no qual a demanda do processamento de alimentos e bebidas é traduzida em um conjunto de demanda por corantes por meio de taxas de adoção realistas, taxas de tratamento típicas por aplicação e uma progressão de preço médio de venda por família de pigmentos. Esses totais são então corroborados por verificações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de fornecedores, a validação do comportamento volume-valor por meio de verificações de canal e o teste de preços implícitos em relação ao feedback das entrevistas.
Os principais insumos que moldam os cálculos incluem o ritmo da reformulação de rótulo limpo em bebidas e confeitaria, a aceitabilidade regulatória e as restrições de rotulagem por região, a disponibilidade de matérias-primas (por exemplo, dependência de safras sazonais para alguns botânicos), restrições de rendimento e estabilidade que influenciam as taxas de uso, e a mudança de mix entre famílias de pigmentos como carotenoides e antocianinas. Quando um sinal de baixo para cima está ausente para países menores ou famílias de nicho, preenchemos as lacunas usando taxas de adoção por proxy vinculadas à produção de alimentos processados e, em seguida, verificamos novamente o uso implícito per capita com especialistas.
Para a previsão, a análise de cenários é utilizada para que o crescimento possa ser ajustado com base na velocidade de reformulação, nos movimentos de preços relativos em comparação com os corantes sintéticos e na escassez de oferta para as principais fontes naturais. O caminho final é selecionado após o alinhamento dos intervalos de cenário com o que os entrevistados esperam nos ciclos de contratos e nos pipelines de lançamento de produtos, o que mantém a perspectiva fundamentada em como os negócios são efetivamente planejados.
Ciclo de Validação e Atualização de Dados
Validamos o modelo triangulando os totais de mercado com sinais independentes, como o momentum de alimentos embalados em nível regional, a direcionalidade do comércio de insumos de pigmentos e anúncios públicos sobre capacidade e expansão de aplicações. Os valores discrepantes são investigados verificando as premissas unitárias, o timing cambial e se um ponto de dados reflete apenas a demanda alimentar ou uma visão mais ampla de corantes.
Antes da aprovação final, um segundo analista revisa a lógica e as principais premissas, e recontatamos as fontes quando uma variação não pode ser explicada por uma razão clara de escopo ou timing. O relatório é atualizado em um ciclo anual, e atualizações intermediárias são acionadas por eventos relevantes, como grandes mudanças regulatórias, choques de oferta em botânicos-chave ou mudanças significativas nos preços. Imediatamente antes da entrega, realizamos uma revisão final para garantir que os sinais publicamente disponíveis mais recentes estejam refletidos nos números.
Tamanho do Mercado Global de Corantes Alimentares Naturais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para corantes alimentares naturais frequentemente não coincidem porque cada publicador traça a linha de forma diferente sobre o que conta como natural, e também podem usar anos, moedas e premissas de preços diferentes. As diferenças também surgem quando uma estimativa é construída em torno das vendas de ingredientes para alimentos e bebidas, enquanto outra se baseia em conjuntos de receitas de corantes mais amplos que incluem usos finais adjacentes.
Neste estudo, o principal fator de divergência geralmente é o escopo, uma vez que algumas estimativas incluem cores natureza-idênticas ou incorporam a demanda não alimentar, o que rapidamente eleva o total. O outro fator recorrente é a lógica de precificação, em que uma inflação de preços agressiva ou uma mudança assumida maior para pigmentos premium pode elevar o valor mesmo que os volumes sejam semelhantes. Por essa razão, a regra de inclusão exclusiva para alimentos e o rastreamento de preços por família de pigmentos são mantidos de forma explícita, uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,15 bilhões de USD (2026) | |
| Trade Journal A | 2,01 bilhões de USD (2025) | Utiliza um ano base diferente e pode agrupar corantes alimentares naturais com definições de ingredientes mais amplas, de modo que o alinhamento de ano e a normalização do escopo não são claramente visíveis. |
| Industry Portal B | 2,06 bilhões de USD (2025) | As previsões de longo prazo frequentemente dependem de taxas de crescimento generalizadas e não separam claramente a demanda exclusivamente alimentar dos usos adjacentes, o que pode alterar os totais dependendo do que está incluído. |
A tabela mostra que a maior parte da diferença decorre da seleção do ano e do que é contabilizado como natural, e não de um único sinal de demanda com variação acentuada. Ao manter o conjunto de demanda vinculado ao uso em alimentos e bebidas e ao utilizar uma lógica clara de preço por pigmento que pode ser verificada em entrevistas, conseguimos explicar o total e também reproduzi-lo quando as premissas mudam.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de corantes alimentares naturais até 2031?
Está previsto para atingir 3,25 bilhões de USD, refletindo um CAGR de 8,61% de 2026 a 2031.
Qual região apresenta o crescimento mais rápido para os corantes alimentares naturais?
A Ásia-Pacífico avança a uma CAGR de 9,78% com base na harmonização regulatória e na crescente penetração de alimentos embalados.
Qual segmento de aplicação apresenta o maior crescimento?
Os suplementos dietéticos lideram com uma CAGR de 10,58% graças às alegações de saúde dos carotenóides e da ficociânina.
Qual é a dominância atual dos formatos em pó?
Os pós respondem por 58,25% da receita do segmento devido à longa vida útil e à compatibilidade com processos de mistura a seco.