
Tamanho e Participação do Mercado de Câmeras Mirrorless
Análise do Mercado de Câmeras Mirrorless por Mordor Intelligence
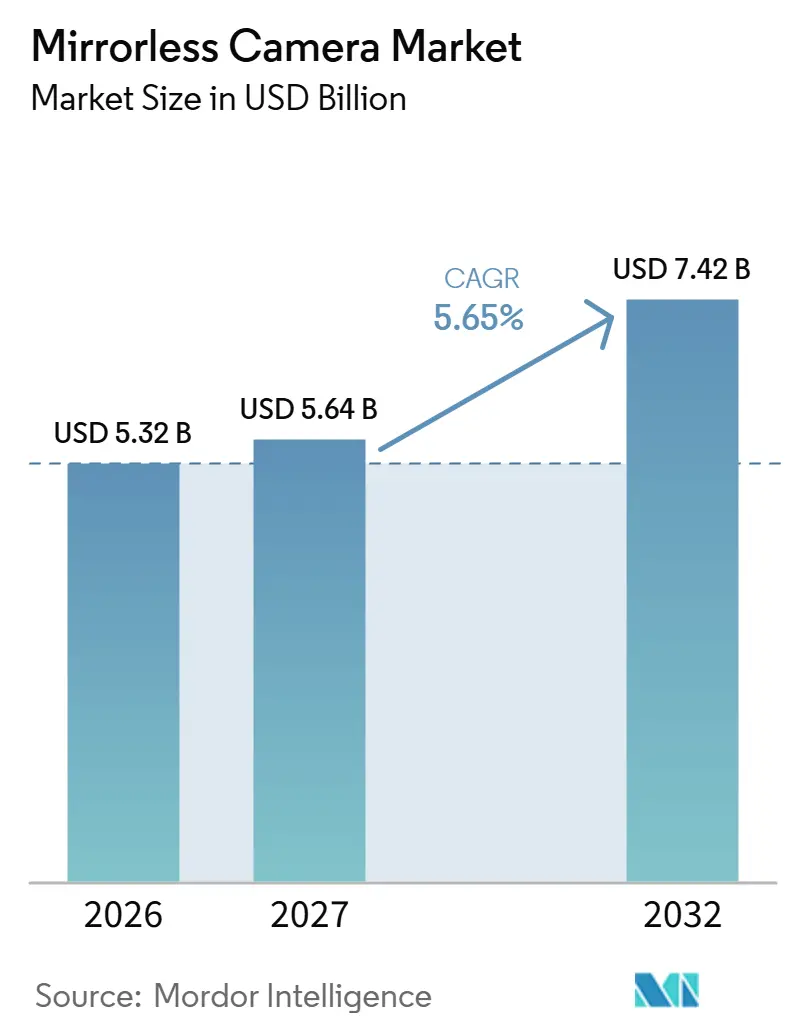
O tamanho do mercado de câmeras mirrorless está projetado para expandir de 5,32 bilhões de USD em 2026 e 5,64 bilhões de USD em 2027 para 7,42 bilhões de USD até 2032, registrando um CAGR de 5,65% entre 2027 e 2032.
O uso orientado a vídeo amplia a proposta de valor da câmera para o comprador, enquanto atribuições pagas recorrentes podem justificar o investimento em corpos dedicados. A produção institucional compartilhada no Canadá adiciona uma aplicação multiusuário, oferecendo aos fornecedores espaço para conectar o corpo com hardware de captura e suporte de software. A integração de software pode aprofundar essa oferta, mas a pressão sobre os custos de aquisição limita o espaço para expandir a demanda por meio de preços mais baixos de corpos. A demanda, portanto, se concentra em corpos com capacidade de vídeo e full-frame que geram uso pago recorrente, enquanto a substituição por smartphones e a precificação baseada em componentes limitam o número de compradores de primeira viagem que os fornecedores conseguem recrutar.
Principais Conclusões do Relatório
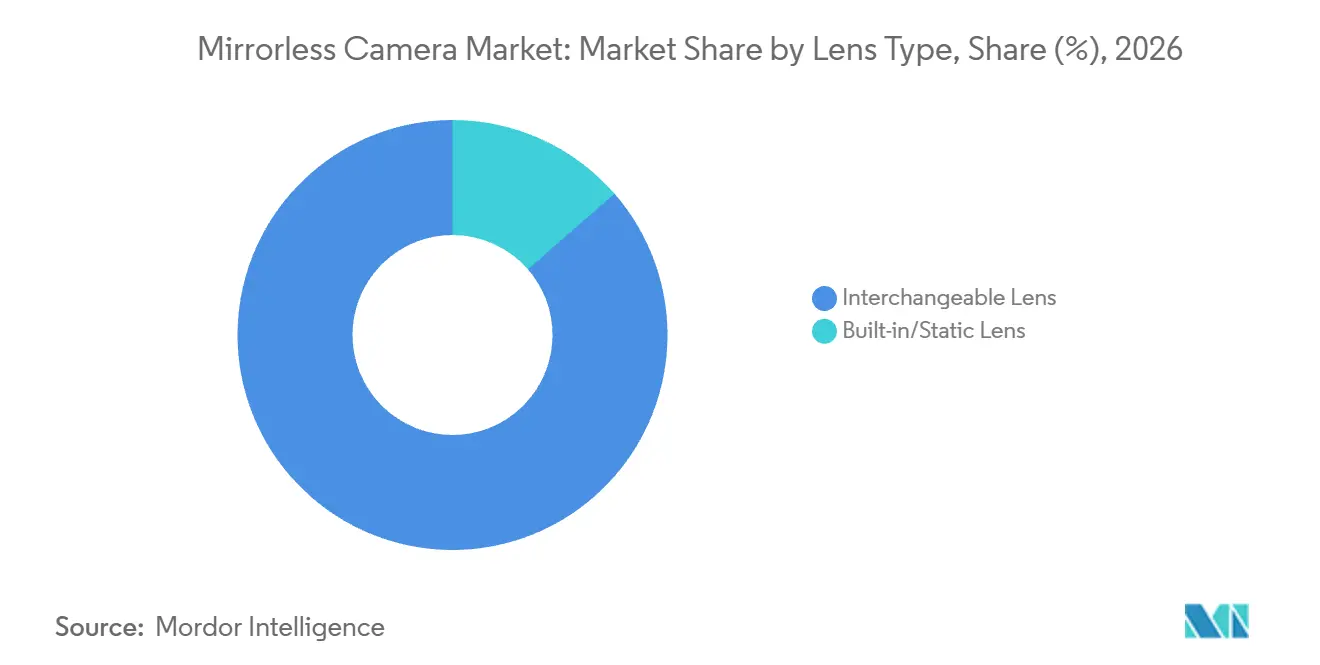
- Por tipo de lente, câmeras com lente intercambiável detinham 86,42% da participação do mercado de câmeras mirrorless em 2026, enquanto câmeras com lente fixa/integrada têm previsão de crescimento mais rápido, com um CAGR de 8,75% entre 2027 e 2032.
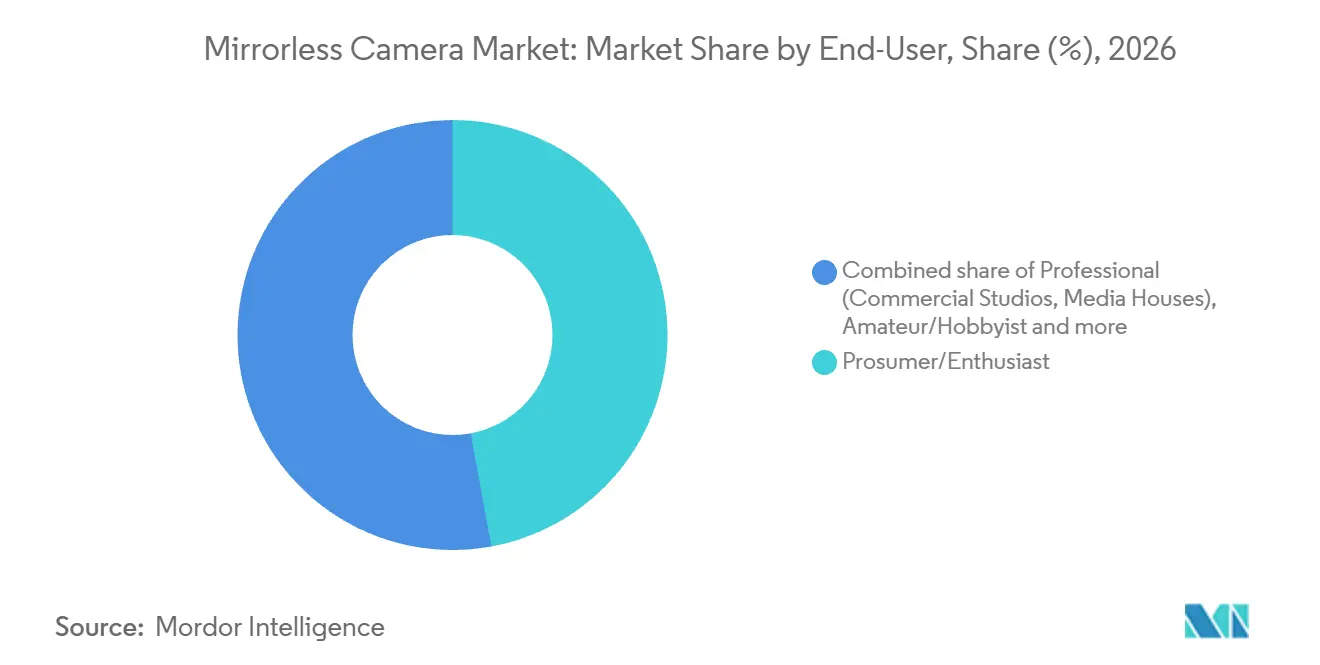
- Entre os usuários finais, prosumers e entusiastas responderam por 47,1% do tamanho do mercado de câmeras mirrorless em 2026, enquanto usuários profissionais, incluindo estúdios comerciais e casas de mídia, têm previsão de crescimento mais rápido, com um CAGR de 5,92% entre 2027 e 2032.
- Por resolução de vídeo, câmeras que gravam até 4K detinham 60,72% da receita em 2026, enquanto modelos acima de 6K/8K têm previsão de crescimento mais rápido, com um CAGR de 9,85% entre 2027 e 2032.
- Entre as faixas de preço, câmeras intermediárias com preço entre USD 1.000 e USD 3.000 detinham 50,55% da receita em 2026, enquanto câmeras de alto padrão com preço acima de USD 3.000 têm previsão de crescimento mais rápido, com um CAGR de 8,3% entre 2027 e 2032.
- Nos canais de distribuição, o varejo físico, incluindo lojas de marca e especializadas, respondeu por 67,16% da receita em 2026, e o varejo online tem previsão de crescimento mais rápido, com um CAGR de 8,75% entre 2027 e 2032.
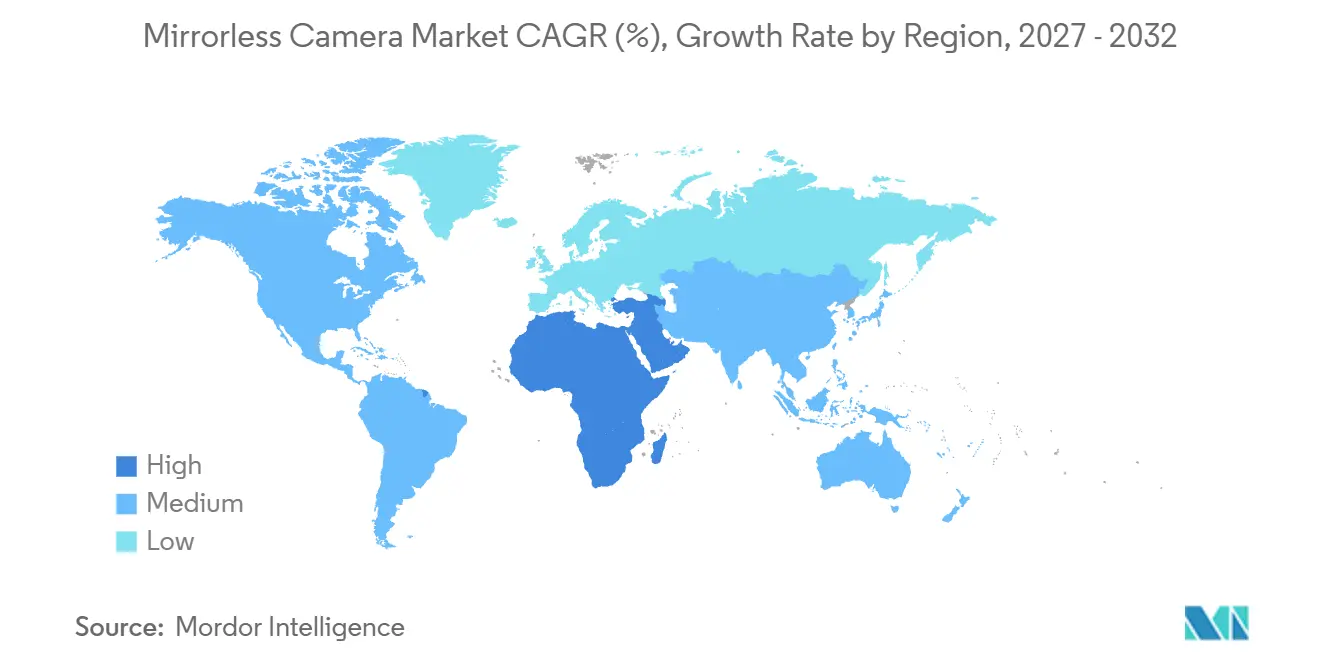
- Entre as regiões, a Ásia-Pacífico detinha 35,95% da receita em 2026, enquanto a região do Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 8,6% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Modelos Híbridos de Gravação 4K/6K entre Criadores de Conteúdo | +3.5% | Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Corpos Full-Frame por Profissionais de Casamentos e Eventos na Europa | +1.3% | Em países europeus | Médio prazo (2-4 anos) |
| Migração dos Setores Corporativo e Educacional para Câmeras Mirrorless em Configurações de Transmissão ao Vivo (América do Norte) | +1% | Dentro do mercado canadense | Médio prazo (2-4 anos) |
| Programas Governamentais de Incentivo ao Cinema Impulsionando Compras de Alto Padrão (Oriente Médio) | +0.5% | Em toda a Arábia Saudita | Médio prazo (2-4 anos) |
| Rápida Expansão do Roteiro de Lentes por Fabricantes Japoneses de Equipamentos Originais Acelerando os Ciclos de Atualização | +0.4% | Japão, América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição de Emissoras de Camcorders ENG para Sistemas Mirrorless (Ásia) | +0.2% | Em países asiáticos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Modelos Híbridos de Gravação 4K/6K entre Criadores de Conteúdo
Criadores que buscam câmeras focadas em vídeo oferecem aos fabricantes um motivo para competir em utilidade de gravação ao lado das capacidades de imagem estática. A Canon Inc. reportou aumento nas vendas do terceiro trimestre de 2025 da câmera mirrorless EOS R50 V e da câmera compacta PowerShot V1, após resposta favorável de usuários de vídeo para redes sociais e vlogs. Para 2025, a Canon também reportou expansão nas vendas de câmeras com lente intercambiável em meio a um aumento no número de usuários de câmeras, especialmente jovens. Um corpo híbrido pode tornar um dispositivo dedicado relevante para mais da produção do comprador, combinando utilidade de imagem estática e vídeo. O recrutamento de compradores orientado a vídeo, portanto, oferece aos fabricantes uma rota de demanda além das compras de substituição por fotógrafos de imagem estática já estabelecidos.
Adoção Crescente de Corpos Full-Frame por Profissionais de Casamentos e Eventos na Europa
Para profissionais de casamentos, coberturas pagas recorrentes podem melhorar a economia de um corpo full-frame ao longo de sua vida útil. Em fevereiro de 2025, o fotógrafo de casamentos de Nottinghamshire, Ed Godden, relatou ter fotografado mais de 80 casamentos com seu primeiro corpo full-frame Sony α7 IV, adquirido no verão de 2022. Distribuir o custo de aquisição ao longo de atribuições recorrentes pode tornar um corpo de maior valor comercialmente viável sem exigir que cada reserva recupere uma grande despesa com equipamento. Em um relato de janeiro de 2026, Godden mencionou seus corpos α7 IV e descreveu um casamento recente em Londres fotografado com lentes de 35mm, 20mm e 85mm. Sua prática com múltiplos corpos ilustra a demanda por corpos adicionais dentro de um sistema estabelecido, de modo que os fornecedores podem vender outro corpo a um fotógrafo de casamentos em atividade antes que uma câmera em bom estado precise ser substituída.
Migração dos Setores Corporativo e Educacional para Câmeras Mirrorless em Configurações de Transmissão ao Vivo (América do Norte)
Uma sala de mídia compartilhada torna uma câmera mirrorless parte da infraestrutura de produção de uma instituição. Em 4 de setembro de 2026, a Universidade de Victoria, no Canadá, disponibilizou seu estúdio CLE B023 para reserva por estudantes, instrutores e funcionários, equipado com uma câmera Sony a6400, hardware de captura e software de transmissão ao vivo. Essa configuração torna a sala equipada a unidade relevante de demanda, em vez do número de usuários individuais. Equipar salas adicionais poderia criar demanda por corpos conectados a hardware de captura e software de produção. Os fornecedores podem, portanto, atender à expansão institucional por meio de pacotes completos de sala, com a demanda por câmeras vinculada a novas instalações em vez de reservas recorrentes.
Programas Governamentais de Incentivo ao Cinema Impulsionando Compras de Alto Padrão (Oriente Médio)
Os incentivos à produção podem fortalecer o argumento de negócio para corpos de alto padrão ao apoiar os projetos que utilizam equipamentos de imagem. A Comissão de Cinema da Arábia Saudita anunciou um reembolso em dinheiro para produção cinematográfica de até 60% das despesas na Arábia Saudita em 15 de maio de 2026.[1] O limite superior torna a qualificação do projeto comercialmente importante, pois os produtores não podem tratar o máximo como uma redução automática nos custos de produção. O aumento de 40% fortalece o incentivo para localizar produções qualificadas na Arábia Saudita, potencialmente expandindo a atividade de filmagem paga. As compras de câmeras mirrorless de alto padrão tornam-se mais defensáveis quando filmagens pagas recorrentes podem distribuir os custos de propriedade, tornando a utilização o elo decisivo entre o apoio à produção e a demanda por equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fotografia Computacional de Smartphones Flagship Canibalizando Vendas de Entrada | -0.6% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Volatilidade da Cadeia de Suprimentos em Componentes CMOS e IBIS Afetando os Preços Médios de Venda | -0.4% | Dentro do mercado japonês | Curto prazo (≤ 2 anos) |
| Curva de Aprendizado Acentuada Limitando a Adoção por Hobbyistas de Primeira Viagem | -0.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escalada de Tarifas de Importação sobre Óptica na América do Sul | -0.2% | Em toda a América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fotografia Computacional de Smartphones Flagship Canibalizando Vendas de Entrada
Um comprador de câmera de primeira viagem precisa de um benefício fotográfico adicional quando um smartphone flagship já atende à produção pretendida. A restrição é mais forte quando o telefone existente do comprador pode concluir a tarefa para a qual uma câmera separada está sendo considerada. Nesse caso, um corpo de entrada adiciona uma compra e outro dispositivo para carregar, de modo que suas vantagens devem justificar esse compromisso adicional. Uma câmera dedicada pode responder com capacidades adequadas a uma tarefa de fotografia específica, mas essas capacidades precisam ser relevantes para o usuário de primeira viagem. O obstáculo comercial restante é o valor incremental de um segundo dispositivo, que pode atrasar a entrada em um sistema de câmera mesmo quando os preços dos corpos não aumentam.
Volatilidade da Cadeia de Suprimentos em Componentes CMOS e IBIS Afetando os Preços Médios de Venda
Para os fabricantes de câmeras, a pressão na aquisição de componentes pode corroer o espaço para precificar um modelo visando uma adoção mais ampla. Em 24 de junho de 2025, a Panasonic Corp. anunciou um aumento de 4% a 5% no preço de remessa de suas câmeras mirrorless LUMIX DC-GH7 e DC-GH7L, citando escassez de semicondutores e outros componentes. A empresa afirmou que os esforços internos não conseguiram absorver a pressão de aquisição decorrente dos preços de matérias-primas, fornecimento de componentes e variações cambiais. Um preço de remessa mais alto pode transferir o ônus da recuperação para distribuidores e varejistas, deixando a oferta final ao varejo dependente de como esse custo é absorvido. A restrição é uma base de custo mais apertada para levar a mesma câmera ao comprador, com menos espaço para expansão baseada em preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Lente:
Flexibilidade de Sistema e Design Completo de CâmeraCâmeras com lente intercambiável responderam por 86,42% do tamanho do mercado de câmeras mirrorless em 2026, tornando-as o maior segmento. A Camera & Imaging Products Association (CIPA) registrou 6,31 milhões de remessas de câmeras mirrorless em todo o mundo em 2025, alta de 12,5% em relação a 2024.[2] Um sistema que permite ao comprador trocar lentes pode atender a requisitos de captura variáveis enquanto o corpo permanece parte da mesma plataforma de equipamento. Essa flexibilidade suporta decisões separadas sobre uma atualização óptica e uma substituição de corpo, permitindo que cada compra atenda a uma tarefa de fotografia específica. Para um fabricante, o valor comercial reside em manter o corpo relevante à medida que o comprador troca de lentes para diferentes necessidades fotográficas.
Câmeras com lente fixa/integrada têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,75% entre 2027 e 2032. Uma configuração óptica fixa torna a escolha inicial da câmera decisiva, pois trocas de lentes posteriores não podem ampliar seu papel fotográfico. Os compradores podem avaliar uma câmera completa em torno de uma atribuição definida, enquanto os fornecedores podem desenvolver o corpo e a óptica permanente como uma única proposta. Essa integração pode simplificar a decisão de equipamento, mas também torna mais difícil corrigir uma incompatibilidade entre a lente e a tarefa pretendida. Ofertas de câmera completa direcionadas, cujas ópticas fixas se adequam à principal aplicação do comprador, impulsionam o crescimento deste segmento.



Por Usuário Final:
Demanda Individual e Adoção de Sistema ProfissionalProsumers e entusiastas representaram 47,1% da participação do mercado de câmeras mirrorless em 2026 e formaram o maior segmento. A Canon reportou crescimento nas vendas da EOS R6 Mark III no primeiro semestre de 2026. A Canon lançou o modelo mirrorless full-frame em novembro de 2025 para usuários amadores avançados. Um comprador amador avançado pode avaliar um corpo full-frame pelo seu valor para a fotografia pessoal, sem exigir atribuições pagas para recuperar o preço de compra. Isso abre uma rota separada de receita para os fabricantes, pois as ambições fotográficas de um indivíduo podem suportar uma atualização full-frame fora do ciclo de equipamentos de um estúdio comercial.
Usuários profissionais, incluindo estúdios comerciais e casas de mídia, têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,92% entre 2027 e 2032. O Estudo de Leitores de Fotógrafos Profissionais de 2025 da Professional Photographers of America (PPA) reportou 78% de adoção de mirrorless e 64% de uso de DSLR entre os respondentes.[3] Também reportou 83% de propriedade de estúdio ou negócio de fotografia entre os membros da PPA. Um fotógrafo que opera um estúdio pode atribuir a um novo corpo mirrorless um papel de trabalho ao lado de equipamentos que já suportam o negócio. A abertura comercial inclui vendas de corpos suplementares a operadores estabelecidos, oferecendo aos fabricantes uma rota além da substituição completa do sistema de câmera existente de um profissional.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Resolução de Vídeo:
Demanda Estabelecida por 4K e Aplicações de Maior ResoluçãoCâmeras que gravam até 4K detinham 60,72% do mercado em 2026, tornando-as o maior segmento. Na amostra do BCN Ranking de janeiro a junho de 2026, proveniente de grandes varejistas de eletrônicos e lojas online japonesas, a EOS R50 da Canon ficou em primeiro lugar entre as séries de câmeras mirrorless por volume de vendas unitárias. A liderança de volume no nível de série e um teto de gravação em 4K podem coexistir, portanto a resolução mais alta não é um pré-requisito para liderar as vendas unitárias nessa amostra japonesa. Uma atualização de maior resolução precisa de uma aplicação que se beneficie da capacidade de captura adicional, pois a resolução por si só não determina a produção necessária. Corpos de até 4K podem, portanto, manter um papel de volume ao lado de sistemas de maior resolução, com o argumento de atualização dependendo do trabalho que o comprador pretende entregar.
Câmeras acima de 6K/8K têm previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 9,85% entre 2027 e 2032. A Canon reportou vendas estáveis no segundo trimestre de 2025 de sua mirrorless full-frame EOS R5 Mark II. O modelo pode gravar diretamente vídeo RAW 8K 60p. A combinação coloca a captura em alta resolução dentro de uma oferta de câmera comercial estabelecida, de modo que os fornecedores podem enquadrar a atualização em torno de um requisito de produção específico. O crescimento pode vir de tornar a captura RAW em 8K útil para mais aplicações de gravação, estendendo uma capacidade estabelecida a compradores adicionais que possam justificar seu uso.
Por Faixa de Preço:
Volume Intermediário e Valor de Transação de Alto PadrãoCâmeras intermediárias com preço entre USD 1.000 e USD 3.000 detinham 50,55% do mercado em 2026, tornando-as o maior segmento. Em abril de 2025, o mês em que entrou à venda em 25 de abril, a Z5II da Nikon Corp. capturou 33,4% das vendas unitárias de mirrorless full-frame japonesas amostradas. Seu preço médio amostrado sem impostos foi de JPY 247.000 (USD 1.712), combinando vendas de corpo avulso e kit com lente. Esse preço a colocou abaixo da média da amostra full-frame, conferindo a essa configuração uma vantagem de preço relativa dentro dessa classe de câmera. Um fornecedor de faixa intermediária pode, assim, oferecer capacidade full-frame a um preço de configuração mais baixo, tornando a acessibilidade dentro do full-frame a base de sua oferta.
Câmeras de alto padrão com preço acima de USD 3.000 têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,3% entre 2027 e 2032. A Canon reportou aumento nas vendas de câmeras full-frame no primeiro trimestre de 2025, especialmente a EOS R5 Mark II. O anúncio de lançamento da Canon Canada em 17 de julho de 2024 estimou o preço do corpo avulso em CAD 5.899,99 (USD 4.311,30 à taxa do Banco do Canadá naquele dia), colocando-o acima de USD 3.000. Nessa extremidade da faixa, uma transação pode contribuir com mais receita por câmera, tornando o valor de cada configuração importante para a proposta de vendas. Fornecedores premium podem expandir a receita por meio de um mix de vendas de maior valor, bem como de unidades adicionais, conferindo relevância comercial a uma oferta focada no alto padrão sem volumes de mercado de massa.
Por Canal de Distribuição:
Escala do Varejo Físico e Venda Online EspecializadaO varejo físico, incluindo lojas de marca e especializadas, detinha 67,16% do mercado em 2026 e foi o maior segmento. Em 2025, os grandes varejistas especializados em eletrodomésticos do Japão operavam 2.657 lojas. Sua categoria de equipamentos fotográficos, incluindo lentes, acessórios e produtos ópticos, gerou JPY 139,2 bilhões (USD 930,7 milhões) em vendas durante 2025. A cobertura de lojas e uma ampla categoria de equipamentos oferecem aos fornecedores de câmeras um canal que pode apresentar o corpo ao lado de suas opções ópticas associadas. Uma oferta integrada de câmera e lente pode atender a mais da configuração de fotografia dentro do papel de venda estabelecido do varejista físico.
O varejo online tem previsão de ser o segmento de crescimento mais rápido, registrando um CAGR de 8,75% entre 2027 e 2032. A Camera Kitamura reportou vendas totais recordes em sua loja no marketplace Rakuten durante a Rakuten Super Sale de fim de ano de 2025. A Kitamura também vende câmeras novas online. Eventos de venda em marketplace como a Rakuten Super Sale oferecem às lojas online especializadas que comercializam câmeras novas um canal promocional para compradores, embora o recorde da Kitamura cubra toda a loja e não apenas câmeras.
Análise Geográfica
Mercado de Câmeras Mirrorless na Ásia-Pacífico
A Ásia-Pacífico detinha 35,95% da participação do mercado de câmeras mirrorless em 2026, tornando-a a maior geografia. As empresas membros da CIPA, incluindo sua produção no exterior, remeteram 1,9 milhão de câmeras mirrorless para a China em 2025, alta de 15,9% em relação a 2024. A Canon India anunciou sua loja eletrônica oficial para consumidores em 20 de janeiro de 2025, com produtos fornecidos por parceiros autorizados, enquanto a Henry's Cameras abriu uma filial na cidade de Cagayan de Oro, nas Filipinas, em 7 de abril de 2025. Na Coreia do Sul, a Nikon Imaging Korea reportou que adolescentes e usuários entre 20 e 30 anos formavam a maioria dos registrantes de seu site para produtos mirrorless e da linha cinema, em novembro de 2025. A expansão regional pode, portanto, depender da organização da distribuição autorizada, além do fornecimento de corpos de câmera, com parceiros conectando a oferta do fabricante a clientes além do alcance de loja de um varejista individual.
Mercado de Câmeras Mirrorless no Oriente Médio e África
A região do Oriente Médio e África tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,6% entre 2027 e 2032. Em 2025, a Hot Cold Studio, um operador de estúdio em Dubai que aluga câmeras e equipamentos de produção, se associou à Grand Stores, distribuidora e varejista de imagem profissional nos Emirados Árabes Unidos. A Hot Cold afirmou que a parceria deu a seus clientes acesso a uma gama mais ampla de equipamentos e estoque expandido respaldado pelo distribuidor. Uma frota de aluguel apoiada por distribuidor oferece às equipes de produção acesso a equipamentos além das vendas diretas no varejo, que é onde os fornecedores encontram a abertura nesta região.
Na Europa, as regras de equipamentos de rádio da UE exigiram portas USB-C desde 28 de dezembro de 2024, para câmeras digitais de foto e vídeo com baterias recarregáveis removíveis ou integradas e carregamento com fio. A exceção da UE se aplica a câmeras digitais projetadas exclusivamente para o setor audiovisual ou para segurança e vigilância. Na América do Norte, a Camera West abriu uma loja principal de equipamentos fotográficos em São Francisco em março de 2026. Na América do Sul, o GECEX do Brasil rejeitou o pedido da Canon do Brasil em 2025 para reduzir uma tarifa de importação de 20% para 0% para uma configuração específica de câmera profissional APS-C com lente intercambiável. Esses casos distinguem uma obrigação de design para câmeras da UE cobertas de uma expansão de varejo local e de um pedido tarifário brasileiro rejeitado, tornando sua relevância comercial dependente da elegibilidade do produto e da localização.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes e importadores que comercializam câmeras mirrorless equipadas com rádio. A coluna do Reino Unido abrange o quadro de acesso ao mercado da Grã-Bretanha. A comparação se concentra nas funções de rádio cobertas, pois as rotas de autorização dependem da classificação do produto. A conformidade do produto, portanto, deve ser abordada para a configuração real oferecida em cada destino.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | Brasil |
|---|---|---|---|
| Autoridade principal | Escritório de Engenharia e Tecnologia da FCC | Ofcom para espectro; Trading Standards locais para outros aspectos | Anatel |
| Instrumentos ou diretrizes principais | 47 CFR Parte 2; condições propostas de reconhecimento de organismos de avaliação estrangeiros | Regulamentos de Equipamentos de Rádio de 2017, Grã-Bretanha | Resolução 715/2019; Certifica para novos pedidos gerais |
| Efeito comercial | Autorização de radiofrequência específica por classificação antes da comercialização ou importação | Conformidade e rastreabilidade do importador; identificação condicional de embalagem ou documento | Certificação por organismo designado e homologação pela Anatel antes da venda comercial |
| Atratividade atual da política | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||
Os Estados Unidos recebem classificação Médio porque dispositivos de radiofrequência cobertos precisam de autorização antes da entrada no mercado. O Endurecimento reflete a proposta da FCC divulgada em 1º de maio de 2026, relativa ao reconhecimento de organismos de avaliação estrangeiros em economias sem acordo de livre comércio recíproco, o que poderia restringir as opções de teste se implementado. A classificação Médio da Grã-Bretanha equilibra os deveres de conformidade e rastreabilidade com a flexibilidade condicional, enquanto sua alternativa temporária de rotulagem de importadores do EEE/Suíça se aplica apenas antes de 31 de dezembro de 2027, sustentando o Endurecimento. O Brasil recebe classificação Médio porque a certificação e a homologação precedem a venda comercial, enquanto a transição do Certifica em 8 de setembro de 2026 altera a rota geral de solicitação e preserva o dever de acesso, sustentando Sem alteração.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de componentes, a produção de lentes e corpos, a distribuição no varejo e a manutenção como etapas de geração de receita separadas. O portfólio de lentes RF da Canon atingiu 63 modelos em 2025 dentro de um Grupo de Imagem que também fornece câmeras mirrorless. Essa amplitude torna a coordenação das ofertas de câmera e lente parte do papel econômico de um produtor integrado. Os especialistas participam por meio de sensores para câmeras de consumo, varejo autorizado e manutenção paga.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de sensor de imagem | Fornecedores de sensores para câmeras de consumo, como a Sony Semiconductor Solutions Corporation | Vendas de componentes | Adequar um sensor ao design de câmera pretendido | Qualificar alternativas antes de comprometer uma plataforma |
| Produção de lentes | Fabricantes de lentes como Canon Inc., Nikon Corp. e Sigma Corp. | Vendas de lentes | Gerenciar variações em um amplo portfólio de lentes | Organizar a produção em torno de famílias de lentes validadas |
| Integração do corpo da câmera | Fabricantes de câmeras como Canon Inc. e Nikon Corp. | Vendas de corpo de câmera e kit | Coordenar mudanças no design do corpo e do encaixe | Reutilizar designs validados de corpo e encaixe |
| Distribuição no varejo autorizado | Varejistas autorizados como Adorama e B&H Photo | Vendas de produtos no varejo | Transição da compra para o registro de garantia | Orientar os compradores no registro para os benefícios aplicáveis |
| Manutenção | Prestadores de serviços de manutenção de câmeras pagos, como a Precision Camera & Video | Taxas de serviço de manutenção | Diagnosticar as necessidades de serviço do corpo e da lente | Triagem conjunta do corpo e da lente antes do serviço |
| Fonte: Mordor Intelligence | ||||
A distinção estrutural está entre conquistar uma venda de corpo e reter trabalho após esse corpo entrar em serviço. O pacote de manutenção de mirrorless ou DSLR da Precision Camera & Video inclui uma lente. Esse agrupamento oferece a um prestador independente um relacionamento comercial com o sistema de câmera em uso, permitindo que a receita de serviço continue sem exigir uma nova venda de corpo.
Cenário Competitivo
Concentração do Mercado
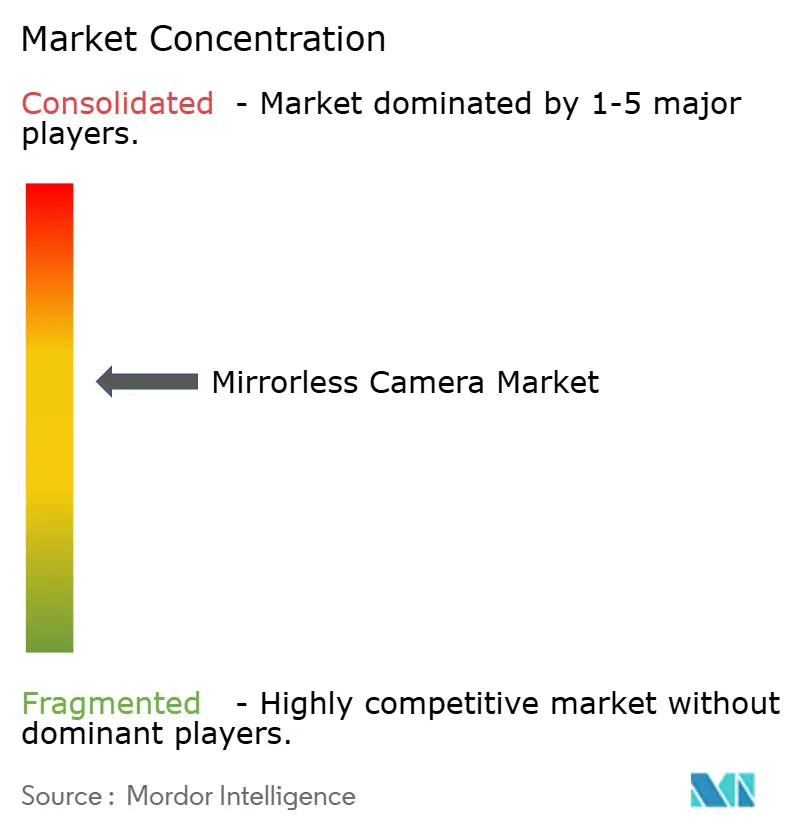
A concorrência se concentra em Canon Inc., Sony Corp., Nikon Corp., FUJIFILM Corp. e Panasonic Corp. como um grupo líder estabelecido. A própria pesquisa da Canon colocou suas câmeras digitais com lente intercambiável, incluindo modelos SLR e mirrorless, em 1º lugar globalmente pelo 23º ano consecutivo em 2025. Nos dados de ponto de venda da BCN de 2025, provenientes de varejistas e vendedores online japoneses participantes, a Sony ficou em primeiro lugar na categoria de câmeras mirrorless, respondendo por 29,9% das vendas unitárias registradas. A estrutura é moderadamente concentrada em torno desses fornecedores estabelecidos, enquanto os diferentes sistemas de câmera deixam espaço para competição em usos e geografias específicos.
A Nikon Corp. lançou a câmera de cinema full-frame ZR em 2025, combinando tecnologias da Nikon com as de sua subsidiária RED Digital Cinema, Inc. para cinema, produções de alto padrão e criadores. A FUJIFILM Corp. anunciou o lançamento global da X-E5 em junho de 2025, combinando um corpo mirrorless compacto com um sensor de 40,2 megapixels e o X-Processor 5. Essas abordagens diferenciam as ofertas de câmera por meio da capacidade de produção ou do formato físico incorporado ao corpo. A Nikon compete pelos requisitos de produção cinematográfica, enquanto a X-E5 da FUJIFILM atende ao uso de corpo compacto, de modo que combinar apenas a resolução do sensor deixaria essas diferentes prioridades de fotografia sem solução.
A Panasonic Corp. reportou que sua participação no mercado europeu de câmeras full-frame atingiu 10% em 2025, ante 3% em 2020. Em 25 de fevereiro de 2025, a Panasonic Entertainment & Communication Co., Ltd., o negócio de câmeras do grupo Panasonic, anunciou uma parceria com o fornecedor de software de fotografia Capture One, cuja versão 16.5.7 adicionou suporte de tethering para a LUMIX S1RII. O fabricante de câmeras também declarou o corpo S1RII, modelo DC-S1MYR 2, em conformidade com a Diretiva da UE 2014/53/UE. Para equipamentos de rádio cobertos, os fabricantes devem declarar conformidade após a avaliação demonstrar o cumprimento, tornando a declaração uma linha de base de acesso ao mercado. Um concorrente que visa estúdios Capture One, portanto, precisa de corpos equipados com rádio em conformidade e suporte de captura com tethering que concorra com a integração de software da S1RII.
Líderes do Setor de Câmeras Mirrorless
-
Canon Inc.
-
Sony Corp.
-
Nikon Corp.
-
FUJIFILM Corp.
-
Panasonic Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Câmeras Mirrorless Empresas cobertas neste relatório
- Canon Inc.
- Sony Corp.
- Nikon Corp.
- FUJIFILM Corp.
- Panasonic Corp.
- OM Digital Solutions Corp.
- Leica Camera AG
- Ricoh Imaging Co. Ltd. (Pentax)
- Sigma Corp.
- Victor Hasselblad AB
- Blackmagic Design Pty Ltd.
- SZ DJI Technology Co. Ltd.
- GoPro Inc.
- Phase One A/S
- Sharp Corp. (8K Mirrorless)
- Z CAM Ltd.
- Eastman Kodak Co.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp. (Concept APS-C)
- RED Digital Cinema Inc.
Principais Oportunidades para Participantes do Mercado
A comparação se concentra em pacotes mirrorless específicos por aplicação para compradores de fotografia e vídeo na Índia. A revisão de 2025 da CIPA descreveu a seleção de câmeras por uso pretendido e recursos desejados, e caracterizou os modelos mirrorless como adequados para fotografia e vídeo. A Panasonic Life Solutions India lançou as mirrorless full-frame LUMIX S1II e S1IIE na Índia em 2025 para usos incluindo casamentos, comerciais, moda e documentários. Essas aplicações criam propostas de venda diferentes mesmo quando a plataforma de câmera habilitadora é compartilhada.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Cobertura combinada de fotos e vídeo para casamentos | O lançamento indiano de 2025 tem como alvo a fotografia e o vídeo de casamentos | Fotógrafos e videógrafos de casamentos | Construir um pacote de corpo e lente para cobertura combinada | Provar que a mesma configuração é adequada para ambas as produções necessárias | Panasonic Life Solutions India e revendedores autorizados |
| Pacotes de captura comercial em maior resolução | A S1II oferece gravação em 5,8K e 5,1K a até 60 fps | Equipes de produção comercial e documental | Demonstrar formatos de gravação em relação a um briefing de produção definido | Estabelecer uma necessidade de produção para a capacidade de gravação adicional | Panasonic Life Solutions India e revendedores autorizados |
| Atualizações de criadores para fins específicos | A S1IIE é posicionada para criadores de conteúdo que buscam uma atualização | Criadores avaliando uma atualização dedicada para mirrorless | Demonstrar melhoria na produção pretendida pelo criador | Mostrar uma melhoria suficiente para justificar a substituição de uma configuração em funcionamento | Panasonic Life Solutions India e revendedores autorizados |
| Fonte: Mordor Intelligence | |||||
Uma abertura concreta é um pacote para casamentos que gera valor tanto nas entregas de fotos quanto de vídeo. Os revendedores podem demonstrar ambas as produções antes de selecionar as lentes, de modo que o equipamento proposto seja testado em relação à atribuição completa. Isso conecta a venda do corpo ao serviço de casamento sendo entregue, oferecendo aos revendedores indianos autorizados uma forma concreta de competir por meio da adequação do pacote ao trabalho pago.
Desenvolvimentos industriais recentes em Mercado de Câmeras Mirrorless
- Set 2026: A Nikon Corp. anunciou o lançamento da câmera mirrorless full-frame Z5IIC com encaixe Nikon Z.
- Jun 2026: A Canon Inc. lançou a EOS R6 V, uma câmera mirrorless full-frame para criadores de vídeo.
- Mai 2026: A Sony Electronics apresentou a câmera mirrorless full-frame com lente intercambiável Alpha 7R VI.
Mercado de Câmeras Mirrorless Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de câmeras mirrorless mede a receita anual mundial proveniente das vendas de câmeras mirrorless, classificada por configuração de lente, tipo de comprador, resolução de vídeo, faixa de preço, canal de varejo e região. As vendas são valorizadas em USD na venda final ao comprador.
Exclusões de escopo: câmeras DSLR, câmeras digitais compactas com lente fixa, lentes e acessórios de câmera avulsos e serviços pós-venda vendidos separadamente de uma câmera estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Lente
- Lente Integrada/Estática
- Lente Intercambiável
- Por Usuário Final
- Profissional (Estúdios Comerciais, Casas de Mídia)
- Prosumer/Entusiasta
- Amador/Hobbyista
- Por Resolução de Vídeo
- Até 4K
- 4K - 6K
- Acima de 6K/8K
- Por Faixa de Preço
- Nível de Entrada (Menos de USD 1.000)
- Faixa Intermediária (USD 1.000 - USD 3.000)
- Alto Padrão (Acima de USD 3.000)
- Por Canal de Distribuição
- Varejo Físico (Lojas de Marca e Especializadas)
- Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as tabelas de remessas de câmeras digitais de 2025 da CIPA e suas perspectivas de remessas de 2026 fornecem verificações mundiais de unidades e destinos, enquanto a apresentação do Grupo de Imagem da Canon de 2025 e o Relatório Nikon 2025 descrevem categorias de câmeras, ciclos de produtos e contexto financeiro da empresa. Esses materiais públicos ajudam a distinguir remessas e desempenho do fabricante da receita no varejo, e as definições de produto e os períodos de reporte são verificados antes de usá-los como indicadores.
Registros públicos de empresas e materiais para investidores adicionam contexto de receita em nível de empresa e de ciclo de produto, enquanto anúncios de empresas e observações de varejo podem ser verificados em relação a essas séries. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam fabricantes de câmeras, distribuidores, varejistas especializados e compradores profissionais, entusiastas e amadores na APAC, EMEA e nas Américas, com perguntas adaptadas a vendas, preços e comportamento de compra. As evidências seriam usadas para testar interpretações de fontes secundárias, verificar premissas sobre cobertura de produtos e canais, e esclarecer insumos ausentes ou conflitantes, enquanto as lacunas seriam trianguladas com indicadores independentes de empresa, remessa e varejo antes de entrar no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual global de venda final em USD com uma visão de cima para baixo da demanda por câmeras mirrorless, dividindo esse total entre configuração de lente, tipo de comprador, resolução de vídeo, faixa de preço, canal e região usando evidências sobre o mix de vendas de cada grupo. Os principais insumos incluem volumes de remessa da CIPA por tipo de câmera e destino, divulgações de receita de câmeras e ciclos de produtos dos fabricantes, preços observados de câmeras e kits, mix de canais de varejistas e relatórios de empresas, e indicadores de uso do comprador, como demanda profissional de vídeo e de criadores. Os dados de remessa ancoram as unidades, enquanto o preço e o mix de produtos as convertem em receita.
Valores históricos e participações de segmento fornecem a série inicial para uma previsão de regressão multivariada, com análise de cenários usada onde custos de componentes, taxas de câmbio ou lançamentos de produtos poderiam alterar materialmente o caminho. Verificações pontuais de baixo para cima comparam volumes amostrados de câmeras e kits multiplicados pelos preços de venda observados com as estimativas de cima para baixo, usando consolidações de fornecedores e verificações de varejistas onde os dados públicos permitem, com lacunas nessas amostras estimadas a partir do produto, canal ou região comparável mais próximo e verificadas em relação às tendências de remessa e receita. As participações de segmento são derivadas das evidências disponíveis de volume, receita, preço e canal específicas por categoria, e os respondentes de pesquisa primária verificariam as principais previsões em nível de variável e explicariam divergências materiais antes das atualizações do modelo.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam divulgações de fabricantes, remessas da CIPA, preços públicos, sinais de varejo e evidências de entrevistas ou pesquisas, verificando totais, participações de segmento, variações ano a ano e insumos de previsão em busca de anomalias em relação a sinais de mercado independentes. Uma segunda revisão rastreia cada insumo material até sua fonte e testa diferenças na cobertura de produto, geografia, unidade e ano. Os analistas resolvem outliers antes da aprovação e entram em contato novamente com os respondentes quando uma resposta conflita com uma divulgação posterior, tem um período ou definição pouco claro, ou altera materialmente um insumo-chave. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material altera as condições de demanda ou oferta, e submetido a uma nova revisão de fonte e cálculo imediatamente antes da entrega.
Tamanho do Mercado Global de Câmeras Mirrorless da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de câmeras mirrorless mede a receita anual mundial proveniente das vendas de câmeras mirrorless, classificada por configuração de lente, tipo de comprador, resolução de vídeo, faixa de preço, canal de varejo e região.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem volumes de remessa da CIPA por tipo de câmera e destino, divulgações de receita de câmeras e ciclos de produtos dos fabricantes, preços observados de câmeras e kits, mix de canais de varejistas e relatórios de empresas, e indicadores de uso do comprador, como demanda profissional de vídeo e de criadores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,64 B (2027) | |
| Consultoria Global A | USD 5 B (2025) | Em sua base de 2025, esta estimativa está 11,3% abaixo do valor de 2027 deste relatório de USD 5,64 B, 2 anos depois. A estimativa usa o ano base de 2025, dois anos antes do ano de medição de 2027 deste relatório. |
| Consultoria Global B | USD 4,14 B (2026) | Em sua base de 2026, esta estimativa está 26,6% abaixo do valor de 2027 deste relatório de USD 5,64 B, 1 ano depois. A estimativa publicada de 2026 precede o ano de medição de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de fabricantes, remessas da CIPA, preços públicos, sinais de varejo e evidências de entrevistas ou pesquisas, verificando totais, participações de segmento, variações ano a ano e insumos de previsão em busca de anomalias em relação a sinais de mercado independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de câmeras mirrorless?
A receita está projetada para crescer de 5,64 bilhões de USD em 2027 para 7,42 bilhões de USD até 2032, a um CAGR de 5,65% entre 2027 e 2032.
O que sustenta o crescimento da demanda por câmeras mirrorless?
A criação de vídeo e as configurações de produção institucional compartilhada sustentam a demanda. Em setembro de 2026, a Universidade de Victoria, no Canadá, disponibilizou um estúdio com uma câmera Sony a6400 e software de transmissão ao vivo.
Qual configuração de lente lidera a receita do mercado de câmeras mirrorless?
Os modelos com lente intercambiável lideraram com 86,42% da receita em 2026.
Quais empresas lideram o setor de câmeras mirrorless?
Canon Inc., Sony Corp., Nikon Corp., FUJIFILM Corp. e Panasonic Corp. formam o grupo líder.
O que restringe a acessibilidade das câmeras mirrorless?
A pressão sobre os custos de componentes pode dificultar a adoção baseada em preço. A Panasonic Corp. anunciou um aumento de 4% a 5% no preço de remessa dos modelos DC-GH7 e DC-GH7L em 24 de junho de 2025.
Qual região lidera a receita do mercado de câmeras mirrorless e qual cresce mais rapidamente?
A Ásia-Pacífico liderou com 35,95% da receita em 2026. A região do Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 8,6% entre 2027 e 2032.