
Tamanho e Participação do Mercado de Serviços Portuários Marítimos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 98.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 120.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Portuários Marítimos por Mordor Intelligence
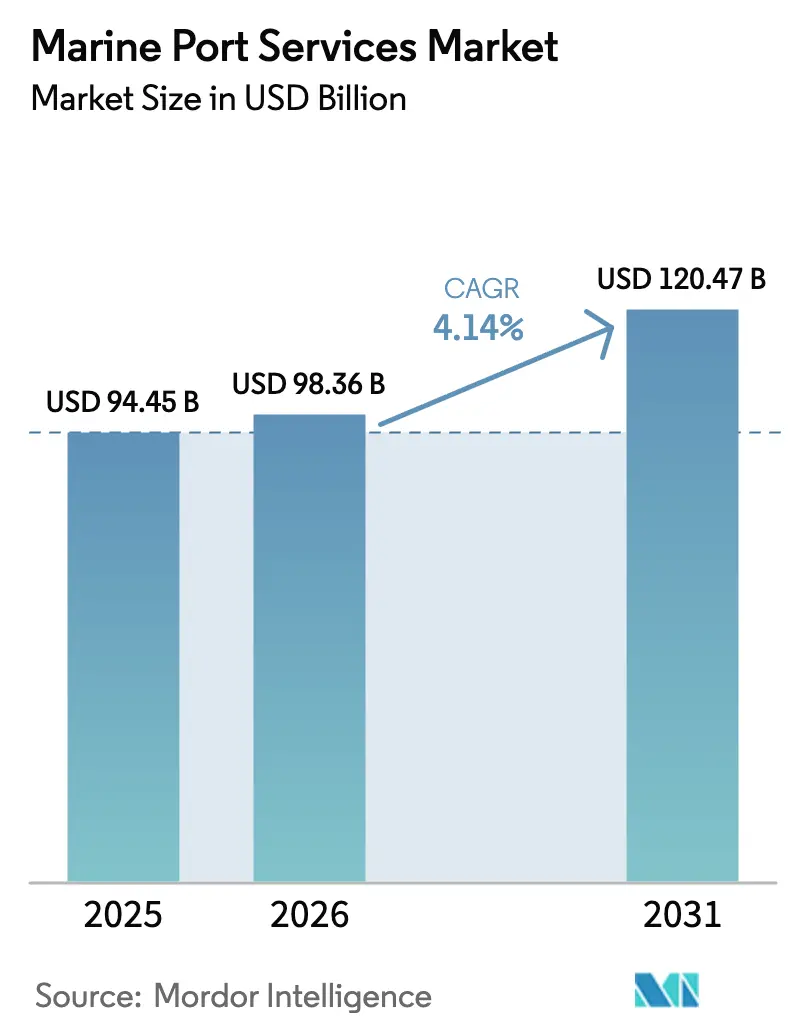
O tamanho do Mercado de Serviços Portuários Marítimos foi avaliado em USD 94,45 bilhões em 2025 e estima-se que cresça de USD 98,36 bilhões em 2026 para atingir USD 120,47 bilhões até 2031, a uma CAGR de 4,14% durante o período de previsão (2026-2031).
A trajetória estável é sustentada por uma recuperação de 6% nos volumes globais de contêineres em 2024, com 183,2 milhões de TEUs transportados em todo o mundo. No acumulado do ano até outubro de 2025, os volumes globais estão 4% acima do mesmo período de 2024, com o setor no caminho para um ano recorde. Programas governamentais de infraestrutura injetam mais de USD 200 bilhões na modernização portuária, e os Estados Unidos, por si só, direcionam recursos federais significativos por meio de legislação abrangente. A Ásia-Pacífico amplia sua liderança tanto como polo de demanda quanto como base de oferta, enquanto a adoção de tecnologia melhora o rendimento operacional e cria resiliência contra gargalos geopolíticos. A regulamentação ambiental acelera os gastos de capital em sistemas de energia em terra, impulsionando novos ciclos de aquisição apesar da pressão de custos no curto prazo. A consolidação ocorre por meio de alianças em vez de fusões diretas, permitindo que os operadores ampliem plataformas digitais sem diluir a autonomia regional.
Principais Conclusões do Relatório
- Por geografia, a Ásia-Pacífico deteve 40,70% da participação no mercado de serviços portuários marítimos em 2025, registrando também a maior CAGR de 4,67% até 2031.
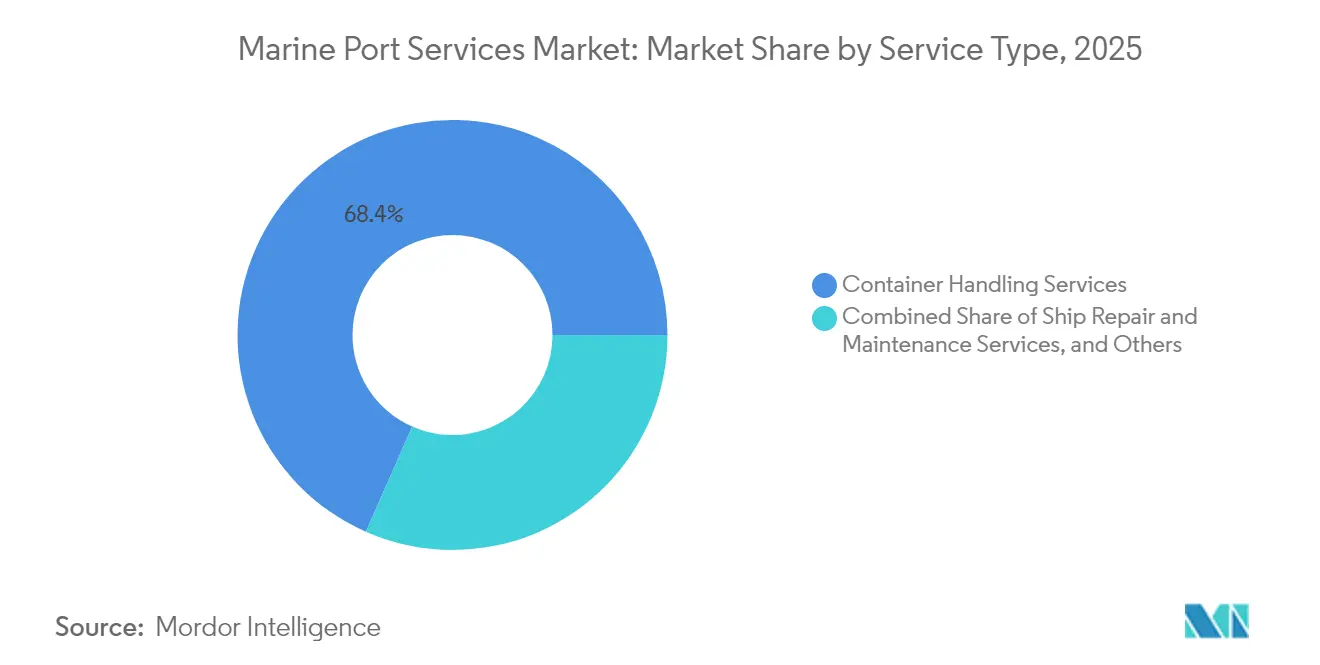
- Por serviço, a movimentação de contêineres representou 68,40% do tamanho do mercado de serviços portuários marítimos em 2025, enquanto as soluções de cadeia de suprimentos e logística devem se expandir a uma CAGR de 4,18% até 2031.
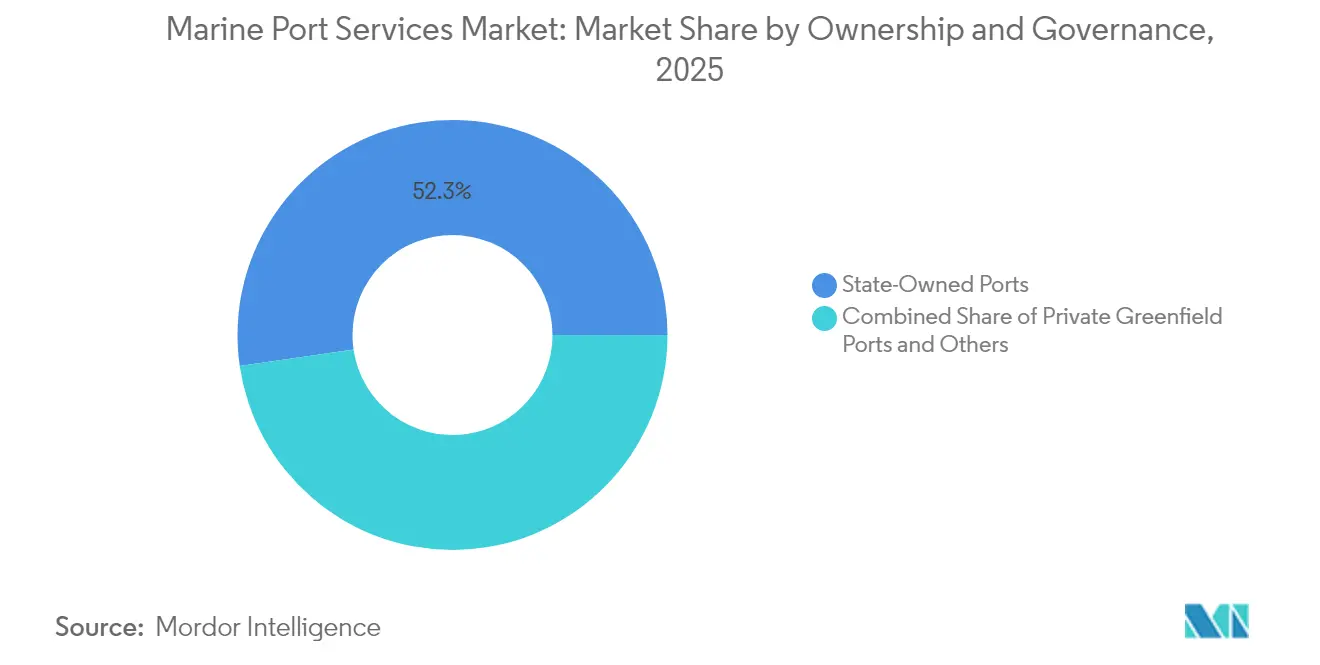
- Por propriedade, as instalações estatais retiveram 52,30% do tamanho do mercado de serviços portuários marítimos em 2025, mas os portos em PPP/concessão apresentam a maior CAGR prevista de 3,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos volumes globais de comércio conteinerizado | +1.2% | Global, com APAC e América do Norte liderando | Curto prazo (≤ 2 anos) |
| Investimentos governamentais em infraestrutura portuária | +0.8% | Global, concentrado nos EUA, UE, Índia e China | Médio prazo (2-4 anos) |
| Rápida digitalização e automação das operações portuárias | +0.6% | Núcleo na APAC, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Demanda por portos secundários impulsionada pela relocalização de produção | +0.4% | América do Norte e América Latina principalmente | Longo prazo (≥ 4 anos) |
| Serviços de suporte logístico para energia eólica offshore | +0.3% | Europa, Costa Leste da América do Norte, mercados seletivos da APAC | Longo prazo (≥ 4 anos) |
| Surgimento de rotas de navegação no Ártico | +0.2% | Norte da Europa, Rússia, nações árticas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Volumes Globais de Comércio Conteinerizado
Em 2024, os volumes globais de contêineres se recuperaram 6%, atingindo um total de 183,2 milhões de TEUs transportados em todo o mundo. Até outubro de 2025, os volumes globais já superaram os números do ano anterior em 4%, posicionando o setor para um potencial ano recorde. [1]Estatísticas de contêineres "CTS October 2025 Press Release", containerstatistics.com. As principais transportadoras aumentaram as escalas portuárias por rotação em 18%, canalizando mais receita para serviços de estiva e serviços auxiliares. Os terminais automatizados foram os mais beneficiados, registrando produtividade 25-30% maior e garantindo prêmios de preço apesar dos maiores custos iniciais. As autoridades portuárias reagiram aprovando USD 45 bilhões em projetos de expansão previstos para conclusão até 2027. O fluxo sustentado de volumes incentiva os operadores a manter a utilização de berços acima de 80%, reforçando a confiança no mercado de serviços portuários marítimos.
Investimentos Governamentais em Infraestrutura Portuária
O financiamento público acelera a modernização, com a UE alocando EUR 12,4 bilhões (USD 13,68 bilhões) sob a RTE-T para corredores marítimos[2]"Fact Sheet: The Bipartisan Infrastructure Deal", White House, whitehouse.gov. Na Índia, o programa Sagarmala coordena terminais multiuso e conectividade ferroviária para ampliar o alcance ao interior do país. Cerca de 60% dos orçamentos aprovados são dedicados à eletrificação, energia em terra e integração de energias renováveis, criando demanda de longo prazo por expertise em engenharia, aquisição e construção. A melhoria da infraestrutura atrai concessionários privados que assumem garantias de desempenho, ampliando a base endereçável do mercado de serviços portuários marítimos.
Rápida Digitalização e Automação das Operações Portuárias
Os portos da Ásia-Pacífico são pioneiros em veículos guiados automatizados, gêmeos digitais e ferramentas de programação baseadas em inteligência artificial que elevam a produtividade dos guindastes em dois dígitos. Os sistemas preditivos reduzem o tempo de inatividade não planejado e diminuem as janelas de rotatividade das embarcações, apoiando maior utilização dos berços. Estruturas de conformidade como a ISO 28000 elevam a demanda por plataformas seguras de intercâmbio de dados, posicionando os portos como orquestradores logísticos em vez de nós passivos. As lições do manual de automação da Malásia oferecem aos mercados emergentes caminhos comprovados para replicar os ganhos[3]"Trans-European Transport Network Funding," European Commission, transport.ec.europa.eu.
Demanda por Portos Secundários Impulsionada pela Relocalização de Produção
Fabricantes que transferem a produção para mais perto dos consumidores redirecionam cargas para terminais secundários na Costa do Golfo dos EUA, que registraram volumes recordes em 2024[4]"Gulf Coast Ports Near-shoring Benefits," American Association of Port Authorities, aapa-ports.org. Os fluxos automotivos e de eletrônicos provenientes do México preferem portos com acesso ferroviário direto aos centros de distribuição do Meio-Oeste, reduzindo os tempos de trânsito porta a porta. O capital privado canalizou USD 2,3 bilhões para essas instalações em 2024, financiando guindastes, equipamentos de pátio e espaço de armazém. Portos com ligações intermodais resilientes agora competem diretamente com os principais hubs tradicionais, remodelando o mix de receitas do mercado de serviços portuários marítimos.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta intensidade de capital e longos ciclos de retorno | -0.7% | Global, particularmente agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Mandatos ambientais e de descarbonização rigorosos | -0.5% | Europa e América do Norte principalmente, com expansão global | Curto prazo (≤ 2 anos) |
| Perturbações em pontos de estrangulamento geopolíticos | -0.4% | Global, concentrado no Oriente Médio e nas rotas Ásia-Europa | Curto prazo (≤ 2 anos) |
| Concorrência de portos secos interiores e corredores terrestres | -0.3% | Europa, América do Norte e China principalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Ciclos de Retorno
Pátios de contêineres automatizados exigem entre USD 150-200 milhões de investimento inicial, e o retorno frequentemente se estende por mais de uma década, limitando a participação de autoridades menores. Os operadores privados exigem cláusulas de volume mínimo que transferem o risco de demanda para os proprietários dos portos, desafiando a gestão de liquidez. A depreciação cambial em diversas economias africanas fez com que os custos de projetos portuários ultrapassassem o orçamento em até 30%, evidenciando a exposição ao risco cambial. As elevadas taxas de juros ampliam os obstáculos ao financiamento, desacelerando a expansão do mercado de serviços portuários marítimos.
Mandatos Ambientais e de Descarbonização Rigorosos
As regras FuelEU Maritime, que entram em vigor em 2025, obrigam os berços de contêineres que atendem embarcações acima de 5.000 GT a fornecer energia em terra. Os orçamentos de instalação de USD 15-25 milhões por berço intensificam a pressão de capital. A inclusão do transporte marítimo no Sistema de Comércio de Emissões da UE (EU ETS) acrescenta USD 80-120 por TEU, comprimindo as margens de transportadoras e portos. Os terminais menores correm o risco de desvio de carga caso não consigam atender rapidamente aos padrões de emissão, moderando as perspectivas de crescimento do mercado de serviços portuários marítimos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Movimentação de Contêineres Domina os Fluxos de ReceitaA movimentação de contêineres representou 68,40% da participação no mercado de serviços portuários marítimos em 2025, validando a mudança estrutural em direção ao comércio conteinerizado. O segmento se beneficia de altos custos de mudança e vantagens de escala, mantendo as tarifas de movimentação firmes mesmo em ciclos de demanda voláteis. As soluções de cadeia de suprimentos e logística representam a oportunidade de crescimento mais rápido, avançando a uma CAGR de 4,18% à medida que os portos se transformam em hubs de distribuição integrados. As plataformas de visibilidade habilitadas por tecnologia monetizam ainda mais os fluxos de dados de carga, complementando as receitas tradicionais de movimentação.
A análise em tempo real reduziu os tempos de permanência e diminuiu a necessidade de estoque de reserva, permitindo que os embarcadores adotem modelos just-in-time sem sacrificar a confiabilidade. Guindastes e empilhadeiras automatizados requerem 40% menos pessoal, aumentando as margens e criando espaço para contratos baseados em desempenho. À medida que as ofertas multimodais se expandem, os serviços de cadeia de suprimentos podem reduzir a diferença de receita em relação às funções principais de movimentação, reforçando a diversificação no mercado de serviços portuários marítimos.


Por Propriedade e Governança:
O Capital Privado Acelera a EficiênciaAs entidades controladas pelo Estado ainda detêm 52,30% do tamanho do mercado de serviços portuários marítimos, mas os formatos de PPP e concessão estão crescendo mais rapidamente, com uma CAGR de 3,74%. Os governos aproveitam o conhecimento do setor privado para acelerar a automação e desbloquear eficiências, como ilustrado pelas concessões de terminais de USD 1,2 bilhão do Brasil em 2024. Os portos privados greenfield, embora atualmente a menor fatia, alcançam movimentos de guindastes por hora 20-25% acima das médias estatais e implantam novas tecnologias vários anos antes.
A certificação ISO 28000 tornou-se requisito básico para a obtenção de concessões de longo prazo, pois as transportadoras enfatizam cadeias de suprimentos seguras e rastreáveis. Os patrocinadores privados frequentemente incorporam cláusulas de desempenho vinculadas ao rendimento do pátio, incentivando a melhoria contínua. Esse alinhamento posiciona os concessionários para superar as instalações tradicionais, intensificando a competitividade no mercado de serviços portuários marítimos.
Análise Geográfica
Mercado de Serviços Portuários Marítimos da APAC
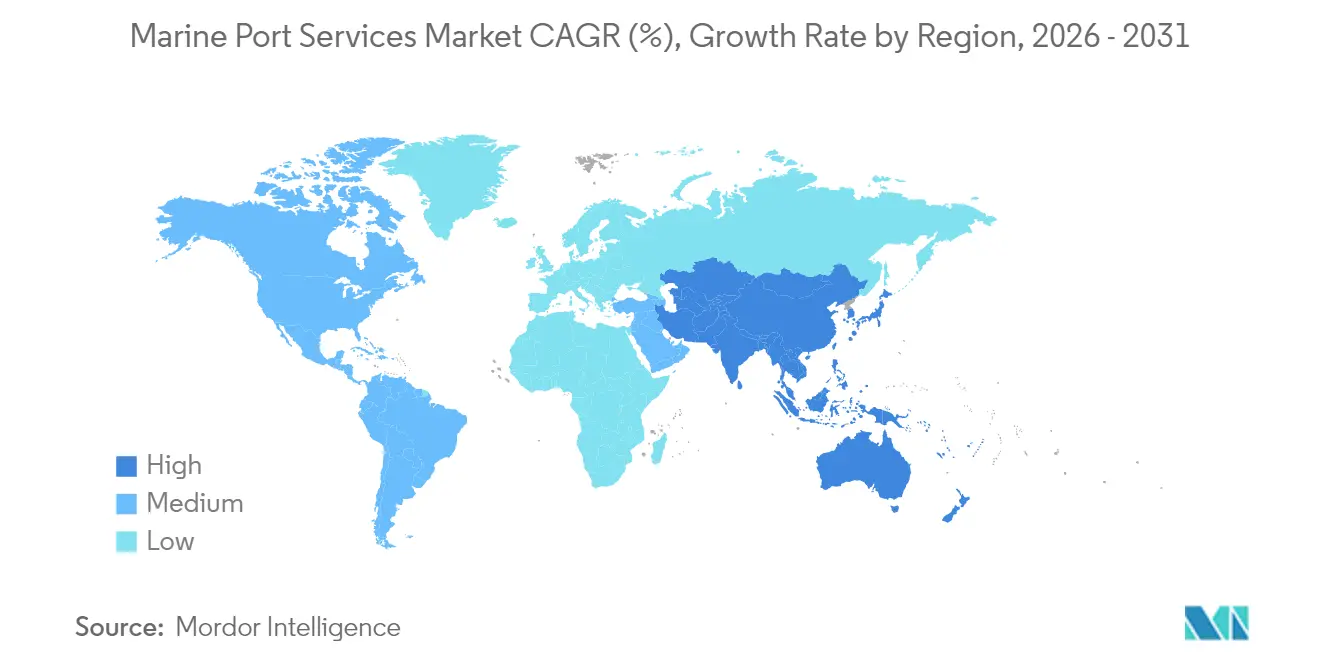
A Ásia-Pacífico reteve 40,70% da receita total em 2025 e tem previsão de crescimento a uma CAGR de 4,67% até 2031, impulsionada pelo roteiro de automação da China e pelos corredores Sagarmala da Índia. Os investimentos da Iniciativa Cinturão e Rota, totalizando 62 bilhões de USD em 34 projetos no exterior, ampliam a influência dos terminais chineses, desviando cargas para rotas preferenciais. As instalações do Sudeste Asiático registraram um aumento de volume de 12% em 2024, favorecidas pela migração da fabricação de eletrônicos e vestuário para o Vietnã, a Tailândia e a Indonésia. Os planejadores portuários enfatizam equipamentos de duplo combustível e energia renovável, mantendo a conformidade ambiental em dia e otimizando as despesas operacionais.
Mercado de Serviços Portuários Marítimos da Europa
A Europa concentra-se na descarbonização e em gêmeos digitais. O programa de títulos verdes de EUR 850 milhões (USD 938,09 milhões) de Roterdã tem como alvo o fornecimento de energia em terra em 25 berços, com o objetivo de alcançar operações neutras em carbono até 2030. Hamburgo reduziu o tempo de inatividade dos equipamentos em 22% após a adoção de modelos preditivos, liberando capacidade de berço para serviços de maior margem. Redes integradas ferroviárias e fluviais estendem os hinterlands portuários para o interior da Europa Central, mitigando o risco de congestionamento e estabilizando o mercado de serviços portuários marítimos.
Mercado de Serviços Portuários Marítimos da América do Norte
A América do Norte aproveita a aproximação de fornecedores ao México e o financiamento de infraestrutura para modernizar os terminais das costas Leste e do Golfo. O apoio federal complementa o investimento privado, aumentando a densidade de guindastes e a capacidade ferroviária em doca nos portos de Houston, Nova Orleans e Mobile. Os portões árticos canadenses se preparam para o transporte sazonal de cargas pela Rota do Mar do Norte, posicionando-se para nichos de comércio de grãos e minerais à medida que os períodos livres de gelo se prolongam. A concorrência passa a depender da confiabilidade e do processamento integrado de alfândega, e não apenas da capacidade de acomodação de embarcações de grande porte, remodelando a dinâmica regional do mercado de serviços portuários marítimos.

Panorama regulatório
Os serviços de portos marítimos operam sob um modelo de governança em camadas, ancorado nas convenções da Organização Marítima Internacional (IMO) sobre segurança, protection e prevenção da poluição, incluindo os requisitos do Anexo VI da MARPOL que influenciam os investimentos portuários relacionados a emissões e as especificações de serviço. A conformidade é reforçada por meio dos regimes de Controle pelo Estado do Porto (PSC), coordenados por nove memorandos de entendimento regionais que padronizam as abordagens de inspeção de navios nas principais rotas comerciais.
Na Europa, o Regulamento (UE) 2017/352 fornece um arcabouço formal para a prestação de serviços portuários e a transparência financeira, moldando a forma como as autoridades portuárias definem tarifas e gerenciam o acesso aos serviços nos portos da TEN-T. Nos Estados Unidos, a governança é compartilhada entre interfaces federais e internacionais, com mecanismos de coordenação como o Committee on the Marine Transportation System (CMTS), que apoia o alinhamento entre agências e partes interessadas do setor portuário quanto a prioridades operacionais e ambientais.
Análise da cadeia de valor
A cadeia de valor dos serviços de portos marítimos começa com os armadores e proprietários de carga gerando demanda, seguidos pelas autoridades portuárias e proprietários de terras que fornecem concessões, acesso marítimo e infraestrutura. Os operadores de terminais e estivadores então prestam serviços essenciais, como suporte à atracação, movimentação de contêineres e operações de pátio. Prestadores de serviços marítimos (pilotos, rebocagem, amarração), fabricantes de equipamentos (OEMs) e integradores (guindastes, veículos guiados automatizados, equipamentos de pátio eletrificados), além de fornecedores de TI e segurança cibernética, apoiam a execução, enquanto as agências de alfândega e fronteira determinam os tempos de liberação que afetam a produtividade dos berços e o tempo de permanência da carga.
A jusante, operadores de transporte intermodal ferroviário e rodoviário, despachantes de carga e prestadores de serviços de armazenagem e logística estendem a competitividade dos portos para o interior, viabilizando serviços adicionais de maior margem, como embalagem, montagem e processamento de exportação. Com o aumento da integração vertical, as operações de terminais vêm sendo conectadas a ofertas logísticas de ponta a ponta, incluindo corredores digitais que interligam alfândega, transporte rodoviário e armazenagem. Os portos também estão adotando cada vez mais estruturas padronizadas de segurança e gestão de dados, como a ISO 28000, para apoiar a troca segura de informações ao longo da cadeia.
Cenário Competitivo
Os operadores globais permanecem fragmentados, porém cooperativos. DP World, APM Terminals e PSA constroem corredores digitais que integram alfândega, transporte rodoviário e armazenagem em plataformas únicas. As parcerias estratégicas permitem o compartilhamento de análises preditivas sem consolidação total de ativos, preservando o controle regional enquanto ampliam a tecnologia. A manutenção baseada em inteligência artificial reduz as horas de resolução de problemas e diminui o estoque de peças de reposição, reduzindo os custos operacionais e ampliando as margens.
Entrantes de nicho capturam oportunidades em logística de energia eólica offshore e suporte ártico, áreas negligenciadas pelos principais players. Frotas especializadas e guindastes de elevação pesada diferenciam a capacidade de serviço e atraem cargas de projetos. Os sistemas de gestão ambiental certificados pela ISO são agora pré-requisitos para contratos de longo prazo com transportadoras, elevando o nível de qualificação para novos entrantes. A concentração moderada deixa espaço para maior agrupamento, mas as barreiras de capital impedem a entrada rápida de novos concorrentes, mantendo o equilíbrio no mercado de serviços portuários marítimos.
As fusões têm sido limitadas; em vez disso, os operadores adquirem participações minoritárias ou assinam contratos de gestão de longo prazo. A entrada de USD 580 milhões da Hutchison Ports em Barcelona amplia o alcance no Mediterrâneo sem o risco de uma consolidação em grande escala. A capacidade adicional da DP World em Jebel Ali eleva seu rendimento para garantir os fluxos Ásia-Europa redirecionados, consolidando ainda mais seu papel como hub de transbordo entre as duas regiões. O posicionamento competitivo gira cada vez mais em torno de credenciais de gestão de carbono e transparência de dados, e não apenas do comprimento do berço ou da profundidade do calado.
Líderes do Setor de Serviços Portuários Marítimos
APM Terminals
MAN-TESS group
Schulte & Bruns GmbH & Co. KG
American President Lines (APL) (Subsdiary of CMA CGM)
Ports America
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Serviços Portuários Marítimos
- APM Terminals
- Ports America
- American President Lines (APL) (Subsdiary of CMA CGM)
- MAN-TESS group
- Schulte and Bruns GmbH and Co. KG
- Irish Continental Group
- Velogic
- Supermaritime Group
- Pacific Cargo Services (Division of NKW Group)
- Klaipeda stevedoring company BEGA
- Port Stevedoring (PS)
- Inchcape Shipping Services
- Finnsteve Oy Ab
- Buss Port Services
- Streamline Shipping Group
- Taurus Global Marine
- Rogers Shipping Ltd.
- Celtic Shipping Agencies LTD
- Broekman Logistics
- Jenkins Shipping

Oportunidades de mercado e perspectivas futuras
A eletrificação e a implantação de infraestrutura de energia em terra (shore power) estão criando um ciclo de aquisição observável para serviços de engenharia, equipamentos e operações, reforçado pela entrada em vigor do FuelEU Maritime em 2025 e pelo requisito associado de energia em terra em berços de contêineres qualificados. Estruturas de financiamento também estão sendo utilizadas para viabilizar esses projetos, incluindo o programa de títulos verdes de 850 milhões de EUR da Autoridade Portuária de Roterdã para instalar energia em terra em 25 berços, o que amplia os serviços endereçáveis para a eletrificação portuária e a manutenção de longo prazo.
A criação de capacidade por meio de concessões e a expansão de plataformas liderada por operadores continuam a abrir espaços em desenvolvimento e portos secundários, especialmente onde a carga está sendo redirecionada ou diversificada. Evidências disso incluem grandes movimentos de PPP e investimento, como o acordo da APM Terminals e do Hateco Group com a Cidade de Da Nang para desenvolver e operar o Porto de Contêineres de Lien Chieu, e a aquisição de uma participação de 49% na Vizhinjam Port Private Limited pela Terminal Investment Limited, subsidiária do MSC Group, em um negócio avaliado em 2,85 bilhões de USD (julho de 2026). Ao mesmo tempo, a participação do volume global de contêineres movimentado por operadores globais de terminais atingiu 49,9% em 2025, indicando que portos e operadores de terminais com ofertas digitais e logísticas integradas têm espaço para expandir além da movimentação básica, avançando para soluções de cadeia de suprimentos e logística, particularmente em corredores onde alfândega, conectividade interior e visibilidade de dados estão sendo agrupadas em propostas de porto único.
Recent Industry Developments in Mercado de Serviços Portuários Marítimos
- Abril de 2026: A APM Terminals e o Hateco Group assinaram um acordo com a Cidade de Da Nang para desenvolver e operar o Porto de Contêineres de Lien Chieu, no Vietnã, envolvendo um investimento de 1,7 bilhão de USD para um terminal com capacidade superior a 5,7 milhões de TEU por ano. O projeto amplia a capacidade portuária do Vietnã e fortalece a conectividade logística regional. O investimento sinaliza um compromisso de longo prazo no estilo PPP com a infraestrutura portuária.
- Março de 2026: A APM Terminals Suape atingiu sua fase final de construção no Brasil, com a chegada de 28 unidades de equipamentos eletrificados da SANY como parte de um projeto de instalação de 350 milhões de USD. A eletrificação melhora a produtividade e apoia a descarbonização em um importante porto brasileiro, fortalecendo a capacidade de acesso ao Brasil e a mercados adjacentes.
- Março de 2026: A APM Terminals Liberia e o GLS Group anunciaram uma parceria para lançar o primeiro Centro de Processamento de Exportação dedicado da Libéria, no Porto Franco de Monróvia. A parceria visa agilizar os fluxos de exportação e amplia a presença na África Ocidental, reforçando a facilitação do comércio regional e a resiliência logística.


Mercado de Serviços Portuários Marítimos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita obtida com serviços prestados dentro de portos marítimos para apoiar escalas de navios e a movimentação de cargas, incluindo movimentação em terminais, atividades de apoio marítimo e a prestação relacionada de serviços portuários.
Exclusões de escopo: exclui tarifas de frete marítimo, transporte rodoviário ou ferroviário terrestre além do portão do porto, construção naval e despesas de capital puramente relacionadas à construção portuária que não sejam faturadas como serviço operacional.
Visão geral da segmentação
- Por Serviço
- Serviços de Movimentação de Contêineres
- Serviços de Reparo e Manutenção de Embarcações
- Soluções de Cadeia de Suprimentos e Logística
- Outros Serviços
- Por Propriedade e Governança
- Portos Estatais
- Portos em PPP/Concessão
- Portos Privados Greenfield
- Por Geografia (Valor, USD bilhões)
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado, identificar as principais linhas de serviço e ancorar a demanda com base em dados de atividade portuária. Consultamos estatísticas públicas de comércio e portos, bem como indicadores de transporte marítimo, incluindo publicações da UNCTAD sobre transporte marítimo, referências da Organização Marítima Internacional, conjuntos de dados de logística e comércio do Banco Mundial, e materiais da Associação Internacional de Portos e Docas.
Além disso, analisamos relatórios anuais de autoridades portuárias, apresentações de operadores, demonstrações financeiras auditadas quando disponíveis, e cobertura de imprensa de reputação para captar indícios de precificação, mudanças no mix de serviços e adições de capacidade impulsionadas por investimentos. Um conjunto limitado de assinaturas pagas também foi utilizado para inteligência financeira de empresas, verificações de sinais de embarque e comércio, e monitoramento de patentes ou tecnologia quando isso ajudou a validar tendências de automação e equipamentos. Essas fontes são apenas ilustrativas, e também utilizamos outras referências públicas e pagas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar como os serviços portuários são efetivamente faturados e agrupados, e como os preços variam com a utilização, o congestionamento e os termos contratuais. Conversamos com operadores portuários e prestadores de serviços de terminais, bem como com partes interessadas de transporte marítimo e agências, além de compradores de logística em importantes regiões comerciais. As respostas ajudaram a confirmar quais atividades eram contabilizadas no conjunto de serviços portuários e onde a pesquisa documental não conseguiu resolver diferenças em empacotamento e estruturas de tarifas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 40% |
| Nível médio: 48% | Líderes funcionais/de unidade: 43% | EMEA: 37% |
| Participantes menores: 15% | Gerentes: 44% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento partiu de uma construção top-down que reconstrói o conjunto de receita endereçável usando o throughput portuário e a atividade de escalas de navios, traduzindo isso em demanda de serviços e precificação por tipo de serviço. Como os portos não são uniformes, utilizamos divisões por região e, em seguida, ajustamos para a intensidade das rotas comerciais e a especialização portuária antes de finalizar os totais.
Para manter o modelo prático, acompanhamos um pequeno conjunto de indicadores de mercado e os atualizamos ao longo do tempo, incluindo throughput de contêineres (TEUs), volumes totais de carga (granel sólido e granel líquido), contagem de escalas portuárias, produtividade dos berços e indicadores substitutos de congestionamento, além da participação típica de serviços terceirizados nas operações de terminais. A precificação foi tratada usando receita média mista de serviço por unidade (lógica de ASP por mix de carga e serviço), e onde os pontos de preço estavam ausentes, usamos intervalos delimitados a partir de entrevistas e divulgações públicas.
As previsões foram construídas usando análise de cenários para que o crescimento do comércio, o redirecionamento de rotas e as adições de capacidade pudessem ser refletidos sem sobreajuste. Os resultados dos cenários foram verificados em relação às expectativas de especialistas quanto à utilização, revisões tarifárias e renegociações contratuais, e depois seletivamente corroborados com aproximações bottom-up, como consolidações de receita amostradas de portos ou operadores e verificações cruzadas de volume multiplicado por ASP, para corrigir qualquer desvio.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação em três camadas: sinais de atividade (throughput e escalas portuárias), sinais financeiros (divulgações de receita de serviços) e sinais de precificação (tarifas e retorno contratual). Quando um resultado no nível regional parecia atípico, revisávamos conversões de unidades, o momento da conversão de moeda e as premissas de mix de serviços, e então buscávamos contribuições adicionais de especialistas se a variação persistisse.
Antes da aprovação final, o modelo passa por revisões de analistas em múltiplas etapas focadas na continuidade de tendências, eventos de mudança abrupta e sensibilidade dos principais fatores. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando ocorrem eventos relevantes, como grandes mudanças tarifárias, deslocamentos sustentados de congestionamento ou grandes comissionamentos de capacidade. Imediatamente antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o Mercado Global de Serviços de Portos Marítimos em Comparação com Outras Estimativas Publicadas
Os valores publicados para serviços de portos marítimos frequentemente variam porque as empresas não contabilizam as mesmas linhas de receita, e também diferem na forma como convertem volumes em receita quando a precificação está agrupada em contratos de terminal. Diferenças também surgem quando uma estimativa usa taxas de câmbio mais antigas ou mistura preços do ano-base com volumes de anos futuros, o que pode inflar ou comprimir o ASP implícito.
Em nossa construção, a periodicidade de atualização está vinculada à série mais recente disponível de atividade portuária e às atualizações tarifárias, e a conversão de moeda é mantida consistente com o ano declarado, de modo que a receita implícita por TEU ou por tonelada permaneça realista. Essa disciplina também ajuda a separar claramente o escopo de serviço das receitas logísticas adjacentes na estimativa da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 94,45 bilhões de USD (2025) | |
| Editora do Setor A | 88,92 bilhões de USD (2023) | Utiliza um ano-base anterior e pode refletir tarifas anteriores a reajustes e diferentes momentos cambiais, o que tende a alterar o ASP misto de serviços ao converter para USD. |
| Consultoria Global B | 152,28 bilhões de USD (2024) | Parece utilizar uma delimitação mais ampla de serviços portuários, que pode incluir serviços adjacentes de agenciamento, abastecimento (bunkering) e logística fora do porto, ampliando o conjunto de receita contabilizado além das operações portuárias. |
A dispersão na tabela é explicada principalmente por limites de escopo e pelo ano usado para as premissas de moeda e precificação. Ao vincular volumes, tarifas e mix de serviços a um ano consistente e depois verificar o ASP implícito em relação às faixas obtidas em entrevistas, o número final permanece rastreável a fatores claros e pode ser reproduzido conforme o mercado se atualiza.


Principais Perguntas Respondidas no Relatório
Com que velocidade a receita de movimentação de contêineres deve crescer até 2031?
Projeta-se que avance a uma CAGR de 4,14%, acompanhando a expansão geral do mercado documentada neste relatório.
Qual região adiciona o maior valor absoluto entre 2026 e 2031?
A Ásia-Pacífico contribui com a maior receita incremental devido aos altos volumes de comércio e à CAGR sustentada de 4,67%, apoiada por automação e financiamento de infraestrutura.
O que impulsiona o interesse nos portos secundários da Costa do Golfo dos EUA?
A relocalização da cadeia de suprimentos a partir do México, combinada com subsídios federais de modernização, elevou o rendimento da Costa do Golfo a níveis recordes em 2024.
Como as regras FuelEU Maritime influenciam os gastos de capital?
Cada berço qualificado deve instalar energia em terra a um custo de USD 15-25 milhões, levando os portos a captar financiamento por meio de títulos verdes ou a buscar financiamento de concessionários.
Por que os modelos de PPP estão ganhando impulso nos mercados emergentes?
O capital privado acelera a implantação de tecnologia e reduz os encargos da dívida pública, resultando em taxas de produtividade 20-25% acima das instalações estatais comparáveis.
Página atualizada pela última vez em:



