
Tamanho e Participação do Mercado de Depósito de Contêineres Inland e Porto Seco
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 32.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
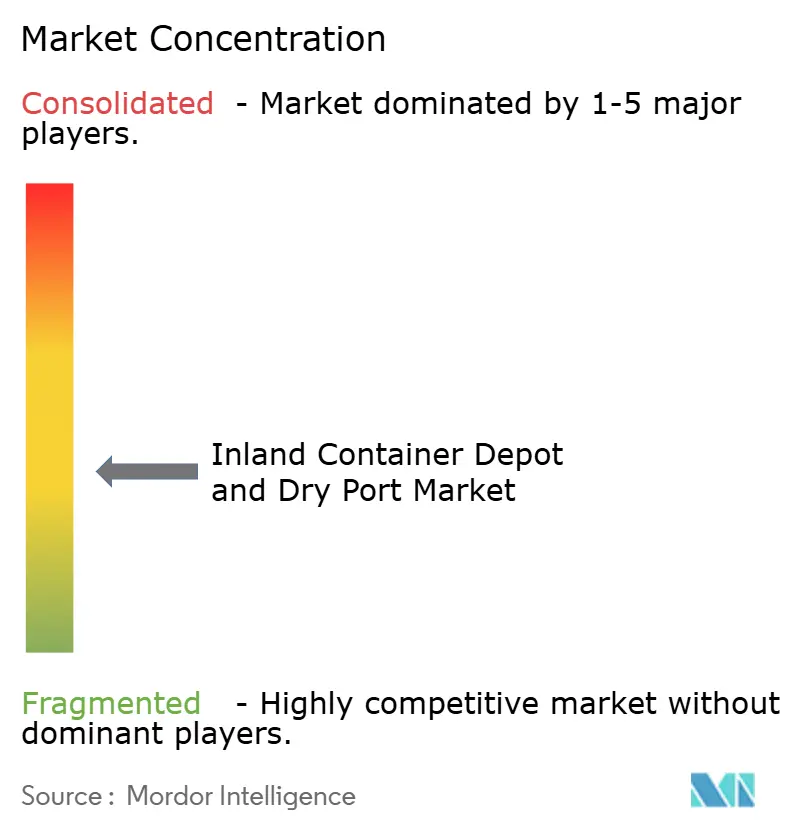
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Depósito de Contêineres Inland e Porto Seco por Mordor Intelligence
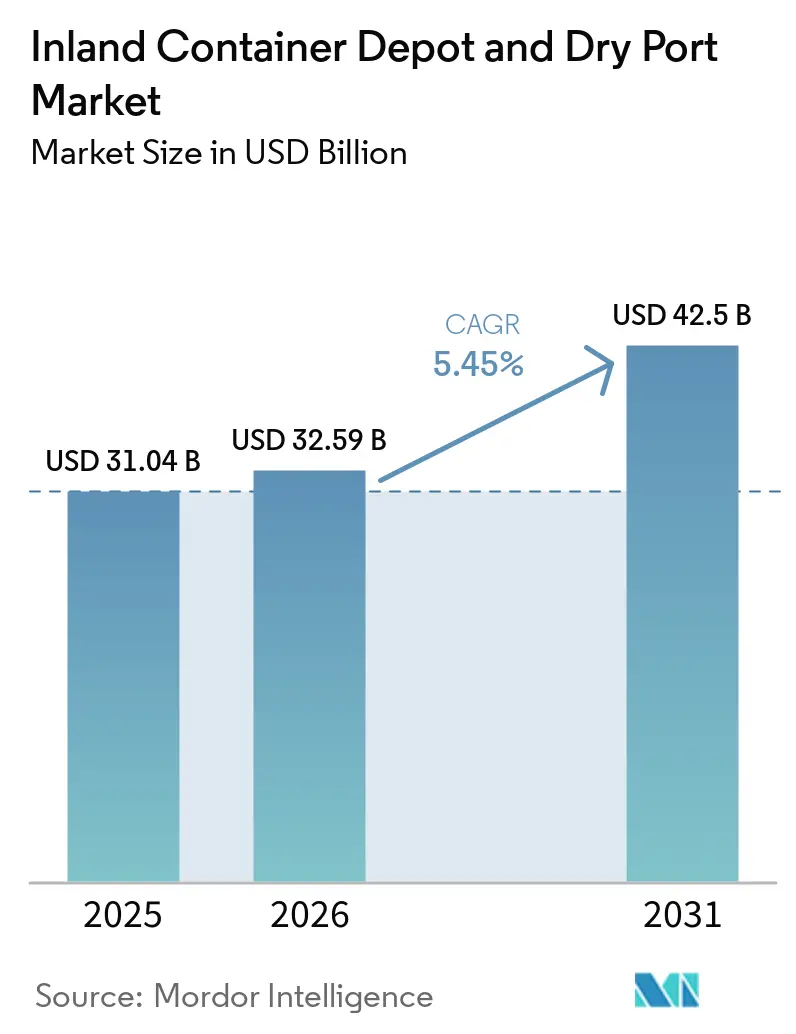
O tamanho do mercado de depósito de contêineres inland e porto seco foi avaliado em 31,04 bilhões de USD em 2025, e estima-se que cresça de 32,59 bilhões de USD em 2026 para atingir 42,50 bilhões de USD até 2031, a um CAGR de 5,45% durante o período de previsão (2026-2031).
Maiores movimentações de contêineres, congestionamento em terminais costeiros e investimento público em corredores de frete vinculados a ferrovias sustentam a demanda por capacidade de carga inland. As movimentações globais de contêineres atingiram 159 milhões de TEUs de janeiro a outubro de 2025, alta de 4% em relação ao ano anterior, o que aumentou a pressão sobre as redes logísticas do hinterland. O mercado de depósito de contêineres inland e porto seco está evoluindo além do armazenamento de contineres vazios, à medida que as instalações adicionam desembaraço aduaneiro, preparação de cadeia de frio e serviços de transferência intermodal. Os operadores estão respondendo por meio de conexões ferroviárias, armazenagem alfandegada, links digitais de alfândega e instalações capazes de gerenciar carga refrigerada. A concorrência reflete uma combinação de grupos logísticos globais e operadores vinculados ao Estado, enquanto os termos de concessão e a política nacional de frete continuam a moldar as condições operacionais locais.
Principais Conclusões do Relatório
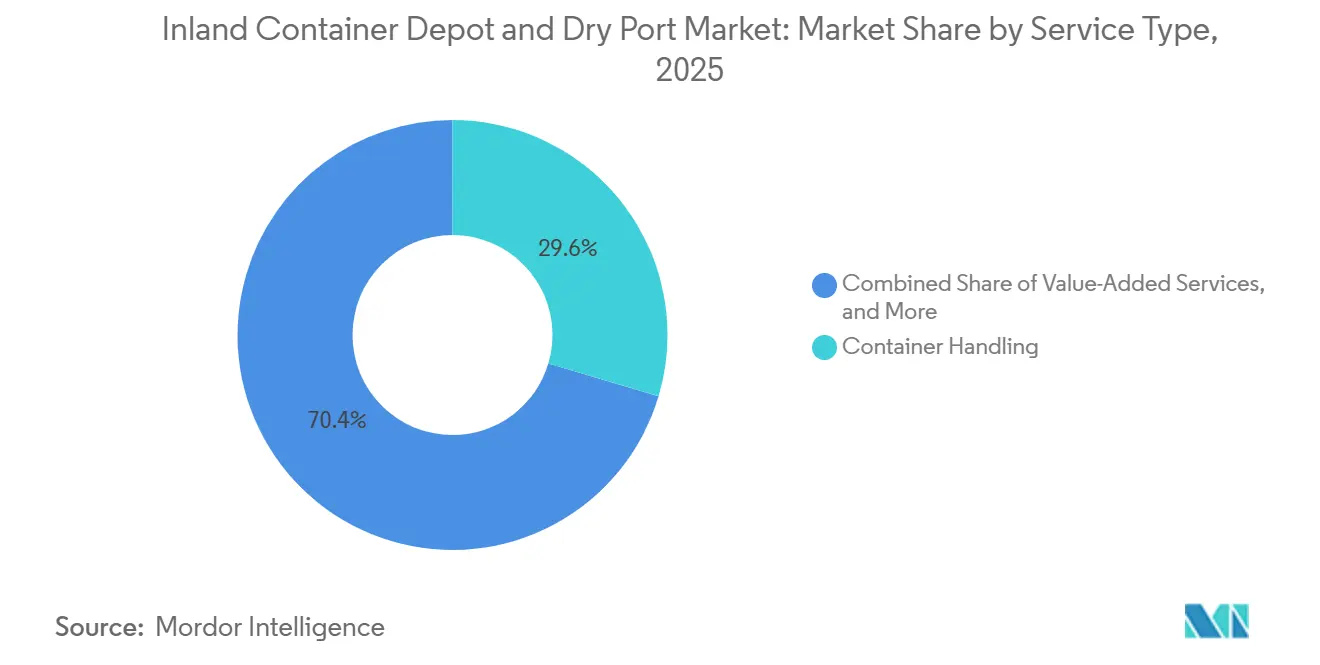
- Por serviço, o manuseio de contêineres deteve 29,60% da participação do mercado de depósito de contêineres inland e porto seco em 2025, enquanto outros serviços de valor agregado registraram o maior CAGR projetado de 7,16% até 2031.
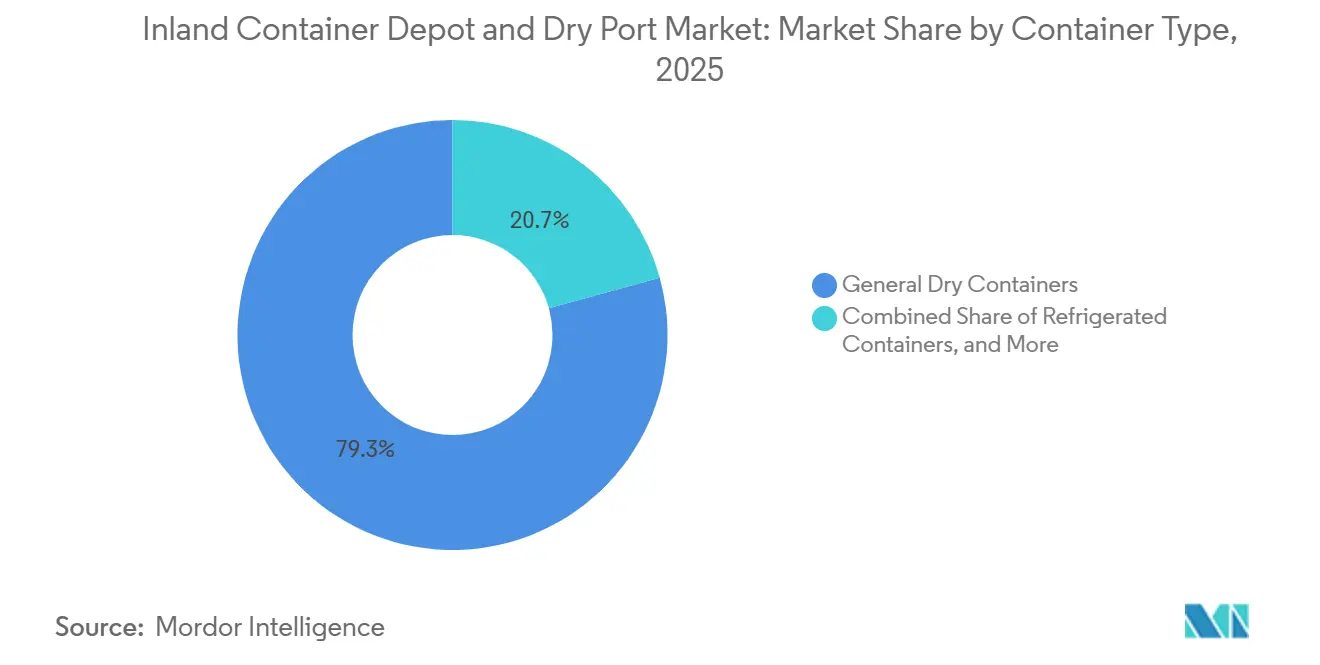
- Por tipo de contêiner, os contêineres secos gerais detiveram 79,25% do tamanho do mercado de depósito de contêineres inland e porto seco em 2025, enquanto os contêineres refrigerados registraram o maior CAGR projetado de 7,23% até 2031.
- Por modelo de propriedade e operação, as instalações de propriedade e operação pública detiveram 45,55% do tamanho do mercado de depósito de contêineres inland e porto seco em 2025, enquanto as parcerias público-privadas registraram o maior CAGR projetado de 6,94% até 2031.
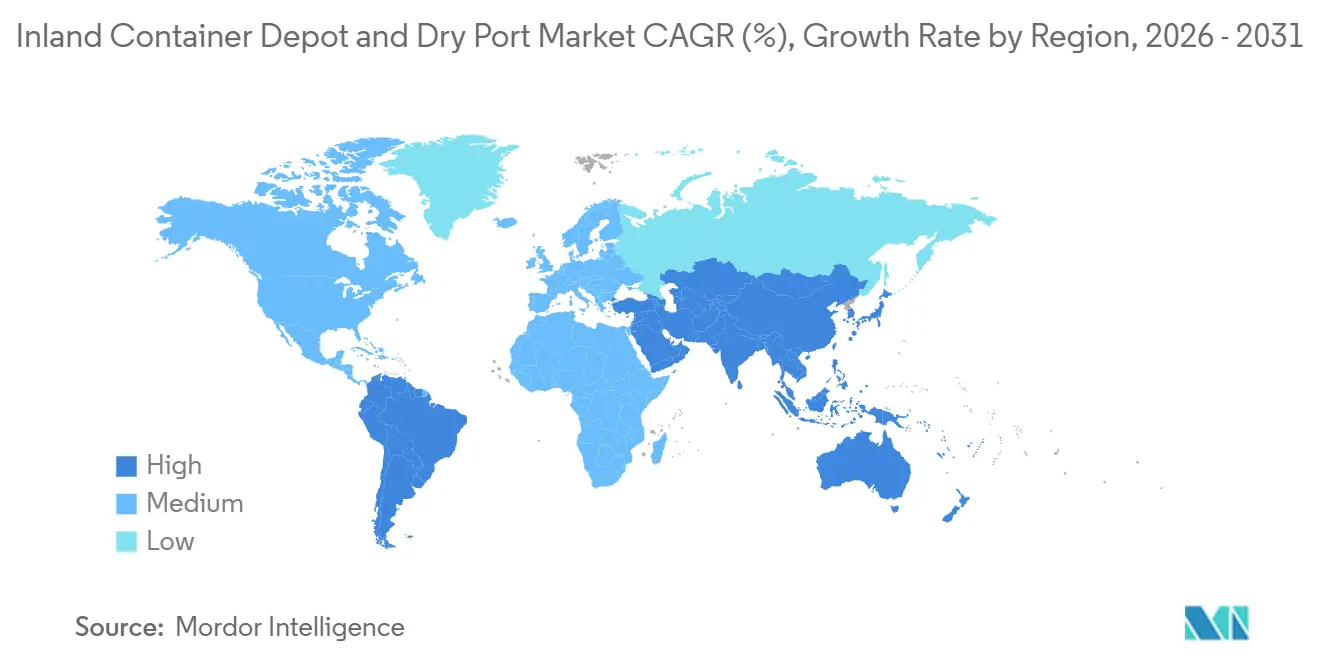
- Por geografia, a América do Norte deteve 32,10% da participação do mercado de depósito de contêineres inland e porto seco em 2025, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 7,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Conteinerizado e dos Fluxos de Carga do Hinterland | +1.2% | Global, mais forte na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Congestionamento Portuário e a Transição para Capacidade de Reserva Inland | +0.9% | Global, concentrado nos principais portos de entrada na Europa, América do Norte e Leste Asiático | Curto prazo (≤ 2 anos) |
| Investimento Governamental em Corredores Multimodais Vinculados a Ferrovias | +0.8% | Índia, China, Emirados Árabes Unidos, África Subsaariana, Ásia Central | Médio prazo (2-4 anos) |
| Comércio Eletrônico e Redes de Distribuição Descentralizadas | +0.7% | América do Norte, Europa Ocidental, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alfândega Digital, Desembaraço por Janela Única e Comércio sem Papel | +0.5% | Sul da Ásia, Sudeste Asiático, Oriente Médio e África, com repercussão mais ampla | Médio prazo (2-4 anos) |
| Economia de Eletrificação e Automação de Depósitos | +0.6% | América do Norte, União Europeia, Leste Asiático, com vantagem de pioneirismo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Conteinerizado e dos Fluxos de Carga do Hinterland
Os volumes globais de comércio conteinerizado cresceram 4% em relação ao ano anterior de janeiro a outubro de 2025, atingindo 159 milhões de TEUs. Esse volume sustentou a demanda pelo mercado de depósito de contêineres inland e porto seco, onde os portos marítimos não conseguiam preparar a carga com eficiência. A diversificação da manufatura redirecionou os fluxos de contêineres pelo Vietnã, Índia e México, criando demanda em corredores onde a construção de terminais não acompanhou o ritmo. A política de Terminal de Carga Multimodal Gati Shakti da Índia havia mobilizado 1,19 bilhões de USD em investimento privado até julho de 2026 e havia comissionado 142 terminais de frete com capacidade combinada de 224 milhões de toneladas por ano[1]. O mercado de depósito de contêineres inland e porto seco, portanto, tem oportunidades mais fortes ao longo das rotas de manufatura do Centro da Índia e da ASEAN. Esses corredores conectam o crescimento industrial a serviços ferroviários, de armazenagem e aduaneiros, em vez de depender exclusivamente da expansão portuária.
Congestionamento Portuário e a Transição para Capacidade de Reserva Inland
O congestionamento portuário tornou o mercado de depósito de contêineres inland e porto seco uma ferramenta operacional essencial para proprietários de carga e transportadoras. O congestionamento global de portos se aproximou de 4 milhões de TEUs durante 2025 e 2026, aumentando a demanda por capacidade de reserva inland. Os terminais europeus também enfrentaram maior utilização de pátios e conectividade mais fraca por vias navegáveis interiores, o que agravou os atrasos. As instalações inland podem receber contêineres carregados por ferrovia antes que as taxas de permanência portuária se acumulem. A Maersk informou em junho de 2026 que seu depósito em Elwood, Illinois, gerenciou o excesso de fluxo proveniente de rampas ferroviárias congestionadas em Chicago por meio de um serviço de pré-retirada. Essa função operacional confere ao mercado de depósito de contêineres inland e porto seco uma fonte de receita além das tarifas convencionais de armazenagem.
Investimento Governamental em Corredores Multimodais Vinculados a Ferrovias
O investimento estatal em ferrovias e portos secos está criando capacidade de longo prazo para operadores comerciais. O Parque Logístico Multimodal Dadri da Índia abrange 105 hectares, tem capacidade anual de 1 milhão de TEUs e se conecta aos Corredores de Frete Dedicados Ocidental e Oriental[2]. Esses projetos tornam a movimentação de contêineres por ferrovia mais prática para proprietários de carga inland. O Livro Branco do Porto de Gauteng da África do Sul, divulgado em setembro de 2025, propôs um hub logístico inland de 2,72 bilhões de USD para transferir carga do corredor rodoviário N3 para a ferrovia. A proposta incluía mais de 50.000 empregos permanentes, sujeitos à confirmação do marco regulatório e de investimento. O mercado de depósito de contêineres inland e porto seco se beneficia onde os programas públicos de frete fornecem a espinha dorsal do corredor e os operadores comerciais prestam serviços dentro dele.
Alfândega Digital, Desembaraço por Janela Única e Comércio sem Papel
Os sistemas aduaneiros digitais estão fortalecendo o mercado de depósito de contêineres inland e porto seco ao melhorar o desembaraço inland em países onde o processamento aduaneiro estava historicamente concentrado nos portos marítimos. A Índia lançou o SWIFT 2.0 em novembro de 2025 como uma plataforma digital unificada para o desembaraço de exportações e importações e planejou integrar mais de 60 agências governamentais parceiras[3]. A plataforma reduz a duplicação de documentos que havia retardado o desembaraço inland. O processamento eletrônico mais rápido reduz a vantagem locacional das instalações aduaneiras próximas aos portos e apoia operações alfandegadas em locais inland. O Grupo Maqta Technologies e a Pakistan Single Window firmaram uma parceria em março de 2025 abrangendo desembaraço aduaneiro digital, armazenagem inteligente e sistemas de gestão de riscos em portos secos. A conformidade com o Marco SAFE da OMA e os protocolos aduaneiros relevantes também continua sendo importante para o status de armazém alfandegado e zona franca.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Terreno, Equipamentos e Manutenção | -0.8% | Global, mais agudo na América do Norte e na Europa Ocidental, onde os custos de terreno são mais elevados | Longo prazo (≥ 4 anos) |
| Lacunas na Conectividade Rodoferroviária e Fricção na Primeira e Última Milha | -0.6% | África Subsaariana, Sul da Ásia, América Central sem litoral, Ásia Central | Médio prazo (2-4 anos) |
| Complexidade Regulatória de Concessões, Alfândega e Fronteiras | -0.5% | Oriente Médio e África, Sudeste Asiático, América do Sul, particularmente depósitos transfronteiriços | Médio prazo (2-4 anos) |
| Desequilíbrios Voláteis de Contêineres e Capacidade de Pátio Subutilizada | -0.4% | Global, notadamente América do Norte e Europa, e pronunciado em corredores sem litoral | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Terreno, Equipamentos e Manutenção
Os requisitos de capital limitam a expansão dos depósitos de contêineres inland, especialmente próximos a grandes centros de consumo onde o terreno é caro. Um guindaste pórtico de pneus automatizado custa entre 1,5 milhão e 2 milhões de USD. Uma nova instalação de vários hectares em uma grande área metropolitana da América do Norte ou da Europa pode exigir gastos com terreno e infraestrutura superiores a 100 milhões de USD antes da instalação dos equipamentos de manuseio. Essa base de custos favorece autoridades portuárias e grupos logísticos integrados que podem suportar grandes investimentos iniciais. A infraestrutura de contêineres refrigerados também requer energia contínua, monitoramento de temperatura e sistemas de inspeção certificados que custam entre 150 e 300 USD por unidade reefer por mês. O mercado de depósito de contêineres inland e porto seco, portanto, apresenta uma barreira de entrada mais elevada para instalações com capacidade reefer, e operadores menores precisam de alta utilização e contratos premium para suportar os custos.
Lacunas na Conectividade Rodoferroviária e Fricção na Primeira e Última Milha
Um depósito inland depende de ligações ferroviárias ou fluviais confiáveis que possam substituir o transporte rodoviário de longa distância. O ICD de Naivasha da Autoridade Portuária do Quênia tinha capacidade de 4.000 TEUs e uma ligação direta de Ferrovia de Bitola Padrão a Mombaça, mas operou com 19% de ocupação em 2025 e 2026 porque as ligações para Uganda, Ruanda e a República Democrática do Congo eram limitadas. Lacunas semelhantes ocorrem onde as estradas locais são inadequadas, os horários ferroviários são pouco confiáveis ou a burocracia fronteiriça acrescenta dias ao trânsito. Um operador de depósito não pode resolver essas restrições de forma independente. Operadores ferroviários, agências rodoviárias e autoridades de fronteira influenciam se a instalação pode operar com eficiência. O mercado de depósito de contêineres inland e porto seco permanece exposto onde as instalações são comissionadas antes de sua rede de frete mais ampla estar pronta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Servio:
Serviços de Valor Agregado Superam a Receita de Manuseio PrincipalO manuseio de contêineres deteve 29,60% do tamanho do mercado de depósito de contêineres inland e porto seco em 2025, tornando-o a maior categoria de serviço. Instalações de alto rendimento que movimentam 200.000 ou mais TEUs anualmente podem alcançar maior utilização de equipamentos e tempos de ciclo de guindaste do que pátios menores. Essa vantagem concentra volumes em instalações bem capitalizadas.[4] Os serviços de armazenagem e o desembaraço aduaneiro e documentação foram o segundo e o terceiro maiores segmentos de serviço. Ambos os serviços se beneficiam quando a carga alfandegada permanece em um depósito durante o exame regulatório.
Outros serviços de valor agregado registraram a maior taxa de crescimento, com um CAGR de 7,16% até 2031. A categoria inclui reparo e certificação de contêineres, reembalagem e rerotulagem sob supervisão aduaneira, inspeção pré-viagem com controle de temperatura e gestão digital de estoque para embarcadores de comércio eletrônico. Essas atividades permitem que os operadores realizem trabalhos que anteriormente ocorriam nas portas das fábricas ou em parques logísticos próximos aos portos. A CONCOR comissionou a Linha Dedicada nº 7 no MMLP Dadri em julho de 2026 e inaugurou o primeiro Trem de Contêineres Reefer de Pilha Dupla da Índia no corredor. O projeto apoia a movimentação inland-para-porto com controle de temperatura e amplia a gama de serviços disponíveis na instalação.

Por Tipo de Contêiner:
A Infraestrutura de Cadeia de Frio Define o Próximo Limiar CompetitivoOs contêineres secos gerais detiveram 79,25% do tamanho do mercado de depósito de contêineres inland e porto seco em 2025. Os contêineres padrão de 20 e 40 pés transportam grande parte dos bens manufaturados, commodities agrícolas e materiais industriais movimentados pelas redes de contêineres. Em grandes depósitos, o manuseio de contêineres secos enfrenta concorrência de preços porque muitas instalações podem oferecer o mesmo serviço básico. Os contêineres especializados, incluindo unidades de teto aberto, plataforma e tanque, atendem a maquinário pesado, carga de projeto e comércio de granéis líquidos. Seus volumes são menores, mas o manuseio especializado pode cobrar taxas mais elevadas por unidade.
Os contêineres refrigerados registraram o maior CAGR de 7,23% até 2031. O Instituto Internacional de Refrigeração projetou que a movimentação global de contêineres refrigerados aumentaria de 4 milhões de TEUs em 2023 para 7,1 milhões de TEUs até 2030. Os operadores de depósito precisam de pontos de conexão dedicados, energia de reserva confiável e monitoramento contínuo para suportar essa carga. A CONCOR operacionalizou uma instalação de Movimentação de Reefer Carregado de Importação no ICD de Tughlakabad em 2025, com pontos de conexão reefer dedicados e monitoramento de temperatura em tempo real 24 horas. O mercado de depósito de contêineres inland e porto seco pode atender às importações farmacêuticas e perecíveis de forma mais eficaz quando essas instalações estão em funcionamento.
Por Modelo de Propriedade e Operação:
Parcerias Público-Privadas Atraindo Capital na Taxa Mais RápidaAs instalações de propriedade e operação pública detiveram 45,55% da participação do mercado de depósito de contêineres inland e porto seco em 2025. Os ciclos de infraestrutura liderados pelo governo apoiaram grandes redes de depósitos inland na Índia, China e África Subsaariana. A CONCOR atingiu sua maior movimentação de 5,58 milhões de TEUs no ano fiscal de 2025-26. Opera 68 terminais em 194 locais ferroviários e tem como meta 100 terminais com mais de 500 composições de contêineres até 2028. As instalações privadas ocupam uma posição menor, mas comercialmente produtiva, em mercados com sistemas intermodais estabelecidos e grandes bases de exportação manufatureira.
As parcerias público-privadas registraram o maior crescimento, com um CAGR de 6,94% até 2031. No mercado de depósito de contêineres inland e porto seco, os governos fornecem terreno, concessões e ligações ferroviárias, enquanto os parceiros privados fornecem equipamentos, gestão comercial e desenvolvimento de serviços. O modelo está se expandindo no Sul da Ásia e no Oriente Médio por meio de portos secos vinculados a zonas econômicas especiais. Uttar Pradesh comprometeu 841 milhões de USD com o Hub Logístico Multimodal Dadri no âmbito do marco NICDIT. Os operadores precisam de termos claros de partilha de receitas e renovação porque as principais instalações exigem horizontes de investimento de 20 a 25 anos.
Análise Geográfica
Mercado de Depósito de Contêineres Inland e Porto Seco da América do Norte
A América do Norte detinha 32,10% em 2025. A região se beneficia da rede ferroviária intermodal dos Estados Unidos, dos volumes de carga transpacífica e de operadores logísticos privados. O Porto Inland de Gainesville, da Georgia Ports Authority, tem capacidade para 200.000 contêineres anuais e recebeu 134 milhões de USD em financiamento dentro do programa de infraestrutura de 5 bilhões de USD da GPA. Os corredores da Colúmbia Britânica e de Ontário, no Canadá, apoiam as importações da Ásia-Pacífico com destino aos Estados Unidos. As redes de distribuição do Meio-Oeste e do Nordeste, enquanto a atividade de portos secos mexicanos aumentou com o nearshoring no âmbito do Acordo Estados Unidos-México-Canadá.
Mercado de Depósito de Contêineres Inland e Porto Seco da APAC, Europa e América do Sul
No mercado de depósito de contêineres inland e porto seco, a Ásia-Pacífico registrou o maior CAGR regional de 7,48% até 2031, apoiado pelos corredores de frete indianos, pela diversificação da manufatura no Sudeste Asiático e pelos parques logísticos chineses. A CONCOR havia expandido para 194 localidades ferroviárias em 2026, a Adani Logistics adicionou o ICD Malur em 2025, e os principais corredores do Vietnã atraíram o interesse da PSA International e da APM Terminals, enquanto a Austrália e a Coreia do Sul se concentraram na qualidade dos serviços e na capacidade digital. O mercado de depósito de contêineres inland e porto seco na Europa está consolidado e atualizando os principais hubs intermodais. Duisburg atende ao frete do Mar do Norte e do Mediterrâneo por meio de uma rede ferroviária interna de 200 quilômetros, enquanto a duisport adquiriu participações de 24,9% e 20% nas empresas de infraestrutura e operação da Maxi Terminal Hamm. França, Hungria e Polônia estão atraindo investimentos à medida que o nearshoring altera as rotas de frete. A América do Sul está se desenvolvendo em torno das exportações agrícolas do Brasil, dos volumes de contêineres e da rede ferroviária, com a DP World expandindo Santos para 1,7 milhão de TEUs e construindo corredores de exportação agrícola com a MRS Logística. Argentina, Chile, Peru, Colômbia e Equador atendem ao comércio regional e da Aliança do Pacífico, enquanto as ligações ferroviárias continuam importantes para reduzir a dependência rodoviária.
Mercado de Depósito de Contêineres Inland e Porto Seco do Oriente Médio e África
O Oriente Médio e a África apresentam condições contrastantes, com grandes projetos de portos secos alfandegados nos Emirados Árabes Unidos e persistentes lacunas rodoviárias e ferroviárias em grande parte da África Subsaariana. A Gulftainer apresentou o Corredor de Comércio Multimodal Al Dhaid, de 150 hectares, em junho de 2026, com capacidade anual de 1,5 milhão de TEUs e integração com a Etihad Rail, oferecendo capacidade combinada de 2,3 milhões de TEUs com o Porto Seco Sajaa. A Arábia Saudita e o Catar estão desenvolvendo conexões de frete para zonas industriais e áreas econômicas especiais. O proposto Porto Inland de Gauteng, na África do Sul, pode aliviar o corredor Durban-Gauteng caso seu marco regulatório e de investimentos seja confirmado.
Cenário Competitivo
O mercado de depósito de contêineres inland e porto seco é moderadamente fragmentado globalmente. Maersk, DP World, PSA International, CMA CGM, CONCOR, Hutchison Ports e Adani Group ocupam posições importantes em seus corredores domésticos, mas nenhuma empresa tem uma posição global dominante. As condições locais podem ser mais concentradas porque concessões longas e conexões ferroviárias caras limitam a entrada. Alguns corredores sem litoral têm apenas 1 ou 2 instalações viáveis. Os operadores competem por meio de novos locais, armazenagem alfandegada, manuseio reefer, serviços aduaneiros no depósito, rastreamento em tempo real, portões automatizados e links de dados aduaneiros.
O mercado de depósito de contêineres inland e porto seco está ganhando capacidade no Uzbequistão e em Madhya Pradesh por meio da DP World, enquanto o Adani Group se expandiu em Rajastão e Karnataka, na Índia. A DP World e a Tashkent Invest concordaram em outubro de 2025 em desenvolver um terminal logístico de 288 milhões de USD na Zona Industrial Especial Yangi Avlod do Uzbequistão. A primeira fase tem como alvo um terminal ferroviário anual de 150.000 TEUs e um complexo de armazéns de 63.000 m² até o final de 2027. Em janeiro de 2026, a DP World concordou com o Governo de Madhya Pradesh em desenvolver o Hub Logístico Composto Powarkheda de 88,3 acres. A instalação inclui conectividade ferroviária de exportações e importações, armazenagem, armazenagem frigorífica e reparo de contêineres.
As linhas de navegação estão internalizando funções que anteriormente eram fornecidas por depósitos independentes. A Maersk firmou um acordo de longo prazo de serviços de porto seco com a East-West Intermodal Logistics Plc em Fenyeslitke, Hungria, integrando um terminal de terceiros em sua rede logística. A CMA CGM concordou em abril de 2025 em adquirir uma participação de 35% e direitos de gestão no Porto Seco October do Egito, conectando Alexandria e Ain Sokhna ao Grande Cairo por ferrovia. A Hapag-Lloyd assinou Cartas de Intenção com o Governo da Índia em março de 2026 que incluíam investimento na J M Baxi Ports & Logistics, que movimenta 3,2 milhões de TEUs anualmente. A conformidade com o Marco SAFE da OMA e a certificação ISO 9001 continuam sendo importantes para o status alfandegado e as parcerias com transportadoras.
Líderes do Setor de Depósito de Contêineres Inland e Porto Seco
-
Container Corporation of India (CONCOR)
-
A.P. Moller - Maersk
-
PSA International
-
DP World
-
Hapag-Lloyd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Depósito de Contêineres Interno e Porto Seco Empresas cobertas neste relatório
- Boasso Global
- Maersk
- Container Corporation of India (CONCOR)
- Hapag-Lloyd
- Hutchison Ports
- GAC
- DP World
- Abu Dhabi Terminals
- Freightliner Group Ltd
- PSA International
- CMA CGM Group(CCIS)
- China COSCO Shipping Corporation Limited
- Sinotrans Limited
- Rail Cargo Group
- GEODIS
- Gati Limited
- Gateway Distriparks Limited
- Adani Logistics Group
- Gulftainer
- Grindrod Logistics
- duisport
- Inland Terminals Group
- Logistics International Limited
- Multiterminais Group
Desenvolvimentos industriais recentes em Mercado de Depósito de Contêineres Interno e Porto Seco
- Julho de 2026: A CONCOR comissionou a Linha Dedicada nº 7 em seu Parque Logístico Multimodal (MMLP) de Dadri e inaugurou o primeiro Trem de Contêineres Reefer de Pilha Dupla da Índia para a Autoridade Portuária Jawaharlal Nehru (JNPA). A nova infraestrutura ferroviária permite operações simultâneas de trens na instalação de 105 hectares de Dadri, reduz o congestionamento no pátio e amplia a capacidade logística inland-para-porto com controle de temperatura para exportadores farmacêuticos e de perecíveis do Norte da Índia.
- Junho de 2026: A Gulftainer e a Autoridade de Portos, Alfândega e Zonas Francas de Sharjah apresentaram o Corredor de Comércio Multimodal Al Dhaid, uma instalação de parceria público-privada de 150 hectares a 50 km do Porto de Khorfakkan, com capacidade anual planejada de 1,5 milhão de TEUs e conectividade direta com a Etihad Rail. A instalação, juntamente com o Porto Seco Sajaa, cria 2,3 milhões de TEUs de capacidade logística inland combinada em Sharjah, posicionando o emirado como um hub de porto seco para a região mais ampla do GCC.
- Maio de 2026: O Grupo AD Ports, a CMA Terminals Khalifa Port e o Grupo CMA CGM assinaram um Memorando de Entendimento para co-desenvolver soluções intermodais e ampliar o alcance logístico inland da CMA CGM nos Emirados Árabes Unidos e na região mais ampla por meio da rede consolidada de depósito de contêineres inland e porto seco vinculada a ferrovias do Grupo AD Ports. O acordo integra os serviços de transportadora da CMA CGM com o corredor de frete inland ancorado no Porto Khalifa.
- Abril de 2026: A Maersk anunciou investimentos em duas instalações logísticas inland no Sul do Brasil: um depósito multipropósito de 70.000 m² em Rio Grande, Rio Grande do Sul, localizado a 2,5 km do porto e projetado para manuseio de contêineres secos e reefer, armazenagem de vazios e cross-docking, e uma expansão de 3.160 m² de sua área de Serviços de Carga em Paranaguá, Paraná, focada em exportação agrícola e fluxos de carga refrigerada. Ambas as instalações apoiam a rede de cabotagem da Aliança Navegação e Logística, aprofundando a integração inland-para-porto da Maersk no Sul do Brasil.
Escopo do Relatório Global do Mercado de Depósito de Contêineres Inland e Porto Seco
Visão geral da segmentação
| Serviços de Armazenagem |
| Manuseio de Contêineres |
| Desembaraço Aduaneiro e Documentação |
| Transferência Intermodal |
| Outros Serviços de Valor Agregado |
| Contêineres Secos Gerais |
| Contêineres Refrigerados |
| Contêineres Especializados |
| Propriedade e Operação Pública |
| Propriedade e Operação Privada |
| Parceria Público-Privada |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Qatar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Serviço | Serviços de Armazenagem | |
| Manuseio de Contêineres | ||
| Desembaraço Aduaneiro e Documentação | ||
| Transferência Intermodal | ||
| Outros Serviços de Valor Agregado | ||
| Por Tipo de Contêiner | Contêineres Secos Gerais | |
| Contêineres Refrigerados | ||
| Contêineres Especializados | ||
| Por Modelo de Propriedade e Operação | Propriedade e Operação Pública | |
| Propriedade e Operação Privada | ||
| Parceria Público-Privada | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Qatar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nos depósitos de contêineres inland e portos secos?
Maiores volumes de contêineres, congestionamento em portos costeiros, corredores de frete vinculados a ferrovias e sistemas aduaneiros digitais sustentam a demanda por instalações inland.
Qual é o tamanho do mercado de depósito de contêineres inland e porto seco em 2026?
O setor é avaliado em 32,59 bilhões de USD em 2026 e atingirá 42,50 bilhões de USD até 2031 a um CAGR de 5,45%.
Qual serviço está crescendo mais rapidamente nos depósitos de contêineres inland?
Outros serviços de valor agregado estão crescendo mais rapidamente, com um CAGR de 7,16% até 2031, apoiados por suporte reefer, reparo e atividades relacionadas à alfândega.
Por que os contêineres refrigerados são importantes para os operadores de porto seco?
Os contêineres refrigerados estão crescendo a um CAGR de 7,23% até 2031 e requerem energia dedicada, monitoramento e capacidade de manuseio.
Qual região tem a maior taxa de crescimento até 2031?
A Ásia-Pacífico registra o maior CAGR regional de 7,48%, apoiada pelos corredores de frete indianos e pelo crescimento da manufatura no Sudeste Asiático.
Quais são os principais riscos para os operadores de depósito de contêineres inland?
Os principais riscos incluem altos custos de capital, lacunas nas ligações de primeira e última milha, complexidade regulatória e disponibilidade irregular de contêineres.