
Tamaño y Participación del Mercado de Servicios Portuarios Marítimos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
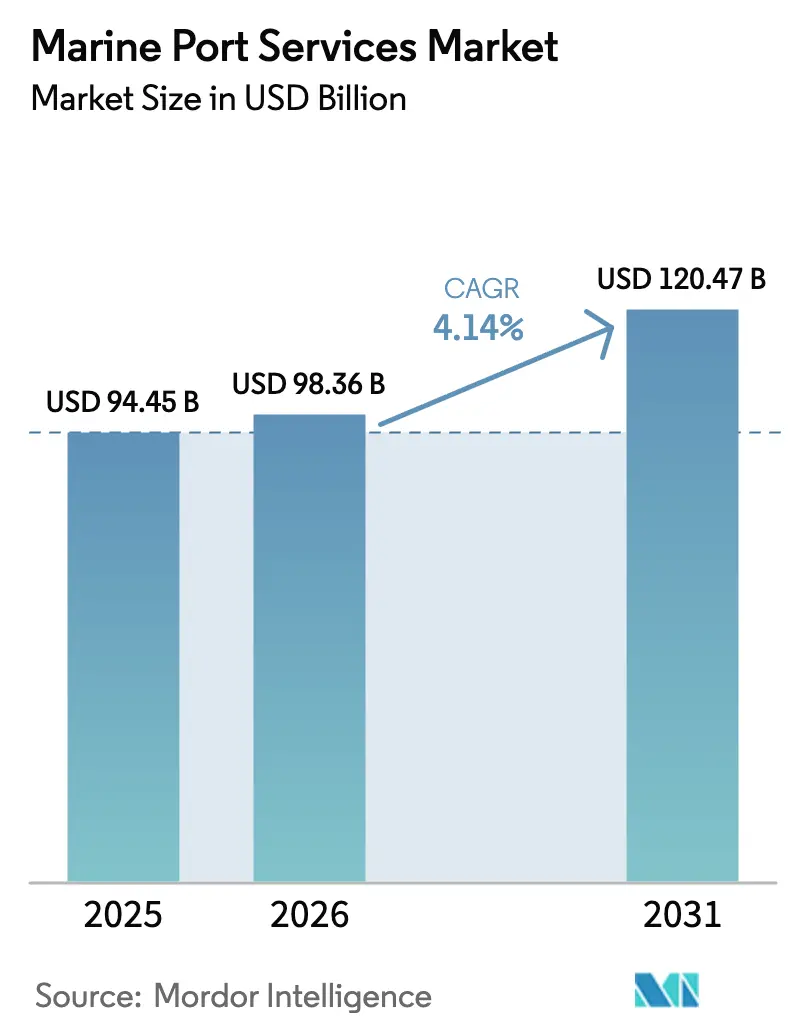
| Tamaño del Mercado (2026) | 98.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 120.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.14 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Portuarios Marítimos por Mordor Intelligence
El tamaño del Mercado de Servicios Portuarios Marítimos fue valorado en 94.450 millones de USD en 2025 y se estima que crecerá desde 98.360 millones de USD en 2026 hasta alcanzar los 120.470 millones de USD en 2031, a una CAGR del 4,14% durante el período de previsión (2026-2031).
La trayectoria sostenida está respaldada por una recuperación del 6% en los volúmenes mundiales de contenedores en 2024, con 183,2 millones de TEU enviados en todo el mundo. Acumulado hasta octubre de 2025, los volúmenes globales se sitúan un 4% por encima del mismo período de 2024, con la industria en camino de alcanzar un año récord. Los programas de infraestructura gubernamentales inyectan más de 200.000 millones de USD en la modernización portuaria, y solo Estados Unidos destina una considerable financiación federal a través de una legislación integral. Asia-Pacífico extiende su liderazgo tanto como centro de demanda como base de suministro, mientras que la adopción tecnológica mejora el rendimiento y crea resiliencia frente a los cuellos de botella geopolíticos. La regulación medioambiental acelera el gasto de capital en sistemas de suministro eléctrico en tierra, impulsando nuevos ciclos de adquisición a pesar de la presión de costes a corto plazo. La consolidación se desarrolla mediante alianzas en lugar de fusiones directas, lo que permite a los operadores escalar plataformas digitales sin diluir la autonomía regional.
Conclusiones Clave del Informe
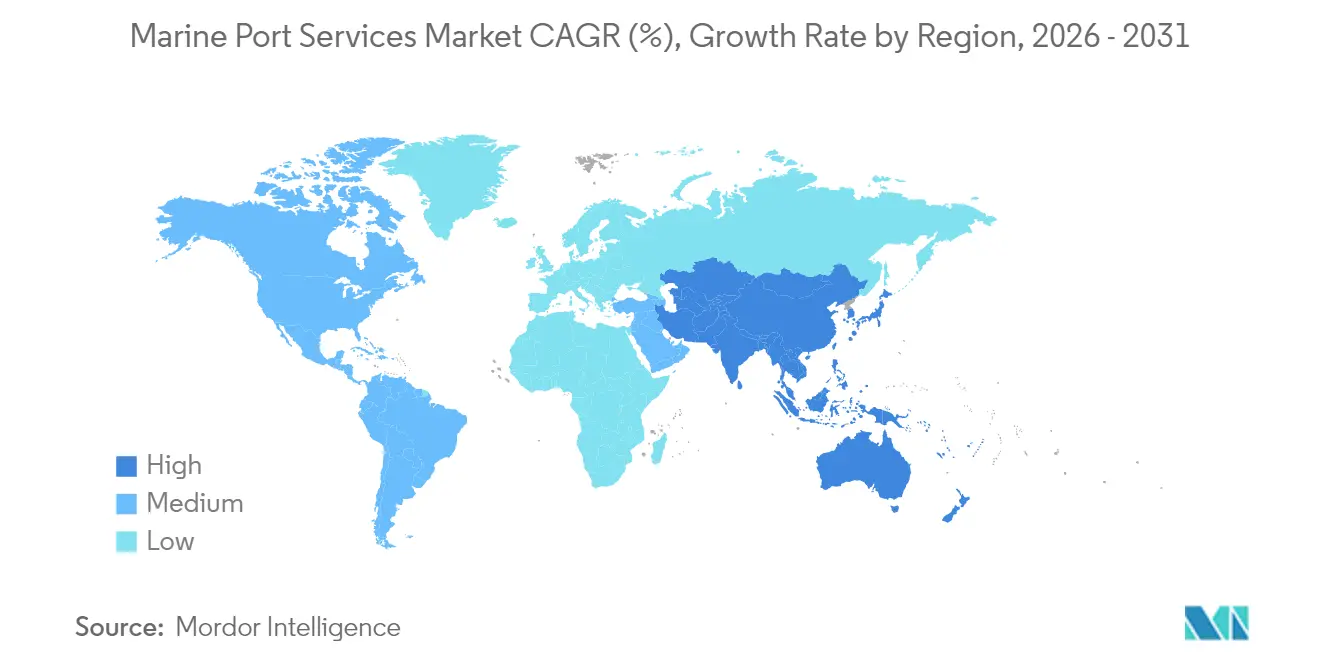
- Por geografía, Asia-Pacífico mantuvo el 40,70% de la participación del mercado de servicios portuarios marítimos en 2025, registrando al mismo tiempo la CAGR más rápida del 4,67% hasta 2031.
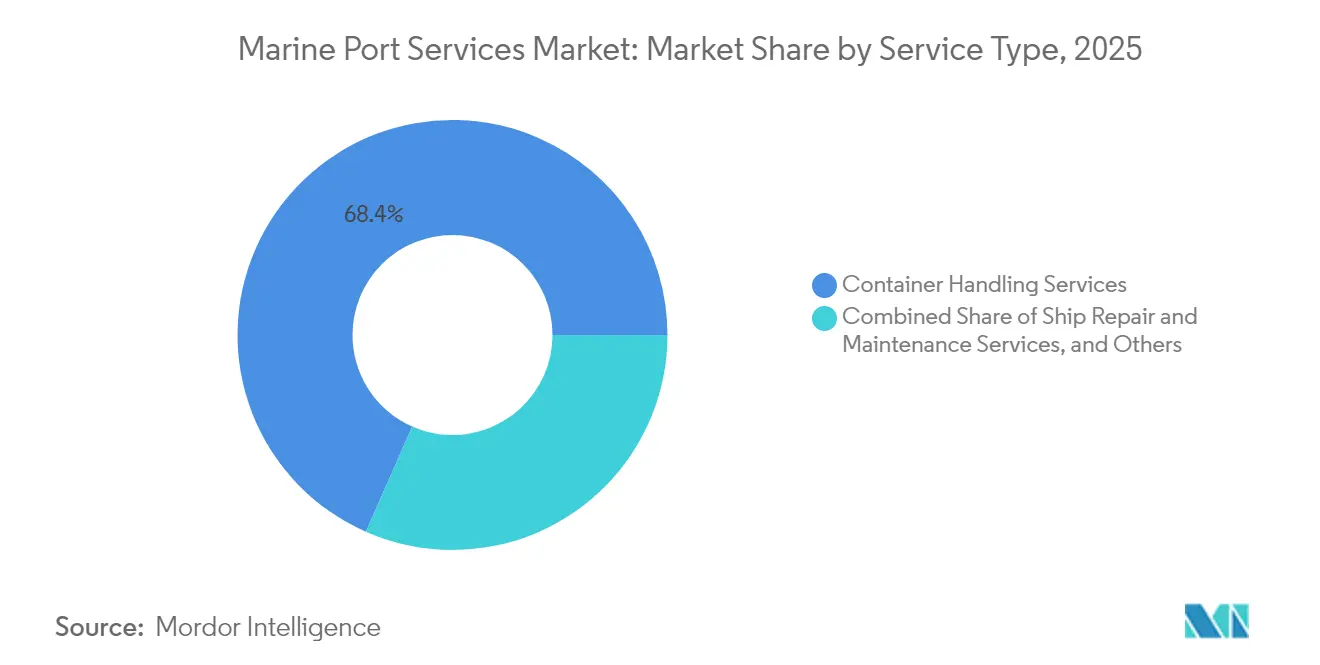
- Por servicio, el manejo de contenedores representó el 68,40% del tamaño del mercado de servicios portuarios marítimos en 2025, mientras que se proyecta que las soluciones de cadena de suministro y logística se expandan a una CAGR del 4,18% hasta 2031.
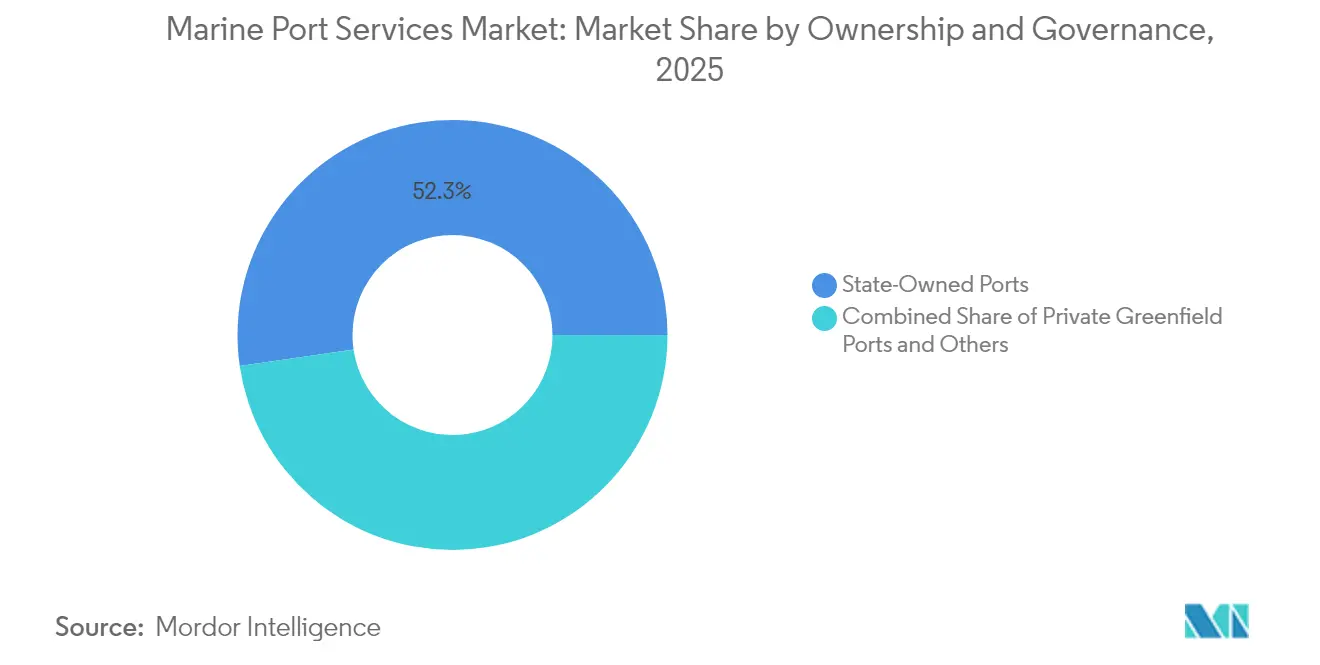
- Por propiedad, las instalaciones de propiedad estatal retuvieron el 52,30% del tamaño del mercado de servicios portuarios marítimos en 2025, pero los puertos PPP/concesión exhiben la CAGR prevista más alta del 3,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los volúmenes mundiales de comercio en contenedores | +1.2% | Global, con APAC y América del Norte a la cabeza | Corto plazo (≤ 2 años) |
| Inversiones en infraestructura portuaria respaldadas por el gobierno | +0.8% | Global, concentrado en EE. UU., UE, India, China | Mediano plazo (2-4 años) |
| Rápida digitalización y automatización de las operaciones portuarias | +0.6% | Núcleo APAC, con expansión hacia Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de puertos secundarios impulsada por el acercamiento de la producción | +0.4% | América del Norte y América Latina principalmente | Largo plazo (≥ 4 años) |
| Servicios de apoyo logístico para energía eólica marina | +0.3% | Europa, Costa Este de América del Norte, mercados selectivos de APAC | Largo plazo (≥ 4 años) |
| Surgimiento de rutas de navegación árticas | +0.2% | Norte de Europa, Rusia, naciones árticas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes Mundiales de Comercio en Contenedores
En 2024, los volúmenes mundiales de contenedores se recuperaron un 6%, alcanzando un total de 183,2 millones de TEU enviados en todo el mundo. A octubre de 2025, los volúmenes globales ya han superado las cifras del año anterior en un 4%, posicionando a la industria para un posible año récord. [1]Estadísticas de contenedores "Comunicado de Prensa CTS Octubre 2025", containerstatistics.com. Los principales transportistas aumentaron las escalas portuarias por rotación en un 18%, canalizando más ingresos hacia los servicios de estiba y auxiliares. Las terminales automatizadas fueron las más beneficiadas, registrando una productividad entre un 25% y un 30% mayor y asegurando primas de precio a pesar de los mayores costes iniciales. Las autoridades portuarias reaccionaron aprobando 45.000 millones de USD en proyectos de expansión previstos para su finalización en 2027. El sostenido flujo de volúmenes anima a los operadores a mantener la utilización de atraques por encima del 80%, reforzando la confianza en el mercado de servicios portuarios marítimos.
Inversiones en Infraestructura Portuaria Respaldadas por el Gobierno
La financiación pública acelera la modernización, con la UE asignando 12.400 millones de EUR (13.680 millones de USD) en el marco de la RTE-T para corredores marítimos[2]"Hoja de Datos: El Acuerdo de Infraestructura Bipartidista", Casa Blanca, whitehouse.gov. En India, el programa Sagarmala coordina terminales multiusos y conectividad ferroviaria para ampliar el alcance hacia el interior. Alrededor del 60% de los presupuestos aprobados se destinan a la electrificación, el suministro eléctrico en tierra y la integración de energías renovables, creando una demanda a largo plazo de experiencia en ingeniería, adquisiciones y construcción. La mejora de la infraestructura atrae a concesionarios privados que ofrecen garantías de rendimiento, ampliando la base direccionable del mercado de servicios portuarios marítimos.
Rápida Digitalización y Automatización de las Operaciones Portuarias
Los puertos de Asia-Pacífico son pioneros en vehículos de guiado automático, gemelos digitales y herramientas de programación basadas en inteligencia artificial que aumentan la productividad de las grúas en dos dígitos. Los sistemas predictivos reducen el tiempo de inactividad no planificado y acortan las ventanas de rotación de los buques, apoyando una mayor utilización de los atraques. Los marcos de cumplimiento normativo como la ISO 28000 elevan la demanda de plataformas seguras de intercambio de datos, posicionando a los puertos como orquestadores logísticos en lugar de nodos pasivos. Las lecciones del manual de automatización de Malasia ofrecen a los mercados emergentes vías probadas para replicar los beneficios[3]"Financiación de la Red Transeuropea de Transporte," Comisión Europea, transport.ec.europa.eu.
Demanda de Puertos Secundarios Impulsada por el Acercamiento de la Producción
Los fabricantes que trasladan la producción más cerca de los consumidores redirigen la carga hacia terminales secundarias de la Costa del Golfo de EE. UU. que registraron volúmenes récord en 2024[4]"Beneficios del Acercamiento de la Producción para los Puertos de la Costa del Golfo," Asociación Americana de Autoridades Portuarias, aapa-ports.org. Los flujos de automoción y electrónica procedentes de México prefieren puertos con acceso ferroviario directo a los centros de distribución del Medio Oeste, acortando los tiempos de tránsito de puerta a puerta. El capital privado canalizó 2.300 millones de USD hacia estas instalaciones en 2024, financiando grúas, equipos de patio y espacio de almacén. Los puertos con sólidos enlaces intermodales compiten ahora directamente con las puertas de entrada tradicionales, reconfigurando la combinación de ingresos del mercado de servicios portuarios marítimos.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta intensidad de capital y largos ciclos de recuperación de la inversión | -0.7% | Global, particularmente agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Estrictos mandatos medioambientales y de descarbonización | -0.5% | Europa y América del Norte principalmente, con expansión global | Corto plazo (≤ 2 años) |
| Interrupciones en cuellos de botella geopolíticos | -0.4% | Global, concentrado en Oriente Medio, rutas Asia-Europa | Corto plazo (≤ 2 años) |
| Competencia de puertos secos interiores y corredores terrestres | -0.3% | Europa, América del Norte, China principalmente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Ciclos de Recuperación de la Inversión
Los patios de contenedores automatizados requieren entre 150 y 200 millones de USD de inversión inicial, y la recuperación de la inversión suele extenderse más de una década, lo que limita la participación de las autoridades más pequeñas. Los operadores privados exigen cláusulas de volumen mínimo que trasladan el riesgo de demanda a los propietarios de los puertos, lo que supone un desafío para la gestión de la liquidez. La depreciación de la moneda en varias economías africanas provocó sobrecostes de hasta el 30% en proyectos portuarios, poniendo de manifiesto la exposición al riesgo cambiario. Los elevados tipos de interés amplifican los obstáculos de financiación, ralentizando la expansión del mercado de servicios portuarios marítimos.
Estrictos Mandatos Medioambientales y de Descarbonización
Las normas FuelEU Maritime que entran en vigor en 2025 obligan a los atraques de contenedores que atienden buques de más de 5.000 GT a proporcionar suministro eléctrico en tierra. Los presupuestos de instalación de entre 15 y 25 millones de USD por atraque intensifican la presión de capital. La inclusión del transporte marítimo en el RCDE de la UE añade entre 80 y 120 USD por TEU, comprimiendo los márgenes tanto de los transportistas como de los puertos. Las terminales más pequeñas corren el riesgo de desvío de carga si no pueden cumplir rápidamente con los estándares de emisiones, lo que modera las perspectivas de crecimiento del mercado de servicios portuarios marítimos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
El Manejo de Contenedores Domina los Flujos de IngresosEl manejo de contenedores representó el 68,40% de la participación del mercado de servicios portuarios marítimos en 2025, validando el cambio estructural hacia el comercio en contenedores. El segmento se beneficia de los elevados costes de cambio y las ventajas de escala, manteniendo firmes las tarifas de rendimiento incluso en ciclos de demanda volátiles. Las soluciones de cadena de suministro y logística representan la oportunidad de mayor crecimiento, aumentando a una CAGR del 4,18% a medida que los puertos se transforman en centros de distribución integrados. Las plataformas de visibilidad habilitadas por tecnología monetizan aún más los flujos de datos de carga, complementando los ingresos tradicionales por manejo.
Los análisis en tiempo real han reducido los tiempos de permanencia y disminuido la necesidad de existencias de reserva, lo que permite a los cargadores adoptar modelos justo a tiempo sin sacrificar la fiabilidad. Las grúas y apiladoras automatizadas requieren un 40% menos de personal, mejorando los márgenes y creando espacio para la contratación basada en el rendimiento. A medida que se amplían las ofertas multimodales, los servicios de cadena de suministro podrían reducir la brecha de ingresos con las funciones básicas de manejo, reforzando la diversificación en el mercado de servicios portuarios marítimos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Propiedad y Gobernanza:
El Capital Privado Acelera la EficienciaLas entidades controladas por el Estado aún representan el 52,30% del tamaño del mercado de servicios portuarios marítimos, pero los formatos PPP y de concesión están escalando más rápido con una CAGR del 3,74%. Los gobiernos aprovechan el conocimiento del sector privado para acelerar la automatización y desbloquear eficiencias, como lo ilustran las adjudicaciones de terminales por valor de 1.200 millones de USD en Brasil en 2024. Los puertos privados greenfield, aunque actualmente la porción más pequeña, logran entre un 20% y un 25% más de movimientos de grúa por hora que los promedios estatales e implementan nueva tecnología varios años antes.
La certificación ISO 28000 se ha convertido en un requisito indispensable para ganar concesiones a largo plazo porque los transportistas enfatizan cadenas de suministro seguras y trazables. Los patrocinadores privados suelen incorporar cláusulas de rendimiento vinculadas al rendimiento del patio, fomentando la mejora continua. Esta alineación posiciona a los concesionarios para superar a las instalaciones heredadas, intensificando la competencia en el mercado de servicios portuarios marítimos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Servicios Portuarios Marítimos de Asia-Pacífico
Asia-Pacífico retuvo el 40,70% de los ingresos totales en 2025 y se prevé que crezca a una CAGR del 4,67% hasta 2031, impulsado por la hoja de ruta de automatización de China y los corredores Sagarmala de India. Las inversiones de la Iniciativa de la Franja y la Ruta por un total de 62 mil millones de USD en 34 proyectos en el extranjero amplían la influencia de las terminales chinas, desviando la carga hacia rutas preferentes. Las instalaciones del Sudeste Asiático ganaron un 12% de volumen en 2024, favorecidas por el traslado de la manufactura de electrónica y prendas de vestir a Vietnam, Tailandia e Indonesia. Los planificadores portuarios enfatizan el equipamiento de doble combustible y las energías renovables, manteniendo el cumplimiento ambiental en curso mientras optimizan el gasto operativo.
Mercado de Servicios Portuarios Marítimos de Europa
Europa se centra en la descarbonización y los gemelos digitales. El programa de bonos verdes de Rotterdam por 850 millones de EUR (938,09 millones de USD) tiene como objetivo la alimentación eléctrica en tierra en 25 atraques, con el fin de lograr operaciones neutras en carbono para 2030. Hamburgo redujo el tiempo de inactividad de los equipos en un 22% tras adoptar modelos predictivos, liberando capacidad de atraque para servicios de mayor margen. Las redes integradas de ferrocarril y vías fluviales extienden los hinterlands portuarios hacia el interior de Europa Central, mitigando el riesgo de congestión y estabilizando el mercado de servicios portuarios marítimos.
Mercado de Servicios Portuarios Marítimos de América del Norte
América del Norte aprovecha el nearshoring hacia México y el financiamiento de infraestructura para modernizar las terminales de la Costa Este y del Golfo. El apoyo federal complementa la inversión privada, aumentando la densidad de grúas y la capacidad ferroviaria en muelle en Houston, Nueva Orleans y Mobile. Las puertas de entrada árticas canadienses se preparan para la carga estacional a través de la Ruta del Mar del Norte, posicionándose para el comercio de nicho de granos y minerales a medida que se alargan los períodos libres de hielo. La competencia ahora depende de la fiabilidad y el procesamiento integrado de aduanas, más que únicamente de la capacidad de acomodar buques de gran tamaño, lo que remodela la dinámica regional del mercado de servicios portuarios marítimos.

Panorama regulatorio
Los servicios de puertos marítimos operan bajo un modelo de gobernanza en capas anclado en los convenios de la Organización Marítima Internacional (OMI) sobre seguridad, protección y prevención de la contaminación, incluidos los requisitos del Anexo VI del MARPOL que influyen en las inversiones portuarias relacionadas con emisiones y en las especificaciones de servicio. El cumplimiento se refuerza mediante regímenes de Control del Estado Rector del Puerto (PSC), coordinados a través de nueve memorandos de entendimiento regionales que estandarizan los enfoques de inspección de buques en las principales rutas comerciales.
En Europa, el Reglamento (UE) 2017/352 proporciona un marco formal para la prestación de servicios portuarios y la transparencia financiera, definiendo cómo las autoridades portuarias establecen tarifas y gestionan el acceso a los servicios en los puertos de la RTE-T. En Estados Unidos, la gobernanza se comparte entre interfaces federales e internacionales, con mecanismos de coordinación como el Comité del Sistema de Transporte Marítimo (CMTS) que apoyan la alineación entre agencias y partes interesadas portuarias en materia de prioridades operativas y ambientales.
Análisis de la cadena de valor
La cadena de valor de los servicios de puertos marítimos comienza con los transportistas oceánicos y propietarios de carga que generan la demanda, seguidos por las autoridades portuarias y los arrendadores que proporcionan concesiones, acceso marítimo e infraestructura. Los operadores de terminales y estibadores prestan luego servicios centrales como el apoyo al atraque, la manipulación de contenedores y las operaciones de patio. Los proveedores de servicios marítimos (prácticos, remolque, amarre), los fabricantes de equipos originales e integradores (grúas, vehículos guiados automatizados, equipos de patio electrificados) y los proveedores de TI y ciberseguridad respaldan la ejecución, mientras que las agencias de aduanas y fronteras determinan los tiempos de despacho que afectan la productividad del atraque y el tiempo de permanencia.
Aguas abajo, los operadores de ferrocarril y transporte intermodal, los transitarios y los proveedores de almacenamiento y logística extienden la competitividad portuaria hacia el interior, permitiendo complementos de mayor margen como el embalaje, el ensamblaje y el procesamiento de exportaciones. A medida que aumenta la integración vertical, las operaciones de terminal se están vinculando a ofertas logísticas de extremo a extremo, incluidos corredores digitales que conectan aduanas, transporte por carretera y almacenamiento. Los puertos también adoptan cada vez más marcos estandarizados de seguridad y gestión de datos, como la norma ISO 28000, para respaldar el intercambio seguro de información a lo largo de la cadena.
Panorama Competitivo
Los operadores globales permanecen fragmentados pero cooperativos. DP World, APM Terminals y PSA construyen corredores digitales que integran aduanas, transporte por carretera y almacenamiento bajo plataformas únicas. Las asociaciones estratégicas permiten compartir análisis predictivos sin una consolidación total de activos, preservando el control regional mientras se escala la tecnología. El mantenimiento basado en inteligencia artificial reduce las horas de resolución de problemas y disminuye el inventario de repuestos, recortando los gastos operativos y ampliando los márgenes.
Los nuevos participantes de nicho capturan oportunidades en logística de energía eólica marina y apoyo ártico, áreas pasadas por alto por los actores principales. Las flotas especializadas y las grúas de gran capacidad diferencian la capacidad de servicio y atraen carga de proyectos. Los sistemas de gestión medioambiental certificados por ISO son ahora requisitos previos para los contratos de transportistas a largo plazo, elevando el listón de cualificación para los nuevos participantes. La concentración moderada deja margen para una mayor agrupación, aunque las barreras de capital disuaden la entrada rápida de nuevos competidores, manteniendo el equilibrio dentro del mercado de servicios portuarios marítimos.
Las fusiones han sido limitadas; en cambio, los operadores adquieren participaciones minoritarias o firman contratos de gestión a largo plazo. La entrada de Hutchison Ports por valor de 580 millones de USD en Barcelona mejora el alcance mediterráneo sin el riesgo de una consolidación a gran escala. La capacidad adicional de DP World en Jebel Ali eleva su rendimiento para asegurar los flujos Asia-Europa redirigidos, consolidando aún más su papel como centro de transbordo entre las dos regiones. El posicionamiento competitivo gira cada vez más en torno a las credenciales de gestión del carbono y la transparencia de datos, no solo en la longitud del atraque o el calado.
Líderes de la Industria de Servicios Portuarios Marítimos
APM Terminals
MAN-TESS group
Schulte & Bruns GmbH & Co. KG
American President Lines (APL) (Subsdiary of CMA CGM)
Ports America
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Servicios Portuarios Marítimos
- APM Terminals
- Ports America
- American President Lines (APL) (Subsdiary of CMA CGM)
- MAN-TESS group
- Schulte and Bruns GmbH and Co. KG
- Irish Continental Group
- Velogic
- Supermaritime Group
- Pacific Cargo Services (Division of NKW Group)
- Klaipeda stevedoring company BEGA
- Port Stevedoring (PS)
- Inchcape Shipping Services
- Finnsteve Oy Ab
- Buss Port Services
- Streamline Shipping Group
- Taurus Global Marine
- Rogers Shipping Ltd.
- Celtic Shipping Agencies LTD
- Broekman Logistics
- Jenkins Shipping
Lea el análisis de las empresas de servicios portuarios marítimos

Oportunidades de mercado y perspectivas futuras
La electrificación y el despliegue de suministro eléctrico en puerto están creando un ciclo de adquisición observable para servicios de ingeniería, equipos y operaciones, reforzado por la entrada en vigor de FuelEU Maritime en 2025 y el requisito asociado de suministro eléctrico en puerto en los muelles de contenedores calificados. También se están utilizando estructuras de financiamiento para desbloquear estos proyectos, incluido el programa de bonos verdes de 850 millones de EUR de la Autoridad Portuaria de Róterdam para instalar suministro eléctrico en puerto en 25 muelles, lo que amplía los servicios abordables para la electrificación portuaria y el mantenimiento a largo plazo.
La creación de capacidad impulsada por concesiones y la ampliación de plataformas lideradas por operadores continúan abriendo espacios en desarrollo y en puertos secundarios, especialmente donde la carga se está redirigiendo o diversificando. Como evidencia figuran movimientos importantes de APP e inversión, como el acuerdo de APM Terminals y Hateco Group con la ciudad de Da Nang para desarrollar y operar el Puerto de Contenedores Lien Chieu, y la adquisición por parte de Terminal Investment Limited, filial de MSC Group, de una participación del 49% en Vizhinjam Port Private Limited en una operación valorada en 2.85 mil millones de USD (julio de 2026). Al mismo tiempo, la participación del volumen global de contenedores manejado por operadores de terminales globales alcanzó el 49.9% en 2025, lo que indica que los puertos y operadores de terminales con ofertas digitales y logísticas integradas tienen margen para expandirse más allá de la manipulación básica hacia soluciones de cadena de suministro y logística, particularmente en corredores donde las aduanas, la conectividad terrestre y la visibilidad de datos se están combinando en propuestas de puerto único.
Recent Industry Developments in Mercado de Servicios Portuarios Marítimos
- Abril de 2026: APM Terminals y Hateco Group firmaron un acuerdo con la ciudad de Da Nang para desarrollar y operar el Puerto de Contenedores Lien Chieu en Vietnam, con una inversión de 1.7 mil millones de USD para una terminal con capacidad superior a 5.7 millones de TEU anuales. El proyecto amplía la capacidad portuaria de Vietnam y fortalece la conectividad logística regional. La inversión señala un compromiso de tipo APP a largo plazo con la infraestructura portuaria.
- Marzo de 2026: APM Terminals Suape alcanzó su fase final de construcción en Brasil, con la llegada de 28 unidades de equipos electrificados de SANY como parte de un proyecto de instalaciones de 350 millones de USD. La electrificación mejora el rendimiento y respalda la descarbonización en un importante puerto brasileño, fortaleciendo la capacidad de acceso a Brasil y mercados adyacentes.
- Marzo de 2026: APM Terminals Liberia y GLS Group anunciaron una asociación para lanzar el primer Centro de Procesamiento de Exportaciones dedicado de Liberia en el Freeport de Monrovia. La asociación busca agilizar los flujos de exportación y amplía la presencia en África Occidental, reforzando la facilitación del comercio regional y la resiliencia logística.


Mercado de Servicios Portuarios Marítimos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los servicios prestados dentro de los puertos marítimos para dar soporte a las escalas de buques y el movimiento de carga, incluida la manipulación en terminal, las actividades de apoyo marítimo y la prestación relacionada de servicios en el ámbito portuario.
Exclusiones de alcance: Se excluyen las tarifas de flete marítimo, el transporte terrestre por camión o ferrocarril más allá de la puerta del puerto, la construcción naval y el gasto de capital en construcción portuaria pura que no se facture como un servicio operativo.
Descripción general de la segmentación
- Por Servicio
- Servicios de Manejo de Contenedores
- Servicios de Reparación y Mantenimiento de Buques
- Soluciones de Cadena de Suministro y Logística
- Otros Servicios
- Por Propiedad y Gobernanza
- Puertos de Propiedad Estatal
- Puertos PPP / Concesión
- Puertos Privados Greenfield
- Por Geografía (Valor, miles de millones de USD)
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado, identificar las principales líneas de servicio y anclar la demanda utilizando datos de actividad portuaria. Se consultaron estadísticas públicas de comercio y puertos e indicadores navieros, incluidas las publicaciones de transporte marítimo de la UNCTAD, referencias de la Organización Marítima Internacional, conjuntos de datos de logística y comercio del Banco Mundial, y materiales de la Asociación Internacional de Puertos y Bahías.
Junto con esto, se revisaron informes anuales de autoridades portuarias, presentaciones de operadores, presentaciones financieras auditadas cuando estaban disponibles, y cobertura de prensa de renombre para captar señales de precios, cambios en la combinación de servicios y adiciones de capacidad impulsadas por la inversión. También se utilizó un conjunto limitado de suscripciones de pago para inteligencia financiera de empresas, verificaciones de señales de envío y comercio, y análisis de patentes o tecnología cuando ayudó a validar tendencias de automatización y equipamiento. Estas fuentes son solo ilustrativas, y también se utilizaron otras referencias públicas y de pago para recopilar datos, validar suposiciones y aclarar preguntas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se facturan y agrupan realmente los servicios portuarios, y cómo se mueven los precios con la utilización, la congestión y los términos contractuales. Se conversó con operadores portuarios y proveedores de servicios de terminal, y también con partes interesadas navieras y de agencia, además de compradores de logística en las principales regiones comerciales. Sus aportes ayudaron a confirmar qué actividades se contaban dentro del conjunto de servicios del ámbito portuario y dónde la investigación documental no podía resolver diferencias en el empaquetado y las estructuras de tarifas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 43% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 44% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye el conjunto de ingresos abordables utilizando el rendimiento portuario y la actividad de escalas de buques, y luego lo traduce en demanda de servicios y precios por tipo de servicio. Dado que los puertos no son uniformes, se utilizaron divisiones a nivel regional y luego se ajustó según la intensidad de la ruta comercial y la especialización portuaria antes de finalizar los totales.
Para mantener el modelo práctico, se rastreó un pequeño conjunto de indicadores del mercado y se actualizaron a lo largo del tiempo, incluidos el rendimiento de contenedores (TEU), los volúmenes totales de carga (granel seco y granel líquido), el número de escalas portuarias, indicadores de productividad de atraque y de congestión, y la proporción típica de servicios subcontratados en las operaciones de terminal. Los precios se gestionaron utilizando ingresos de servicio promedio combinados por unidad (lógica de PVP por tipo de carga y combinación de servicios), y donde faltaban puntos de precio, se utilizaron rangos acotados obtenidos de entrevistas y divulgaciones públicas.
Las previsiones se elaboraron utilizando análisis de escenarios para que el crecimiento comercial, la redirección de rutas y las adiciones de capacidad pudieran reflejarse sin sobreajustar el modelo. Los resultados de los escenarios se contrastaron con las expectativas de expertos sobre utilización, revisiones tarifarias y renegociaciones de contratos, y luego se corroboraron selectivamente con aproximaciones de abajo hacia arriba, como consolidaciones de ingresos muestreados de puertos u operadores y verificaciones cruzadas de volumen por PVP, para corregir cualquier desviación.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación a través de tres capas: señales de actividad (rendimiento y escalas portuarias), señales financieras (divulgaciones de ingresos por servicios) y señales de precios (tarifas y retroalimentación contractual). Cuando un resultado a nivel regional parecía inusual, se volvían a verificar las conversiones de unidades, el momento de conversión de divisas y las suposiciones sobre la combinación de servicios, y luego se realizaba un seguimiento con aportes adicionales de expertos si la variación persistía.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en múltiples etapas centradas en la continuidad de las tendencias, los eventos de cambio brusco y la sensibilidad de los principales impulsores. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando ocurren eventos materiales, como cambios importantes en las tarifas, cambios sostenidos en la congestión o la puesta en marcha de grandes capacidades. Justo antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más reciente actualizada.
Comparación de la estimación de Mordor Intelligence del mercado global de servicios de puertos marítimos con otras estimaciones publicadas
Los valores publicados para los servicios de puertos marítimos a menudo varían porque las empresas no contabilizan las mismas líneas de ingresos, y también difieren en cómo convierten los volúmenes en ingresos cuando los precios se agrupan bajo contratos de terminal. También aparecen diferencias cuando una estimación utiliza tipos de cambio más antiguos o mezcla precios del año base con volúmenes de años futuros, lo que puede inflar o comprimir el PVP implícito.
En nuestra construcción, la periodicidad de actualización está vinculada a las series más recientes disponibles de actividad portuaria y actualizaciones tarifarias, y la conversión de divisas se mantiene coherente con el año declarado para que el ingreso implícito por TEU o por tonelada se mantenga realista. Esta disciplina también ayuda a separar claramente el alcance del servicio de los ingresos logísticos cercanos en la estimación de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 94.45 mil millones de USD (2025) | |
| Editorial Sectorial A | 88.92 mil millones de USD (2023) | Utiliza un año base anterior y puede reflejar tarifas previas al reajuste y una sincronización cambiaria diferente, lo que tiende a desplazar el PVP de servicio combinado al convertirlo a USD. |
| Consultora Global B | 152.28 mil millones de USD (2024) | Parece utilizar un límite de servicios portuarios más amplio que puede incorporar servicios adyacentes de agencia, abastecimiento de combustible y logística fuera del puerto, lo que amplía el conjunto de ingresos contabilizados más allá de las operaciones en el ámbito portuario. |
La dispersión en la tabla se explica principalmente por los límites de alcance y el año utilizado para las suposiciones de divisas y precios. Al vincular los volúmenes, las tarifas y la combinación de servicios a un año consistente y luego verificar el PVP implícito frente a los rangos de las entrevistas, la cifra final se mantiene trazable a impulsores claros y puede repetirse a medida que se actualiza el mercado.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezcan los ingresos por manejo de contenedores hasta 2031?
Se proyecta que avancen a una CAGR del 4,14%, manteniéndose al ritmo de la expansión general del mercado documentada en este informe.
¿Qué región añade el mayor valor absoluto entre 2026 y 2031?
Asia-Pacífico aporta los mayores ingresos incrementales debido a los altos volúmenes de comercio y a una CAGR sostenida del 4,67%, respaldada por la automatización y la financiación de infraestructuras.
¿Qué impulsa el interés en los puertos secundarios de la Costa del Golfo de EE. UU.?
El acercamiento de la cadena de suministro desde México, combinado con las subvenciones federales de modernización, ha elevado el rendimiento de la Costa del Golfo a niveles récord en 2024.
¿Cómo influyen las normas FuelEU Maritime en el gasto de capital?
Cada atraque que cumpla los requisitos debe instalar suministro eléctrico en tierra a un coste de entre 15 y 25 millones de USD, lo que lleva a los puertos a obtener financiación mediante bonos verdes o a buscar financiación de concesionarios.
¿Por qué los modelos PPP están ganando impulso en los mercados emergentes?
El capital privado acelera el despliegue tecnológico y reduce las cargas de deuda pública, lo que conduce a tasas de productividad entre un 20% y un 25% superiores a las de instalaciones comparables de propiedad estatal.
Última actualización de la página el:



