
Tamanho e Participação do Mercado de Varejo de Alimentos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.31 Trilhões de dólares |
| Tamanho do Mercado (2031) | 15.13 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.21 % |
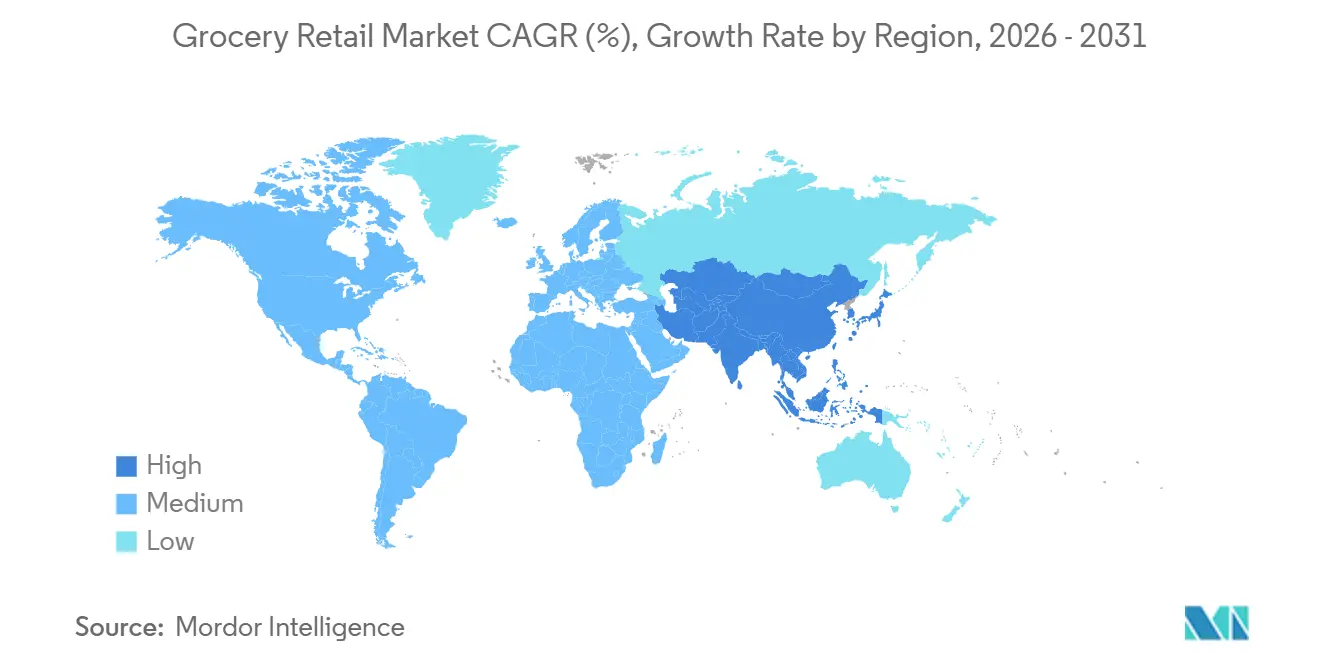
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
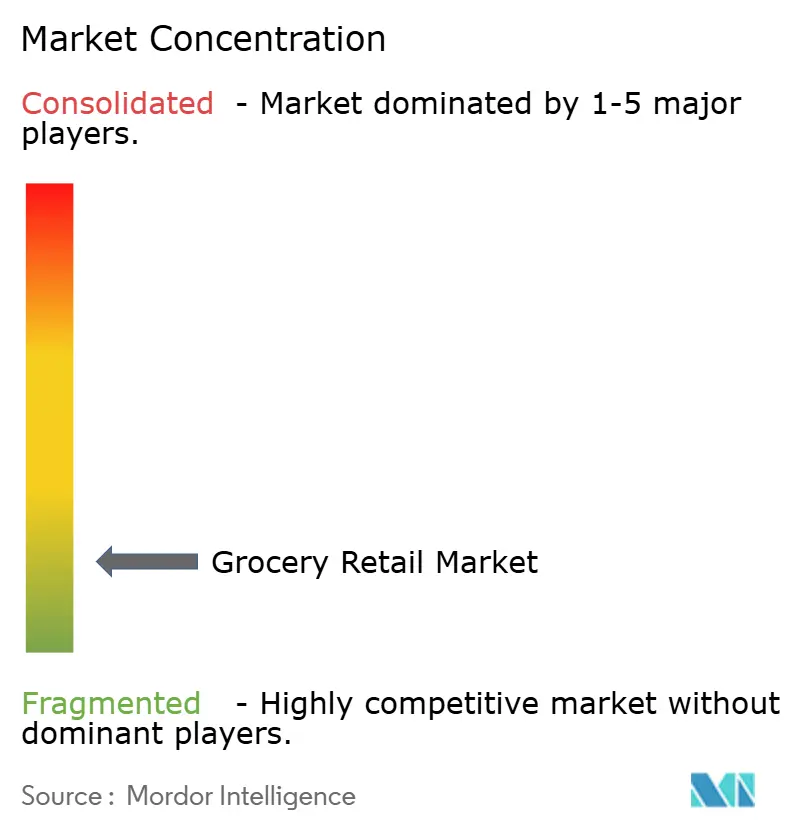
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Varejo de Alimentos por Mordor Intelligence
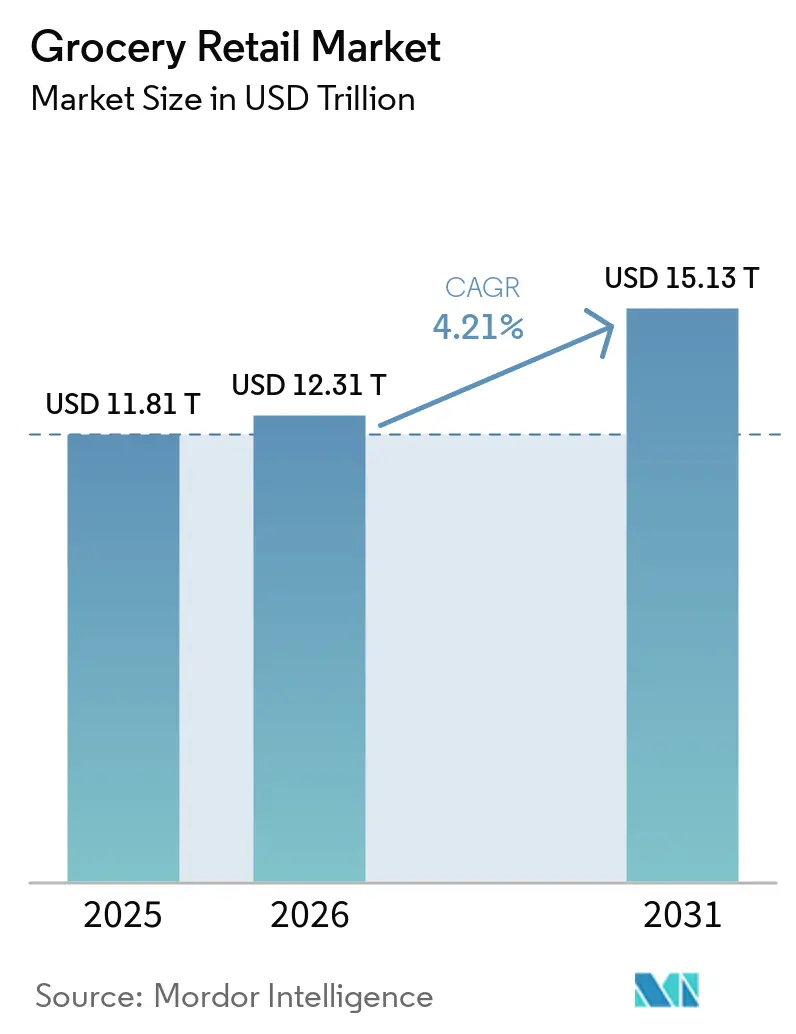
O Mercado Global de Varejo de Alimentos foi avaliado em 11,81 trilhões de USD em 2025 e estima-se que cresça de 12,31 trilhões de USD em 2026 para atingir 15,13 trilhões de USD até 2031, a um CAGR de 4,21% durante o período de previsão (2026–2031). O mercado continua a crescer, pois os alimentos permanecem uma parte não discricionária dos gastos domésticos, mantendo a demanda estável mesmo quando os orçamentos dos consumidores estão sob pressão. Em fevereiro de 2026, os gastos dos consumidores com alimentos tiveram uma média de 169 USD por domicílio por semana nos Estados Unidos, refletindo a importância diária da categoria e a resiliência da demanda recorrente[1]Food Industry Association, "Food Industry Facts," FMI, fmi.org. Os varejistas estão reformulando suas operações, com pedidos digitais, atendimento no mesmo dia, crescimento de marcas próprias e modernização de lojas tornando-se prioridades centrais. As empresas que gerenciam dados, atendimento e precificação com maior disciplina estão protegendo as margens de forma mais eficaz, enquanto aquelas com capacidades digitais e de cadeia de suprimentos mais fracas enfrentam maior pressão competitiva. O mercado apresenta oportunidades claras de crescimento por meio de alimentos frescos, compradores empresariais e modelos de atendimento mais rápidos, enquanto a inflação de custos, as perdas e a intensidade de mão de obra permanecem as principais restrições ao desempenho.
Principais Conclusões do Relatório
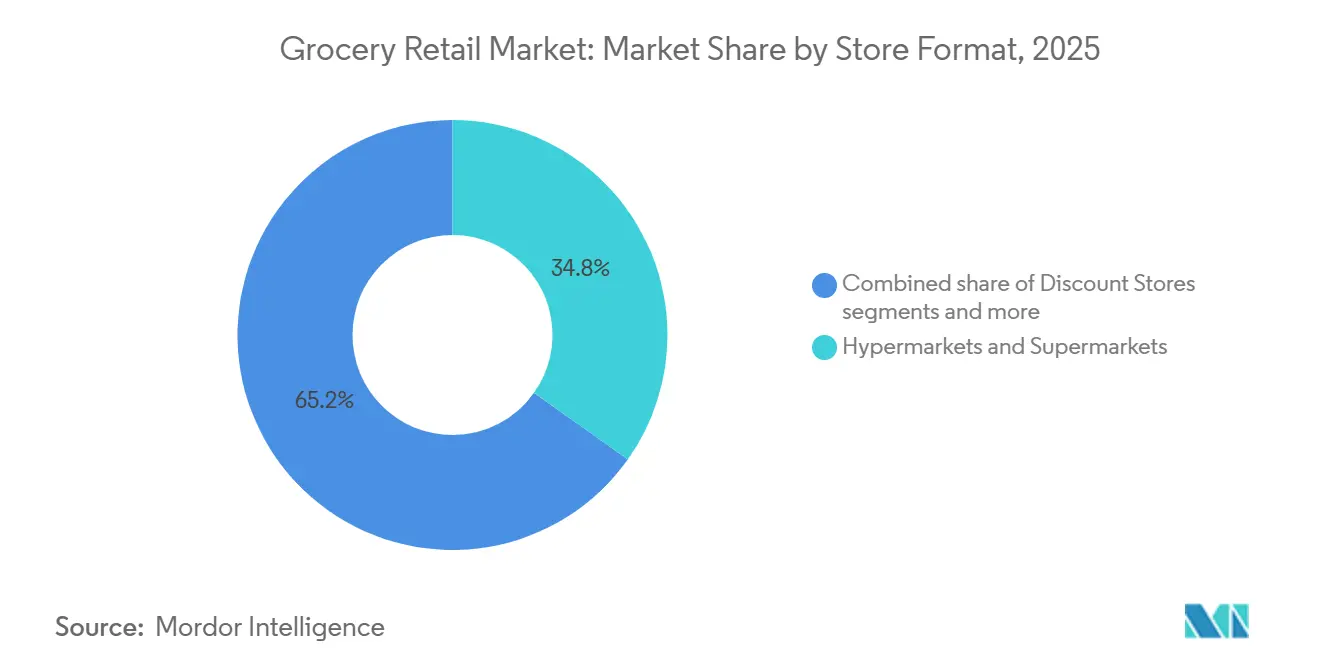
- Por formato de loja, Hipermercados e Supermercados detinham uma participação de 34,82% do Mercado Global de Varejo de Alimentos em 2025, enquanto o Varejo de Alimentos Online deve crescer ao maior CAGR de 5,43% até 2031.
- Por tipo de produto, Alimentos Embalados representaram uma participação de 30,31% do Mercado Global de Varejo de Alimentos em 2025, enquanto Alimentos Frescos devem crescer ao maior CAGR de 6,21% até 2031.
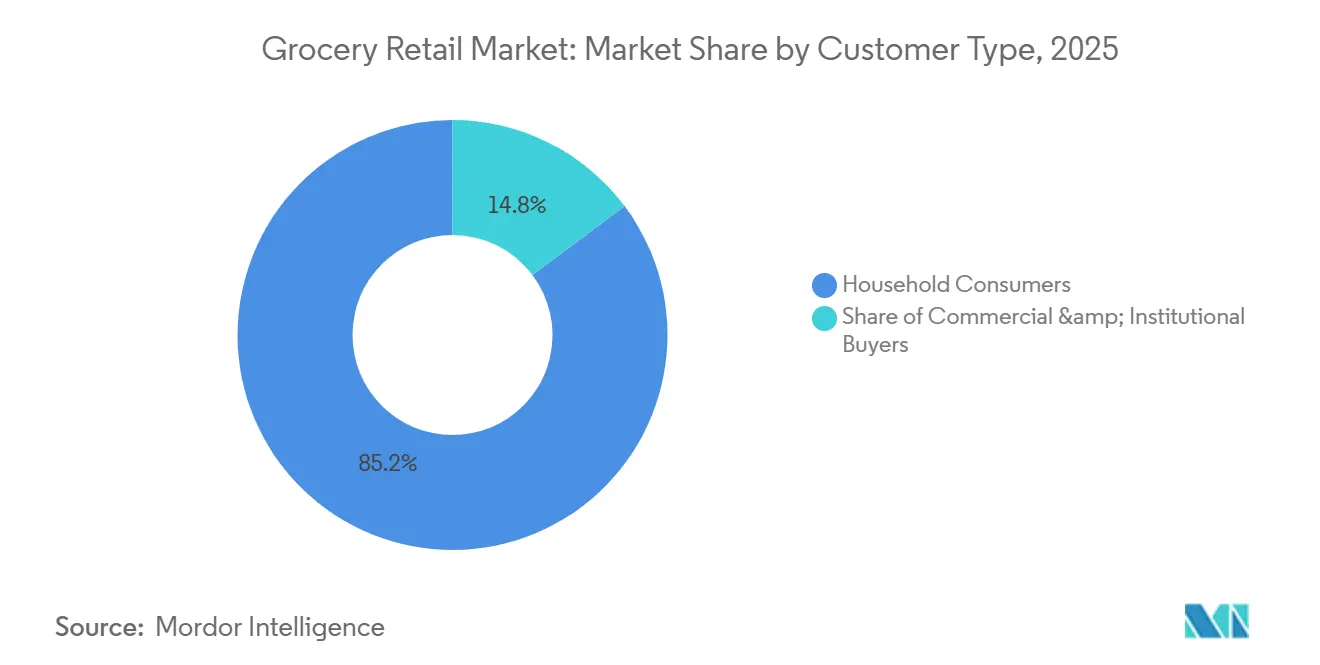
- Por tipo de cliente, Consumidores Domésticos representaram uma participação de 85,24% do Mercado Global de Varejo de Alimentos em 2025, enquanto Compradores Comerciais e Institucionais devem crescer ao maior CAGR de 5,12% até 2031.
- Por geografia, a Ásia-Pacífico detinha uma participação de 40,14% do Mercado Global de Varejo de Alimentos em 2025 e também deve crescer ao maior CAGR de 5,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Varejo de Alimentos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do Varejo de Alimentos Omnicanal e Expansão da Entrega Rápida | +1.0% | Global, mais forte na América do Norte, Europa Ocidental e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Penetração de Marcas Próprias e Expansão de Margem | +0.7% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Otimização de Sortimento e Precificação Baseada em Dados | +0.4% | Global, vantagem de pioneirismo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Formalização de Mercados Emergentes e Penetração do Comércio Moderno | +0.8% | Núcleo da Ásia-Pacífico, com expansão para América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Redução de Perdas por Meio de Inventário Automatizado e Prevenção de Perdas | +0.3% | Global, adoção mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Saúde, Bem-Estar e Alimentos Frescos Premium | +0.5% | Global, liderado pela América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção do Varejo de Alimentos Omnicanal e Expansão da Entrega Rápida
O mercado global de varejo de alimentos está se deslocando para um modelo operacional no qual os clientes esperam que lojas, aplicativos, retirada e entrega funcionem como um único serviço integrado. O negócio de comércio eletrônico do Walmart nos Estados Unidos atingiu uma participação significativa nas vendas domésticas totais em 2025 e se tornou lucrativo pela primeira vez, indicando que a escala está começando a melhorar a economia digital no mercado. O serviço de entrega rápida Whoosh da Tesco registrou forte crescimento no exercício fiscal 2025/26 e expandiu a cobertura para a maioria dos domicílios no Reino Unido, demonstrando que o atendimento rápido está se tornando uma parte padrão das compras de alimentos, e não um serviço de nicho[2]Tesco PLC, "Preliminary Results 2025/26," Tesco PLC, tescoplc.com. A Ahold Delhaize reportou um aumento notável nas vendas online nos Estados Unidos a taxas de câmbio constantes no primeiro trimestre de 2026, com grande parte desses pedidos atendidos via entrega no mesmo dia, refletindo a crescente aceitação dos clientes por modelos de atendimento mais rápidos. Os varejistas que possuem ou gerenciam de perto o atendimento, a visibilidade do estoque e os dados dos clientes estão construindo uma demanda recorrente mais forte e uma base de custos mais defensável.
Penetração de Marcas Próprias e Expansão de Margem
As marcas próprias continuam sendo um dos instrumentos mais claros de margem e valor no mercado global de varejo de alimentos. As vendas em dólares de marcas próprias nos Estados Unidos atingiram 282,8 bilhões de USD em 2025, e a PLMA informou que as marcas próprias responderam por quase metade de todos os ganhos em vendas em dólares no varejo dos Estados Unidos naquele ano[3]Private Label Manufacturers Association, "Store Brands, A Bright Beacon," PLMA, plma.com. Isso indica que as marcas próprias apoiam tanto a percepção de valor pelo cliente quanto o crescimento do varejista. As marcas próprias conferem aos varejistas maior controle sobre precificação, sortimento e margem bruta simultaneamente. Elas também permitem que os operadores respondam mais rapidamente quando os custos de insumos de marcas aumentam ou quando os compradores se tornam mais sensíveis ao preço. No mercado global de varejo de alimentos, programas robustos de marcas próprias não são mais ferramentas puramente defensivas; estão se tornando centrais para a fidelização, a construção do carrinho de compras e a gestão de categorias.
Otimização de Sortimento e Precificação Baseada em Dados
O mercado global de varejo de alimentos está cada vez mais dependente de decisões baseadas em dados para sortimento, reposição e segmentação de clientes. A Tesco entregou quase 100 milhões de ofertas personalizadas do Clubcard a 1,5 milhão de clientes desde março de 2026, demonstrando como os varejistas estão usando dados de fidelidade para melhorar a relevância das ofertas em vez de depender exclusivamente de descontos amplos. A Albertsons concluiu a implantação da solução de reposição de frescos com inteligência artificial da Afresh em todos os departamentos de frescos em mais de 2.200 lojas em outubro de 2025, refletindo um impulso mais amplo em direção a pedidos mais precisos e menor desperdício de estoque. O crescimento online de dois dígitos contínuo da Ahold Delhaize nos Estados Unidos destaca ainda mais o valor da melhor orquestração de pedidos, gestão de disponibilidade e execução de entrega no mesmo dia. Melhores decisões de precificação e sortimento não apenas aumentam as vendas, mas também reduzem as remarcações, melhoram os giros de estoque e ajudam os varejistas a proteger as margens em um ambiente de transparência de preços.
Formalização de Mercados Emergentes e Penetração do Comércio Moderno
O mercado global de varejo de alimentos retém um potencial significativo de formalização nas economias emergentes, particularmente onde a compra tradicional de alimentos ainda é dominante e a penetração do varejo organizado ainda está em desenvolvimento. Espera-se que a Ásia registre o maior crescimento absoluto de volume de alimentos globalmente até 2030, com projeção de atingir 4,6 trilhões de USD a um CAGR de 5%, indicando que o crescimento de escala continuará a se originar nessa parte do mercado. Espera-se que o comércio tradicional ainda responda por 72% das vendas incrementais na Ásia, o que significa que a expansão do varejo moderno está ocorrendo paralelamente aos canais tradicionais, e não os substituindo. Como resultado, redes de lojas, pedidos digitais, pagamentos e cadeias de suprimentos precisarão funcionar tanto em estruturas formais quanto informais por vários anos. A longa trajetória de crescimento nas economias emergentes sustenta a expansão contínua do mercado, mas os operadores precisarão de formatos localmente relevantes, atendimento acessível e execução confiável da cadeia de frio para converter essa oportunidade em participação de mercado duradoura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Margens Operacionais Estreitas e Alta Intensidade de Mão de Obra | -0.7% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Perecibilidade, Desperdício e Pressão de Custos da Cadeia de Frio | -0.4% | Global, severo na Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Inflação de Custos de Aluguel, Energia e Distribuição | -0.5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Transparência de Preços e Baixos Custos de Mudança Intensificam a Concorrência | -0.3% | Global, mais agudo em mercados maduros | Curto prazo (≤ 2 anos) a médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Margens Operacionais Estreitas e Alta Intensidade de Mão de Obra
O mercado de varejo de alimentos continua sendo um dos segmentos com maior restrição de margem do comércio ao consumidor. A FMI informou que o lucro líquido médio do varejo de alimentos foi de 1,7% em 2024, deixando pouco espaço para que os operadores absorvam a inflação de mão de obra, aumentos de transporte ou volatilidade dos custos de alimentos sem ajustar as operações das lojas. Os resultados do primeiro trimestre de 2026 da Kroger mostraram que a margem bruta caiu de 23,0% para 22,7% em relação ao ano anterior, impulsionada por maiores custos de transporte, deflação de ovos e investimento planejado em mão de obra, ilustrando com que rapidez as margens podem se estreitar neste mercado. A FMI também observou que o autoatendimento respondeu por 35% de todas as transações nos supermercados dos Estados Unidos em 2024, indicando que a automação se tornou uma necessidade para muitos operadores que buscam gerenciar os custos de mão de obra. Os varejistas maiores podem investir em automação e ferramentas de programação, enquanto as redes menores enfrentam as mesmas pressões de custo com menor capacidade de fazer investimentos equivalentes.
Perecibilidade, Desperdício e Pressão de Custos da Cadeia de Frio
A perecibilidade continua sendo uma restrição estrutural à expansão de margens no mercado global de varejo de alimentos. A Universidade de Portsmouth e a ECR Retail Loss estimaram que o custo oculto de alimentos não vendidos e excedentes atinge 90 bilhões de EUR (98,1 bilhões de USD) anualmente, com custos relacionados absorvendo até 1,8% da receita de vendas. A Avery Dennison informou em 2026 que a redução do desperdício de alimentos em toda a cadeia de suprimentos global do varejo representa uma oportunidade de valor anual de 540 bilhões de USD, indicando a extensão do vazamento financeiro nas operações cotidianas[4]University of Portsmouth, "New Research Reveals the Hidden Cost of Managing Unsold and Surplus Food," University of Portsmouth, port.ac.uk. Um estudo de Sustentabilidade de 2025 sobre remarcações de alimentos frescos mostrou ainda que os descontos por si só não resolvem o problema, pois o timing inadequado e a previsão deficiente continuam a corroer os lucros. O controle da cadeia de frio, a precisão na reposição e o rastreamento de validade permanecem implantados de forma desigual no mercado global de varejo de alimentos, mantendo elevada a pressão de custos relacionada ao desperdício.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Loja: Lojas de Desconto e Canais Digitais Estão Reformulando o Mix
Hipermercados e supermercados mantiveram sua posição como o maior formato no mercado global de varejo de alimentos, respondendo por 34,82% da receita global em 2025. Isso reflete sua densidade de lojas, amplo sortimento de produtos e o papel contínuo das compras semanais de abastecimento em muitos países. O varejo de alimentos online é o formato de crescimento mais rápido, com um CAGR projetado de 5,43% até 2031, indicando que a conveniência digital está capturando uma parcela crescente do mercado global de varejo de alimentos. Os formatos físicos não estão perdendo relevância, pois os principais operadores continuam a investir em lojas, reformas e atendimento local. Os planos do Walmart para mais de 650 reformas de lojas e aproximadamente 20 novas lojas até 2026 e início de 2027 demonstram que a capacidade física continua sendo central para a forma como os principais participantes competem neste mercado.
O varejo de alimentos online deve se expandir a um CAGR de 5,43% até 2031, à medida que os compradores transferem mais compras rotineiras e urgentes para os canais digitais. O serviço Whoosh da Tesco ultrapassou 400 milhões de GBP (508 milhões de USD) em vendas no exercício fiscal 2025/26, refletindo o papel crescente da entrega rápida no atendimento à demanda de reposição e conveniência. O modelo de atendimento no mesmo dia da Ahold Delhaize respondeu por mais de 90% de suas vendas online nos Estados Unidos no primeiro trimestre de 2026, ressaltando a importância da velocidade de entrega como requisito competitivo. Os formatos tradicionais e de conveniência continuam a desempenhar um papel importante ao atender às necessidades de proximidade e cestas de compras menores, particularmente em mercados onde as compras locais permanecem arraigadas. O mercado de varejo de alimentos está se movendo em direção a um formato misto, onde redes de lojas, clique e retire e entrega no mesmo dia se complementam em vez de competir entre si.


Por Tipo de Produto: Alimentos Frescos Ganham Impulso Enquanto Alimentos Embalados Mantêm Escala
Alimentos Embalados responderam por 30,31% do Mercado Global de Varejo de Alimentos em 2025, tornando-se o maior segmento de produtos. Sua posição dominante é sustentada por maior prazo de validade, ampla cobertura de marcas, logística mais fácil e forte participação de marcas próprias em categorias do cotidiano. Alimentos Frescos devem crescer ao CAGR mais rápido de 6,21% até 2031, impulsionados pela crescente demanda dos consumidores por produtos mais saudáveis, minimamente processados e de origem local. Esse crescimento é impulsionado pelo crescente interesse em alimentos minimamente processados, maior consciência sobre saúde e maior foco dos varejistas no perímetro de frescos. A Organic Trade Association informou que os produtos frescos orgânicos atingiram 22,7 bilhões de USD em 2025, refletindo a forte demanda que as categorias de frescos podem gerar quando qualidade, nutrição e confiança são claramente comunicadas aos compradores.
Os alimentos frescos também estão se tornando mais gerenciáveis operacionalmente à medida que os varejistas melhoram a previsão e a reposição. O relatório de 2026 da OTA mostrou crescimento orgânico mais forte em categorias como alimentos e fórmulas para bebês, feijões e vegetais secos e carne bovina orgânica, indicando que a demanda está se espalhando por múltiplas subcategorias ligadas à nutrição. A PLMA informou que os produtos refrigerados de marcas próprias cresceram 6,1% em vendas em dólares em 2025, sugerindo que os compradores estão aceitando cada vez mais as ofertas de marcas dos varejistas em categorias adjacentes aos frescos. A implantação completa da Afresh pela Albertsons em padaria, delicatessen, carnes, frutos do mar e hortifrúti demonstra que o crescimento dos alimentos frescos está cada vez mais ligado a uma melhor gestão de estoque e redução de desperdício. Os alimentos embalados continuarão sendo o maior segmento em termos de escala, mas os alimentos frescos estão se tornando um motor mais forte do tráfego nas lojas, diferenciação e melhoria do mix de categorias a longo prazo.
Por Tipo de Cliente: A Demanda Doméstica Domina Enquanto as Compras Institucionais Crescem
Os consumidores domésticos responderam pela maior participação de valor em 2025, com 85,24%, tornando-os o segmento de clientes dominante no mercado global de varejo de alimentos. Essa posição permanece estável porque a compra de alimentos é rotineira e frequente, e está distribuída por todos os grupos de renda. A FMI informou que os domicílios dos Estados Unidos gastaram em média 169 USD por semana em alimentos em fevereiro de 2026. A FMI também informou que a cesta média de compras online de alimentos foi de 108 USD em 2024, em comparação com uma cesta na loja de 45,70 USD, indicando que as compras digitais domésticas tendem a envolver transações maiores e planejadas. A demanda doméstica continua a impulsionar o volume, mas a forma como os domicílios distribuem os gastos entre visitas às lojas, retirada e entrega está mudando a economia das lojas e as prioridades de atendimento.
Os compradores comerciais e institucionais devem crescer a um CAGR de 5,12% até 2031, tornando-os o segmento de clientes de crescimento mais rápido no mercado global de varejo de alimentos. Esse segmento inclui operadores de serviços de alimentação, cantinas corporativas, instalações de saúde e compradores de hospitalidade, todos os quais estão adotando cada vez mais processos digitais de compras e reposição. A aquisição anunciada pela Sysco da Jetro Restaurant Depot por aproximadamente 29,1 bilhões de USD em março de 2026 destaca a crescente importância do canal de autoatendimento e B2B para grandes empresas de distribuição de alimentos. À medida que os compradores empresariais priorizam disponibilidade confiável e pedidos simplificados, a distinção entre o fornecimento de serviços de alimentação e o mercado mais amplo de varejo de alimentos está se tornando menos definida, posicionando a demanda institucional como um importante motor de crescimento.
Análise Geográfica
A Ásia-Pacífico respondeu por 40,14% do Mercado Global de Varejo de Alimentos em 2025 e também deve crescer ao maior CAGR de 5,97% até 2031. A IGD espera que a região atinja 4,6 trilhões de USD até 2030 a um CAGR de 5%, com o comércio tradicional respondendo por 72% das vendas incrementais. O crescimento é impulsionado não apenas pela escala, mas também pela gradual formalização dos canais, melhoria da distribuição e acesso digital mais consistente.
A América do Norte está experimentando mais mudanças de canal do que expansão pura do consumo. Os supermercados detinham uma participação de canal de 34,2%, enquanto o varejo de alimentos online deve crescer a um CAGR de 10,6% e atingir 11,4% de participação de canal até 2030. Os programas de reforma de lojas expandiram as redes físicas, e uma previsão de inflação de alimentos em casa de 3,2% para 2026 reflete a crescente importância da arquitetura de preços, marcas próprias e atendimento omnicanal.
O mercado de varejo de alimentos da Europa está crescendo em um ambiente disciplinado e sensível a custos. A receita do varejo de alimentos da Alemanha cresceu 3,4% em 2025, e os principais operadores anunciaram planos significativos de investimento e expansão de lojas. Na América do Sul, o plano da Carrefour prevê 70 lojas adicionais do Atacadão no Brasil até 2030, levando a rede a 455 lojas. Em ambas as regiões, o mercado é moldado pela eficiência de formato, pressão de preços e expansão seletiva em formatos escaláveis.

Cenário Competitivo
O mercado global de varejo de alimentos é altamente fragmentado, com a concorrência distribuída entre varejistas multinacionais, redes regionais de supermercados, varejistas de desconto, clubes de atacado e plataformas de varejo de alimentos digitais. Nenhum único participante domina o mercado globalmente. A concorrência está centrada no varejo omnicanal, expansão de marcas próprias, eficiência da cadeia de suprimentos e uso de dados de clientes para melhorar a fidelidade e o comportamento de compra. Os varejistas estão integrando lojas físicas com plataformas digitais para melhorar a conveniência, otimizar o atendimento e oferecer experiências de compra personalizadas. Os investimentos em modernização de lojas, automação e promoções baseadas em dados estão fortalecendo o engajamento dos clientes e melhorando a eficiência operacional.
O cenário competitivo está evoluindo por meio de aquisições, parcerias e expansão geográfica seletiva, permitindo que as empresas ampliem a presença no mercado, diversifiquem os formatos de varejo e fortaleçam as capacidades de distribuição. O varejo de desconto, os formatos de atacado e os modelos de varejo de alimentos focados em valor continuam a ganhar tração à medida que os consumidores priorizam acessibilidade e conveniência. Os varejistas também estão investindo em entrega no mesmo dia, serviços de clique e retire e gestão avançada de estoque para melhorar a qualidade do serviço e a resiliência operacional. O sucesso competitivo no mercado global de varejo de alimentos dependerá cada vez mais do equilíbrio entre eficiência de custos, inovação digital, resiliência da cadeia de suprimentos e experiências personalizadas para os clientes, mantendo forte disponibilidade de produtos e ofertas orientadas ao valor.
Líderes do Setor de Varejo de Alimentos
-
Walmart Inc.
-
Costco Wholesale Corporation
-
Schwarz Group
-
Aldi Einkauf SE and Co. oHG
-
Carrefour S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Lidl GB anunciou um grande investimento para abrir mais de 50 novas lojas em 12 meses, criando quase 2.000 empregos. Essa expansão segue a sequência de 33 meses do varejista como o supermercado de crescimento mais rápido do Reino Unido, com as primeiras aberturas de lojas planejadas para Abbots Langley, Warrington e Thornbury.
- Abril de 2026: A Empire Company Limited (empresa controladora da Sobeys) anunciou um acordo para adquirir a Mayrand Food Group Inc., um varejista de autoatendimento/atacado com sede em Quebec, operando múltiplos locais de grande formato na Grande Montreal, entrando no segmento de desconto e atacado de alimentos de Quebec.
- Abril de 2026: O Walmart anunciou planos para reformar centenas de lojas Supercenters e Neighborhood Market e abrir aproximadamente 20 novas lojas até 2026 e início de 2027. Isso se baseia em seu compromisso de abrir ou converter novos locais ao longo de um período de cinco anos.
- Março de 2026: A Sysco Corporation anunciou um acordo definitivo para adquirir a Jetro Restaurant Depot em uma transação avaliada em aproximadamente 29,1 bilhões de USD, marcando a entrada da Sysco no canal de autoatendimento para serviços de alimentação.


Escopo do Relatório Global do Mercado de Varejo de Alimentos
| Hipermercados e Supermercados |
| Lojas de Conveniência |
| Lojas de Desconto |
| Varejo de Alimentos Online |
| Lojas de Alimentos Tradicionais |
| Outros Formatos de Loja (Autoatendimento, Clubes de Atacado, etc.) |
| Alimentos Embalados |
| Alimentos Frescos |
| Bebidas |
| Laticínios e Produtos Congelados |
| Produtos de Cuidados Pessoais e para o Lar |
| Outros Tipos de Produtos |
| Consumidores Domésticos |
| Compradores Comerciais e Institucionais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Formato de Loja | Hipermercados e Supermercados | |
| Lojas de Conveniência | ||
| Lojas de Desconto | ||
| Varejo de Alimentos Online | ||
| Lojas de Alimentos Tradicionais | ||
| Outros Formatos de Loja (Autoatendimento, Clubes de Atacado, etc.) | ||
| Por Tipo de Produto | Alimentos Embalados | |
| Alimentos Frescos | ||
| Bebidas | ||
| Laticínios e Produtos Congelados | ||
| Produtos de Cuidados Pessoais e para o Lar | ||
| Outros Tipos de Produtos | ||
| Por Tipo de Cliente | Consumidores Domésticos | |
| Compradores Comerciais e Institucionais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Varejo de Alimentos?
O tamanho do Mercado Global de Varejo de Alimentos é de 12,31 trilhões de USD em 2026 e deve atingir 15,13 trilhões de USD até 2031, a um CAGR de 4,21%.
Qual região lidera o Mercado Global de Varejo de Alimentos?
A Ásia-Pacífico lidera com uma participação de 40,14% em 2025 e também é a região de crescimento mais rápido, com um CAGR projetado de 5,97% até 2031.
Qual formato de loja está crescendo mais rapidamente no varejo de alimentos?
O varejo de alimentos online é o formato de loja de crescimento mais rápido, com um CAGR projetado de 5,43% até 2031, apoiado por modelos de entrega, retirada e atendimento mais rápido.
Qual categoria de produto está se expandindo mais rapidamente?
Alimentos frescos é o segmento de produto de crescimento mais rápido, com um CAGR de 6,21% até 2031, apoiado por maior demanda por itens frescos, orgânicos e focados em nutrição.
Por que as marcas próprias estão se tornando mais importantes para os varejistas?
As marcas próprias apoiam tanto o valor quanto a margem. As vendas de marcas próprias nos Estados Unidos atingiram 282,8 bilhões de USD em 2025, e a PLMA afirmou que as marcas próprias responderam por 47% de todos os ganhos em vendas em dólares no varejo dos Estados Unidos naquele ano.
Qual é o maior desafio para os varejistas de alimentos hoje?
As margens estreitas continuam sendo o principal problema. A FMI informou que o lucro líquido médio do varejo de alimentos foi de apenas 1,7% em 2024, enquanto mão de obra, transporte, desperdício e inflação continuam a pressionar os resultados.
Página atualizada pela última vez em:



