
Taille et part du marché de la vente au détail alimentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
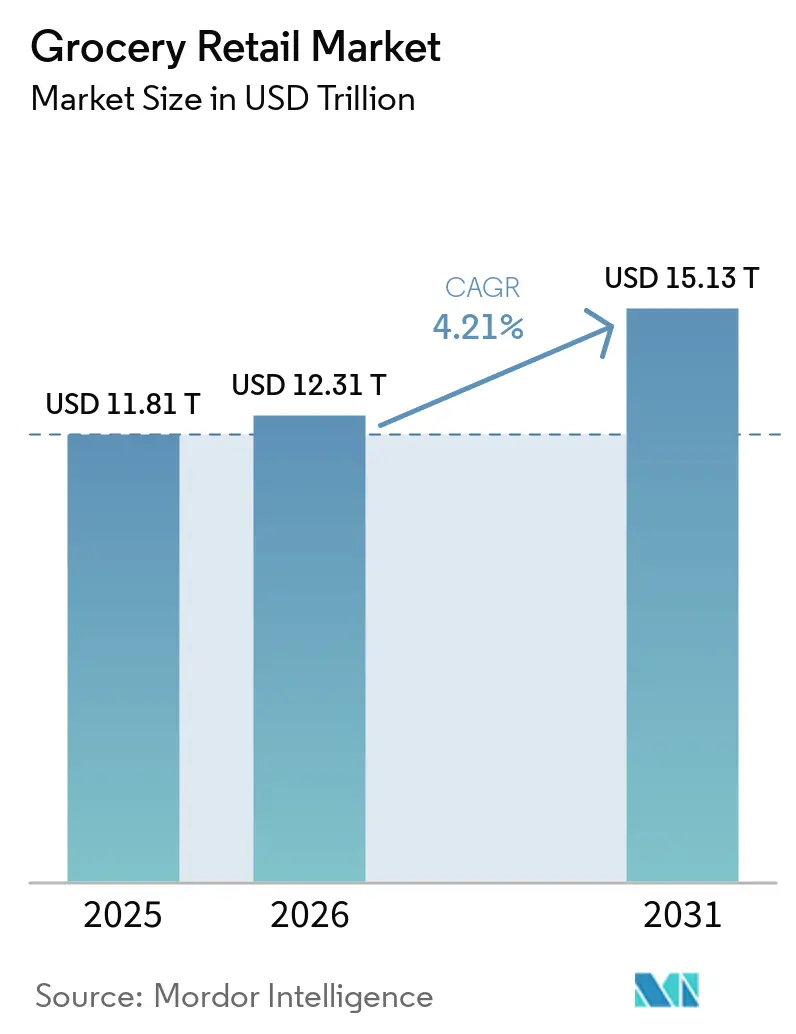
| Taille du Marché (2026) | 12.31 Trillions de dollars américains |
| Taille du Marché (2031) | 15.13 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
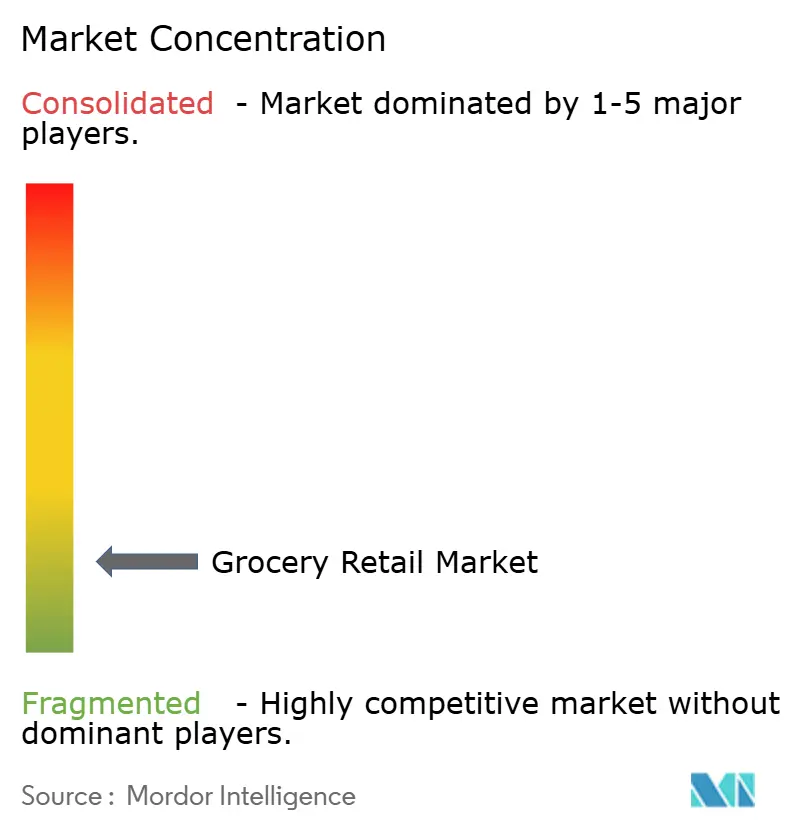
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la vente au détail alimentaire par Mordor Intelligence
Le marché mondial de la vente au détail alimentaire était évalué à 11,81 billions USD en 2025 et devrait croître de 12,31 billions USD en 2026 pour atteindre 15,13 billions USD d'ici 2031, à un CAGR de 4,21 % durant la période de prévision (2026–2031). Le marché continue de croître car l'alimentation reste une dépense non discrétionnaire des ménages, maintenant la demande stable même lorsque les budgets des consommateurs sont sous pression. En février 2026, les dépenses des consommateurs en épicerie s'élevaient en moyenne à 169 USD par ménage et par semaine aux États-Unis, reflétant l'importance quotidienne de cette catégorie et la résilience d'une demande récurrente[1]Association de l'industrie alimentaire, « Faits sur l'industrie alimentaire », FMI, fmi.org. Les détaillants reconfigurent leurs opérations, la commande numérique, l'exécution le jour même, la croissance des marques de distributeur et la modernisation des magasins devenant des priorités essentielles. Les entreprises qui gèrent les données, l'exécution des commandes et la tarification avec plus de rigueur protègent leurs marges plus efficacement, tandis que celles dont les capacités numériques et logistiques sont plus faibles font face à une pression concurrentielle accrue. Le marché présente des opportunités de croissance claires à travers les produits frais, les acheteurs professionnels et des modèles d'exécution plus rapides, tandis que l'inflation des coûts, la démarque inconnue et l'intensité de la main-d'œuvre restent les principales contraintes sur la performance.
Principaux enseignements du rapport
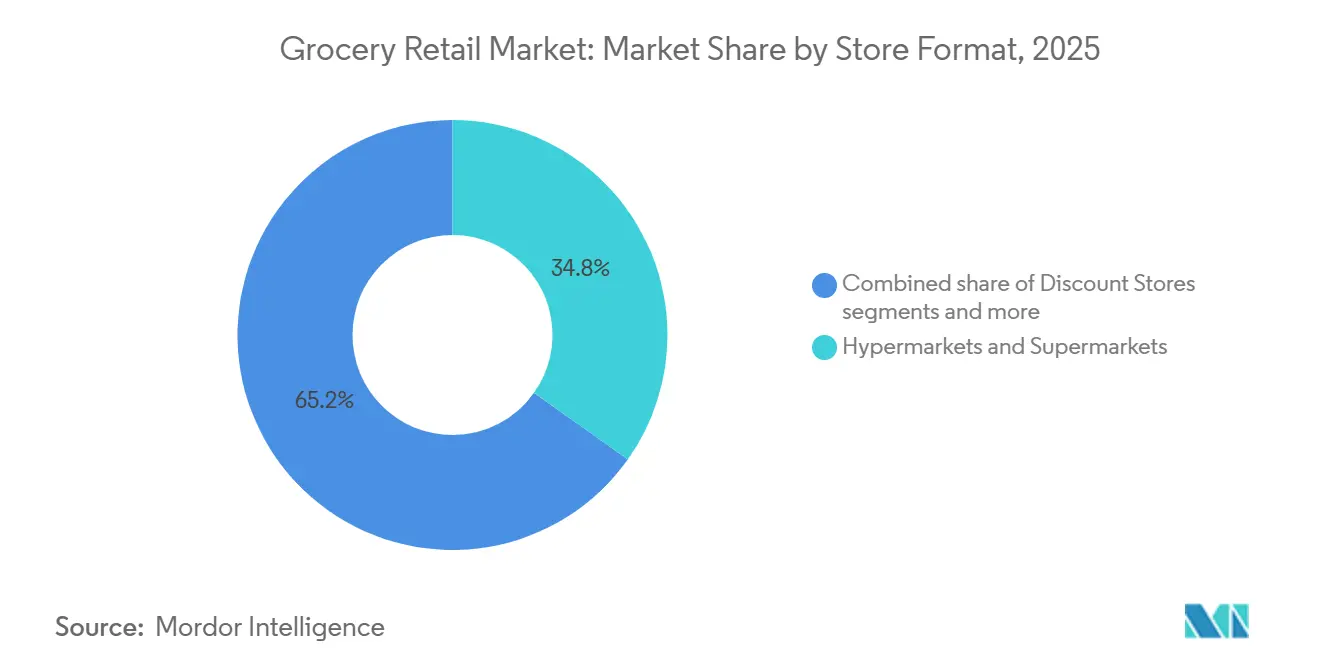
- Par format de magasin, les hypermarchés et supermarchés représentaient une part de 34,82 % du marché mondial de la vente au détail alimentaire en 2025, tandis que l'épicerie en ligne devrait croître au CAGR le plus élevé de 5,43 % d'ici 2031.
- Par type de produit, les aliments emballés représentaient une part de 30,31 % du marché mondial de la vente au détail alimentaire en 2025, tandis que les aliments frais devraient croître au CAGR le plus élevé de 6,21 % d'ici 2031.
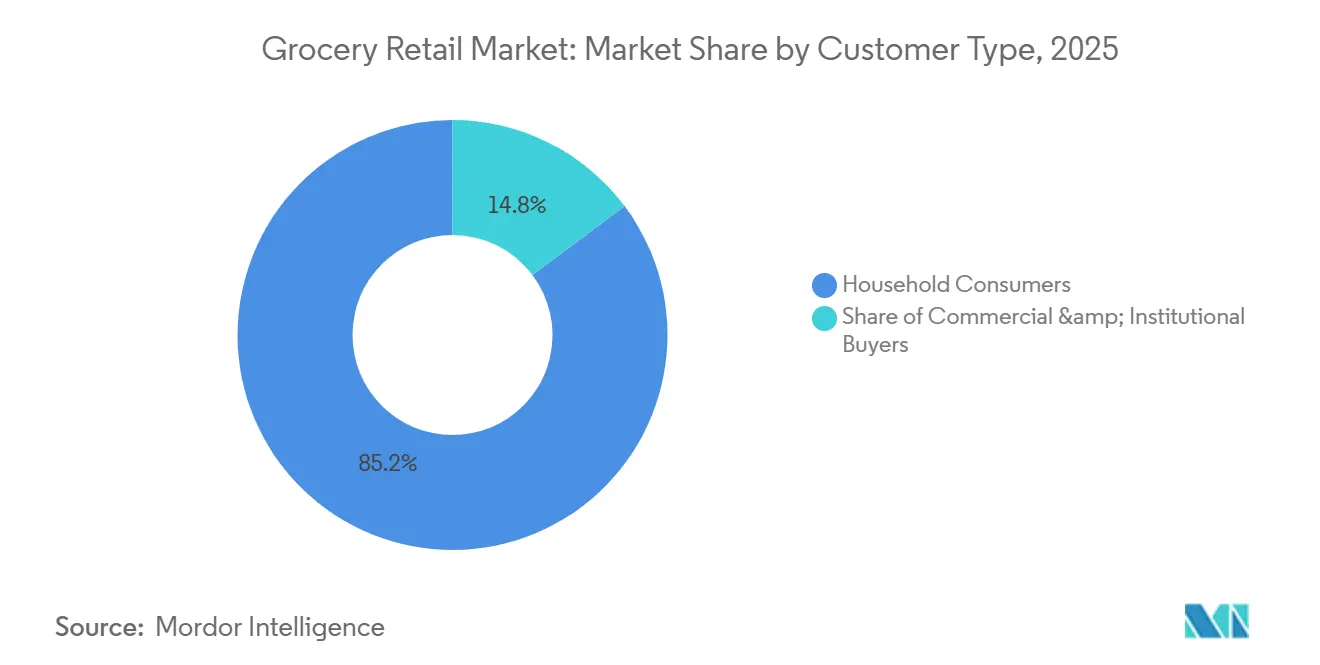
- Par type de client, les consommateurs ménagers représentaient une part de 85,24 % du marché mondial de la vente au détail alimentaire en 2025, tandis que les acheteurs commerciaux et institutionnels devraient croître au CAGR le plus élevé de 5,12 % d'ici 2031.
- Par zone géographique, l'Asie-Pacifique représentait une part de 40,14 % du marché mondial de la vente au détail alimentaire en 2025 et devrait également croître au CAGR le plus élevé de 5,97 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la vente au détail alimentaire
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption de l'épicerie omnicanale et expansion de la livraison rapide | +1.0% | Mondial, plus fort en Amérique du Nord, en Europe occidentale et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénétration des marques de distributeur et expansion des marges | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Optimisation de l'assortiment et de la tarification par les données | +0.4% | Mondial, avantage du premier entrant en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Formalisation des marchés émergents et pénétration du commerce moderne | +0.8% | Cœur Asie-Pacifique, avec des retombées en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Réduction de la démarque inconnue grâce à la gestion automatisée des stocks et à la prévention des pertes | +0.3% | Mondial, adoption plus forte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande en matière de santé, de bien-être et d'aliments frais premium | +0.5% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'épicerie omnicanale et expansion de la livraison rapide
Le marché mondial de la vente au détail alimentaire évolue vers un modèle opérationnel dans lequel les clients s'attendent à ce que les magasins, les applications, le retrait en magasin et la livraison fonctionnent comme un service unique et connecté. Le commerce électronique américain de Walmart a atteint une part significative du total des ventes nationales en 2025 et est devenu rentable pour la première fois, indiquant que l'échelle commence à améliorer l'économie numérique sur ce marché. Le service de livraison rapide Whoosh de Tesco a enregistré une forte croissance au cours de l'exercice 2025/26 et a étendu sa couverture à la majorité des ménages au Royaume-Uni, démontrant que l'exécution rapide des commandes devient une composante standard des achats alimentaires plutôt qu'un service de niche[2]Tesco PLC, « Résultats préliminaires 2025/26 », Tesco PLC, tescoplc.com. Ahold Delhaize a signalé une hausse notable des ventes en ligne aux États-Unis à taux de change constants au premier trimestre 2026, avec une large part de ces commandes exécutées via la livraison le jour même, reflétant l'acceptation croissante par les clients de modèles d'exécution plus rapides. Les détaillants qui possèdent ou gèrent étroitement l'exécution des commandes, la visibilité des stocks et les données clients construisent une demande récurrente plus solide et une base de coûts plus défendable.
Pénétration des marques de distributeur et expansion des marges
Les marques de distributeur restent l'un des leviers les plus clairs en matière de marge et de valeur sur le marché mondial de la vente au détail alimentaire. Les ventes en dollars des marques de distributeur aux États-Unis ont atteint 282,8 milliards USD en 2025, et la PLMA a indiqué que les marques de distributeur représentaient près de la moitié de tous les gains de ventes en dollars dans la distribution américaine cette année-là[3]Association des fabricants de marques de distributeur, « Marques de distributeur, un phare lumineux », PLMA, plma.com. Cela indique que les marques de distributeur soutiennent à la fois la perception de la valeur par les clients et la croissance des détaillants. Les marques de distributeur donnent aux détaillants un plus grand contrôle sur la tarification, l'assortiment et la marge brute simultanément. Elles permettent également aux opérateurs de réagir plus rapidement lorsque les coûts des intrants de marque augmentent ou que les acheteurs deviennent plus sensibles aux prix. Sur le marché mondial de la vente au détail alimentaire, les programmes solides de marques de distributeur ne sont plus de simples outils défensifs ; ils deviennent centraux pour la fidélisation, la construction du panier et la gestion des catégories.
Optimisation de l'assortiment et de la tarification par les données
Le marché mondial de la vente au détail alimentaire s'appuie de plus en plus sur des décisions fondées sur les données en matière d'assortiment, de réapprovisionnement et de ciblage des clients. Tesco a délivré près de 100 millions d'offres Clubcard personnalisées à 1,5 million de clients depuis mars 2026, démontrant comment les détaillants utilisent les données de fidélité pour améliorer la pertinence des offres plutôt que de s'appuyer uniquement sur des remises générales. Albertsons a achevé le déploiement de la solution de réapprovisionnement des produits frais alimentée par l'IA d'Afresh dans tous les rayons frais de plus de 2 200 magasins en octobre 2025, reflétant une dynamique plus large vers une commande plus précise et une réduction des pertes de stocks. La croissance en ligne à deux chiffres continue d'Ahold Delhaize aux États-Unis souligne davantage la valeur d'une meilleure orchestration des commandes, de la gestion de la disponibilité et de l'exécution de la livraison le jour même. De meilleures décisions en matière de tarification et d'assortiment permettent non seulement d'augmenter les ventes, mais aussi de réduire les démarques, d'améliorer la rotation des stocks et d'aider les détaillants à protéger leurs marges dans un environnement de transparence des prix.
Formalisation des marchés émergents et pénétration du commerce moderne
Le marché mondial de la vente au détail alimentaire conserve un potentiel significatif de formalisation dans les économies émergentes, en particulier là où les achats alimentaires traditionnels restent dominants et où la pénétration du commerce organisé est encore en développement. L'Asie devrait enregistrer la plus grande croissance absolue de volume alimentaire au niveau mondial d'ici 2030, projetée à 4,6 billions USD à un CAGR de 5 %, indiquant que la croissance à grande échelle continuera d'être générée par cette partie du marché. Le commerce traditionnel devrait encore représenter 72 % des ventes incrémentales en Asie, ce qui signifie que l'expansion du commerce moderne se produit parallèlement aux circuits traditionnels plutôt qu'en les remplaçant. En conséquence, les réseaux de magasins, la commande numérique, les paiements et les chaînes d'approvisionnement devront fonctionner à la fois dans des structures formelles et informelles pendant plusieurs années. La longue piste de croissance dans les économies émergentes soutient une expansion durable du marché, mais les opérateurs devront disposer de formats localement pertinents, d'une exécution des commandes abordable et d'une chaîne du froid fiable pour convertir cette opportunité en parts de marché durables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Faibles marges opérationnelles et forte intensité de main-d'œuvre | -0.7% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Périssabilité, gaspillage et pression sur les coûts de la chaîne du froid | -0.4% | Mondial, sévère en Asie-Pacifique, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Inflation des coûts de loyer, d'énergie et de distribution | -0.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| La transparence des prix et les faibles coûts de changement intensifient la concurrence | -0.3% | Mondial, plus aigu sur les marchés matures | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faibles marges opérationnelles et forte intensité de main-d'œuvre
Le marché de la vente au détail alimentaire reste l'un des segments du commerce de consommation les plus contraints en termes de marges. La FMI a indiqué que le bénéfice net moyen de la distribution alimentaire était de 1,7 % en 2024, laissant peu de marge aux opérateurs pour absorber l'inflation salariale, les hausses de transport ou la volatilité des coûts alimentaires sans ajuster les opérations en magasin. Les résultats du premier trimestre 2026 de Kroger ont montré une baisse de la marge brute de 23,0 % à 22,7 % d'une année sur l'autre, due à des coûts de transport plus élevés, à la déflation des œufs et à des investissements salariaux planifiés, illustrant à quelle vitesse les marges peuvent se resserrer sur ce marché. La FMI a également noté que les caisses en libre-service représentaient 35 % de toutes les transactions dans les supermarchés américains en 2024, indiquant que l'automatisation est devenue une nécessité pour de nombreux opérateurs cherchant à gérer les coûts de main-d'œuvre. Les grands détaillants peuvent investir dans des outils d'automatisation et de planification, tandis que les chaînes plus petites font face aux mêmes pressions de coûts avec moins de capacité à réaliser des investissements équivalents.
Périssabilité, gaspillage et pression sur les coûts de la chaîne du froid
La périssabilité reste une contrainte structurelle sur l'expansion des marges dans le marché mondial de la vente au détail alimentaire. L'Université de Portsmouth et ECR Retail Loss ont estimé que le coût caché des aliments invendus et excédentaires atteint 90 milliards EUR (98,1 milliards USD) par an, les coûts associés absorbant jusqu'à 1,8 % du chiffre d'affaires. Avery Dennison a indiqué en 2026 que la réduction du gaspillage alimentaire dans la chaîne d'approvisionnement mondiale de la distribution représente une opportunité de valeur annuelle de 540 milliards USD, indiquant l'ampleur des pertes financières au sein des opérations quotidiennes[4]Université de Portsmouth, « Une nouvelle recherche révèle le coût caché de la gestion des aliments invendus et excédentaires », Université de Portsmouth, port.ac.uk. Une étude de durabilité de 2025 sur les démarques des produits frais a en outre montré que les remises seules ne résolvent pas le problème, car un mauvais timing et des prévisions insuffisantes continuent d'éroder les bénéfices. Le contrôle de la chaîne du froid, la précision du réapprovisionnement et le suivi des dates de péremption restent inégalement déployés sur le marché mondial de la vente au détail alimentaire, maintenant la pression des coûts liés au gaspillage à un niveau élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format de magasin : les discounters et les canaux numériques reconfigurent la composition
Les hypermarchés et supermarchés ont conservé leur position de plus grand format sur le marché mondial de la vente au détail alimentaire, représentant 34,82 % du chiffre d'affaires mondial en 2025. Cela reflète leur densité de magasins, leur large assortiment de produits et le rôle continu des achats hebdomadaires de réapprovisionnement dans de nombreux pays. L'épicerie en ligne est le format à la croissance la plus rapide, avec un CAGR projeté de 5,43 % jusqu'en 2031, indiquant que la commodité numérique capte une part croissante du marché mondial de la vente au détail alimentaire. Les formats physiques ne perdent pas de pertinence, car les grands opérateurs continuent d'investir dans les magasins, les rénovations et l'exécution locale des commandes. Les plans de Walmart pour plus de 650 rénovations de magasins et environ 20 nouveaux magasins d'ici 2026 et début 2027 démontrent que la capacité physique reste centrale dans la façon dont les grands acteurs se font concurrence sur ce marché.
L'épicerie en ligne devrait se développer à un CAGR de 5,43 % jusqu'en 2031, les acheteurs transférant davantage d'achats courants et urgents vers les canaux numériques. Le service Whoosh de Tesco a dépassé 400 millions GBP (508 millions USD) de ventes au cours de l'exercice 2025/26, reflétant le rôle croissant de la livraison rapide pour répondre à la demande de dépannage et de commodité. Le modèle d'exécution le jour même d'Ahold Delhaize représentait plus de 90 % de ses ventes en ligne aux États-Unis au premier trimestre 2026, soulignant l'importance de la rapidité de livraison comme exigence concurrentielle. Les formats traditionnels et de proximité continuent de jouer un rôle important en répondant aux besoins de proximité et aux petits paniers, en particulier sur les marchés où les achats locaux restent ancrés. Le marché de la vente au détail alimentaire évolue vers un format mixte, où les réseaux de magasins, le retrait en magasin et la livraison le jour même se complètent plutôt qu'ils ne se font concurrence.


Par type de produit : les aliments frais gagnent en dynamisme tandis que les aliments emballés maintiennent leur échelle
Les aliments emballés représentaient 30,31 % du marché mondial de la vente au détail alimentaire en 2025, ce qui en fait le plus grand segment de produits. Sa position dominante est soutenue par une durée de conservation plus longue, une large couverture de marques, une logistique plus facile et une forte participation des marques de distributeur dans les catégories du quotidien. Les aliments frais devraient croître au CAGR le plus rapide de 6,21 % d'ici 2031, portés par la demande croissante des consommateurs pour des produits plus sains, peu transformés et d'origine locale. Cette croissance est portée par un intérêt croissant pour les aliments peu transformés, une plus grande sensibilisation à la santé et un accent accru des détaillants sur le périmètre frais. L'Organic Trade Association a indiqué que les produits frais biologiques ont atteint 22,7 milliards USD en 2025, reflétant la forte demande que les catégories fraîches peuvent générer lorsque la qualité, la nutrition et la confiance sont clairement communiquées aux acheteurs.
Les aliments frais deviennent également plus gérables sur le plan opérationnel à mesure que les détaillants améliorent leurs prévisions et leur réapprovisionnement. Le rapport 2026 de l'OTA a montré une croissance biologique plus forte dans des catégories telles que les aliments pour bébés et les préparations, les légumineuses et légumes secs, et le bœuf biologique, indiquant que la demande se répand dans plusieurs sous-catégories liées à la nutrition. La PLMA a indiqué que les produits réfrigérés sous marque de distributeur ont progressé de 6,1 % en ventes en dollars en 2025, suggérant que les acheteurs acceptent de plus en plus les offres appartenant aux détaillants dans les catégories adjacentes au frais. Le déploiement complet d'Afresh par Albertsons dans les rayons boulangerie, traiteur, boucherie, poissonnerie et fruits et légumes démontre que la croissance des aliments frais est de plus en plus liée à une meilleure gestion des stocks et à une réduction du gaspillage. Les aliments emballés resteront le plus grand segment en termes d'échelle, mais les aliments frais deviennent un moteur plus fort du trafic en magasin, de la différenciation et de l'amélioration à long terme de la composition des catégories.
Par type de client : la demande des ménages domine tandis que les achats institutionnels se développent
Les consommateurs ménagers représentaient la plus grande part de valeur en 2025, à 85,24 %, ce qui en fait le segment client dominant sur le marché mondial de la vente au détail alimentaire. Cette position reste stable car les achats alimentaires sont routiniers et fréquents, et sont répartis dans tous les groupes de revenus. La FMI a indiqué que les ménages américains dépensaient en moyenne 169 USD par semaine en épicerie en février 2026. La FMI a également indiqué que le panier moyen d'épicerie en ligne était de 108 USD en 2024, contre un panier en magasin de 45,70 USD, indiquant que les achats numériques des ménages tendent à impliquer des transactions plus importantes et planifiées. La demande des ménages continue de stimuler les volumes, mais la façon dont les ménages répartissent leurs dépenses entre les visites en magasin, le retrait et la livraison modifie l'économie des magasins et les priorités d'exécution.
Les acheteurs commerciaux et institutionnels devraient croître à un CAGR de 5,12 % d'ici 2031, ce qui en fait le segment client à la croissance la plus rapide sur le marché mondial de la vente au détail alimentaire. Ce segment comprend les opérateurs de restauration collective, les cantines d'entreprise, les établissements de santé et les acheteurs de l'hôtellerie, qui adoptent tous de plus en plus des processus d'approvisionnement et de réapprovisionnement numériques. L'acquisition annoncée par Sysco de Jetro Restaurant Depot pour environ 29,1 milliards USD en mars 2026 souligne l'importance croissante du canal cash-and-carry et B2B pour les grandes entreprises de distribution alimentaire. À mesure que les acheteurs professionnels privilégient la disponibilité fiable et la simplification des commandes, la distinction entre l'approvisionnement en restauration collective et le marché plus large de la vente au détail alimentaire devient moins définie, positionnant la demande institutionnelle comme un moteur de croissance important.
Analyse géographique
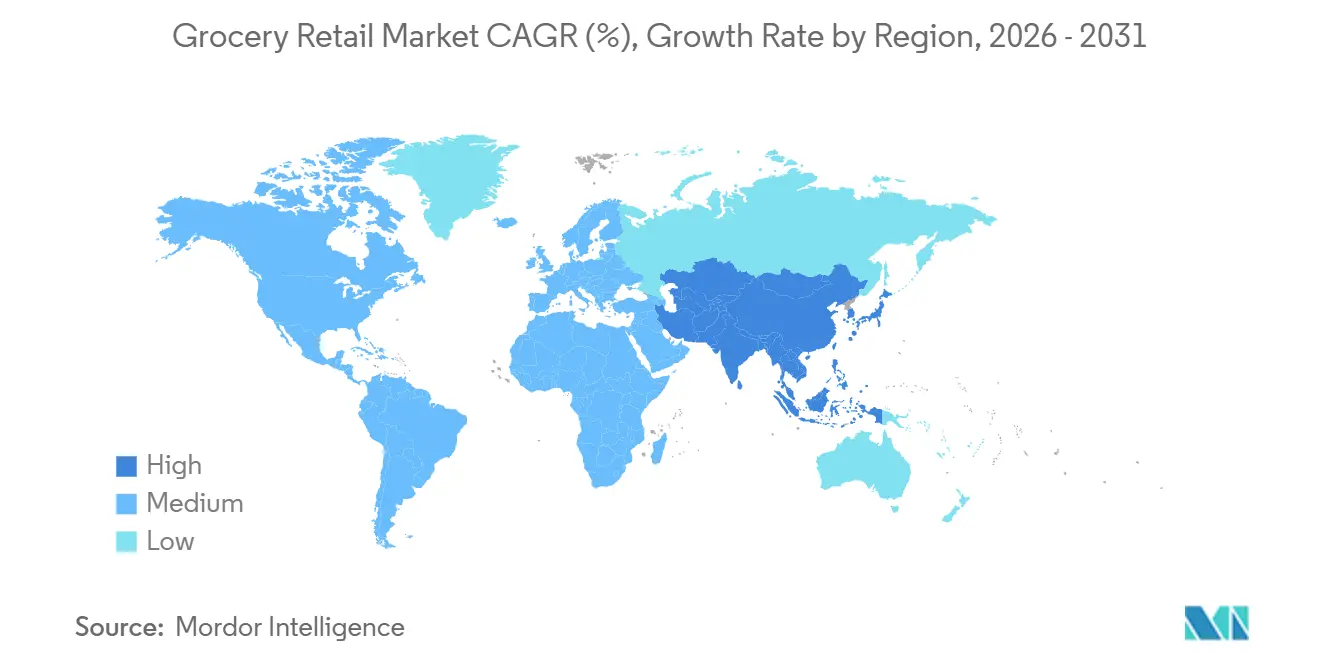
L'Asie-Pacifique représentait 40,14 % du marché mondial de la vente au détail alimentaire en 2025 et devrait également croître au CAGR le plus élevé de 5,97 % d'ici 2031. L'IGD prévoit que la région atteindra 4,6 billions USD d'ici 2030 à un CAGR de 5 %, le commerce traditionnel représentant 72 % des ventes incrémentales. La croissance est portée non seulement par l'échelle, mais aussi par la formalisation progressive des canaux, l'amélioration de la distribution et un accès numérique plus cohérent.
L'Amérique du Nord connaît davantage de changements de canaux que d'expansion pure de la consommation. Les supermarchés détenaient une part de canal de 34,2 %, tandis que l'épicerie en ligne devrait croître à un CAGR de 10,6 % et atteindre 11,4 % de part de canal d'ici 2030. Les programmes de rénovation des magasins ont élargi les réseaux physiques, et une prévision d'inflation alimentaire à domicile de 3,2 % pour 2026 reflète l'importance croissante de l'architecture tarifaire, des marques de distributeur et de l'exécution omnicanale.
Le marché de la vente au détail alimentaire en Europe croît dans un environnement discipliné et sensible aux coûts. Le chiffre d'affaires de la distribution alimentaire en Allemagne a progressé de 3,4 % en 2025, et les grands opérateurs ont annoncé des plans d'investissement et d'expansion de magasins significatifs. En Amérique du Sud, le plan de Carrefour vise 70 magasins Atacadão supplémentaires au Brésil d'ici 2030, portant le réseau à 455 magasins. Dans les deux régions, le marché est façonné par l'efficacité des formats, la pression sur les prix et l'expansion sélective dans des formats évolutifs.

Paysage concurrentiel
Le marché mondial de la vente au détail alimentaire est très fragmenté, avec une concurrence répartie entre les détaillants multinationaux, les chaînes de supermarchés régionales, les épiceries discount, les clubs entrepôts et les plateformes d'épicerie à dominante numérique. Aucun acteur unique ne domine le marché à l'échelle mondiale. La concurrence est centrée sur la distribution omnicanale, l'expansion des marques de distributeur, l'efficacité de la chaîne d'approvisionnement et l'utilisation des données clients pour améliorer la fidélité et le comportement d'achat. Les détaillants intègrent les magasins physiques aux plateformes numériques pour améliorer la commodité, optimiser l'exécution des commandes et offrir des expériences d'achat personnalisées. Les investissements dans la modernisation des magasins, l'automatisation et les promotions fondées sur les données renforcent l'engagement des clients tout en améliorant l'efficacité opérationnelle.
Le paysage concurrentiel évolue à travers des acquisitions, des partenariats et une expansion géographique sélective, permettant aux entreprises d'élargir leur présence sur le marché, de diversifier les formats de distribution et de renforcer les capacités de distribution. La distribution discount, les formats entrepôts et les modèles d'épicerie axés sur la valeur continuent de gagner du terrain à mesure que les consommateurs privilégient l'accessibilité financière et la commodité. Les détaillants investissent également dans la livraison le jour même, les services de retrait en magasin et la gestion avancée des stocks pour améliorer la qualité de service et la résilience opérationnelle. Le succès concurrentiel sur le marché mondial de la vente au détail alimentaire dépendra de plus en plus de l'équilibre entre l'efficacité des coûts, l'innovation numérique, la résilience de la chaîne d'approvisionnement et les expériences client personnalisées, tout en maintenant une forte disponibilité des produits et des offres axées sur la valeur.
Leaders du secteur de la vente au détail alimentaire
-
Walmart Inc.
-
Costco Wholesale Corporation
-
Schwarz Group
-
Aldi Einkauf SE and Co. oHG
-
Carrefour S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Lidl GB a annoncé un investissement majeur pour ouvrir plus de 50 nouveaux magasins en 12 mois, créant près de 2 000 emplois. Cette expansion fait suite à la série de 33 mois du détaillant en tant que supermarché à la croissance la plus rapide au Royaume-Uni, avec des ouvertures de magasins initiales prévues à Abbots Langley, Warrington et Thornbury.
- Avril 2026 : Empire Company Limited (société mère de Sobeys) a annoncé un accord pour acquérir Mayrand Food Group Inc., un détaillant cash-and-carry/entrepôt basé au Québec exploitant plusieurs emplacements en grand format dans le Grand Montréal, entrant ainsi dans le segment alimentaire discount et entrepôt du Québec.
- Avril 2026 : Walmart a annoncé des plans pour rénover des centaines de magasins Supercenters et Neighborhood Market et ouvrir environ 20 nouveaux magasins d'ici 2026 et début 2027. Cela s'appuie sur son engagement d'ouvrir ou de convertir de nouveaux emplacements sur une période de cinq ans.
- Mars 2026 : Sysco Corporation a annoncé un accord définitif pour acquérir Jetro Restaurant Depot dans le cadre d'une transaction évaluée à environ 29,1 milliards USD, marquant l'entrée de Sysco dans le canal de restauration collective cash-and-carry.


Périmètre du rapport sur le marché mondial de la vente au détail alimentaire
| Hypermarchés et supermarchés |
| Supérettes |
| Magasins discount |
| Épicerie en ligne |
| Épiceries traditionnelles |
| Autres formats de magasin (cash-and-carry, clubs entrepôts, etc.) |
| Aliments emballés |
| Aliments frais |
| Boissons |
| Produits laitiers et surgelés |
| Produits de soin personnel et d'entretien ménager |
| Autres types de produits |
| Consommateurs ménagers |
| Acheteurs commerciaux et institutionnels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par format de magasin | Hypermarchés et supermarchés | |
| Supérettes | ||
| Magasins discount | ||
| Épicerie en ligne | ||
| Épiceries traditionnelles | ||
| Autres formats de magasin (cash-and-carry, clubs entrepôts, etc.) | ||
| Par type de produit | Aliments emballés | |
| Aliments frais | ||
| Boissons | ||
| Produits laitiers et surgelés | ||
| Produits de soin personnel et d'entretien ménager | ||
| Autres types de produits | ||
| Par type de client | Consommateurs ménagers | |
| Acheteurs commerciaux et institutionnels | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial de la vente au détail alimentaire ?
La taille du marché mondial de la vente au détail alimentaire est de 12,31 billions USD en 2026 et devrait atteindre 15,13 billions USD d'ici 2031, à un CAGR de 4,21 %.
Quelle région est en tête du marché mondial de la vente au détail alimentaire ?
L'Asie-Pacifique est en tête avec une part de 40,14 % en 2025 et est également la région à la croissance la plus rapide, avec un CAGR projeté de 5,97 % jusqu'en 2031.
Quel format de magasin connaît la croissance la plus rapide dans la vente au détail alimentaire ?
L'épicerie en ligne est le format de magasin à la croissance la plus rapide, avec un CAGR projeté de 5,43 % jusqu'en 2031, soutenu par des modèles de livraison, de retrait et d'exécution plus rapide.
Quelle catégorie de produits se développe le plus rapidement ?
Les aliments frais constituent le segment de produits à la croissance la plus rapide, avec un CAGR de 6,21 % jusqu'en 2031, soutenu par une demande plus forte pour les produits frais, biologiques et axés sur la nutrition.
Pourquoi les marques de distributeur deviennent-elles plus importantes pour les détaillants ?
Les marques de distributeur soutiennent à la fois la valeur et la marge. Les ventes de marques de distributeur aux États-Unis ont atteint 282,8 milliards USD en 2025, et la PLMA a indiqué que les marques de distributeur représentaient 47 % de tous les gains de ventes en dollars dans la distribution américaine cette année-là.
Quel est le principal défi pour les détaillants alimentaires aujourd'hui ?
Les faibles marges restent le problème principal. La FMI a indiqué que le bénéfice net moyen de la distribution alimentaire n'était que de 1,7 % en 2024, tandis que la main-d'œuvre, le transport, le gaspillage et l'inflation continuent de peser sur les résultats.
Dernière mise à jour de la page le:



