
Tamaño y Participación del Mercado de Comercio Minorista de Comestibles
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.31 Billones de dólares |
| Tamaño del Mercado (2031) | 15.13 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Comercio Minorista de Comestibles por Mordor Intelligence
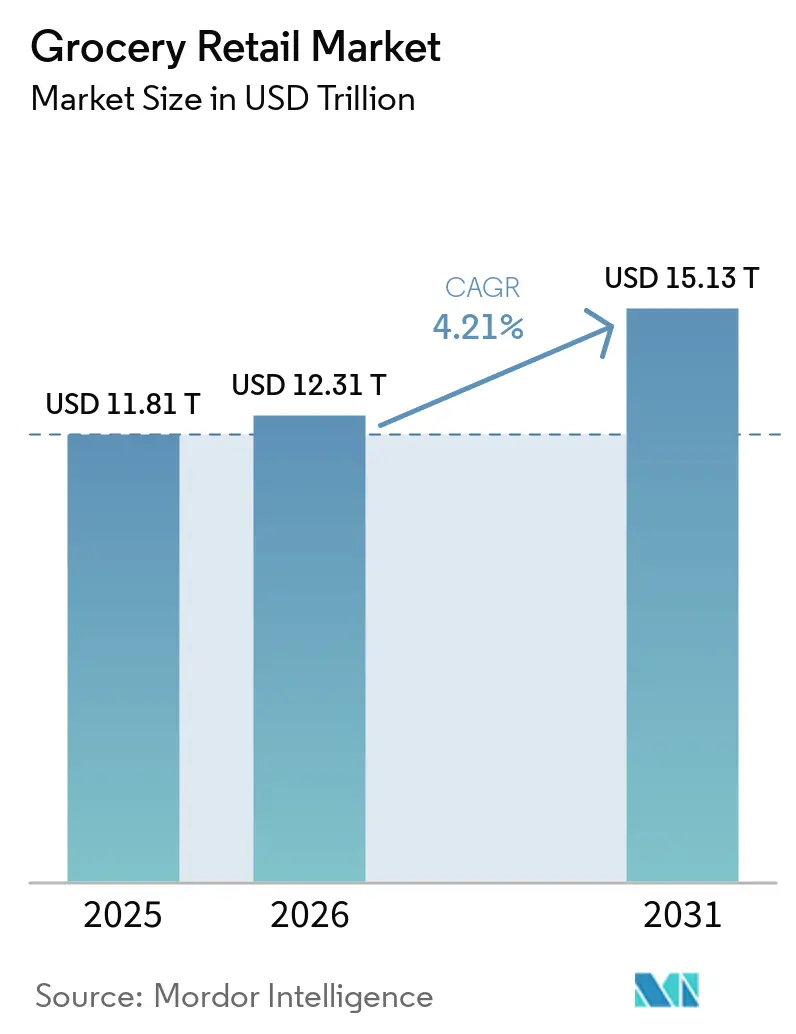
El Mercado Global de Comercio Minorista de Comestibles fue valorado en 11,81 billones de USD en 2025 y se estima que crecerá desde 12,31 billones de USD en 2026 hasta alcanzar los 15,13 billones de USD en 2031, a una CAGR del 4,21% durante el período de pronóstico (2026–2031). El mercado continúa creciendo dado que los alimentos siguen siendo una parte no discrecional del gasto de los hogares, manteniendo la demanda estable incluso cuando los presupuestos de los consumidores están bajo presión. En febrero de 2026, el gasto de los consumidores en comestibles promedió 169 USD por hogar por semana en los Estados Unidos, lo que refleja la importancia diaria de esta categoría y la resiliencia de la demanda recurrente[1]Food Industry Association, "Food Industry Facts," FMI, fmi.org. Los minoristas están reformando sus operaciones, con el pedido digital, el cumplimiento en el mismo día, el crecimiento de las marcas propias y la modernización de las tiendas convirtiéndose en prioridades fundamentales. Las empresas que gestionan los datos, el cumplimiento y los precios con mayor disciplina estn protegiendo los márgenes de manera más eficaz, mientras que aquellas con capacidades digitales y de cadena de suministro más débiles enfrentan una mayor presión competitiva. El mercado presenta claras oportunidades de crecimiento a través de los alimentos frescos, los compradores empresariales y los modelos de cumplimiento más rápidos, mientras que la inflación de costos, la merma y la intensidad laboral siguen siendo las principales limitaciones al rendimiento.
Conclusiones Clave del Informe
- Por formato de tienda, los Hipermercados y Supermercados representaron el 34,82% de la participación del Mercado Global de Comercio Minorista de Comestibles en 2025, mientras que se proyecta que los Comestibles en Línea crecerán a la CAGR más alta del 5,43% para 2031.
- Por tipo de producto, los Alimentos Envasados representaron el 30,31% de la participación del Mercado Global de Comercio Minorista de Comestibles en 2025, mientras que se proyecta que los Alimentos Frescos crecerán a la CAGR más alta del 6,21% para 2031.
- Por tipo de cliente, los Consumidores de Hogares representaron el 85,24% de la participación del Mercado Global de Comercio Minorista de Comestibles en 2025, mientras que se proyecta que los Compradores Comerciales e Institucionales crecerán a la CAGR más alta del 5,12% para 2031.
- Por geografía, Asia-Pacífico representó el 40,14% de la participación del Mercado Global de Comercio Minorista de Comestibles en 2025 y también se proyecta que crecerá a la CAGR más alta del 5,97% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Comercio Minorista de Comestibles
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Comercio Minorista de Comestibles Omnicanal y Expansión de la Entrega Rápida | +1.0% | Global, más fuerte en América del Norte, Europa Occidental y Asia-Pacífico | Mediano plazo (2-4 años) |
| Penetración de Marcas Propias y Expansión de Márgenes | +0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Optimización del Surtido y los Precios Basada en Datos | +0.4% | Global, ventaja de primer movimiento en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Formalización de Mercados Emergentes y Penetración del Comercio Moderno | +0.8% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Reducción de Mermas Mediante Inventario Automatizado y Prevención de Pérdidas | +0.3% | Global, mayor adopción en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Salud, Bienestar y Alimentos Frescos Premium | +0.5% | Global, liderado por América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción del Comercio Minorista de Comestibles Omnicanal y Expansión de la Entrega Rápida
El mercado global de comercio minorista de comestibles está evolucionando hacia un modelo operativo en el que los clientes esperan que las tiendas, las aplicaciones, la recogida y la entrega funcionen como un único servicio integrado. El negocio de comercio electrónico de Walmart en los Estados Unidos alcanzó una participación significativa en las ventas domésticas totales en 2025 y fue rentable por primera vez, lo que indica que la escala está comenzando a mejorar la economía digital en el mercado. El servicio de entrega rápida Whoosh de Tesco registró un fuerte crecimiento en el ejercicio fiscal 2025/26 y amplió su cobertura a la mayoría de los hogares del Reino Unido, demostrando que el cumplimiento rápido se está convirtiendo en una parte estándar de las compras de comestibles en lugar de un servicio de nicho[2]Tesco PLC, "Preliminary Results 2025/26," Tesco PLC, tescoplc.com. Ahold Delhaize reportó un notable aumento en las ventas en línea en los Estados Unidos a tipos de cambio constantes en el primer trimestre de 2026, con una gran parte de esos pedidos cumplidos mediante entrega en el mismo día, lo que refleja la creciente aceptación por parte de los clientes de modelos de cumplimiento más rápidos. Los minoristas que poseen o gestionan estrechamente el cumplimiento, la visibilidad del inventario y los datos de los clientes están construyendo una demanda recurrente más sólida y una base de costos más defendible.
Penetración de Marcas Propias y Expansión de Márgenes
Las marcas propias siguen siendo uno de los instrumentos más claros de margen y valor en el mercado global de comercio minorista de comestibles. Las ventas en dólares de las marcas de distribuidor en los Estados Unidos alcanzaron los 282.800 millones de USD en 2025, y la PLMA informó que las marcas de distribuidor representaron casi la mitad de todas las ganancias en ventas en dólares en el comercio minorista de los Estados Unidos ese año[3]Private Label Manufacturers Association, "Store Brands, A Bright Beacon," PLMA, plma.com. Esto indica que las marcas propias apoyan tanto la percepción de valor del cliente como el crecimiento del minorista. Las marcas propias otorgan a los minoristas un mayor control sobre los precios, el surtido y el margen bruto de manera simultánea. También permite a los operadores responder con mayor rapidez cuando los costos de los insumos de marca aumentan o los compradores se vuelven más sensibles al precio. En el mercado global de comercio minorista de comestibles, los sólidos programas de marcas propias ya no son únicamente herramientas defensivas; se están convirtiendo en elementos centrales de la fidelización, la construcción de la cesta de la compra y la gestión de categorías.
Optimización del Surtido y los Precios Basada en Datos
El mercado global de comercio minorista de comestibles depende cada vez más de las decisiones basadas en datos en materia de surtido, reposición y orientación al cliente. Tesco entregó casi 100 millones de ofertas personalizadas de Clubcard a 1,5 millones de clientes desde marzo de 2026, lo que demuestra cómo los minoristas utilizan los datos de fidelización para mejorar la relevancia de las ofertas en lugar de depender únicamente de descuentos generales. Albertsons completó el despliegue de la solución de reposición de frescos impulsada por inteligencia artificial de Afresh en todos los departamentos de frescos en más de 2.200 tiendas en octubre de 2025, lo que refleja un impulso más amplio hacia una gestión de pedidos más precisa y un menor desperdicio de inventario. El continuo crecimiento de doble dígito en línea de Ahold Delhaize en los Estados Unidos subraya aún más el valor de una mejor orquestación de pedidos, gestión de disponibilidad y ejecución de entregas en el mismo día. Las mejores decisiones de precios y surtido no solo incrementan las ventas, sino que también reducen las rebajas, mejoran la rotación del inventario y ayudan a los minoristas a proteger los márgenes en un entorno de precios transparentes.
Formalización de Mercados Emergentes y Penetración del Comercio Moderno
El mercado global de comercio minorista de comestibles conserva un potencial significativo de formalización en las economías emergentes, particularmente donde la compra tradicional de alimentos sigue siendo dominante y la penetración del comercio organizado aún se está desarrollando. Se espera que Asia registre el mayor crecimiento absoluto en volumen de comestibles a nivel mundial hasta 2030, con una proyección de alcanzar los 4,6 billones de USD a una CAGR del 5%, lo que indica que el crecimiento de escala continuará originándose en esta parte del mercado. Se espera que el comercio tradicional siga representando el 72% de las ventas incrementales en Asia, lo que significa que la expansión del comercio moderno está ocurriendo junto a los canales heredados en lugar de reemplazarlos. Como resultado, las redes de tiendas, los pedidos digitales, los pagos y las cadenas de suministro deberán funcionar tanto en estructuras formales como informales durante varios años. La prolongada trayectoria de crecimiento en las economías emergentes respalda una expansión sostenida del mercado, pero los operadores necesitarán formatos localmente relevantes, cumplimiento asequible y una ejecución confiable de la cadena de frío para convertir esa oportunidad en una participación de mercado duradera.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Márgenes Operativos Reducidos y Alta Intensidad Laboral | -0.7% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Perecibilidad, Desperdicio y Presión de Costos de la Cadena de Frío | -0.4% | Global, severo en Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Inflación de Costos de Alquiler, Energía y Distribución | -0.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La Transparencia de Precios y los Bajos Costos de Cambio Intensifican la Competencia | -0.3% | Global, más agudo en los mercados maduros | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Márgenes Operativos Reducidos y Alta Intensidad Laboral
El mercado de comercio minorista de comestibles sigue siendo uno de los segmentos con mayor restricción de márgenes del comercio de consumo. La FMI informó que el beneficio neto promedio del comercio minorista de alimentos fue del 1,7% en 2024, dejando poco margen para que los operadores absorban la inflación laboral, los aumentos del transporte o la volatilidad de los costos de los alimentos sin ajustar las operaciones de las tiendas. Los resultados del primer trimestre de 2026 de Kroger mostraron que el margen bruto disminuyó del 23,0% al 22,7% interanual, impulsado por mayores costos de transporte, deflación de los huevos e inversión laboral planificada, lo que ilustra la rapidez con que los márgenes pueden reducirse en este mercado. La FMI también señaló que el autoservicio de caja representó el 35% de todas las transacciones en los supermercados de los Estados Unidos en 2024, lo que indica que la automatización se ha convertido en una necesidad para muchos operadores que buscan gestionar los costos laborales. Los minoristas más grandes pueden invertir en herramientas de automatización y programación, mientras que las cadenas más pequeñas enfrentan las mismas presiones de costos con menor capacidad para realizar inversiones equivalentes.
Perecibilidad, Desperdicio y Presión de Costos de la Cadena de Frío
La perecibilidad sigue siendo una restricción estructural a la expansión de los márgenes en el mercado global de comercio minorista de comestibles. La Universidad de Portsmouth y ECR Retail Loss estimaron que el costo oculto de los alimentos no vendidos y excedentes alcanza los 90.000 millones de EUR (98.100 millones de USD) anuales, con costos relacionados que absorben hasta el 1,8% de los ingresos por ventas. Avery Dennison informó en 2026 que la reducción del desperdicio de alimentos en la cadena de suministro minorista global representa una oportunidad de valor anual de 540.000 millones de USD, lo que indica el alcance de las pérdidas financieras dentro de las operaciones cotidianas[4]University of Portsmouth, "New Research Reveals the Hidden Cost of Managing Unsold and Surplus Food," University of Portsmouth, port.ac.uk. Un estudio de Sostenibilidad de 2025 sobre las rebajas de alimentos frescos demostró además que los descuentos por sí solos no resuelven el problema, ya que el mal momento y la débil previsión continúan erosionando los beneficios. El control de la cadena de frío, la precisión en la reposición y el seguimiento de las fechas de caducidad siguen siendo implementados de manera desigual en el mercado global de comercio minorista de comestibles, manteniendo elevada la presión de costos relacionada con el desperdicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato de Tienda: Los Establecimientos de Descuento y los Canales Digitales Están Reformando la Combinación
Los hipermercados y supermercados mantuvieron su posición como el formato más grande en el mercado global de comercio minorista de comestibles, representando el 34,82% de los ingresos globales en 2025. Esto refleja su densidad de tiendas, su amplio surtido de productos y el papel continuo de las compras semanales de abastecimiento en muchos países. Los comestibles en línea son el formato de más rápido crecimiento, con una CAGR proyectada del 5,43% hasta 2031, lo que indica que la conveniencia digital está captando una participación creciente del mercado global de comercio minorista de comestibles. Los formatos físicos no están perdiendo relevancia, ya que los principales operadores continúan invirtiendo en tiendas, remodelaciones y cumplimiento local. Los planes de Walmart para más de 650 remodelaciones de tiendas y aproximadamente 20 nuevas tiendas hasta 2026 y principios de 2027 demuestran que la capacidad física sigue siendo central en la forma en que los principales actores compiten en este mercado.
Se proyecta que los comestibles en línea se expandirán a una CAGR del 5,43% hasta 2031 a medida que los compradores trasladen más compras rutinarias y urgentes a los canales digitales. El servicio Whoosh de Tesco superó los 400 millones de GBP (508 millones de USD) en ventas en el ejercicio fiscal 2025/26, lo que refleja el creciente papel de la entrega rápida para satisfacer la demanda de reposición y conveniencia. El modelo de cumplimiento en el mismo día de Ahold Delhaize representó más del 90% de sus ventas en línea en los Estados Unidos en el primer trimestre de 2026, lo que subraya la importancia de la velocidad de entrega como requisito competitivo. Los formatos tradicionales y de conveniencia continúan desempeñando un papel importante al atender las necesidades de proximidad y las cestas de menor tamaño, particularmente en mercados donde las compras locales siguen siendo arraigadas. El mercado de comercio minorista de comestibles está evolucionando hacia un formato mixto, donde las redes de tiendas, el clic y recogida y la entrega en el mismo día se complementan en lugar de competir entre sí.
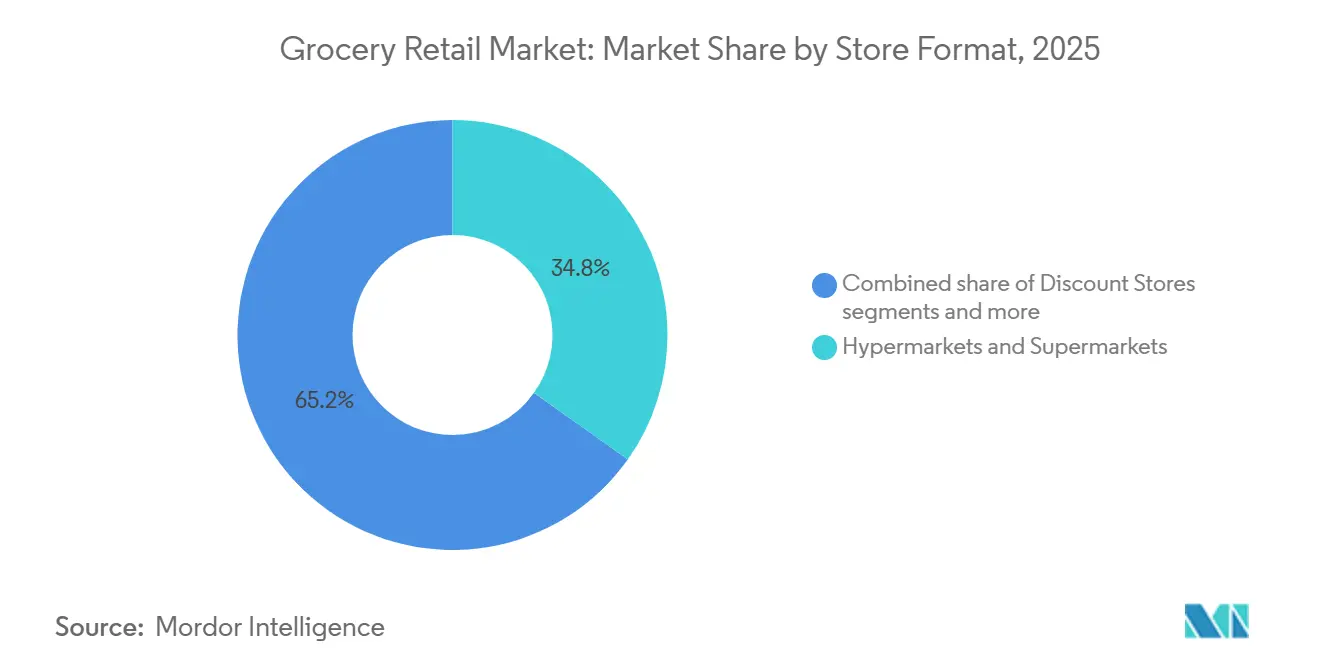
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Alimentos Frescos Ganan Impulso Mientras los Alimentos Envasados Mantienen su Escala
Los Alimentos Envasados representaron el 30,31% del Mercado Global de Comercio Minorista de Comestibles en 2025, convirtiéndose en el segmento de productos más grande. Su posición dominante está respaldada por una vida útil más larga, una amplia cobertura de marcas, una logística más sencilla y una fuerte participación de marcas propias en las categorías de uso cotidiano. Se proyecta que los Alimentos Frescos crecerán a la CAGR más rápida del 6,21% para 2031, impulsados por la creciente demanda de los consumidores de productos más saludables, mínimamente procesados y de origen local. Este crecimiento está impulsado por el creciente interés en los alimentos mínimamente procesados, una mayor conciencia sobre la salud y un mayor enfoque de los minoristas en el perímetro de frescos. La Asociación de Comercio Orgánico informó que los productos frescos orgánicos alcanzaron los 22.700 millones de USD en 2025, lo que refleja la fuerte demanda que las categorías de frescos pueden generar cuando la calidad, la nutrición y la confianza se comunican claramente a los compradores.
Los alimentos frescos también se están volviendo más manejables operativamente a medida que los minoristas mejoran la previsión y la reposición. El informe de la OTA de 2026 mostró un mayor crecimiento orgánico en categorías como alimentos para bebés y fórmulas, legumbres y verduras secas y carne de res orgánica, lo que indica que la demanda se está extendiendo a múltiples subcategorías vinculadas a la nutrición. La PLMA informó que los productos refrigerados de marca propia crecieron un 6,1% en ventas en dólares en 2025, lo que sugiere que los compradores están aceptando cada vez más las ofertas de los minoristas en categorías adyacentes a los frescos. El despliegue completo de Afresh por parte de Albertsons en panadería, charcutería, carnicería, pescadería y productos frescos demuestra que el crecimiento de los alimentos frescos está cada vez más vinculado a una mejor gestión del inventario y a la reducción del desperdicio. Los alimentos envasados seguirán siendo el segmento más grande en términos de escala, pero los alimentos frescos se están convirtiendo en un motor más fuerte del tráfico en tienda, la diferenciación y la mejora a largo plazo de la combinación de categorías.
Por Tipo de Cliente: La Demanda de los Hogares Domina Mientras la Compra Institucional Crece
Los consumidores de hogares representaron la mayor participación de valor en 2025, con un 85,24%, convirtiéndose en el segmento de clientes dominante en el mercado global de comercio minorista de comestibles. Esta posición se mantiene estable porque la compra de alimentos es rutinaria y frecuente, y está distribuida en todos los grupos de ingresos. La FMI informó que los hogares de los Estados Unidos gastaron un promedio de 169 USD por semana en comestibles en febrero de 2026. La FMI también informó que la cesta de compra promedio en línea fue de 108 USD en 2024, en comparación con una cesta en tienda de 45,70 USD, lo que indica que las compras digitales de los hogares tienden a involucrar transacciones más grandes y planificadas. La demanda de los hogares continúa impulsando el volumen, pero la forma en que los hogares distribuyen el gasto entre las visitas a la tienda, la recogida y la entrega está cambiando la economía de las tiendas y las prioridades de cumplimiento.
Se proyecta que los compradores comerciales e institucionales crecerán a una CAGR del 5,12% para 2031, convirtiéndolos en el segmento de clientes de más rápido crecimiento en el mercado global de comercio minorista de comestibles. Este segmento incluye operadores de servicios de alimentación, cafeterías de empresas, instalaciones sanitarias y compradores del sector hotelero, todos los cuales están adoptando cada vez más procesos digitales de adquisición y reposición. La adquisición anunciada por Sysco de Jetro Restaurant Depot por un valor de aproximadamente 29.100 millones de USD en marzo de 2026 destaca la creciente importancia del canal de venta al por mayor y del canal B2B para las grandes empresas de distribución de alimentos. A medida que los compradores empresariales priorizan la disponibilidad confiable y los pedidos simplificados, la distinción entre el suministro de servicios de alimentación y el mercado más amplio de comercio minorista de comestibles se está volviendo menos definida, posicionando la demanda institucional como un importante motor de crecimiento.
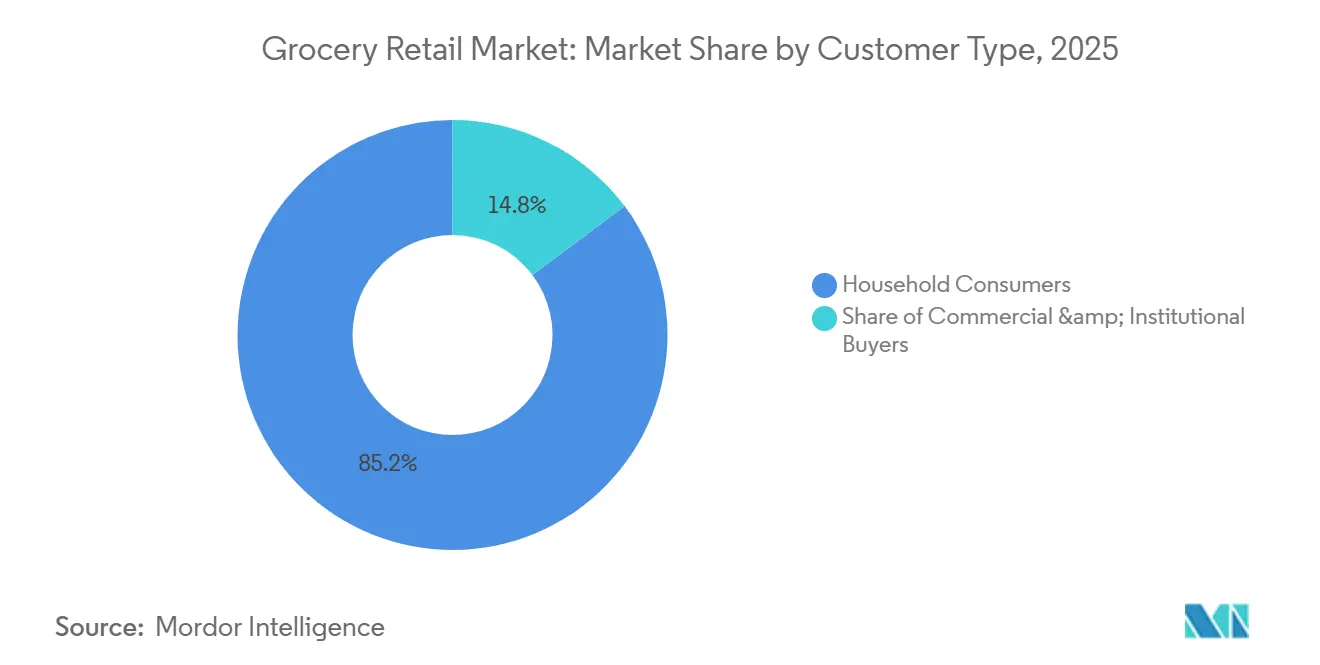
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
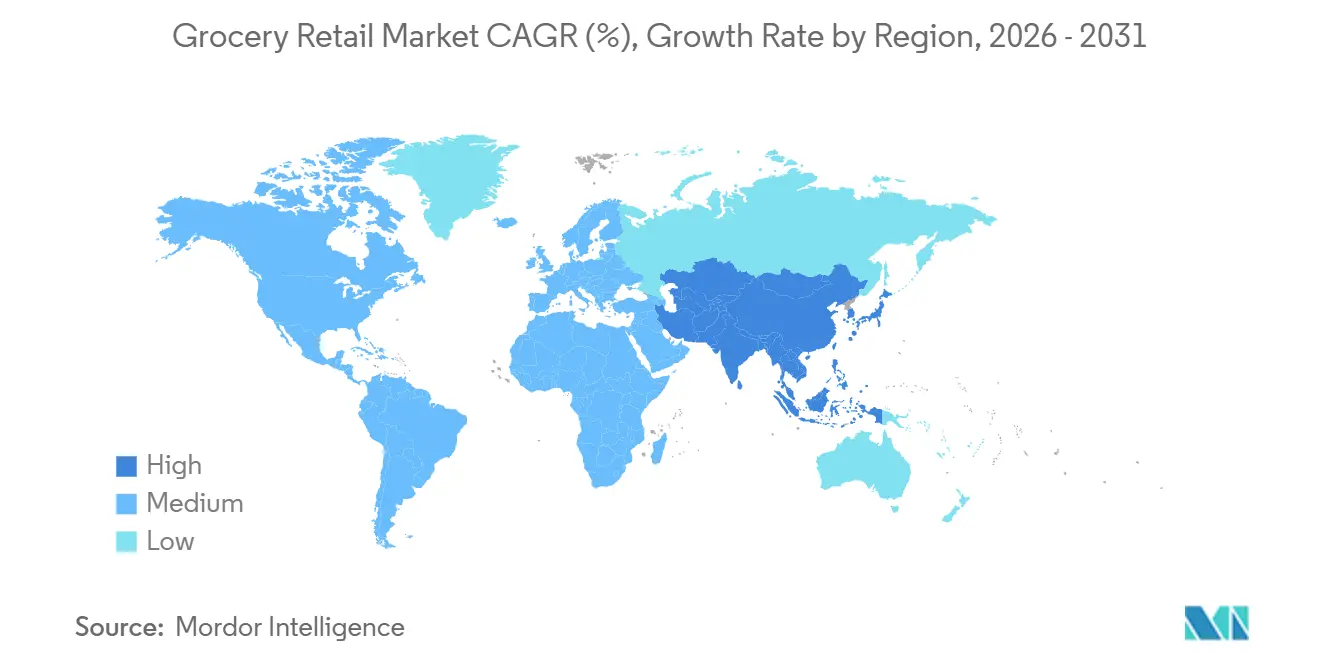
Asia-Pacífico representó el 40,14% del Mercado Global de Comercio Minorista de Comestibles en 2025 y también se proyecta que crecerá a la CAGR más alta del 5,97% para 2031. IGD espera que la región alcance los 4,6 billones de USD para 2030 a una CAGR del 5%, con el comercio tradicional representando el 72% de las ventas incrementales. El crecimiento está impulsado no solo por la escala, sino también por la gradual formalización de los canales, la mejora de la distribución y un acceso digital más consistente.
América del Norte está experimentando más cambios de canal que una expansión pura del consumo. Los supermercados mantuvieron una participación de canal del 34,2%, mientras que se proyecta que los comestibles en línea crecerán a una CAGR del 10,6% y alcanzarán el 11,4% de la participación de canal para 2030. Los programas de remodelación de tiendas ampliaron las redes físicas, y un pronóstico de inflación de alimentos en el hogar del 3,2% para 2026 refleja la creciente importancia de la arquitectura de precios, las marcas propias y el cumplimiento omnicanal.
El mercado de comercio minorista de comestibles de Europa está creciendo en un entorno disciplinado y sensible a los costos. Los ingresos del comercio minorista de alimentos en Alemania crecieron un 3,4% en 2025, y los principales operadores han anunciado planes significativos de inversión y expansión de tiendas. En América del Sur, el plan de Carrefour tiene como objetivo 70 tiendas Atacadão adicionales en Brasil para 2030, llevando la red a 455 tiendas. En ambas regiones, el mercado está moldeado por la eficiencia del formato, la presión de precios y la expansión selectiva en formatos escalables.

Panorama Competitivo
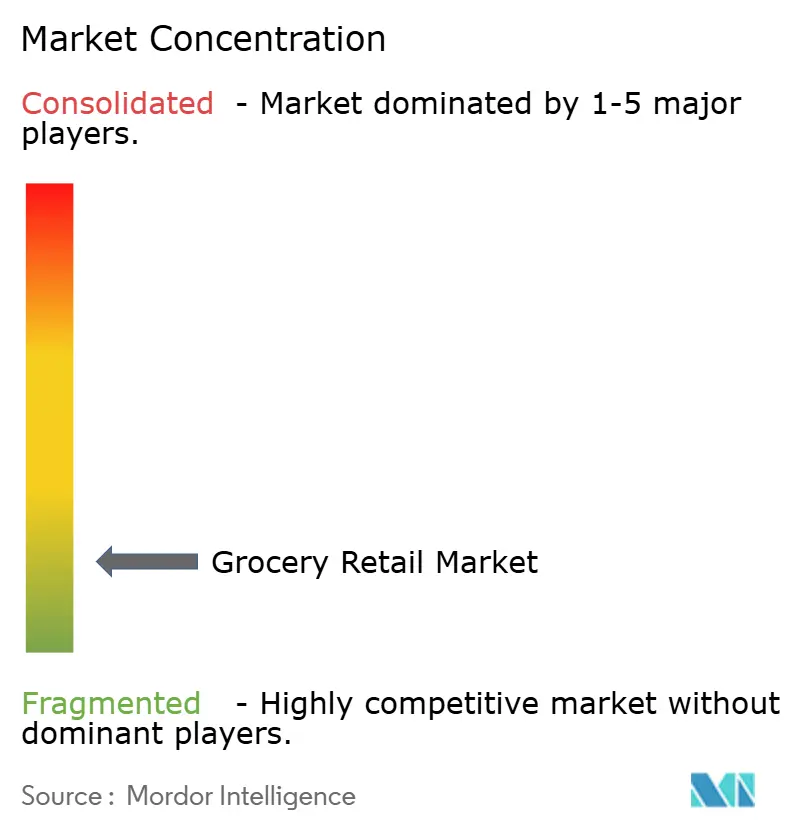
El mercado global de comercio minorista de comestibles está muy fragmentado, con competencia distribuida entre minoristas multinacionales, cadenas de supermercados regionales, tiendas de descuento, clubes de almacén y plataformas de comestibles de origen digital. Ningún actor único domina el mercado a nivel global. La competencia se centra en el comercio minorista omnicanal, la expansión de marcas propias, la eficiencia de la cadena de suministro y el uso de datos de clientes para mejorar la fidelización y el comportamiento de compra. Los minoristas están integrando las tiendas físicas con las plataformas digitales para mejorar la conveniencia, optimizar el cumplimiento y ofrecer experiencias de compra personalizadas. Las inversiones en modernización de tiendas, automatización y promociones basadas en datos están fortaleciendo el compromiso del cliente al tiempo que mejoran la eficiencia operativa.
El panorama competitivo está evolucionando a través de adquisiciones, asociaciones y expansión geográfica selectiva, lo que permite a las empresas ampliar su presencia en el mercado, diversificar los formatos minoristas y fortalecer las capacidades de distribución. El comercio minorista de descuento, los formatos de almacén y los modelos de comestibles orientados al valor continúan ganando terreno a medida que los consumidores priorizan la asequibilidad y la conveniencia. Los minoristas también están invirtiendo en entrega en el mismo día, servicios de clic y recogida y gestión avanzada de inventario para mejorar la calidad del servicio y la resiliencia operativa. El éxito competitivo en el mercado global de comercio minorista de comestibles dependerá cada vez más de equilibrar la eficiencia de costos, la innovación digital, la resiliencia de la cadena de suministro y las experiencias personalizadas del cliente, al tiempo que se mantiene una sólida disponibilidad de productos y ofertas orientadas al valor.
Líderes de la Industria de Comercio Minorista de Comestibles
-
Walmart Inc.
-
Costco Wholesale Corporation
-
Schwarz Group
-
Aldi Einkauf SE and Co. oHG
-
Carrefour S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Lidl GB anunció una importante inversión para abrir más de 50 nuevas tiendas en 12 meses, creando casi 2.000 puestos de trabajo. Esta expansión sigue a la racha de 33 meses del minorista como el supermercado de más rápido crecimiento del Reino Unido, con las primeras aperturas de tiendas previstas en Abbots Langley, Warrington y Thornbury.
- Abril de 2026: Empire Company Limited (empresa matriz de Sobeys) anunció un acuerdo para adquirir Mayrand Food Group Inc., un minorista de venta al por mayor y almacén con sede en Quebec que opera múltiples ubicaciones de gran formato en el Gran Montreal, entrando en el segmento de descuento y almacén de alimentos de Quebec.
- Abril de 2026: Walmart anunció planes para remodelar cientos de tiendas Supercenter y Neighborhood Market y abrir aproximadamente 20 nuevas tiendas hasta 2026 y principios de 2027. Esto se basa en su compromiso de abrir o convertir nuevas ubicaciones durante un período de cinco años.
- Marzo de 2026: Sysco Corporation anunció un acuerdo definitivo para adquirir Jetro Restaurant Depot en una transacción valorada en aproximadamente 29.100 millones de USD, marcando la entrada de Sysco en el canal de servicios de alimentación de venta al por mayor.


Alcance del Informe del Mercado Global de Comercio Minorista de Comestibles
| Hipermercados y Supermercados |
| Tiendas de Conveniencia |
| Tiendas de Descuento |
| Comercio Minorista de Comestibles en Línea |
| Tiendas de Comestibles Tradicionales |
| Otros Formatos de Tienda (Venta al por Mayor, Clubes de Almacén, etc.) |
| Alimentos Envasados |
| Alimentos Frescos |
| Bebidas |
| Productos Lácteos y Congelados |
| Productos de Cuidado Personal y del Hogar |
| Otros Tipos de Productos |
| Consumidores de Hogares |
| Compradores Comerciales e Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Formato de Tienda | Hipermercados y Supermercados | |
| Tiendas de Conveniencia | ||
| Tiendas de Descuento | ||
| Comercio Minorista de Comestibles en Línea | ||
| Tiendas de Comestibles Tradicionales | ||
| Otros Formatos de Tienda (Venta al por Mayor, Clubes de Almacén, etc.) | ||
| Por Tipo de Producto | Alimentos Envasados | |
| Alimentos Frescos | ||
| Bebidas | ||
| Productos Lácteos y Congelados | ||
| Productos de Cuidado Personal y del Hogar | ||
| Otros Tipos de Productos | ||
| Por Tipo de Cliente | Consumidores de Hogares | |
| Compradores Comerciales e Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de Comercio Minorista de Comestibles?
El tamaño del Mercado Global de Comercio Minorista de Comestibles es de 12,31 billones de USD en 2026 y se proyecta que alcanzará los 15,13 billones de USD para 2031, a una CAGR del 4,21%.
¿Qué región lidera el Mercado Global de Comercio Minorista de Comestibles?
Asia-Pacífico lidera con una participación del 40,14% en 2025 y también es la región de más rápido crecimiento, con una CAGR proyectada del 5,97% hasta 2031.
¿Qué formato de tienda está creciendo más rápido en el comercio minorista de comestibles?
Los comestibles en línea son el formato de tienda de más rápido crecimiento, con una CAGR proyectada del 5,43% hasta 2031, respaldado por modelos de entrega, recogida y cumplimiento más rápido.
¿Qué categoría de producto se está expandiendo más rápido?
Los alimentos frescos son el segmento de productos de más rápido crecimiento, con una CAGR del 6,21% hasta 2031, respaldado por una mayor demanda de artículos frescos, orgánicos y orientados a la nutrición.
¿Por qué las marcas propias son cada vez más importantes para los minoristas?
Las marcas propias apoyan tanto el valor como el margen. Las ventas de marcas de distribuidor en los Estados Unidos alcanzaron los 282.800 millones de USD en 2025, y la PLMA señaló que las marcas de distribuidor representaron el 47% de todas las ganancias en ventas en dólares en el comercio minorista de los Estados Unidos ese año.
¿Cuál es el mayor desafío para los minoristas de comestibles hoy en día?
Los márgenes reducidos siguen siendo el principal problema. La FMI informó que el beneficio neto promedio del comercio minorista de alimentos fue de solo el 1,7% en 2024, mientras que la mano de obra, el transporte, el desperdicio y la inflación continúan presionando los beneficios.
Última actualización de la página el:



