
食料品小売市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.31 兆米ドル |
| 市場規模 (2031) | 15.13 兆米ドル |
| 成長率 (2026 - 2031) | 4.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食料品小売市場分析
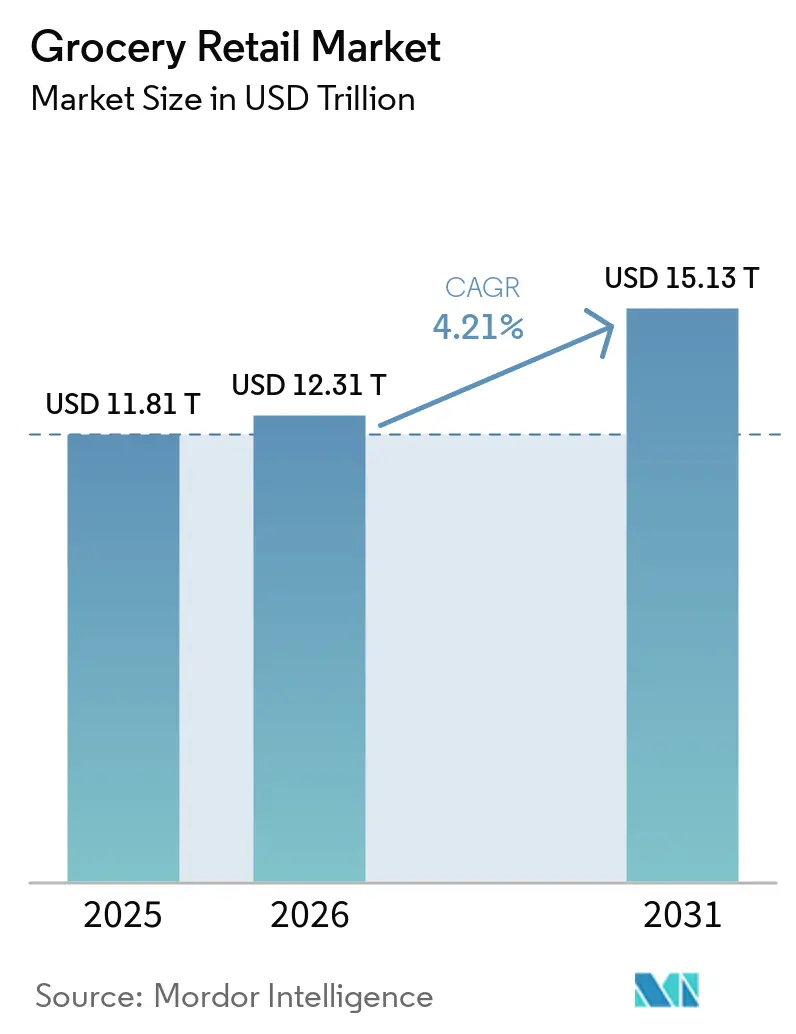
世界の食料品小売市場は2025年に11.81 トリリオン 米ドルと評価され、2026年の12.31 トリリオン 米ドルから2031年には15.13 トリリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは4.21%です。食料品は家計支出において非裁量的な位置づけを持つため、消費者の予算が圧迫される局面においても需要は安定しており、市場は成長を続けています。2026年2月、米国における食料品への消費者支出は1世帯あたり週平均169 米ドルに達しており、このカテゴリーの日常的な重要性と繰り返し発生する需要の底堅さを示しています[1]食品産業協会、「食品産業の事実」、FMI、fmi.org。小売業者はデジタル注文、当日配送、プライベートブランドの拡大、店舗の近代化を中核的な優先事項として事業運営を再構築しています。データ、フルフィルメント、価格設定をより高い規律をもって管理する企業はより効果的に利益率を守る一方、デジタルおよびサプライチェーン能力が弱い企業はより大きな競争圧力に直面しています。市場は生鮮食品、法人バイヤー、より迅速なフルフィルメントモデルを通じた明確な成長機会を提供している一方、コストインフレ、ロス、労働集約性がパフォーマンスに対する主要な制約として残っています。
主要レポートのポイント
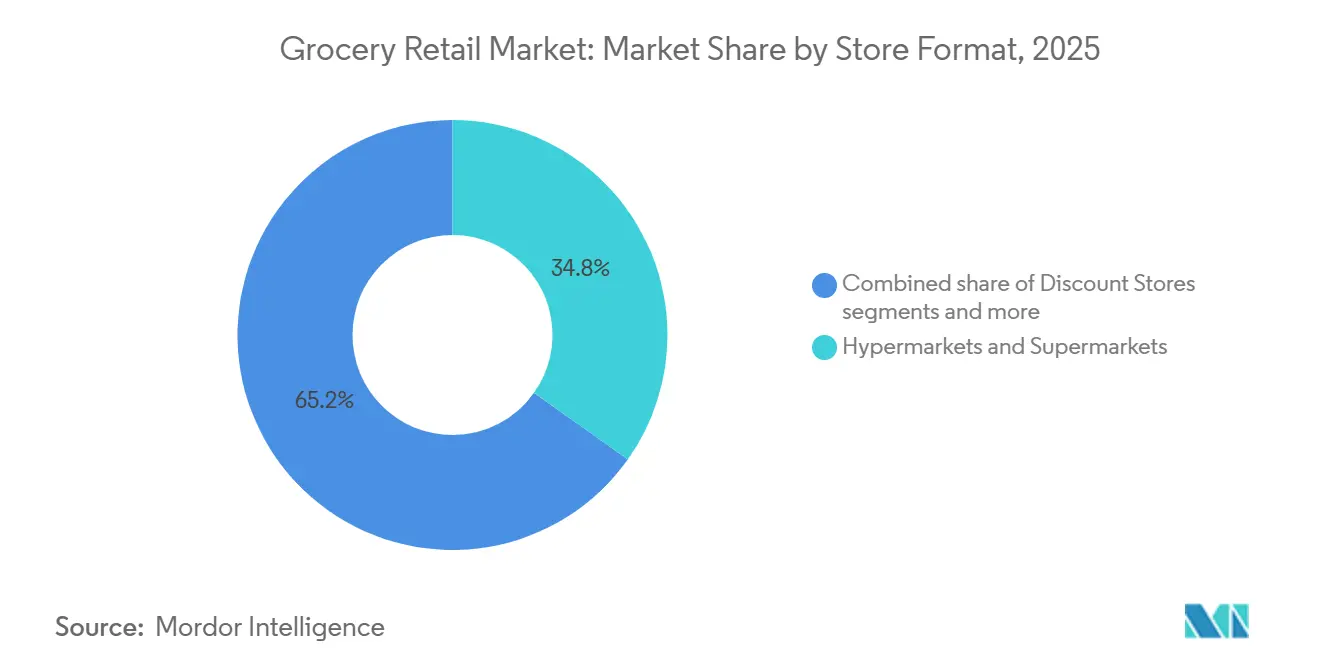
- 店舗形態別では、ハイパーマーケット・スーパーマーケットが2025年の世界食料品小売市場において34.82%のシェアを占め、オンライン食料品は2031年までに最高のCAGR5.43%で成長すると予測されています。
- 製品タイプ別では、包装食品が2025年の世界食料品小売市場において30.31%のシェアを占め、生鮮食品は2031年までに最高のCAGR6.21%で成長すると予測されています。
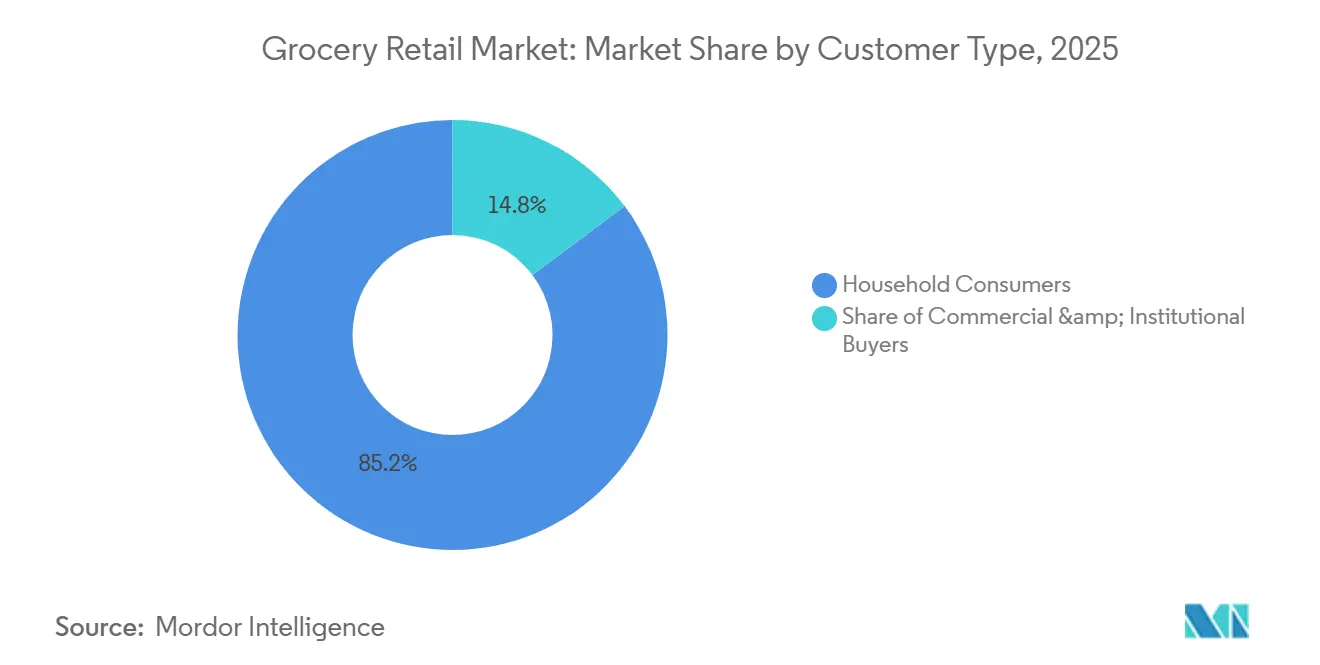
- 顧客タイプ別では、家庭用消費者が2025年の世界食料品小売市場において85.24%のシェアを占め、業務用・機関向けバイヤーは2031年までに最高のCAGR5.12%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界食料品小売市場において40.14%のシェアを占め、2031年までに最高のCAGR5.97%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の食料品小売市場のトレンドとインサイト
ドライバーの影響析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネル食料品の普及と迅速配送の拡大 | +1.0% | 世界全体、特に北米、西欧、アジア太平洋で顕著 | 中期(2〜4年) |
| プライベートブランドの浸透と利益率の拡大 | +0.7% | 世界全体、北米と欧州が主導 | 中期(2〜4年) |
| データ駆動型の品揃えと価格最適化 | +0.4% | 世界全体、北米と欧州でファーストムーバー優位 | 短期(2年以内) |
| 新興市場の正規化とモダントレードの浸透 | +0.8% | アジア太平洋が中核、南米・中東・アフリカへの波及あり | 長期(4年以上) |
| 自動化された在庫管理とロス防止によるシュリンク削減 | +0.3% | 世界全体、北米と欧州での普及が進む | 短期(2年以内) |
| 健康・ウェルネスおよびプレミアム生鮮食品需要 | +0.5% | 世界全体、北米・アジア太平洋・欧州が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オムニチャネル食料品の普及と迅速配送の拡大
世界の食料品小売市場は、顧客が店舗、アプリ、受け取り、配送を一つの連携したサービスとして機能することを期待するオペレーティングモデルへとシフトしています。WalmartのEコマース事業は2025年に国内総売上高の相当なシェアを達成し、初めて黒字化を果たしており、規模の拡大がこの市場におけるデジタル経済性の改善に寄与し始めていることを示しています。TescoのWhoosh迅速配送サービスは2025/26年度に力強い成長を記録し、英国のほとんどの世帯へのカバレッジを拡大しており、迅速なフルフィルメントがニッチなサービスではなく食料品購買の標準的な一部になりつつあることを示しています[2]Tesco PLC、「2025/26年度予備的業績」、Tesco PLC、tescoplc.com。Ahold Delhaizeは2026年第1四半期において米国のオンライン売上が固定為替レートベースで顕著な増加を報告し、それらの注文の大部分が当日配送で履行されており、より迅速なフルフィルメントモデルへの顧客受容の高まりを反映しています。フルフィルメント、在庫の可視性、顧客データを自社で保有または緊密に管理する小売業者は、より強固なリピート需要とより防御力の高いコスト基盤を構しています。
プライベートブランドの浸透と利益率の拡大
プライベートブランドは、世界の食料品小売市場において最も明確な利益率向上と価値創出のレバーの一つであり続けています。米国におけるストアブランドのドル売上は2025年に282.8 ビリオン 米ドルに達し、PLMAはストアブランドがその年の米国小売業における全ドル売上増加分のほぼ半分を占めたと報告しています[3]プライベートブランドメーカー協会、「ストアブランド、明るい指標」、PLMA、plma.com。これはプライベートブランドが顧客の価値認識と小売業者の成長の両方を支えていることを示しています。プライベートブランドは小売業者に価格設定、品揃え、粗利益率を同時により大きくコントロールする力を与えます。また、ブランド品の原材料コストが上昇したり、買い物客がより価格意識的になったりした際に、より迅速に対応することを可能にします。世界の食品小売市場において、強力なプライベートブランドプログラムはもはや純粋に防御的なツールではなく、ロイヤルティ、バスケット構築、カテゴリー管理の中核となりつつあります。
データ駆動型の品揃えと価格最適化
世界の食料品小売市場は、品揃え、補充、顧客ターゲティングにおいてデータ駆動型の意思決定への依存度を高めています。Tescoは2026年3月以降、150万人の顧客に対してほぼ1億件のパーソナライズされたクラブカードオファーを提供しており、小売業者が広範な割引のみに頼るのではなく、ロイヤルティデータを活用してオファーの関連性を高めている様子を示しています。Albertsonsは2025年10月に2,200店舗以上の全生鮮部門にわたってAfreshのAI搭載生鮮補充ソリューションの展開を完了しており、より正確な発注と在庫廃棄の削減に向けた広範な取り組みを反映しています。Ahold Delhaizeの米国における継続的な二桁のオンライン成長は、注文オーケストレーション、在庫管理、当日配送実行の改善がもたらす価値をさらに浮き彫りにしています。より優れた価格設定と品揃えの意思決定は売上を向上させるだけでなく、値引きを削減し、在庫回転率を改善し、価格が透明な環境において小売業者が利益率を守る助けとなります。
新興市場の正規化とモダントレードの浸透
世界の食料品小売市場は、特に伝統的な食料品購買が依然として主流であり、組織的な小売浸透がまだ発展途上にある新興経済圏において、正規化に向けた大きな潜在力を保持しています。アジアは2030年までに世界で最大の食料品量の絶対的成長を記録すると予想されており、5%のCAGRで4.6 トリリオン 米ドルに達すると予測されており、規模の成長がこの市場の一部から引き続き生まれることを示しています。伝統的な流通は依然としてアジアにおける増分売上の72%を占めると予想されており、モダン小売の拡大が既存チャネルに取って代わるのではなく、それと並行して進んでいることを意味しています。その結果、店舗ネットワーク、デジタル注文、決済、サプライチェーンは数年間にわたって正規・非正規の両方の構造にわたって機能する必要があります。新興経済圏における長期的な成長余地は持続的な市場拡を支えますが、事業者はその機会を持続的な市場シェアに転換するために、現地に適したフォーマット、手頃なフルフィルメント、信頼性の高いコールドチェーン実行が必要となります。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 薄い営業利益率と高い労働集約性 | -0.7% | 世界全体、北米と欧州で深刻 | 短期(2年以内) |
| 腐敗性、廃棄、コールドチェーンのコスト圧力 | -0.4% | 世界全体、アジア太平洋・中東・アフリカで深刻 | 中期(2〜4年) |
| 賃料、エネルギー、流通コストのインフレ | -0.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 価格の透明性と低い乗り換えコストによる競争激化 | -0.3% | 世界全体、成熟市場で最も顕著 | 短期(2年以内)〜中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
薄い営業利益率と高い労働集約性
食料品小売市場は消費者商業において最も利益率が制約されたセグメントの一つであり続けています。FMIは2024年の食品小売の平均純利益が1.7%であったと報告しており、事業者が店舗運営を調整することなく労働インフレ、輸送コスト増加、食品コスの変動を吸収する余地はほとんどありません。Krogerの2026年第1四半期の業績では、輸送コストの上昇、卵の価格下落、計画的な労働投資を要因として、粗利益率が前年同期比で23.0%から22.7%に低下しており、この市場においていかに迅速に利益率が圧迫されうるかを示しています。FMIはまた、2024年の米国スーパーマーケットにおける全取引の35%をセルフチェックアウトが占めたと指摘しており、労働コストの管理を求める多くの事業者にとって自動化が必要不可欠となっていることを示しています。大手小売業者は自動化やスケジューリングツールに投資できる一方、中小チェーンは同等の投資を行う能力が低い状態で同じコスト圧力に直面しています。
腐敗性、廃棄、コールドチェーンのコスト圧力
腐敗性は世界の食料品小売市場における利益率拡大に対する構造的な制約として残っています。ポーツマス大学とECR Retail Lossは、売れ残りや余剰食品の隠れたコストが年間900 ビリオン 円(980 ビリオン 米ドル)に達すると推定しており、関連コストが売上収益の最大1.8%を吸収しています。Avery Dennisonは2026年に、世界の小売サプライチェーン全体での食品廃棄削減が年間5,400 ビリオン 米ドルの価値機会を表すと報告しており、日常業務における財務的な漏洩の規模を示しています[4]ポーツマス大学、「新たな研究が売れ残りおよび余剰食品管理の隠れたコストを明らかに」、ポーツマス大学、port.ac.uk。2025年の生鮮食品値引きに関するサステナビリティ研究はさらに、値引きだけでは問題が解決しないことを示しており、タイミングの悪さと予測の弱さが引き続き利益を侵食しています。コールドチェーン管理、補充精度、賞味期限追跡は世界の食料品小売市場全体で均一に導入されておらず、廃棄関連のコスト圧力が高止まりしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
店舗形態別:ディスカウンターとデジタルチャネルがミックスを再形成
ハイパーマーケット・スーパーマーケットは世界の食料品小売市場におい最大の形態としての地位を維持しており、2025年の世界収益の34.82%を占めています。これは店舗密度の高さ、幅広い製品品揃え、多くの国における週次まとめ買いの継続的な役割を反映しています。オンライン食料品は最も成長が速い形態であり、2031年までのCAGRは5.43%と予測されており、デジタルの利便性が世界の食料品小売市場においてシェアを拡大していることを示しています。主要事業者が店舗、改装、地域フルフィルメントへの投資を継続しているため、物理的な形態は重要性を失っていません。Walmartの2026年から2027年初頭にかけて650店舗以上の改装と約20店舗の新規出店計画は、物理的な能力が主要プレイヤーがこの市場で競争する方法の中心であり続けることを示しています。
オンライン食料品は、買い物客が日常的・緊急的な購買をデジタルチャネルにシフトするにつれて、2031年までにCAGR5.43%で拡大すると予測されています。TescoのWhooshサービスは2025/26年度に4億 ポンド(5億800万 米ドル)の売上を超え、補充需要や利便性主導の需要を満たす上での迅速配送の役割の拡大を反映しています。Ahold Delhaizeの当日フルフィルメントモデルは2026年第1四半期の米国オンライン売上の90%以上を占めており、競争上の要件としての配送スピードの重要性を強調しています。伝統的な形態とコンビニエンス形態は、特に地域での買い物が根付いている市場において、近接性のニーズと小さなバスケットサイズに対応することで引き続き重要な役割を果たしています。食料品小売市場は、店舗ネットワーク、クリック&コレクト、当日配送が互いに競合するのではなく補完し合うブレンド型フォーマットへと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


製品タイプ別:生鮮食品が勢いを増一方、包装食品が規模を維持
包装食品は2025年の世界食料品小売市場において30.31%を占め、最大の製品セグメントとなっています。その支配的な地位は、長い賞味期限、幅広いブランドカバレッジ、容易な物流、日常カテゴリー全体での強力なプライベートブランド参加によって支えられています。生鮮食品は2031年までに最高のCAGR6.21%で成長すると予測されており、より健康的で最小限の加工が施された地元産製品に対する消費者需要の高まりによって牽引されています。この成長は、最小限の加工食品への関心の高まり、健康意識の向上、生鮮売り場への小売業者の注力の増大によって推進されています。有機貿易協会は、有機生鮮農産物が2025年に227 ビリオン 米ドルに達したと報告しており、品質、栄養、信頼が買い物客に明確に伝えられた場合に生鮮カテゴリーが生み出せる強い需要を反映しています。
小売業者が予測と補充を改善するにつれて、生鮮食品は運営上も管理しやすくなっています。OTAの2026年レポートは、ベビーフードや粉ミルク、乾燥豆・野菜、有機牛肉などのカテゴリーでよ強い有機成長を示しており、需要が複数の栄養関連サブカテゴリーに広がっていることを示しています。PLMAは2025年に冷蔵プライベートブランド製品のドル売上が6.1%成長したと報告しており、買い物客が生鮮隣接カテゴリーにおいて小売業者独自のオファリングをますます受け入れていることを示唆しています。Albertonsのベーカリーやデリカテッセンやミートやシーフードや農産物全体にわたるAfreshの完全展開は、生鮮食品の成長がより優れた在庫管理と廃棄削減にますます結びついていることを示しています。包装食品は規模の面で最大のセグメントであり続けますが、生鮮食品は店舗集客、差別化、長期的なカテゴリーミックス改善のより強力な原動力となっています。
顧客タイプ別:家庭用需要が主導する一方、機関向け購買が拡大
家庭用消費者は2025年において価値の最大シェアである85.24%を占め、世界の食料品小売市場における支配的な顧客セグメントとなっています。食料品の購買は日常的かつ頻繁であり、全所得層に分散しているため、この地位は安定しています。FMIは2026年2月に米国の帯が食料品に週平均169 米ドルを支出したと報告しています。FMIはまた、2024年のオンライン食料品の平均バスケットが108 米ドルであったのに対し、店舗内バスケットは45.70 米ドルであったと報告しており、デジタルでの家庭用購買はより大きく計画的な取引を伴う傾向があることを示しています。家庭用需要は引き続き量を牽引していますが、家庭が店舗訪問、受け取り、配送わたって支出を分散させる方法が変化しており、店舗の経済性とフルフィルメントの優先事項を変えています。
業務用・機関向けバイヤーは2031年までにCAGR5.12%で成長すると予測されており、世界の食料品小売市場において最も成長が速い顧客セグメントとなっています。このセグメントには、フードサービス事業者、職場カフェテリア、医療施設、ホスピタリティバイヤーが含まれており、これらはすべてデジタル調達と補充プロセスをますます採用しています。Syscoが2026年3月に発表したJetro Restaurant Depotの約291 ビリオン 米ドルでの買収は、大手食品流通会社にとってのキャッシュ&キャリーおよびB2Bチャネルの重要性の高まりを浮き彫りにしています。法人バイヤーが信頼性の高い在庫確保と合理化された発注を優先するにつれて、フードサービス供給と広義の食料品小売市場の境界はより曖昧になっており、機関向け需要が重要な成長ドライバーとして位置づけられています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認ただけます
地域分析
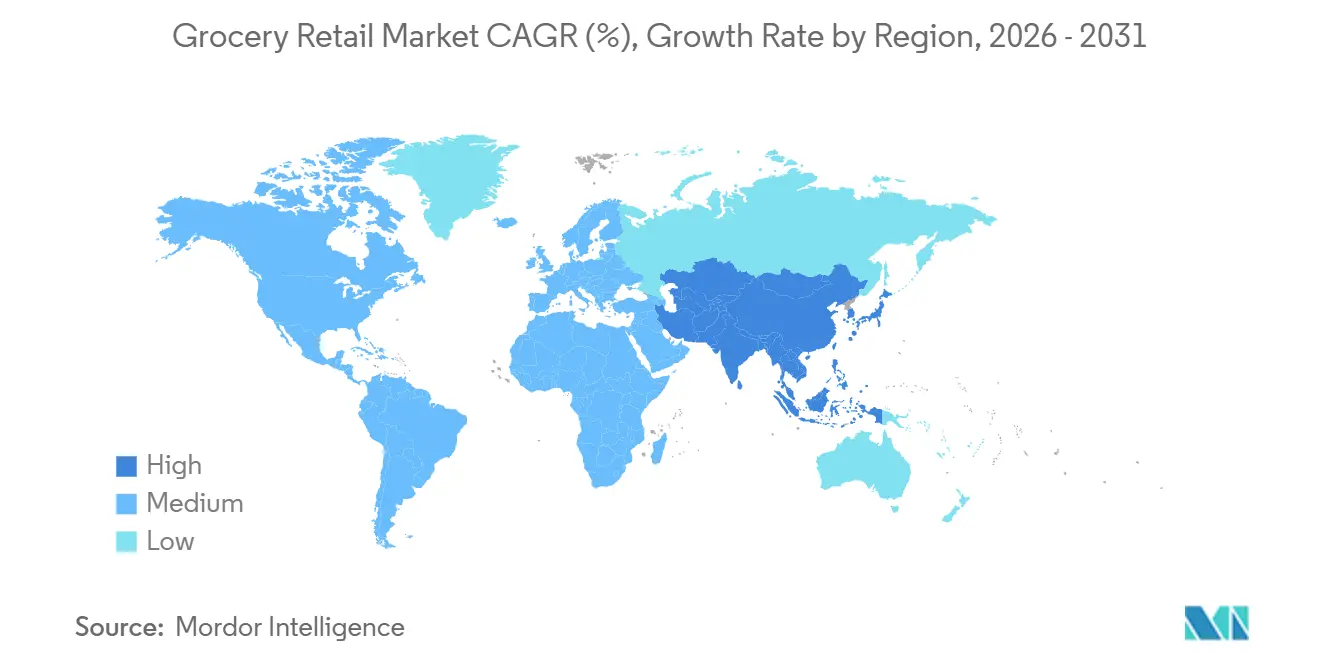
アジア太平洋は2025年の世界食料品小売市場において40.14%を占め、2031年までに最高のCAGR5.97%で成長すると予測されています。IGDはこの地域が5%のCAGRで2030年までに4.6 トリリオン 米ドルに達すると予想しており、伝統的な流通が増分売上の72%を占めています。成長は規模だけでなく、段階的なチャネルの正規化、流通の改善、より一貫したデジタルアクセスによっても牽引されています。
北米は純粋な消費拡大よりもチャネル変化をより多く経験しています。スーパーマーケットはチャネルシェアの34.2%を占め、オンライン食料品は2030年までにCAGR10.6%で成長し、チャネルシェアの11.4%に達すると予測されています。店舗改装プログラムが物理的なネットワークを拡大し、2026年の食料品インフレ予測3.2%は価格体系、プライベートブランド、オムニチャネルフルフィルメントの重要性の高まりを反映しています。
欧州の食料品小売市場は規律ある、コスト意識の高い環境で成長しています。ドイツの食品小売収益は2025年に3.4%成長し、主要事業者は大規模な投資と店舗拡大計画を発表しています。南米では、Carrefourの計画が2030年までにブラジルで70店舗のAtacadãoを追加し、ネットワークを455店舗に拡大することを目標としています。両地域にわたって、市場はフォーマットの効率性、価格圧力、スケーラブルなフォーマットでの選択的な拡大によって形成されています。

競合環境
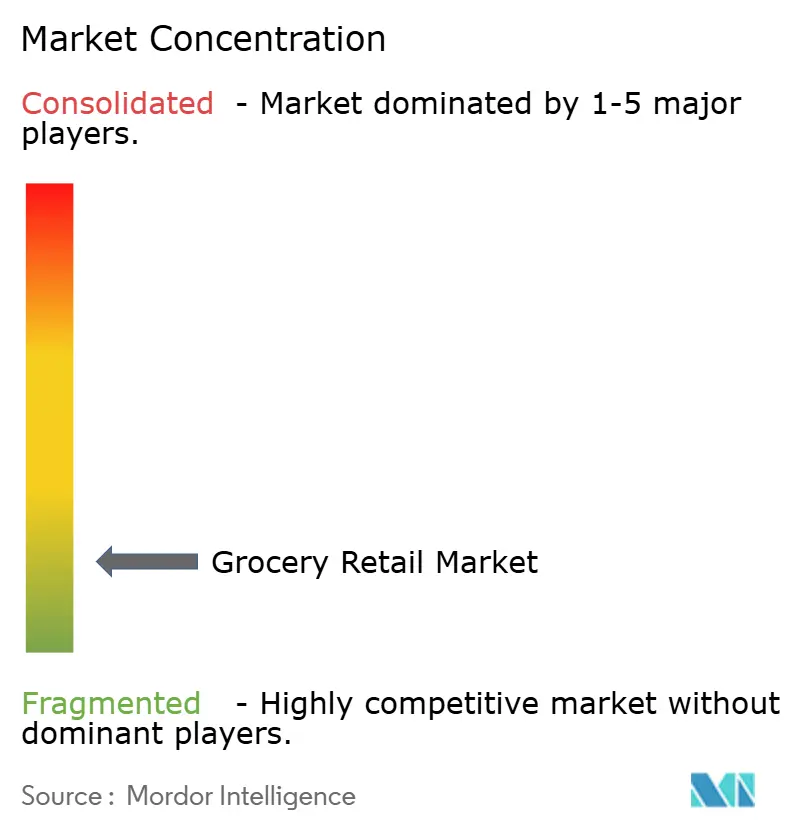
世界の食料品小売市場は高度に分散しており、多国籍小売業者、地域スーパーマーケットチェーン、ディスカウント食料品店、倉庫型クラブ、デジタルファーストの食料品プラットフォームにわたって競争が広がっています。世界市場を単独で支配するプレイヤーは存在しません。競争はオムニチャネル小売、プライベートブランドの拡大、サプライチェーンの効率性、ロイヤルティと購買行動を改善するための顧客データの活用を中心に展開されています。小売業者は利便性の向上、フルフィルメントの最適化、パーソナライズされたショッピング体験の提供のために物理的な店舗とデジタルプラットフォームを統合しています。店舗の近代化、自動化、データ駆動型プロモーションへの投資は、運営効率を改善しながら顧客エンゲージメントを強化しています。
競合環境は買収、パートナーシップ、選択的な地理的拡大を通じて進化しており、企業が市場プレゼンスを拡大し、小売フォーマットを多様化し、流通能力を強化することを可能にしています。ディスカウント小売、倉庫型フォーマット、バリュー重視の食料品モデルは、消費者が手頃な価格と利便性を優先するにつれて引き続き支持を集めています。小売業者はまた、サービス品質と運営の回復力を向上させるために当日配送、クリック&コレクトサービス、高度な在庫管理に投資しています。世界の食料品小売市場における競争上の成功は、強力な製品在庫とバリュー重視のオファリングを維持しながら、コスト効率、デジタルイノベーション、サプライチェーンの回復力、パーソナライズされた顧客体験のバランスをとることにますます依存するようになるでしょう。
食料品小売業界のリーダー
Walmart Inc.
Costco Wholesale Corporation
Schwarz Group
Aldi Einkauf SE and Co. oHG
Carrefour S.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Lidl GBは12ヶ月以内に50店舗以上を新規開店する大規模投資を発表し、約2,000人の雇用を創出します。この拡大は、同小売業者が英国で最も成長が速いスーパーマーケットとして33ヶ月連続の記録を達成したことを受けたもので、アボッツラングレー、ウォリント、ソーンベリーへの初期出店が計画されています。
- 2026年4月:Empire Company Limited(Sobeysの親会社)は、グレーターモントリオールに複数の大型店舗を展開するケベック州拠点のキャッシュ&キャリー・倉庫型小売業者であるMayrand Food Group Inc.の買収合意を発表し、ケベック州のディスカウント・倉庫型食品セグメントに参入しました。
- 2026年4月:Walmartは数百のスーパーセンターとネイバーフッドマーケット店舗の改装計画と、2026年から2027年初頭にかけて約20店舗の新規出店計画を発表しました。これは5年間にわたって新規店舗を開店または転換するというコミットメントに基づくものです。
- 2026年3月:Sysco Corporationは、約291 ビリオン 米ドルの取引でJetro Restaurant Depotを買収する最終合意を発表し、キャッシュ&キャリーフードサービスチャネルへのSyscoの参入を示しました。


世界の食料品小売市場レポートの範囲
| ハイパーマーケット・スーパーマーケット |
| コンビニエンスストア |
| ディスカウントストア |
| オンライン食料品小売 |
| 伝統的な食料品店 |
| その他の店舗形態(キャッシュ&キャリー、倉庫型クラブなど) |
| 包装食品 |
| 生鮮食品 |
| 飲料 |
| 乳製品・冷凍製品 |
| パーソナルケア・家用品 |
| その他の製品タイプ |
| 家庭用消費者 |
| 業務用・機関向けバイヤー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 店舗形態別 | ハイパーマーケット・スーパーマーケット | |
| コンビニエンスストア | ||
| ディスカウントストア | ||
| オンライン食料品小売 | ||
| 伝統的な食料品店 | ||
| その他の店舗形態(キャッシュ&キャリー、倉庫型クラブなど) | ||
| 製品タイプ別 | 包装食品 | |
| 生鮮食品 | ||
| 飲料 | ||
| 乳製品・冷凍製品 | ||
| パーソナルケア・家用品 | ||
| その他の製品タイプ | ||
| 顧客タイプ別 | 家庭用消費者 | |
| 業務用・機関向けバイヤー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
世界の食料品小売市場の現在の規模はどのくらいですか?
世界の食料品小売市場の規模は2026年に12.31 トリリオン 米ドルであり、CAGRが4.21%で2031年までに15.13 トリリオン 米ドルに達すると予測されています。
世界の食料品小売市場をリードしている地域はどこですか?
アジア太平洋が2025年において40.14%のシェアで首位を占め、2031年までのCAGR5.97%で最も成長が速い地域でもあります。
食料品小売において最も成長が速い店舗形態はどれですか?
オンライン料品は最も成長が速い店舗形態であり、配送、受け取り、より迅速なフルフィルメントモデルに支えられて、2031年までのCAGRは5.43%と予測されています。
最も急速に拡大している製品カテゴリーはどれですか?
生鮮食品は最も成長が速い製品セグメントであり、生鮮・有機・栄養重視の商品に対するより強い需要に支えられて、2031年までのCAGRは6.21%です。
プライベートブランドが小売業者にとってより重要になっている理由は何ですか?
プライベートブランドは価値と利益率の両方を支えています。米国のストアブランド売上は2025年に282.8 ビリオン 米ドルに達し、PLMAはストアブランドがその年の米国小売業における全ドル売上増加分の47%を占めたと述べています。
今日の食料品小売業者にとって最大の課題は何ですか?
薄い利益率が主要な問題として残っています。FMIは2024年の食品小売の平均純利益がわずか1.7%であったと報告しており、労働、輸送、廃棄、インフレが引き続き収益を圧迫しています。
最終更新日:



