
Marktgröße und Marktanteil im Lebensmitteleinzelhandel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.31 Billionen US-Dollar |
| Marktgröße (2031) | 15.13 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für den Lebensmitteleinzelhandel von Mordor Intelligence
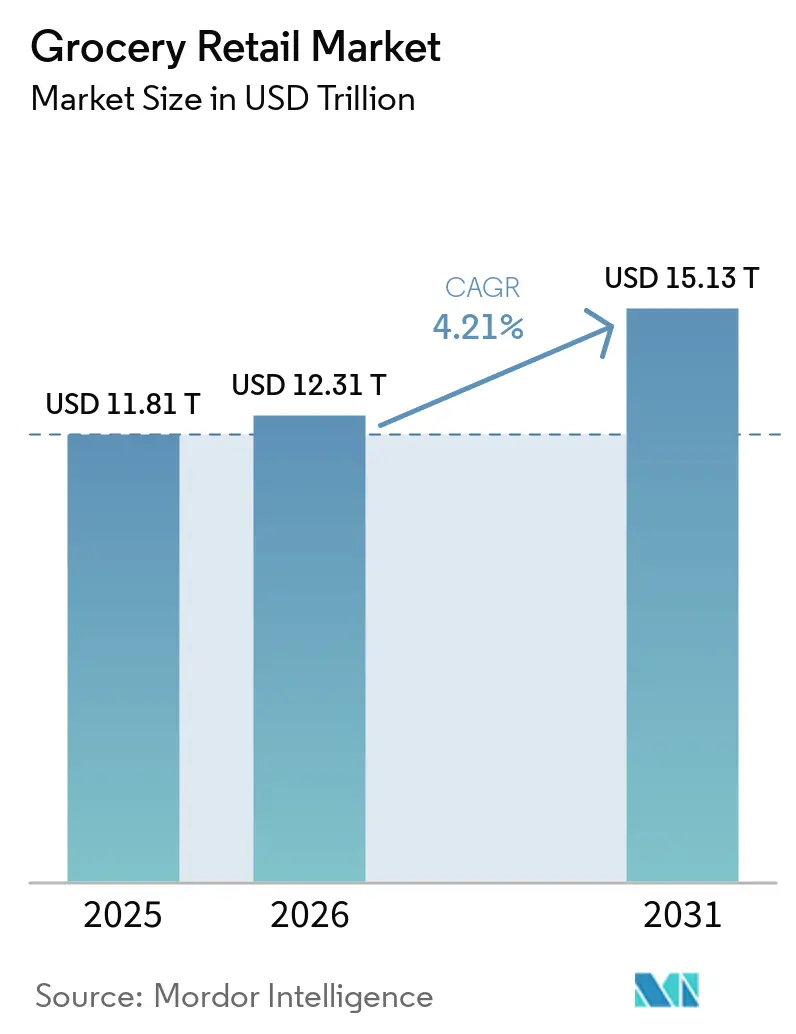
Der globale Markt für Lebensmitteleinzelhandel wurde im Jahr 2025 auf 11,81 Billionen USD geschätzt und soll von 12,31 Billionen USD im Jahr 2026 auf 15,13 Billionen USD bis 2031 wachsen, bei einer CAGR von 4,21 % während des Prognosezeitraums (2026–2031). Der Markt wächst weiter, da Lebensmittel ein nicht-diskretionärer Bestandteil der Haushaltsausgaben bleiben und die Nachfrage auch dann stabil bleibt, wenn die Verbraucherbudgets unter Druck geraten. Im Februar 2026 beliefen sich die Verbraucherausgaben für Lebensmittel in den Vereinigten Staaten auf durchschnittlich 169 USD pro Haushalt und Woche, was die tägliche Bedeutung dieser Kategorie und die Widerstandsfähigkeit der wiederkehrenden Nachfrage widerspiegelt[1]Food Industry Association, „Food Industry Facts”, FMI, fmi.org. Einzelhändler gestalten ihre Abläufe um, wobei digitale Bestellung, Same-Day-Fulfillment, Wachstum von Eigenmarken und Modernisierung der Filialen zu zentralen Prioritäten werden. Unternehmen, die Daten, Fulfillment und Preisgestaltung mit größerer Disziplin steuern, schützen ihre Margen effektiver, während jene mit schwächeren digitalen und Supply-Chain-Fähigkeiten einem stärkeren Wettbewerbsdruck ausgesetzt sind. Der Markt bietet klare Wachstumschancen durch Frischware, Geschäftskunden und schnellere Fulfillment-Modelle, während Kosteninflation, Schwund und Arbeitsintensität die primären Leistungshemmnisse bleiben.
Wichtigste Erkenntnisse des Berichts
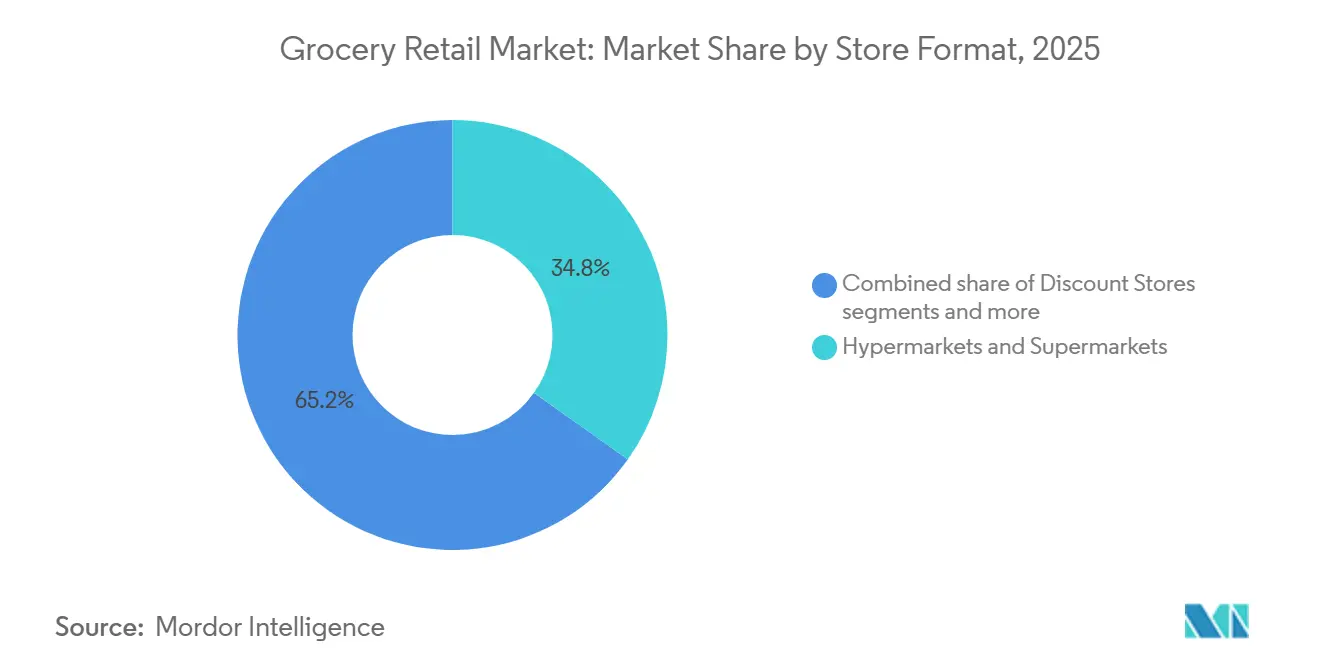
- Nach Ladenformat entfielen im Jahr 2025 34,82 % des globalen Marktes für Lebensmitteleinzelhandel auf Hypermärkte und Supermärkte, während der Online-Lebensmittelhandel bis 2031 mit der höchsten CAGR von 5,43 % wachsen soll.
- Nach Produkttyp entfiel im Jahr 2025 ein Anteil von 30,31 % des globalen Marktes für Lebensmitteleinzelhandel auf Verpackte Lebensmittel, während Frische Lebensmittel bis 2031 mit der höchsten CAGR von 6,21 % wachsen sollen.
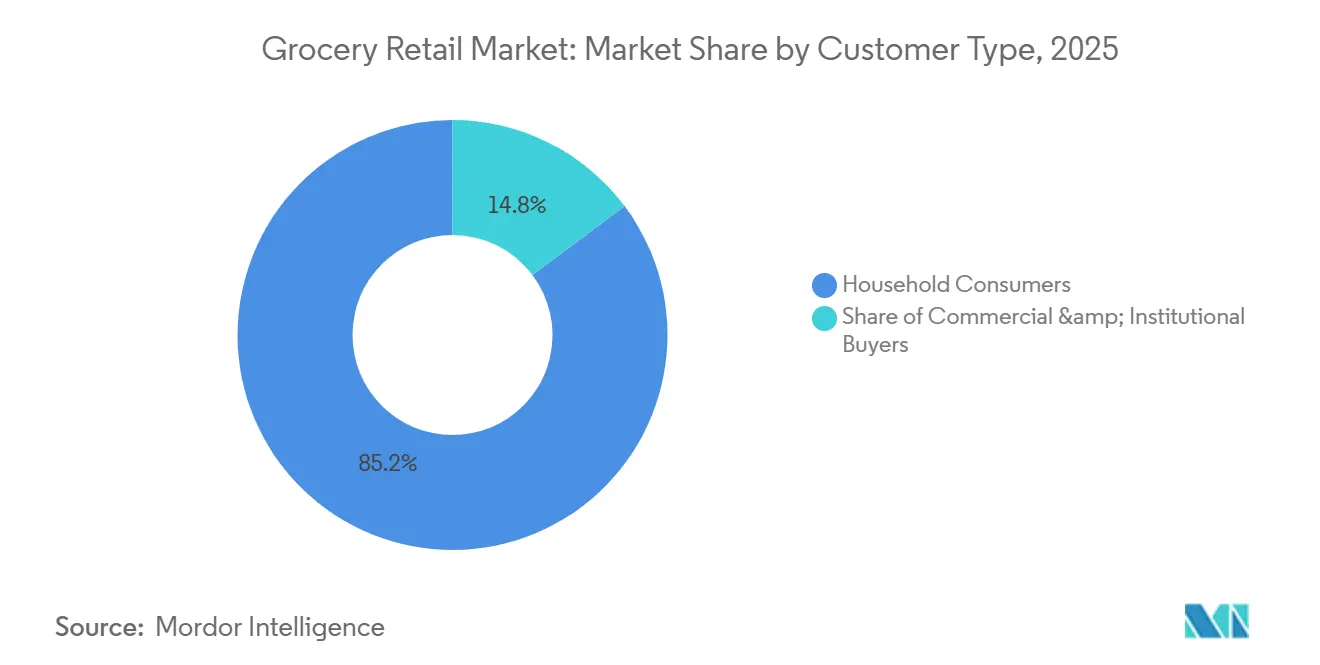
- Nach Kundentyp entfiel im Jahr 2025 ein Anteil von 85,24 % des globalen Marktes für Lebensmitteleinzelhandel auf Privathaushalte, während Gewerbe- und institutionelle Käufer bis 2031 mit der höchsten CAGR von 5,12 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 40,14 % des globalen Marktes für Lebensmitteleinzelhandel auf Asien-Pazifik, das auch bis 2031 mit der höchsten CAGR von 5,97 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im globalen Markt für Lebensmitteleinzelhandel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Omnichannel-Lebensmittelhandel und Expansion des Schnelllieferdienstes | +1.0% | Global, am stärksten in Nordamerika, Westeuropa und dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Penetration von Eigenmarken und Margenausweitung | +0.7% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datengestützte Sortiments- und Preisoptimierung | +0.4% | Global, Vorreitervorteile in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Formalisierung von Schwellenmärkten und Durchdringung des modernen Handels | +0.8% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika, den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schwundreduzierung durch automatisiertes Bestandsmanagement und Verlustprävention | +0.3% | Global, stärkere Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Gesundheit, Wellness und Premium-Frischware | +0.5% | Global, angeführt von Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Omnichannel-Lebensmittelhandel und Expansion des Schnelllieferdienstes
Der globale Markt für Lebensmitteleinzelhandel entwickelt sich hin zu einem Betriebsmodell, bei dem Kunden erwarten, dass Filialen, Apps, Abholung und Lieferung als ein einziger vernetzter Service funktionieren. Walmarts US-amerikanisches E-Commerce-Geschäft erreichte im Jahr 2025 einen bedeutenden Anteil am gesamten Inlandsumsatz und wurde erstmals profitabel, was darauf hindeutet, dass Skaleneffekte beginnen, die digitale Wirtschaftlichkeit im Markt zu verbessern. Tescos Schnelllieferdienst Whoosh verzeichnete im Geschäftsjahr 2025/26 ein starkes Wachstum und weitete die Abdeckung auf die meisten Haushalte im Vereinigten Königreich aus, was zeigt, dass schnelles Fulfillment zu einem Standardbestandteil des Lebensmitteleinkaufs wird und kein Nischenangebot mehr ist[2]Tesco PLC, „Preliminary Results 2025/26”, Tesco PLC, tescoplc.com. Ahold Delhaize meldete im ersten Quartal 2026 einen deutlichen Anstieg der Online-Umsätze in den Vereinigten Staaten zu konstanten Wechselkursen, wobei ein großer Anteil dieser Bestellungen per Same-Day-Lieferung erfüllt wurde, was die wachsende Kundenakzeptanz schnellerer Fulfillment-Modelle widerspiegelt. Einzelhändler, die Fulfillment, Bestandstransparenz und Kundendaten besitzen oder eng steuern, bauen eine stärkere Wiederholungsnachfrage und eine besser verteidigbare Kostenbasis auf.
Penetration von Eigenmarken und Margenausweitung
Eigenmarken bleiben einer der deutlichsten Margen- und Werthebel im globalen Markt für Lebensmitteleinzelhandel. Der Umsatz mit Handelsmarken in den Vereinigten Staaten erreichte im Jahr 2025 282,8 Milliarden USD, und die PLMA berichtete, dass Handelsmarken in diesem Jahr fast die Hälfte aller Umsatzzuwächse im US-amerikanischen Einzelhandel ausmachten[3]Private Label Manufacturers Association, „Store Brands, A Bright Beacon”, PLMA, plma.com. Dies zeigt, dass Eigenmarken sowohl die Wertwahrnehmung der Kunden als auch das Wachstum der Einzelhändler unterstützen. Eigenmarken geben Einzelhändlern gleichzeitig mehr Kontrolle über Preisgestaltung, Sortiment und Rohertragsmarge. Sie ermöglichen es den Betreibern auch, schneller zu reagieren, wenn die Inputkosten für Markenprodukte steigen oder die Käufer preisbewusster werden. Im globalen Markt für Lebensmitteleinzelhandel sind starke Eigenmarkenprogramme nicht mehr rein defensive Instrumente; sie werden zunehmend zentral für Kundenbindung, Warenkorbaufbau und Kategorienmanagement.
Datengestützte Sortiments- und Preisoptimierung
Der globale Markt für Lebensmitteleinzelhandel verlässt sich zunehmend auf datengestützte Entscheidungen bei Sortiment, Nachschub und Kundenansprache. Tesco lieferte seit März 2026 fast 100 Millionen personalisierte Clubcard-Angebote an 1,5 Millionen Kunden, was zeigt, wie Einzelhändler Treuedaten nutzen, um die Relevanz von Angeboten zu verbessern, anstatt sich ausschließlich auf breite Rabatte zu verlassen. Albertsons schloss im Oktober 2025 den Rollout der KI-gestützten Frischware-Nachschublösung von Afresh in allen Frischabteilungen von mehr als 2.200 Filialen ab, was einen breiteren Vorstoß hin zu genauerer Bestellung und geringerem Bestandsabfall widerspiegelt. Das anhaltende zweistellige Online-Wachstum von Ahold Delhaize in den Vereinigten Staaten unterstreicht weiterhin den Wert einer verbesserten Auftragsorchestrierung, Verfügbarkeitsverwaltung und Same-Day-Lieferabwicklung. Bessere Preis- und Sortimentsentscheidungen steigern nicht nur den Umsatz, sondern reduzieren auch Abschriften, verbessern die Lagerumschlagshäufigkeit und helfen Einzelhändlern, ihre Margen in einem preistransparenten Umfeld zu schützen.
Formalisierung von Schwellenmärkten und Durchdringung des modernen Handels
Der globale Markt für Lebensmitteleinzelhandel birgt erhebliches Formalisierungspotenzial in Schwellenländern, insbesondere dort, wo der traditionelle Lebensmitteleinkauf noch dominiert und die Durchdringung des organisierten Einzelhandels noch im Aufbau begriffen ist. Asien soll bis 2030 das größte absolute Wachstum des Lebensmittelvolumens weltweit verzeichnen und voraussichtlich 4,6 Billionen USD bei einer CAGR von 5 % erreichen, was darauf hindeutet, dass das Mengenwachstum weiterhin aus diesem Teil des Marktes stammen wird. Der traditionelle Handel soll voraussichtlich noch 72 % der inkrementellen Umsätze in Asien ausmachen, was bedeutet, dass die Expansion des modernen Einzelhandels parallel zu den bestehenden Kanälen stattfindet und diese nicht ersetzt. Infolgedessen müssen Filialnetze, digitale Bestellung, Zahlungssysteme und Lieferketten über mehrere Jahre hinweg sowohl in formellen als auch in informellen Strukturen funktionieren. Die langfristige Wachstumsperspektive in Schwellenländern unterstützt eine nachhaltige Marktexpansion, aber die Betreiber benötigen lokal relevante Formate, erschwingliches Fulfillment und eine zuverlässige Kühlkettenabwicklung, um diese Chance in dauerhaften Marktanteil umzuwandeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Betriebsmargen und hohe Arbeitsintensität | -0.7% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verderblichkeit, Abfall und Kostendruck in der Kühlkette | -0.4% | Global, besonders stark im Asien-Pazifik-Raum, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Inflation bei Miete, Energie und Vertriebskosten | -0.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Preistransparenz und geringe Wechselkosten verschärfen den Wettbewerb | -0.3% | Global, am stärksten in reifen Märkten | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Betriebsmargen und hohe Arbeitsintensität
Der Markt für Lebensmitteleinzelhandel bleibt eines der margenschwächsten Segmente des Konsumgüterhandels. Die FMI berichtete, dass der durchschnittliche Nettoprofit im Lebensmitteleinzelhandel im Jahr 2024 bei 1,7 % lag, was den Betreibern wenig Spielraum lässt, Lohninflation, Transportkostensteigerungen oder Lebensmittelkostenvolatilität zu absorbieren, ohne den Filialbetrieb anzupassen. Krogers Ergebnisse für das erste Quartal 2026 zeigten einen Rückgang der Bruttomarge von 23,0 % auf 22,7 % im Jahresvergleich, bedingt durch höhere Transportkosten, Eierdeflation und geplante Lohninvestitionen, was verdeutlicht, wie schnell sich die Margen in diesem Markt verengen können. Die FMI stellte auch fest, dass Self-Checkout im Jahr 2024 35 % aller Transaktionen in US-amerikanischen Supermärkten ausmachte, was darauf hindeutet, dass Automatisierung für viele Betreiber zur Notwendigkeit geworden ist, um Arbeitskosten zu steuern. Größere Einzelhändler können in Automatisierungs- und Planungstools investieren, während kleinere Ketten denselben Kostendruck bei geringerer Kapazität für gleichwertige Investitionen spüren.
Verderblichkeit, Abfall und Kostendruck in der Kühlkette
Verderblichkeit bleibt eine strukturelle Einschränkung der Margenausweitung im globalen Markt für Lebensmitteleinzelhandel. Die Universität Portsmouth und ECR Retail Loss schätzten, dass die versteckten Kosten für unverkaufte und überschüssige Lebensmittel jährlich 90 Milliarden EUR (98,1 Milliarden USD) erreichen, wobei die damit verbundenen Kosten bis zu 1,8 % des Umsatzes absorbieren. Avery Dennison berichtete im Jahr 2026, dass die Reduzierung von Lebensmittelabfällen in der globalen Einzelhandelslieferkette eine jährliche Wertchance von 540 Milliarden USD darstellt, was das Ausmaß des finanziellen Verlustes im täglichen Betrieb verdeutlicht[4]Universität Portsmouth, „New Research Reveals the Hidden Cost of Managing Unsold and Surplus Food”, Universität Portsmouth, port.ac.uk. Eine Nachhaltigkeitsstudie aus dem Jahr 2025 über Abschriften bei Frischware zeigte weiterhin, dass Rabattierung allein das Problem nicht löst, da schlechtes Timing und schwache Prognosen weiterhin die Gewinne schmälern. Kühlkettensteuerung, Nachschubgenauigkeit und Ablaufverfolgung sind im globalen Markt für Lebensmitteleinzelhandel nach wie vor ungleichmäßig eingesetzt, was den abfallbedingten Kostendruck erhöht hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ladenformat: Discounter und digitale Kanäle gestalten den Mix neu
Hypermärkte und Supermärkte behielten ihre Position als größtes Format im globalen Markt für Lebensmitteleinzelhandel und machten im Jahr 2025 34,82 % des globalen Umsatzes aus. Dies spiegelt ihre Filialdichte, das breite Produktsortiment und die anhaltende Rolle des wöchentlichen Vorratseinkaufs in vielen Ländern wider. Der Online-Lebensmittelhandel ist das am schnellsten wachsende Format mit einer prognostizierten CAGR von 5,43 % bis 2031, was darauf hindeutet, dass digitale Bequemlichkeit einen wachsenden Anteil am globalen Markt für Lebensmitteleinzelhandel gewinnt. Physische Formate verlieren nicht an Relevanz, da große Betreiber weiterhin in Filialen, Umbauten und lokales Fulfillment investieren. Walmarts Pläne für mehr als 650 Filialumbauten und etwa 20 neue Filialen bis 2026 und Anfang 2027 zeigen, dass physische Kapazitäten für die Wettbewerbsfähigkeit der großen Marktteilnehmer weiterhin zentral sind.
Der Online-Lebensmittelhandel soll bis 2031 mit einer CAGR von 5,43 % wachsen, da Käufer mehr Routine- und Dringlichkeitseinkäufe auf digitale Kanäle verlagern. Tescos Whoosh-Dienst überschritt im Geschäftsjahr 2025/26 einen Umsatz von 400 Millionen GBP (508 Millionen USD), was die wachsende Rolle der Schnelllieferung bei der Erfüllung von Ergänzungs- und Convenience-getriebener Nachfrage widerspiegelt. Das Same-Day-Fulfillment-Modell von Ahold Delhaize machte im ersten Quartal 2026 mehr als 90 % seiner Online-Umsätze in den Vereinigten Staaten aus, was die Bedeutung der Liefergeschwindigkeit als Wettbewerbsanforderung unterstreicht. Traditionelle und Convenience-Formate spielen weiterhin eine wichtige Rolle, indem sie Nähe- und Kleinkorbbedürfnisse erfüllen, insbesondere in Märkten, in denen lokales Einkaufen fest verankert ist. Der Markt für Lebensmitteleinzelhandel entwickelt sich hin zu einem gemischten Format, bei dem Filialnetze, Click-and-Collect und Same-Day-Lieferung sich gegenseitig ergänzen, anstatt miteinander zu konkurrieren.


Nach Produkttyp: Frische Lebensmittel gewinnen an Dynamik, während Verpackte Lebensmittel die Skalierung halten
Verpackte Lebensmittel machten im Jahr 2025 30,31 % des globalen Marktes für Lebensmitteleinzelhandel aus und sind damit das größte Produktsegment. Ihre dominante Position wird durch eine längere Haltbarkeit, eine breite Markenabdeckung, einfachere Logistik und eine starke Eigenmarkenbeteiligung in alltäglichen Kategorien gestützt. Frische Lebensmittel sollen bis 2031 mit der schnellsten CAGR von 6,21 % wachsen, angetrieben durch die steigende Verbrauchernachfrage nach gesünderen, minimal verarbeiteten und lokal bezogenen Produkten. Dieses Wachstum wird durch das steigende Interesse an minimal verarbeiteten Lebensmitteln, ein größeres Gesundheitsbewusstsein und den verstärkten Fokus der Einzelhändler auf den Frischwarenbereich angetrieben. Die Organic Trade Association berichtete, dass Bio-Frischprodukte im Jahr 2025 einen Umsatz von 22,7 Milliarden USD erreichten, was die starke Nachfrage widerspiegelt, die Frischkategorien erzeugen können, wenn Qualität, Ernährung und Vertrauen klar an die Käufer kommuniziert werden.
Frische Lebensmittel werden auch operativ besser handhabbar, da Einzelhändler Prognose und Nachschub verbessern. Der OTA-Bericht 2026 zeigte ein stärkeres Bio-Wachstum in Kategorien wie Babynahrung und Säuglingsnahrung, getrocknete Bohnen und Gemüse sowie Bio-Rindfleisch, was darauf hindeutet, dass sich die Nachfrage auf mehrere ernährungsbezogene Unterkategorien ausweitet. Die PLMA berichtete, dass gekühlte Eigenmarkenprodukte im Jahr 2025 ein Umsatzwachstum von 6,1 % verzeichneten, was darauf hindeutet, dass Käufer Handelsmarkenangebote in frischnahen Kategorien zunehmend akzeptieren. Der vollständige Rollout von Afresh durch Albertsons in den Bereichen Bäckerei, Feinkost, Fleisch, Meeresfrüchte und Obst und Gemüse zeigt, dass das Wachstum bei Frischware zunehmend mit besserem Bestandsmanagement und reduziertem Abfall verbunden ist. Verpackte Lebensmittel werden das größte Segment nach Volumen bleiben, aber Frische Lebensmittel werden zu einem stärkeren Treiber für Filialfrequenz, Differenzierung und langfristige Verbesserung des Kategorienmix.
Nach Kundentyp: Haushaltsnachfrage dominiert, während institutionelle Käufe zunehmen
Privathaushalte machten im Jahr 2025 mit 85,24 % den größten Wertanteil aus und sind damit das dominierende Kundensegment im globalen Markt für Lebensmitteleinzelhandel. Diese Position bleibt stabil, weil der Lebensmitteleinkauf routinemäßig und häufig ist und sich über alle Einkommensgruppen verteilt. Die FMI berichtete, dass US-amerikanische Haushalte im Februar 2026 durchschnittlich 169 USD pro Woche für Lebensmittel ausgaben. Die FMI berichtete auch, dass der durchschnittliche Online-Lebensmittelkorb im Jahr 2024 108 USD betrug, verglichen mit einem Filialkorb von 45,70 USD, was darauf hindeutet, dass digitale Haushaltseinkäufe tendenziell größere, geplante Transaktionen umfassen. Die Haushaltsnachfrage treibt weiterhin das Volumen an, aber die Art und Weise, wie Haushalte ihre Ausgaben auf Filialbesuche, Abholung und Lieferung verteilen, verändert die Filialökonomie und die Fulfillment-Prioritäten.
Gewerbe- und institutionelle Käufer sollen bis 2031 mit einer CAGR von 5,12 % wachsen und sind damit das am schnellsten wachsende Kundensegment im globalen Markt für Lebensmitteleinzelhandel. Dieses Segment umfasst Gastronomieunternehmen, Betriebskantinen, Gesundheitseinrichtungen und Gastgewerbekäufer, die alle zunehmend digitale Beschaffungs- und Nachschubprozesse einsetzen. Syscos angekündigte Übernahme von Jetro Restaurant Depot im Wert von rund 29,1 Milliarden USD im März 2026 unterstreicht die wachsende Bedeutung des Cash-and-Carry- und B2B-Kanals für große Lebensmittelvertriebsunternehmen. Da Geschäftskunden zuverlässige Verfügbarkeit und optimierte Bestellung priorisieren, wird die Unterscheidung zwischen Gastronomieversorgung und dem breiteren Markt für Lebensmitteleinzelhandel weniger klar definiert, was die institutionelle Nachfrage als wichtigen Wachstumstreiber positioniert.
Geografische Analyse
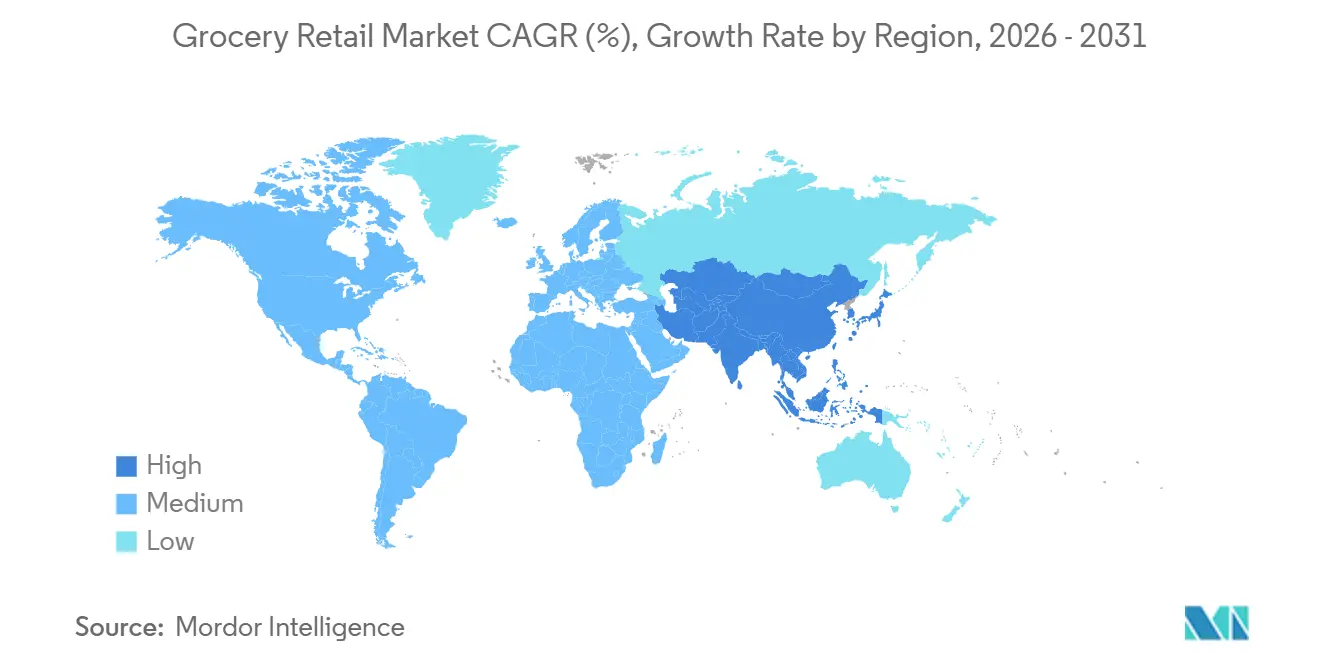
Asien-Pazifik machte im Jahr 2025 40,14 % des globalen Marktes für Lebensmitteleinzelhandel aus und soll bis 2031 auch mit der höchsten CAGR von 5,97 % wachsen. IGD erwartet, dass die Region bis 2030 bei einer CAGR von 5 % einen Wert von 4,6 Billionen USD erreicht, wobei der traditionelle Handel 72 % der inkrementellen Umsätze ausmacht. Das Wachstum wird nicht nur durch das Volumen, sondern auch durch die schrittweise Kanalformalisierung, verbesserte Distribution und einen konsistenteren digitalen Zugang angetrieben.
Nordamerika erlebt mehr Kanalveränderungen als reine Konsumexpansion. Supermärkte hielten einen Kanalanteil von 34,2 %, während der Online-Lebensmittelhandel voraussichtlich mit einer CAGR von 10,6 % wachsen und bis 2030 einen Kanalanteil von 11,4 % erreichen soll. Filialumbauprogramme erweiterten die physischen Netzwerke, und eine Prognose für die Lebensmittelinflation zu Hause von 3,2 % für 2026 spiegelt die wachsende Bedeutung von Preisarchitektur, Eigenmarken und Omnichannel-Fulfillment wider.
Der europäische Markt für Lebensmitteleinzelhandel wächst in einem disziplinierten, kostenbewussten Umfeld. Der deutsche Lebensmitteleinzelhandelsumsatz wuchs im Jahr 2025 um 3,4 %, und große Betreiber haben bedeutende Investitions- und Filialerweiterungspläne angekündigt. In Südamerika zielt Carrefoursplan auf 70 zusätzliche Atacadão-Filialen in Brasilien bis 2030 ab, womit das Netzwerk auf 455 Filialen anwächst. In beiden Regionen wird der Markt durch Formateffizienz, Preisdruck und selektive Expansion in skalierbaren Formaten geprägt.

Wettbewerbslandschaft
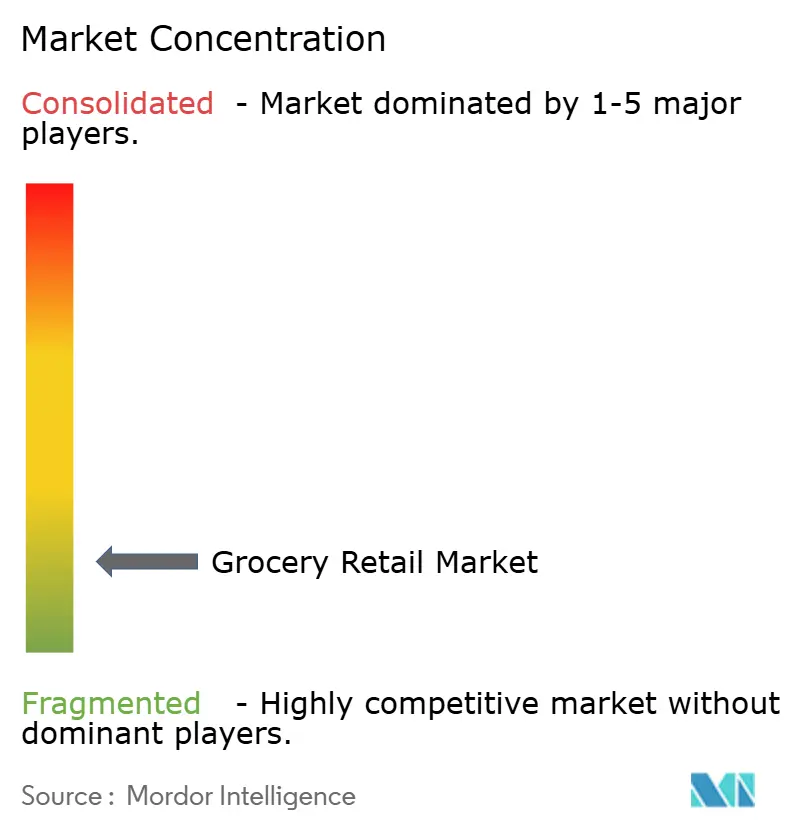
Der globale Markt für Lebensmitteleinzelhandel ist stark fragmentiert, mit Wettbewerb zwischen multinationalen Einzelhändlern, regionalen Supermarktketten, Discountern, Großhandelsclubs und digital-first-Lebensmittelplattformen. Kein einzelner Akteur dominiert den Markt weltweit. Der Wettbewerb konzentriert sich auf Omnichannel-Einzelhandel, Eigenmarkenexpansion, Supply-Chain-Effizienz und den Einsatz von Kundendaten zur Verbesserung von Kundenbindung und Kaufverhalten. Einzelhändler integrieren physische Filialen mit digitalen Plattformen, um den Komfort zu verbessern, das Fulfillment zu optimieren und personalisierte Einkaufserlebnisse zu bieten. Investitionen in Filialmodernisierung, Automatisierung und datengestützte Promotionen stärken die Kundenbindung und verbessern gleichzeitig die betriebliche Effizienz.
Die Wettbewerbslandschaft entwickelt sich durch Übernahmen, Partnerschaften und selektive geografische Expansion weiter, was Unternehmen ermöglicht, ihre Marktpräsenz zu verbreitern, Einzelhandelsformate zu diversifizieren und Vertriebskapazitäten zu stärken. Discounteinzelhandel, Großhandelsformate und wertorientierte Lebensmittelmodelle gewinnen weiter an Bedeutung, da Verbraucher Erschwinglichkeit und Bequemlichkeit priorisieren. Einzelhändler investieren auch in Same-Day-Lieferung, Click-and-Collect-Dienste und fortschrittliches Bestandsmanagement, um die Servicequalität und betriebliche Resilienz zu verbessern. Der Wettbewerbserfolg im globalen Markt für Lebensmitteleinzelhandel wird zunehmend davon abhängen, Kosteneffizienz, digitale Innovation, Supply-Chain-Resilienz und personalisierte Kundenerlebnisse in Einklang zu bringen und dabei eine starke Produktverfügbarkeit und wertorientierte Angebote aufrechtzuerhalten.
Marktführer im Lebensmitteleinzelhandel
Walmart Inc.
Costco Wholesale Corporation
Schwarz Group
Aldi Einkauf SE und Co. oHG
Carrefour S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Lidl GB kündigte eine große Investition an, um innerhalb von 12 Monaten über 50 neue Filialen zu eröffnen und dabei fast 2.000 Arbeitsplätze zu schaffen. Diese Expansion folgt auf die 33-monatige Erfolgsserie des Einzelhändlers als am schnellsten wachsender Supermarkt im Vereinigten Königreich, mit geplanten ersten Filialeröffnungen in Abbots Langley, Warrington und Thornbury.
- April 2026: Empire Company Limited (Muttergesellschaft von Sobeys) gab eine Vereinbarung zur Übernahme der Mayrand Food Group Inc. bekannt, einem in Quebec ansässigen Cash-and-Carry/Großhandels-Einzelhändler, der mehrere großformatige Standorte im Großraum Montreal betreibt, und tritt damit in das Quebec-Discount- und Großhandelslebensmittelsegment ein.
- April 2026: Walmart kündigte Pläne an, Hunderte von Supercenter- und Neighborhood-Market-Filialen umzubauen und bis 2026 und Anfang 2027 etwa 20 neue Filialen zu eröffnen. Dies baut auf dem Engagement auf, über einen Fünfjahreszeitraum neue Standorte zu eröffnen oder umzuwandeln.
- März 2026: Sysco Corporation gab eine endgültige Vereinbarung zur Übernahme von Jetro Restaurant Depot in einer Transaktion bekannt, die auf rund 29,1 Milliarden USD bewertet wird, was Syscos Eintritt in den Cash-and-Carry-Gastronomiekanal markiert.


Berichtsumfang des globalen Marktes für Lebensmitteleinzelhandel
| Hypermärkte und Supermärkte |
| Convenience Stores |
| Discountgeschäfte |
| Online-Lebensmittelhandel |
| Traditionelle Lebensmittelgeschäfte |
| Sonstige Ladenformate (Cash-and-Carry, Großhandelsclubs usw.) |
| Verpackte Lebensmittel |
| Frische Lebensmittel |
| Getränke |
| Milch- und Tiefkühlprodukte |
| Körperpflege- und Haushaltsprodukte |
| Sonstige Produkttypen |
| Privathaushalte |
| Gewerbe- und institutionelle Käufer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Ladenformat | Hypermärkte und Supermärkte | |
| Convenience Stores | ||
| Discountgeschäfte | ||
| Online-Lebensmittelhandel | ||
| Traditionelle Lebensmittelgeschäfte | ||
| Sonstige Ladenformate (Cash-and-Carry, Großhandelsclubs usw.) | ||
| Nach Produkttyp | Verpackte Lebensmittel | |
| Frische Lebensmittel | ||
| Getränke | ||
| Milch- und Tiefkühlprodukte | ||
| Körperpflege- und Haushaltsprodukte | ||
| Sonstige Produkttypen | ||
| Nach Kundentyp | Privathaushalte | |
| Gewerbe- und institutionelle Käufer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Lebensmitteleinzelhandel derzeit?
Die Größe des globalen Marktes für Lebensmitteleinzelhandel beträgt im Jahr 2026 12,31 Billionen USD und soll bis 2031 einen Wert von 15,13 Billionen USD erreichen, bei einer CAGR von 4,21 %.
Welche Region führt den globalen Markt für Lebensmitteleinzelhandel an?
Asien-Pazifik führt mit einem Anteil von 40,14 % im Jahr 2025 und ist auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,97 % bis 2031.
Welches Ladenformat wächst im Lebensmitteleinzelhandel am schnellsten?
Der Online-Lebensmittelhandel ist das am schnellsten wachsende Ladenformat mit einer prognostizierten CAGR von 5,43 % bis 2031, unterstützt durch Liefer-, Abholungs- und schnellere Fulfillment-Modelle.
Welche Produktkategorie wächst am schnellsten?
Frische Lebensmittel sind das am schnellsten wachsende Produktsegment mit einer CAGR von 6,21 % bis 2031, unterstützt durch eine stärkere Nachfrage nach frischen, biologischen und ernährungsorientierten Produkten.
Warum werden Eigenmarken für Einzelhändler immer wichtiger?
Eigenmarken unterstützen sowohl den Wert als auch die Marge. Der Umsatz mit US-amerikanischen Handelsmarken erreichte im Jahr 2025 282,8 Milliarden USD, und die PLMA gab an, dass Handelsmarken in diesem Jahr 47 % aller Umsatzzuwächse im US-amerikanischen Einzelhandel ausmachten.
Was ist die größte Herausforderung für Lebensmitteleinzelhändler heute?
Geringe Margen bleiben das Hauptproblem. Die FMI berichtete, dass der durchschnittliche Nettoprofit im Lebensmitteleinzelhandel im Jahr 2024 nur 1,7 % betrug, während Lohnkosten, Transport, Abfall und Inflation weiterhin die Erträge belasten.
Seite zuletzt aktualisiert am:



