
Tamanho e Participação do Mercado de Glufosinate
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
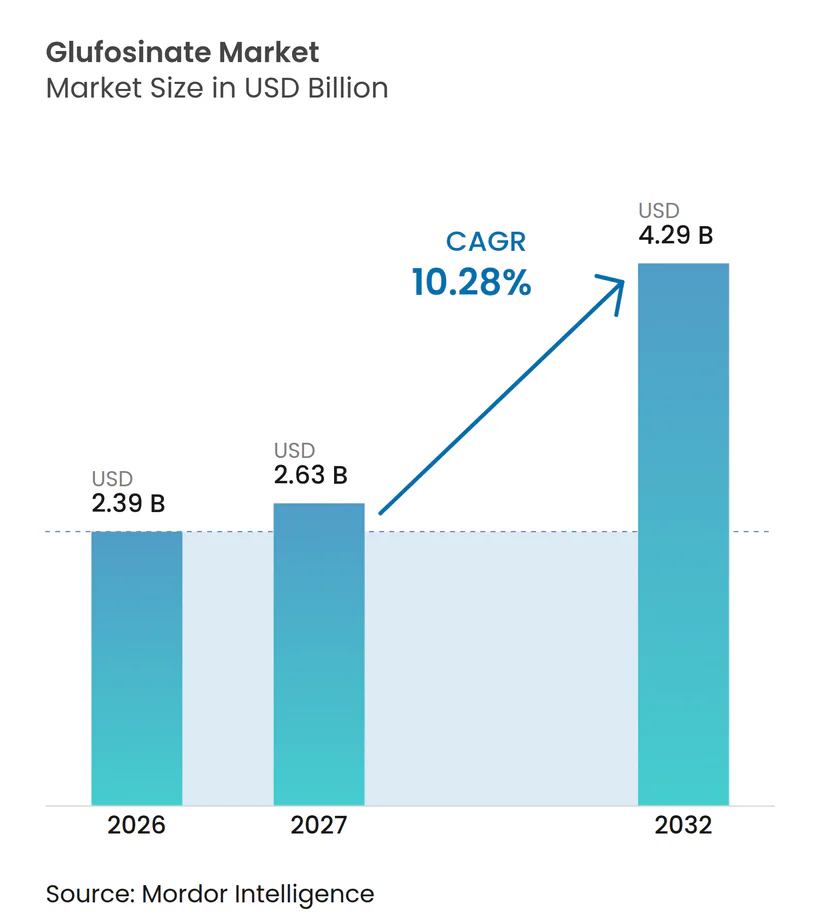
| Tamanho do Mercado (2027) | 2.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Glufosinate por Mordor Intelligence
O tamanho do mercado de glufosinato é avaliado em 2,39 bilhões de USD em 2026 e tem previsão de crescer de 2,63 bilhões de USD em 2027 para 4,29 bilhões de USD até 2032, crescendo a um CAGR de 10,28% de 2027 a 2032. As ervas daninhas resistentes ao glifosato agora infestam mais de 35 milhões de hectares em todo o mundo, forçando os produtores a migrar para herbicidas de contato com modos de ação alternativos, como o glufosinato. A adoção de combinações de características sob as plataformas LibertyLink e XtendFlex da Bayer AG incorpora o glufosinato nas decisões de sementes e consolida programas herbicidas de vários anos. As expansões de capacidade chinesas adicionam volatilidade de preços, mas também abrem acesso para produtores sensíveis a custos, remodelando a dinâmica regional e intensificando a concorrência. O aumento do escrutínio regulatório sobre o uso de glifosato nos principais mercados agrícolas, particularmente na Europa, está impulsionando uma mudança em direção a herbicidas alternativos, aumentando assim a demanda por glufosinato. Os avanços nas tecnologias de formulação, como sistemas de surfactantes aprimorados e compatibilidade com misturas em tanque, estão melhorando o desempenho do glufosinato no campo e expandindo sua aplicação em culturas como soja, milho e algodão. A crescente adoção de sementes geneticamente modificadas tolerantes a herbicidas e a expansão da área cultivada estão sustentando ainda mais a demanda constante.
Principais Conclusões do Relatório
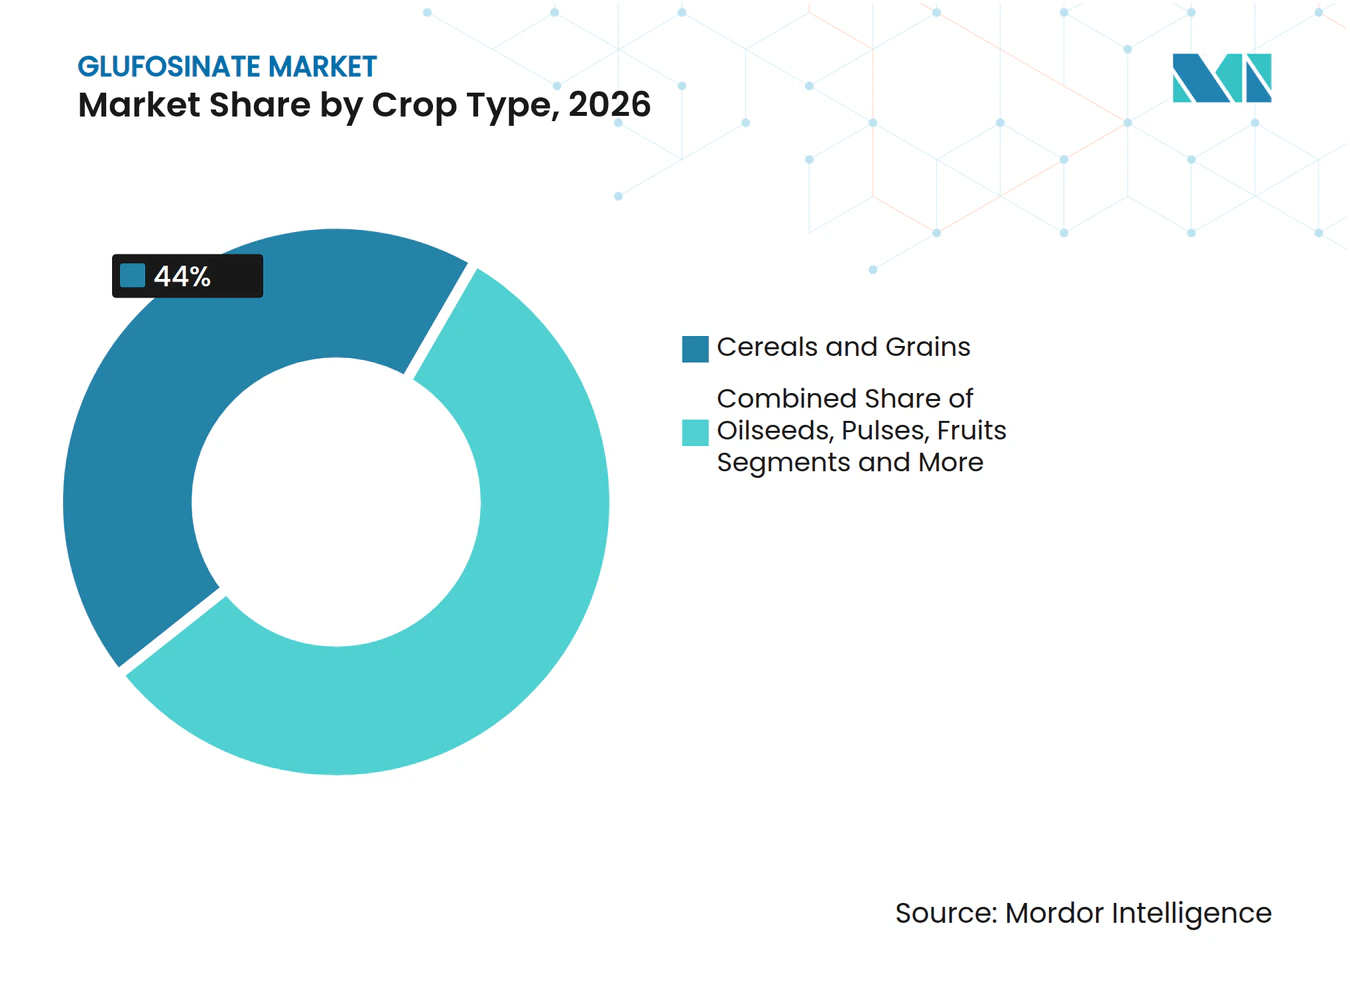
- Por tipo de cultura, cereais e grãos representaram o maior segmento, com 44% da participação do mercado de glufosinato em 2026, enquanto oleaginosas e leguminosas são as de crescimento mais rápido, avançando a um CAGR de 10,9% de 2027 a 2032.
- Por formulação, o concentrado em suspensão aquosa liderou o maior segmento, com 52% da participação do mercado de glufosinato em 2026, enquanto a formulação seca (grânulos dispersíveis em água) é a de crescimento mais rápido, com projeção de crescimento a um CAGR de 12,2% de 2027 a 2032.
- Por estágio de tratamento, as aplicações em pós-emergência representaram o maior segmento, com 62% da participação do mercado de glufosinato em 2026. Em contrapartida, a pré-emergência é a de crescimento mais rápido, com previsão de crescimento a um CAGR de 11,1% de 2027 a 2032.
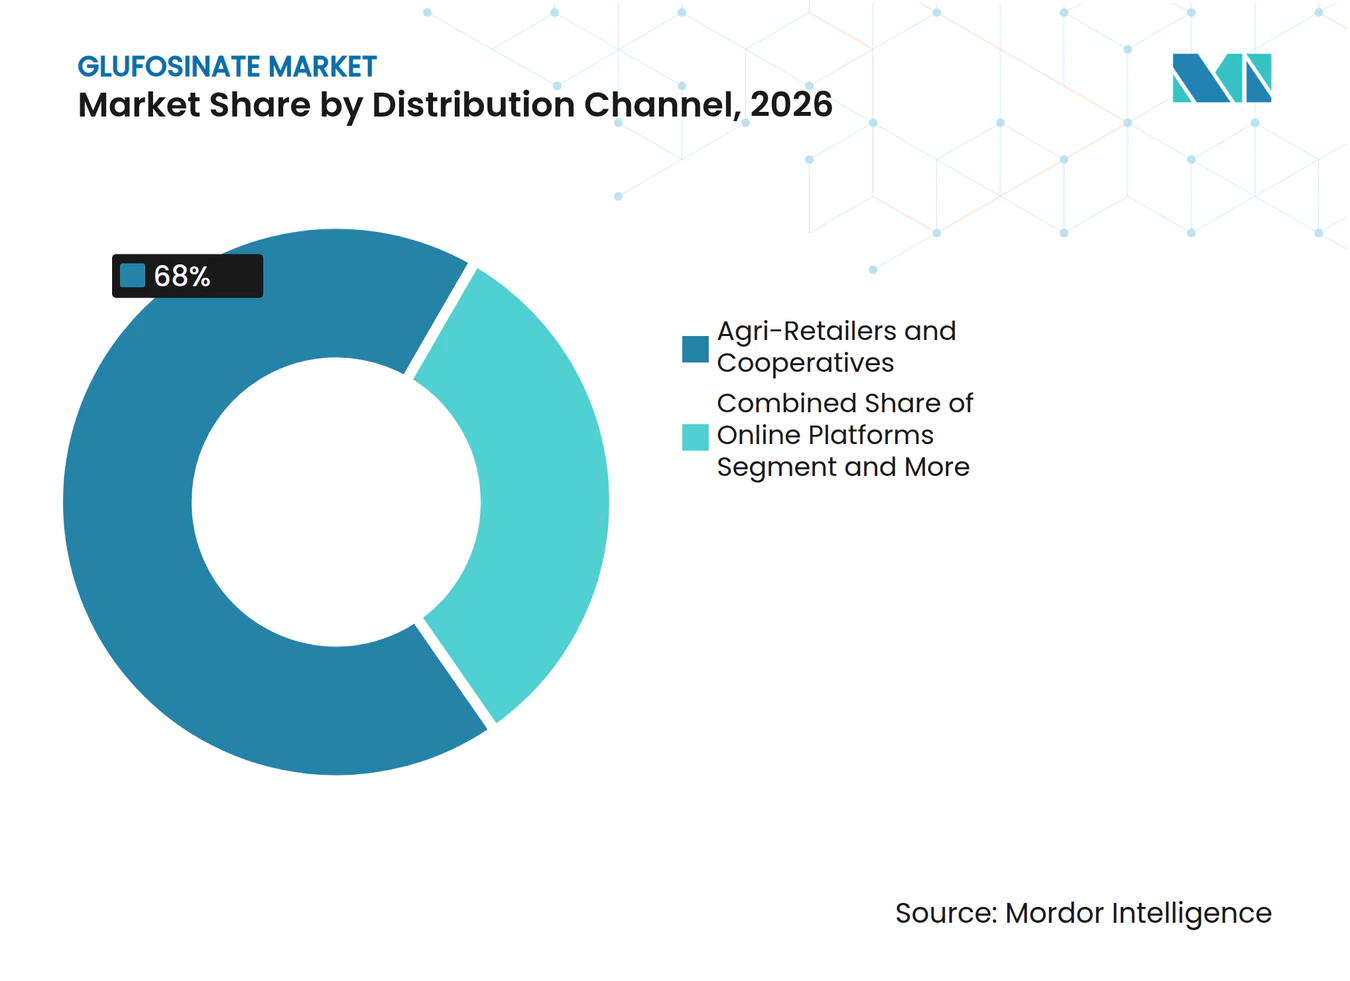
- Por canal de distribuição, os agro-revendedores e cooperativas detêm a maior posição, representando 68% do tamanho do mercado de glufosinato em 2026, enquanto as plataformas online exibem a trajetória de crescimento mais rápido, a um CAGR de 13,5% de 2027 a 2032.
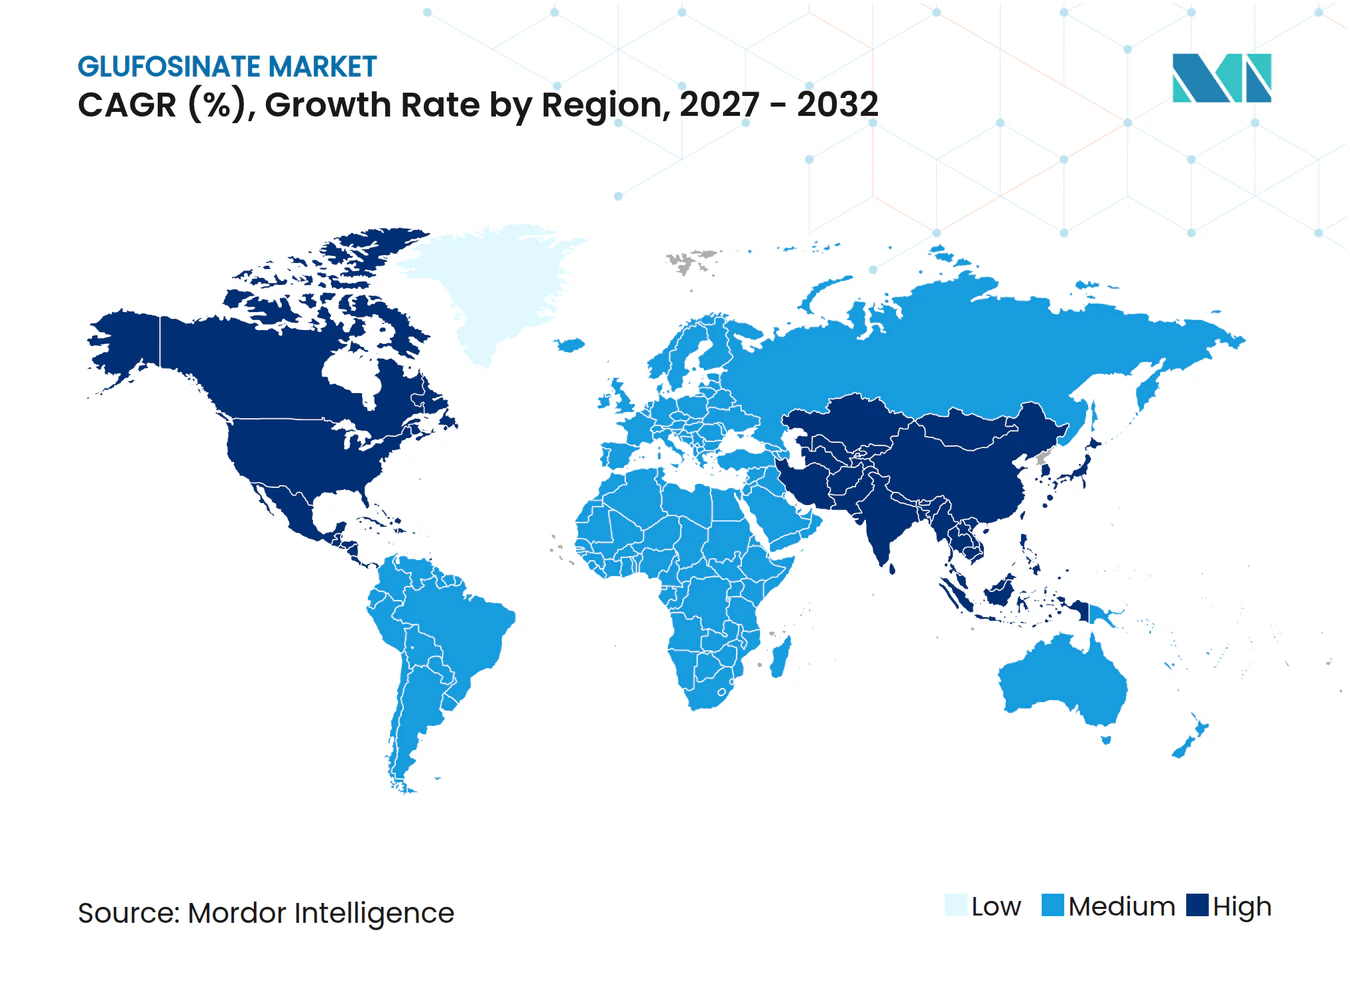
- Por geografia, a América do Norte permanece como o maior contribuinte regional em 2026, com uma participação de mercado de 32,5% no mercado global de glufosinato, e a Ásia-Pacífico é a de crescimento mais rápido, com um CAGR de 12,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impacto da Proliferação de Ervas Daninhas Resistentes ao Glifosato no Mercado | +1.8% | América do Norte, América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Culturas Biotecnológicas Tolerantes ao Glufosinato | +2.1% | Global, com pico nas Américas e Ásia-Pacífico | Longo prazo (≥4 anos) |
| Impacto da Saída Regulatória do Paraquate e do Dicamba no Mercado | +1.3% | Global, mais forte na Europa e América do Sul | Curto prazo (≤2 anos) |
| Adoção de Pulverização de Precisão Impulsionando a Demanda em Pós-Emergência | +0.9% | América do Norte, Europa, China e Austrália | Médio prazo (2-4 anos) |
| Rápida Adoção de Formulações de Glufosinato Nano-Microencapsuladas | +0.6% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥4 anos) |
| Misturas de Sementes com Características Combinadas Habilitando Programas Herbicidas de Modo Duplo | +1.1% | Américas e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Impacto da Proliferação de Ervas Daninhas Resistentes ao Glifosato no Mercado
O caruru-palmeri atualmente infesta 31 estados dos Estados Unidos e o caruru-aquático 25 estados, ambos apresentando resistência confirmada ao glifosato que reduz a produtividade da soja em até 90% quando não controlados[1]. A crescente prevalência de ervas daninhas resistentes ao glifosato é um fator significativo para o mercado de glufosinate. Os agricultores que lidam com populações de ervas daninhas resistentes estão recorrendo ao glufosinate como um herbicida alternativo eficaz. Ele oferece controle sobre um amplo espectro de ervas daninhas que não respondem mais ao glifosato. Essa tendência é particularmente proeminente em regiões com alto uso de glifosato, onde estratégias de manejo da resistência são essenciais para manter a produtividade e a qualidade das culturas.
Expansão de Culturas Biotecnológicas Tolerantes ao Glufosinate
O crescimento das culturas geneticamente modificadas tolerantes ao glufosinate está impulsionando a demanda do mercado. Essas culturas biotecnológicas, como soja, milho e algodão, permitem que os agricultores apliquem glufosinate sem prejudicar a cultura. A adoção dessas variedades tolerantes está se expandindo globalmente, particularmente na América do Norte e do Sul, pois facilitam o controle eficaz de ervas daninhas enquanto apoiam maior produtividade e flexibilidade nas práticas de manejo de culturas. Além disso, os crescentes investimentos em pesquisa e desenvolvimento em biotecnologia estão levando à introdução de novas variedades de culturas tolerantes ao glufosinate, o que está projetado para impulsionar ainda mais o crescimento do mercado. A compatibilidade do glufosinate com práticas agrícolas sustentáveis também o torna uma escolha preferida para agricultores que buscam equilibrar produtividade com responsabilidade ambiental.
Impacto da Saída Regulatória do Paraquat e Dicamba no Mercado
A eliminação regulatória de herbicidas mais antigos, como paraquat e dicamba, criou uma oportunidade significativa para o glufosinate. Regulamentações mais rígidas e proibições dessas substâncias químicas, impulsionadas por preocupações ambientais e de saúde, estão levando os agricultores a adotar o glufosinate como uma alternativa mais segura e em conformidade. Essa mudança é especialmente evidente na Europa, América do Norte e partes da Ásia, onde a conformidade regulatória influencia fortemente a seleção de herbicidas. A crescente ênfase na agricultura sustentável e a necessidade de reduzir o impacto ambiental das práticas agrícolas estão contribuindo ainda mais para o aumento da adoção do glufosinate. À medida que governos e órgãos reguladores continuam a apertar as restrições sobre substâncias químicas prejudiciais, a demanda por alternativas mais seguras como o glufosinate está projetada para crescer de forma constante.
Adoção de Pulverização de Precisão Impulsionando a Demanda em Pós-Emergência
A adoção de tecnologias de pulverização de precisão está fortalecendo o uso do glufosinate ao permitir uma aplicação de herbicidas mais precisa e eficiente. A pulverização de precisão minimiza o desperdício de produtos químicos, reduz a exposição das culturas a áreas não alvo e melhora a eficácia geral do controle de ervas daninhas. À medida que os agricultores investem cada vez mais em equipamentos de pulverização inteligentes e ferramentas de agricultura digital, o glufosinate se beneficia de maior adoção tanto em sistemas de culturas convencionais quanto biotecnológicos, tornando-o uma escolha preferida em operações agrícolas modernas e orientadas por tecnologia. Além disso, a integração de inteligência artificial e aprendizado de máquina na agricultura de precisão está aprimorando ainda mais a eficácia da aplicação de glufosinate. Esses avanços estão ajudando os agricultores a otimizar a utilização de recursos, reduzir custos e alcançar melhores resultados de proteção de culturas, impulsionando assim o crescimento do mercado de glufosinate.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surgimento de Inibidores de Hidroxifenilpiruvato Dioxigenase (HPPD) de Nova Geração e Bio-Herbicidas | -0.7% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥4 anos) |
| Preocupações com Resistência à Chuva em Padrões de Precipitação Cada Vez Mais Irregulares | -0.5% | Regiões de monção da Ásia e América do Sul | Médio prazo (2-4 anos) |
| Volatilidade de Preços Impulsionada pelo Excesso de Oferta Chinês Afeta o Mercado | -1.2% | Global, severo na Ásia-Pacífico e América do Sul | Curto prazo (≤2 anos) |
| Revisões Toxicológicas Rigorosas na União Europeia | -0.8% | Europa, com repercussão no Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Surgimento de Inibidores de Hidroxifenilpiruvato Dioxigenase (HPPD) de Próxima Geração e Bio-Herbicidas
A introdução de inibidores de Hidroxifenilpiruvato Dioxigenase (HPPD) de nova geração e bio-herbicidas está intensificando a concorrência no mercado de glufosinato. Os inibidores de HPPD são eficazes no controle de ervas daninhas de folha larga, enquanto os bio-herbicidas derivados de fontes naturais, como micróbios ou extratos vegetais, atraem agricultores que priorizam métodos de controle de ervas daninhas ambientalmente sustentáveis. À medida que essas alternativas avançadas ganham popularidade, particularmente em práticas agrícolas orgânicas, de precisão ou sustentáveis, elas podem substituir parcialmente o glufosinato em determinadas aplicações em culturas. Em resposta, os fabricantes estão se concentrando em melhorar as formulações, aprimorar a compatibilidade com misturas em tanque e implementar estratégias de marketing direcionadas para manter a participação de mercado.
Preocupações com Resistência à Chuva em Padrões de Precipitação Cada Vez Mais Irregulares
A variabilidade climática aumenta a probabilidade de precipitação dentro da janela crítica de 30 minutos após a aplicação. A análise da Universidade de Delaware mostra que a eficácia do controle cai significativamente durante eventos de precipitação[2]. Os produtores em mercados sujeitos a monções são cautelosos, reduzindo a adoção a menos que adjuvantes ou formulações encapsuladas garantam o desempenho. Chuvas intensas ou imprevisíveis podem lavar o herbicida antes de ser adequadamente absorvido pelas ervas daninhas, reduzindo sua eficácia. Esse problema, conhecido como resistência à chuva, apresenta desafios para alcançar um controle consistente de ervas daninhas, especialmente em regiões com padrões climáticos imprevisíveis ou alta variabilidade de precipitação. Consequentemente, os agricultores podem precisar ajustar o momento da aplicação ou incorporar herbicidas adicionais, o que pode influenciar as taxas de adoção e afetar a demanda por glufosinate em áreas propensas a precipitações irregulares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cultura:
Oleaginosas Ganham Impulso Frente à Dominância dos CereaisCereais e grãos lideraram o maior segmento, com 44% da participação do mercado de glufosinato em 2026; essa liderança é atribuída ao extenso cultivo de culturas básicas como trigo, arroz e milho, que requerem soluções herbicidas eficazes para o manejo de ervas daninhas e aumento de produtividade. O amplo espectro de controle de ervas daninhas do glufosinato e sua baixa atividade residual o tornam particularmente adequado para a agricultura de cereais e grãos. Além disso, o segmento se beneficia de práticas de aplicação estabelecidas e ampla adoção entre produtores de cereais em larga escala, consolidando sua posição como o maior segmento por tipo de cultura.
Oleaginosas e leguminosas são as de crescimento mais rápido, avançando a um CAGR de 10,9% de 2027 a 2032. Esse crescimento é impulsionado pela crescente demanda global por óleos vegetais e leguminosas ricas em proteínas, aliada à expansão do cultivo em regiões como Ásia-Pacífico e América do Sul. Os agricultores estão adotando cada vez mais o glufosinato para aumentar a eficiência do manejo de ervas daninhas e minimizar as perdas de colheita, particularmente em sistemas de rotação envolvendo oleaginosas e leguminosas. Além disso, a transição para práticas agrícolas sustentáveis e de plantio direto está impulsionando o uso de glufosinato nessas culturas, pois apoia a conservação do solo enquanto garante um controle eficaz de ervas daninhas.



Por Formulação:
Grânulos Perturbam a Supremacia dos LíquidosO concentrado em suspensão aquosa liderou o maior segmento, com 52% da participação do mercado de glufosinato em 2026, pois se integra facilmente às misturas em tanque existentes e à infraestrutura de distribuição. Essa dominância é atribuída à facilidade de manuseio, dispersão uniforme em água e desempenho confiável no controle de ervas daninhas. Os concentrados em suspensão são amplamente utilizados pelos agricultores para culturas de cereais, grãos e oleaginosas devido à sua eficácia consistente e compatibilidade com equipamentos de pulverização padrão.
A formulação seca (grânulos dispersíveis em água) é a de crescimento mais rápido, com previsão de crescimento a um CAGR de 12,2% de 2027 a 2032, alinhando-se com os modelos de envio de comércio eletrônico favorecidos por grandes fazendas. Esse crescimento é impulsionado por sua vida útil prolongada, facilidade de transporte e compatibilidade com sistemas de pulverização de precisão e mecanizados. Os grânulos dispersíveis em água são cada vez mais adotados em regiões com alta variabilidade de chuvas ou irrigação, pois minimizam o escoamento superficial e melhoram a resistência à chuva em comparação com as formulações líquidas. Além disso, os avanços na tecnologia de formulação seca estão melhorando a solubilidade e a eficácia, tornando-os uma escolha preferida para práticas agrícolas em larga escala e com uso eficiente de recursos.
Por Estágio de Tratamento:
Pré-Emergência se Encaixa em Programas em CamadasAs aplicações em pós-emergência lideraram o maior segmento, com 62% do tamanho do mercado de glufosinato em 2026. O uso em pós-emergência é preferido porque visa as ervas daninhas após a emergência da cultura, oferecendo controle flexível e eficaz de uma ampla gama de ervas daninhas gramíneas e de folha larga. Esse estágio permite que os agricultores abordem a pressão real de ervas daninhas, tornando o glufosinato particularmente valioso para cereais, grãos e culturas oleaginosas, onde o controle de ervas daninhas no início da estação é essencial para otimizar a produtividade.
A pré-emergência é o segmento de crescimento mais rápido, com previsão de crescimento a um CAGR de 11,1% de 2027 a 2032. Esse crescimento é impulsionado pela crescente necessidade de manejo proativo de ervas daninhas, onde o glufosinato suprime as ervas daninhas antes que elas emirjam, reduzindo a competição e melhorando o estabelecimento da cultura. A adoção de aplicações em pré-emergência está aumentando em sistemas de agricultura de alto valor e de precisão, pois se alinha com práticas agrícolas sustentáveis e minimiza a dependência de múltiplos tratamentos em pós-emergência.
Por Canal de Distribuição:
O Comércio Digital Remodela o AcessoOs agro-revendedores e cooperativas detêm a maior posição, com 68% da participação do mercado de glufosinato em 2026, devido a linhas de crédito incorporadas, assessoria localizada e suporte logístico durante a safra. Esses canais dominam devido ao seu acesso direto aos agricultores, fornecimento de orientação técnica e fornecimento eficiente de grandes volumes, particularmente em regiões agrícolas tradicionais e emergentes. Sua forte presença garante a ampla disponibilidade de formulações de glufosinato, incluindo produtos líquidos e secos, em vários segmentos de culturas.
As plataformas online exibem a trajetória de crescimento mais rápido, a um CAGR de 13,5% de 2027 a 2032, à medida que os produtores comparam preços transparentes e fazem pedidos em grandes quantidades de características de sementes e herbicidas combinados. Esse crescimento é impulsionado pela expansão do comércio eletrônico, mercados digitais e plataformas de agricultura de precisão, que aumentam a acessibilidade dos produtos de glufosinato para pequenos agricultores e agricultores com conhecimento tecnológico. Os canais online também facilitam a entrega eficiente, fornecem informações detalhadas sobre os produtos e oferecem acesso a novos tipos de formulação, apoiando o aumento da adoção em regiões com penetração limitada no varejo tradicional.

Análise Geográfica
Mercado de Glufosinato da América do Norte
A América do Norte permanece como o maior contribuinte regional em 2026, com uma participação de 32,5% no mercado de glufosinato. Essa dominância é atribuída à ampla adoção de culturas tolerantes a herbicidas, infraestrutura agrícola avançada e uma cadeia de suprimentos agroquímica bem estabelecida. Os agricultores nos Estados Unidos e no Canadá utilizam o glufosinato por seu amplo espectro de controle de ervas daninhas, eficácia contra ervas daninhas resistentes ao glifosato e compatibilidade com sistemas de culturas biotecnológicas. Além disso, redes de distribuição robustas e marcos regulatórios sólidos garantem a disponibilidade e o uso consistente de produtos de glufosinato em toda a região.
Mercado de Glufosinato da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 12,2% de 2027 a 2032. Esse crescimento é impulsionado pelo aumento do cultivo de cereais, grãos, oleaginosas e leguminosas, juntamente com a adoção de variedades de culturas tolerantes ao glufosinato e a rápida implementação de técnicas agrícolas modernas em países como China, Índia e Sudeste Asiático. A expansão da infraestrutura de agro-varejo, a adoção de soluções de agricultura digital e os avanços nas tecnologias de pulverização de precisão apoiam ainda mais a adoção do glufosinato.
Mercado de Glufosinato da Europa e da América do Sul
O mercado de glufosinato da América do Sul está em crescimento, impulsionado pelos segmentos brasileiros de cana-de-açúcar, café e soja, que preencheram o vazio deixado pelo paraquate, e pelos programas de duplo impacto argentinos para plantas daninhas multirresistentes[3]. As oscilações cambiais e o excesso de oferta chinês criam montanhas-russas nos custos de insumos, mas a adoção de características genéticas e os programas combinados contrabalançam a hesitação induzida pelos preços. Países europeus como Alemanha e França permanecem usuários centrais em milho e cereais, embora os produtores de frutas de alto valor possam mudar de posição caso as regras sobre disruptores endócrinos se tornem mais rígidas.
Cenário Competitivo
Concentração do Mercado
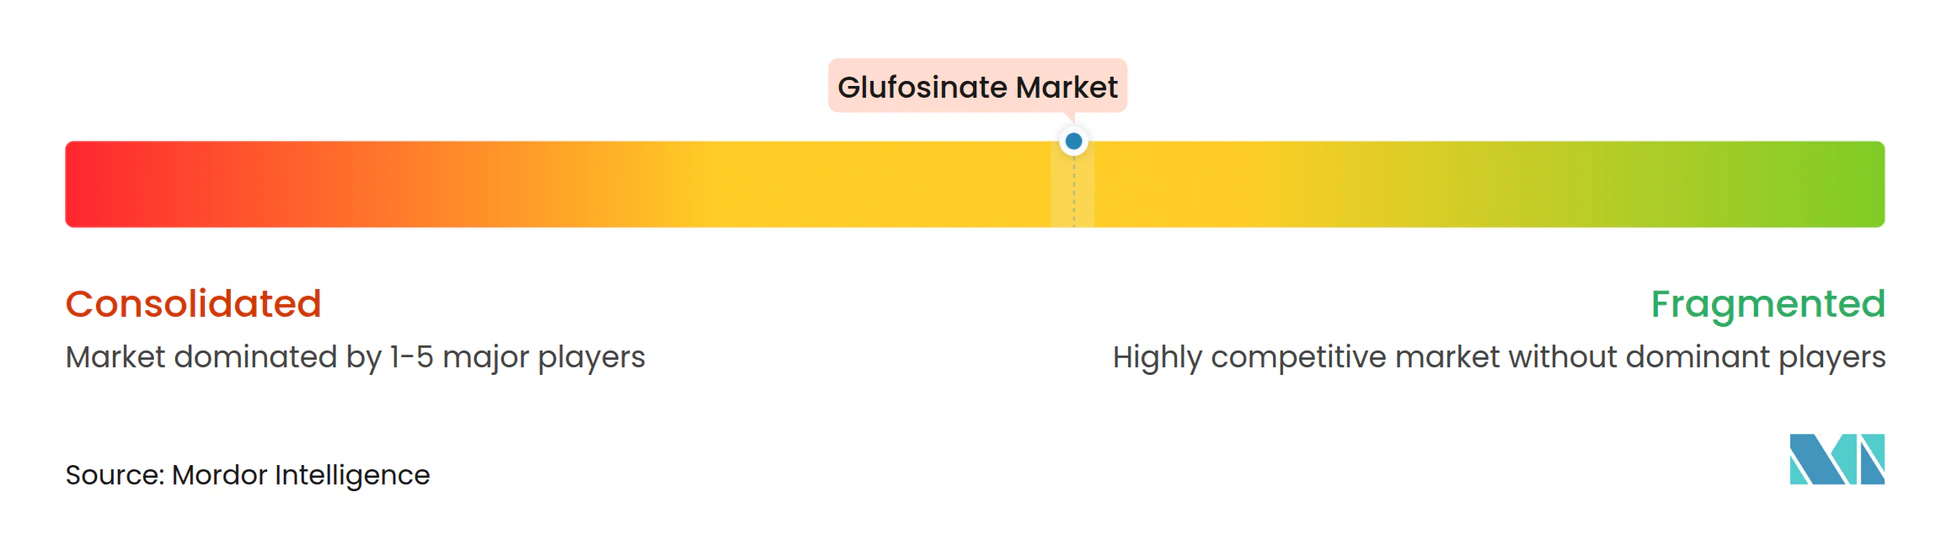
O mercado de glufosinato é moderadamente concentrado, com BASF SE, Bayer AG, Syngenta AG, UPL Limited e Corteva, Inc. detendo coletivamente uma participação significativa em 2026. A BASF SE lidera o mercado com produtos como Liberty e Liberty ULTRA, apoiada por fabricação própria para reduzir custos fixos. A Bayer AG mantém uma presença substancial no mercado por meio de produtos como Finale e Basta, aproveitando sua franquia de sementes para oferecer soluções combinadas de herbicidas e características. A Syngenta AG utiliza formulações com marca registrada para substituir o paraquate em programas de dessecação, contribuindo para sua participação de mercado notável. A UPL Limited e a Nufarm Limited concentram-se em redes de distribuição sólidas, particularmente em mercados emergentes.
A concorrência no mercado é ainda mais fragmentada por fatores como vencimento de patentes, expiração de proteção de dados e variação dos padrões regulatórios globais. Na Europa, os riscos de reaprovação impulsionaram a adoção de pré-misturas com múltiplos ativos, que reduzem a dependência de vendas de ingrediente único enquanto mantêm a presença no mercado. Além disso, participantes de nicho como a Indorama estão visando culturas especiais com formulações nano-microencapsuladas, onde atributos como controle de resíduos e resistência à chuva são os principais fatores de valor.
Empresas de sementes, incluindo a Corteva Agriscience, estão co-desenvolvendo características que garantem direitos de uso dentro da cultura para o glufosinato, estabilizando a demanda apesar das flutuações nos preços do ingrediente ativo bruto. Esses desenvolvimentos indicam uma mudança na concorrência, passando do foco no volume de produto para a integração de sistemas e pacotes de serviços dentro do mercado de glufosinato.
Líderes do Setor de Glufosinate
-
BASF SE
-
Bayer AG
-
Syngenta AG
-
UPL Limited
-
Corteva, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Glufosinato Empresas cobertas neste relatório
- BASF SE
- Bayer AG
- UPL Limited
- Syngenta AG
- Nufarm Limited
- Jiangsu Seven-continent Green Chemical Co., Ltd.
- Zhejiang Yongnong Chemical Co., Ltd.
- Fuhua Tongda Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Albaugh, LLC
- Limin Chemical Co., Ltd. (Limin Group Co., Ltd.)
- FMC Corporation
- Corteva, Inc.
- Shandong Weifang Rainbow Chemical Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Glufosinato
- Março de 2025: A Shandong Lubachem lançou o Jinxunchu (glufosinate-P K⁺ 194 g/L SL), seu herbicida de segunda geração. O produto demonstra taxas de absorção mais altas do que os sais convencionais de glufosinate-P, resultando em controle de ervas daninhas mais rápido e eficaz. Os ensaios de campo confirmam sua eficácia em terrenos baldios, rotações de culturas, fileiras de hortaliças e pomares, controlando com sucesso ervas daninhas resistentes, incluindo capim-rabo-de-raposa, capim-carrapicho, capim-pé-de-galinha, picão-preto e tiririca.
- Outubro de 2024: O herbicida Liberty ULTRA da BASF recebeu registro da EPA e está agora aprovado para uso, pendente de aprovações estaduais. O herbicida, que utiliza a tecnologia patenteada Glu-L e o amônio L-glufosinate refinado, proporciona até 20% de controle aprimorado de ervas daninhas de folha larga e gramíneas em comparação com alternativas genéricas.
- Maio de 2024: A UPL Limited obteve aprovação regulatória dos Estados Unidos para uma alteração de rótulo suplementar para seu herbicida à base de glufosinate Interline. A alteração permite a aplicação sobre a copa em variedades de camelina tolerantes ao glufosinate desenvolvidas pela Yield10 Bioscience, proporcionando controle de ervas daninhas de folha larga em culturas de camelina oleaginosa. A aprovação expande o portfólio de herbicidas da UPL no mercado dos Estados Unidos para culturas com características melhoradas.
Escopo do Relatório do Mercado Global de Glufosinate
O glufosinato é um herbicida não seletivo de amplo espectro comumente usado na agricultura para o manejo de ervas daninhas e vegetação indesejada em diversas culturas. O relatório do mercado de glufosinato é segmentado por tipo de cultura (cereais e grãos, oleaginosas e leguminosas, frutas e hortaliças e outros tipos de cultura), por formulação (concentrado em suspensão aquosa, concentrado líquido (solúvel), formulação seca (grânulos dispersíveis em água)), por estágio de tratamento (pré-emergência e pós-emergência), por canal de distribuição (plataformas online, agro-revendedores e cooperativas e outros canais de distribuição) e por geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Cereais e Grãos |
| Oleaginosas e Leguminosas |
| Frutas e Hortaliças |
| Outros Tipos de Culturas |
| Concentrado em Suspensão Aquosa |
| Concentrado Líquido (Solúvel) |
| Formulação Seca (Grânulos Dispersíveis em Água) |
| Pré-Emergência |
| Pós-Emergência |
| Agro-Varejistas e Cooperativas |
| Plataformas Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Rússia | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Japão | |
| Tailândia | |
| Vietnã | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Cultura | Cereais e Grãos | |
| Oleaginosas e Leguminosas | ||
| Frutas e Hortaliças | ||
| Outros Tipos de Culturas | ||
| Por Formulação | Concentrado em Suspensão Aquosa | |
| Concentrado Líquido (Solúvel) | ||
| Formulação Seca (Grânulos Dispersíveis em Água) | ||
| Por Estágio de Tratamento | Pré-Emergência | |
| Pós-Emergência | ||
| Por Canal de Distribuição | Agro-Varejistas e Cooperativas | |
| Plataformas Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Rússia | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Japão | ||
| Tailândia | ||
| Vietnã | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de glufosinate está crescendo?
O mercado tem previsão de atingir 4,29 bilhões de USD até 2032, crescendo a um CAGR de 10,28% de 2027 a 2032.
Qual é o maior segmento por formulação?
O concentrado em suspensão aquosa liderou o maior segmento, com 52% da participação do mercado de glufosinato em 2026.
Qual segmento de cultura crescerá mais rapidamente?
As oleaginosas e leguminosas têm projeção de crescimento a um CAGR de 10,9% de 2027 a 2032.
Quais são as principais empresas que operam no mercado de glufosinato?
As principais empresas incluem BASF SE, Bayer AG, UPL Limited, Syngenta AG e Nufarm Limited.