
Tamanho e Participação do Mercado de Sementes de Sorgo Forrageiro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
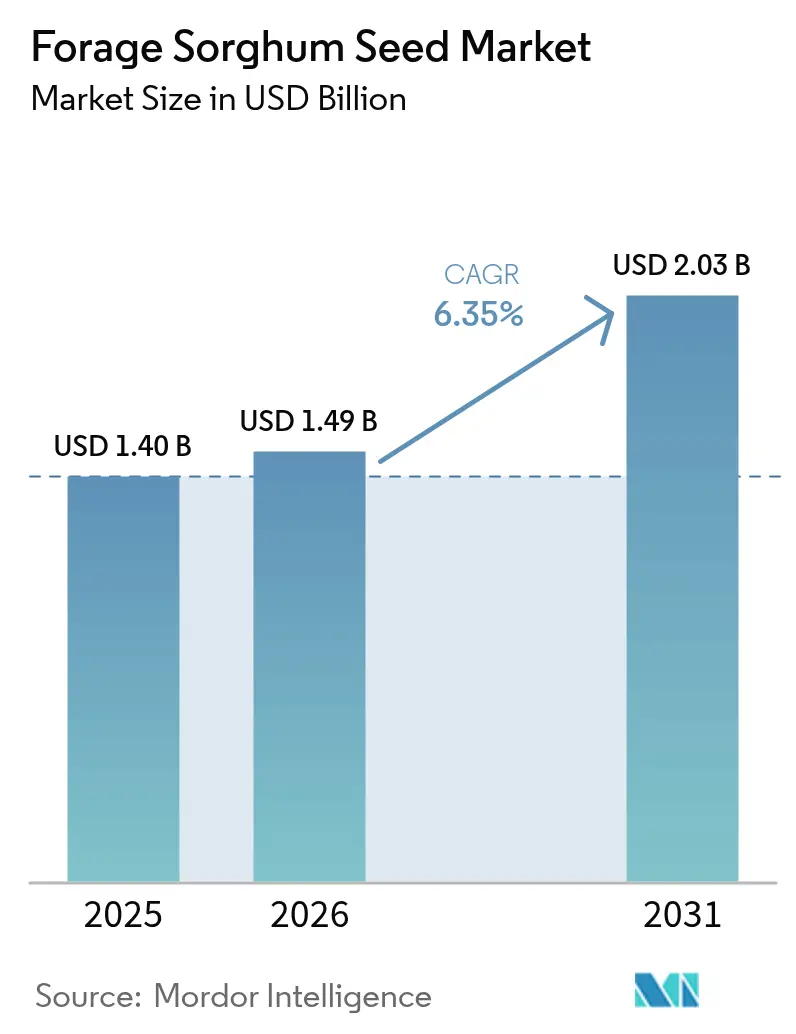
| Tamanho do Mercado (2026) | 1.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.35 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
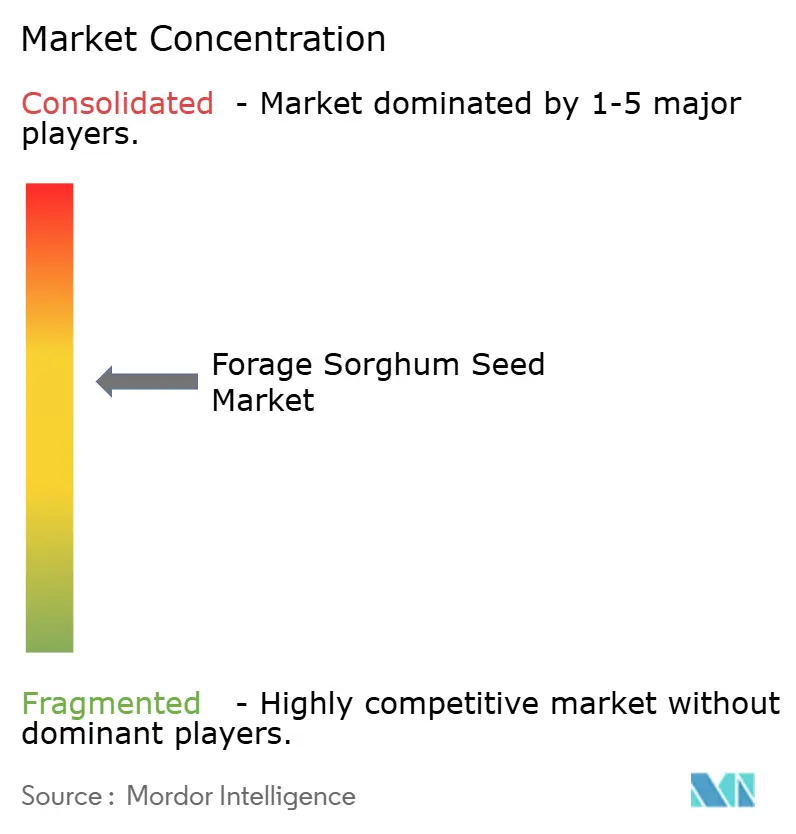
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sementes de Sorgo Forrageiro pela Mordor Intelligence
O tamanho do mercado de sementes de sorgo forrageiro deverá crescer de USD 1,40 bilhão em 2025 para USD 1,49 bilhão em 2026 e a previsão é de que atinja USD 2,03 bilhões até 2031 a uma CAGR de 6,35% no período de 2026-2031. O aumento da escassez hídrica, a expansão dos rebanhos de gado leiteiro e de corte, e a superior eficiência no uso da água da cultura em comparação ao milho estão direcionando a área cultivada para o sorgo forrageiro nas principais regiões produtoras. Os híbridos de nervura mediana marrom (BMR) estão ganhando espaço porque equiparam o desempenho da silagem de milho enquanto reduzem a demanda por irrigação, ao passo que cultivares fotoperíodo-sensíveis quase duplicam as produções de biomassa em relação às culturas energéticas perenes. Os programas de crédito de carbono estão desbloqueando fluxos de receita adicionais, à medida que o perfil de baixo insumo da cultura se alinha com os incentivos da agricultura inteligente para o clima.
Principais Conclusões do Relatório
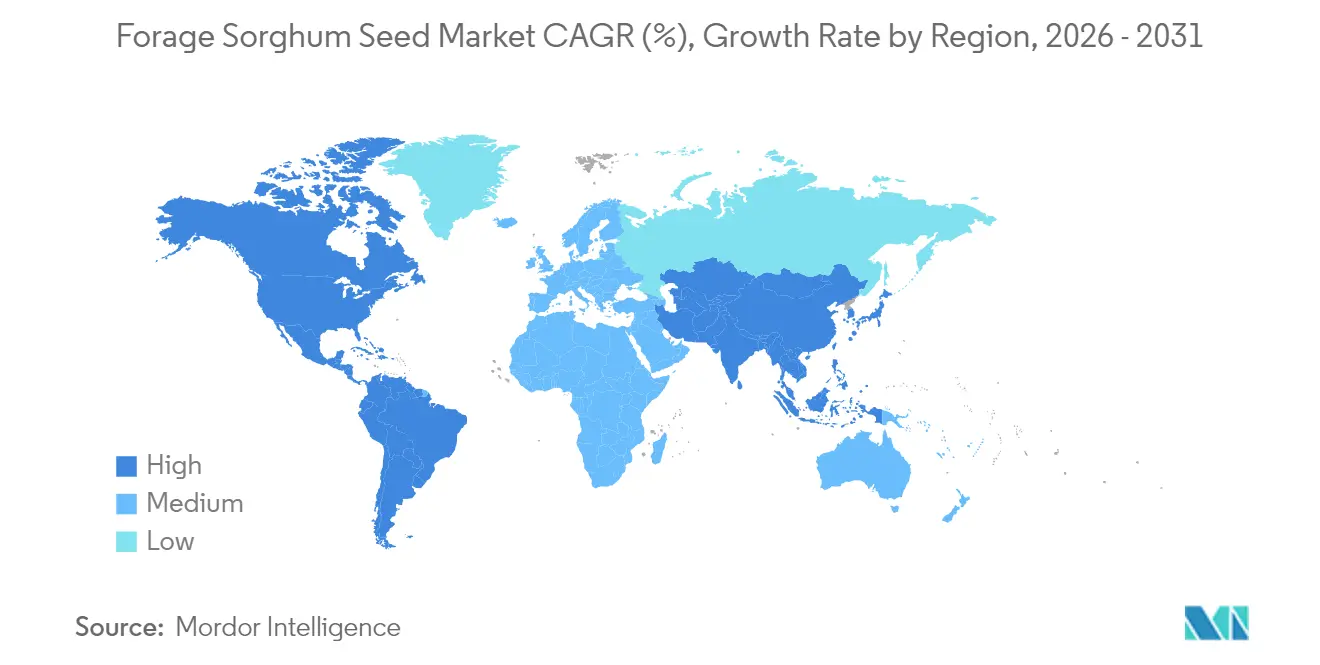
- Por geografia, a América do Norte liderou o mercado de sementes de sorgo forrageiro com uma participação de 31,70% em 2025, enquanto a África está projetada para registrar o crescimento mais rápido a uma CAGR de 9,79% até 2031.
- O mercado de sementes de sorgo forrageiro permanece concentrado, com participantes incluindo Corteva Agriscience, UPL Limited, Bayer AG, KWS SAAT SE & Co. KGaA e RAGT Semences SAS.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda global por proteína animal | +1.8% | Ásia-Pacífico e África | Médio prazo (2-4 anos) |
| Tolerância superior à seca em comparação ao milho impulsionando mudanças de área em zonas áridas | +1.5% | América do Norte, Oriente Médio, África e Austrália | Longo prazo (≥ 4 anos) |
| Híbridos BMR (nervura mediana marrom) aumentando a digestibilidade da ração | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Programas de crédito de carbono recompensando culturas forrageiras de baixo insumo | +0.8% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Projetos de biogás na propriedade criando demanda por culturas de silagem de alto rendimento | +0.7% | Europa e América do Norte, expandindo-se para a Ásia | Médio prazo (2-4 anos) |
| Desenvolvimento de cultivares fotoperíodo-sensíveis ampliando a janela de colheita | +0.9% | Regiões temperadas e subtropicais em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda Global por Proteína Animal
O consumo de carne e laticínios está crescendo rapidamente nas economias emergentes, elevando a demanda por forragem de alta qualidade capaz de fornecer proteína com menor pegada hídrica. Os principais importadores direcionam atualmente 83% do consumo de sorgo à alimentação animal, com a China sozinha respondendo por 87% do comércio global[1]Fonte: Scientific Research Publishing, "Oferta e Demanda Doméstica Chinesa de Sorgo Granífero," scirp.org. O sorgo oferece desempenho animal comparável ao milho enquanto utiliza 60% menos água, posicionando-o como um grão forrageiro preferido em mercados com estresse hídrico. A iniciativa política da Malásia para reduzir as importações de ração promovendo o cultivo doméstico de sorgo, com rendimentos potenciais de 79,98 toneladas métricas por hectare, ilustra essa tendência [2].Fonte: Centro de Tecnologia de Alimentos e Fertilizantes, "Sorgo como Nova Fonte de Alimentação Animal na Malásia," ap.fftc.org.tw As leiteiras focadas em proteína se beneficiam do sorgo BMR, que pode atingir 11% de proteína bruta com um manejo adequado do nitrogênio, rivalizado com a alfafa premium. Esses fatores estão deslocando as escolhas de culturas em direção ao sorgo forrageiro, especialmente onde a água é escassa e a demanda por proteína está em crescimento.
Tolerância Superior à Seca em Comparação ao Milho Impulsionando Mudanças de Área em Zonas Áridas
A escassez de água está promovendo uma mudança estrutural do milho para o sorgo em ambientes marginais. Com déficit de irrigação de 20%, o sorgo mantém os rendimentos enquanto o milho declina acentuadamente, confirmando sua resiliência [3]Fonte: Sociedade Americana de Engenheiros Agrícolas e Biológicos, "Impactos das Mudanças Climáticas no Rendimento do Sorgo Granífero," asabe.org. No Planalto do Texas, o declínio das reservas de águas subterrâneas está acelerando a adoção do sorgo para alimentação de gado de corte e leiteiro. Os modelos climáticos mostram que os rendimentos de sorgo forrageiro aumentam 0,53 megagramas por hectare por aumento de 1°C na temperatura, reforçando seu apelo à prova do clima. As regiões com precipitação anual de 300-500 mm se destacam, onde as raízes mais profundas do sorgo e o ajuste osmótico garantem a estabilidade do rendimento. A colheita antecipada de 2,3 milhões de toneladas da Austrália, a segunda maior da década, sublinha a mudança global de área cultivada.
Híbridos BMR (Nervura Mediana Marrom) Aumentando a Digestibilidade da Ração
A genética de nervura mediana marrom está redefinindo os padrões de qualidade da forragem. O sorgo BMR reduz a lignina em 15-20%, elevando a digestibilidade da fibra em detergente neutro e permitindo produções de leite comparáveis à silagem de milho. Os ensaios mostram que a colheita oito semanas após o espigamento maximiza o acúmulo de açúcar e amido, impulsionando maior energia digestível. Os ganhos econômicos incluem uma economia de 15-25% nos custos de alimentação em comparação à silagem de milho, risco de acamamento e rendimentos 10-15% menores, exigindo uma seleção cuidadosa de híbridos. Os nutricionistas veem cada vez mais o sorgo BMR como adequado para rebanhos de alta produção quando equilibrado com suplementos proteicos, acelerando a adoção em leiteiras comerciais.
Programas de Crédito de Carbono Recompensando Culturas Forrageiras de Baixo Insumo
Os mercados agrícolas de carbono estão oferecendo novas fontes de renda. A regra provisória do USDA (Departamento de Agricultura dos Estados Unidos) sobre culturas agrícolas inteligentes para o clima usadas como matérias-primas para biocombustíveis inclui especificamente o sorgo, estabelecendo diretrizes técnicas que quantificam as reduções de emissões de gases de efeito estufa e criam oportunidades de mercado para produtores que adotam práticas sustentáveis[4]Fonte: USDA, "Regra Provisória sobre Matérias-Primas para Biocombustíveis Inteligentes para o Clima," usda.gov. Os sistemas de sorgo sem lavoura aumentam o carbono orgânico do solo em comparação ao preparo convencional, e a combinação da fertilização nitrogenada com a rotação de culturas potencializa ainda mais esse benefício. O roteiro de sustentabilidade do Sorghum Checkoff vincula as métricas de saúde do solo à intensidade de carbono, influenciando diretamente os prêmios nos mercados de baixo carbono. Estudos europeus relatam uma redução de 49% nas emissões da fonte ao consumo quando o bioetanol à base de sorgo é utilizado em conjunto com sistemas de cogeração de calor e energia. Esses sinais de política e preço elevam a rentabilidade do sorgo para além dos retornos tradicionais de commodities.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A janela de semeadura sazonal limita a dupla safra em zonas temperadas | -0.9% | América do Norte e Europa, e Ásia temperada | Curto prazo (≤ 2 anos) |
| Persistentes preocupações com toxicidade por ácido prússico entre produtores de gado | -1.1% | Global, especialmente em áreas sem serviços de extensão rural | Médio prazo (2-4 anos) |
| Disponibilidade limitada de sementes híbridas nos mercados de pequenos agricultores | -0.8% | Regiões de pequenos agricultores na África, Ásia e América Latina | Longo prazo (≥ 4 anos) |
| Concorrência de misturas melhoradas de sorgo-capim-sudão | -0.6% | Operações comerciais de forragem na América do Norte e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Janela de Semeadura Sazonal Limita a Dupla Safra em Zonas Temperadas
O sorgo requer temperaturas do solo acima de 15,6°C, o que estreita as oportunidades de plantio e reduz a viabilidade da dupla safra trigo-sorgo em zonas temperadas. O plantio antecipado em solos frios pode reduzir os rendimentos de grãos em até 2.000 kg por hectare. O Cinturão do Milho ao Norte enfrenta um conflito entre as datas ótimas de plantio do sorgo e o calendário de colheita do trigo, prejudicando a eficiência do uso da terra. O germoplasma tolerante ao frio mostra potencial, mas o lançamento comercial ainda é limitado. Os produtores devem aceitar rendimentos menores de sorgo com o plantio antecipado ou abrir mão da receita da dupla safra. A orientação técnica de extensão rural recomenda aguardar até que os solos atinjam 18,3°C, comprimindo ainda mais a janela de plantio viável.
Persistentes Preocupações com Toxicidade por Ácido Prússico entre Produtores de Gado
O sorgo contém durrina, que pode liberar cianeto de hidrogênio letal sob estresse, desestimulando operadores avessos ao risco. Níveis acima de 200 ppm de HCN (Cianeto de Hidrogênio) são perigosos, especialmente em plantas jovens e rebrota sob estresse hídrico. As táticas de manejo, como atrasar o pastejo até as plantas atingirem 45-60 cm ou evitar a forragem estressada por geada, mitigam o risco, mas os custos de análise e as lacunas de seguro desestimulam a adoção. Híbridos livres de durrina estão em desenvolvimento, permanecem escassos e podem apresentar penalidades de rendimento. Até que soluções práticas alcancem escala, as preocupações com toxicidade limitarão a adoção em determinadas regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Mercado de Sementes de Sorgo Forrageiro na América do Norte
A América do Norte deteve 31,70% do tamanho do mercado de sementes de sorgo forrageiro em 2025, refletindo cadeias de suprimento de sementes bem estabelecidas e portfólios avançados de características genéticas. A perspectiva da região depende da expansão da demanda de laticínios e confinamentos, aliada ao aumento das restrições ao uso da água. Os produtores estão optando cada vez mais por híbridos BMR e tolerantes a herbicidas, enquanto elevadores voltados à exportação estão ampliando os embarques de sorgo para a Ásia, sustentando assim a demanda doméstica por sementes. No entanto, uma queda prevista nas importações chinesas de sorgo granífero gera incerteza, levando os produtores a buscar novos mercados de exportação no Sul e no Sudeste Asiático.
Mercado de Sementes de Sorgo Forrageiro na África
A África, com o crescimento mais acelerado a um CAGR de 9,79%, está convertendo o sorgo de um alimento básico para a segurança alimentar em uma cultura comercial. Programas nacionais na Nigéria, no Sudão e na Etiópia promovem variedades de polinização aberta de alto rendimento para impulsionar a demanda por sementes. A penetração de híbridos permanece baixa, indicando um potencial inexplorado para empresas de sementes bem posicionadas para fornecer genética resiliente ao clima. O acesso de pequenos agricultores a sementes certificadas, suporte técnico e financiamento moldará a contribuição da região para o mercado de sementes de sorgo forrageiro na próxima década.
Mercado de Sementes de Sorgo Forrageiro na Ásia-Pacífico
Espera-se que o mercado de sementes de sorgo forrageiro na Ásia-Pacífico cresça impulsionado pela expansão do setor pecuário e pelas necessidades de adaptação climática. A área de cultivo potencial da Indonésia de 68,5 milhões de hectares (28,17% da área total de terra) representa oportunidades significativas de crescimento, particularmente nas ecorregiões das Pequenas Ilhas da Sonda e de Sulawesi. As iniciativas governamentais da Malásia para reduzir a dependência de importações de ração por meio do cultivo de sorgo, com relações benefício-custo almejadas de 1,46, indicam forte apoio político à expansão do mercado.


Panorama regulatório
A regulamentação para semente de sorgo forrageiro é moldada por padrões nacionais de qualidade de semente, regras de proteção de variedades vegetais e requisitos fitossanitários que regem a movimentação transfronteiriça. Na China, a State Administration for Market Regulation (SAMR) publicou a norma nacional revisada GB4404.1-2024 para sementes de cereais (incluindo sorgo) em 28 de outubro de 2024, com implementação a partir de 1º de outubro de 2025. Isso deve aumentar o foco dos fornecedores em indicadores de qualidade e métodos de produção que atendem canais voltados à importação.
Os fluxos de comércio internacional também dependem da conformidade fitossanitária sob a International Plant Protection Convention (IPPC) e o Acordo SPS da OMC, que ancoram medidas para prevenir a disseminação de pragas e ervas daninhas transmitidas por semente relevantes para lotes de semente de sorgo. As práticas de teste e registro de variedades são orientadas pelas Diretrizes Técnicas da UPOV para Sorghum bicolor (TG/122), enquanto os sistemas nacionais de certificação e liberação, incluindo a SANSOR na África do Sul e a KEPHIS no Quênia sob o Seeds and Plant Varieties Act, estabelecem requisitos mínimos para germinação, pureza e esquemas de certificação. Esses requisitos podem afetar o tempo de lançamento no mercado de novos híbridos e plataformas de características sob gestão de stewardship.
Cenário Competitivo
O mercado de sementes de sorgo forrageiro permanece concentrado, com os principais participantes incluindo Corteva Agriscience, UPL Limited, Bayer AG, KWS SAAT SE & Co. KGaA e RAGT Semences SAS. A joint venture Innovative Seed Solutions reúne ativos genéticos e de produção. A diferenciação tecnológica da indústria de sementes de sorgo gira principalmente em torno de características de tolerância a herbicidas, com três plataformas principais: Inzen da Corteva, iGrowth da Advanta e Double Team da S&W.
Essas plataformas estabelecem vantagens competitivas por meio de seus requisitos de administração e acordos de licenciamento de características. Existem oportunidades de expansão de mercado em regiões em desenvolvimento, particularmente na África e na Ásia, onde a adoção de sementes híbridas ainda é baixa e as variedades de polinização aberta continuam a dominar os sistemas de cultivo de pequenos agricultores.
As dinâmicas competitivas da indústria estão evoluindo com a adoção da agricultura de precisão, à medida que as empresas desenvolvem plataformas digitais e análise de dados para aprimorar a seleção de variedades e a orientação agronômica. Além disso, empresas especializadas em melhoramento estão surgindo como agentes disruptivos de mercado ao se concentrarem em aplicações específicas, como a produção de biogás e o sequestro de carbono. Essas empresas utilizam genética fotoperíodo-sensível e características BMR para atingir preços premium nos mercados de sustentabilidade. Os padrões de qualidade em toda a indústria, mantidos por organizações como a AOSCA (Associação de Agências Oficiais de Certificação de Sementes), garantem a pureza genética e a qualidade do produto. Embora esses padrões beneficiem empresas estabelecidas com sistemas robustos de controle de qualidade, eles podem criar barreiras de entrada para concorrentes menores.
Líderes da Indústria de Sementes de Sorgo Forrageiro
Corteva Agriscience
UPL Limited
Bayer AG
RAGT Semences SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sementes de Sorgo Forrageiro
- UPL Limited
- Corteva Agriscience
- Bayer AG
- KWS SAAT SE and Co. KGaA
- Groupe Limagrain SA
- RAGT Semences SAS
- S & W Seed Company
- Seed Co International Limited
- DLF Seeds A/S
- Land O’Lakes, Inc.
- Nutrien Ltd.
- Nufarm Limited
- Allied Seed, LLC
- Richardson Seeds, Ltd.
- Eagle Seed, LLC

Oportunidades de mercado e perspectivas futuras
O desenvolvimento de produtos direcionado à demanda de uso duplo (silagem além de bioenergia ou biogás) está criando espaço em branco para híbridos de sorgo forrageiro posicionados além da forragem tradicional, particularmente onde restrições de água e projetos de energia dentro da fazenda influenciam a escolha da cultura. Um exemplo concreto é o lançamento em março de 2026, pela Embrapa Milho e Sorgo e Latina Seeds, do híbrido gigante de sorgo forrageiro BRS 662 (LAS6002F), voltado para silagem e biogás. Ele é comercializado com um lote de produção inicial de 10.000 sacos, junto com um plano declarado de expansão para o próximo ciclo, indicando uma abordagem de comercialização mais industrializada para genética de alta biomassa.
Também há espaço para expandir a demanda por sementes por meio de programas e práticas que conectam o sorgo forrageiro a resultados de eficiência de recursos e desempenho mensurável. Nos Estados Unidos, o sorgo forrageiro é mencionado no contexto do Livestock Forage Program de 2026 como uma opção de forragem que conserva água, o que apoia discussões de adoção em regiões com irrigação limitada. No lado tecnológico, o trabalho de melhoramento e agronomia de 2026 destaca ferramentas como abordagens de edição genômica livres de transgene e tratamentos de semente (por exemplo, nano-priming) voltados para melhorar a tolerância à seca e o desempenho forrageiro. Esses pipelines visam características que abordam a escassez de água, a pressão de pragas e metas de qualidade de ração, como proteína bruta e digestibilidade.
Recent Industry Developments in Mercado de Sementes de Sorgo Forrageiro
- Maio de 2026: A UPL Limited relatou expansão e posicionamento contínuos de seu sistema de produção de sorgo iGrowth nas Américas, destacando a amplitude de híbridos gerenciados no Brasil e na América do Norte. A atualização reforça a intensidade competitiva em torno de plataformas tolerantes a herbicidas que combinam semente, stewardship e programas agronômicos, o que pode moldar a escolha de híbridos em áreas comerciais de sorgo forrageiro e de uso misto.
- Dezembro de 2025: A UPL Limited (por meio de sua plataforma de sementes) concluiu a aquisição da Hybrid Seeds Vietnam Company Limited. A aquisição reforça as operações locais de sementes e o alcance de distribuição no Vietnã, apoiando uma penetração mais ampla no Sudeste Asiático, onde a disponibilidade de híbridos e o acesso a canais continuam sendo restrições para a adoção de semente de sorgo melhorada.
- Maio de 2024: A S&W Seed Company lançou o Double Team Forage Sorghum, expandindo seu portfólio proprietário de tecnologia de características do sorgo. Ao oferecer uma solução de controle de ervas daninhas não geneticamente modificada aplicada diretamente à cultura, o lançamento aprimorou a diferenciação baseada em características para o sorgo forrageiro e deu aos produtores outro caminho para gerenciar a pressão de ervas daninhas sem abandonar o sorgo em rotações com estresse hídrico.


Mercado de Sementes de Sorgo Forrageiro Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor de vendas de semente de sorgo forrageiro usada para plantar sorgo cultivado principalmente para usos de alimentação animal, como silagem, feno e pastejo. O dimensionamento reflete a demanda comercial de sementes nos principais países produtores e consumidores, reportada em USD e agregada em um total global.
Exclusões de escopo: exclui a demanda de semente de sorgo de grão destinada principalmente a canais de alimentação humana e insumos que não sejam sementes, como fertilizantes, defensivos agrícolas e máquinas agrícolas.
Visão geral da segmentação
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Espanha
- Polônia
- Ucrânia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou construindo um mapa claro de onde o sorgo forrageiro é plantado e como é utilizado, e depois vinculando isso à lógica de demanda de sementes. Fontes públicas foram usadas para ancorar o pool de demanda, incluindo séries de área e produção da FAOSTAT, notas de cultivo e alimentação animal do USDA, e ministérios nacionais de agricultura que publicam área plantada e atualizações de programas de sementes.
Também referenciamos fontes como os Esquemas de Semente da OCDE, estatísticas de comércio internacional e alfandegárias para movimentações de sementes, e revistas de agronomia revisadas por pares que relatam taxas de semeadura e respostas de rendimento em condições de seca e calor. Relatórios anuais de empresas, apresentações a investidores e imprensa respeitável foram usados para entender a estrutura de distribuição e a direção dos preços, enquanto uma assinatura paga para dados financeiros de empresas e uma base de dados de patentes ajudaram a validar onde a atividade de melhoramento e os lançamentos de produtos estão concentrados. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em verificar o padrão real de compra de semente de sorgo forrageiro e a precificação prática que agricultores e distribuidores observam em cada região. Conversamos com uma combinação de produtores de semente, distribuidores regionais, agrônomos e grandes operadores agrícolas na APAC, EMEA e Américas para que as premissas sobre mix de área plantada, ciclos de substituição e adoção de híbridos pudessem ser ajustadas, e depois reconciliadas com os totais modelados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos (CXOs): 17% | APAC: 50% |
| Nível médio: 49% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Empresas menores: 19% | Gerentes: 50% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução da demanda de cima para baixo, na qual a área de cultivo adequada para sorgo forrageiro e a adoção observada em sistemas de alimentação animal são convertidas em volume de semente e depois em valor usando a precificação típica da região. Para manter o modelo realista, também usamos verificações seletivas de baixo para cima, como pontos de preço amostrados de distribuidores, uma visão limitada de consolidação de fornecedores em países-chave e feedback de canal sobre volumes anuais, que foram usados para ajustar o total global.
Os insumos mais importantes incluíram tendências de área plantada de sorgo forrageiro, taxas de semeadura por método de plantio, divisão entre híbrido e convencional, movimento do preço médio da embalagem por região, e a parcela da produção destinada a sistemas de silagem e pastejo. Indicadores de variabilidade climática e estresse hídrico também foram acompanhados, pois influenciam a mudança para o sorgo em estações secas e afetam o momento dos pedidos.
Para a previsão, foi usada uma análise de cenários para que fatores como o crescimento do rebanho pecuário, restrições de área irrigada e a inflação do preço da semente pudessem ser ajustados sem forçar um único resultado linear. Onde as informações de baixo para cima eram escassas, as lacunas foram tratadas usando países substitutos com sistemas de cultivo semelhantes, ajustando-se depois com fatores de correção baseados em entrevistas antes da agregação final.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados de forma cruzada com sinais independentes, como relatórios de área plantada, fluxos comerciais de categorias de sementes e a direção observada dos preços nas principais regiões produtoras. Quando o total de um país parecia fora de linha, as premissas eram reabertas e revisadas, seguidas de uma segunda revisão para confirmar que o ajuste não criava uma incompatibilidade em outro lugar.
Antes da aprovação final, é realizada uma revisão interna em várias etapas para garantir que a lógica de cálculo, as unidades e as conversões de moeda sejam consistentes entre regiões. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças de política, oscilações acentuadas de área plantada causadas pelo clima ou mudanças notáveis de precificação de sementes. Imediatamente antes da entrega, é feita uma nova revisão para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado global de semente de sorgo forrageiro em comparação com outras estimativas publicadas
Os valores de mercado publicados para semente de sorgo forrageiro podem parecer muito distantes entre si, mesmo quando parecem medir a mesma coisa, já que as empresas nem sempre contam os mesmos usos de semente, janelas de tempo e base de preços. As diferenças também vêm de como a área plantada é traduzida em demanda de sementes, e se os números estão ancorados nas realidades agronômicas ou em amplos pools de gastos agrícolas.
A tabela de referência mostra uma ampla dispersão principalmente porque algumas estimativas parecem misturar o sorgo forrageiro com usos adjacentes de semente de sorgo e depois estender a precificação com janelas de previsão mais longas, o que altera o retrato do ano atual. No modelo da Mordor Intelligence, o valor está vinculado apenas ao plantio para uso forrageiro, e é construído a partir de conversões regionais de área plantada para semente, com taxas de semeadura e pontos de preço verificados por entrevistas, o que ajuda a evitar a contagem da demanda orientada a grãos como receita de semente forrageira.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,49 bilhão de USD (2026) | |
| Consultoria Global A | 1,13 bilhão de USD (2024) | Usa um ano-base anterior e uma janela de crescimento declarada mais lenta, e o detalhe do escopo é limitado, o que pode subestimar regiões onde a adoção de híbridos e a precificação são mais elevadas. |
| Editora do Setor B | 3,27 bilhões de USD (2024) | Provavelmente usa uma definição mais ampla, com tipos adicionais de sementes e usos finais, além de um pool de demanda mais amplo que pode incorporar categorias adjacentes de sorgo, o que infla o total em comparação com o plantio exclusivamente forrageiro. |
Em conjunto, a dispersão é melhor explicada pelos limites de escopo, pela seleção do ano-base e por como a área plantada, as taxas de semeadura e a progressão de preços são tratadas. Ao manter as etapas de cálculo rastreáveis a sinais de demanda impulsionados pelo plantio, e depois revalidar as premissas por meio de entrevistas, o número final permanece prático de reproduzir e mais fácil de comparar entre regiões ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sementes de sorgo forrageiro em 2026?
Está avaliado em USD 1,49 bilhão e está projetado para atingir USD 2,03 bilhões até 2031.
Qual é a CAGR prevista para sementes de sorgo forrageiro até 2031?
O mercado tem previsão de crescer a uma CAGR de 6,35% durante 2026-2031.
Qual região atualmente lidera as vendas de sementes de sorgo forrageiro?
A América do Norte detém 31,70% das vendas globais, ancorada pelas Planícies do Sul dos Estados Unidos.
Qual região está crescendo mais rapidamente na adoção de sementes de sorgo forrageiro?
Espera-se que a África registre uma CAGR de 9,79% até 2031.
O que torna o sorgo forrageiro atraente em comparação à silagem de milho?
O sorgo oferece valor forrageiro comparável enquanto utiliza aproximadamente 60% menos água, apoiando a produção resiliente ao clima, tornando o sorgo atraente em comparação à silagem de milho.
Página atualizada pela última vez em:



