
Tamaño y Participación del Mercado de Semillas de Sorgo Forrajero
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.35 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Semillas de Sorgo Forrajero por Mordor Intelligence
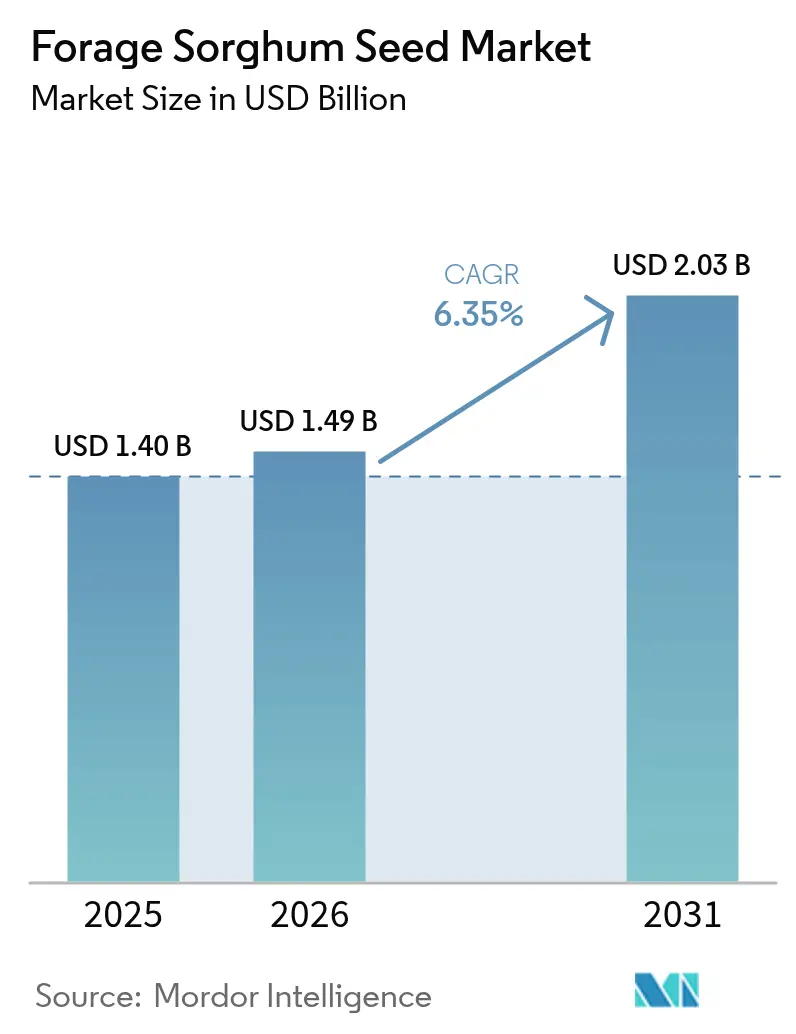
Se espera que el tamaño del mercado de semillas de sorgo forrajero crezca de USD 1,40 mil millones en 2025 a USD 1,49 mil millones en 2026 y se prevé que alcance USD 2,03 mil millones en 2031 a una CAGR del 6,35% durante 2026-2031. El aumento de la escasez hídrica, la expansión de los hatos lecheros y de carne bovina, y la superior eficiencia en el uso del agua del cultivo en comparación con el maíz están orientando la superficie sembrada hacia el sorgo forrajero en las principales regiones productoras. Los híbridos de médula marrón (BMR, por sus siglas en inglés) están ganando terreno porque igualan el rendimiento del maíz para ensilaje al tiempo que reducen la demanda de riego, mientras que los cultivares fotoperíodo-sensibles casi duplican los rendimientos de biomasa frente a los cultivos energéticos perennes. Los programas de créditos de carbono están generando fuentes de ingresos adicionales, ya que el perfil de bajos insumos del cultivo se complementa con los incentivos de la agricultura climáticamente inteligente.
Conclusiones Clave del Informe
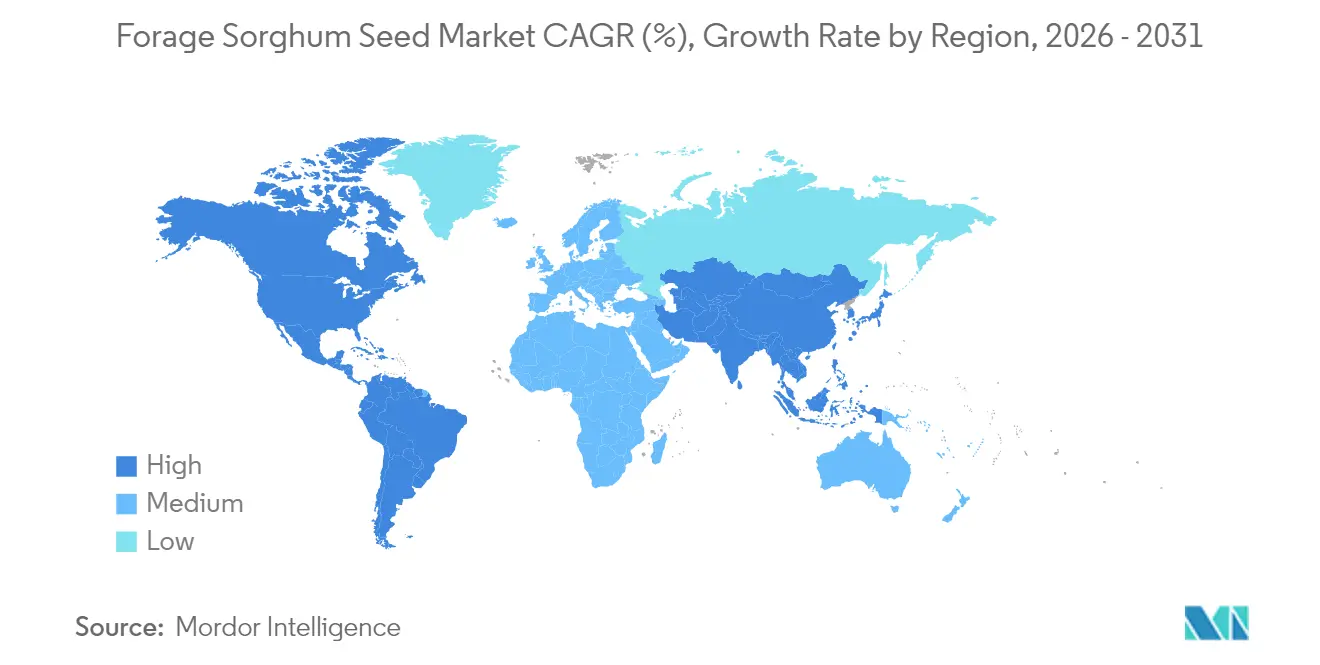
- Por geografía, América del Norte lideró el mercado de semillas de sorgo forrajero con una participación del 31,70% en 2025, mientras que África está proyectada a registrar el crecimiento más rápido con una CAGR del 9,79% hasta 2031.
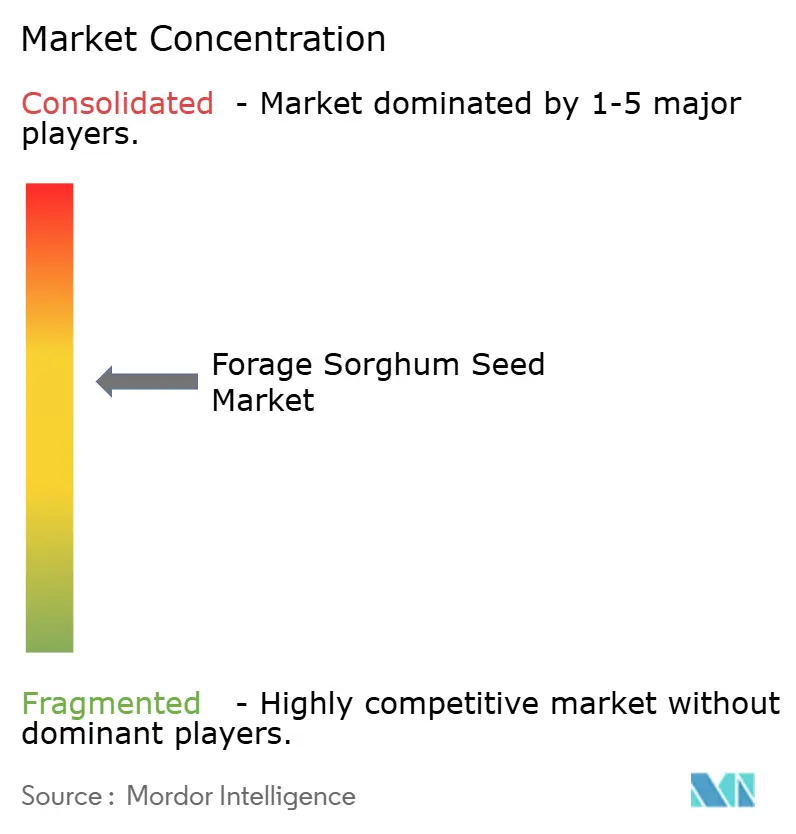
- El mercado de semillas de sorgo forrajero sigue siendo concentrado, con actores que incluyen a Corteva Agriscience, UPL Limited, Bayer AG, KWS SAAT SE & Co. KGaA y RAGT Semences SAS.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda mundial de proteína animal | +1.8% | Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Superior tolerancia a la sequía frente al maíz que impulsa cambios en la superficie sembrada en zonas áridas | +1.5% | América del Norte, Oriente Medio, África y Australia | Largo plazo (≥ 4 años) |
| Híbridos BMR (médula marrón) que mejoran la digestibilidad del forraje | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas de créditos de carbono que recompensan los cultivos forrajeros de bajos insumos | +0.8% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Proyectos de biogás en explotaciones agrícolas que generan demanda de cultivos para ensilaje de alto rendimiento | +0.7% | Europa y América del Norte, en expansión hacia Asia | Mediano plazo (2-4 años) |
| Desarrollo de cultivares fotoperíodo-sensibles que amplían la ventana de cosecha | +0.9% | Regiones templadas y subtropicales de todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda Mundial de Proteína Animal
El consumo de carne y productos lácteos está aumentando marcadamente en las economías emergentes, elevando la demanda de forraje de alta calidad capaz de aportar proteína con menor huella hídrica. Los principales importadores destinan actualmente el 83% del consumo de sorgo a la alimentación animal, con China representando por sí sola el 87% del comercio mundial[1]Fuente: Scientific Research Publishing, "Oferta y Demanda Doméstica de Sorgo de Grano en China," scirp.org. El sorgo proporciona un rendimiento animal comparable al del maíz utilizando un 60% menos de agua, posicionándolo como grano forrajero preferido en mercados con estrés hídrico. La política de Malasia de reducir las importaciones de piensos promoviendo el cultivo doméstico de sorgo, con rendimientos potenciales de 79,98 toneladas métricas por hectárea, ilustra esta tendencia [2].Fuente: Centro de Tecnología Alimentaria y de Fertilizantes, "El Sorgo como Nueva Fuente de Alimentación Animal en Malasia," ap.fftc.org.tw Las lecherías orientadas a la proteína se benefician del sorgo BMR, que puede alcanzar un 11% de proteína bruta con una gestión adecuada del nitrógeno, rivalizando con la alfalfa de calidad superior. Estos factores están desplazando las opciones de cultivo hacia el sorgo forrajero, especialmente donde el agua escasea y la demanda de proteína está en aumento.
Superior Tolerancia a la Sequía frente al Maíz que Impulsa Cambios en la Superficie Sembrada en Zonas Áridas
La escasez hídrica está impulsando un cambio estructural del maíz al sorgo en entornos marginales. Con un déficit de riego del 20%, el sorgo mantiene los rendimientos mientras el maíz disminuye drásticamente, confirmando su resiliencia [3]Fuente: Sociedad Americana de Ingenieros Agrícolas y Biológicos, "Impactos del Cambio Climático en el Rendimiento del Sorgo de Grano," asabe.org. En las Grandes Llanuras de Texas, la mengua de las reservas de aguas subterráneas está acelerando la adopción del sorgo para la alimentación de ganado bovino y lechero. Los modelos climáticos muestran que los rendimientos de sorgo forrajero aumentan 0,53 megagramos por hectárea por cada 1°C de incremento en la temperatura, reforzando su atractivo a prueba del clima. Las regiones con precipitaciones anuales de 300-500 mm destacan especialmente, donde las raíces más profundas del sorgo y su ajuste osmótico garantizan la estabilidad del rendimiento. La cosecha anticipada de 2,3 millones de toneladas en Australia, la segunda más alta en una década, subraya el giro global en la superficie sembrada.
Híbridos BMR (Médula Marrón) que Mejoran la Digestibilidad del Forraje
La genética de médula marrón está redefiniendo los estándares de calidad del forraje. El sorgo BMR reduce la lignina entre un 15-20%, elevando la digestibilidad de la fibra neutro-detergente y permitiendo producciones de leche comparables a las del maíz para ensilaje. Los ensayos muestran que la cosecha ocho semanas después de la espigación maximiza la acumulación de azúcares y almidón, impulsando una mayor energía digestible. Los beneficios económicos incluyen ahorros en el costo de alimentación del 15-25% frente al maíz para ensilaje; el riesgo de acame y rendimientos un 10-15% inferiores exigen una cuidadosa selección de híbridos. Los nutricionistas ven cada vez más al sorgo BMR como adecuado para hatos de alta producción cuando se equilibra con suplementos proteicos, acelerando su adopción en lecherías comerciales.
Programas de Créditos de Carbono que Recompensan los Cultivos Forrajeros de Bajos Insumos
Los mercados agrícolas de carbono están ofreciendo nuevas fuentes de ingresos. La norma provisional del USDA (Departamento de Agricultura de los Estados Unidos) sobre cultivos agrícolas climáticamente inteligentes utilizados como materias primas para biocombustibles incluye específicamente al sorgo, estableciendo directrices técnicas que cuantifican las reducciones de emisiones de gases de efecto invernadero y crean oportunidades de mercado para los productores que adoptan prácticas sostenibles[4]Fuente: USDA, "Norma Provisional sobre Materias Primas para Biocombustibles Climáticamente Inteligentes," usda.gov. Los sistemas de sorgo en siembra directa aumentan el carbono orgánico del suelo en comparación con la labranza convencional, y la combinación de la fertilización nitrogenada con la rotación de cultivos potencia aún más este beneficio. El plan de sostenibilidad de Sorghum Checkoff vincula las métricas de salud del suelo con la intensidad de carbono, influyendo directamente en las primas en los mercados de bajo carbono. Estudios europeos reportan una reducción del 49% en las emisiones del pozo a la rueda cuando el bioetanol a base de sorgo se utiliza en combinación con sistemas de calor y energía combinados. Estas señales de política y precios elevan la rentabilidad del sorgo más allá de los retornos tradicionales de las materias primas agrícolas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La ventana estacional de siembra limita el doble cultivo en zonas templadas | -0.9% | América del Norte y Europa, y Asia templada | Corto plazo (≤ 2 años) |
| Persistentes preocupaciones sobre la toxicidad del ácido prúsico entre los productores de ganado bovino | -1.1% | Mundial, especialmente en áreas con escasos servicios de extensión agraria | Mediano plazo (2-4 años) |
| Disponibilidad limitada de semillas híbridas en mercados de pequeños agricultores | -0.8% | Regiones de pequeños agricultores de África, Asia y América Latina | Largo plazo (≥ 4 años) |
| Competencia de mezclas mejoradas de sorgo-pasto sudán | -0.6% | Operaciones comerciales de forraje en América del Norte y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Ventana Estacional de Siembra Limita el Doble Cultivo en Zonas Templadas
El sorgo requiere temperaturas del suelo superiores a 15,6°C, lo que reduce las oportunidades de siembra y la viabilidad del doble cultivo trigo-sorgo en zonas templadas. La siembra anticipada en suelos fríos puede reducir los rendimientos de grano hasta 2.000 kg por hectárea. El norte del Cinturón del Maíz se enfrenta a un conflicto entre las fechas óptimas de siembra del sorgo y el momento de la cosecha del trigo, lo que dificulta la eficiencia en el uso de la tierra. El germoplasma tolerante al frío muestra potencial, pero su lanzamiento comercial sigue siendo limitado. Los productores deben aceptar rendimientos más bajos de sorgo por la siembra anticipada o renunciar a los ingresos del doble cultivo. La orientación de los servicios de extensión agraria recomienda esperar hasta que los suelos alcancen los 18,3°C, lo que comprime aún más la ventana de siembra viable.
Persistentes Preocupaciones sobre la Toxicidad del Ácido Prúsico entre los Productores de Ganado Bovino
El sorgo contiene durrina, que puede liberar cianuro de hidrógeno letal bajo estrés, disuadiendo a los operadores adversos al riesgo. Los niveles superiores a 200 ppm de HCN (Cianuro de Hidrógeno) son peligrosos, especialmente en plantas jóvenes y rebrotes bajo estrés hídrico. Las tácticas de manejo, como retrasar el pastoreo hasta que las plantas alcancen entre 45-60 cm o evitar el forraje estresado por heladas, mitigan el riesgo, pero los costos de análisis y las brechas en los seguros desalientan la adopción. Los híbridos libres de durrina están en desarrollo, siguen siendo escasos y pueden conllevar penalizaciones en el rendimiento. Hasta que las soluciones prácticas alcancen escala, las preocupaciones sobre la toxicidad limitarán la adopción en determinadas regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Semillas de Sorgo Forrajero en América del Norte
América del Norte concentró el 31,70% del tamaño del mercado de semillas de sorgo forrajero en 2025, lo que refleja cadenas de suministro de semillas bien consolidadas y carteras de características genéticas avanzadas. Las perspectivas de la región dependen de la expansión de la demanda de productos lácteos y corrales de engorde, junto con restricciones cada vez más estrictas en el uso del agua. Los productores optan en mayor medida por híbridos BMR y tolerantes a herbicidas, mientras que los elevadores orientados a la exportación incrementan los envíos de sorgo hacia Asia, sosteniendo así la demanda interna de semillas. No obstante, una caída prevista en las importaciones chinas de sorgo para grano introduce incertidumbre, lo que impulsa a los agricultores a explorar nuevos mercados de exportación en el sur y el sudeste asiático.
Mercado de Semillas de Sorgo Forrajero en África
África, el mercado de mayor crecimiento con una CAGR del 9,79%, está transformando el sorgo de cultivo de seguridad alimentaria a cultivo comercial. Los programas nacionales en Nigeria, Sudán y Etiopía promueven variedades de polinización abierta de alto rendimiento para impulsar la demanda de semillas. La penetración de híbridos sigue siendo baja, lo que indica un potencial sin explotar para las empresas semilleras bien posicionadas para ofrecer genética resistente al clima. El acceso de los pequeños agricultores a semillas certificadas, apoyo técnico y financiamiento determinará la contribución de la región al mercado de semillas de sorgo forrajero durante la próxima década.
Mercado de Semillas de Sorgo Forrajero en Asia-Pacífico
Se prevé que el mercado de semillas de sorgo forrajero en Asia-Pacífico crezca impulsado por la expansión del sector ganadero y los requisitos de adaptación al cambio climático. El área de cultivo potencial de Indonesia, de 68,5 millones de hectáreas (el 28,17 por ciento de la superficie total del país), representa oportunidades de crecimiento significativas, especialmente en las ecorregiones de las Islas de la Sonda Menor y Sulawesi. Las iniciativas gubernamentales de Malasia para reducir la dependencia de las importaciones de alimentos para animales mediante el cultivo de sorgo, con relaciones beneficio-costo objetivo de 1,46, indican un sólido respaldo político para la expansión del mercado.


Panorama regulatorio
La regulación de la semilla de sorgo forrajero está determinada por normas nacionales de calidad de semillas, reglas de protección de variedades vegetales y requisitos fitosanitarios que rigen el movimiento transfronterizo. En China, la Administración Estatal de Regulación del Mercado (SAMR) publicó la norma nacional revisada GB4404.1-2024 para semillas de cereales (incluido el sorgo) el 28 de octubre de 2024, con implementación a partir del 1 de octubre de 2025. Esto probablemente aumentará el enfoque de los proveedores en los indicadores de calidad y los métodos de producción que atienden a los canales orientados a la importación.
Los flujos comerciales internacionales también dependen del cumplimiento fitosanitario en el marco de la Convención Internacional de Protección Fitosanitaria (CIPF) y el Acuerdo MSF de la OMC, que sustentan las medidas para prevenir la propagación de plagas y malezas transmitidas por semillas relevantes para los lotes de semilla de sorgo. Las prácticas de ensayo y registro de variedades se guían por las Directrices Técnicas de la UPOV para Sorghum bicolor (TG/122), mientras que los sistemas nacionales de certificación y liberación, incluidos SANSOR en Sudáfrica y KEPHIS en Kenia bajo la Ley de Semillas y Variedades Vegetales, establecen requisitos mínimos de germinación, pureza y esquemas de certificación. Estos requisitos pueden afectar el tiempo de comercialización de nuevos híbridos y de plataformas de rasgos gestionadas mediante programas de administración responsable.
Panorama Competitivo
El mercado de semillas de sorgo forrajero sigue siendo concentrado, con actores clave que incluyen a Corteva Agriscience, UPL Limited, Bayer AG, KWS SAAT SE & Co. KGaA y RAGT Semences SAS. La empresa conjunta Innovative Seed Solutions aglutina activos genéticos y de producción. La diferenciación tecnológica de la industria semillera de sorgo gira principalmente en torno a las características de tolerancia a herbicidas, con tres plataformas principales: Inzen de Corteva, iGrowth de Advanta y Double Team de S&W.
Estas plataformas establecen ventajas competitivas a través de sus requisitos de gestión y acuerdos de licencia de características varietales. Existen oportunidades de expansión del mercado en regiones en desarrollo, particularmente en África y Asia, donde la adopción de semillas híbridas sigue siendo baja y las variedades de polinización abierta continúan dominando los sistemas agrícolas de los pequeños productores.
La dinámica competitiva de la industria está evolucionando con la adopción de la agricultura de precisión, a medida que las empresas desarrollan plataformas digitales y análisis de datos para mejorar la selección de variedades y la orientación agronómica. Además, están surgiendo empresas especializadas en fitomejoramiento como disruptores del mercado, enfocándose en aplicaciones específicas, como la producción de biogás y el secuestro de carbono. Estas empresas utilizan genética fotoperíodo-sensible y características BMR para orientarse hacia precios premium en los mercados de sostenibilidad. Los estándares de calidad del sector, mantenidos por organizaciones como AOSCA (Asociación de Agencias Oficiales de Certificación de Semillas), garantizan la pureza genética y la calidad del producto. Si bien estos estándares benefician a las empresas establecidas con sólidos sistemas de control de calidad, pueden crear barreras de entrada para los competidores más pequeños.
Líderes de la Industria de Semillas de Sorgo Forrajero
Corteva Agriscience
UPL Limited
Bayer AG
RAGT Semences SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semillas de Sorgo Forrajero
- UPL Limited
- Corteva Agriscience
- Bayer AG
- KWS SAAT SE and Co. KGaA
- Groupe Limagrain SA
- RAGT Semences SAS
- S & W Seed Company
- Seed Co International Limited
- DLF Seeds A/S
- Land O’Lakes, Inc.
- Nutrien Ltd.
- Nufarm Limited
- Allied Seed, LLC
- Richardson Seeds, Ltd.
- Eagle Seed, LLC
Lea el análisis de las empresas de semilla de sorgo forrajero

Oportunidades de mercado y perspectivas futuras
El desarrollo de productos orientado a la demanda de doble uso (ensilaje más bioenergía o biogás) está generando espacios en blanco para híbridos de sorgo forrajero posicionados más allá del forraje tradicional, particularmente donde las restricciones hídricas y los proyectos energéticos en finca influyen en la elección de cultivos. Un ejemplo concreto es el lanzamiento en marzo de 2026 del híbrido gigante de sorgo forrajero BRS 662 (LAS6002F) de Embrapa Corn and Sorghum y Latina Seeds, orientado a ensilaje y biogás. Se comercializa con una producción inicial de 10.000 bolsas, junto con un plan declarado de ampliación de escala para el próximo ciclo, lo que indica un enfoque de comercialización más industrializado para genéticas de alta biomasa.
También hay margen para expandir la demanda de semillas mediante programas y prácticas que vinculen el sorgo forrajero con resultados de eficiencia de recursos y desempeño medible. En Estados Unidos, el sorgo forrajero se menciona en el contexto del Programa de Forraje para Ganado (Livestock Forage Program) de 2026 como una opción forrajera que conserva agua, lo que respalda las discusiones sobre adopción en regiones con limitaciones de riego. En el ámbito tecnológico, los trabajos de mejoramiento y agronomía de 2026 destacan herramientas como los enfoques de edición genómica libres de transgenes y los tratamientos de semillas (por ejemplo, el nano-priming) orientados a mejorar la tolerancia a la sequía y el desempeño forrajero. Estas líneas de desarrollo apuntan a rasgos que abordan la escasez de agua, la presión de plagas y objetivos de calidad del alimento como la proteína bruta y la digestibilidad.
Recent Industry Developments in Mercado de Semillas de Sorgo Forrajero
- Mayo de 2026: UPL Limited reportó la continua expansión y posicionamiento de su sistema de producción de sorgo iGrowth en las Américas, destacando la amplitud de híbridos gestionados en Brasil y América del Norte. La actualización refuerza la intensidad competitiva en torno a las plataformas tolerantes a herbicidas que combinan semilla, administración responsable y programas agronómicos, lo que puede influir en la elección de híbridos en las hectáreas comerciales de sorgo forrajero y de uso mixto.
- Diciembre de 2025: UPL Limited (a través de su plataforma de semillas) completó la adquisición de Hybrid Seeds Vietnam Company Limited. La adquisición fortalece las operaciones locales de semillas y el alcance de distribución en Vietnam, apoyando una penetración más amplia en el Sudeste Asiático, donde la disponibilidad de híbridos y el acceso a canales siguen siendo limitaciones para la adopción de semilla de sorgo mejorada.
- Mayo de 2024: S&W Seed Company lanzó Double Team Forage Sorghum, ampliando su cartera propia de tecnología de rasgos de sorgo. Al ofrecer una solución de control de malezas no transgénica aplicada directamente al cultivo, el lanzamiento agudizó la diferenciación basada en rasgos para el sorgo forrajero y brindó a los productores otra vía para gestionar la presión de malezas sin dejar de lado el sorgo en rotaciones con estrés hídrico.


Mercado de Semillas de Sorgo Forrajero Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de ventas de la semilla de sorgo forrajero utilizada para plantar sorgo cultivado principalmente para usos de alimentación de ganado, como ensilaje, heno y pastoreo. El dimensionamiento refleja la demanda comercial de semillas en los principales países productores y consumidores, reportada en USD y agregada a un total global.
Exclusiones del alcance: Se excluye la demanda de semilla de sorgo grano destinada principalmente a canales de alimentación humana, así como insumos que no son semillas, como fertilizantes, productos químicos de protección de cultivos y maquinaria agrícola.
Descripción general de la segmentación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- España
- Polonia
- Ucrania
- Resto de Europa
- Asia-Pacífico
- China
- India
- Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó construyendo un mapa claro de dónde se planta el sorgo forrajero y cómo se utiliza, para luego vincularlo con la lógica de la demanda de semillas. Se utilizaron fuentes públicas para anclar el conjunto de demanda, incluidas las series de área y producción de FAOSTAT, notas de cultivos y alimentación del USDA, y ministerios nacionales de agricultura que publican actualizaciones sobre superficie cultivada y programas de semillas.
También se consultaron fuentes como los Esquemas de Semillas de la OCDE, estadísticas internacionales de comercio y aduanas para los movimientos de semillas, y revistas de agronomía revisadas por pares que reportan tasas de siembra y respuestas de rendimiento en condiciones de sequía y calor. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa de reputación reconocida para comprender la estructura de distribución y la dirección de los precios, mientras que una suscripción de pago para datos financieros de empresas y una base de datos de patentes ayudaron a validar dónde se concentra la actividad de mejoramiento y los lanzamientos de productos. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar el patrón real de compra de semilla de sorgo forrajero y los precios prácticos que ven los agricultores y distribuidores en cada región. Hablamos con una combinación de productores de semillas, distribuidores regionales, agrónomos y grandes operadores agrícolas en APAC, EMEA y las Américas, de modo que se pudieran ajustar los supuestos sobre la combinación de superficies, los ciclos de reemplazo y la adopción de híbridos, y luego conciliarlos con los totales modelados.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 17% | APAC: 50% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% | EMEA: 29% |
| Actores más pequeños: 19% | Gerentes: 50% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una reconstrucción de la demanda de arriba hacia abajo, donde la superficie de cultivo apta para sorgo forrajero y la adopción observada en los sistemas de alimentación se convierten en volumen de semilla y luego en valor utilizando los precios típicos por región. Para mantener el modelo realista, luego utilizamos verificaciones selectivas de abajo hacia arriba, como puntos de precio muestreados de distribuidores, una vista limitada de consolidación de proveedores en países clave y retroalimentación de canales sobre volúmenes anuales, que se usaron para ajustar el total global.
Los insumos más relevantes incluyeron las tendencias de superficie de sorgo forrajero, las tasas de siembra por método de plantación, la división entre híbrido y convencional, el movimiento de precios promedio por paquete según la región, y la proporción de la producción destinada a sistemas de ensilaje y pastoreo. También se rastrearon la variabilidad climática y los indicadores de estrés hídrico, ya que influyen en el cambio hacia el sorgo en temporadas secas y afectan el momento de los pedidos.
Para la previsión, se utilizó un análisis de escenarios de modo que factores como el crecimiento del hato ganadero, las limitaciones de superficie de riego y la inflación de precios de las semillas pudieran ajustarse sin forzar un único resultado lineal. Cuando la información ascendente era escasa, las brechas se manejaron utilizando países proxy con sistemas de cultivo similares, ajustando luego con factores de corrección basados en entrevistas antes de la agregación final.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastaron con señales independientes, como informes de superficie cultivada, flujos comerciales de categorías de semillas y la dirección de precios observada en las principales regiones productoras. Cuando el total de un país parecía fuera de línea, se reabrieron y revisaron los supuestos, seguido de una segunda revisión para confirmar que el ajuste no generara una discrepancia en otro lugar.
Antes de la aprobación final, se completa una revisión interna de varios pasos para garantizar que la lógica de cálculo, las unidades y las conversiones de divisas sean coherentes entre regiones. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como grandes cambios de política, variaciones bruscas de superficie impulsadas por el clima o cambios notables en los precios de las semillas. Justo antes de la entrega, se realiza una nueva ronda de revisión para que los clientes reciban la visión más actualizada.
Comparación de la estimación de Mordor Intelligence del mercado global de semilla de sorgo forrajero con otras estimaciones publicadas
Los valores de mercado publicados para la semilla de sorgo forrajero pueden parecer muy distantes incluso cuando parecen medir lo mismo, ya que las firmas no siempre contabilizan los mismos usos de semilla, ventanas temporales y bases de precios. Las diferencias también provienen de cómo se traduce la superficie de siembra en demanda de semillas, y de si las cifras están ancladas a realidades agronómicas o a amplios conjuntos de gasto agrícola.
La tabla de referencia muestra una amplia dispersión principalmente porque algunas estimaciones parecen mezclar el sorgo forrajero con usos de semilla de sorgo adyacentes y luego extienden los precios con ventanas de previsión más largas, lo que cambia la imagen del año actual. En el modelo de Mordor Intelligence, el valor está vinculado únicamente a la siembra de uso forrajero, y se construye a partir de conversiones de superficie a semilla por región con tasas de siembra y puntos de precio verificados mediante entrevistas, lo que ayuda a evitar contabilizar la demanda orientada a grano como ingresos por semilla forrajera.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,49 mil millones de USD (2026) | |
| Consultora Global A | 1,13 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de crecimiento declarada más lenta, y el detalle del alcance es limitado, lo que puede subestimar las regiones donde la adopción de híbridos y los precios son más altos. |
| Editorial del Sector B | 3,27 mil millones de USD (2024) | Probablemente utiliza una definición más amplia con tipos adicionales de semillas y usos finales, además de un conjunto de demanda más amplio que puede incorporar categorías adyacentes de sorgo, lo que infla el total en comparación con la siembra exclusivamente forrajera. |
En conjunto, la dispersión se explica mejor por los límites de alcance, la selección del año base y cómo se tratan la superficie, las tasas de siembra y la progresión de precios. Al mantener los pasos de cálculo trazables a señales de demanda impulsadas por la siembra y luego verificar los supuestos mediante entrevistas, la cifra final se mantiene práctica de reproducir y más fácil de comparar entre regiones año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de semillas de sorgo forrajero en 2026?
Está valorado en USD 1,49 mil millones y se proyecta que alcance USD 2,03 mil millones en 2031.
¿Cuál es la CAGR prevista para las semillas de sorgo forrajero hasta 2031?
Se prevé que el mercado crezca a una CAGR del 6,35% durante 2026-2031.
¿Qué región lidera actualmente las ventas de semillas de sorgo forrajero?
América del Norte concentra el 31,70% de las ventas mundiales, anclada en las Grandes Llanuras del Sur de los Estados Unidos.
¿Qué región está creciendo más rápido en la adopción de semillas de sorgo forrajero?
Se prevé que África registre una CAGR del 9,79% hasta 2031.
¿Qué hace atractivo al sorgo forrajero frente al maíz para ensilaje?
El sorgo ofrece un valor nutritivo comparable al tiempo que utiliza aproximadamente un 60% menos de agua, apoyando una producción resiliente al clima, lo que hace al sorgo atractivo frente al maíz para ensilaje.
Última actualización de la página el:



