
Futtersorghum-Samen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.49 Milliarden US-Dollar |
| Marktgröße (2031) | 2.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.35 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
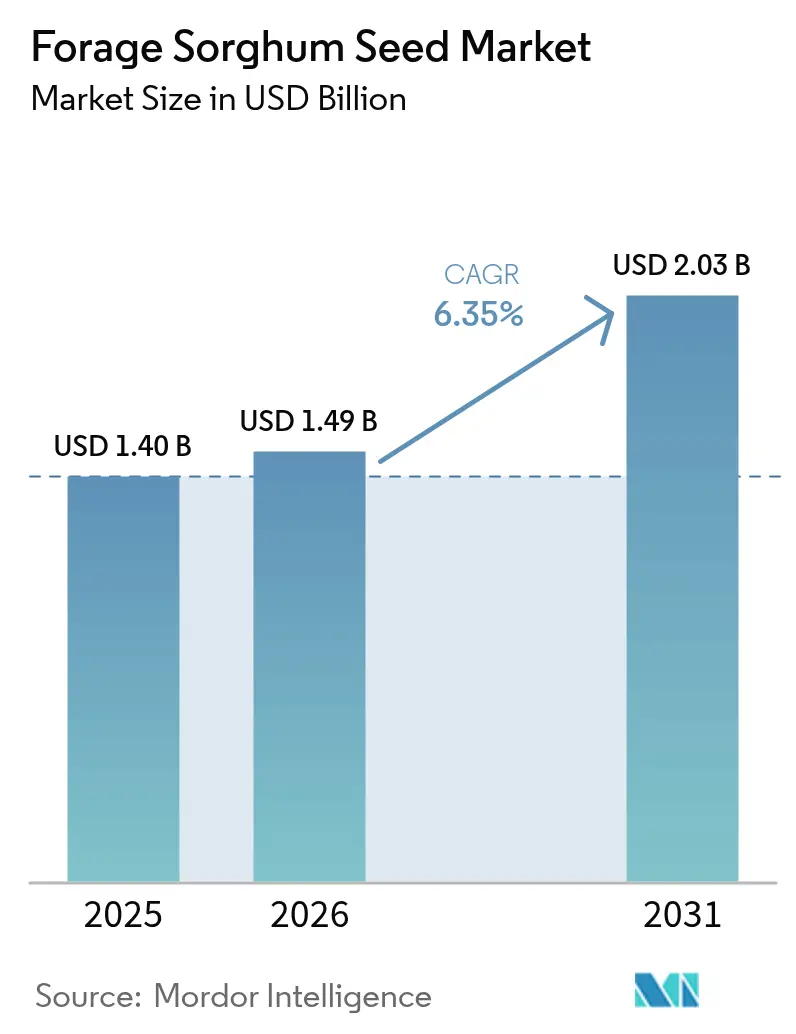
Futtersorghum-Samen-Marktanalyse von Mordor Intelligence
Die Futtersorghum-Samen-Marktgröße wird voraussichtlich von USD 1,40 Milliarden im Jahr 2025 auf USD 1,49 Milliarden im Jahr 2026 wachsen und bis 2031 USD 2,03 Milliarden bei einer CAGR von 6,35% über 2026–2031 erreichen. Zunehmende Wasserknappheit, wachsende Milch- und Rinderbestände sowie die überlegene Wassernutzungseffizienz der Pflanze im Vergleich zu Mais lenken die Anbaufläche in wichtigen Erzeugerregionen in Richtung Futtersorghum. Brown-Mid-Rib (BMR)-Hybride gewinnen an Bedeutung, da sie die Leistung von Maissilage erreichen und gleichzeitig den Bewässerungsbedarf senken, während photoperiodempfindliche Sorten die Biomasseausbeute gegenüber mehrjährigen Energiepflanzen nahezu verdoppeln. Kohlenstoffkreditprogramme erschließen zusätzliche Einnahmequellen, da das klimaschonende Anbauförderprofil der Pflanze mit den Anreizen für klimakluge Landwirtschaft übereinstimmt.
Wichtigste Erkenntnisse des Berichts
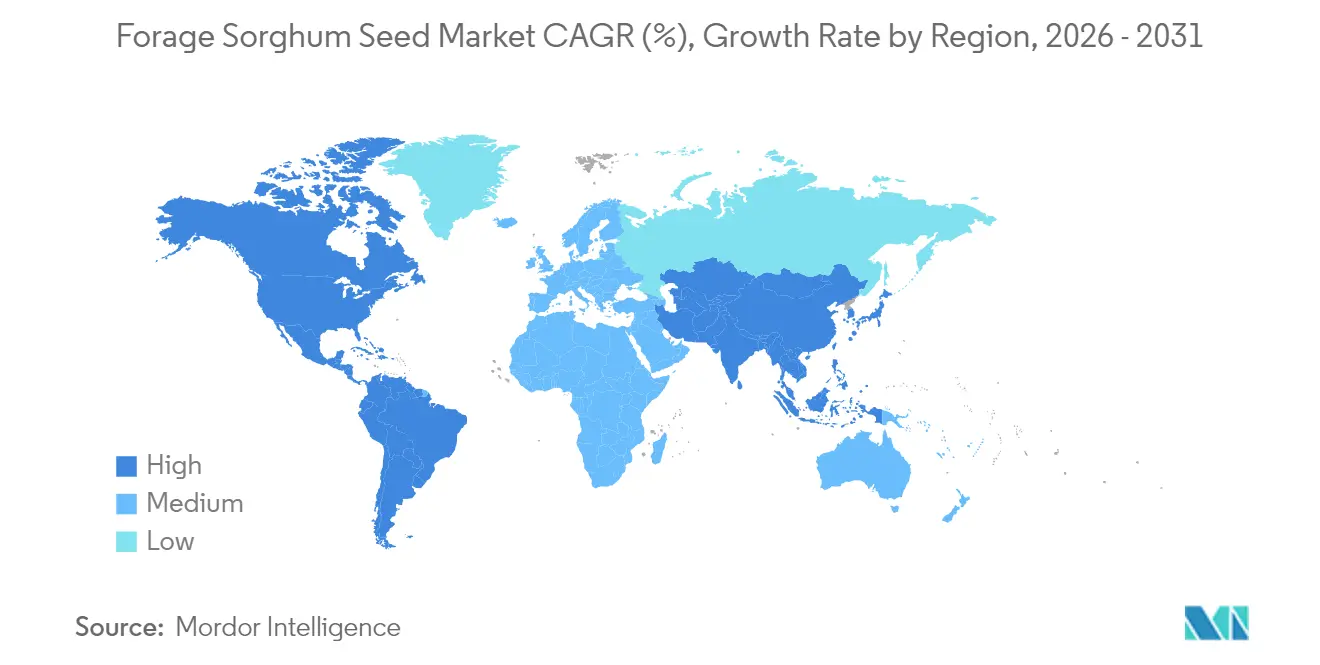
- Nach Geographie führte Nordamerika den Futtersorghum-Samen-Markt mit einem Anteil von 31,70% im Jahr 2025 an, während Afrika bis 2031 mit einer CAGR von 9,79% das schnellste Wachstum verzeichnen soll.
- Der Futtersorghum-Samen-Markt bleibt konzentriert, mit Akteuren wie Corteva Agriscience, UPL Limited, Bayer AG, KWS SAAT SE & Co. KGaA und RAGT Semences SAS.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Nachfrage nach tierischem Eiweiß | +1.8% | Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Überlegene Dürretoleranz gegenüber Mais treibt Flächenverschiebungen in ariden Zonen voran | +1.5% | Nordamerika, Naher Osten, Afrika und Australien | Langfristig (≥ 4 Jahre) |
| BMR (Brown-Mid-Rib)-Hybride verbessern die Futteraufschlüsselung | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kohlenstoffkreditprogramme belohnen Niedriginput-Futterpflanzen | +0.8% | Nordamerika und Europa, entstehend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Biogasanlagen auf Betriebsebene schaffen Nachfrage nach hochertragreichen Silagepflanzen | +0.7% | Europa und Nordamerika, Ausweitung auf Asien | Mittelfristig (2–4 Jahre) |
| Entwicklung photoperiodempfindlicher Sorten zur Verlängerung des Erntezeitraums | +0.9% | Gemäßigte und subtropische Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Nachfrage nach tierischem Eiweiß
Der Fleisch- und Milchkonsum steigt in aufstrebenden Volkswirtschaften stark an und erhöht die Nachfrage nach hochwertigem Futter, das Protein mit einem geringeren Wasserverbrauch liefern kann. Große Importeure verwenden heutzutage 83% des Sorghumkonsums für Futterzwecke, wobei China allein 87% des weltweiten Handels ausmacht[1]Quelle: Scientific Research Publishing, "Chinesisches Inlandsangebot und -nachfrage nach Körner-Sorghum," scirp.org. Sorghum liefert vergleichbare Tierleistungen wie Mais und verbraucht dabei 60% weniger Wasser, was es zu einem bevorzugten Futtergetreide in wassergestressten Märkten macht. Malaysias politischer Vorstoß zur Verringerung von Futterimporten durch Förderung des heimischen Sorghumanbaus, mit potenziellen Erträgen von 79,98 Tonnen pro Hektar, veranschaulicht diesen Trend [2].Quelle: Food and Fertilizer Technology Center, "Sorghum als neue Quelle für Tierfutter in Malaysia," ap.fftc.org.tw Proteinorientierte Molkereien profitieren von BMR-Sorghum, das bei sachgerechter Stickstoffversorgung bis zu 11% Rohprotein erreichen kann und damit mit hochwertigem Luzerneheu konkurriert. Diese Faktoren verlagern die Pflanzenwahl zugunsten von Futtersorghum, insbesondere dort, wo Wasser knapp ist und die Proteinnachfrage steigt.
Überlegene Dürretoleranz gegenüber Mais treibt Flächenverschiebungen in ariden Zonen voran
Wasserknappheit veranlasst eine strukturelle Verschiebung von Mais zu Sorghum in marginalen Umgebungen. Bei einem Bewässerungsdefizit von 20% erhält Sorghum die Erträge aufrecht, während Mais stark zurückgeht, was seine Widerstandsfähigkeit bestätigt [3]Quelle: American Society of Agricultural and Biological Engineers, "Auswirkungen des Klimawandels auf den Körner-Sorghum-Ertrag," asabe.org. In den Texas High Plains beschleunigen schwindende Grundwasservorkommen die Sorghumadoption für Rinder- und Milchfutter. Klimamodelle zeigen, dass die Futtersorghum-Erträge um 0,53 Megagramm pro Hektar pro 1°C Temperaturanstieg steigen, was seinen klimaresistenten Charakter unterstreicht. Regionen mit einem jährlichen Niederschlag von 300–500 mm stechen hervor, wo die tieferen Wurzeln des Sorghums und die osmotische Anpassung die Ertragsstabilität gewährleisten. Australiens erwartete Ernte von 2,3 Millionen Tonnen, die zweithöchste in einem Jahrzehnt, unterstreicht den globalen Flächenschwenk.
BMR (Brown-Mid-Rib)-Hybride verbessern die Futteraufschlüsselung
Brown-Mid-Rib-Genetik definiert Futterqualitätsstandards neu. BMR-Sorghum reduziert Lignin um 15–20%, erhöht die Verdaulichkeit der neutralen Detergenzfaser und ermöglicht Milchleistungen, die mit Maissilage vergleichbar sind. Versuche zeigen, dass die Ernte acht Wochen nach der Ährenbildung die Zucker- und Stärkeakkumulation maximiert und damit eine höhere verdauliche Energie erzielt. Wirtschaftliche Vorteile umfassen 15–25% Futterkosten-Einsparungen gegenüber Maissilage; Lagerungsrisiken und 10–15% geringere Erträge erfordern eine sorgfältige Hybridauswahl. Ernährungsphysiologen betrachten BMR-Sorghum zunehmend als geeignet für hochleistende Herden, wenn es mit Proteinergänzungsmitteln ausgewogen wird, was die Akzeptanz in kommerziellen Molkereien beschleunigt.
Kohlenstoffkreditprogramme belohnen Niedriginput-Futterpflanzen
Landwirtschaftliche Kohlenstoffmärkte bieten neue Einkommensströme. Die Zwischenverordnung des USDA (United States Department of Agriculture) zu klimafreundlichen Agrarkulturen, die als Biokraftstoff-Ausgangsstoffe verwendet werden, schließt Sorghum ausdrücklich ein und legt technische Leitlinien fest, die Treibhausgasemissionsreduzierungen quantifizieren und Marktchancen für Erzeuger schaffen, die nachhaltige Praktiken übernehmen[4]Quelle: USDA, "Zwischenverordnung zu klimafreundlichen Biokraftstoff-Ausgangsstoffen," usda.gov. Direktsaat-Sorghum-Systeme erhöhen den organischen Bodenkohlenstoff im Vergleich zur konventionellen Bodenbearbeitung, und die Kombination von Stickstoffdüngung mit Fruchtfolge verstärkt diesen Nutzen weiter. Das Nachhaltigkeits-Fahrprogramm von Sorghum Checkoff verknüpft Boden-Gesundheitsmetriken mit der Kohlenstoffintensität und beeinflusst direkt die Prämien auf kohlenstoffarmen Märkten. Europäische Studien berichten von einer 49%igen Reduzierung der Well-to-Wheels-Emissionen, wenn Sorghum-basiertes Bioethanol in Verbindung mit Kraft-Wärme-Kopplungssystemen verwendet wird. Diese politischen und Preissignale erhöhen die Rentabilität von Sorghum über traditionelle Rohstoffrenditen hinaus.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonales Aussaatfenster begrenzt den Doppelanbau in gemäßigten Zonen | -0.9% | Nordamerika und Europa sowie gemäßigtes Asien | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Blausäuretoxizitätsbedenken bei Rinderproduzenten | -1.1% | Weltweit, insbesondere in Regionen ohne Beratungsdienste | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Hybridsaatgut in Kleinlandwirtschaftsmärkten | -0.8% | Kleinlandwirtschaftsregionen in Afrika, Asien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch verbesserte Sorghum-Sudangras-Mischungen | -0.6% | Kommerzielle Futteranbaubetriebe in Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonales Aussaatfenster begrenzt den Doppelanbau in gemäßigten Zonen
Sorghum erfordert Bodentemperaturen über 15,6°C (60°F), was die Pflanzmöglichkeiten einschränkt und die Durchführbarkeit des Weizen-Sorghum-Doppelanbaus in gemäßigten Zonen verringert. Frühzeitiges Pflanzen in kühle Böden kann die Kornerträge um bis zu 2.000 kg pro Hektar reduzieren. Im nördlichen Corn Belt gibt es einen Konflikt zwischen optimalen Sorghum-Pflanzterminen und dem Zeitpunkt der Weizenernte, was die Landnutzungseffizienz beeinträchtigt. Kältetolerantes Keimmaterial zeigt Potenzial, aber die kommerzielle Vermarktung bleibt begrenzt. Die Erzeuger müssen entweder geringere Sorghumsorten durch Frühpflanzung akzeptieren oder auf die Doppelanbaueinnahmen verzichten. Beratungsempfehlungen raten, bis Bodentemperaturen von 18,3°C (65°F) zu warten, was das nutzbare Pflanzfenster weiter einschränkt.
Anhaltende Blausäuretoxizitätsbedenken bei Rinderproduzenten
Sorghum enthält Dhurrin, das unter Stress letales Cyanwasserstoff (Blausäure) freisetzen kann, was risikoaverse Betriebe abschreckt. Werte über 200 ppm HCN (Cyanwasserstoff) sind gefährlich, insbesondere bei jungen Pflanzen und froststressiertem Nachwuchs. Bewirtschaftungsmaßnahmen – wie das Verzögern der Beweidung bis die Pflanzen 45–60 cm (18–24 Zoll) erreicht haben oder das Vermeiden von froststressiertem Futter – mindern das Risiko, doch Testkosten und Versicherungslücken hemmen die Akzeptanz. Dhurrinfreie Hybride befinden sich in der Entwicklung, sind weiterhin selten und können mit Ertragsnachteilen verbunden sein. Bis praktische Lösungen skaliert werden können, werden Toxizitätsbedenken die Verbreitung in bestimmten Regionen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Markt für Futtersorghum-Saatgut in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 31,70 % am Markt für Futtersorghum-Saatgut und spiegelt damit gut etablierte Saatgut-Lieferketten und fortschrittliche Eigenschaftsportfolios wider. Die Aussichten der Region hängen von der wachsenden Nachfrage aus der Milchwirtschaft und den Feedlots sowie von verschärften Wassernutzungsbeschränkungen ab. Erzeuger entscheiden sich zunehmend für BMR- und herbizidtolerante Hybriden, während exportorientierte Getreideterminals ihre Sorghum-Lieferungen nach Asien ausweiten und damit die inländische Saatgutnachfrage aufrechterhalten. Dennoch sorgt ein prognostizierter Rückgang der chinesischen Körner-Sorghum-Importe für Unsicherheit und veranlasst die Erzeuger, neue Exportmärkte in Süd- und Südostasien zu erschließen.
Markt für Futtersorghum-Saatgut in Afrika
Afrika, mit der höchsten Wachstumsdynamik bei einer CAGR von 9,79 %, wandelt Sorghum von einem Grundnahrungsmittel zur Ernährungssicherung in eine Marktfrucht um. Nationale Programme in Nigeria, Sudan und Äthiopien fördern ertragstarke offen abblühende Sorten, um die Saatgutnachfrage zu stärken. Die Durchdringung mit Hybridsaatgut ist nach wie vor gering, was auf unausgeschöpftes Potenzial für Saatgutunternehmen hindeutet, die gut positioniert sind, um klimaresistente Genetik bereitzustellen. Der Zugang von Kleinbauern zu zertifiziertem Saatgut, Beratungsunterstützung und Finanzierung wird den Beitrag der Region zum Markt für Futtersorghum-Saatgut im nächsten Jahrzehnt maßgeblich beeinflussen.
Markt für Futtersorghum-Saatgut im asiatisch-pazifischen Raum
Es wird erwartet, dass der Markt für Futtersorghum-Saatgut im asiatisch-pazifischen Raum aufgrund der Expansion des Nutztiersektors und der Anforderungen an die Klimaanpassung wächst. Indonesiens potenzielles Anbaugebiet von 68,5 Millionen Hektar (28,17 Prozent der Gesamtlandfläche) bietet erhebliche Wachstumschancen, insbesondere in den Ökoregionen der Kleinen Sundainseln und Sulawesis. Die staatlichen Initiativen Malaysias zur Verringerung der Abhängigkeit von Futtermittelimporten durch den Sorghum-Anbau, mit angestrebten Kosten-Nutzen-Verhältnissen von 1,46, signalisieren eine starke politische Unterstützung für die Marktexpansion.


Regulatorisches Umfeld
Die Regulierung von Futterhirse-Saatgut wird durch nationale Saatgutqualitätsstandards, Sortenschutzregeln und phytosanitäre Anforderungen geprägt, die den grenzüberschreitenden Verkehr regeln. In China veröffentlichte die State Administration for Market Regulation (SAMR) am 28. Oktober 2024 den überarbeiteten nationalen Standard GB4404.1-2024 für Getreidesaatgut (einschließlich Hirse), mit Umsetzung ab dem 1. Oktober 2025. Dies wird voraussichtlich den Fokus der Anbieter auf Qualitätsindikatoren und Produktionsmethoden für exportorientierte Kanäle verstärken.
Auch internationale Handelsströme hängen von der phytosanitären Konformität im Rahmen des Internationalen Pflanzenschutzübereinkommens (IPPC) und des WTO-SPS-Übereinkommens ab, die Maßnahmen zur Verhinderung der Ausbreitung samenbürtiger Schädlinge und Unkräuter bei Hirsesaatgutpartien verankern. Sortenprüfung und Registrierungspraxis richten sich nach den UPOV-Technischen Richtlinien für Sorghum bicolor (TG/122), während nationale Zertifizierungs- und Zulassungssysteme, darunter SANSOR in Südafrika und KEPHIS in Kenia im Rahmen des Seeds and Plant Varieties Act, Mindestanforderungen für Keimfähigkeit, Reinheit und Zertifizierungsprogramme festlegen. Diese Anforderungen können die Markteinführungszeit für neue Hybriden und stewardship-basierte Trait-Plattformen beeinflussen.
Wettbewerbslandschaft
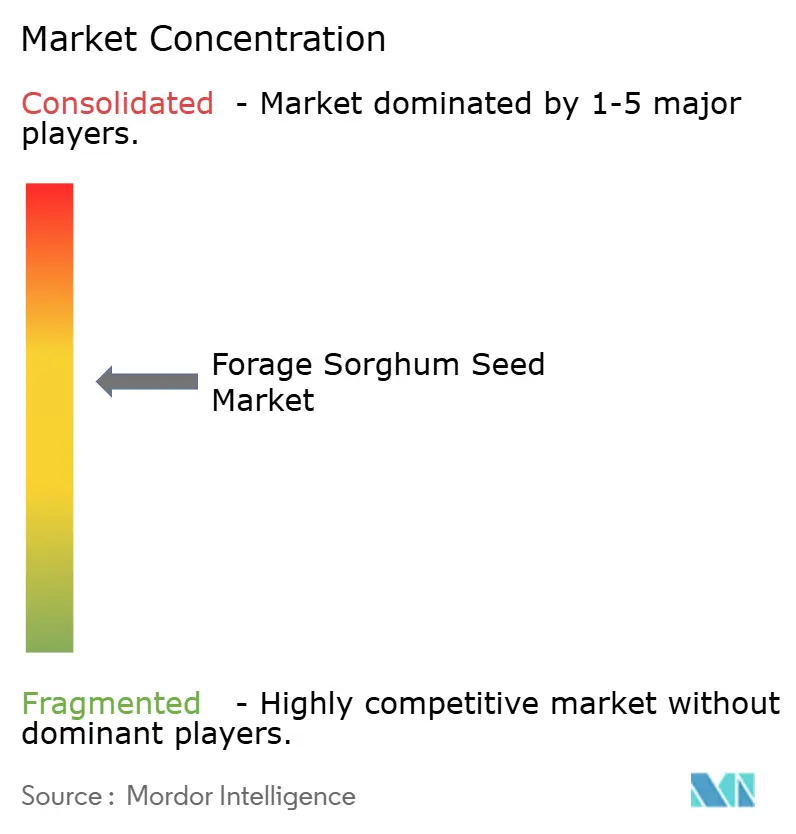
Der Futtersorghum-Samen-Markt bleibt konzentriert, mit wichtigen Akteuren wie Corteva Agriscience, UPL Limited, Bayer AG, KWS SAAT SE & Co. KGaA und RAGT Semences SAS. Innovative Seed Solutions-Gemeinschaftsunternehmen bündeln Genetik und Produktionsanlagen. Die technologische Differenzierung der Sorghum-Saatgutbranche dreht sich hauptsächlich um Herbizidtoleranz-Eigenschaften, mit drei Hauptplattformen: Cortevas Inzen, Advantas iGrowth und S&Ws Double Team.
Diese Plattformen begründen Wettbewerbsvorteile durch ihre Bewirtschaftungsanforderungen und Eigenschaftslizenzierungsvereinbarungen. Marktexpansionsmöglichkeiten bestehen in Entwicklungsregionen, insbesondere in Afrika und Asien, wo die Hybridsaatgutakzeptanz gering bleibt und offen bestäubte Sorten weiterhin in Kleinbauernbetrieben dominieren.
Die Wettbewerbsdynamik der Branche entwickelt sich mit der Einführung der Präzisionslandwirtschaft weiter, da Unternehmen digitale Plattformen und Datenanalysen entwickeln, um die Sortenauswahl und Anbauberatung zu verbessern. Darüber hinaus treten spezialisierte Züchtungsunternehmen als Marktdisruptoren auf, indem sie sich auf spezifische Anwendungen konzentrieren, wie die Biogasproduktion und die Kohlenstoffspeicherung. Diese Unternehmen nutzen photoperiodempfindliche Genetik und BMR-Eigenschaften, um in Nachhaltigkeitsmärkten Premiumpreise anzustreben. Branchenweite Qualitätsstandards, die von Organisationen wie AOSCA (Association of Official Seed Certifying Agencies) aufrechterhalten werden, gewährleisten genetische Reinheit und Produktqualität. Während diese Standards etablierten Unternehmen mit robusten Qualitätskontrollsystemen zugutekommen, können sie für kleinere Wettbewerber Markteintrittsbarrieren schaffen.
Marktführer der Futtersorghum-Samen-Branche
Corteva Agriscience
UPL Limited
Bayer AG
RAGT Semences SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Futtersorghum-Saatgut
- UPL Limited
- Corteva Agriscience
- Bayer AG
- KWS SAAT SE and Co. KGaA
- Groupe Limagrain SA
- RAGT Semences SAS
- S & W Seed Company
- Seed Co International Limited
- DLF Seeds A/S
- Land O’Lakes, Inc.
- Nutrien Ltd.
- Nufarm Limited
- Allied Seed, LLC
- Richardson Seeds, Ltd.
- Eagle Seed, LLC

Marktchancen und Zukunftsaussichten
Die Produktentwicklung für die Doppelnutzung (Silage plus Bioenergie oder Biogas) schafft Freiräume für Futterhirse-Hybriden, die über die traditionelle Futternutzung hinausgehen, insbesondere dort, wo Wasserknappheit und betriebliche Energieprojekte die Kulturwahl beeinflussen. Ein konkretes Beispiel ist die Markteinführung des Riesen-Futterhirse-Hybriden BRS 662 (LAS6002F) von Embrapa Corn and Sorghum und Latina Seeds im März 2026, der auf Silage und Biogas ausgerichtet ist. Er wird mit einer anfänglichen Produktion von 10.000 Säcken vermarktet, zusammen mit einem angegebenen Skalierungsplan für den nächsten Zyklus, was auf einen stärker industrialisierten Markteinführungsansatz für Hochbiomasse-Genetik hindeutet.
Es besteht auch Spielraum, die Saatgutnachfrage durch Programme und Praktiken zu steigern, die Futterhirse mit Ressourceneffizienzergebnissen und messbarer Leistung verknüpfen. In den Vereinigten Staaten wird Futterhirse im Kontext des Livestock Forage Program 2026 als wassersparende Futteroption genannt, was Diskussionen über die Einführung in bewässerungsbeschränkten Regionen unterstützt. Auf der technologischen Seite unterstreichen Zucht- und Agronomiearbeiten 2026 Werkzeuge wie transgenfreie Genom-Editierungsansätze und Saatgutbehandlungen (zum Beispiel Nano-Priming), die auf eine verbesserte Trockentoleranz und Futterleistung abzielen. Diese Pipelines zielen auf Merkmale ab, die Wasserknappheit, Schädlingsdruck und Futterqualitätsziele wie Rohprotein und Verdaulichkeit adressieren.
Recent Industry Developments in Markt für Futtersorghum-Saatgut
- Mai 2026: UPL Limited berichtete über die anhaltende Expansion und Positionierung seines iGrowth-Hirseproduktionssystems in ganz Amerika und hob die Bandbreite der verwalteten Hybriden in Brasilien und Nordamerika hervor. Das Update unterstreicht die Wettbewerbsintensität rund um herbizidtolerante Plattformen, die Saatgut, Stewardship und agronomische Programme bündeln, was die Hybridwahl bei kommerziellen Futter- und Mischnutzungs-Hirseflächen beeinflussen kann.
- Dezember 2025: UPL Limited (über seine Saatgutplattform) schloss die Übernahme der Hybrid Seeds Vietnam Company Limited ab. Die Übernahme stärkt die lokalen Saatgutgeschäfte und die Vertriebsreichweite in Vietnam und unterstützt eine breitere Durchdringung Südostasiens, wo die Verfügbarkeit von Hybriden und der Kanalzugang weiterhin Einschränkungen für die Einführung verbesserten Hirsesaatguts darstellen.
- Mai 2024: S&W Seed Company brachte Double Team Forage Sorghum auf den Markt und erweiterte damit sein Portfolio an proprietärer Hirse-Trait-Technologie. Durch die Bereitstellung einer nicht gentechnisch veränderten Unkrautbekämpfungslösung, die direkt auf die Kultur angewendet wird, schärfte die Einführung die traitbasierte Differenzierung bei Futterhirse und gab den Anbauern einen weiteren Weg, um Unkrautdruck zu bewältigen, ohne in wasserknappen Fruchtfolgen von Hirse abzurücken.


Markt für Futtersorghum-Saatgut Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkaufswert von Futterhirse-Saatgut, das zum Anbau von Hirse verwendet wird, die hauptsächlich für Nutztierfutterzwecke wie Silage, Heu und Weidegang angebaut wird. Die Größenbestimmung spiegelt die kommerzielle Saatgutnachfrage in den wichtigsten Produktions- und Verbrauchsländern wider, ausgewiesen in USD und zu einem globalen Gesamtwert aggregiert.
Geltungsbereichsausschlüsse: Ausgeschlossen sind die Nachfrage nach Körnerhirse-Saatgut, das hauptsächlich für den menschlichen Verzehr bestimmt ist, sowie Nicht-Saatgut-Inputs wie Düngemittel, Pflanzenschutzchemikalien und Landmaschinen.
Übersicht der Segmentierung
- Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Spanien
- Polen
- Ukraine
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Neuseeland
- Übriger Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit dem Aufbau einer klaren Übersicht darüber, wo Futterhirse angebaut wird und wie sie genutzt wird, und der anschließenden Verknüpfung damit mit der Saatgutnachfragelogik. Öffentliche Quellen wurden herangezogen, um den Nachfragepool zu verankern, darunter FAOSTAT-Flächen- und Produktionsreihen, USDA-Anbau- und Futtermittelberichte sowie nationale Landwirtschaftsministerien, die Anbauflächen- und Saatgutprogramm-Updates veröffentlichen.
Wir haben uns auch auf Quellen wie OECD-Saatgutsysteme, internationale Handels- und Zollstatistiken für Saatgutbewegungen sowie begutachtete Agronomiefachzeitschriften bezogen, die Aussaatraten und Ertragsreaktionen unter Trocken- und Hitzebedingungen berichten. Unternehmensjahresberichte, Investorenpräsentationen und seriöse Presse wurden genutzt, um die Vertriebsstruktur und Preisrichtung zu verstehen, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank halfen zu validieren, wo sich Züchtungsaktivitäten und Produkteinführungen konzentrieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Überprüfung des tatsächlichen Kaufverhaltens bei Futterhirse-Saatgut und der praktischen Preisgestaltung, die Landwirte und Vertriebshändler in jeder Region sehen. Wir sprachen mit einer Mischung aus Saatgutproduzenten, regionalen Vertriebshändlern, Agronomen und großen Betriebsleitern in APAC, EMEA und Amerika, damit Annahmen zum Flächenmix, zu Erneuerungszyklen und zur Hybridakzeptanz angepasst und dann mit den modellierten Gesamtwerten abgestimmt werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 17% | APAC: 50% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 33% | EMEA: 29% |
| Kleinere Akteure: 19% | Manager: 50% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels einer Top-down-Nachfragerekonstruktion, bei der die für Futterhirse geeignete Anbaufläche und die beobachtete Akzeptanz in Futtersystemen in Saatgutvolumen und anschließend unter Verwendung regionaltypischer Preisgestaltung in Werte umgerechnet werden. Um das Modell realistisch zu halten, verwendeten wir anschließend selektive Bottom-up-Prüfungen wie stichprobenweise Preispunkte von Vertriebshändlern, eine begrenzte Zusammenfassung der Anbieter in Schlüsselländern und Rückmeldungen der Kanäle zu Jahresvolumina, die zur Feinabstimmung der globalen Gesamtsumme verwendet wurden.
Zu den wichtigsten Eingabewerten gehörten Trends bei der Futterhirse-Anbaufläche, Aussaatraten nach Anbaumethode, das Verhältnis von Hybrid- zu konventionellem Saatgut, die durchschnittliche Preisentwicklung je Gebinde nach Region und der Anteil der Erzeugung, der in Silage- und Weidesysteme fließt. Wetterschwankungen und Wasserstressindikatoren wurden ebenfalls verfolgt, da sie den Wechsel zu Hirse in trockenen Jahreszeiten beeinflussen und den Bestellzeitpunkt betreffen.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Treiber wie das Wachstum der Nutztierbestände, Bewässerungsflächenbeschränkungen und Saatgutpreisinflation flexibel angepasst werden konnten, ohne ein einziges lineares Ergebnis zu erzwingen. Wo Bottom-up-Informationen dünn waren, wurden Lücken durch die Verwendung von Proxy-Ländern mit ähnlichen Anbausystemen behandelt und dann mit interviewbasierten Korrekturfaktoren angepasst, bevor die endgültige Aggregation erfolgte.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Signalen wie Anbauflächenberichten, Handelsströmen für Saatgutkategorien und der beobachteten Preisrichtung in den wichtigsten Produktionsregionen abgeglichen. Wenn ein Landesgesamtwert unstimmig erschien, wurden die Annahmen erneut überprüft, gefolgt von einer zweiten Prüfrunde, um zu bestätigen, dass die Anpassung anderswo keine Diskrepanz erzeugte.
Vor der Freigabe wird eine mehrstufige interne Überprüfung durchgeführt, damit Berechnungslogik, Einheiten und Währungsumrechnungen über die Regionen hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere politische Verschiebungen, starke wetterbedingte Flächenschwankungen oder bemerkenswerte Preisänderungen bei Saatgut. Kurz vor der Auslieferung wird eine erneute Prüfrunde durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Mordor-Intelligence-Schätzung des globalen Futterhirse-Saatgutmarktes mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Futterhirse-Saatgut können weit voneinander abweichen, selbst wenn sie den Anschein erwecken, dasselbe zu messen, da Unternehmen nicht immer dieselben Saatgutnutzungen, Zeitfenster und Preisgrundlagen berücksichtigen. Unterschiede ergeben sich auch daraus, wie die Anbaufläche in Saatgutnachfrage umgerechnet wird und ob die Zahlen an agronomischen Realitäten oder an breiten Agrarausgabenpools verankert sind.
Die Vergleichstabelle zeigt eine große Streubreite, hauptsächlich weil einige Schätzungen Futterhirse offenbar mit benachbarten Hirse-Saatgutnutzungen vermischen und dann die Preisgestaltung mit längeren Prognosezeiträumen ausdehnen, was das Bild des laufenden Jahres verändert. Im Modell von Mordor Intelligence ist der Wert ausschließlich an die Futternutzungsflächen gebunden und wird aus regionalen Umrechnungen von Anbaufläche zu Saatgut mit interviewgeprüften Aussaatraten und Preispunkten aufgebaut, was dazu beiträgt, zu vermeiden, dass kornorientierte Nachfrage als Futtersaatguterlös gezählt wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,49 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,13 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein langsameres angegebenes Wachstumsfenster, und die Detailtiefe des Geltungsbereichs ist begrenzt, was Regionen mit höherer Hybridakzeptanz und Preisgestaltung unterbewerten kann. |
| Branchenverlag B | 3,27 Mrd. USD (2024) | Verwendet wahrscheinlich eine breitere Definition mit zusätzlichen Saatguttypen und Endnutzungen sowie einen breiteren Nachfragepool, der benachbarte Hirsekategorien einbeziehen kann, was die Gesamtsumme im Vergleich zu ausschließlich futternutzungsbezogenen Anbauflächen überhöht. |
Insgesamt lässt sich die Streubreite am besten durch Geltungsbereichsgrenzen, die Wahl des Basisjahres und die Behandlung von Anbaufläche, Aussaatraten und Preisentwicklung erklären. Indem die Berechnungsschritte nachvollziehbar an anbauflächengetriebene Nachfragesignale gebunden und die Annahmen anschließend durch Interviews erneut überprüft werden, bleibt die Endzahl praktisch reproduzierbar und über Regionen und Jahre hinweg leichter vergleichbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Futtersorghum-Samen-Markt im Jahr 2026?
Er wird auf USD 1,49 Milliarden geschätzt und soll bis 2031 USD 2,03 Milliarden erreichen.
Welche CAGR wird für Futtersorghum-Samen bis 2031 erwartet?
Der Markt wird voraussichtlich mit einer CAGR von 6,35% während 2026–2031 wachsen.
Welche Region führt derzeit die Futtersorghum-Samen-Verkäufe an?
Nordamerika hält 31,70% des globalen Umsatzes, verankert durch die südlichen Great Plains der Vereinigten Staaten.
Welche Region verzeichnet das schnellste Wachstum bei der Futtersorghum-Samen-Adoption?
Es wird erwartet, dass Afrika bis 2031 eine CAGR von 9,79% verzeichnet.
Was macht Futtersorghum gegenüber Maissilage attraktiv?
Sorghum liefert einen vergleichbaren Futterwert bei einem um etwa 60% geringeren Wasserverbrauch und unterstützt damit eine klimaresistente Produktion, was Sorghum gegenüber Maissilage attraktiv macht.
Seite zuletzt aktualisiert am:



