
Tamanho e Participação do Mercado de Fluidos de Perfuração e Completação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
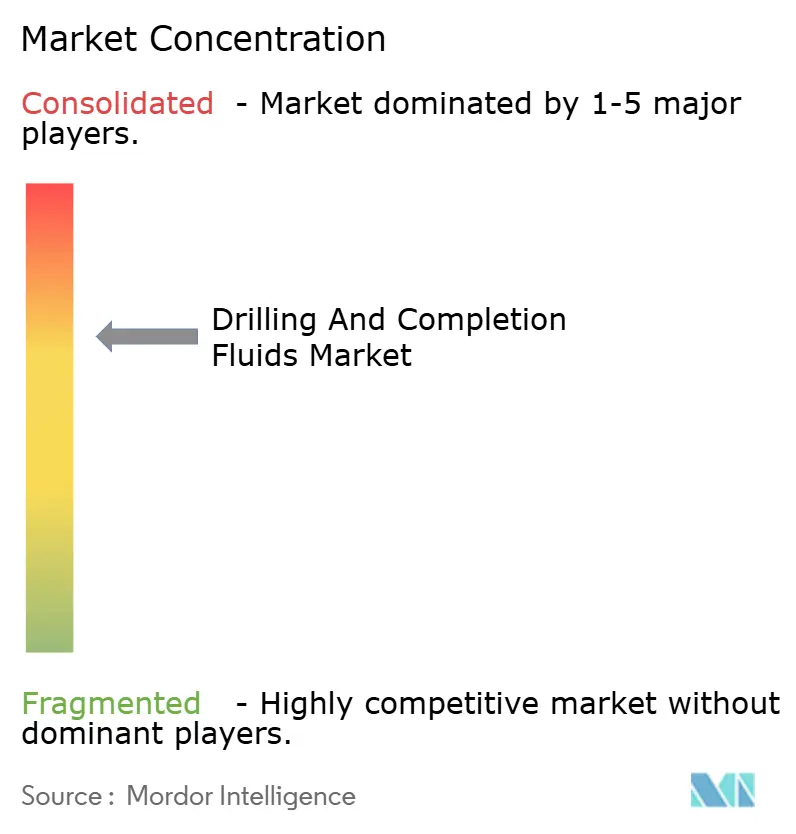
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fluidos de Perfuração e Completação pela Mordor Intelligence
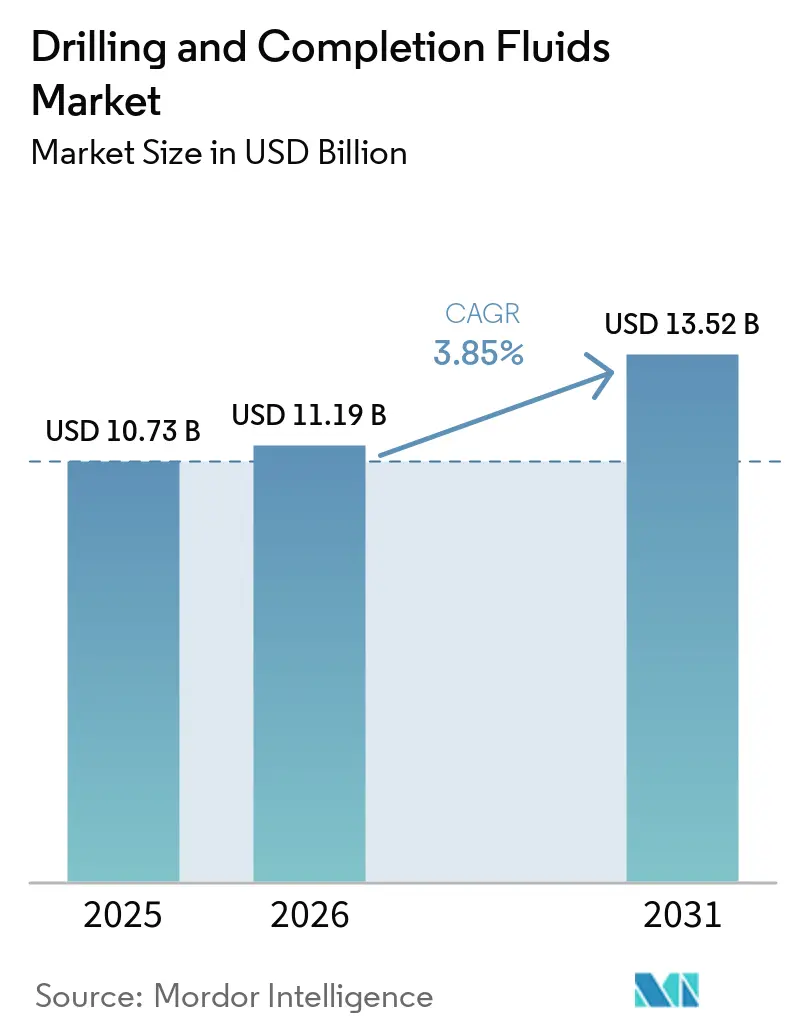
O tamanho do Mercado de Fluidos de Perfuração e Completação deve crescer de USD 10,73 bilhões em 2025 para USD 11,19 bilhões em 2026 e tem previsão de atingir USD 13,52 bilhões até 2031 a um CAGR de 3,85% no período 2026-2031.
A intensificação das operações em águas profundas, a expansão de reservatórios não convencionais e regulamentações ambientais mais rígidas estão direcionando a demanda para longe de fluidos indiferenciados em direção a sistemas de fluidos projetados sob medida para janelas de densidade equivalente de circulação (DEC), inibição de folhelho e controle de reologia em tempo real. As formulações de base aquosa ainda dominam os poços terrestres de alto volume, mas os sistemas sintéticos estão ganhando participação em poços offshore de alta pressão e alta temperatura (HPHT), onde os limites de descarte e a estabilidade do poço são igualmente importantes. As plataformas de otimização digital que automatizam a dosagem de aditivos e preveem o comportamento dos fluidos estão estreitando o vínculo entre o desempenho dos fluidos e a eficiência de perfuração, permitindo que as empresas de serviços defendam margens por meio de contratos baseados em resultados. Ao mesmo tempo, as estratégias de aquisição estão mudando à medida que as companhias nacionais de petróleo e as empresas independentes terceirizam o gerenciamento integrado de fluidos para preservar capital para exploração e produção principais.
Principais Conclusões do Relatório
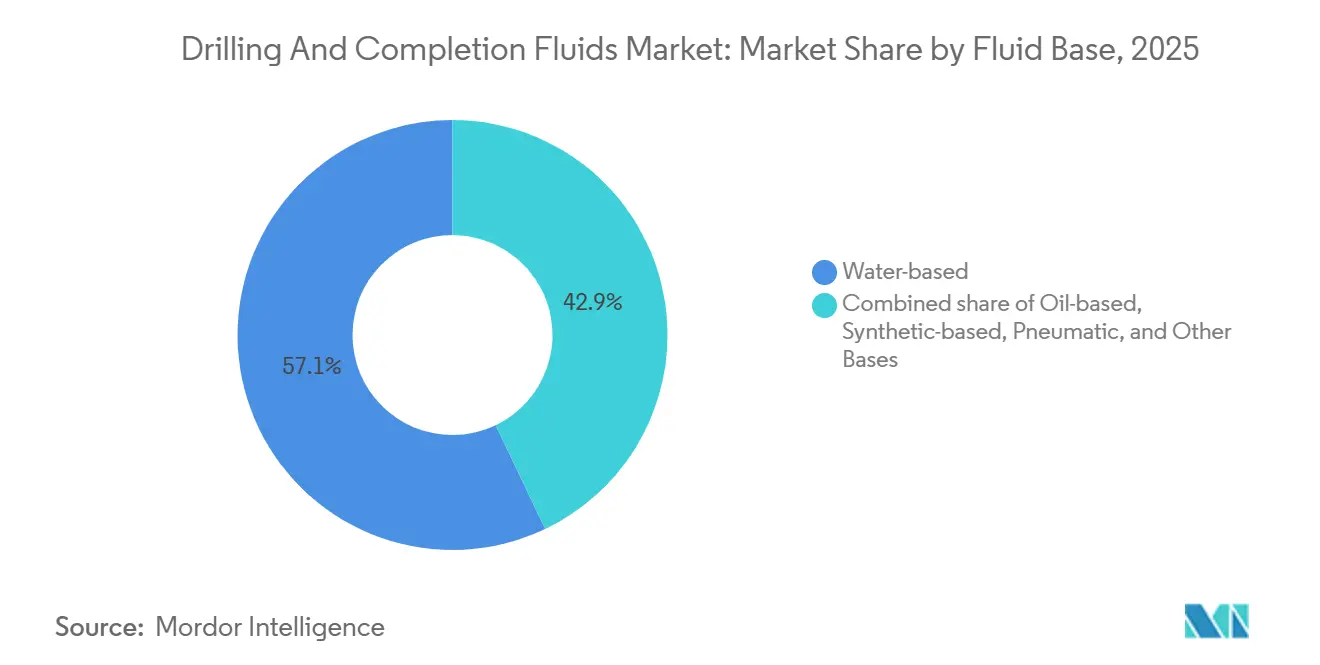
- Por base de fluido, os sistemas de base aquosa lideraram com 57,1% de participação na receita em 2025; os sistemas de base sintética estão prontos para expandir a um CAGR de 5,8% até 2031.
- Por estágio de perfuração, os fluidos de perfuração representaram 70,5% da participação do mercado de fluidos de perfuração e completação em 2025, enquanto os fluidos de completação e recompletação devem registrar um CAGR de 4,9% até 2031.
- Por tipo de poço, os poços convencionais detinham 64,9% do tamanho do mercado de fluidos de perfuração e completação em 2025, enquanto os reservatórios não convencionais têm previsão de crescer a um CAGR de 5,5%.
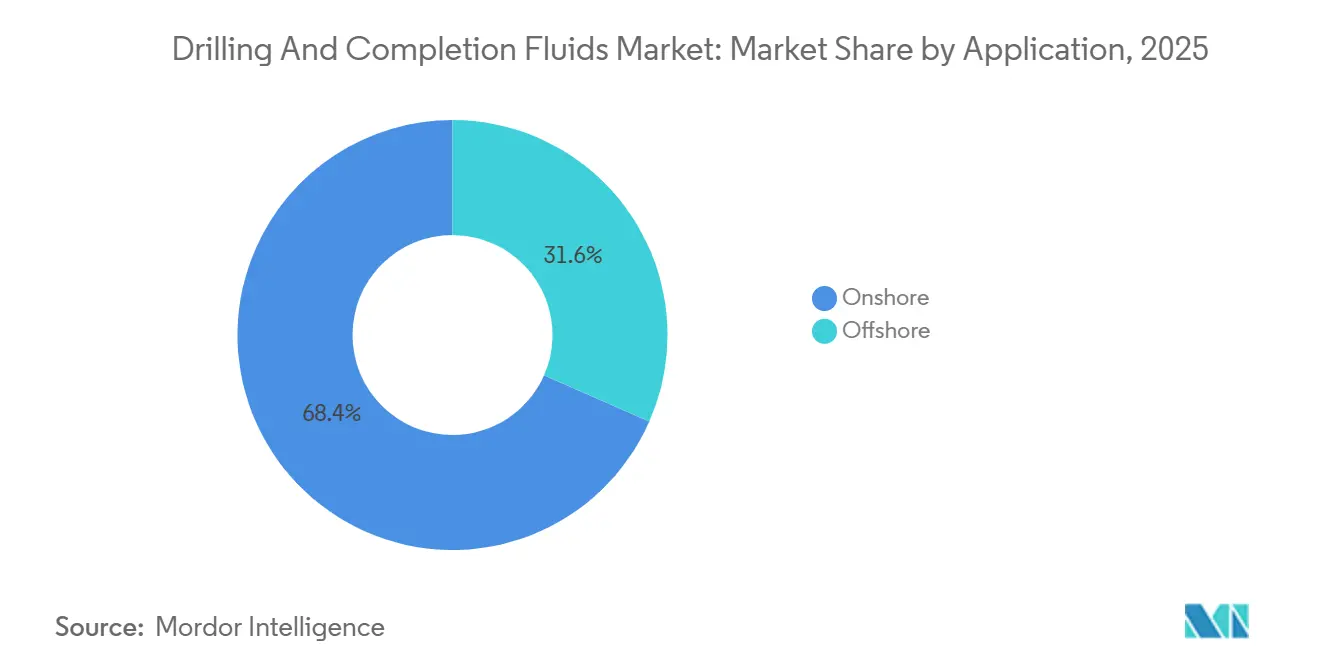
- Por aplicação, as operações terrestres representaram 68,4% do volume de 2025, mas as atividades offshore devem crescer a um CAGR de 5,1% até 2031.
- Por geografia, a América do Norte capturou 37,7% da receita de 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 5,7% até 2031.
- A M-I SWACO da Schlumberger, a Halliburton e a Baker Hughes controlaram coletivamente cerca de 55%–60% da participação global em 2025, evidenciando um cenário competitivo moderadamente concentrado.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das campanhas de perfuração em águas profundas e ultraprofundas | 1.2% | Global, concentrado no Golfo do México, pré-sal do Brasil, África Ocidental, Sudeste Asiático | Médio prazo (2-4 anos) |
| Expansão de reservatórios não convencionais (folhelho e tight) | 1.5% | América do Norte como núcleo, com expansão para Vaca Muerta na Argentina e Bacia de Sichuan na China | Longo prazo (≥ 4 anos) |
| Pressão ambiental em direção a fluidos de baixa toxicidade, de base aquosa e sintéticos | 0.9% | Europa (Mar do Norte), offshore da América do Norte, zonas costeiras da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Otimização de fluidos de perfuração habilitada digitalmente e controle de reologia em tempo real | 0.7% | Global, adoção antecipada no folhelho da América do Norte, projetos de companhias nacionais de petróleo no Oriente Médio | Médio prazo (2-4 anos) |
| Modelos de economia circular para reciclagem e recondicionamento de fluidos usados | 0.4% | Terrestre na América do Norte, Europa, Oriente Médio com preocupações de escassez de água | Médio prazo (2-4 anos) |
| Programas de localização de companhias nacionais de petróleo (CNP) impulsionando a fabricação regional de fluidos | 0.6% | Oriente Médio (Arábia Saudita, Emirados Árabes Unidos, Catar), Ásia-Pacífico (China, Índia), América Latina (Brasil, México) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Campanhas em Águas Profundas e Ultraprofundas Reformulam as Especificações de Fluidos
Os poços em águas profundas consomem de 3.000 a 5.000 barris de fluido cada um e impõem condições HPHT que exigem fluidos sintéticos misturados com salmouras de formiato de césio para atingir densidades equivalentes de circulação acima de 18 lb/gal, como observado nos programas de pré-sal da Petrobras, onde a pressão do reservatório chega a 15.000 psi.[1] O projeto Ártico Johan Castberg da Equinor demonstrou que os sistemas sintéticos reduziram o tempo não produtivo em 18% sob proibições de descarte de fluidos de base diesel. A TotalEnergies adotou fluidos sintéticos de olefina interna no Mero 4 para cumprir as normas brasileiras de cascalhos enquanto mantinha a inibição de folhelho.[2] Esses poços de alta especificação elevam o valor do fluido por poço e concentram a demanda em campanhas offshore menos numerosas, porém mais lucrativas. A rápida mobilização de sondas para a Namíbia e o Suriname deve reforçar esse padrão ao longo do período de previsão.
A Expansão de Reservatórios Não Convencionais Impulsiona a Demanda por Redutores de Atrito e Estabilizadores de Argila
Laterais de alcance estendido superiores a 12.000 pés na Bacia do Permiano dependem de redutores de atrito à base de poliacrilamida para reduzir a pressão da bomba e o torque.[3] A Vaca Muerta, na Argentina, utiliza lamas de cloreto de potássio com polímeros encapsulantes que reduziram os incidentes de instabilidade do poço em 22% em comparação com sistemas de bentonita. A CNPC alcançou uma metragem 15% mais rápida em areias compactas de Ordos ao adicionar selantes de nano-sílica que mantiveram a perda de fluido abaixo de 5 mL/30 min.[4] Essas melhorias químicas também aparecem nos fluidos de completação, onde quebradores de viscosidade, surfactantes e fluido espaçador de fibra melhoram o transporte de propante e os fatores de recuperação.
Regulamentações Ambientais Aceleram a Adoção de Fluidos Sintéticos e de Base Aquosa
As revisões do Regulamento de Produtos Químicos Offshore do Reino Unido agora exigem ≥60% de biodegradação em 28 dias, eliminando os fluidos de base diesel das novas licenças. A Noruega elevou os fluidos de base aquosa ou sintética para 89% dos poços perfurados em 2025, evitando o transporte de cascalhos contaminados com óleo. As normas do BOEM no Golfo do México limitam os hidrocarbonetos aromáticos policíclicos nas bases sintéticas a 0,1%, forçando a reformulação dos sistemas legados. A OSPAR e a Resolução CONAMA 393 do Brasil criam padrões específicos por região, obrigando os fornecedores a manter linhas de produtos paralelas e elevando os custos de conformidade que se refletem nos preços.
Plataformas de Otimização Digital Permitem Ajustes de Fluidos em Tempo Real
O sistema OPTIDRILL da Schlumberger integrou sensores de fundo de poço com aprendizado de máquina para reduzir em 31% os eventos de prisão de coluna em poços do Golfo do México em 2025. O BaraLogix da Halliburton combinou reologia e mecânica de perfuração para reduzir o tempo de perfuração em 14% em poços de gás da Bacia de Jafurah. O sistema de espectroscopia Leucipa da Baker Hughes reduziu as verificações manuais de fluido de perfuração em 70% e o desperdício de aditivos em 18% em seis plataformas offshore. Essas plataformas deslocam a competição para a prestação integrada de serviços, recompensando os fornecedores que combinam química, sensores, perfuração robótica e análise de dados em um único contrato.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos voláteis de preço do petróleo bruto atrasando orçamentos de perfuração | -1.1% | Global, agudo no folhelho da América do Norte, América Latina, África | Curto prazo (≤ 2 anos) |
| Regulamentações rígidas de descarte de cascalhos de fluidos de base oleosa | -0.6% | Europa (Mar do Norte), offshore da América do Norte, Brasil, Sudeste Asiático | Médio prazo (2-4 anos) |
| Escassez na cadeia de suprimentos de polímeros especiais e aditivos de barita | -0.5% | Global, impacto agudo na Ásia-Pacífico e Europa dependentes das exportações de barita chinesa | Curto prazo (≤ 2 anos) |
| Adoção crescente de perfuração com pressão gerenciada que reduz os volumes de fluido | -0.3% | Folhelho da América do Norte, poços HPHT do Oriente Médio, aplicações offshore em águas profundas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade do Preço do Petróleo Comprime a Alocação de Capital Upstream
O Brent teve média de USD 78/bbl em 2025, abaixo dos USD 84/bbl em 2024, levando várias empresas independentes do Permiano a paralisar 9% das sondas e adiar completações até que os preços superem USD 80/bbl, conforme observado pela ConocoPhillips em sua conferência do terceiro trimestre de 2025. A Agência Internacional de Energia relatou que o capex upstream permaneceu 15% abaixo dos níveis reais de 2019, com os projetos de perfuração discricionários sofrendo os cortes mais acentuados. O número de sondas ativas na África Ocidental caiu 11% após os programas angolanos e nigerianos serem adiados sob pressão fiscal, reduzindo diretamente os pedidos de fluidos. Como os fluidos representam apenas 4%-7% do custo do poço, estão entre os primeiros itens a serem rebaixados ou cancelados quando os operadores recuam.
Regulamentações de Descarte Forçam Substituições Onerosas de Fluidos
As revisões da Estratégia Marinha da UE obrigam os estados-membros a alcançar o "bom estado ambiental" até 2030, forçando a transição de fluidos de base oleosa para fluidos sintéticos mesmo onde os custos aumentam de USD 150.000 a USD 300.000 por poço. A unidade do Mar do Norte da Chevron gastou USD 4,2 milhões adicionais em alternativas sintéticas em 14 poços em 2025, reduzindo as margens em campos maduros. O IBAMA do Brasil rejeitou três licenças de pré-sal em 2025 que propunham fluidos de base oleosa dentro de 50 km de reservas marinhas, causando atrasos de seis meses nos projetos. Os mandatos específicos por região fragmentam o mercado de fluidos de perfuração e completação e inibem as economias de escala na fabricação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Base de Fluido:
Sistemas Sintéticos Ganham Participação OffshoreOs fluidos de base sintética capturaram uma participação offshore crescente e têm previsão de registrar um CAGR de 5,8% até 2031, superando o mercado geral de fluidos de perfuração e completação. Os produtos de base aquosa detinham 57,1% da receita de 2025, favorecidos em poços de folhelho terrestres onde superam os preços sintéticos em 40%-50%. Os fluidos de base oleosa estão recuando à medida que os reguladores endurecem as normas de cascalhos, enquanto os fluidos pneumáticos permanecem em nicho com <3% do volume. Os sistemas de olefina interna, como o SYN-TEQ da Baker Hughes, suportaram temperaturas de fundo de poço de 350 °F em poços do terciário inferior do Golfo do México durante 2025. Novas nano-formulações como o RHELIANT da Schlumberger melhoraram a lubrificidade em 24% em poços de alcance estendido no Oriente Médio. Esses avanços ressaltam como a demanda orientada por especificações está concentrando valor nas categorias de fluidos premium.
A tecnologia de base aquosa também evolui: a mistura Baracarb da Halliburton atingiu paridade de inibição de folhelho com os fluidos de base oleosa em 18% da metragem terrestre da América do Norte, eliminando as taxas de descarte. Pacotes de polímeros com custo otimizado permitem que os operadores terrestres reduzam as taxas de diluição sem sacrificar a taxa de penetração, sustentando a dominância contínua em bacias de alta atividade. No geral, o crescimento dos projetos offshore HPHT garante que os fluidos sintéticos permaneçam o motor de crescimento do mercado de fluidos de perfuração e completação, mesmo que os sistemas de base aquosa ancorem o volume e ofereçam uma narrativa de sustentabilidade que ressoa junto aos reguladores.


Por Estágio de Perfuração:
Fluidos de Completação Comandam Preços PremiumOs fluidos de perfuração retiveram 70,5% da demanda de 2025, mas os fluidos de completação e de intervenção estão posicionados para um CAGR mais acelerado de 4,9%, à medida que a qualidade do contato com o reservatório supera a velocidade pura de perfuração nas prioridades dos operadores. Os fluidos de salmoura clara à base de formiato utilizados pela Occidental nas completações de Wolfcamp elevaram a produção inicial em 11%, justificando uma precificação por barril 30%-40% superior. A fraturamento hidráulico em múltiplos estágios intensifica os requisitos de controle de densidade, tornando as salmouras premium e os sistemas com fibras indispensáveis para o gerenciamento da geometria de fratura. Os fluidos Frac-Pac da Weatherford possibilitaram o mapeamento de fratura em tempo real em 230 poços em 2025, reforçando a tendência em direção a fluxos de trabalho integrados de fluidos e fraturamento.
A inovação em fluidos de perfuração, no entanto, continua avançando: o sistema de polímero biodegradável Evolution da Newpark reduziu a diluição em 19% em poços de xisto na Costa do Golfo, diminuindo o custo total do fluido apesar dos preços unitários mais elevados dos aditivos. O apagamento das fronteiras entre os fluxos de trabalho de perfuração e completação estimula contratos de longo prazo com fornecedor único que agrupam ambas as fases de fluidos, reforçando o valor da engenharia holística de fluidos ao longo de todo o ciclo de vida do poço.
Por Tipo de Poço:
Poços Não Convencionais Impulsionam a Inovação em FluidosOs poços convencionais ainda representavam 64,9% do tamanho do mercado de fluidos de perfuração e completação em 2025, mas os poços não convencionais crescerão mais rapidamente a um CAGR de 5,5% até 2031. Comprimentos laterais acima de 10.000 pés exigem reologia especializada e transporte de cascalhos; a EOG utilizou polímeros encapsulantes para reduzir a DEC em 0,4 lb/gal e estender com segurança os laterais da Bacia de Delaware. O projeto Jafurah da Saudi Aramco introduziu fluidos de formiato de potássio para gerenciar zonas de gás de alta pressão enquanto estabilizava os folhelhos jurássicos. Essas químicas complexas geram receita média mais alta por poço, sustentando os gastos com fluidos apesar de menos poços perfurados no total em comparação com os programas verticais legados.
Os poços convencionais permanecem importantes nas plataformas continentais offshore e nas bacias terrestres maduras, onde programas padronizados reduzem o tempo não produtivo. Os prestadores de serviços devem, portanto, manter linhas distintas focadas em custo para os mercados convencionais e misturas de alta especificação e ricas em aditivos para o trabalho não convencional, impedindo que qualquer fornecedor único domine ambos os segmentos sob um único modelo de negócios.
Por Aplicação:
Offshore Demanda Fluidos de Alta EspecificaçãoA perfuração terrestre representou 68,4% do volume de 2025, mas os poços offshore têm previsão de registrar um CAGR de 5,1%, conquistando uma fatia maior do mercado de fluidos de perfuração e completação por valor. As sondas de águas ultraprofundas da Transocean exigiram fluidos sintéticos com ponderação de formiato de césio para atingir DEC de 19,5 lb/gal para alvos do Mioceno. Essas demandas HPHT, somadas à logística de pré-mistura e transporte por embarcações, adicionam um prêmio de custo de 25%-35% por barril em relação ao terrestre.
A inovação em fluidos terrestres gira em torno de modelos de economia circular: a Devon reciclou 85% do fluido de perfuração na Bacia de Anadarko, economizando 1,2 milhão de barris de água doce e USD 180.000 por poço. A eficiência da cadeia de suprimentos e as credenciais de ESG sustentam igualmente os sistemas de base aquosa focados em custo nas operações terrestres, garantindo um crescimento equilibrado entre as duas aplicações.
Análise Geográfica
Mercado de Fluidos de Perfuração e Completação das Américas, APAC e EMEA
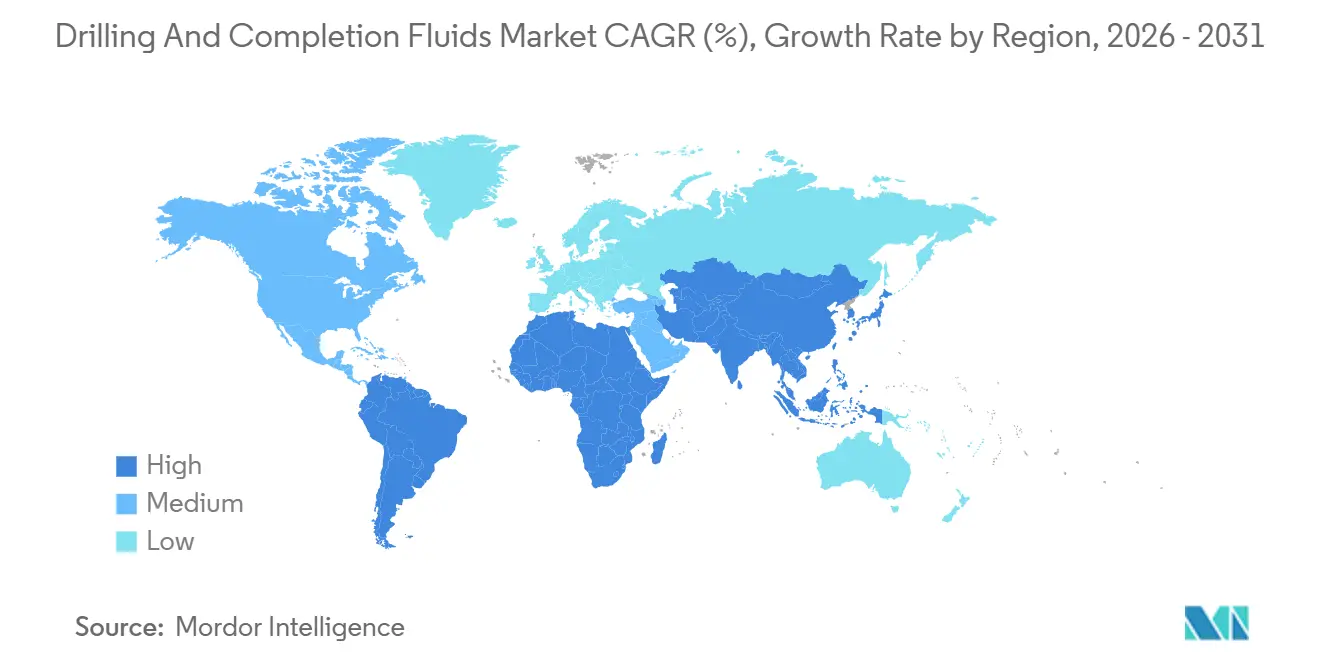
A vantagem em termos de dimensão de mercado da América do Norte está ancorada na Bacia do Permiano, mas os emergentes campos de petróleo tight em desenvolvimento no Canadá e no Alasca também utilizam sistemas de fluidos digitais para reduzir os custos de poços e as emissões. O surto de localização na Ásia-Pacífico sinaliza uma mudança em direção a cadeias de abastecimento mais curtas, obrigando as empresas de serviços ocidentais a construir plantas ou a ceder participação de mercado. A procura de fluidos na Europa é cada vez mais sintética; 89% dos poços noruegueses em 2025 utilizaram formulações à base de água ou sintéticas, ao abrigo de regras de descarga mais rigorosas. Os poços de pré-sal da América do Sul apresentam alguns dos maiores gastos com fluidos por poço a nível mundial, o que explica o investimento sustentado dos fornecedores em centros de mistura no Brasil. O Médio Oriente continua a pagar prémios por salmouras de completação de alta pressão e alto teor de H₂S que preservam a integridade dos reservatórios carbonáticos. As perspetivas para África dependerão de reformas fiscais capazes de relançar a exploração suspensa em Angola e na Nigéria; sem elas, a procura de fluidos corre o risco de ficar aquém do desempenho de outras bacias de fronteira.

Panorama regulatório
A conformidade com a descarga offshore continua sendo um fator determinante na seleção de fluidos de perfuração e completação, particularmente em bacias maduras com limites de descarga e toxicidade exigíveis. Nos Estados Unidos, a EPA regula as descargas offshore no Golfo da América por meio da Autorização Geral NPDES GMG290000, que estabelece limites para parâmetros como óleo e graxa e exige controles de toxicidade para fluidos de tratamento de poços, completação e workover (TCW) (incluindo uma estrutura de Toxicidade Aguda do Efluente Total com limites de desempenho de LC50). Em janeiro de 2026, a EPA propôs uma modificação à GMG290000 que estenderia o prazo de conformidade para testes agudos de WET para fluidos TCW de 11 de maio de 2025 para 11 de maio de 2028, aliviando as exigências de teste e relatório de curto prazo, mantendo a direção mais ampla rumo a formulações de menor toxicidade.
As normas de controle de poço e integridade operacional também moldam o design e a documentação dos programas de fluidos. Nas operações offshore federais dos EUA, as exigências da BSEE sob 30 CFR Part 250 incluem expectativas quanto à manutenção do controle de poço e à gestão de programas de fluidos de perfuração (incluindo práticas rotineiras de inventário e monitoramento vinculadas à segurança operacional). Em fevereiro de 2026, a BSEE publicou uma proposta de norma para revisar disposições relacionadas à Regra de 2023 sobre Sistemas de Preventores de Erupção e Controle de Poço, esclarecendo os requisitos e prazos de submissão para dados e análises de falhas, o que afeta a forma como operadoras e prestadores de serviços documentam o desempenho do controle de poço em conjunto com a gestão de fluidos em campanhas offshore.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas e aditivos especiais a montante, passando por mistura, engenharia no local e gestão de resíduos ao final do poço. Os principais insumos incluem fluidos base e salmouras, polímeros, lubrificantes e agentes de peso provenientes de fornecedores químicos especializados, enquanto prestadores de serviços globais e regionais formulam e fornecem sistemas de fluidos completos e gestão integrada de fluidos no local da sonda. Cada vez mais, a diferenciação de desempenho é criada nas camadas de formulação e engenharia, onde plataformas de medição em tempo real, dosagem e controle são incluídas em contratos para reduzir o tempo não produtivo e o desperdício de aditivos.
A fabricação e a logística são organizadas em torno de infraestrutura regionalizada de mistura e fornecimento para gerenciar prazos de entrega, mobilização offshore e exigências de conteúdo local. Operadoras e empresas de serviços dependem de micro-plantas e centros de mistura posicionados perto dos principais corredores de atividade offshore e onshore (por exemplo, em torno de nós estabelecidos de implantação offshore, como Port Fourchon, Rio de Janeiro e Stavanger), com entrega de última milha e técnicos no local coordenando inventário, controle de sólidos e condicionamento de fluidos. As decisões de produto e cadeia de suprimentos estão cada vez mais vinculadas à conformidade e ao manuseio do ciclo de vida, incluindo formulações que reduzem constituintes perigosos e fluidos de completação personalizados para poços em águas profundas e de alta pressão, como refletido por novas introduções de fluidos de completação de alta densidade e reduzidos em zinco voltados para implantações em águas profundas.
Cenário Competitivo
A M-I SWACO da Schlumberger, a Halliburton e a Baker Hughes capturaram aproximadamente 55%-60% da participação global em 2025, refletindo posições dominantes em poços offshore e HPHT onde a química integrada, a engenharia de fluidos e o gerenciamento de resíduos são vitais. Essas empresas alavancam suítes digitais proprietárias, OPTIDRILL, BaraLogix e Leucipa, para garantir contratos de longo prazo que agrupam garantias de desempenho. Concorrentes regionais como CES Energy Solutions e Newpark Resources exploram o fornecimento com vantagem de custo e a logística de perfuração em pad no Canadá Ocidental e no folhelho dos EUA, frequentemente precificando contratos com base em métricas de taxa de penetração em vez de volumes por barril.
Movimentos estratégicos ressaltam o campo de batalha em transformação: a Halliburton adquiriu a Al Wusta Drilling Fluids por USD 95 milhões para aprofundar a localização no Oriente Médio, enquanto a Schlumberger comprometeu USD 180 milhões em uma planta em Jubail que reduz os prazos de entrega na Arábia Saudita em 30%. O lançamento do HydraGlyde de óxido de grafeno da Baker Hughes ilustra como os nano-aditivos criam um "espaço em branco" de desempenho para precificação premium. Os depósitos de patentes se concentram em dispersão de nanopartículas, surfactantes biodegradáveis e controle de reologia orientado por inteligência artificial, sinalizando que a propriedade intelectual e a análise de dados decidirão a vantagem competitiva futura tanto quanto as cadeias de suprimentos químicas.
Líderes do Setor de Fluidos de Perfuração e Completação
-
Schlumberger Limited
-
Halliburton Company
-
Baker Hughes Company
-
Weatherford International plc
-
Newpark Resources Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fluidos de Perfuração e Completação
- Baker Hughes Company
- Schlumberger Limited
- Halliburton Company
- Weatherford International plc
- Newpark Resources Inc.
- TETRA Technologies Inc.
- National Oilwell Varco Inc.
- CES Energy Solutions Corp.
- Chevron Phillips Chemical Co. LLC
- M-I SWACO (SLB)
- Scomi Energy Services Bhd
- AES Drilling Fluids LLC
- Anchor Drilling Fluids USA
- Flotek Industries Inc.
- Gumpro Drilling Fluids Pvt Ltd
- Oilfield Chemical Co. Baker Petrolite
- Petrochem Performance Chemicals Ltd
- Q'Max Solutions Inc.
- IMDEX Limited (AMC Drilling Fluids)
- Valence Drilling Fluids LLC

Oportunidades de mercado e perspectivas futuras
A execução de projetos em águas profundas e ultraprofundas continua abrindo oportunidades para sistemas premium de fluidos de completação sintéticos e de alta densidade, junto com ofertas integradas de construção de poços que combinam perfuração, fluidos e fluxos de trabalho digitais. A atividade contratual nomeada oferece um impulso visível para fornecedores capazes de entregar química mais infraestrutura: em julho de 2026, a Halliburton foi premiada com contratos integrados de perfuração e completação para o desenvolvimento em águas profundas GranMorgu, na costa do Suriname, incluindo atualizações na infraestrutura de plantas de lama líquida e cimento, reforçando a demanda por mistura localizada, fornecimento confiável de aditivos e execução de fluidos de alta especificação em polos offshore de fronteira. Em maio de 2026, a Baker Hughes anunciou a extensão e ampliação de um contrato integrado de construção de poços com a Petrobras na Bacia de Santos, no Brasil, ressaltando como a compra por parte das operadoras está se consolidando em torno de pacotes integrados, nos quais o desempenho dos fluidos e a eficiência da construção de poços são geridos em conjunto.
As restrições ambientais e as regras de descarga continuam a criar espaço para sistemas de aditivos de menor toxicidade e mais biodegradáveis que preservem o desempenho em condições HPHT. Pesquisas ativas em 2026 sobre aditivos biodegradáveis derivados de biomassa e sobre nanomateriais avançados (por exemplo, materiais multifuncionais à base de óxido de grafeno e nanocompósitos derivados de quitosana) sinalizam um pipeline tecnológico voltado para melhorar o controle de filtração e a estabilidade térmica em lamas à base de água, o que apoia os roteiros de produtos de fornecedores voltados para bacias offshore regulamentadas e regiões onshore com escassez de água. A digitalização também continua sendo um caminho de comercialização, à medida que fluxos de trabalho em circuito fechado e informados por sensores na gestão de completação e fluidos ampliam o escopo de serviços endereçáveis, indo além da química por barril para a execução automatizada e vinculada a resultados de fluidos e fraturas.
Recent Industry Developments in Mercado de Fluidos de Perfuração e Completação
- Maio de 2026: A Weatherford foi premiada com um contrato integrado de completação em águas profundas pela Esso Exploration & Production Nigeria Ltd (uma afiliada da ExxonMobil) para a costa da Nigéria. O contrato amplia a presença da Weatherford em completações em águas profundas, onde a execução de fluidos e do sistema de completação é adquirida em conjunto, apoiando ofertas combinadas que unem equipamentos de completação com fluidos especializados e serviços no local.
- Novembro de 2025: A Drilling Specialties, em colaboração com a Chevron Phillips Chemical, lançou o lubrificante de fluido de perfuração NanoSlide, utilizando uma formulação multifásica baseada em grafeno micronizado e polialfaolefinas. O lançamento visa ambientes de perfuração de alta fricção e desafiadores, onde o desempenho do lubrificante pode se traduzir em menor torque, menor desgaste e janelas mais estreitas de estabilidade do poço.
- Setembro de 2024: A SCF Partners concluiu a aquisição do negócio Newpark Fluids Systems da Newpark Resources. A transação reformulou a propriedade de uma grande plataforma de fluidos e gestão integrada de fluidos, influenciando a dinâmica competitiva e a alocação de capital para desenvolvimento de produtos e expansão regional.


Mercado de Fluidos de Perfuração e Completação Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange as receitas provenientes de fluidos de perfuração e fluidos de completação e intervenção utilizados durante a perfuração de poços, suporte de revestimento e cimentação, e completação de poços, em atividades de petróleo e gás onshore e offshore em todo o mundo.
Exclusões do escopo: Exclui equipamentos de perfuração e hardware de controle de sólidos, bem como receitas de serviços de campo petrolífero que não estejam vinculadas ao fornecimento de fluidos e aditivos relacionados.
Visão Geral da Segmentação
- Por Base de Fluido
- Base aquosa
- Base oleosa
- Base sintética
- Pneumático (ar, névoa, espuma)
- Outras Bases (éster, glicol, nano-fluidos)
- Por Estágio de Perfuração
- Fluidos de Perfuração
- Fluidos de Completação e Recompletação
- Por Tipo de Poço
- Convencional
- Não Convencional
- Por Aplicação
- Terrestre
- Offshore
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Noruega
- Rússia
- Ucrânia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Países da ASEAN
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Nigéria
- Argélia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o quadro base de atividades e para definir os limites do que é considerado receita de fluidos em comparação com gastos próximos no campo petrolífero. Baseamo-nos em fontes públicas e oficiais, como a EIA para contexto de perfuração e produção, a Agência Internacional de Energia para sinais de perspectiva upstream, publicações da OPEP para direção de oferta e investimento, e divulgações de contagem de sondas da Baker Hughes para variações de atividade de curto prazo.
Para converter atividade em fatores de demanda, também revisamos fontes como publicações do USGS onde relevantes para o contexto de bacias, artigos revisados por pares da SPE para padrões típicos de uso de sistemas de fluidos, e estatísticas alfandegárias ou comerciais onde aditivos e materiais-chave apresentam movimentação transfronteiriça visível. Registros de empresas, apresentações a investidores e imprensa setorial confivel foram utilizados para verificar comentários sobre preços e mudanças no mix de produtos. Quando necessário, assinaturas pagas para dados financeiros de empresas, consultas de patentes e inteligência comercial em nível de remessa foram utilizadas seletivamente para preencher lacunas. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com formuladores de fluidos, fornecedores de aditivos, distribuidores e usuários finais, para que as premissas pudessem ser corrigidas onde os indicadores públicos eram muito amplos. Por se tratar de um mercado global, as perspectivas foram equilibradas entre as principais regiões produtoras. Perguntas de acompanhamento foram utilizadas para confirmar o que mudou em preços, mix de fluidos e demanda offshore versus onshore antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 15% | APAC: 43% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 39% | EMEA: 32% |
| Players menores: 21% | Gerentes: 46% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo, na qual a atividade de perfuração e a intensidade de completação foram traduzidas em um conjunto de demanda por região e, em seguida, precificadas utilizando misturas típicas de sistemas de fluidos. Na prática, isso significou vincular o modelo a indicadores como contagens de sondas ativas, metragem perfurada e número de poços, a participação de poços horizontais e não convencionais, o cronograma de projetos offshore e a divisão entre sistemas à base de água versus à base de óleo e sintéticos, que impulsionam diferentes padrões de consumo e precificação.
Esses totais foram corroborados por meio de aproximações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de fornecedores, o uso de verificações de canal para validar preços médios de venda e o teste de estresse das premissas de volume em relação ao que os especialistas de campo observam nas operações diárias. Onde existiam lacunas de cobertura, elas foram preenchidas com intervalos conservadores e, em seguida, reduzidas por meio de feedback de entrevistas, de modo que o número final permanece reproduzível com etapas claramente explicadas.
Para as previsões, foi utilizada análise de cenários, ancorada nas perspectivas esperadas de gastos upstream e atividade de perfuração. O modelo foi ajustado para o provável movimento de preços nos principais aditivos e para mudanças na seleção de sistemas de fluidos impulsionadas por regulamentações e complexidade dos poços. As premissas foram revisadas região por região, e a previsão final foi mantida consistente com a direção dos fatores de entrada, em vez de forçar uma curva suave.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, incluindo tendências de atividade de sondas, ciclos regionais de perfuração e atualizações publicadas de perspectivas upstream, para que o caminho do mercado corresponda ao que operadores e fornecedores podem explicar. Quando um resultado de segmento parecia fora de linha, as entradas foram reabertas e os respondentes foram recontactados para confirmar se o problema vinha do mix, do timing de preços ou de uma premissa de limite.
Antes da aprovação final, o modelo passa por múltiplas revisões de analistas, e verificações de variância são realizadas entre regiões e sistemas de fluidos para confirmar que as participações e os preços implícitos permanecem realistas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como oscilações acentuadas nos preços de commodities ou grandes mudanças na atividade de perfuração. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado Global de Fluidos de Perfuração e Completação da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para fluidos de perfuração e completação podem diferir mesmo quando o nome do mercado parece o mesmo, uma vez que o ano utilizado para precificação, o momento da conversão cambial e o que é contabilizado como receita de completação e intervenção não são tratados de forma uniforme.
Em nosso trabalho, a principal variação normalmente decorre de quando os preços médios de venda são atualizados durante o ano e da rapidez com que essas atualizações são validadas em relação à atividade de sondas e às mudanças no mix de poços. É por isso que o timing cambial e as verificações trimestrais de preços são importantes no número final, uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,73 bilhões de USD (2025) | |
| Publicador do Setor A | 10,30 bilhões de USD (2025) | Utiliza uma perspectiva de longo prazo mais ampla com uma premissa de precificação de ano único e visibilidade limitada sobre redefinições de preços de aditivos no meio do ano, o que pode subestimar o preço médio realizado de 2025 em regiões com mudanças rápidas de atividade. |
| Publicador Global B | 10,51 bilhões de USD (2025) | Baseia-se em um instantâneo do ano base e pode tratar os fluidos de intervenção e certos aditivos relacionados à completação de forma diferente por aplicação, o que desloca a receita contabilizada entre os segmentos de perfuração e completação. |
Analisando os três valores em conjunto, a diferença é explicada principalmente pelo timing de preços e pelo que é contabilizado dentro dos fluidos de completação e intervenção, em vez de uma divergência sobre a direção da demanda. Ao manter os fatores de atividade visíveis e verificar novamente os preços implícitos em relação ao feedback das entrevistas, o tamanho de mercado resultante permanece rastreável a etapas claras que podem ser repetidas a cada atualização.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fluidos de perfuração e completação em 2026?
O mercado está avaliado em USD 11,19 bilhões em 2026 e tem previsão de atingir USD 13,52 bilhões até 2031.
Qual base de fluido está crescendo mais rapidamente?
Os sistemas de base sintética têm previsão de avançar a um CAGR de 5,8% até 2031, impulsionados pelos poços offshore HPHT e pelo endurecimento dos limites de descarte.
Por que os fluidos de completação têm preços mais altos do que os fluidos de perfuração?
Os fluidos de completação devem ser isentos de sólidos e compatíveis com a formação para proteger o contato com o reservatório, o que aumenta a complexidade dos aditivos e exige preços por barril 30%-40% mais altos.
Qual é o impacto das plataformas digitais na demanda por fluidos?
A reologia em tempo real e a dosagem automatizada reduzem o tempo não produtivo e o desperdício de aditivos, permitindo que os fornecedores agrupem serviços de maior margem sem reduzir o valor geral dos fluidos.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 5,7% até 2031, à medida que China, Índia e países da ASEAN localizam o fornecimento de fluidos e intensificam a perfuração offshore e não convencional.
Quem são os principais fornecedores?
A M-I SWACO da Schlumberger, a Halliburton e a Baker Hughes detêm uma participação combinada de 55%-60%, seguidas por especialistas regionais como CES Energy Solutions e Newpark Resources.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

