
Tamanho e Participação do Mercado de Ferramentas de Perfuração
Visão Geral do Mercado
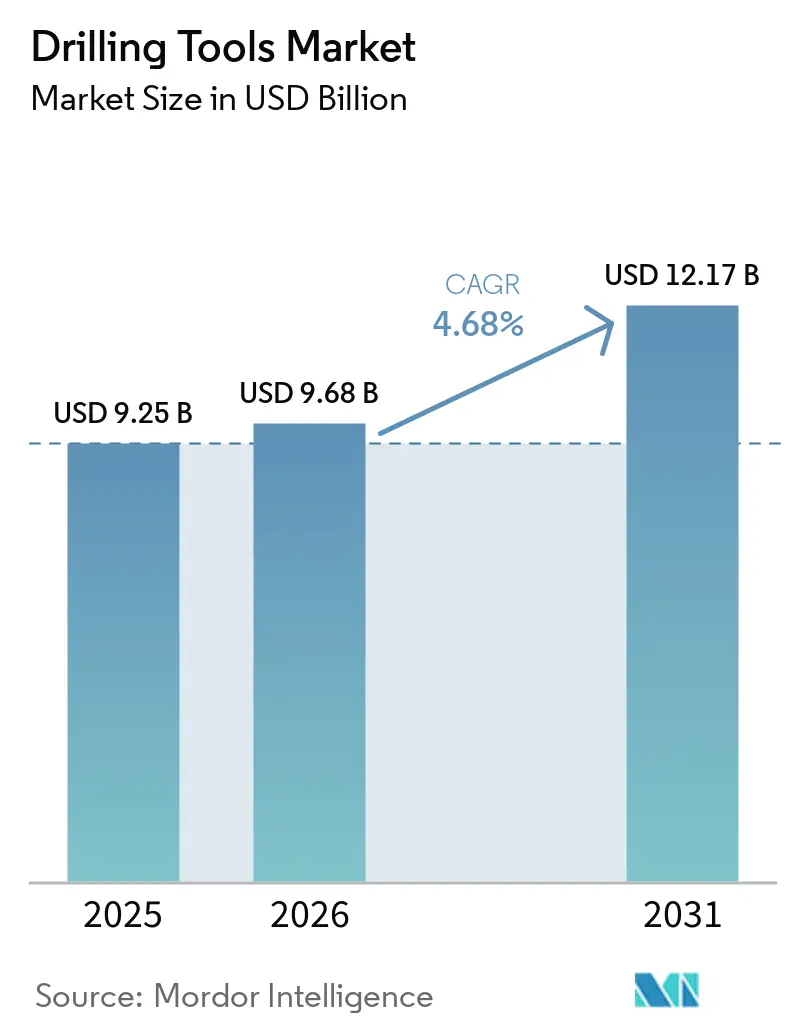
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.68 % |
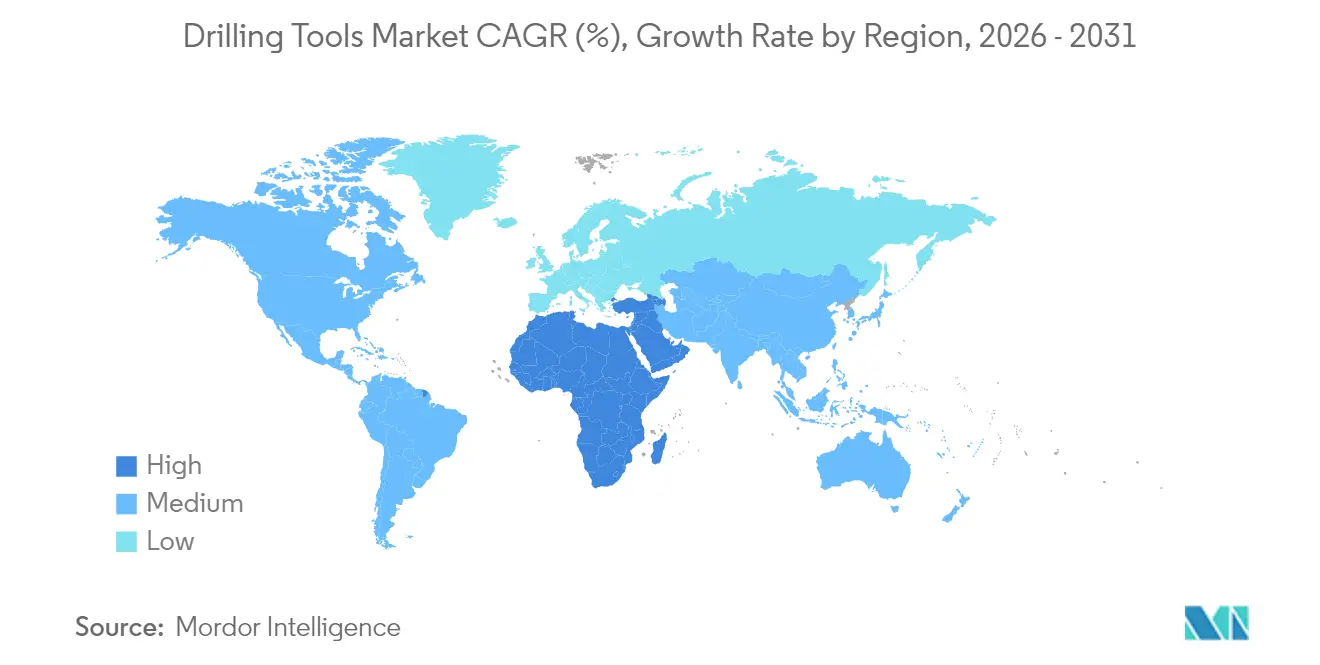
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
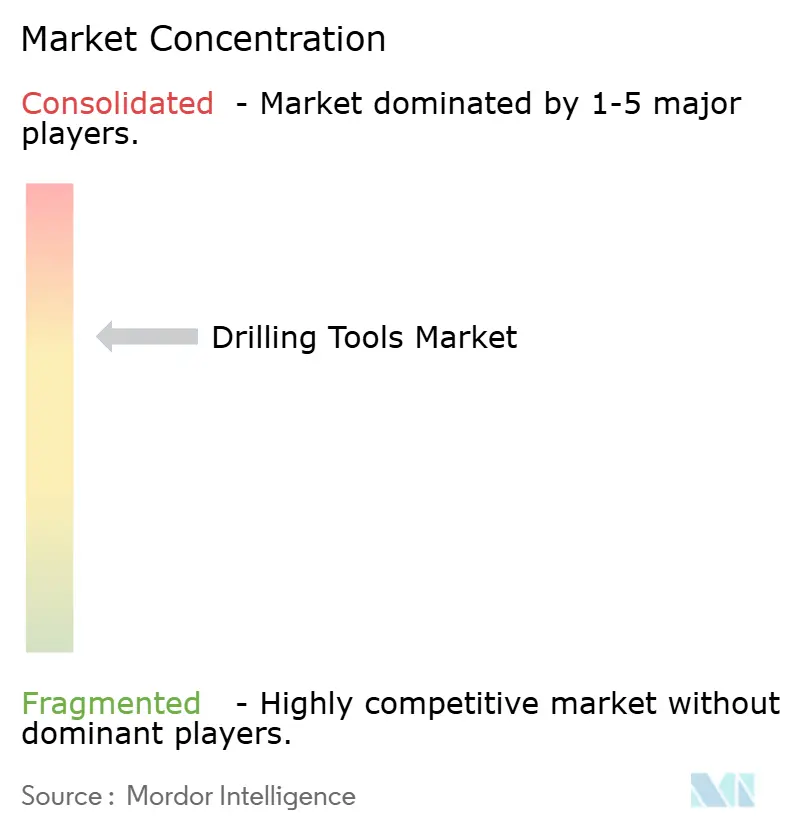
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Perfuração pela Mordor Intelligence
O tamanho do mercado de ferramentas de perfuração deve crescer de USD 9,25 bilhões em 2025 para USD 9,68 bilhões em 2026 e tem previsão de atingir USD 12,17 bilhões até 2031 a uma CAGR de 4,68% no período de 2026-2031.
O impulso do mercado reflete o reinvestimento seletivo em poços de alto retorno, o acesso crescente a tecnologias avançadas de fundo de poço e a demanda crescente de projetos geotérmicos e de captura de carbono que diversificam os fluxos de receita para além dos ciclos puramente de hidrocarbonetos. Os operadores estão direcionando capital para programas orientados à eficiência que reduzem o tempo de sonda e aumentam a confiabilidade da produção, uma tendência que beneficia brocas de perfuração premium, sistemas rotativos direcionais e motores de lama de alta especificação. O momentum é ainda sustentado pelas decisões de investimento final em ativos de águas profundas e ultraprofundas no Brasil, no Golfo do México dos EUA e na África Ocidental, onde classificações elevadas de pressão e temperatura demandam equipamentos desenvolvidos sob medida. Paralelamente, os gargalos na cadeia de suprimentos para metais especiais, como o tungstênio, incentivam acordos de compra de longo prazo e fomentam a integração vertical entre os prestadores de serviços.
Principais Destaques do Relatório
- Por tipo de ferramenta, as brocas de perfuração capturaram 66,37% da participação do mercado de ferramentas de perfuração em 2025, enquanto "Outras Ferramentas" liderou o crescimento com um CAGR de 7,72% até 2031.
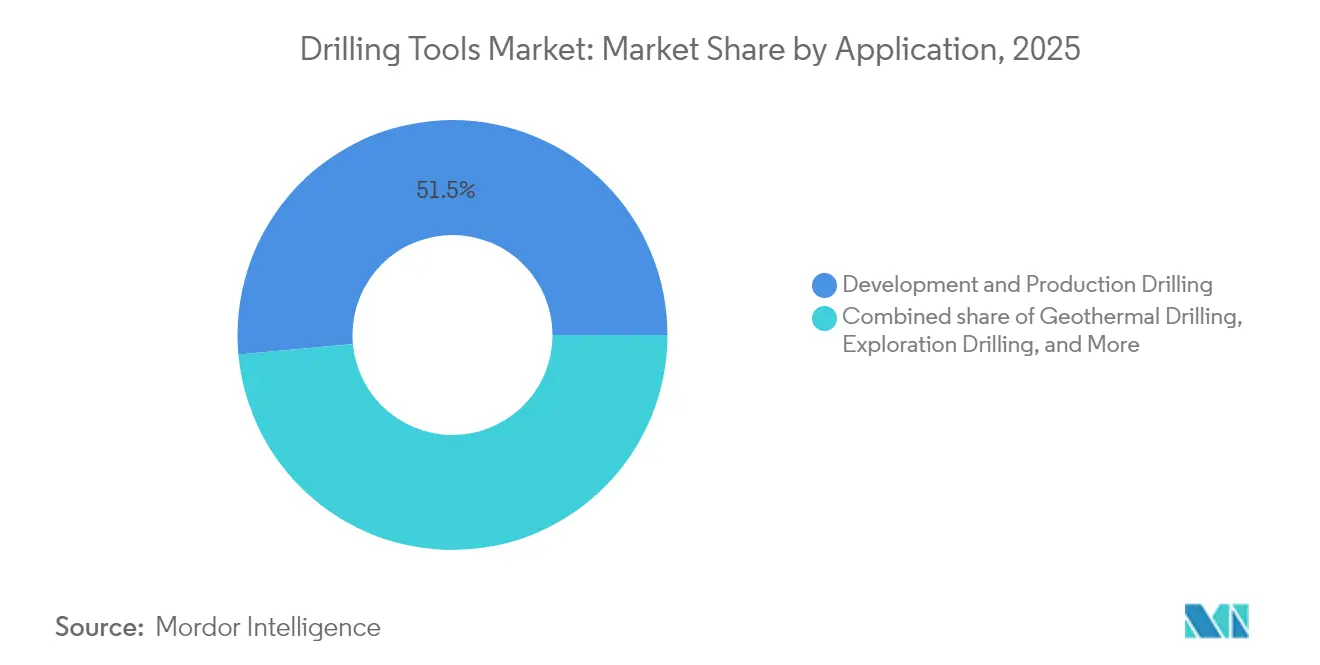
- Por aplicação, a perfuração de desenvolvimento e produção respondeu por 51,45% do tamanho do mercado de ferramentas de perfuração em 2025; a perfuração geotérmica está prevista para expandir a um CAGR de 9,21% até 2031.
- Por localização de implantação, a atividade terrestre deteve 67,92% da participação do mercado de ferramentas de perfuração em 2025, enquanto as aplicações offshore avançam a um CAGR de 5,52%.
- Por geografia, a América do Norte gerou 32,75% da receita de 2025, mas a região Ásia-Pacífico está prevista para registrar o crescimento mais rápido, de 6,18% de CAGR até 2031.
- SLB, Baker Hughes, Halliburton, NOV e Weatherford controlaram coletivamente mais de 55% da receita de 2024, evidenciando a concentração moderada do setor.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Ferramentas de Perfuração
Análise do Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Recuperação do CAPEX upstream pós-pandemia | +1.2% | Global, com ênfase na América do Norte e Oriente Médio | Médio prazo (2-4 anos) |
| Complexidade de poços de xisto impulsionando a demanda por brocas de perfuração avançadas | +0.8% | América do Norte como núcleo, expandindo-se para a Argentina e Austrália | Longo prazo (≥ 4 anos) |
| Expansão de projetos de águas profundas e ultraprofundas | +0.9% | Bacias offshore globais, lideradas pelo Brasil, África Ocidental e Golfo do México | Longo prazo (≥ 4 anos) |
| Crescimento dos investimentos em perfuração geotérmica | +0.6% | Global, com ganhos iniciais nos EUA, Europa e Indonésia | Médio prazo (2-4 anos) |
| Programas de poços de injeção para captura e armazenamento de carbono (CCS) | +0.4% | Marcos regulatórios da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Demanda crescente por perfuração exploratória de minerais críticos | +0.3% | Núcleo na APAC, com expansão para a Austrália e Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do CAPEX Upstream Pós-Pandemia
O investimento global em petróleo e gás deve aumentar 22% entre 2025 e 2030, revertendo três anos de contenção de capital e renovando a demanda por ferramentas de perfuração de alto desempenho, de acordo com o Fórum Internacional de Energia(1)Fórum Internacional de Energia, "Crescimento da Demanda para Aumentar as Necessidades de Investimento Upstream em Petróleo e Gás em 22% até 2030," ief.org . Na América do Norte, os operadores do Golfo do México sancionaram projetos multibilionários como o Anchor da Chevron, que exigem equipamentos classificados para 20.000 psi e validam o argumento econômico para colunas de perfuração de alta qualidade. As companhias nacionais de petróleo do Oriente Médio estão igualmente retomando campanhas de perfuração de preenchimento voltadas à manutenção das cotas de produção. Essa retomada do CAPEX favorece ferramentas que proporcionam economias mensuráveis de tempo de sonda, levando os fornecedores a agrupar sistemas rotativos direcionais com plataformas digitais de planejamento de poços. Os contratos de serviço vinculam cada vez mais a remuneração a melhorias nas taxas de penetração, um modelo que incentiva atualizações contínuas de produtos. Em conjunto, a perspectiva de gastos em melhora, os mandatos de eficiência e a inovação contratual proporcionam uma demanda sustentada pelo mercado de ferramentas de perfuração.
Complexidade de Poços de Xisto Impulsionando a Demanda por Brocas de Perfuração Avançadas
Os segmentos horizontais agora superam 20.000 pés nos principais plays de xisto dos EUA, submetendo as brocas de perfuração a desafios mais severos de vibração e leito de cascalho AMERICAN OIL & GAS REPORTER. Cortadores PDC com diamante termicamente estável avançado e geometrias de face otimizadas estendem os comprimentos de corrida sob tais condições, permitindo que uma única broca perfure múltiplos intervalos NOV(2)NOV, "A Era de Ouro da Inovação em Brocas de Perfuração," nov.com . Enquanto isso, plataformas orientadas por IA, como o LOGIX da Halliburton, analisam dados de torque em tempo real para antecipar o stick-slip, aumentando as taxas de penetração de elevação em até 30%. A Vaca Muerta na Argentina e a Bacia de Cooper na Austrália replicam esses imperativos de projeto à medida que escalam programas horizontais. Os preços das brocas premium permanecem, portanto, resilientes, sustentando a contribuição de 32,3% de receita do segmento para o mercado de ferramentas de perfuração.
Expansão de Projetos de Águas Profundas e Ultraprofundas
Os primeiros sistemas subsea de 20.000 psi do setor entraram em operação no Anchor da Chevron e no Kaskida da BP, demonstrando a viabilidade comercial de campos antes considerados inviáveis economicamente. Tais projetos exigem tubos de perfuração HP/HT, collars e jars certificados para limites rigorosos de metalurgia e fadiga, elevando assim o gasto médio com ferramentas por poço. O Brasil e a África Ocidental espelham esse momentum com desenvolvimentos de múltiplos poços em pré-sal que consolidam pedidos de sistemas rotativos direcionais capazes de 60°/100 pés de severidade de dog-leg. Os OEMs que oferecem BHAs integrados e simulações de gêmeo digital ganham vantagem competitiva, pois os operadores priorizam a contratação de pacotes completos para gerenciar os riscos associados às operações em águas ultraprofundas. O prêmio resultante eleva a CAGR offshore à frente da onshore, apesar da menor contagem de poços.
Crescimento dos Investimentos em Perfuração Geotérmica
Os sistemas geotérmicos aprimorados financiados por USD 200 milhões em subsídios de pesquisa dos EUA adaptam as tecnologias de sistemas rotativos direcionais e tubos de perfuração isolados utilizados no campo petrolífero para reservatórios a 300 °C. A série Phoenix PDC da NOV e os revestimentos TK-340TC mitigam a degradação térmica e a corrosão por cloreto, prolongando assim a vida útil da broca em formações superquentes(3)Halliburton, "LOGIX®: perfuração de precisão por meio de automação inteligente," halliburton.com . A Europa apoia projetos piloto semelhantes sob o Fundo de Inovação da UE, enquanto a Indonésia pretende adicionar 17 GW de capacidade geotérmica até 2030. A convergência permite que os fornecedores de ferramentas reaproveitem as cadeias de suprimentos existentes, amortecendo assim a receita contra as flutuações nos preços de hidrocarbonetos. À medida que os poços geotérmicos aprofundam além de 15.000 pés, a demanda se concentra em motores de lama de alto torque e elastômeros de alta temperatura, expandindo o mercado endereçável de ferramentas de perfuração.
Análise do Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos preços do petróleo bruto impactando os orçamentos de perfuração | -0.7% | Global, com maior sensibilidade no xisto da América do Norte | Curto prazo (≤ 2 anos) |
| Regulamentações ambientais rigorosas sobre operações de perfuração | -0.5% | América do Norte e UE, expandindo-se para outras regiões | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos para tubos e brocas de perfuração de alta especificação | -0.4% | Global, com gargalos críticos na fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada para sistemas de perfuração digital | -0.3% | Global, mais agudo na América do Norte e no Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Petróleo Bruto Impactando os Orçamentos de Perfuração
Os preços à vista do WTI caíram abaixo de USD 70/barril no início de 2025, levando as empresas independentes dos EUA a reduzir seus gastos planejados para USD 60,1 bilhões, 4% abaixo da orientação anterior. Quando os orçamentos se apertam, os poços de exploração não essenciais são adiados, reduzindo os pedidos de curto prazo por tubo de perfuração e collars padrão. Por outro lado, os operadores continuam a pagar prêmios por ferramentas que reduzem os tempos de ciclo, sustentando a demanda de alta qualidade mesmo em momentos de queda de preços. Os fornecedores que diversificam para projetos geotérmicos ou de CCS obtêm isolamento parcial das oscilações nos preços do petróleo, amenizando, mas não eliminando, o impacto negativo sobre o mercado de ferramentas de perfuração.
Regulamentações Ambientais Rigorosas sobre Operações de Perfuração
As regras de metano da EPA devem impor custos de conformidade de USD 22-31 bilhões até 2038, obrigando os operadores a atualizar os controles pneumáticos e implantar equipamentos de monitoramento contínuo. No lado da sonda, o escrutínio mais rigoroso se estende ao controle de poço e aos casos de segurança HP/HT, adicionando documentação de engenharia e requisitos de certificação de terceiros que prolongam os ciclos de aquisição. Os operadores menores podem sair de campos marginais, reduzindo a demanda por ferramentas, enquanto as empresas maiores negociam contratos agrupados com os principais prestadores de serviços para gerenciar a conformidade. Essa mudança acelera a consolidação do mercado, mas restringe a contagem total de poços, reduzindo assim a trajetória de crescimento do mercado de ferramentas de perfuração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ferramenta: Tecnologias Premium Impulsionam a Evolução do Mercado
As brocas de perfuração geraram 6,14 bilhões de USD em 2025, equivalente a 66,37% do tamanho do mercado de ferramentas de perfuração, sublinhando seu papel fundamental na economia dos poços. A adoção contínua de cortadores de PDC termicamente estáveis e de imageamento em tempo real na face da broca permite que os operadores realizem curvas em uma única passagem em formações intercaladas, reduzindo o tempo de conexão e o tempo não produtivo. Os fabricantes de equipamentos originais capturam prêmios de preço ao empacotar brocas com software de consultoria digital que recomenda ajustes de velocidade rotacional e peso sobre a broca em tempo real.
A categoria "Outras Ferramentas" inclui jars, amortecedores de choque, motores de lama e sistemas rotativos direcionais, que superarão o crescimento geral a um CAGR de 7,72%. O iCruise da Halliburton e o AutoTrak da Baker Hughes geram correções de direcionamento dinâmico que reduzem os ciclos de deslizamento-rotação, enquanto a ferramenta de amortecimento Suppressor da SLB mitiga a oscilação torsional em mais de 60%. Essa vantagem de desempenho justifica tarifas diárias mais elevadas, apesar da pressão orçamentária, e sustenta uma robusta expansão de receita para os fornecedores de soluções completas.
Por Aplicação: A Transição Energética Remodela os Padrões de Demanda
A perfuração de desenvolvimento e produção respondeu por 51,45% da receita de 2025, refletindo o foco dos operadores na otimização de campos maduros e na recuperação de recursos. Os projetos de plataformas com múltiplos poços e a perfuração em lote intensificam a utilização das ferramentas, impulsionando pedidos constantes de tubos de perfuração, alargadores, ferramentas de perfuração de fundo de poço e absorvedores de vibração. A perfuração exploratória, embora cíclica, ganha importância estratégica em blocos de águas profundas de fronteira sancionados por grandes companhias petrolíferas que buscam renovar seus portfólios.
Os poços geotérmicos representam a adição mais rápida em número de andares, avançando a um CAGR de 9,21% à medida que os governos financiam projetos-piloto em rochas superquentes. Os poços de injeção para captura de carbono formam um nicho menor, mas de rápido crescimento, no qual os perfis direcionais exigem conjuntos de fundo de poço resistentes à abrasão, capazes de lidar com fluidos densos de CO₂. O efeito positivo de transbordamento amplia o mix de clientes e compensa a volatilidade impulsionada pelo preço do petróleo, adicionando resiliência ao mercado de ferramentas de perfuração.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Local de Implantação: O Prêmio Offshore Impulsiona a Criação de Valor
As operações terrestres representaram 67,92% do faturamento de 2025, impulsionadas por programas não convencionais de alto volume nos EUA, Canadá, Argentina e China. Frotas de sondas padronizadas, menores custos de logística e ciclos mais curtos caracterizam este segmento, inclinando as aquisições para colunas de perfuração e motores competitivos em custo. Contudo, a atividade offshore, particularmente em águas ultraprofundas, proporciona uma captura de margem mais forte.
O crescimento offshore a uma CAGR de 5,52% está condicionado a descobertas HP/HT como Ballymore e Trion, onde cada poço pode exigir USD 20 milhões em ferramentas e serviços especializados. A geomecânica complexa impulsiona a adoção de telemetria em tubo de perfuração cabeado e consoles de direcionamento remoto, permitindo a correção de trajetória em tempo real a partir de centros onshore. Os fornecedores com portfólios integrados de superfície ao fundo do mar detêm uma vantagem estrutural, aprofundando a diferença entre os concorrentes de nível um e os regionais.
Por Usuário Final: A Consolidação de Operadores Remodela os Padrões de Aquisição
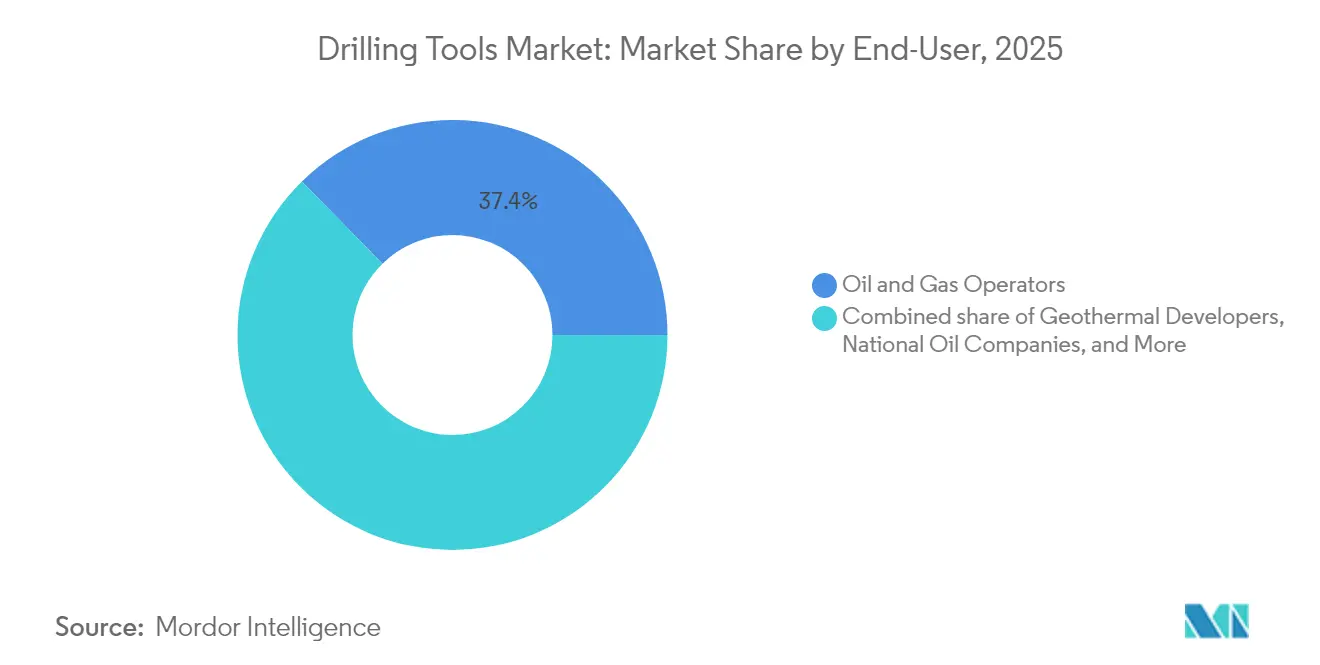
Os operadores de petróleo e gás permaneceram o maior grupo comprador isolado, com 37,35% em 2025. As supermajors aproveitam acordos de serviço mestre globais para garantir acesso em toda a frota a sistemas rotativos direcionais e motores de alto torque, agrupando-os com assinaturas de análise que garantem benchmarks de desempenho. As companhias nacionais de petróleo, notadamente as do Oriente Médio, buscam metas de conteúdo local pela co-fabricação de brocas de perfuração e collars sob acordos de transferência de tecnologia.
Os desenvolvedores geotérmicos estão registrando a expansão mais rápida, com uma CAGR de 9,21% impulsionada por incentivos políticos e pela similaridade técnica entre a perfuração geotérmica e a perfuração não convencional de petróleo. As empresas independentes de Exploração e Produção estão terceirizando cada vez mais o gerenciamento de ferramentas para empreiteiros de perfuração sob contratos de preço fixo e chave na mão, o que está reduzindo os volumes de compra spot, mas prolongando a duração dos contratos. As empresas de exploração mineral, embora ainda de nicho, utilizam ferramentas de testemunhagem do campo petrolífero para acelerar programas de descoberta de minerais críticos, ampliando a base de demanda do mercado de ferramentas de perfuração.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A América do Norte gerou 32,75% da receita de 2025, impulsionada por metragens horizontais recordes no Permiano e por campanhas resilientes de águas profundas no Golfo do México. O ecossistema avançado de logística e perfuração digital da região mantém a utilização de equipamentos elevada, mesmo com a disciplina de capital moderando as adições de sondas. As regras federais de metano e as regulamentações estaduais de recuo pressionam os operadores menores, mas a adoção pelos supermajors de métodos de completação de fraturamento triplo está aumentando os requisitos de torque do tubo de perfuração e sustentando a demanda por ferramentas premium.
A Ásia-Pacífico lidera o crescimento com uma CAGR de 6,18% até 2031. As empresas nacionais da China impulsionam alvos onshore profundos nas bacias de Tarim e Sichuan, demandando brocas PDC resistentes à abrasão e motores de lama de alta temperatura. A Indonésia persegue projetos de geotérmica de base, enquanto a exploração de minerais críticos na Austrália cria uma nova demanda por brocas de testemunhagem compatíveis com a perfuração HP em rocha dura. Coletivamente, essas tendências expandem a presença do mercado de ferramentas de perfuração tanto nas cadeias de valor de hidrocarbonetos quanto de energias renováveis.
A Europa, ancorada pela Noruega e pelo Reino Unido, mantém a demanda por ferramentas por meio de conexões de campos maduros e um surto de poços de CCS sob o Acordo de Transição do Mar do Norte. O Oriente Médio e a África capitalizam reservatórios de baixo ponto de equilíbrio e expansões de capacidade patrocinadas pelo Estado, embora o risco político ocasionalmente atrase os pedidos de compra. A América do Sul, impulsionada pelo pré-sal do Brasil, canaliza grandes contratos integrados para a SLB e a Baker Hughes, concentrando a participação de mercado em um punhado de fornecedores. A dinâmica regional combinada sublinha uma mudança gradual das aquisições baseadas em volume para as orientadas à eficiência.

Panorama regulatório
No mercado offshore dos Estados Unidos, o Bureau of Safety and Environmental Enforcement (BSEE) atualizou sua orientação de Inspeção/Certificação Pontual para operações e equipamentos de poços (B-PINCs) em janeiro de 2026, reforçando as expectativas de conformidade vinculadas à API Standard 53 (4ª Edição) para equipamentos de controle de poço e práticas relacionadas de inspeção e documentação sob 30 CFR 250.730. Em fevereiro de 2026, o BSEE também emitiu uma proposta de regra (RIN 1014-AA63) para revisar elementos da Regra de Sistemas de Preventor de Erupção e Controle de Poço de 2023, esclarecendo os requisitos de submissão de dados de falha, prazos de análise de falhas e manutenção de registros de qualificação de terceiros independentes. Isso, por sua vez, afeta a documentação de qualificação e de ciclo de vida para equipamentos críticos de controle de poço utilizados em programas de perfuração offshore.
No nível de normas, as atualizações da API continuam a estabelecer os caminhos de fabricação, inspeção e certificação para equipamentos de perfuração e de manutenção de poços. A API avançou com uma atualização efetiva associada ao API Monogram Program para a API Specification 8C (6ª Edição), abrangendo equipamentos de içamento para perfuração e produção, e publicou a API STD 16WS:2026, abrangendo sistemas de controle de poço para manutenção de poços. Em conjunto, essas ações reforçam um ambiente de conformidade em que fornecedores de ferramentas e equipamentos competem com base em sistemas de qualidade certificados, materiais rastreáveis e registros de inspeção, além da capacidade de apoiar auditorias de operadoras tanto para aplicações offshore quanto onshore.
Cenário Competitivo
A consolidação define a narrativa competitiva atual. A aquisição de USD 7,1 bilhões da ChampionX pela SLB fortalece sua oferta de produtos químicos e elevação artificial, adicionando sinergias de produção de superfície ao portfólio de fundo de poço. A aquisição de USD 1,97 bilhão da KCA Deutag pela Helmerich & Payne quadruplica sua contagem de sondas no Oriente Médio, concedendo controle direto sobre a especificação de ferramentas e os ciclos de aquisição. Esses movimentos ilustram como escala e integração ajudam a absorver os custos de P&D para sistemas de perfuração habilitados por IA.
A diferenciação tecnológica permanece o fosso principal. A Halliburton e a Sekal alcançaram o primeiro sistema automatizado de perfuração no fundo do mundo, unindo o LOGIX e o Drilltronics para controle de parâmetros de perfuração em malha fechada. A Baker Hughes investe em unidades de superfície eletrificadas que reduzem as emissões enquanto sincronizam com telemetria de fundo de poço de alta velocidade. A NOV prioriza a ciência de materiais de alta temperatura para desbloquear receitas geotérmicas, colaborando com laboratórios de pesquisa sobre a estabilidade das matrizes de carboneto.
O potencial de disrupção existe por parte de participantes nativos de software que desenvolvem motores de consultoria com consciência de reservatório, embora os requisitos de certificação de segurança e o agrupamento dos titulares dificultem a aceitação. Ferramenteiros regionais coexistem especializando-se em alargadores, estabilizadores ou equipamentos de testemunhagem para minerais de rocha dura; no entanto, o aumento dos padrões metalúrgicos está elevando a barreira de capital. A preferência do setor por contratos baseados em desempenho acaba por direcionar a participação de mercado para as empresas que entregam pacotes integrados de hardware-software.
Líderes do Setor de Ferramentas de Perfuração
NOV Inc.
Halliburton Company
Schlumberger Limited
Baker Hughes Company
Weatherford International Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se abrindo um espaço em branco em torno da execução integrada e em circuito fechado de perfuração, que conecta sensoriamento em poço, interpretação de subsuperfície e controle de superfície da sonda, o que aumenta o valor de ferramentas de perfuração direcional premium e de conjuntos de fundo de poço habilitados digitalmente. Em março de 2026, a ExxonMobil e a Halliburton relataram um marco de posicionamento geológico automatizado totalmente em circuito fechado offshore na Guiana, utilizando a orquestração Halliburton LOGIX com resistividade ultraprofunda EarthStar e Sekal DrillTronics. A combinação relatada de medições no bit e automação está posicionada para reduzir correções de trajetória e tempo improdutivo, apoiando a demanda por brocas de maior especificação, sistemas rotativos direcionáveis, telemetria e ferramentas conectadas por software que podem funcionar como parte de um circuito de controle integrado, em vez de equipamentos isolados.
Oportunidades também surgem em grandes programas integrados de construção de poços e de desenvolvimento plurianual, nos quais empresas de serviços agrupam ferramentas de perfuração com serviços gerenciados e entrega baseada em desempenho. Em julho de 2026, a Halliburton relatou uma implantação inédita no setor de automação de sonda em circuito fechado integrada com perfuração de pressão gerenciada em um poço exploratório em águas profundas offshore na Indonésia, com a Eni, destacando o valor atribuído à confiabilidade das ferramentas e ao controle em tempo real em poços offshore complexos. No Oriente Médio, a Aramco concedeu à Halliburton um contrato plurianual para serviços integrados de estimulação e completação para o desenvolvimento de gás não convencional na bacia de Jafurah, incluindo a implantação de uma plataforma inteligente de fraturamento a partir do 3º trimestre de 2026, o que sustenta a utilização contínua de ferramentas em múltiplos poços e favorece fornecedores capazes de padronizar brocas, motores e conjuntos de direcionamento em escala. Separadamente, a ADNOC Drilling entregou sua primeira sonda móvel totalmente automatizada e habilitada por IA (AD-300) para implantação em ilhas artificiais offshore nos Emirados Árabes Unidos em julho de 2026, reforçando a demanda de aquisição por sistemas de perfuração e conjuntos de ferramentas prontos para automação, alinhados a campanhas de perfuração de alta eficiência e alta repetibilidade.
Desenvolvimentos recentes do setor
- Julho de 2026: a Halliburton e a Eni concluíram uma implantação inédita no setor de automação de sonda em circuito fechado integrada, combinada com perfuração de pressão gerenciada (MPD), em um poço exploratório em águas profundas offshore na Indonésia, utilizando a plataforma de automação LOGIX da Halliburton. A integração da automação com o gerenciamento de pressão eleva os requisitos para ferramentas direcionais de alta especificação, telemetria e desempenho confiável de brocas em poços offshore complexos. Isso também reforça a mudança em direção a modelos de execução de construção de poços agrupados e orquestrados digitalmente.
- Maio de 2026: a Equinor concedeu contratos de perfuração e serviços de poço na plataforma continental norueguesa à Baker Hughes, Halliburton e SLB. As concessões sustentam a demanda contínua por ferramentas de perfuração premium e serviços de poço alinhados aos padrões operacionais do Mar do Norte e a programas de eficiência de campos maduros. A garantia de cobertura contratual de múltiplas empresas também fortalece o papel de grandes prestadores de serviços na padronização da seleção de ferramentas e fluxos de trabalho digitais entre campanhas.
- Julho de 2025: a SLB concluiu sua aquisição de USD 7,1 bilhões da ChampionX, expandindo seu portfólio voltado para a produção junto com sua oferta de perfuração e reservatório. A plataforma combinada aumenta a capacidade de agrupar produtos químicos, elevação artificial e capacidades digitais com serviços relacionados à perfuração ao longo do ciclo de vida do poço. Uma maior integração pode influenciar as aquisições, favorecendo contratos consolidados e a entrega integrada de serviços tanto nas fases de perfuração quanto de produção.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por ferramentas de perfuração utilizadas para perfurar, direcionar e estabilizar um poço durante atividades de perfuração terrestre e offshore, incluindo famílias de ferramentas posicionadas na coluna de perfuração e no conjunto de fundo de poço.
Exclusões do escopo: Excluímos sondas de perfuração, fluidos e produtos químicos de perfuração, serviços de cimentação e consumíveis não relacionados a ferramentas que não são comercializados como ferramentas de perfuração.
Visão Geral da Segmentação
- Por Tipo de Ferramenta
- Broca de Perfuração
- Tubo de Perfuração
- Collar de Perfuração
- Alargador e Estabilizador de Perfuração
- Giratório de Perfuração
- Outras Ferramentas (Jars, Subs de Choque, Motores de Lama, RSS)
- Por Aplicação
- Perfuração Exploratória
- Perfuração de Desenvolvimento e Produção
- Recompletação e Intervenção em Poços
- Perfuração Geotérmica
- Poços de CCS e Injeção
- Por Local de Implantação
- Terrestre
- Offshore
- Por Usuário Final
- Operadores de Petróleo e Gás
- Companhias Nacionais de Petróleo
- Empresas Independentes de Exploração e Produção
- Empreiteiros de Perfuração
- Desenvolvedores Geotérmicos
- Empresas de Exploração Mineral
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Noruega
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Egito
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o ambiente de demanda e a realidade operacional por trás do consumo de ferramentas. Referenciamos séries públicas, como as da Administração de Informações de Energia dos Estados Unidos, para o contexto de atividade upstream, o Bureau de Estatísticas do Trabalho dos Estados Unidos para sinais de inflação de custos e salários, e o Banco Mundial e o FMI para indicadores macroeconômicos que influenciam os gastos com perfuração.
Também revisamos publicações e conjuntos de dados de acesso livre de fontes como a Agência Internacional de Energia para perspectivas energéticas, e reguladores nacionais de petróleo e escritórios de estatística para contagens de poços e adoção de perfuração direcional, quando disponíveis. Para balizas do lado da oferta, utilizamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa de fontes confiáveis para compreender o mix de produtos e a exposição aos ciclos de perfuração. Uma assinatura paga de dados financeiros e inteligência corporativa foi utilizada seletivamente para padronizar divisões de receita e acompanhar mudanças de propriedade. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram consultadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Discussões primárias foram conduzidas com uma combinação de fabricantes de ferramentas, especialistas em serviços de perfuração e usuários de engenharia de perfuração ou compras, para testar premissas sobre taxas de utilização de ferramentas, ciclos de substituição e movimentos de preços. Por se tratar de um mercado global, os dados foram verificados nas principais bacias de perfuração, de modo que as diferenças entre a intensidade terrestre e as especificações de ferramentas offshore pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 47% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 45% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O modelo central parte de uma construção de cima para baixo, na qual a atividade de perfuração e as necessidades de construção de poços são convertidas em um conjunto de demanda realista por ferramentas, por tipo de localização e complexidade do poço, e então traduzidas em valor por meio de faixas de preço médio de venda. Para manter os totais fundamentados, também utilizamos aproximações seletivas de baixo para cima, como verificações de sanidade da receita dos fornecedores, preço médio de venda amostrado multiplicado pelos volumes implícitos de ferramentas e conversas com o canal que ajudaram a ajustar categorias sub-reportadas.
Os principais insumos incluíram a direção da atividade de sondas ativas e poços, a participação de poços horizontais e de alcance estendido (que altera a intensidade das ferramentas), o mix offshore versus terrestre, as tendências típicas de configuração do conjunto de fundo de poço (incluindo necessidades de direcionamento e estabilização) e o movimento de preços impulsionado pelos custos de aço e fabricação. Onde os sinais diretos de volume eram escassos, as lacunas foram tratadas com o uso de indicadores proxy, como tendências de gastos com perfuração e padrões de utilização provenientes de feedback primário, e então o back-testing das faixas implícitas de ferramentas por poço foi realizado. Para as previsões, a análise de cenários foi aplicada com um caso base que alinha as expectativas de perspectiva de perfuração à intensidade de ferramentas e aos preços, e então os casos de alta e baixa foram construídos em torno da sensibilidade do capex de petróleo e gás e do cronograma de projetos offshore.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como mudanças na atividade de perfuração, notícias sobre sanções de projetos offshore e direção do capex upstream reportado, e então revisados para identificar saltos repentinos que não correspondem ao ciclo operacional. Quando variações surgiam, as premissas eram revisitadas e, se necessário, ligações de acompanhamento eram acionadas para confirmar se o problema decorria de sobreposição de escopo, timing de preços ou um proxy de demanda.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual cálculos, conversões e alinhamento de anos são verificados novamente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais que podem alterar a demanda ou os preços das ferramentas. Imediatamente antes da entrega, uma nova revisão é realizada para que os clientes recebam a visão atualizada mais recente disponível.
Dimensionamento do Mercado de Ferramentas de Perfuração da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para ferramentas de perfuração podem parecer diferentes mesmo quando o mesmo rótulo amplo é utilizado, porque os autores variam a lista de ferramentas, o proxy de atividade e o ano utilizado para precificação e conversão de moeda. As diferenças também decorrem de como as ferramentas offshore e a intensidade de perfuração direcional são tratadas, e se equipamentos de perfuração adjacentes são incluídos no número.
Algumas estimativas publicadas incorporam um conjunto mais amplo de equipamentos e serviços de perfuração, ou assumem uma progressão de preços mais rápida sem vinculá-la à substituição de ferramentas e à complexidade dos poços. Quando esse escopo mais amplo é utilizado, a Mordor Intelligence conta apenas as categorias de ferramentas definidas (como brocas de perfuração, tubos de perfuração, colarinhos de perfuração, alargadores e estabilizadores, giradores e outras ferramentas especificadas, como jars, amortecedores de choque, motores de lama e sistemas rotativos direcionais) e vincula a construção da demanda às aplicações de perfuração, incluindo perfuração geotérmica, intervenção em poços e workover, e poços de injeção e captura e armazenamento de carbono (CCS).
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,25 bilhões de USD (2025) | |
| Consultoria Global A | 7,85 bilhões de USD (2023) | Utiliza um ano base e uma janela de previsão diferentes, e o dimensionamento pode ser subestimado se a intensidade de ferramentas por poço for calculada de forma ampla sem separar as especificações offshore e os poços horizontais de maior intensidade. |
| Publicação do Setor B | 9,96 bilhões de USD (2025) | Apresenta relatórios inconsistentes do ano base entre as seções e aplica uma trajetória de crescimento mais elevada, o que pode superestimar os totais quando as premissas de preço e volume não são reconciliadas com a atividade de perfuração e os ciclos de substituição. |
A dispersão entre os três valores reflete principalmente o alinhamento do ano, a inclusão de categorias e a forma como a intensidade das ferramentas é vinculada à atividade de perfuração. Ao manter a lista de ferramentas explícita e verificar as premissas em relação aos sinais do ciclo de perfuração e ao feedback primário, nosso número final permanece rastreável a insumos claros e etapas reproduzíveis, para que os usuários possam adaptar a mesma lógica aos seus próprios casos de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de ferramentas de perfuração?
O tamanho do mercado de ferramentas de perfuração foi de USD 9,68 bilhões em 2026 e tem previsão de atingir USD 12,17 bilhões até 2031 em uma trajetória de CAGR de 4,68%.
Qual região lidera as vendas globais?
A América do Norte deteve 32,75% da receita de 2025 devido à elevada atividade não convencional e aos projetos de águas profundas.
Qual segmento de aplicação está crescendo mais rapidamente?
A perfuração geotérmica tem projeção de registrar a CAGR mais rápida de 9,21% até 2031, à medida que o financiamento da transição energética se acelera.
Como a demanda offshore evoluirá?
Espera-se que os poços offshore, especialmente os de águas ultraprofundas, cresçam a um CAGR de 5,52%, sustentados pelas sanções de projetos de alta pressão/alta temperatura (HP/HT) no Brasil, no Golfo do México e na África Ocidental.
Quais tecnologias estão moldando a vantagem competitiva?
Sistemas rotativos direcionais habilitados por IA, imageamento na broca e brocas PDC de alta temperatura são centrais para a contratação baseada em desempenho e a expansão de margem.
Como as regras ambientais afetam a demanda por ferramentas?
Regulamentações mais rigorosas de metano e HP/HT aumentam os custos de conformidade, levando os operadores a adotar ferramentas de perfuração premium e de baixa emissão que atendam aos novos padrões de segurança.
Página atualizada pela última vez em:



