
Tamanho e Participação do Mercado de Reconhecimento de Gestos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 37.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 104.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 22.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
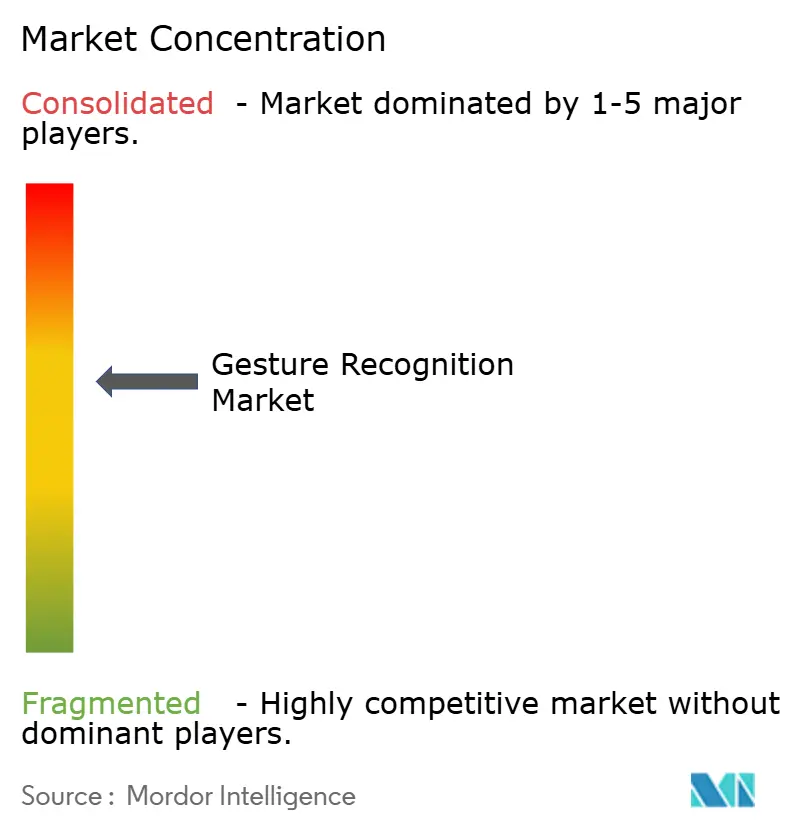
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reconhecimento de Gestos por Mordor Intelligence
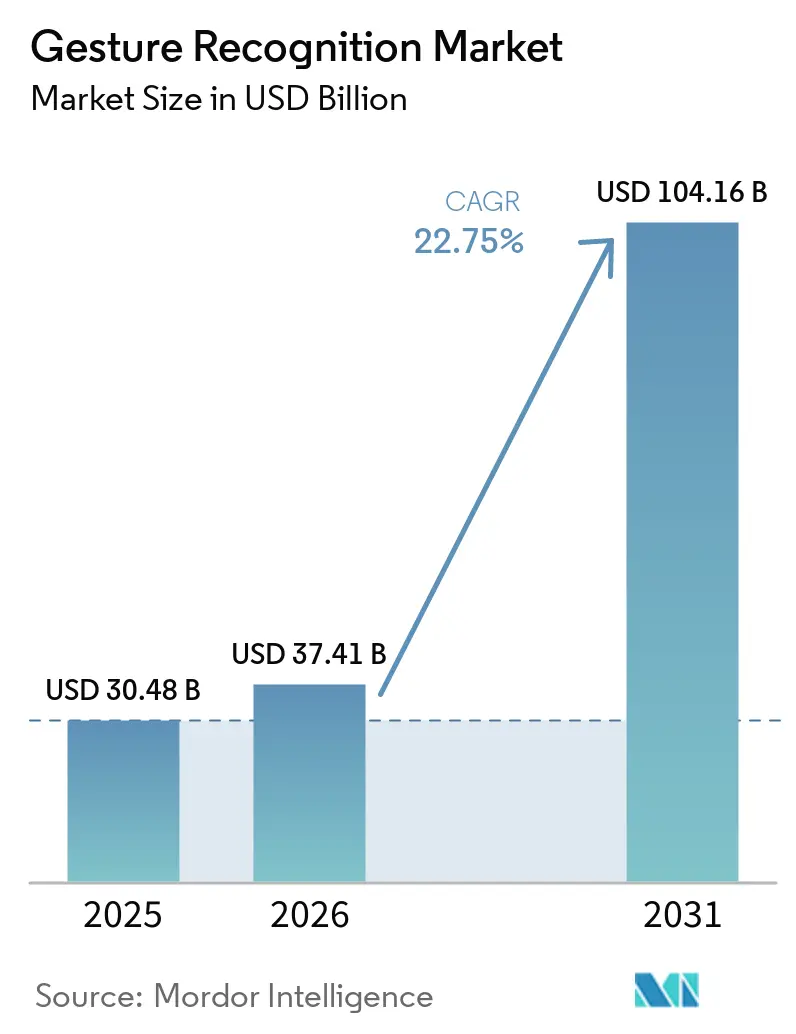
O tamanho do mercado de Reconhecimento de Gestos deve crescer de USD 30,48 bilhões em 2025 para USD 37,41 bilhões em 2026 e está previsto para atingir USD 104,16 bilhões até 2031 a um CAGR de 22,75% no período 2026-2031. Essa expansão sustentada reflete a convergência de radar avançado de ondas milimétricas, sensores de Tempo de Voo (ToF) multizona e algoritmos de IA de borda que, em conjunto, permitem interfaces homem-máquina responsivas e de baixa latência em smartphones, veículos, dispositivos médicos e equipamentos industriais.[1]"Reconhecimento de Gestos," st.com O aumento acelerado das remessas de sensores em aparelhos premium, a pressão regulatória sobre os sistemas de segurança automotiva e os imperativos de controle de infecções na área da saúde estão estimulando conjuntamente a demanda por volume. Ao mesmo tempo, o mercado de reconhecimento de gestos está testemunhando uma mudança de valor de soluções centradas em hardware para pilhas de software e IA que personalizam interações, reduzem falsos positivos e prolongam a vida útil dos dispositivos. Os incentivos regionais de fabricação — mais notavelmente a Lei CHIPS nos Estados Unidos e a Lei Europeia de Chips — estão remodelando as cadeias de suprimentos e criando novas vantagens de custo para a produção local de componentes. À medida que esses fatores convergem, os participantes do setor que se integram verticalmente nas camadas de sensor, software e orquestração em nuvem estão posicionados para capturar retornos desproporcionais dentro do mercado de reconhecimento de gestos.
Principais Conclusões do Relatório
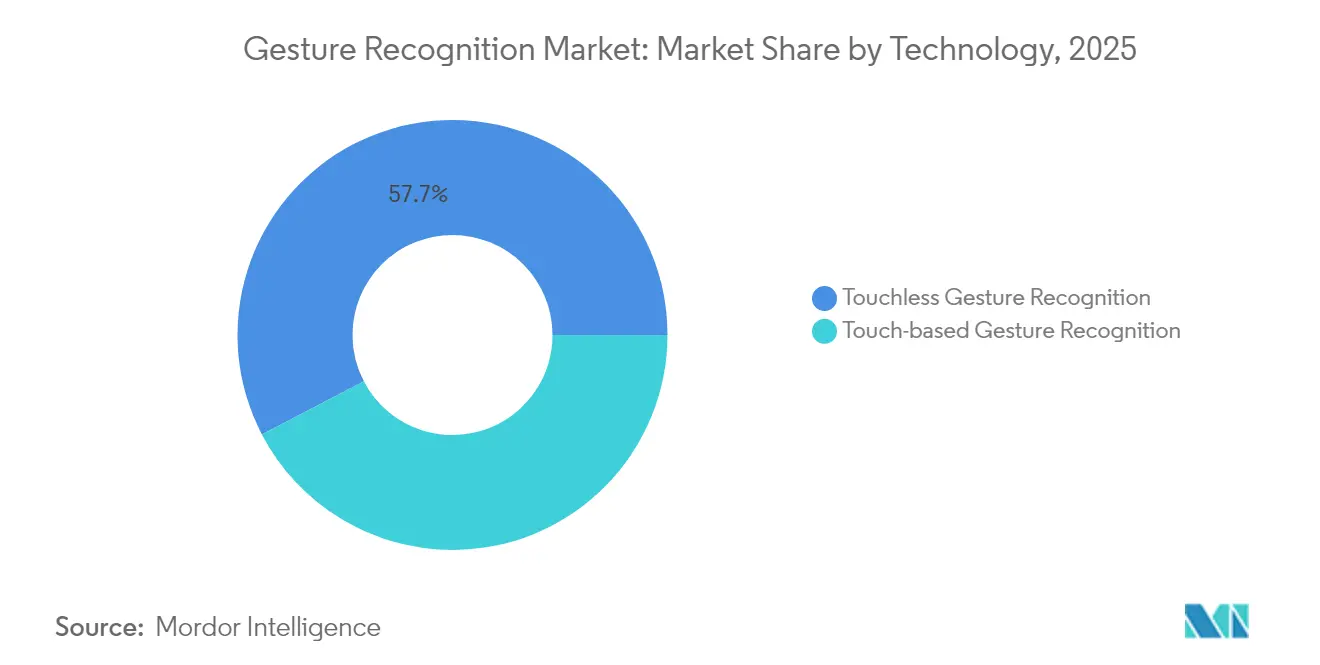
- Por tecnologia, os sistemas sem toque lideraram com 57,65% de participação na receita do mercado de reconhecimento de gestos em 2025; as soluções de profundidade 3D e ToF devem se expandir a um CAGR de 23,65% até 2031.
- Por componente, o hardware representou 70,85% do tamanho do mercado de reconhecimento de gestos em 2025, enquanto o software deve registrar o CAGR mais rápido de 23,1% até 2031.
- Por setor do usuário final, os eletrônicos de consumo comandaram 42,05% da participação no mercado de reconhecimento de gestos em 2025, enquanto a saúde é o segmento de crescimento mais rápido com CAGR de 24,05% até 2031.
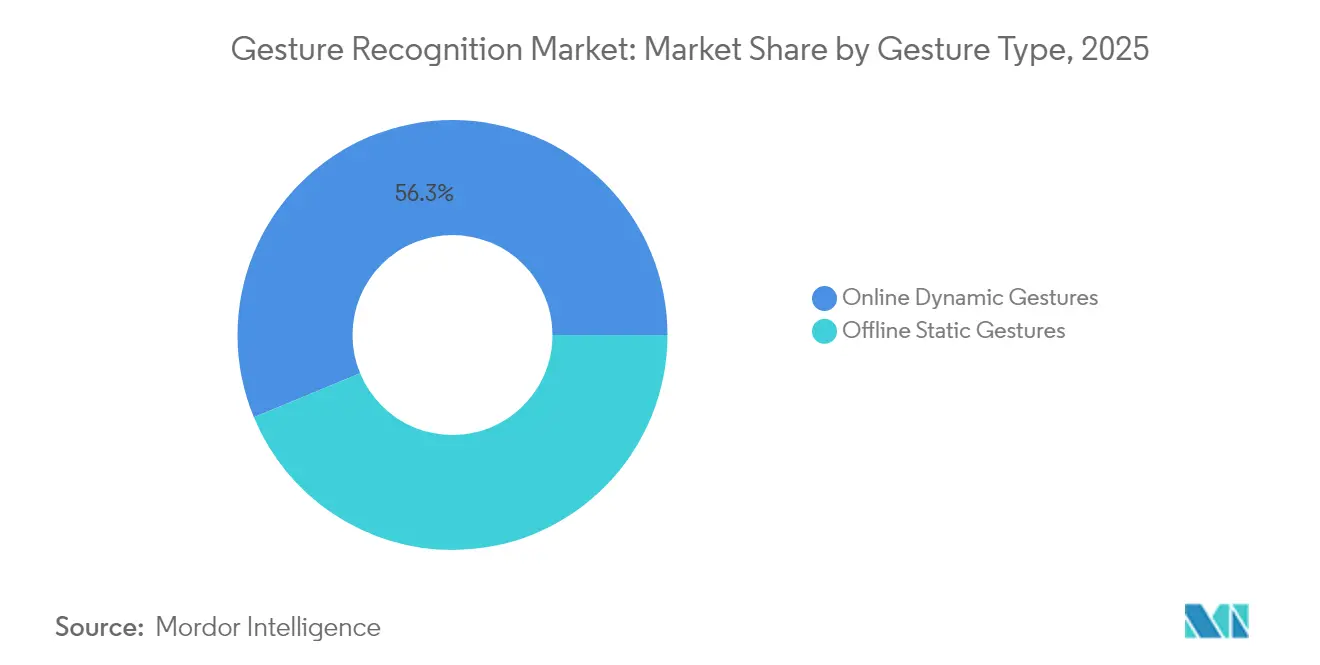
- Por tipo de gesto, os gestos dinâmicos comandaram 56,25% da participação no mercado de reconhecimento de gestos em 2025, sendo também o segmento de crescimento mais rápido com CAGR de 22,9% até 2031.
- Por autenticação, a não biométrica (movimento/pose) representou 80,35% do tamanho do mercado de reconhecimento de gestos em 2025, enquanto a biométrica deve registrar o CAGR mais rápido de 23,55% até 2031.
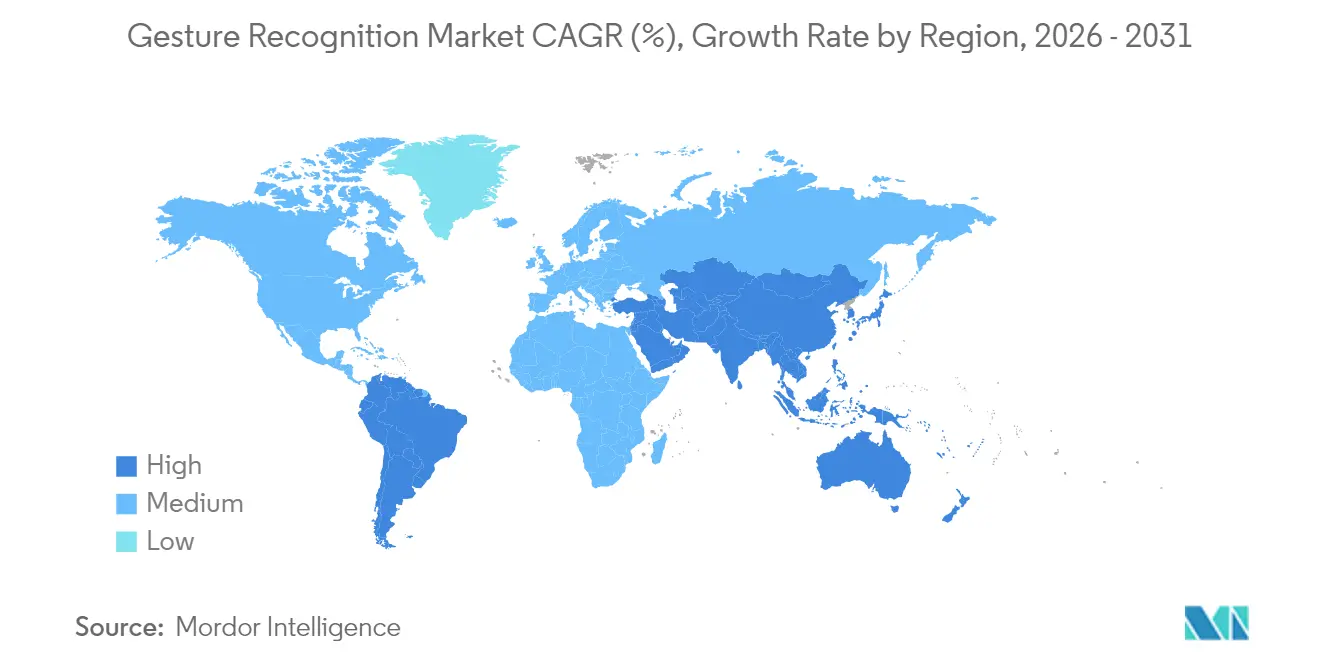
- Por geografia, a Ásia-Pacífico deteve 38,05% da participação no mercado de reconhecimento de gestos em 2025 e está prevista para avançar a um CAGR de 23,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de sensores de ondas milimétricas e ToF em smartphones premium na Ásia | +4.2% | Núcleo da Ásia-Pacífico, com expansão para mercados globais | Médio prazo (2-4 anos) |
| Adoção por montadoras de centrais de gestos na cabine para atender aos mandatos de distração da Euro NCAP | +3.8% | Europa como primária, América do Norte como secundária | Curto prazo (≤ 2 anos) |
| Demanda hospitalar por IHM sem toque para reduzir riscos de IRAS em salas cirúrgicas | +3.5% | América do Norte e UE, com expansão para APAC | Médio prazo (2-4 anos) |
| Integração em wearables de RX para desbloquear controle de 6-DoF para treinamento industrial | +2.9% | Global, com ganhos iniciais no Japão, Alemanha e EUA | Longo prazo (≥ 4 anos) |
| Fabricantes de Smart-TVs incluindo controles remotos de gestos no ar para se diferenciar em mercado com erosão de preços | +2.1% | Mercados de consumo globais | Curto prazo (≤ 2 anos) |
| Subsídios governamentais para cidades inteligentes impulsionando a implantação de interfaces de gestos em quiosques públicos | +1.8% | CCG como primário, com expansão para mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de sensores de ondas milimétricas e ToF em smartphones premium na Ásia
As fabricantes de aparelhos com sede na Ásia agora incorporam módulos ToF multizona, como o VL53L7CX da STMicroelectronics, para oferecer precisão de profundidade em nível milimétrico sem restrições de luz ambiente, permitindo entrada de comandos no ar de forma confiável mesmo sob iluminação intensa. A implantação se estende a controles remotos de Smart-TVs por meio do firmware MotionEngine Hex da Ceva, que integra dados inerciais e de radar para oferecer controle espacial de interfaces de usuário.[2]"Ceva Lança MotionEngine Hex," eejournal.com À medida que o custo dos chipsets ToF cai abaixo de USD 1 por unidade em lotes de volume, o controle por gestos está passando de um diferencial premium para um recurso padrão no mercado de reconhecimento de gestos.
Adoção por montadoras de centrais de gestos na cabine para atender aos mandatos da Euro NCAP
O regulamento de Alerta Avançado de Distração do Condutor de julho de 2024 obriga as fabricantes a mitigar a carga cognitiva, impulsionando a rápida integração de centrais de gestos baseadas em câmera nos modelos europeus.[3]"Regulamento da UE sobre Sistemas de Alerta Avançado de Distração do Condutor," interregs.com A certificação de Nível 2/3 da BMW na Série 7 demonstra prontidão comercial, enquanto a interface de cockpit 3D da Audi apresenta seleção multimodal de infoentretenimento usando movimentos de mão acima do console. Fornecedores capazes de garantir tempos de resposta abaixo de 150 ms e taxas de falso acionamento inferiores a 3% estão em posição de ganhar contratos de programa, reforçando a trajetória de crescimento do mercado de reconhecimento de gestos.
Demanda hospitalar por IHM sem toque para reduzir riscos de IRAS em salas cirúrgicas
Estudos clínicos mostram 93% de precisão para manipulação de imagens de ressonância magnética no ar, com filtragem contextual reduzindo falsos positivos para 2,3% em ambientes estéreis. Os displays holográficos da Neonode eliminam superfícies de alto contato em unidades de terapia intensiva, atendendo às regulamentações de controle de infecções e justificando preços médios de venda mais elevados.[4]"Displays Holográficos," neonode.com Essas implantações hospitalares criam um subsegmento premium que valoriza a precisão e a conformidade regulatória em detrimento do custo de lista de materiais, ampliando os pools de lucro dentro do mercado de reconhecimento de gestos.
Integração em wearables de RX para desbloquear controle de 6-DoF para treinamento industrial
A plataforma de treinamento no metaverso da Hitachi permite que técnicos iniciantes acompanhem operadores experientes em ambientes virtuais, capturando conhecimento tácito enquanto utilizam o reconhecimento de gestos para interação com máquinas. Ultraleap e Prophesee combinam visão baseada em eventos com óptica de baixo consumo para sustentar sessões de RA durante todo o dia, reduzindo o consumo de bateria que anteriormente limitava a adoção. Essas inovações posicionam o reconhecimento de gestos como a interface natural para a produtividade empresarial imersiva, adicionando um vetor de crescimento de longa cauda ao mercado de reconhecimento de gestos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas taxas de falsos positivos sob luz solar para sistemas baseados em visão em regiões tropicais | -2.8% | Regiões tropicais da APAC, Oriente Médio, partes da África | Curto prazo (≤ 2 anos) |
| Ausência de padrões abertos de interoperabilidade elevando o custo de integração das fabricantes | -2.1% | Global, afetando particularmente as fabricantes menores | Médio prazo (2-4 anos) |
| Palavra de ativação de gesto 'sempre ativo' drenando bateria em SoCs móveis abaixo de 10 nm | -1.9% | Mercados globais de dispositivos móveis | Curto prazo (≤ 2 anos) |
| Obstáculos de conformidade com privacidade de dados para análise de vídeo na cabine sob o RGPD | -1.5% | Europa como primária, com expansão para mercados preocupados com privacidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas taxas de falsos positivos sob luz solar para sistemas baseados em visão em regiões tropicais
Os algoritmos centrados em câmera têm dificuldade em resolver contornos de mãos contra fundos de alta luminosidade, gerando picos de erro em quiosques externos e veículos de transporte por aplicativo. Pesquisas indicam que as alternativas baseadas em radar mantêm precisão superior a 90% independentemente da iluminação, levando os projetistas de sistemas a adotar a fusão de múltiplos sensores no mercado de reconhecimento de gestos.
Ausência de padrões abertos de interoperabilidade elevando o custo de integração das fabricantes
SDKs fragmentados forçam os fabricantes menores a investir em middleware personalizado, prolongando os ciclos de projeto em até seis meses. A plataforma de código aberto Astra da Synaptics busca harmonizar APIs em torno de seus chipsets nativos de IA, mas um padrão de toda a indústria ainda é inexistente, limitando o volume endereçável disponível para novos entrantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Sistemas sem toque impulsionam aplicações premiumAs soluções sem toque geraram 57,65% da receita de 2025, refletindo a ênfase do mercado final em higiene, segurança do condutor e entretenimento imersivo. O subsegmento sem toque se expandirá a 23,65% até 2031, superando o mercado de reconhecimento de gestos mais amplo à medida que ToF, radar de ondas milimétricas e matrizes ultrassônicas reduzem o custo da lista de materiais. Em contraste, os controles capacitivos baseados em toque mantêm relevância em dispositivos de consumo sensíveis ao custo, embora seu CAGR fique atrás em dígito único. O sensor de profundidade da Kyocera demonstra resolução de 100 µm dentro de 10 cm, permitindo ferramentas de separação e posicionamento robótico e alinhamento ortopédico que exigem precisão de nível cirúrgico. A migração constante em direção à interação ambiente implica que as modalidades sem toque acabarão por deter uma participação maior no mercado de reconhecimento de gestos do que seus predecessores dependentes de contato.
A expansão sem toque está alterando a dinâmica de poder dos fornecedores. Os fornecedores de sensores que historicamente transformaram o silício em commodity agora estão agrupando firmware de IA, modelos de dados e portais para desenvolvedores, capturando taxas de licença recorrentes além das margens de hardware. Esse reagrupamento se alinha com as prioridades das fabricantes para melhorias de desempenho atualizáveis remotamente e suporta a economia escalável necessária para a adoção sem toque em alto volume dentro do mercado de reconhecimento de gestos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Componente:
Dominância do hardware enfrenta disrupção do softwareO hardware contribuiu com 70,85% do tamanho do mercado de reconhecimento de gestos em 2025, impulsionado pelo custo intrínseco de lentes, front-ends de radar e MCUs. No entanto, as plataformas de software que oferecem consciência contextual, adaptação do usuário e aprendizado federado estão previstas com um CAGR de 23,1% — mais de 350 pontos-base acima do crescimento do hardware. Os Modelos Prontos DEEPCRAFT da Infineon fornecem redes neurais pré-treinadas para gestos comuns, reduzindo o tempo de integração em 40% e reposicionando a empresa mais acima na curva de valor. Enquanto isso, as ferramentas de ML baseadas em gráfico visual da Imagimob comprimem os ciclos de desenvolvimento de modelos para horas, democratizando a otimização de IA para fabricantes de médio porte.
A mudança no mix de receita cria oportunidades para agrupamento de serviços: manutenção preditiva, análise baseada em nuvem e monetização no aplicativo por meio de compras digitais iniciadas por gestos. Os fornecedores capazes de orquestrar silício, firmware e serviços de ciclo de vida estão posicionados para comandar fidelidade no mercado de reconhecimento de gestos à medida que o custo total de propriedade supera as considerações de preço de componentes.
Por Setor do Usuário Final:
A saúde perturba a liderança dos eletrônicos de consumoA eletrônica de consumo reteve uma participação de 42,05% em 2025, beneficiando-se dos ciclos de substituição de smartphones e das taxas de adesão de smart TVs que incorporam a navegação no ar como funcionalidade essencial, enquanto o reconhecimento de gestos no varejo está ganhando força em quiosques sem toque e displays interativos. Ainda assim, salas cirúrgicas, laboratórios de radiologia e diagnósticos em sala limpa registrarão um CAGR de 24,05%, refletindo protocolos de prevenção de infecções e incentivos de reembolso que justificam preços médios de venda (ASP) mais elevados para os sistemas. A adoção automotiva está se acelerando, impulsionada por mandatos de distração do motorista e roteiros de autonomia Nível 2+ que exigem controles de fallback intuitivos. Cobôs industriais e robótica para materiais perigosos acrescentam demanda incremental onde interfaces compatíveis com luvas são obrigatórias.
Na área da saúde, o retorno sobre o investimento se materializa por meio de tempos de procedimento mais curtos, menores taxas de infecção do sítio cirúrgico e redução de gastos com materiais descartáveis em campos estéreis. Esses benefícios quantificáveis sustentam a precificação premium e elevam a influência dos fabricantes de equipamentos originais (OEM) médicos sobre os roteiros de componentes, diversificando ainda mais os fluxos de receita em todo o setor de reconhecimento de gestos.
Por Tipo de Gesto:
Gestos dinâmicos permitem interações complexasOs gestos dinâmicos detiveram uma participação de receita de 56,25% em 2025 e continuarão se expandindo a 22,9% à medida que os modelos de reconhecimento temporal amadurecem. Pesquisadores relatam 95,1% de precisão na detecção a ultra-longa distância de até 28 m combinando dados de radar e visão. O reconhecimento de pose estática permanece relevante para controles binários de início-parada de máquinas, mas a preferência dos usuários tende para comandos ricos em movimento que espelham a linguagem natural.
Redes LSTM com atenção aprimorada reduzem a inferência em tempo real abaixo de 10 ms, suportando casos de uso de jogos imersivos e cirurgia remota que exigem feedback sem latência. Com o tempo, espera-se que as modalidades dinâmicas comandem uma fatia ainda maior da participação no mercado de reconhecimento de gestos à medida que a compressão de modelos se alinha com os orçamentos de computação de borda.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Autenticação:
A segurança biométrica ganha impulsoOs padrões de movimento não biométricos representaram 80,35% das implementações de 2025, graças aos cenários de eletrônicos de consumo de usuário único que valorizam a conveniência. No entanto, a autenticação biométrica por gestos — combinando assinaturas de veia dos dedos, íris ou impedância com vetores de movimento — está avançando a um CAGR de 23,55%.
Os cartões SECORA Pay Bio da Infineon fundem a confirmação de impressão digital e gesto para autorizar pagamentos sem contato, fechando a lacuna de segurança sem degradar a experiência do usuário. Patentes de wearables que mapeiam a impedância muscular sugerem autenticação contínua, garantindo que apenas o usuário registrado possa executar gestos privilegiados durante sessões prolongadas. Esses desenvolvimentos estão elevando o perfil de segurança do mercado de reconhecimento de gestos, ampliando seu escopo endereçável para setores regulamentados.
Análise Geográfica
Mercado de Reconhecimento de Gestos da APAC
A dominância da Ásia-Pacífico assenta em cadeias de abastecimento verticalmente integradas, financiamento governamental de apoio e uma enorme base instalada de consumidores pioneiros na adoção de tecnologia. As marcas regionais de dispositivos móveis lançam novas linhas de topo de gama a cada 10 a 12 meses, com cada iteração incorporando matrizes ToF de maior resolução, expandindo assim o tamanho do mercado de reconhecimento de gestos para os fornecedores de sensores. Os conglomerados japoneses empregam plataformas de transferência de competências baseadas em XR na soldadura automóvel e na litografia de semicondutores, reforçando a procura por modelos de gestos de alta precisão. A capacidade de produção de wafers da Coreia do Sul assegura a continuidade dos componentes, enquanto a expansão das televisões inteligentes na Índia introduz controlos remotos sem toque em lares de rendimento médio, alargando a pirâmide de receitas.
Mercado de Reconhecimento de Gestos da América do Norte
A América do Norte aproveita o poder de despesa em saúde para salas cirúrgicas e centros de diagnóstico, gerando receitas premium por unidade. Os hospitais que adotam ecrãs no ar reportam reduções significativas nos incidentes de contaminação cruzada, traduzindo-se em menores penalizações por reinternamento e reforçando o retorno sobre o investimento das interfaces de gestos. Os fabricantes de equipamento original do setor automóvel integram a monitorização do condutor baseada em gestos para cumprir as diretrizes federais pós-2024 sobre condução distraída, impulsionando as taxas incrementais de integração de sensores.
Mercado de Reconhecimento de Gestos da Europa e do GCC
A Europa atua como precursora regulatória. As diretivas Euro NCAP impõem tecnologias de mitigação de distração, acelerando a implementação tanto em veículos de luxo como nos de mercado de massa. Os fornecedores alemães co-desenvolvem módulos de gestos com os fabricantes de automóveis nacionais, consolidando a captura de valor regional apesar do aprovisionamento globalizado de hardware. Entretanto, as nações do GCC prosseguem iniciativas de soberania em inteligência artificial que financiam quiosques de serviço público com interfaces de utilizador sem toque, conferindo ao Médio Oriente um perfil de crescimento desproporcionalmente elevado em relação à sua base atual.

Panorama regulatório
A regulamentação depende cada vez mais de como o reconhecimento de gestos é implementado, especialmente quando combinado com análise de vídeo ou identificação biométrica. Na União Europeia, o Regulamento (UE) 2024/1689 (AI Act) estabelece requisitos de conformidade para sistemas de IA em contextos de maior risco, ao mesmo tempo em que distingue a detecção evidente de gestos ou movimentos do reconhecimento de emoções, salvo quando o sistema é usado para inferir emoções.
Para implantações que envolvem câmeras em ambientes públicos ou de trabalho, as obrigações do GDPR e orientações como as Diretrizes 3/2019 do Comitê Europeu de Proteção de Dados (EDPB) sobre dispositivos de vídeo reforçam as expectativas de privacidade desde a concepção (incluindo minimização de dados e controles de governança) que impactam o monitoramento em cabines, quiosques e interfaces de gestos próximas à vigilância. Entre as normas que moldam critérios de garantia e aquisição entre usuários finais estão a ISO/IEC 30137-1:2024, que trata de governança, privacidade e considerações sociais para implantações de videovigilância biométrica, e a ISO/IEC 19792:2025, que atualiza os requisitos de avaliação de segurança de sistemas biométricos (incluindo considerações sobre ataques de apresentação), ambas relevantes quando o gesto é utilizado como parte de fluxos de acesso biométrico ou multifator. A China também mantém requisitos técnicos específicos para sistemas de interação por gestos (GB/T 38665.1-2020), adicionando uma camada regional de conformidade para fabricantes que enviam dispositivos de consumo habilitados para gestos e terminais voltados ao público para o país.
Cenário Competitivo
O mercado de reconhecimento de gestos permanece moderadamente fragmentado. Os grandes fabricantes de semicondutores Intel, Qualcomm e Infineon agrupam blocos de CPU, GPU e RF que aceleram a fusão de sensores, aproveitando vantagens de escala para defender as margens brutas. Empresas especializadas como a Ultraleap se diferenciam por meio de rastreamento de mãos de alta fidelidade e háptica no ar, visando segmentos premium de automotivo e RX. A Synaptics se posiciona na confluência de silício e software, oferecendo pilhas de desenvolvimento Astra AI-Nativo que encurtam os cronogramas de integração das fabricantes.
Estrategicamente, a consolidação se concentra na aquisição de capacidades. A nova divisão SURF da Infineon combina ativos de radar e sensores para expandir a profundidade de design automotivo, sinalizando uma abordagem de gestão de portfólio que alinha tecnologias adjacentes sob um go-to-market comum. A aquisição da Gestoos AI pela PreAct Technologies em 2024 adicionou conjuntos de dados proprietários de gestos, aprimorando a generalização de modelos em casos de uso de robótica na cabine e industrial. A vantagem competitiva agora deriva de designs de referência verticalmente integrados, atualizações de modelos baseadas em nuvem e kits de ferramentas de conformidade que reduzem o risco de auditorias das fabricantes.
Oportunidades de espaço em branco persistem no manuseio de materiais perigosos, robótica para cuidados de idosos e tecnologia de acessibilidade para usuários com deficiência. Os entrantes que podem fornecer dados de treinamento específicos do domínio e protocolos de verificação estão em posição de capturar nichos de participação mesmo enquanto os líderes do setor bloqueiam os soquetes móveis e automotivos convencionais. Dentro desse cenário, o mercado de reconhecimento de gestos recompensa as empresas que casam os roteiros de silício com pipelines de modelos de IA e fluxos de referência certificados.
Líderes do Setor de Reconhecimento de Gestos
Intel Corporation
Qualcomm Technologies Inc.
Apple Inc.
Microsoft Corp.
Sony Group Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reconhecimento de Gestos
- Intel Corporation
- Qualcomm Technologies Inc.
- Apple Inc.
- Microsoft Corp.
- Sony Group Corp.
- Google LLC
- Meta Platforms Inc.
- Ultraleap Ltd.
- Microchip Technology Inc.
- Infineon Technologies AG
- Synaptics Inc.
- Elliptic Laboratories AS
- GestureTek Inc.
- Cognitec Systems GmbH
- Eyesight Technologies Ltd.
- PointGrab Ltd.
- Omron Corporation
- Jabil Inc.
- Leap Motion

Oportunidades de mercado e perspectivas futuras
Existe uma oportunidade de curto prazo em implantações de segurança e vigilância que convertem a compreensão de gestos em resposta em tempo real, especialmente quando chamadas telefônicas são impraticáveis ou inseguras. Protótipos de pesquisa recentes demonstram fluxos de avaliação de risco e alerta por gestos manuais vinculados a CCTV que integram pilhas de visão em tempo real comuns (por exemplo, pipelines de pose no estilo OpenPose/MediaPipe) e APIs de notificação para mensagens baseadas em geolocalização a socorristas, apontando para padrões passíveis de produtização para escolas, campi, varejo e instalações industriais que já operam redes de câmeras. Isso leva o reconhecimento de gestos mais profundamente para plataformas de resposta a incidentes, não apenas como uma camada de HMI, mas também como um gatilho de eventos para alarmes, ações de controle de acesso e mensagens de evacuação guiada.
Uma segunda área em branco é a inferência de gestos no dispositivo, pronta para conformidade, para ambientes com restrições de privacidade, incluindo veículos na Europa (as restrições do GDPR sobre análise de vídeo em cabine são um obstáculo citado) e salas estéreis de saúde que priorizam HMI sem toque. A atividade de mercado também está se movendo em direção a cadeias de ferramentas prontas para desenvolvedores e implantação em edge: exemplos no panorama atual incluem a Synaptics promovendo o Astra como um caminho de código aberto para harmonizar APIs, e ofertas de modelos embarcados, como os Infineon DEEPCRAFT Ready Models, que reduzem o tempo de integração para gestos comuns. Essas mudanças sustentam uma oportunidade de ecossistema para SDKs interoperáveis, bancadas de teste e fluxos de verificação que reduzem o atrito de integração para fabricantes, ao mesmo tempo em que melhoram a robustez em condições difíceis, como cenas externas de alta luminosidade, nas quais sistemas baseados apenas em visão podem sofrer falsos positivos.
Recent Industry Developments in Mercado de Reconhecimento de Gestos
- Março de 2026: a Oura adquiriu a Doublepoint, adicionando conhecimento em reconhecimento de gestos e interação por entrada neural ao seu ecossistema de anéis inteligentes. O acordo sinaliza a consolidação em torno do controle baseado em intenção em dispositivos vestíveis, à medida que plataformas estabelecidas de monitoramento de saúde se expandem para fluxos de interação e comando.
- Abril de 2026: a Synaptics promoveu o Astra como um caminho de código aberto para harmonizar APIs, impulsionando SDKs de gestos interoperáveis e ferramentas para desenvolvedores em diferentes plataformas e acelerando a integração com dispositivos habilitados para gestos.
- Novembro de 2024: a Infineon introduziu a marca de IA de borda DEEPCRAFT, com modelos pré-treinados destinados a acelerar a implantação embarcada de tarefas comuns de IA, incluindo inferência relacionada a gestos. O lançamento apoia uma integração mais rápida para fabricantes e reforça a mudança em direção a ativos de software de IA de borda empacotados, ao lado de hardware de sensores e MCU.


Mercado de Reconhecimento de Gestos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de reconhecimento de gestos abrange a receita proveniente de hardware e software que detecta, interpreta e responde a gestos humanos, incluindo interação baseada em toque e sem toque em aplicações de consumo, automotivas, de saúde, industriais e adjacentes.
Exclusões de escopo: Excluímos interfaces exclusivamente de reconhecimento de voz e módulos de câmera gerais que não são utilizados para interpretação de gestos.
Visão Geral da Segmentação
- Por Tecnologia
- Reconhecimento de Gestos Baseado em Toque
- Painéis Multitoque 2D
- Sensores Capacitivos e Resistivos
- Reconhecimento de Gestos Sem Toque
- Baseado em Câmera 2D
- Profundidade 3D e ToF
- Radar Ultrassônico e de Ondas Milimétricas
- Reconhecimento de Gestos Baseado em Toque
- Por Componente
- Hardware (Sensores, Controladores, SoCs)
- Software (Algoritmos de AM, SDKs, Middleware)
- Por Tipo de Gesto
- Gestos Dinâmicos Online
- Gestos Estáticos Offline
- Por Autenticação
- Biométrica (Rosto, Íris, Veia da Palma)
- Não Biométrica (Movimento, Pose)
- Por Setor do Usuário Final
- Eletrônicos de Consumo
- Smartphones e Tablets
- Smart-TVs e Decodificadores
- RA/RV e Wearables
- Automotivo
- Monitoramento do Condutor e Infoentretenimento
- Aeroespacial e Defesa
- Saúde
- Salas Cirúrgicas e de Diagnóstico
- Jogos e Entretenimento
- Industrial e Robótica
- Outros Setores
- Eletrônicos de Consumo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Nova Zelândia e Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG (Arábia Saudita, Emirados Árabes Unidos, Catar)
- Turquia
- África do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou pelo mapeamento da cadeia de valor e de uma divisão típica de custo de lista de materiais para sistemas habilitados para gestos, de modo que o modelo separa o valor do software de reconhecimento do valor do sensor e do módulo onde o registro público permite. Apoiamo-nos em fontes públicas como os arquivos da Comissão de Comércio Internacional dos Estados Unidos e da Comissão Federal de Comunicações, onde relevante, notas de normas ISO e IEC para sensoriamento e segurança, e artigos de pesquisa indexados pelo IEEE e pelo NIST.
Para fundamentar os sinais de demanda, também analisamos relatórios anuais e apresentações para investidores de empresas, notas de lançamento de produtos, cobertura de imprensa de fontes confiáveis e sites de associações ligadas à eletrônica, segurança automotiva e dispositivos médicos. Para verificações de preços e do lado da oferta, assinaturas pagas foram utilizadas apenas quando apropriado para dados financeiros de empresas e para bases de dados de patentes, a fim de entender onde a comercialização estava de fato ocorrendo. As fontes documentais listadas aqui não são exaustivas, e muitas outras referências públicas foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas primárias concentraram-se em validar o que é monetizado como reconhecimento de gestos em comparação com recursos adjacentes de sensoriamento e interface de usuário, uma vez que essa fronteira pode alterar rapidamente os totais do mercado. Conversamos com fornecedores de componentes, provedores de software, integradores de sistemas e equipes do lado dos OEMs nas regiões APAC, EMEA e Américas para confirmar o cronograma de adoção, o agrupamento típico e os padrões de erosão de preços.
Essas discussões também foram utilizadas para verificar as premissas da pesquisa documental, especialmente em relação às taxas de adesão em dispositivos e veículos, à divisão entre implantações baseadas em toque e sem toque, e ao que impulsiona o valor do software ao longo do tempo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 12% | APAC: 42% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% | EMEA: 31% |
| Participantes menores: 20% | Gerentes: 56% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima, reconstruindo primeiro os sinais de remessa e adoção e, em seguida, convertendo-os em valor por meio de escalonamentos de preços realistas. A visão de cima para baixo utilizou uma avaliação de pool de demanda baseada em penetração nas principais áreas de uso final (por exemplo, remessas de dispositivos habilitados para gestos, instalação de sistemas em veículos e implantações de interfaces de saúde e industriais), seguida do mapeamento de qual parcela dessa pilha é atribuível ao reconhecimento de gestos.
Para manter o modelo prático, utilizamos um pequeno conjunto de entradas repetíveis, como tendências de remessa de sensores (incluindo ToF e radar onde relevante), taxas de adesão por tipo de dispositivo, faixas de preço médio de venda (ASP) para valor de hardware versus software, mudanças no mix regional e o ritmo de adoção sem toque em casos de uso orientados por segurança e higiene. Os resultados foram corroborados com verificações seletivas de baixo para cima, incluindo consolidações de receita de fornecedores amostrados, verificações de canal sobre preços típicos de módulos e verificações de sanidade usando ASP multiplicado por volumes implícitos quando divulgados.
Para as previsões, a análise de cenários foi utilizada porque a adoção varia por mercado final e pelo cronograma do ciclo de design. Os cenários foram limitados pelo consenso de especialistas sobre fatores como a adoção de recursos automotivos, os ciclos de atualização da eletrônica de consumo e a erosão típica de preços, e então reconciliados com o caso central para que o caminho final permaneça realista.
Ciclo de Validação e Atualização de Dados
Os resultados foram submetidos a testes de estresse por meio de triangulação entre múltiplos indicadores, seguida de verificações de variância por região e uso final para identificar mudanças abruptas que não correspondem à narrativa de adoção. Quando grandes lacunas apareceram, verificamos novamente as premissas de unidade, os escalonamentos de ASP e as conversões de moeda antes da aprovação, e recontatamos especialistas selecionados quando uma discrepância não pôde ser explicada por sinais públicos.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como movimentos bruscos nos preços de sensores, lançamentos importantes de plataformas ou mudanças regulatórias que alteram o ritmo de adoção. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada, consistente com a lógica do modelo e a validação mais recente.
Dimensionamento do Mercado de Reconhecimento de Gestos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para reconhecimento de gestos frequentemente diferem porque o limite da categoria é fácil de ampliar e porque as premissas de precificação mudam rapidamente à medida que os sensores e o software embarcado amadurecem. As diferenças também decorrem de se a estimativa trata o reconhecimento de gestos como uma linha de receita independente ou como um complemento dentro de totais maiores de interface homem-máquina (HMI), sensoriamento ou dispositivos de consumo.
Na prática, os maiores fatores de divergência são a cadência de atualização, o momento da conversão de moeda para receitas globais e a forma como a erosão do ASP é aplicada nas pilhas baseadas em toque versus sem toque. Ao atualizar os escalonamentos de ASP em linha com o cronograma do ciclo de produto e verificar novamente as conversões usando taxas médias anuais consistentes, a Mordor Intelligence mantém a estimativa alinhada ao que é efetivamente monetizado como reconhecimento de gestos no ano base atual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 37,41 bilhões (2026) | |
| Publicador de Pesquisa Global A | USD 31,05 bilhões (2025) | Utiliza um ano base diferente e uma janela de previsão mais longa, e o valor do ano anterior pode ser sensível à velocidade com que se assume que os ASPs de software versus hardware irão declinar. |
| Publicador de Pesquisa do Setor B | USD 25,44 bilhões (2024) | Ancora as estimativas em uma base histórica anterior e pode aplicar um agrupamento de categorias mais amplo, o que pode subestimar as implantações sem toque mais recentes que escalam após o ano base. |
A dispersão entre as fontes reflete principalmente o tratamento de cronograma e escopo, em vez de uma única resposta certa ou errada. Quando o ano base é alinhado e a lógica de precificação é tornada consistente com os ciclos de atualização de dispositivos e veículos, os totais tendem a convergir para uma faixa mais estreita que é mais fácil de acompanhar e explicar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de reconhecimento de gestos?
O mercado de reconhecimento de gestos atingiu USD 37,41 bilhões em 2026 e está projetado para crescer para USD 104,16 bilhões até 2031.
Qual região lidera o mercado de reconhecimento de gestos?
A Ásia-Pacífico detém a maior participação de 38,05% e está prevista para registrar o CAGR mais rápido de 23,45% até 2031.
Por que as tecnologias sem toque estão se expandindo rapidamente?
Hospitais, montadoras e marcas de eletrônicos de consumo valorizam interfaces higiênicas e sem distração, impulsionando um CAGR de 23,65% para soluções sem toque.
Como o software está mudando a dinâmica competitiva?
As plataformas de software centradas em IA estão crescendo mais rapidamente do que o hardware, permitindo atualizações contínuas de modelos e experiências personalizadas que aumentam os custos de mudança.
Quais setores oferecem a maior oportunidade de crescimento?
A saúde lidera o gráfico de expansão com um CAGR de 24,05% até 2031, à medida que centros cirúrgicos e de diagnóstico adotam controles estéreis no ar.
Quão fragmentado é o cenário de fornecedores?
Os 10 principais players detêm menos de 30% da receita combinada, indicando amplo espaço para novos entrantes com capacidades diferenciadas em sensores ou IA.
Página atualizada pela última vez em:



