
Tamanho e Participação do Mercado de Fundição de Semicondutores na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
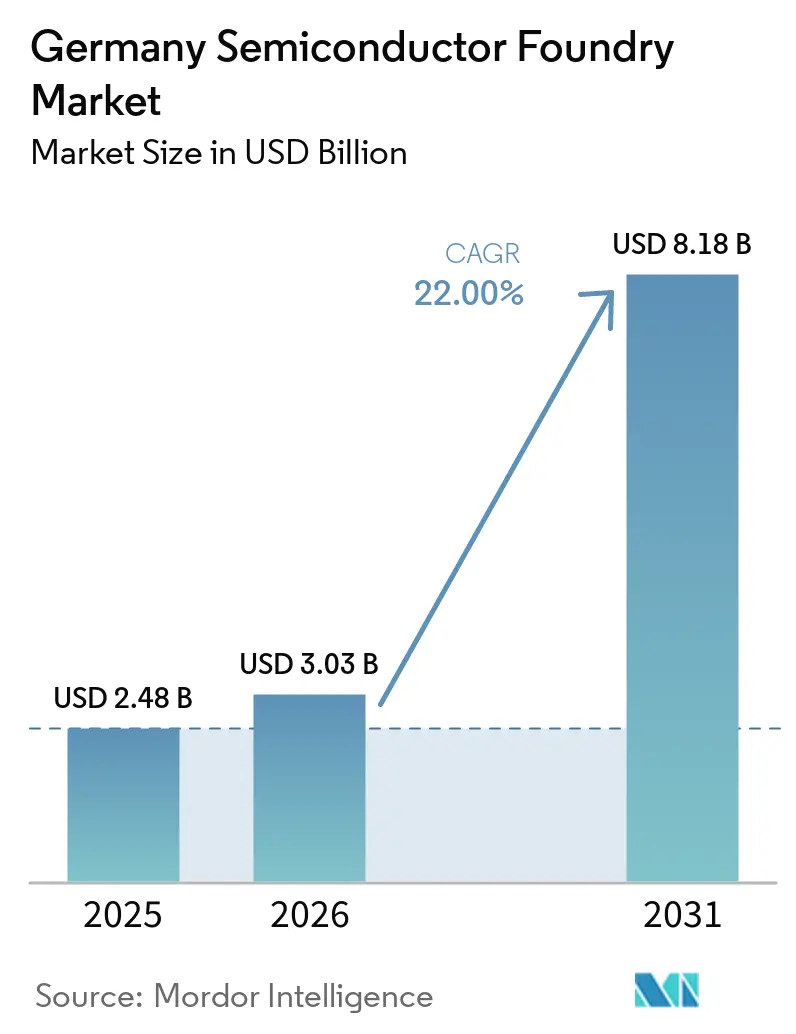
| Tamanho do mercado no ano base (2025) | 2.48 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.00 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição de Semicondutores na Alemanha por Mordor Intelligence
O tamanho do Mercado de Fundição de Semicondutores da Alemanha deve crescer de 2,48 bilhões de USD em 2025 para 3,03 bilhões de USD em 2026 e está previsto para atingir 8,18 bilhões de USD até 2031 a um CAGR de 22% no período de 2026 a 2031.
O crescimento é atribuível aos subsídios da Lei Europeia de Chips, a joint ventures de grande escala e a uma mudança decisiva em direção às tecnologias avançadas de 16 nm e sub-10 nm que sustentam a eletrificação automotiva, a IA de borda e a computação de alto desempenho. Os operadores pure-play estão escalando de forma agressiva, enquanto os fabricantes de dispositivos integrados (IDMs) alocam nova capacidade para clientes externos, ampliando o conjunto acessível de produção de ponta. O corredor Dresden-Magdeburg assumiu o status de hub para a cadeia de suprimentos europeia, oferecendo densidade crítica de mão de obra e eficiências logísticas que reduzem o tempo de entrada em volume. A ambiguidade nos controles de exportação e as atualizações da rede elétrica moderam o impulso de curto prazo, mas a continuidade das políticas e a integração incremental de energias renováveis atuam como forças de equilíbrio para uma expansão sustentada.[1]
Principais Conclusões do Relatório
- Por aplicação, o segmento automotivo liderou com 41,4% de participação na receita em 2025, enquanto a computação de alto desempenho deve registrar um CAGR de 28,3% até 2030, tornando-se o caso de uso de crescimento mais rápido.
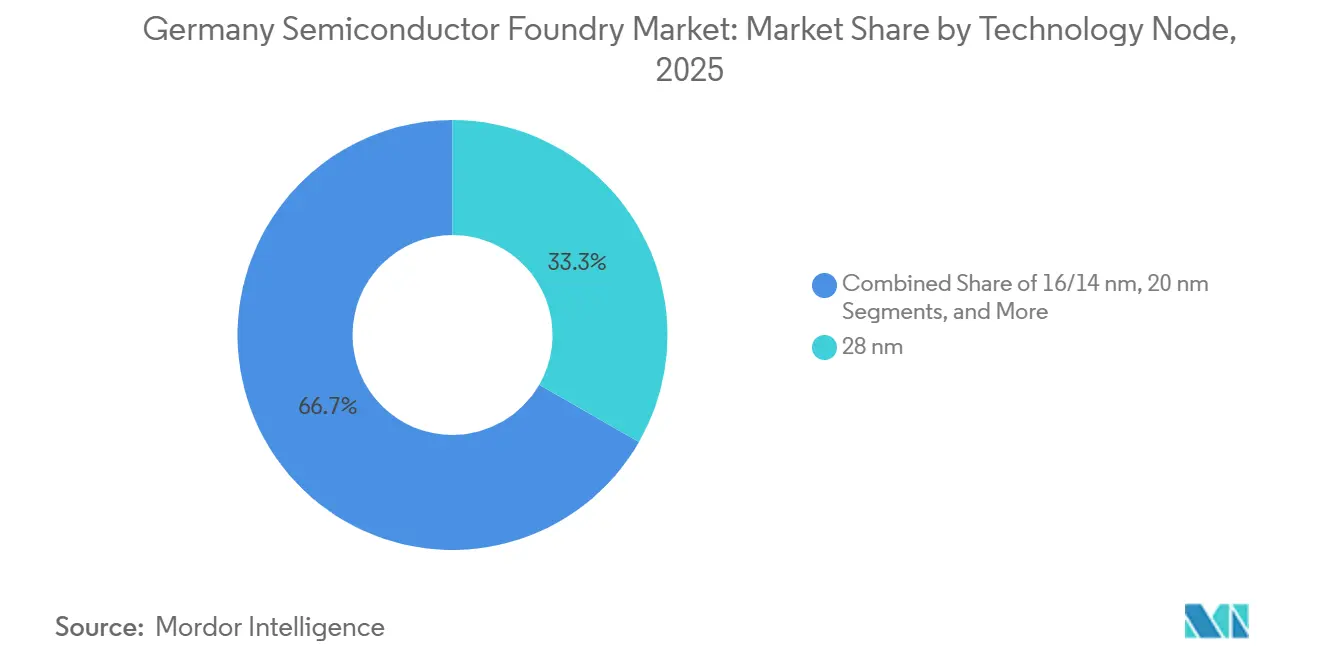
- Por nó tecnológico, 28 nm representou 33,3% da participação do mercado de fundição de semicondutores alemão em 2025; 10/7/5 nm e abaixo estão posicionados para crescer a um CAGR de 30,3% até 2031.
- Por tamanho de wafer, 300 mm deteve 52,5% da participação do tamanho do mercado de fundição de semicondutores alemão em 2025 e deve expandir a um CAGR de 24,2% até 2031.
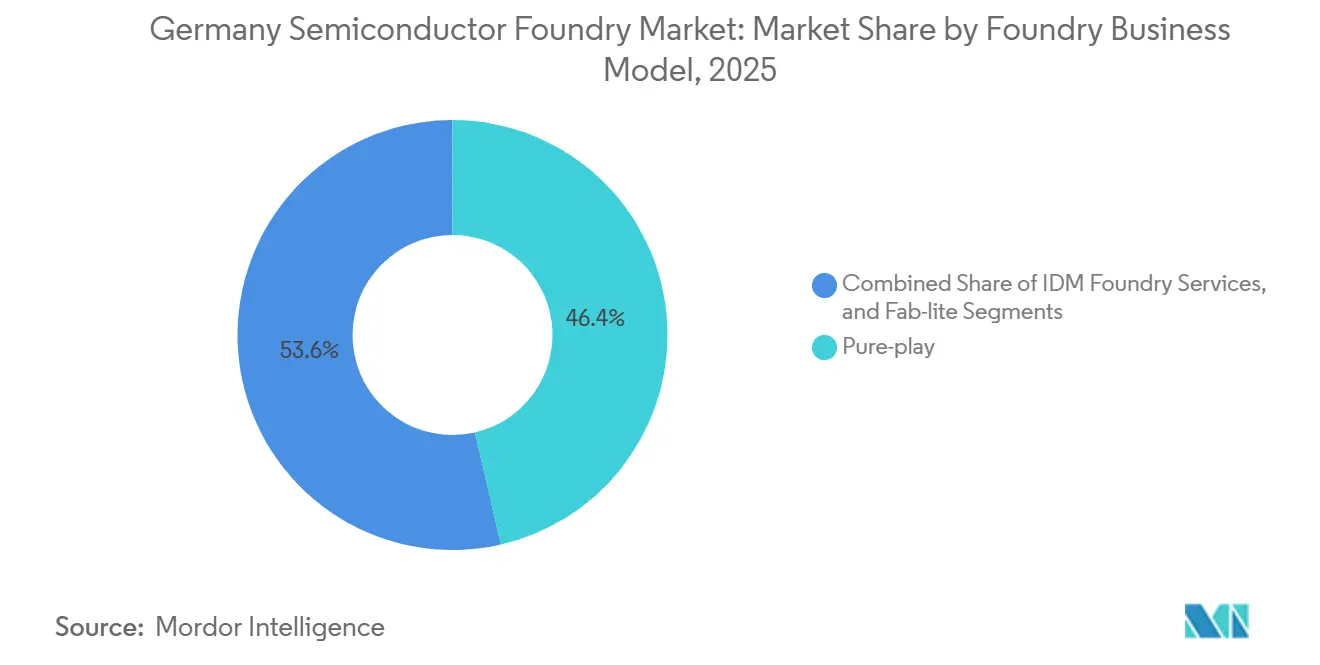
- Por modelo de negócio, as fundições pure-play detinham 46,4% da participação do mercado de fundição de semicondutores alemão em 2025, e o segmento avança a um CAGR de 24,2% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Fundição de Semicondutores na Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A eletrificação automotiva acelera a demanda por nós de 28 nm e 16 nm | +6.8% | Corredor Dresden–Magdeburg; transbordamento para a Baviera | Médio prazo (2-4 anos) |
| Os subsídios da Lei de Chips da UE reduzem os obstáculos de custo de capital | +5.2% | Alemanha, concentrada na Saxônia e no Sarre | Curto prazo (≤ 2 anos) |
| O crescente aumento da inferência de IA/borda cria novos volumes de 7 nm e abaixo | +4.1% | Demanda global; produção localizada em Dresden | Longo prazo (≥ 4 anos) |
| O cluster de talentos do Vale do Silício da Saxônia reduz o tempo de ciclo | +2.9% | Saxônia, estendendo-se à Turíngia | Médio prazo (2-4 anos) |
| Migração de dispositivos de potência para linhas de GaN e SiC de 300 mm | +2.3% | Em toda a Alemanha, com foco em Dresden e Hamburgo | Longo prazo (≥ 4 anos) |
| Os estoques estratégicos dos OEMs Tier-1 deslocam o fornecimento de fundição para o mercado interno | +1.7% | Alemanha e a UE em geral | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Eletrificação Automotiva Acelera a Demanda por Nós de 28 nm e 16 nm
Os veículos elétricos agora incorporam USD 1.500–2.000 em semicondutores por unidade, em comparação com USD 500 nos modelos de combustão, impulsionando uma demanda sustentada por tecnologias de processo de 28 nm e 16 nm que consolidam múltiplas funções de controle em controladores de domínio. Os OEMs alemães estão padronizando arquiteturas E/E centralizadas que favorecem chips de fusão, permitindo que um único dispositivo gerencie ADAS, infoentretenimento e lógica de trem de força, melhorando a eficiência da lista de materiais. O futuro fab da ESMC em Dresden alinha as acelerações de produção com esse perfil de demanda, respaldado por EUR 5 bilhões (USD 5,65 bilhões) em auxílio estatal que reduz as barreiras de entrada para fornecedores Tier-1 auxiliares. A proximidade das plantas automotivas reduz o risco logístico e mitiga as escassez de vários bilhões de dólares experimentadas durante 2021–2023. A migração da Infineon para a produção de SiC em 300 mm fortalece a competitividade de custos para módulos de trem de força de próxima geração.[2]
Os Subsídios da Lei de Chips da UE Reduzem os Obstáculos de Custo de Capital
A UE reservou EUR 43 bilhões (USD 48,6 bilhões) para semear a soberania em semicondutores, reduzindo a intensidade de capital efetiva para novos fabs alemães de 70–80% da receita para aproximadamente 40–50%. As principais aprovações incluem EUR 5 bilhões (USD 5,65 bilhões) para a ESMC e EUR 1 bilhão (USD 1,13 bilhão) para o Smart Power Fab da Infineon, ambos condicionados ao acesso aberto à fundição que amplia a base de usuários além das grandes empresas automotivas. Os congelamentos temporários do orçamento no final de 2024 destacaram o risco político, mas foram seguidos por um pacote suplementar de EUR 2 bilhões (USD 2,26 bilhões) que reafirmou o compromisso. A estrutura financia conjuntamente linhas piloto e programas de força de trabalho, garantindo que instituições de pesquisa e PMEs possam criar protótipos nos mesmos nós que escalam para volume, fortalecendo o mercado de fundição de semicondutores alemão.
O Crescente Aumento da Inferência de IA/Borda Cria Novos Volumes de 7 nm e Abaixo
Os aceleradores de IA estão migrando de centros de dados para dispositivos de borda, incluindo veículos autônomos e robôs de fábrica. Institutos alemães como o Fraunhofer IPMS fazem parceria com a GlobalFoundries em demonstradores neuromórficos baseados em 22FDX, reduzindo os orçamentos de potência de inferência em ordens de magnitude. A iniciativa Scale4Edge constrói cadeias de ferramentas compatíveis com RISC-V que reduzem os custos de NRE para a infraestrutura de IA localizada. A SEMRON, sediada em Dresden, garantiu EUR 7,3 milhões (USD 8,25 milhões) para desenvolver chips empilhados em 3D que multiplicam a densidade de computação, alinhando-se com a demanda por inferência em tempo real em ecossistemas de mobilidade inteligente. A engenharia FinFET e de poço N em 7 nm aumenta as velocidades de clock enquanto mantém os envelopes térmicos dentro dos limites dos módulos ADAS.[3]
O Cluster de Talentos do Vale do Silício da Saxônia Reduz o Tempo de Ciclo
O Vale do Silício da Saxônia abriga mais de 81.000 funcionários de microeletrônica e 3.600 empresas, fornecendo um profundo reservatório de mão de obra que encurta os ciclos de aceleração em comparação com locais greenfield em outras regiões da UE. A TU Dresden canaliza graduados em engenharia diretamente para os fabs, enquanto os programas da câmara de comércio aceleram o retreinamento de técnicos. A TSMC aproveitará ex-funcionários da GlobalFoundries para encurtar sua curva de inicialização em Dresden, reduzindo as fases de aprendizado esperadas. Embora empresas de software e consultoria concorram agressivamente por talentos em STEM, incentivos direcionados de aprendizagem e programas de requalificação financiados pela UE compensam parcialmente a pressão salarial. O efeito de cluster — pegada de fornecedor compacta, equipes de manutenção especializadas e protocolos de sala limpa compartilhados — reduz o tempo de ciclo e os defeitos por wafer, reforçando o crescimento do mercado de fundição de semicondutores na Alemanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada no corredor Dresden/Magdeburg | −3.4% | Saxônia e Saxônia-Anhalt | Curto prazo (≤ 2 anos) |
| Atrasos na construção devido a gargalos na rede elétrica | −2.8% | Leste da Alemanha, particularmente Dresden e Magdeburg | Médio prazo (2-4 anos) |
| Pressão sobre margens devido à erosão de preços em nós legados | −1.9% | Em toda a Alemanha | Longo prazo (≥ 4 anos) |
| Incerteza nos controles de exportação sobre ferramentas avançadas de litografia | −1.6% | Em toda a Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada no Corredor Dresden/Magdeburg
Estimava-se que existiam 62.000 vagas relacionadas a semicondutores em 2024, com o setor de metal e elétrica reportando 110.000 cargos abertos em toda a Alemanha. O projeto da Intel em Magdeburg ilustra a lacuna: 3.000 novas posições versus um pipeline que produz apenas um par de técnicos, forçando extenso treinamento interno e recrutamento internacional. Empresas de software com altos salários intensificam a concorrência, elevando os salários médios de sala limpa e inflacionando os custos operacionais. A demografia agrava a restrição à medida que especialistas seniores se aproximam da aposentadoria, acelerando a perda de conhecimento. As reformas de imigração visam ampliar o fluxo de talentos, mas os prazos de integração e treinamento linguístico atenuam o alívio rápido.
Atrasos na Construção Devido a Gargalos na Rede Elétrica
Um único fab avançado pode consumir 1 GW de eletricidade, mas a rede do leste da Alemanha permanece sob pressão devido à transição energética nacional e às consequências do conflito Rússia-Ucrânia. A integração de energias renováveis requer novas linhas de transmissão e armazenamento que envolvem longos ciclos de licenciamento. A expansão de semicondutores pode, portanto, prosseguir em módulos faseados até que subestações e alimentadores redundantes entrem em operação. No interim, os operadores garantem geração de backup e elaboram acordos de compra de energia neutra em carbono para se alinhar com as normas de sustentabilidade da UE, adicionando complexidade e capital aos cronogramas dos projetos.[4]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nó Tecnológico: Nós Avançados Impulsionam o Crescimento Futuro
Em 2025, o processo de 28 nm liderou com 33,3% de participação no mercado de fundição de semicondutores alemão. Esse nível equilibra desempenho e custo para controladores de trem de força e hubs de sensores. O tamanho do mercado de fundição de semicondutores alemão para 10/7/5 nm e abaixo está previsto para crescer a um CAGR de 30,3% com o aumento da inferência de IA e das arquiteturas zonais de próxima geração. As colaborações estratégicas com fornecedores de equipamentos garantem entregas antecipadas de ferramentas que comprimem o tempo de rendimento. A adoção de arquiteturas chiplet reduz ainda mais o risco de dies grandes, aproveitando os nós maduros para funções de E/S.
O segmento de 16/14 nm serve como uma ponte, oferecendo economia de energia FinFET sem a exposição EUV dos fluxos sub-10 nm, tornando-o atraente para computação automotiva de segurança crítica. Os nós legados de 65 nm e acima continuam em CIs de gerenciamento de bateria, mas obtêm ASPs mais baixos, pressionando as margens. A integração de embalagem avançada, incluindo fan-out e empilhamento 3D, permite a integração heterogênea que prolonga a vida útil dos nós estabelecidos. Esse posicionamento melhora a utilização geral de ativos nas fábricas e apoia a diversificação equilibrada de receitas no mercado de fundição de semicondutores alemão.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho de Wafer: A Dominância de 300 mm se Acelera
A categoria de 300 mm deteve 52,5% da participação do mercado de fundição de semicondutores alemão em 2025 e deve registrar um CAGR de 24,2% até 2031. A migração proporciona 2,3× mais dies por wafer em comparação com 200 mm, reduzindo o custo unitário e facilitando a litografia avançada. O tamanho do mercado de fundição de semicondutores alemão para substratos de 300 mm se beneficia da Smart Power Fab de 5 mil milhões de euros (5,65 bilhões de USD) da Infineon e da atualização de 200 milhões de USD da Nexperia em Hamburgo, que alinha a produção de bandgap largo com a eletrificação automotiva.
Os wafers sub-150 mm persistem em dispositivos analógicos legados, MEMS e de especialidade, onde a depreciação está completa e as economias de conversão são marginais. As linhas híbridas adicionam SiC de 200 mm como etapa intermediária, mas os roteiros da indústria convergem para 300 mm completos para GaN e SiC até o final da década. Wafers maiores também simplificam a automação e permitem classes de limpeza mais elevadas, fundamentais para as metas de densidade de defeitos em aplicações de segurança crítica.
Por Modelo de Negócio de Fundição: A Liderança Pure-Play se Fortalece
Os participantes pure-play representaram uma participação de 46,4% em 2025 e superaram o mercado a um CAGR de 24,2% até 2031. Os clientes valorizam o isolamento entre design e fabricação, os compromissos de capacidade assegurados e o benchmarking multipartidário inerentes ao modelo. O tamanho do mercado de fundição de semicondutores alemão vinculado a contratos pure-play cresce à medida que Bosch, BMW e VW migram de acordos de wafer ad hoc para contratos de fornecimento de longo prazo estruturados.
Os serviços de fundição IDM continuam importantes para dispositivos de energia de nicho e front-ends analógicos, aproveitando a propriedade intelectual interna para oferecer variantes de processo específicas para aplicações. As empresas fab-lite terceirizam wafers de ponta, mantendo linhas de back-end e de especialidade internas, preservando a flexibilidade de capital. Os debates sobre paridade de subsídios, desencadeados pelo protesto da GlobalFoundries contra os incentivos da TSMC, ressaltam a pressão competitiva dentro do segmento pure-play e podem moldar futuros marcos de financiamento.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação: Liderança Automotiva com Aceleração de Computação de Alto Desempenho
O segmento automotivo deteve 41,4% de participação na receita em 2025, refletindo o foco industrial da Alemanha e a estratégia de relocalização dos OEMs. A computação de alto desempenho é o segmento de crescimento mais rápido, registrando um CAGR de 28,3% impulsionado por casos de uso de IA de borda em direção autônoma e análise industrial. O tamanho do mercado de fundição de semicondutores alemão para chips HPC se beneficia da combinação de inferência de IA e embalagem energeticamente eficiente, permitindo a consolidação de sistemas que reduz o peso do veículo e a complexidade das placas.
Os eletrônicos de consumo e a comunicação mantêm volumes de base estáveis, importantes para o carregamento das fábricas, mas menos relevantes para a otimização de margens. O segmento industrial e de IoT aproveita os investimentos na Indústria 4.0, que exigem controle em tempo real e agregação de sensores, frequentemente fabricados em processos de 40/28 nm. Os conversores emergentes de uso médico, aeroespacial e de energia renovável ampliam o mix de clientes, estabilizando as carteiras de pedidos e reduzindo a ciclicidade vinculada a qualquer setor isolado.
Análise Geográfica
O mercado de fundição de semicondutores alemão deriva profundidade estratégica do corredor Dresden–Magdeburg, que abriga o fab de EUR 10 bilhões (USD 11,3 bilhões) da ESMC, o Smart Power Fab da Infineon e o cluster existente da GlobalFoundries. Mais de 81.000 funcionários apoiam 3.600 empresas, fornecendo redes de fornecedores densas e logística coordenada que comprimem os tempos de ciclo. O ecossistema maduro de sala limpa de Dresden e a infraestrutura de treinamento permitem acelerações rápidas em relação a locais alternativos na UE.
A Baviera e Baden-Württemberg complementam a capacidade do leste com hubs de design e fabs especializados. A Casa de Design de Chips do KIT adicionará programas de pesquisa e um novo currículo de mestrado até 2027, aguçando a criação de propriedade intelectual local e mantendo os tape-outs dentro da Alemanha. A massa crítica de fornecedores de EDA e parceiros OSAT de Munique apoia a coerência de front-end a back-end e permite a prototipagem rápida para fornecedores Tier-1.
No contexto mais amplo da UE, a Alemanha captura aproximadamente um terço do valor de semicondutores europeu e lidera os volumes de exportação. A meta de 20% de participação na produção global até 2030 depende de a Alemanha sustentar as atualizações de políticas e da rede elétrica. A melhoria da coordenação dos controles de exportação com Bruxelas mitiga os riscos de acesso a ferramentas. A Irlanda e os Países Baixos vizinhos retêm competências de nicho em fotônica e montagem de ferramentas EUV, mas a base integrada de fabricação-design da Alemanha e os clientes âncora do setor automotivo garantem sua primazia na alocação de capacidade regional.
Cenário Competitivo
Concentração do Mercado
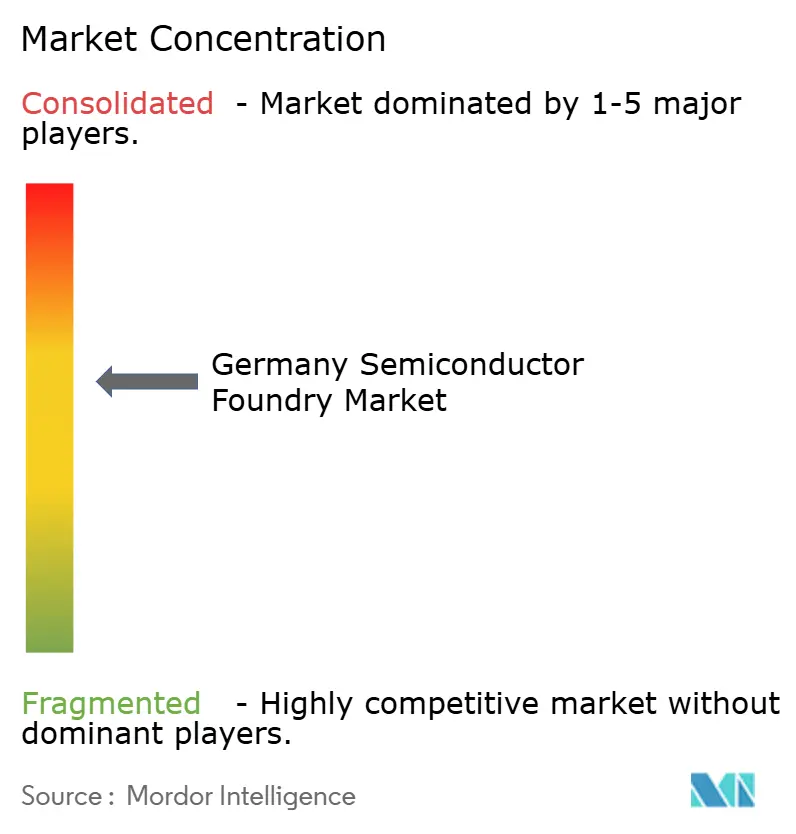
A concorrência se concentra na liderança de processos, alocação de subsídios e proximidade com o setor automotivo. A European Semiconductor Manufacturing Company da TSMC introduz capacidade FinFET de ponta e se beneficia de EUR 5 bilhões (USD 5,65 bilhões) em auxílio, desafiando a posição de longa data da GlobalFoundries. A GlobalFoundries aproveita 25 anos de know-how em Dresden e processos proprietários 22FDX, mas busca paridade de subsídios para financiar extensões de 12 nm. Infineon e Bosch exercem expertise IDM em semicondutores de potência, oferecendo aos clientes receitas de processo diferenciadas validadas para os padrões automotivos AEC-Q100.
Os roteiros tecnológicos convergem em materiais de banda larga e embalagem avançada. O lançamento de produtos SiC de 200 mm pela Infineon ressalta a vantagem de pioneirismo na eletrificação de alta tensão. O investimento da Nexperia em Hamburgo amplia a capacidade de SiC e GaN e fortalece as cadeias de suprimentos para módulos inversores. A X-FAB mantém linhas de SiC de 6 polegadas de alto volume ativas para demanda industrial de nicho, demonstrando pilhas de tecnologia paralelas em uma única geografia.
Os modelos colaborativos proliferam à medida que as restrições de talentos forçam o agrupamento de recursos. EV Group e Fraunhofer IZM-ASSID expandem programas de ligação de wafer para dispositivos quânticos que precisam de precisão de alinhamento sub-micrônica. O surgimento incremental de casas de design RISC-V especializadas promete ampliar o conjunto de clientes para linhas de fundição abertas, mas a compressão de margens em nós legados impõe disciplina operacional para sustentar a lucratividade em camadas de ASP mais baixo.
Líderes do Setor de Fundição de Semicondutores na Alemanha
-
GlobalFoundries Inc. (Fab 1 Dresden)
-
X-FAB Silicon Foundries SE
-
Infineon Technologies AG – Serviços de Fundição
-
Robert Bosch GmbH (Fundição)
-
European Semiconductor Manufacturing Company (ESMC) GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2025: A Infineon Technologies recebeu aprovação final de financiamento para seu Smart Power Fab em Dresden, garantindo EUR 1 bilhão (USD 1,13 bilhão) sob o IPCEI ME/CT; a produção começará em 2026.
- Agosto de 2025: A TSMC iniciou as obras de sua instalação ESMC de EUR 10 bilhões (USD 11,3 bilhões) em Dresden, com meta de 40.000 wpm nos nós de 28/22 nm e 16/12 nm até o final de 2027.
- Julho de 2025: A Alemanha expandiu os controles de exportação sobre ferramentas CMOS de baixa temperatura e de gravação a seco, aumentando os obstáculos de licenciamento para remessas de equipamentos de semicondutores.
- Junho de 2025: A Nexperia anunciou uma atualização de USD 200 milhões em Hamburgo para adicionar linhas de produção de SiC e GaN para dispositivos de potência.
Escopo do Relatório do Mercado de Fundição de Semicondutores na Alemanha
O Relatório do Mercado de Fundição de Semicondutores da Alemanha é Segmentado por Nó Tecnológico (10/7/5 nm e Abaixo, 16/14 nm, 20 nm, 28 nm e Mais), Tamanho de Wafer (300 mm, 200 mm, menor ou igual a 150 mm), Modelo de Negócio de Fundição (Pure-Play, Serviços de Fundição IDM, Fab-Lite) e Aplicação (Eletrônicos de Consumo e Comunicação, Automotivo, Industrial e IoT e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| 10/7/5 nm e abaixo |
| 16/14 nm |
| 20 nm |
| 28 nm |
| 45/40 nm |
| 65 nm e acima |
| 300 mm |
| 200 mm |
| <150 mm |
| Pure-play |
| Serviços de Fundição IDM |
| Fab-lite |
| Eletrônicos de Consumo e Comunicação |
| Automotivo |
| Industrial e IoT |
| Computação de Alto Desempenho (HPC) |
| Outras Aplicações |
| Por Nó Tecnológico | 10/7/5 nm e abaixo |
| 16/14 nm | |
| 20 nm | |
| 28 nm | |
| 45/40 nm | |
| 65 nm e acima | |
| Por Tamanho de Wafer | 300 mm |
| 200 mm | |
| <150 mm | |
| Por Modelo de Negócio de Fundição | Pure-play |
| Serviços de Fundição IDM | |
| Fab-lite | |
| Por Aplicação | Eletrônicos de Consumo e Comunicação |
| Automotivo | |
| Industrial e IoT | |
| Computação de Alto Desempenho (HPC) | |
| Outras Aplicações |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fundição de semicondutores alemão em 2025?
O tamanho do mercado de fundição de semicondutores alemão é de 2,48 bilhões de USD em 2025 e deve crescer para 8,18 bilhões de USD até 2031.
Qual aplicação contribui com a maior receita?
As aplicações automotivas geraram 41,4% da receita em 2025, refletindo a sólida base de fabricação de veículos da Alemanha.
Qual nó de processo está se expandindo mais rapidamente?
O segmento de 10/7/5 nm e abaixo está se expandindo a um CAGR de 30,3% até 2031 devido à IA e às arquiteturas veiculares centralizadas.
Por que o corredor Dresden–Magdeburg é estratégico?
O corredor agrupa fabs, fornecedores e 81.000 trabalhadores qualificados, reduzindo o tempo de ciclo e os custos logísticos.
Como os subsídios da UE impactam a intensidade de capital?
Os incentivos da Lei de Chips reduzem a intensidade de capital de 70–80% da receita para 40–50%, tornando os fabs alemães globalmente competitivos.
O que limita a expansão de capacidade de curto prazo?
A escassez de mão de obra qualificada e os gargalos na rede elétrica reduzem a velocidade de aceleração e adicionam despesas de capital incrementais.