
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.86 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.42 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Automotiva do CCG por Mordor Intelligence
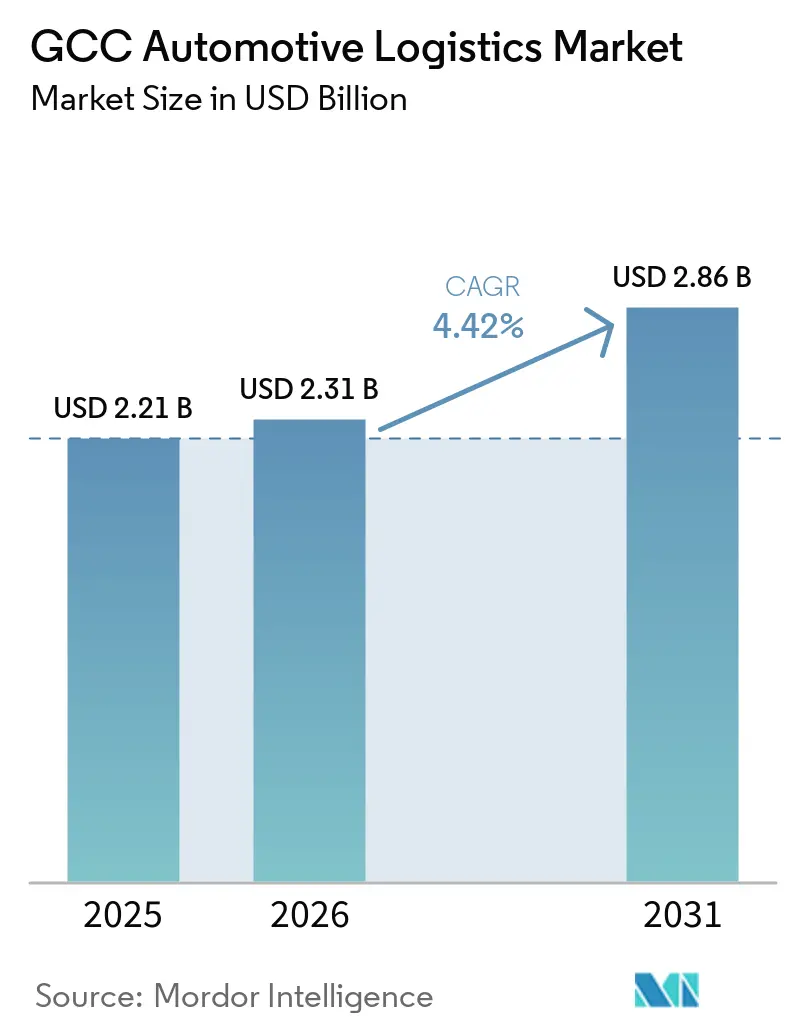
O tamanho do Mercado de Logística Automotiva do CCG deve crescer de USD 2,21 bilhões em 2025 para USD 2,31 bilhões em 2026 e está previsto para atingir USD 2,86 bilhões até 2031 a uma CAGR de 4,42% entre 2026-2031.
O crescimento reflete a posição do bloco como uma ponte comercial tricontinental, o aumento do investimento soberano em corredores multimodais e uma recuperação decisiva nas importações de veículos após a pandemia. Fabricantes chineses de veículos estão canalizando volumes maiores pelos portos do Golfo, realinhando fluxos históricos que antes se centravam em marcas japonesas e europeias. A adoção precoce de plataformas digitais aduaneiras no âmbito da nova Tarifa Aduaneira Integrada está reduzindo os tempos de permanência nas fronteiras, enquanto uma onda de projetos de armazéns com cadeia de frio prepara a rede para o tráfego de baterias de veículos elétricos. O comércio transfronteiriço em intensificação, combinado com novas regulamentações de caminhões e combustíveis na Arábia Saudita, continua a testar as margens de frete, mesmo que ao mesmo tempo desbloqueie demanda por serviços de valor agregado com margens mais elevadas.
Principais Conclusões do Relatório
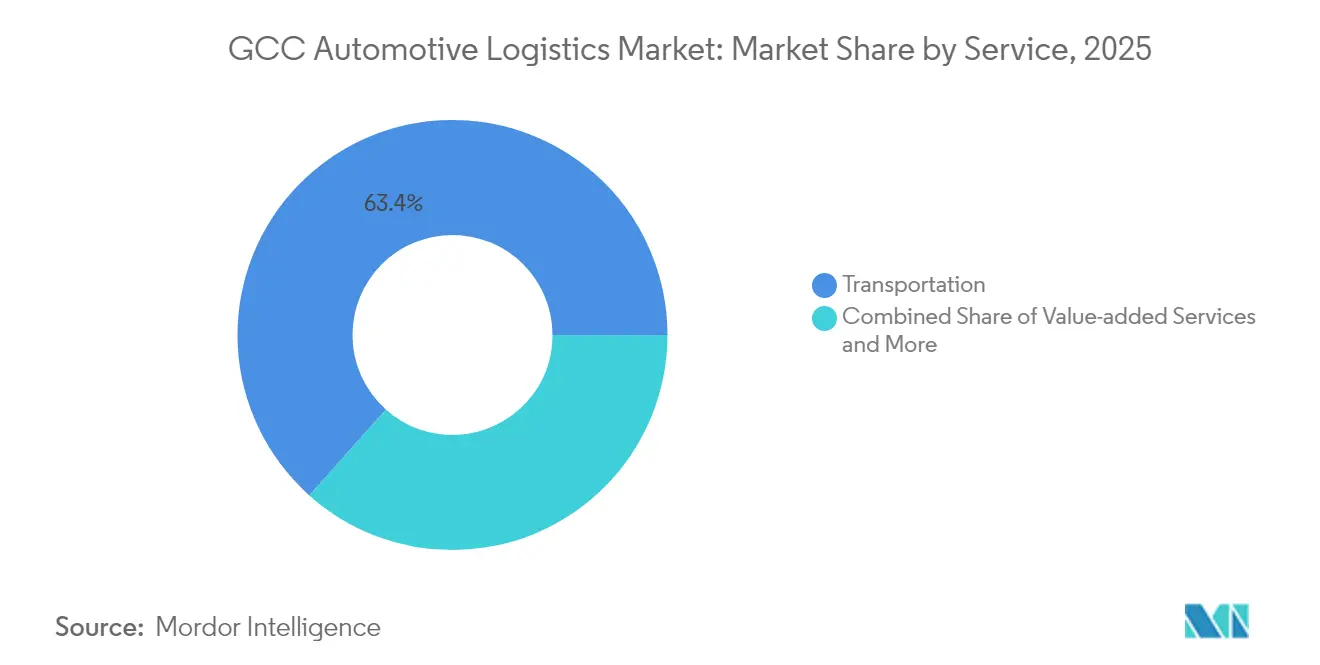
- Por serviço, o transporte deteve 63,40% da participação de mercado de logística automotiva do GCC em 2025; os serviços de valor agregado estão posicionados para o avanço mais rápido, com um CAGR de 5,12% até 2031.
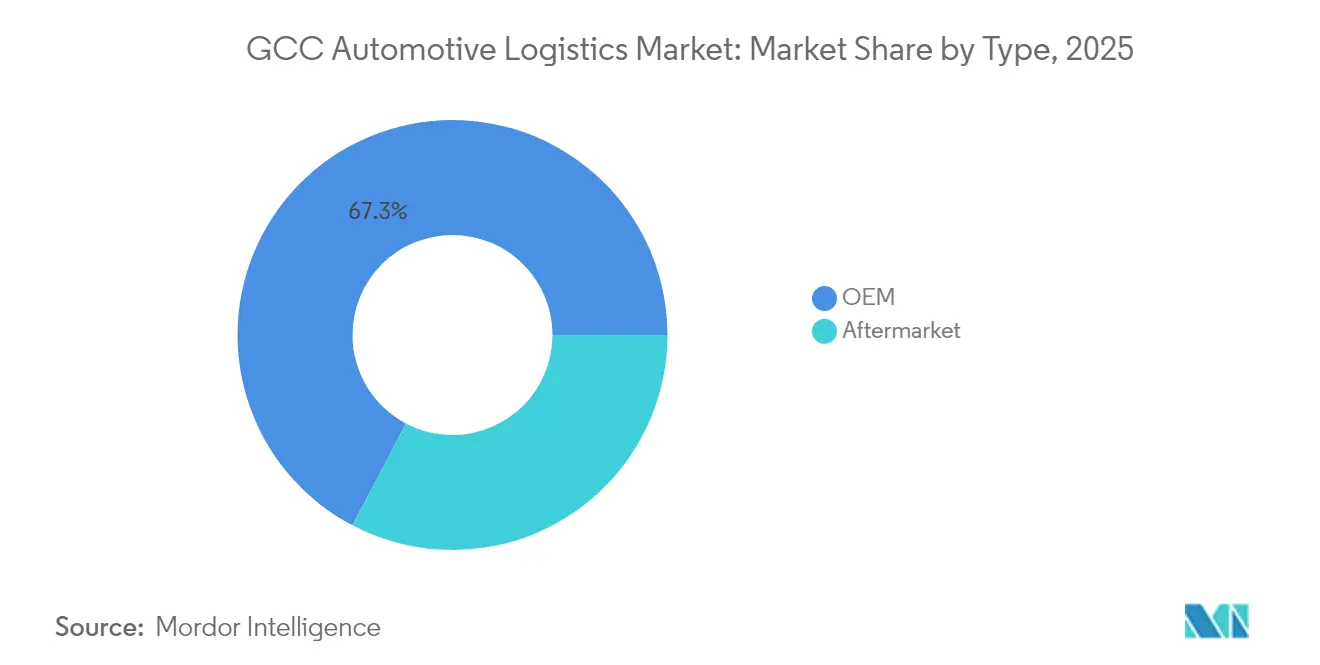
- Por tipo, os fluxos de OEM representaram 67,30% da participação de mercado de logística automotiva do GCC em 2025, enquanto a logística de pós-venda deve registrar o crescimento mais rápido, com um CAGR de 5,08% até 2031.
- Por carga, os veículos acabados representaram 62,30% do tamanho do mercado de logística automotiva do GCC em 2025, mas baterias de veículos elétricos e eletrônicos de potência devem crescer a um CAGR de 5,64%.
- Por país, a Arábia Saudita liderou com 40,55% de participação na receita em 2025; os Emirados Árabes Unidos devem registrar o maior CAGR de 4,88% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação robusta das vendas de veículos no pós-COVID | +1.2% | Arábia Saudita, EAU, CCG em geral | Curto prazo (≤ 2 anos) |
| Megaprojetos no âmbito da Visão Saudita 2030 e da NLS 2030 dos EAU | +1.8% | Arábia Saudita, EAU, expansão para países vizinhos | Longo prazo (≥ 4 anos) |
| Crescimento do comércio eletrónico impulsionando a demanda de VCL na última milha | +0.9% | EAU, Qatar, em expansão para a Arábia Saudita | Médio prazo (2-4 anos) |
| Boom de importação de VE e baterias | +0.7% | Arábia Saudita, EAU | Médio prazo (2-4 anos) |
| Capex soberano para automação logística | +0.6% | Arábia Saudita, EAU | Longo prazo (≥ 4 anos) |
| Crescente penetração de OEM chinês | +0.8% | Em todo o CCG, especialmente Arábia Saudita e EAU | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Robusta Recuperação das Vendas de Veículos no Pós-COVID Impulsiona a Utilização da Infraestrutura
Os volumes de vendas superaram os níveis pré-pandêmicos em 2024, sobrecarregando os berços RoRo e os pátios interiores em todo o bloco. As concessionárias sauditas reordenaram agressivamente à medida que o sentimento do consumidor se fortalecia, enquanto marcas chinesas como MG e Geely conquistaram espaço antes dominado por sedãs japoneses. Os portos do Golfo responderam redelimitando os pátios para acomodar diferentes dimensões de veículos e revisando a lógica de separação de peças nos centros de distribuição. O Ministério dos Transportes do Bahrein reportou que o Porto Khalifa bin Salman manuseou 4.357 veículos em setembro de 2024, acima dos 2.618 unidades do mês anterior[1].
Os Megaprojetos no Âmbito da Visão Saudita 2030 e da NLS 2030 dos EAU Transformam a Conectividade Regional
A Zona Logística SAL da Arábia Saudita, avaliada em SAR 4 bilhões (USD 1,06 bilhão), agrupa instalações de processamento, armazenagem e cadeia de frio próximas ao Porto Islâmico de Jeddah, enquanto a parceria NEOM–DSV, avaliada em USD 10 bilhões, integra pátios automatizados, inventários por drone e docas para caminhões de hidrogênio verde dentro da cidade futurista[2]. Os investimentos paralelos dos EAU incluem a extensão do Parque Logístico JAFZA de Dubai, avaliada em AED 90 milhões (USD 24,5 milhões), e a estratégia industrial de Abu Dhabi de AED 10 bilhões (USD 2,72 bilhões), que acelera unidades com controlo de temperatura para armazenagem de baterias. Ramais ferroviários coordenados irão eventualmente interligar esses meganós em um corredor contínuo que se estende do Mar Vermelho ao Golfo de Omã.
O Crescimento do Comércio Eletrónico Acelera a Demanda de VCL na Última Milha e as Redes de Distribuição Urbana
Os volumes do comércio retalhista online dobraram nas principais capitais do Golfo nos últimos dois anos, direcionando as prioridades logísticas para veículos comerciais leves. Os fornecedores de serviços de fulfillment estão implementando micro-hubs num raio de 20 quilômetros de bairros densamente povoados para encurtar os ciclos de entrega. Startups de tecnologia, apoiadas por USD 9 milhões em capital de risco, estão a integrar o abastecimento de peças automotivas com fluxos de encomendas ao consumidor no mesmo dia, permitindo que os armazéns alternem entre percursos de separação B2B e B2C.
O Boom de Importação de VE e Baterias Exige Infraestrutura Logística Especializada com Controlo de Temperatura
As remessas de veículos elétricos aumentaram em 2024, introduzindo as classes de baterias UN 3480 e UN 3481 nas carteiras de frete do Golfo. Cada conjunto de iões de lítio percorre agora embalagens antichamas equipadas com sensores de temperatura e registadores de dados. A RSA Global, em colaboração com a Americold, comissionou uma câmara fria de 15.000 paletes em Dubai dedicada ao armazenamento de baterias entre 15-25 °C. A conformidade com os códigos de incêndio do Golfo e as regras da Organização Marítima Internacional está a filtrar os transportadores menores e a concentrar os fluxos entre os 3PLs certificados[3].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alfândegas fragmentadas nas fronteiras do CCG | −0.8% | Todos os estados membros | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada em armazéns e condutores de caminhões | −1.1% | Arábia Saudita, EAU, CCG em geral | Médio prazo (2-4 anos) |
| Capacidade limitada de transporte ferroviário | −0.5% | Arábia Saudita, EAU | Longo prazo (≥ 4 anos) |
| Elevado capex para automação e cadeia de frio | −0.7% | Em todo o CCG | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alfândegas Fragmentadas e Não Harmonizadas nas Fronteiras do CCG Criam Ineficiências Operacionais
Embora a tarifa unificada alinhe as taxas de direitos aduaneiros, as regras de inspeção física ainda divergem. Caminhões que entram em Omã pelo posto de Al Buraimi desembaraçam em menos de quatro horas, mas cargas semelhantes podem esperar 12 a 18 horas na passagem de Al Batha para a Arábia Saudita. As redundâncias documentais aumentam as faturas de demurrage e complicam os programas just-in-time de peças para as linhas de montagem regionais. Uma janela digital comum permanece em fase de teste piloto, com a reciprocidade plena de certificação ainda a pelo menos dois anos de distância, de acordo com as atualizações da secretaria do Conselho de Cooperação do Golfo[4].
A Escassez de Mão de Obra Qualificada em Armazéns e de Condutores de Caminhões Limita a Capacidade Operacional
A União Internacional de Transportes Rodoviários projeta que a escassez global de condutores de caminhões irá duplicar até 2028, com a região do CCG a enfrentar restrições particularmente severas. A inflação salarial no Golfo tornou o recrutamento de condutores competitivo face a empregos na construção civil e nos campos petrolíferos, levando algumas frotas a estacionar tratores inativos. Os armazéns enfrentam uma lacuna paralela em técnicos capazes de manter sistemas de triagem automatizados ou operar zonas de mercadorias perigosas para baterias. A Bahri Logistics assinou em 2024 um programa de dois anos com a Academia Saudita de Logística para qualificar talentos locais, mas o ritmo de formandos fica aquém da demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
O Domínio do Transporte Enfrenta Disrupção pelos Serviços de Valor AgregadoOs serviços de transporte controlaram 63,40% da participação de mercado de logística automotiva do GCC em 2025, ancorados por corredores de frete rodoviário que interligam cidades portuárias e hinterlândias desérticas. Os berços RoRo em Jebel Ali, Dammam e Sohar canalizam carregamentos completos em comboios com destino a pátios de concessionárias, enquanto a transbordo marítimo-ferroviário permanece incipiente fora do trecho da Fase 2 da Etihad Rail. O tamanho do mercado de logística automotiva do GCC vinculado ao transporte deve crescer em sincronia com as importaões de veículos acabados, mas ceder peso relativo à medida que serviços de maior margem proliferam.
Os módulos de valor agregado — inspeção pré-entrega, condicionamento de baterias e atualização de software — estão a caminho de um CAGR de 5,12%. Os prestadores de serviços logísticos estão convertendo galpões de temperatura ambiente em zonas com controle de temperatura, com supressão de incêndio 24 horas e cabines de teste ISO 17025. As propostas integradas resultantes obtêm prêmios de 15 a 25% sobre as movimentações padrão de cross-dock e constituem uma barreira de entrada relevante para startups com ativos reduzidos.


Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo:
As Redes OEM Impulsionam o Volume Enquanto o Pós-venda AceleraOs fluxos de fabricantes de equipamentos originais representaram 67,30% da participação de mercado de logística automotiva do GCC em 2025, refletindo a dependência da região em relação a carros acabados importados e kits CKD. Trens-bloco programados regularmente e transportadores de automóveis fretados permitem que os 3PLs de primeiro nível aproveitem as economias de densidade.
Os corredores de pós-venda, crescendo a um CAGR de 5,08% (2026-2031), favorecem operadores ágeis capazes de executar entregas de alta frequência e baixo volume para mais de 2.000 pontos de serviço. Portais de comércio eletrônico especializados em pastilhas de freio e lubrificantes agora exigem entrega no dia seguinte, reduzindo as janelas de corte para hubs de peças no Dubai South e na Cidade Sudair de Riade. A mudança obriga os transitários centrados em OEM a investir em automação de separação de peças e fluxos de logística reversa para componentes remanufaturados.

Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Carga:
Veículos Acabados Lideram Apesar do Crescimento das Baterias de VEOs veículos acabados mantiveram 62,30% da participação de carga em 2025, graças às importações em grandes lotes provenientes da China e da Coreia. Uma única escala de navio pode descarregar 5.000 sedãs, exigindo pátios de triagem específicos com portais RFID de rastreamento de veículos. Essa concentração permite que o tamanho do mercado de logística automotiva do GCC associado à movimentação de veículos permaneça a espinha dorsal de receita de muitos contratos de 3PL.
As baterias de veículos elétricos e os eletrônicos de potência estão escalando a partir de uma base menor, mas avançando a um CAGR de 5,64% (2026-2031). Cada país do GCC agora exige rotulagem Classe 9, sensores de choque e remoção térmica antes do desembaraço aduaneiro de entrada. A intensidade de capital — suportes especiais, isolamento de espuma e cobertores antichamas — estimula alianças entre armadores e especialistas em cadeia de frio. À medida que os volumes de baterias aumentam, espera-se que o custo total desembarcado por unidade caia até 2030, tornando os carros elétricos mais competitivos em preço nas concessionárias.
Análise Geográfica
Mercado de Logística Automotiva da Arábia Saudita
A Arábia Saudita dominou o mercado de logística automotiva do CCG em 2025 com uma fatia de 40,55%, impulsionada pelos programas de capital da Visão 2030 e pelo seu papel como o maior comprador de automóveis do Golfo. A Zona Logística SAL de SAR 4 bilhões (1,06 bilhões de USD), próxima ao Porto Islâmico de Jeddah, integra câmaras para baterias, pátios alfandegados e um alimentador de carga aérea, permitindo transferências de caminhões em duas horas para distribuidores no interior. As planejadas aldeias de frete de NEOM serão conectadas a uma rede ferroviária de 6.000 quilômetros, prometendo mudanças modais de caminhões a diesel para locomotivas elétricas quando estiverem operacionais.
Mercado de Logística Automotiva dos Emirados Árabes Unidos
Os Emirados Árabes Unidos estão no caminho para o CAGR mais rápido de 4,88% (2026-2031), graças à infraestrutura voltada para o comércio de Dubai e à diversificação de Abu Dhabi para a manufatura avançada. O novo pátio de 13.000 CEUs de Jebel Ali confere ao porto uma capacidade total de 75.000 CEUs, permitindo que as linhas marítimas escoem o excedente da temporada de pico sem desvios onerosos. Enquanto isso, o piloto de caminhões autônomos Einride-DP World visa reduzir 14.600 t de emissões anuais com 100 tratores elétricos a bateria, reforçando o posicionamento de sustentabilidade dos EAU.
Panorama regulatório
O ambiente operacional da logística automotiva no CCG é moldado por regras da união aduaneira e por uma governança do transporte rodoviário cada vez mais formalizada. Nos termos da Lei Aduaneira Comum do CCG e da Tarifa Aduaneira Unificada, a maioria dos bens que entram vindos de fora da união aduaneira está sujeita a um imposto de importação de 5% sobre o valor CIF, enquanto os Estados-membros continuam a operar portais aduaneiros digitais nacionais para declarações e desembaraço (por exemplo, a Dubai Customs e a Abu Dhabi Customs, nos Emirados Árabes Unidos). As movimentações rodoviárias transfronteiriças são ainda enquadradas pela Lei Unificada de Transporte Terrestre Internacional, aprovada pelo Conselho Supremo do CCG em dezembro de 2022, que estabelece princípios comuns para as operações e a segurança do transporte terrestre internacional.
A Arábia Saudita tem vindo a reforçar os requisitos de licenciamento e conformidade técnica que afetam os fornecedores de logística automotiva e os operadores de frotas. A Transport General Authority (TGA) regula as operações de transporte rodoviário por meio de licenciamento e especificações técnicas, nos termos da Lei de Transporte Rodoviário da Arábia Saudita (publicada pelo Ministério do Investimento em julho de 2025). A conformidade dos produtos relativa a veículos e componentes importados baseia-se nos regulamentos técnicos e na avaliação de conformidade da SASO. Em março de 2026, o Ministério do Transporte e Serviços Logísticos da Arábia Saudita anunciou uma iniciativa logística do CCG que incluiu a extensão do limite de idade dos camiões para 22 anos e a introdução de medidas de armazenamento no Porto Rei Abdulaziz, em Dammam, incluindo isenções de taxas de até 60 dias para cargas destinadas ao CCG. Isso proporciona uma alavanca operacional de curto prazo para o planeamento portuário e de distribuição interna.
Análise da cadeia de valor
A logística automotiva do CCG continua predominantemente orientada pela importação e reexportação, com nós centrados em portos que alimentam a distribuição interna para redes de concessionárias, pontos de assistência e zonas francas. Os fluxos ascendentes começam com OEMs globais e fornecedores de nível superior a enviar veículos acabados, kits CKD e componentes para grandes portos de entrada, como Jebel Ali (EAU), o Porto Rei Abdulaziz em Dammam e o Porto Islâmico de Jeddah (Arábia Saudita), seguidos de movimentações para pátios de triagem, armazenamento sob controlo aduaneiro e áreas de processamento de veículos (PDI, personalização e atualização de software). Nos fluxos descendentes, os operadores alocam inventário para pátios de concessionárias e centros de peças, com a distribuição do mercado de reposição a depender cada vez mais de rotas rodoviárias com múltiplas paradas e operações de recolha e embalagem compatíveis com o comércio eletrónico.
A cadeia está a tornar-se mais especializada em torno da manipulação de baterias e componentes eletrónicos. Processos certificados para mercadorias perigosas (embalagem, rotulagem, monitorização de temperatura e armazenamento em conformidade com normas contra incêndio) estão a direcionar o trabalho para 3PLs de maior dimensão e zonas portuárias integradas. As joint ventures e as parcerias de ecossistema são cada vez mais utilizadas para coordenar toda a cadeia, ligando operadores portuários, líderes nacionais e especialistas globais para prestar serviços completos, desde a manipulação portuária até aos serviços técnicos e à entrega final (por exemplo, a joint venture entre Bahri, TASARU e MOSOLF anunciada em 2025). Os aumentos de capacidade nos portos e zonas francas, juntamente com nós interiores como Dubai South e as cidades industriais sauditas, estão a reforçar um modelo em rede de eixo e raios que suporta tanto a distribuição de grandes volumes de veículos acabados como a distribuição de peças sobressalentes de alta frequência.
Panorama Competitivo
Concentração do Mercado
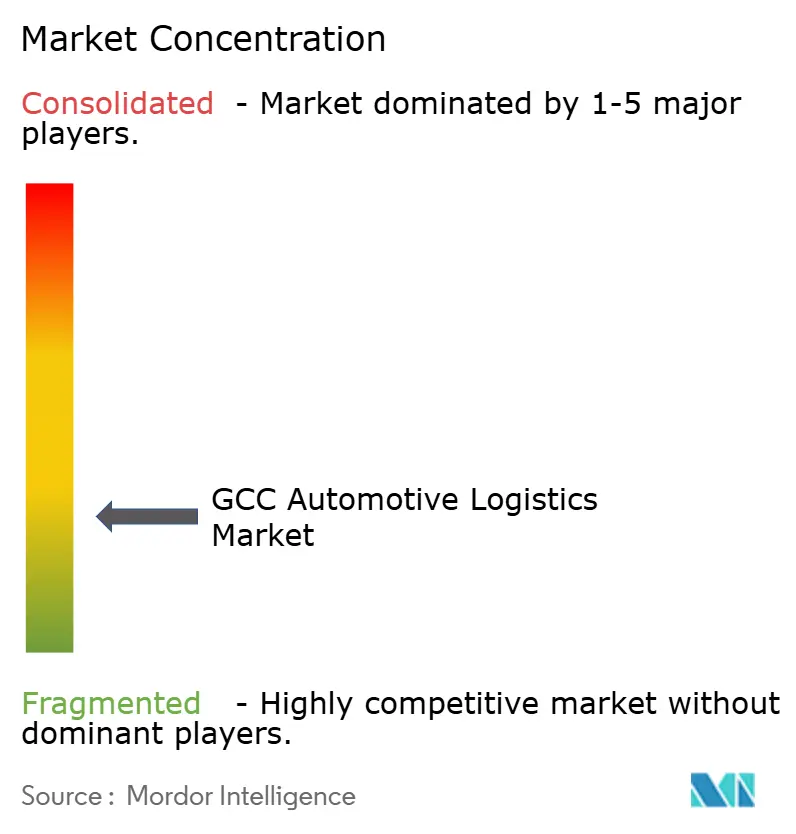
O campo está moderadamente fragmentado, com veteranos regionais misturados com pesos pesados multinacionais. A Almajdouie Logistics combina ativos terrestres locais com alianças de navegação de longo curso, enquanto a DHL e a DSV injetam plataformas de visibilidade de ponta a ponta que abrangem fábricas de origem na China até salas de exposição do Golfo. A joint-venture CEVA–Almajdouie, concluída em 2024, ilustra a tendência para modelos híbridos que combinam acesso regional com torres de controlo globais.
A tecnologia é o principal campo de batalha. O motor de ETA impulsionado por IA da Kuehne + Nagel reduz o tempo de permanência nos pátios em 9%, enquanto o sistema de comunidade portuária da DP World automatiza a licitação de vagas de transporte na última milha. As células de bateria certificadas circulam apenas através de instalações com sistemas de sprinklers aprovados pela FM e câmeras térmicas 24 horas por dia, 7 dias por semana, estreitando o campo de operadores conformes. O crescente nível exigido de relatórios ESG favorece ainda mais os grandes operadores capazes de financiar coberturas solares e pilotos de caminhões a hidrogênio.
O impulso de fusões e aquisições deve continuar à medida que as empresas regionais com ativos intensivos buscam parceiros para atualizações digitais e alcance de rede. A aquisição da Schenker pela DSV em 2025, elevando as receitas combinadas acima de EUR 39 bilhões (USD 40,6 bilhões), sinaliza uma investida alimentada por capital em nichos de alto serviço, como a recomercialização de veículos acabados. As frotas menores enfrentam questões de sucessão e podem optar por integrar-se em grupos maiores para aceder a plataformas de telemática, academias de condutores e licenças de armazéns aduaneiros.
Líderes do Setor de Logística Automotiva do CCG
-
Almajdouie Logistics
-
Gulf Agency Company Ltd.
-
Al-Futtaim Logistics
-
Bahri Logistics
-
RSA Global
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Automotiva do GCC Empresas cobertas neste relatório
- Almajdouie Logistics
- Gulf Agency Company Ltd.
- Al-Futtaim Logistics
- Bahri Logistics
- RSA Global
- Gallega Global Logistics
- Globwin Logistics
- Total Freight International
- DHL
- DSV A/S
- CEVA Logistics
- Kuehne + Nagel
- GEODIS
- Nippon Express
- Yusen Logistics
- Hellmann Worldwide Logistics
- Noatum Logistics
- Clarion Shipping
- Starlinks
- Al Talib Shipping Co. LLC
Oportunidades de mercado e perspectivas futuras
Está a surgir um espaço em branco em torno da distribuição multimodal de veículos acabados e da resiliência das rotas, apoiado por projetos-piloto executados e investimentos em corredores. Em abril de 2026, a Etihad Rail Freight e a Al Masaood Automobiles concluíram a primeira movimentação ferroviária de veículos de passageiros Nissan acabados dos portos de Fujairah para o porto seco de ICAD, criando um modelo replicável para transferir parte da reposição de stock das concessionárias do transporte rodoviário de longa distância para nós interiores ligados por ferrovia. Paralelamente, está a ser formalizado o encaminhamento de contingência que contorna pontos de estrangulamento marítimos, através de iniciativas como o corredor Mawani e Gulftainer que liga o Terminal Comercial de Khorfakkan, o Porto Seco de Sajaa e Dammam. Esta estrutura está alinhada com a procura de OEMs e 3PLs por prazos de entrega previsíveis durante perturbações regionais no transporte marítimo.
A disponibilidade de peças sobressalentes e a ativação do ecossistema de veículos elétricos também estão a gerar oportunidades de investimento em imóveis logísticos dedicados ao setor automotivo e em serviços de valor acrescentado. Em junho de 2026, a Hellmann Worldwide Logistics e o INDU Group iniciaram as obras de um centro logístico automotivo de 300.000 pés quadrados na JAFZA para distribuição de peças sobressalentes, refletindo o valor atribuído à escala das zonas francas, à capacidade de processamento aduaneiro e à proximidade de canais de reexportação. No segmento do transporte rodoviário de carga, a aquisição de 700 camiões pela DP World em julho de 2026, para expandir a sua rede rodoviária no Golfo, destaca o foco no controlo de capacidade e na fiabilidade do serviço, o que beneficia os fornecedores que oferecem transporte integrado, juntamente com pátios, PDI, manipulação compatível com baterias e gestão de devoluções para os fluxos do mercado de reposição.
Desenvolvimentos industriais recentes em Mercado de Logística Automotiva do GCC
- Julho de 2026: a DP World adquiriu 700 camiões para expandir a sua rede de transporte rodoviário de carga no Golfo, acrescentando capacidade que apoia a logística durante perturbações relacionadas com o Estreito de Ormuz. A medida aumenta o controlo sobre o transporte regional de curta distância e a distribuição interna, que são essenciais para os fluxos de veículos acabados e a reposição de peças sobressalentes sensíveis ao tempo. Frotas próprias maiores também ajudam a um agendamento mais rigoroso com pátios de veículos portuários e janelas de entrega das concessionárias.
- Junho de 2026: a Hellmann Worldwide Logistics e o INDU Group iniciaram as obras de um centro logístico automotivo de 300.000 pés quadrados na JAFZA para distribuição de peças sobressalentes, refletindo o valor atribuído à escala das zonas francas, à capacidade de processamento aduaneiro e à proximidade de canais de reexportação. O projeto expande a capacidade regional para armazenamento automotivo, serviços de valor acrescentado e gestão de devoluções, complementando o processamento contínuo junto aos portos.
- Abril de 2026: a Etihad Rail Freight e a Al Masaood Automobiles concluíram a primeira movimentação ferroviária de veículos de passageiros Nissan acabados dos portos de Fujairah para o porto seco de ICAD, criando um modelo replicável para transferir a reposição de stock das concessionárias do transporte rodoviário de longa distância para nós interiores ligados por ferrovia. O sucesso apoia prazos de entrega mais previsíveis e diversifica a combinação modal na distribuição regional de veículos acabados.
Mercado de Logística Automotiva do GCC Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange os serviços logísticos utilizados para movimentar, armazenar e manusear cargas automotivas nos países do GCC, desde os pontos de entrada de importação até a distribuição no interior e a entrega às concessionárias. Inclui transporte, armazenagem, distribuição e gestão de estoques, além de logística de valor agregado vinculada aos fluxos automotivos.
Exclusões de escopo: Exclui o transporte puro de passageiros, o financiamento de varejo de veículos e os serviços automotivos não logísticos que não envolvam manuseio físico, armazenagem ou movimentação de carga.
Visão Geral da Segmentação
- Por Serviço
- Transporte
- Rodoviário
- Ferroviário
- Aéreo
- Marítimo / RoRo / Cabotagem
- Armazenagem, Distribuição e Gestão de Inventário
- Serviços de Valor Agregado
- Transporte
- Por Tipo
- OEM
- Pós-venda
- Por Tipo de Carga
- Veículos Acabados
- Componentes Automotivos
- Baterias de VE e Eletrónica de Potência
- Outras Cargas
- Por País
- Arábia Saudita
- Emirados Árabes Unidos
- Qatar
- Kuwait
- Omã
- Bahrein
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental iniciou-se com indicadores públicos de comércio e transporte para mapear o conjunto de demanda de carga automotiva que entra e sai dos portos e fronteiras terrestres do GCC, expandindo-se em seguida para as redes de distribuição doméstica. As fontes incluíram portais de estatísticas nacionais dos países do GCC, séries de comércio no estilo UN Comtrade para fluxos de veículos e peças, e indicadores macroeconômicos da OPEP e do FMI para o contexto de demanda de veículos. Também foram utilizadas publicações de autoridades portuárias que apresentam expansões de capacidade e movimentação.
Para refinar as premissas, foram analisados relatórios anuais e apresentações a investidores de operadores logísticos e distribuidores automotivos, além de cobertura jornalística de referência sobre projetos de portos e corredores. Também foram verificadas atualizações de reguladores aduaneiros e de transporte que podem alterar o tempo e o custo de desembaraço. Quando necessário, foram utilizadas assinaturas pagas para triagem de informações financeiras e notícias de empresas, bem como para verificações de importação e exportação em nível de embarque, a fim de validar a direção de volumes e rotas. Essas fontes documentais não são exaustivas, e muitos outros documentos públicos também foram consultados para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas breves com prestadores de serviços logísticos, transitários, operadores de armazéns, manuseadores vinculados a portos e equipes de cadeia de suprimentos de OEM automotivos e de pós-venda. A cobertura foi mantida em todo o GCC para que as diferenças na dependência de importações, nas redes de concessionárias e na atividade de reexportação pudessem ser refletidas. Em seguida, foram verificadas premissas-chave, como o mix típico de serviços, a utilização e as faixas de preço, até que se alinhassem com os totais do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | CXOs: 13% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 27% |
| Players menores: 20% | Gerentes: 60% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução de demanda de cima para baixo, na qual os fluxos de comércio de veículos e peças, a intensidade de distribuição local e a atividade logística por unidade são utilizados para construir o gasto logístico endereçável no GCC. Para manter o cálculo transparente, mapeamos a movimentação de carga em categorias de serviço (transporte, armazenagem, distribuição e gestão de estoques, e trabalho de valor agregado). Em seguida, aplicamos uma lógica de precificação que reflete o mix de rotas locais e a complexidade do manuseio.
O modelo é orientado por um pequeno conjunto de insumos práticos, como a direção de vendas de veículos novos e do parque, volumes de importação e reexportação de veículos acabados e componentes, adições de capacidade em portos e corredores terrestres, tempo típico de permanência em armazenagem e progressão de preços de serviços para transporte rodoviário e armazenagem. Uma vez obtido o total de mercado, ele é corroborado por aproximações seletivas de baixo para cima, incluindo divisões de receita amostradas de prestadores, verificações de canal sobre a utilização de espaço em armazéns e verificações de volume multiplicado pelo preço médio para rotas comuns. Onde a visibilidade de baixo para cima é incompleta, utilizamos faixas de penetração conservadoras e as estreitamos com base no feedback primário sobre as taxas de adesão a serviços.
Para as previsões, realizamos análises de cenário em torno de um caso base que vincula a demanda às importações de veículos, às necessidades de distribuição doméstica e à atividade de reposição do pós-venda. Em seguida, ajustamos para as mudanças esperadas em infraestrutura e políticas. As premissas de precificação são revisadas com profissionais do setor para que o movimento do preço médio de venda reflita as pressões de custo de combustível e mão de obra, a escassez de capacidade e o momento de renovação de contratos, em vez de um simples acréscimo de inflação uniforme.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações, começando com testes de consistência interna entre as categorias de serviço e os países. Em seguida, comparamos os resultados com sinais independentes, como a direção do volume de comércio, o cronograma de expansão portuária e os comentários sobre utilização logística reportados. Quando uma variação parece grande, revisitamos os fatores determinantes, verificamos novamente as conversões de unidades e o tratamento de moedas, e recontatamos entrevistados selecionados se a mudança estiver vinculada a um evento real de mercado e não a um artefato de modelagem.
Antes da aprovação final, o modelo e as premissas passam por uma revisão analítica em múltiplas etapas para que os valores discrepantes e as mudanças abruptas sejam explicados e documentados. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de política, adições significativas de capacidade portuária ou reajustes acentuados nas tarifas de frete. Uma revisão final é concluída imediatamente antes da entrega para garantir que a visão mais atualizada esteja refletida.
Tamanho do Mercado de Logística Automotiva do GCC da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para a logística automotiva do GCC nem sempre coincidem porque o limite de serviço e o momento das premissas de preço podem variar, o que altera o que é contabilizado como gasto logístico. Também observamos diferenças na forma como as empresas tratam a atividade de reexportação, se o manuseio de carga relacionada a veículos elétricos está incluído e como convertem valores em moeda local para USD em um instantâneo de um único ano.
Um fator prático de divergência é a cadência de atualização, uma vez que as tarifas de frete, os preços de armazenagem e os sobretaxas vinculadas ao combustível podem variar ao longo do ano. Modelos mais antigos podem carregar os níveis de preço do ano anterior para a visão atual. Ao atualizar a lógica de precificação no nível de rota e serviço com sinais recentes de renovação de contratos e cruzando com a direção de comércio e movimentação, a estimativa de 2025 da Mordor Intelligence permanece alinhada com o que os compradores de logística no GCC tipicamente pagam naquele ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,21 bilhões de USD (2025) | |
| Jornal Comercial A | 6,40 bilhões de USD (2024) | Utiliza uma definição mais ampla de gasto em logística automotiva do GCC que provavelmente incorpora serviços mais abrangentes de 3PL e cadeia de suprimentos além do manuseio e movimentação de carga, e ancora os resultados em um instantâneo de 2024, onde o momento de preço e câmbio pode diferir de uma base de 2025. |
| Consultoria Regional B | 6,40 bilhões de USD (2024) | Parece aplicar um preço médio mais elevado por veículo e fluxo de peças e pode contabilizar atividades adjacentes, como a gestão de cadeia de suprimentos de ponta a ponta, como logística, o que eleva os totais em comparação com um escopo mais restrito apenas de serviços e uma precificação atualizada por categoria de serviço. |
A dispersão na tabela é explicada principalmente pela amplitude do escopo e pelo ano escolhido para a precificação e a conversão para USD, o que pode deslocar os totais mesmo quando os mesmos países são cobertos. Nossa abordagem mantém o número rastreável a fluxos de carga observáveis, mix de serviços e verificações de preços, para que os usuários possam ver exatamente o que está incluído e repetir a lógica quando as premissas mudarem.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de logística automotiva do CCG?
O mercado está avaliado em USD 2,31 bilhões em 2026 e está previsto para atingir USD 2,86 bilhões até 2031.
Qual segmento de serviço lidera a receita na logística automotiva do Golfo?
O transporte representa 63,40% da receita de 2025, refletindo a forte dependência das ligações rodoviárias e RoRo.
Qual país do Golfo é o centro logístico de veículos de crescimento mais rápido?
Os Emirados Árabes Unidos apresentam o maior CAGR de 4,88% entre 2026 e 2031, impulsionados pela expansão de portos e zonas francas.
Com que rapidez as baterias de VE estão a tornar-se uma oportunidade logística na região?
Os fluxos de baterias e eletrônicos de potência crescem a um CAGR de 5,64%, mais rápido do que qualquer outra categoria de carga.
Qual é a maior restrição operacional enfrentada pelas empresas de logística atualmente?
A escassez de condutores de caminhões qualificados e de técnicos de armazém está a suprimir a capacidade e a elevar os custos de mão de obra.
Quão fragmentada é a concorrência entre os fornecedores de logística automotiva do Golfo?
O mercado obtém uma pontuação de 5/10 em concentração, com as cinco principais empresas a deter pouco mais de metade da receita total.