
Tamanho e Participação do Mercado de MRO de Aeronaves do CCG
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
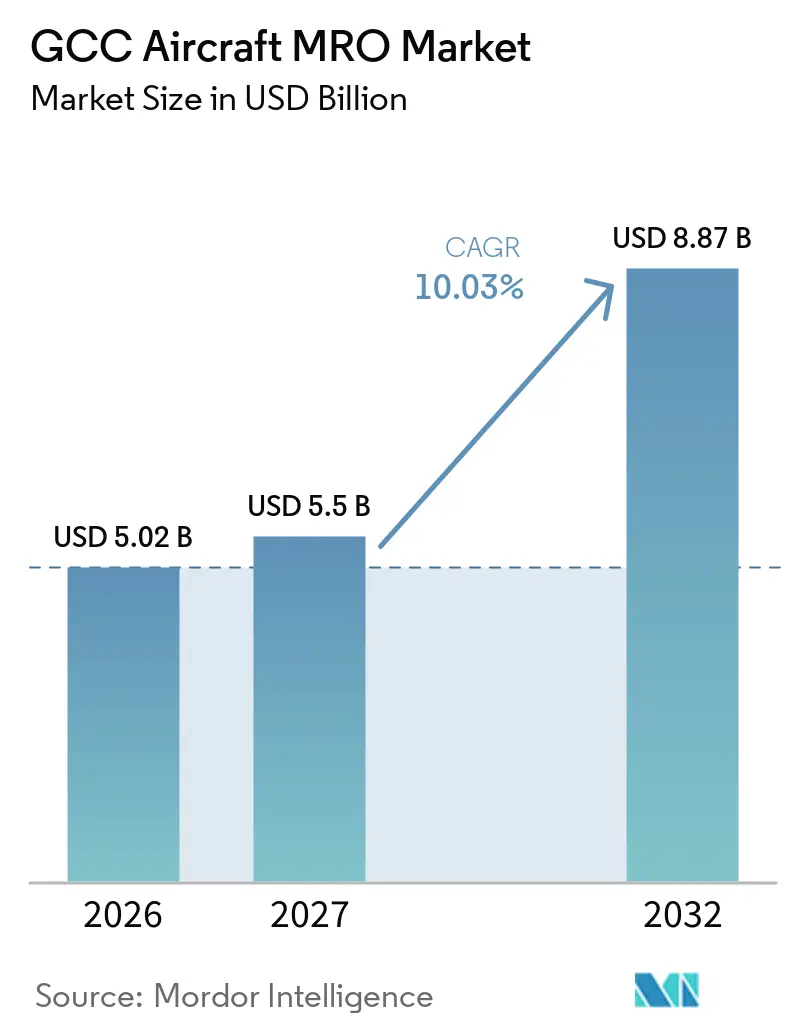
| Tamanho do mercado no ano base (2026) | 5.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.03 % |
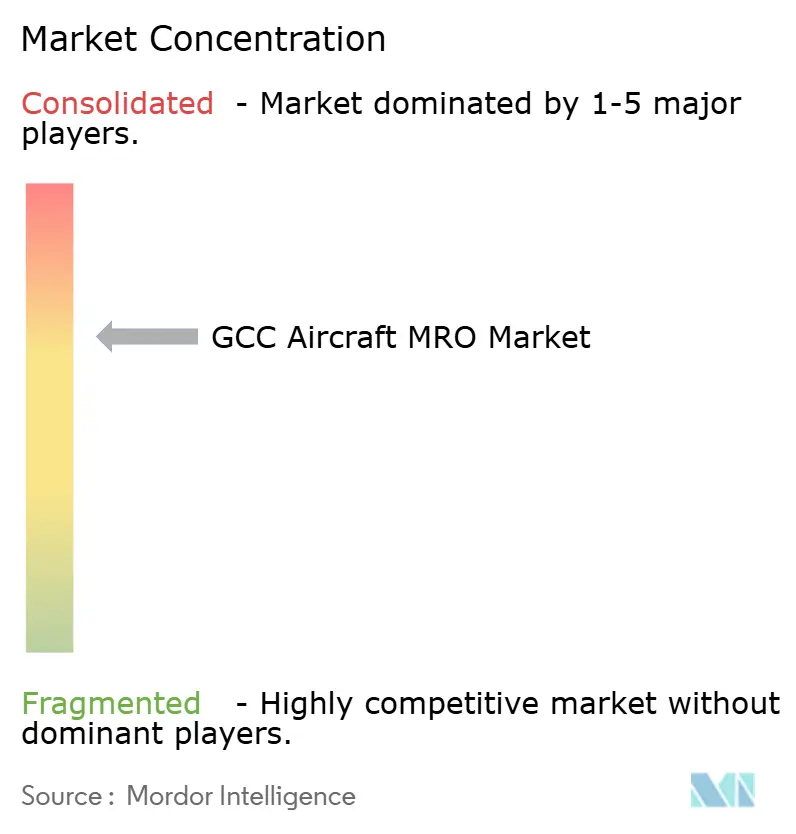
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MRO de Aeronaves do CCG por Mordor Intelligence
O tamanho do mercado de MRO de aeronaves do GCC foi avaliado em 5,02 bilhões de USD em 2026 e prevê-se que cresça de 5,50 bilhões de USD em 2027 para 8,87 bilhões de USD até 2032, registrando um CAGR de 10,03% entre 2027 e 2032. As adições de frota no GCC estão aumentando a demanda por manutenção mais rapidamente do que a capacidade regional consegue expandir. As frotas de fuselagem larga exigem mais horas de trabalho de manutenção do que as frotas de fuselagem estreita em intervalos de verificação comparáveis. O trabalho em motores permanece central à medida que as frotas CFM LEAP e Pratt & Whitney GTF entram nos ciclos de revisão programada. As unidades de engenharia das companhias aéreas estão expandindo os serviços a terceiros, enquanto as novas transportadoras dependem de suporte de manutenção externo. A Arábia Saudita oferece uma oportunidade crescente à medida que os programas de localização e as novas companhias aéreas criam demanda por capacidade aprovada em toda a região.
Principais Conclusões do Relatório
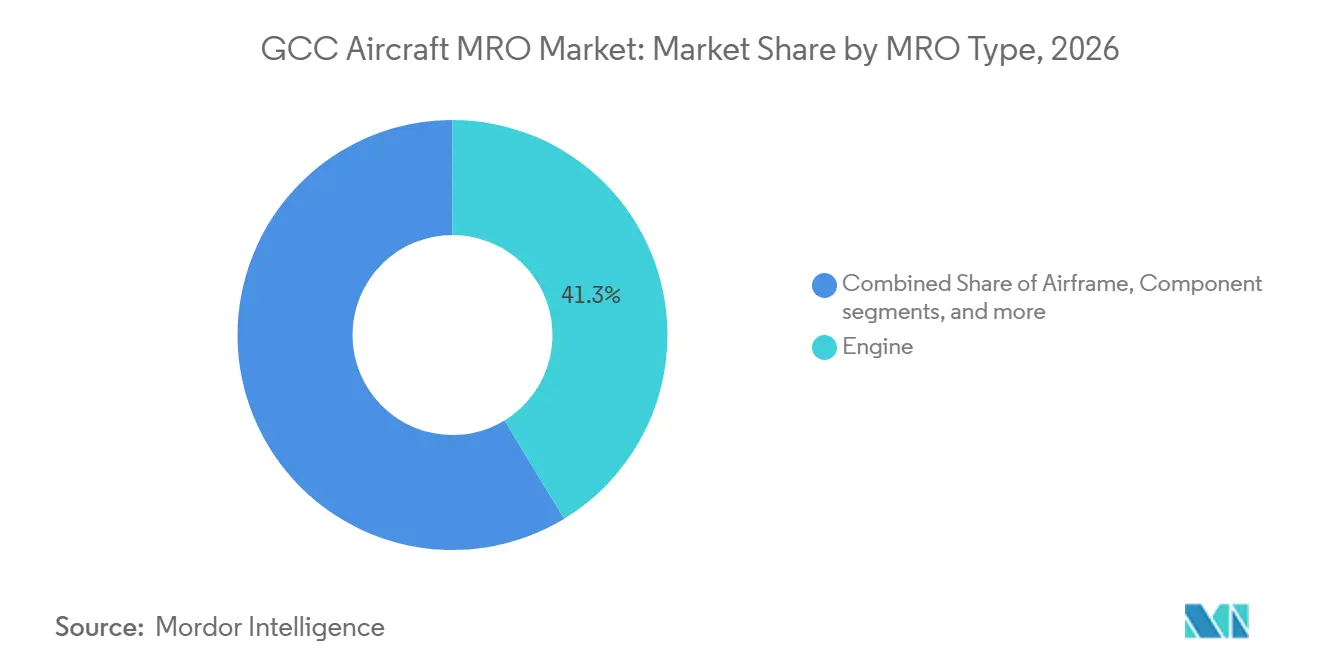
- Por tipo de MRO, o MRO de motores deteve 41,30% da participação de receita em 2026, enquanto as modificações e atualizações têm previsão de crescer a um CAGR de 12,88% até 2032.
- Por tipo de aeronave, as aeronaves de asa fixa detiveram 91,50% da participação de receita em 2026, enquanto as aeronaves de asa rotativa têm previsão de crescer a um CAGR de 12,04% até 2032.
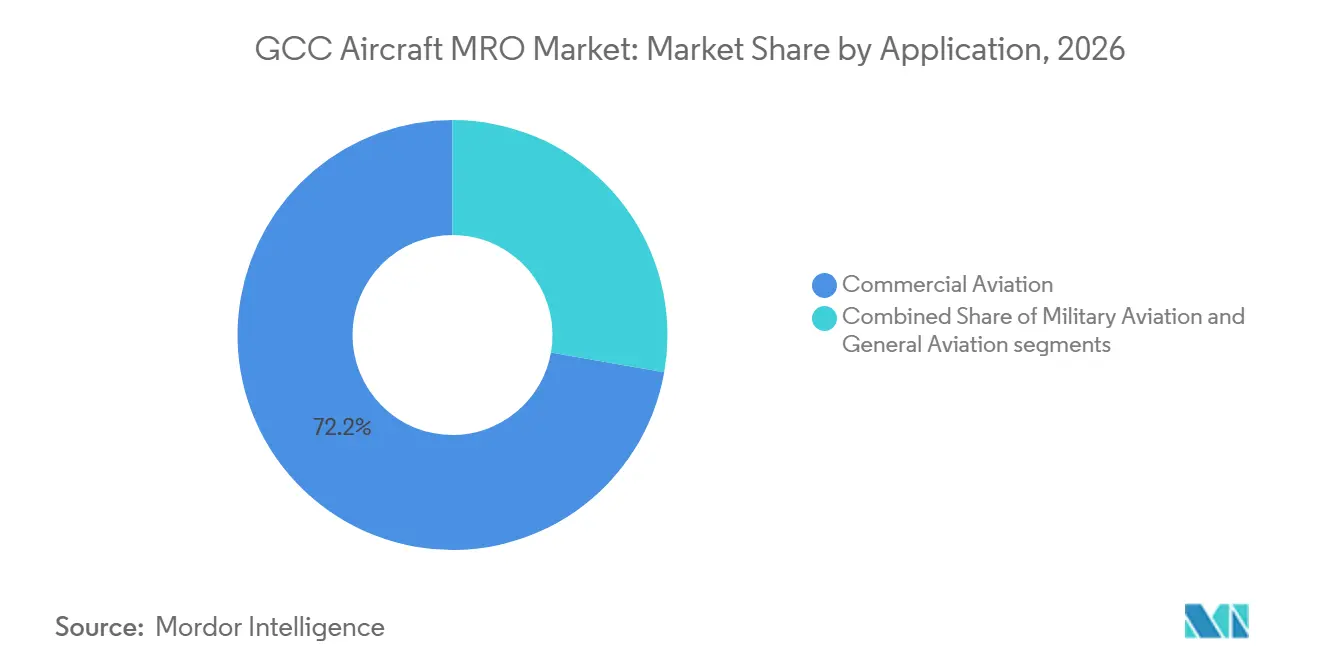
- Por aplicação, a aviação comercial deteve 72,22% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 11,25% até 2032.
- Por prestador de serviços, os provedores de MRO afiliados a companhias aéreas detiveram 45,90% da participação de receita em 2026, enquanto os provedores de MRO independentes terceirizados têm previsão de crescer a um CAGR de 12,05% até 2032.
- Por geografia, os EAU detiveram 41,50% da participação de receita em 2026, enquanto a Arábia Saudita tem previsão de crescer a um CAGR de 11,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de frota da Arábia Saudita e dos EAU acelerando a demanda por MRO | +2.80% | EAU e Arábia Saudita como núcleo, com transbordamento para o Catar e o Kuwait | Curto prazo (≤ 2 anos) |
| Visão 2030 da Arábia Saudita e investimentos em hub de aviação dos EAU impulsionando a localização de MRO | +2.30% | Arábia Saudita e EAU, com ganhos iniciais em Jeddah, Abu Dhabi e Dubai | Médio prazo (2 a 4 anos) |
| Expansão das frotas GCC LEAP, GTF, GEnx e Trent aumentando as visitas a oficinas de motores | +2.10% | EAU e Arábia Saudita como primários, com transbordamento global para capacidade de vagas | Médio prazo (2 a 4 anos) |
| Crescimento da frota de companhias aéreas do GCC impulsionando a terceirização de MRO | +1.20% | EAU e Arábia Saudita, com demanda emergente no Catar | Curto prazo (≤ 2 anos) |
| Calor do deserto, exposição à areia e operações regionais intensivas aumentando a manutenção de componentes | +1.10% | Em todo o GCC, com maior intensidade nos EAU, Arábia Saudita e Kuwait | Curto prazo (≤ 2 anos) |
| Hubs de aviação do GCC acelerando a adoção de manutenção preditiva | +0.80% | Liderado pelos EAU, com Dubai e Abu Dhabi como hubs primários e a Arábia Saudita seguindo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Frota da Arábia Saudita e dos EAU Acelerando a Demanda por MRO
Espera-se que as iniciativas de expansão e modernização de frota na Arábia Saudita e nos EAU criem oportunidades de manutenção de longo prazo para os provedores de MRO de aeronaves do GCC. A Saudia recebeu seu primeiro A321XLR equipado com motor LEAP-1A em maio de 2026, como parte de seu pedido de 15 aeronaves. Em julho de 2026, a flynas confirmou pedidos de mais 20 aeronaves A321neo e cinco A330-900. Nos EAU, a Emirates recebeu 18 aeronaves entre janeiro e setembro de 2026, incluindo 11 A350s e sete cargueiros B777. A Emirates também está expandindo sua frota de fuselagem larga e planeja desenvolver um complexo de engenharia de 5,1 bilhões de USD e 1,1 milhão de metros quadrados no Dubai South. Após a conclusão em meados de 2030, a instalação será capaz de atender 28 aeronaves de fuselagem larga simultaneamente.[1] Espera-se que essas adições de frota e os investimentos em capacidade de MRO aumentem a demanda por serviços de célula, motor, componentes e manutenção pesada em todo o GCC.
Visão 2030 da Arábia Saudita e Investimentos em Hub de Aviação dos EAU Impulsionando a Localização de MRO
A Arábia Saudita e os EAU estão expandindo as capacidades domésticas de manutenção de aeronaves por meio de investimentos em infraestrutura e parcerias técnicas. Em fevereiro de 2026, a Autoridade Geral para Indústrias Militares (GAMI) da Arábia Saudita e a GE Aerospace assinaram um acordo para fortalecer as capacidades de reparo do motor F110 por meio de equipamentos especializados e treinamento técnico. Em maio de 2026, a Emirates iniciou a construção de seu complexo de engenharia de 5,1 bilhões de USD no Dubai South, projetado para acomodar 28 aeronaves de fuselagem larga simultaneamente quando concluído em meados de 2030. Em julho de 2026, a AMMROC, com sede nos EAU, assinou um acordo com a Airbus Defense and Space para explorar capacidades de manutenção ampliadas para aeronaves militares C295 e A330 MRTT. Esses desenvolvimentos apoiarão a localização das atividades de manutenção comercial e militar, melhorarão o acesso a capacidades técnicas especializadas e posicionarão os provedores do GCC para capturar uma parcela maior das despesas de manutenção regional.
Expansão das Frotas GCC LEAP, GTF, GEnx e Trent Aumentando as Visitas a Oficinas de Motores
Espera-se que a crescente base instalada de motores de aeronaves de próxima geração expanda as oportunidades para manutenção especializada de motores em todo o GCC. Em junho de 2026, a IATA destacou os crescentes requisitos de visitas a oficinas de motores LEAP e GTF impulsionados pelo crescimento da frota, desafios de durabilidade e aumento da demanda por serviços de revisão de motores. Em julho de 2026, a Sanad anunciou investimentos superiores a AED 25 milhões (6,81 milhões de USD) para expandir as capacidades de teste dos motores LEAP-1A e LEAP-1B em Abu Dhabi, possibilitando serviços completos de revisão e teste dentro dos EAU.[2] Em maio de 2026, a empresa nomeou o Group AMANA para desenvolver um centro de MRO de motores GTF de 64.000 metros quadrados em Al Ain, com previsão de início de operações até o final de 2028. As atividades de manutenção de motores GEnx e Trent 700 já existentes da Sanad demonstram ainda mais as diversas capacidades da região em manutenção de motores. Esses desenvolvimentos apoiarão a expansão da capacidade de MRO de motores do GCC e criarão oportunidades para capturar trabalhos adicionais de revisão regional e internacional para transportadoras na Europa, África e Ásia.
Calor do Deserto, Exposição à Areia e Operações Regionais Intensivas Aumentando a Manutenção de Componentes
Altas temperaturas, areia e poeira em suspensão aumentam os requisitos de manutenção para aeronaves que operam em ambientes do GCC. A ingestão de partículas pode acelerar a erosão do motor, contribuir para depósitos em componentes da seção quente e afetar a durabilidade da turbina, aumentando assim a necessidade de inspeções de motores e reparos de componentes. Em junho de 2026, a Emirates reiterou preocupações sobre a durabilidade do Trent XWB-97 sob as severas condições operacionais do Golfo. A Rolls-Royce confirmou em julho de 2026 que o motor havia recebido dois pacotes de melhoria de durabilidade, com um terceiro pacote programado para introdução em 2028 para melhorar o tempo em asa sob condições operacionais desafiadoras. Esses desenvolvimentos ressaltam os contínuos desafios técnicos associados às operações em ambiente desértico. Consequentemente, a limpeza de compressores, o monitoramento da saúde do motor, as inspeções por boroscópio e a manutenção de componentes permanecerão requisitos de serviço importantes, sustentando a demanda recorrente por MRO nas operações comerciais, militares e de asa rotativa no GCC.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos investimentos em infraestrutura de MRO e longos processos de certificação GACA-GCAA | -1.10% | A Arábia Saudita enfrenta os atrasos de certificação mais agudos, seguida pelos EAU | Médio prazo (2 a 4 anos) |
| Escassez de profissionais de manutenção de aeronaves licenciados pela GACA e GCAA | -0.90% | Em todo o GCC, mais aguda nos EAU e na Arábia Saudita | Médio prazo (2 a 4 anos) |
| Escassez global de vagas em oficinas de motores atrasando a manutenção da frota do GCC | -0.70% | Restrição global afetando os operadores de fuselagem larga do GCC, especialmente os EAU e o Catar | Médio prazo (2 a 4 anos) |
| Tecnologias de motores e peças controladas por OEMs limitando a independência de MRO do GCC | -0.60% | EAU e Arábia Saudita como primários, afetando oficinas independentes de LEAP e GTF | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais de Manutenção de Aeronaves Licenciados pela GACA e GCAA
A disponibilidade limitada de engenheiros licenciados, técnicos com habilitação por tipo e pessoal de manutenção especializado pode restringir a expansão das operações de MRO de aeronaves do GCC. A Perspectiva de Pilotos e Técnicos da Boeing de 2026 projetou uma necessidade global de 728.000 novos técnicos de manutenção de aeronaves comerciais entre 2026 e 2045, refletindo necessidades substanciais de recrutamento e treinamento de longo prazo. Em julho de 2026, a AMMROC dos EAU lançou seu programa Ruwad AMMROC para treinar e empregar 100 técnicos emiradenses de manutenção de aeronaves militares até 2030. Essas iniciativas destacam a importância do desenvolvimento de capacidades técnicas especializadas à medida que as instalações de manutenção se expandem. No entanto, o pessoal deve adquirir experiência prática, qualificações específicas por tipo de aeronave e autorizações relevantes antes de assumir determinadas responsabilidades de manutenção. Portanto, a escassez de pessoal qualificado pode restringir a utilização de hangares, atrasar a manutenção de motores e componentes e aumentar os custos de recrutamento para os provedores de MRO do GCC.
Escassez Global de Vagas em Oficinas de Motores Atrasando a Manutenção da Frota do GCC
Espera-se que as escassezes globais de capacidade de reparo de motores, peças sobressalentes e motores de reposição continuem afetando o planejamento de manutenção e a disponibilidade de aeronaves. Em junho de 2026, a IATA relatou que os desafios de durabilidade e a capacidade limitada de MRO de motores estão reduzindo o tempo em asa e aumentando a demanda por visitas não programadas a oficinas. O estudo projetou que as visitas anuais a oficinas de motores LEAP poderiam ultrapassar 5.000 globalmente até 2040, enquanto os requisitos de manutenção GTF também devem aumentar. As companhias aéreas do GCC permanecerão expostas a essas restrições por meio de suas frotas equipadas com motores LEAP e GTF e de sua dependência de redes internacionais de revisão. A disponibilidade limitada de vagas em oficinas pode prolongar os tempos de retorno de manutenção, aumentar os custos de arrendamento de motores sobressalentes e manter as aeronaves fora de serviço por períodos mais longos. Embora essas condições apoiem o investimento em instalações regionais de MRO de motores, as restrições de capacidade existentes e as escassezes de materiais podem limitar o rendimento de manutenção e atrasar a conclusão de revisões programadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de MRO:
A Demanda por Revisão de Motores Ancora a Receita, Atualizações Lideram o CrescimentoO MRO de motores deteve 41,30% da participação de mercado de MRO de aeronaves do GCC em 2026. O segmento reflete a composição da frota de fuselagem larga da região e as condições operacionais que reduzem o tempo em asa para os motores LEAP, GE90, GEnx, Trent 700 e Trent XWB. A Sanad expandiu seu relacionamento com o Rolls-Royce Trent 700 em fevereiro de 2026. O acordo cobre até 612 visitas a oficinas até 2031 e inclui AED 125 milhões (34,04 milhões de USD) para ferramentas e automação. Essa capacidade permite que Abu Dhabi busque trabalhos de motores provenientes da África e do Sul da Ásia, além da demanda doméstica. O trabalho em motores também atrai investimentos de apoio em células de teste, ferramental, aprovações de reparo e mão de obra qualificada. Esses requisitos favorecem provedores estabelecidos com relacionamentos com OEMs e uma grande base de capital.
As modificações e atualizações têm previsão de registrar um CAGR de 12,88% até 2032. A Emirates está realizando um programa de retrofit de cabine de 5 bilhões de USD para 219 aeronaves de fuselagem larga. Seu programa havia concluído 100 aeronaves até julho de 2026, após 4,40 milhões de horas de trabalho coletivas nos hangares de Dubai. Os atrasos na entrega do B777X estão direcionando o investimento em cabines para aeronaves existentes em vez de interiores de novas aeronaves. Isso preserva a demanda por serviços de MRO de aeronaves do GCC, incluindo trabalhos de reforma e modificação de interiores. O MRO de célula também está se tornando mais exigente à medida que as aeronaves de fuselagem estreita com uso intensivo de materiais compostos entram nos ciclos de verificação pesada. Os trabalhos de linha e componentes permanecem estáveis, com as condições do deserto aumentando o desgaste em aviônicos, trem de pouso e sistemas hidráulicos. Os requisitos de aprovação mantêm o reparo complexo de componentes concentrado entre os provedores com dados de manutenção aprovados.

Por Tipo de Aeronave:
Asa Fixa Domina Enquanto Asa Rotativa AceleraAs aeronaves de asa fixa detiveram 91,50% da participação de receita em 2026. As frotas de asa fixa comerciais e militares dominam as bases de aeronaves nos 6 estados do GCC. A infraestrutura de manutenção regional também foi construída principalmente em torno de células de fuselagem larga e estreita. O complexo Dubai South da Emirates Engineering será projetado para atender 28 aeronaves de fuselagem larga simultaneamente após sua conclusão prevista para meados de 2030. A instalação demonstra a escala de capacidade de asa fixa que os operadores esperam precisar. As verificações pesadas em aeronaves de grande porte requerem hangares grandes, ferramental especial e uma força de trabalho certificada substancial. Isso torna a expansão de capacidade dispendiosa e eleva as barreiras para oficinas regionais menores. Portanto, o crescimento da frota continua a apoiar grandes campi de manutenção integrados.
O MRO de asa rotativa tem projeção de avançar a um CAGR de 12,04% até 2032. A demanda vem de frotas de defesa, atividade de energia offshore, projetos de turismo e operações de busca e salvamento. A AMMROC tornou-se o primeiro depósito de pás de helicóptero Black Hawk autorizado pela Sikorsky fora dos EUA em fevereiro de 2025. A Gulf Helicopters também assinou um acordo GE Aerospace TrueChoice em novembro de 2025 para motores CT7-2E1 que equipam suas aeronaves Leonardo AW189. Essas autorizações constroem capacidade no mercado de MRO de aeronaves do GCC por meio de escopos de serviço aprovados pelo OEM. As operações de helicópteros de missão crítica requerem inspeções frequentes e tempos de retorno confiáveis. As condições operacionais do Golfo podem aumentar ainda mais as necessidades de inspeção. Isso sustenta os gastos com MRO por helicóptero acima do nível associado às aeronaves comerciais de fuselagem estreita.
Por Aplicação:
Aviação Comercial Consolida a Demanda Enquanto a Militar Aprofunda CapacidadesA aviação comercial representou 72,22% do tamanho do mercado de MRO de aeronaves do GCC em 2026. O segmento inclui serviços de passageiros e operações de carga, apoiados pelo papel do GCC como hub conectando Europa, Ásia e África. A Emirates e a Etihad Engineering chegaram a um acordo sobre trabalhos de manutenção pesada do A380 cobrindo verificações C de 9 anos e 12 anos de agosto de 2026 a janeiro de 2029. Esse trabalho ilustra a profundidade da demanda por manutenção de aeronaves de passageiros na região. A demanda de carga está ganhando importância à medida que o pedido de 90 unidades de cargueiros B777-8 da Emirates requer capacidade de manutenção dedicada. Os cargueiros têm requisitos de manutenção de carregamento, ciclo de trem de pouso e porta de carga diferentes das aeronaves de passageiros. A aviação comercial também é a aplicação de crescimento mais rápido, com um CAGR previsto de 11,25% até 2032. Isso pressiona o planejamento de capacidade dos provedores que já lidam com grandes frotas de hub.
A aviação militar tem uma estrutura de manutenção distinta e apoia objetivos de capacidade soberana. A AMMROC em Al Ain fornece manutenção em nível de depósito para aeronaves C-130 Hercules, UH-60 Black Hawk e Eurocopter AS350. Ela assinou um memorando de entendimento com a Boeing Global Services em novembro de 2025 cobrindo possíveis trabalhos de componentes do CH-47 Chinook. A AMMROC também assinou um memorando de entendimento com a Airbus Defence and Space em julho de 2026 para explorar trabalhos de sustentação para as plataformas C295 e A330 MRTT. Esses acordos podem expandir o escopo de plataformas e componentes da empresa. A aviação geral permanece o menor segmento de aplicação no mercado de MRO de aeronaves do GCC. Ela obtém demanda incremental de conclusões e atualizações de aeronaves VVIP encomendadas por operadores estatais do GCC. Esse trabalho gera alta receita por hora de aeronave, apesar de sua base de frota menor.
Por Prestador de Serviços:
Liderança de MRO das Companhias Aéreas Enfrenta Desafio Estrutural dos IndependentesOs provedores afiliados a companhias aéreas detiveram 45,90% da participação de receita em 2026. A Emirates Engineering e a Etihad Airways Engineering respondem por grande parte dessa atividade por meio de manutenção para suas próprias frotas e contratos com terceiros. A Etihad Engineering planeja dobrar a receita até 2030 e adicionar um hangar com capacidade para A380 a partir de 2027. Ela espera que sua força de trabalho ultrapasse 3.000 profissionais até 2028. Os provedores pertencentes a companhias aéreas começam com cargas de trabalho internas grandes e previsíveis. Isso lhes dá uma base para investir em hangares, oficinas e capacidades especializadas de aeronaves. Sua posição estratégica é particularmente forte na manutenção de base de fuselagem larga. O modelo de provedor também cria vínculos naturais entre os requisitos de engenharia, o planejamento de frota e as operações de aeronaves.
Espera-se que o MRO independente terceirizado cresça a um CAGR de 12,05% até 2032. As novas companhias aéreas sem organizações de engenharia estabelecidas têm maior probabilidade de terceirizar a manutenção desde o início. A Riyadh Air exemplifica esse padrão porque suas operações com o B787-9 começaram sem uma organização de manutenção legada. A Lufthansa Technik assinou um acordo de Suporte Total de Componentes de 10 anos para a frota B787-9 da Riyadh Air no Dubai Airshow de 2025. Esse arranjo ilustra a oportunidade do mercado de MRO de aeronaves do GCC para provedores independentes. Os provedores cativos de OEM estão ganhando influência nos trabalhos de motores mais novos porque controlam os dados de reparo e o ferramental especializado. A GE Aerospace está investindo 50 milhões de USD em uma instalação de suporte em asa de 120.000 pés quadrados no Dubai South, com previsão de abertura no primeiro trimestre de 2027. A instalação apoiará trabalhos de retorno rápido do LEAP e a preparação do GE9X.
Análise Geográfica
Mercado de MRO de Aeronaves dos Emirados Árabes Unidos
Os Emirados Árabes Unidos detinham 41,50% da participação no mercado de MRO de aeronaves do CCG em 2026. Sua posição reflete duas décadas de desenvolvimento de infraestrutura de aviação, capacidade aprovada por fabricantes de equipamentos originais e as frotas de fuselagem larga operadas pela Emirates e pela Etihad. A Emirates iniciou as obras de um complexo de engenharia de 5,10 bilhões de USD em Dubai South em maio de 2026. A instalação cobrirá 1,10 milhão de metros quadrados e está prevista para acomodar 28 aeronaves de fuselagem larga simultaneamente após a conclusão, em meados de 2030. A Collins Aerospace e a Etihad Airways Engineering anunciaram uma joint venture para MRO de naceles e reversores de empuxo em julho de 2026. Sua instalação de 3.250 metros quadrados em Abu Dhabi deve entrar em operação no primeiro trimestre de 2027.[3] A Etihad Engineering fornece manutenção pesada do A380 para a Emirates de agosto de 2026 a janeiro de 2029. Esses investimentos reforçam o papel dos Emirados Árabes Unidos na manutenção pesada e no trabalho especializado de componentes.
Mercado de MRO de Aeronaves da Arábia Saudita
A Arábia Saudita tem previsão de crescimento a um CAGR de 11,20% até 2032. A Visão 2030, os investimentos na Saudia Technic e o lançamento da Riyadh Air estão ampliando a necessidade do país por suporte de manutenção disponível localmente. O acordo de 10 anos da Lufthansa Technik com a Riyadh Air abrange o suporte de componentes do B787-9 desde a entrada em serviço. A Atitech e a Alnimr Alarabi Holding anunciaram uma joint venture em outubro de 2025 para um centro de manutenção sediado na Arábia Saudita, atendendo à região SAMEA. A Flyadeal está expandindo sua frota de A320, criando uma nova categoria de terceirização de manutenção de linha em Riade. A Lufthansa Technik apoiará o trabalho de inspeção de produção de aeronaves para os novos A320 e A330neo da Flyadeal. O mercado de MRO de aeronaves na Arábia Saudita é, portanto, sustentado pela demanda de novas companhias aéreas e pela política industrial.
Mercado de MRO de Aeronaves do CCG
Catar, Omã, Kuwait e Bahrein também são centros de crescimento para o mercado. A Qatar Airways Engineering continua sendo a principal âncora de manutenção do Catar, mas está recorrendo a fornecedores externos para algumas verificações de fuselagem larga em excesso de capacidade. A Turkish Technic e a Joramco receberam trabalhos excedentes após a Qatar Airways reduzir os intervalos de manutenção de frotas selecionadas para 14 meses em 2025. A Oman Air Engineering concentra-se principalmente em trabalhos de linha e base para as frotas de fuselagem estreita e larga da Oman Air. O Bahrein apoia operações técnicas menores vinculadas à Gulf Aviation Academy e a atividades de manutenção de linha por terceiros. O Kuwait está ganhando demanda à medida que a Kuwait Airways moderniza sua frota e a atividade de companhias aéreas de baixo custo aumenta no Aeroporto Internacional do Kuwait. Esses países possuem bases de manutenção menores do que os Emirados Árabes Unidos e a Arábia Saudita. Suas necessidades criam oportunidades no mercado de MRO de aeronaves do CCG para fornecedores capazes de oferecer suporte rápido e aprovado de linha e componentes.
Cenário Competitivo
Principais Empresas no Mercado de MRO de Aeronaves do CCG
O mercado de MRO de aeronaves do GCC é moderadamente consolidado, dominado por um pequeno grupo de grandes provedores relacionados a companhias aéreas e apoiados pelo Estado. A Emirates Engineering, a Etihad Airways Engineering, a Saudia Technic e a Sanad ancoram os maiores pools de receita. Suas estratégias focam na integração vertical, em escopos de serviço mais amplos e na acumulação de aprovações de OEMs. A Sanad está construindo capacidade para LEAP e GTF em Abu Dhabi, enquanto a Emirates Engineering está se concentrando em trem de pouso, peças de motor e capacidade de reparo de compósitos no Dubai South. A Saudia Technic planeja produzir 300 motores a jato e 500 unidades de potência auxiliar por ano até 2030. Esses projetos requerem investimento em pessoal licenciado, ferramental, instalações e acesso a dados técnicos. Eles conferem aos provedores líderes vantagens em trabalhos de alto valor que não podem ser entregues por meio de capacidade genérica de oficina. A concorrência é, portanto, mais intensa no escopo especializado exigido pelos motores de nova geração e pelas frotas de fuselagem larga.
Os participantes internacionais geralmente estão usando parcerias em vez de investimentos greenfield independentes. A joint venture saudita da Atitech reúne capacidades italianas de verificação D e manutenção de base com capital local e acesso a licenciamento. A Lufthansa Technik expandiu sua presença por meio de acordos com a Riyadh Air, a Saudia Technic e a flyadeal. A Etihad Airways e a Lufthansa Technik também formaram um relacionamento estratégico de MRO em novembro de 2025 cobrindo componentes, trem de pouso, inspeções de produção e serviços de engenharia digital. Essa abordagem permite que as empresas internacionais tragam posição técnica e processos de serviço, enquanto os parceiros domésticos contribuem com acesso e conhecimento operacional local. Também permite que os provedores locais obtenham acesso a cadeias de suprimentos estabelecidas. O modelo provavelmente permanecerá importante enquanto os operadores sauditas e dos EAU expandem a capacidade de manutenção aprovada.
A tecnologia e a propriedade intelectual estão se tornando cada vez mais relevantes para a concorrência no mercado de MRO de aeronaves do GCC. A Emirates implantou o Airbus Skywise Fleet Performance+ em suas frotas A380 e A350 em 2025 para análises de manutenção preditiva em tempo real. A Sanad está investindo em atividades de inspeção habilitadas por inteligência artificial como parte dos planos de automação. As patentes de revestimento de turbina resistente à areia da Safran e o trabalho de melhoria de durabilidade do Trent XWB-97 da Rolls-Royce afetam quais oficinas podem fornecer serviços avançados de motores. A instalação planejada da GE Aerospace no Dubai South adicionará suporte de retorno rápido do LEAP e prontidão do GE9X. A principal abertura para provedores menores permanece a manutenção de linha de fuselagem estreita e o suporte de componentes fora dos 3 maiores hubs regionais. Nenhum provedor construiu uma rede distribuída e independente para preencher essa lacuna no mercado de MRO de aeronaves do GCC. Isso preserva oportunidades para provedores que possam obter as aprovações necessárias e localizar serviços próximos a rotas com menor cobertura.
Líderes do Setor de MRO de Aeronaves do CCG
-
Emirates Engineering (Emirates Group)
-
Saudia Technic
-
Etihad Airways Engineering L.L.C.
-
Qatar Airways Group Q.C.S.C.
-
Sanad Aerotech (Sanad Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MRO de Aeronaves do CCG Empresas cobertas neste relatório
- Emirates Engineering (Emirates Group)
- Etihad Airways Engineering L.L.C.
- Saudia Technic
- Sanad Aerotech (Sanad Group)
- RTX Corporation
- Safran SA
- GE Aerospace
- Lufthansa Technik AG
- Advanced Military Maintenance, Repair and Overhaul Center (AMMROC)
- Global Aerospace Logistics LLC
- The Helicopter Company
- Pannesma Co. Ltd.
- AeroGulf Services Company LLC
- Oman Air Engineering (Oman Air)
- Qatar Airways Group Q.C.S.C.
- AMAC Aerospace AG
Desenvolvimentos industriais recentes em Mercado de MRO de Aeronaves do CCG
- Julho de 2026: A Collins Aerospace (RTX) e a Etihad Airways Engineering anunciaram uma joint venture para MRO de naceles e reversores de empuxo no Farnborough International Airshow, visando operadores de A350 e B787 em toda a região. A instalação de 3.250 metros quadrados em Abu Dhabi dobra a presença de MRO de naceles da Collins no Oriente Médio e tem previsão de iniciar as operações no primeiro trimestre de 2027.
- Julho de 2026: A AMMROC e a Airbus Defence and Space assinaram um memorando de entendimento no Farnborough International Airshow para explorar a cooperação estratégica na sustentação de aeronaves militares, incluindo as plataformas C295 e A330 MRTT, aprofundando assim o escopo de MRO de defesa da AMMROC além dos trabalhos em plataformas norte-americanas que historicamente definiram seu portfólio.
- Maio de 2026: A Emirates iniciou as obras de seu complexo de engenharia de 5,1 bilhões de USD no Dubai South, cobrindo 1,1 milhão de metros quadrados com capacidade de atendimento simultâneo de 28 aeronaves de fuselagem larga. A construção, entregue pela China Railway Construction Corporation, tem como meta a conclusão em meados de 2030, posicionando a instalação como o campus de MRO mais avançado do mundo e um centro estratégico de transbordamento para verificações pesadas.
Escopo do Relatório do Mercado de MRO de Aeronaves do CCG
A manutenção, reparo e revisão (MRO) de aeronaves abrange as atividades de inspeção, manutenção, reparo, revisão, modificação e suporte técnico necessárias para manter aeronaves, motores, componentes e sistemas em condições de aeronavegabilidade e operacionais. Esses serviços incluem manutenção programada e não programada, reparo de motores e componentes, manutenção de linha, verificações de célula, modificações, atualizações e atividades relacionadas realizadas por instalações afiliadas a companhias aéreas, provedores independentes de MRO, centros de serviço vinculados a OEMs e organizações de manutenção militar.
O mercado de MRO de aeronaves do GCC é segmentado por tipo de MRO, tipo de aeronave, aplicação, prestador de serviços e geografia. Por tipo de MRO, o mercado é segmentado em motor, manutenção pesada de célula, componentes, verificações de linha e rotina, e modificações e atualizações. Por tipo de aeronave, o mercado é segmentado em asa fixa e asa rotativa. Por aplicação, o mercado é segmentado em aviação comercial, aviação militar e aviação geral. Por prestador de serviços, o mercado é segmentado em MRO afiliado a companhia aérea, MRO independente terceirizado, MRO cativo de OEM e depósitos militares. O relatório também cobre os tamanhos de mercado e as previsões para o mercado de MRO de aeronaves em seis países da região do GCC. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Célula |
| Motor |
| Componente e Interior |
| Linha |
| Emirados Árabes Unidos |
| Arábia Saudita |
| Catar |
| Omã |
| Kuwait |
| Bahrein |
| Por Tipo de MRO | Célula |
| Motor | |
| Componente e Interior | |
| Linha | |
| Por Geografia | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Omã | |
| Kuwait | |
| Bahrein |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o MRO de aeronaves do GCC?
O mercado de MRO de aeronaves do GCC tem previsão de crescer a um CAGR de 10,03% de 2027 a 2032.
Qual serviço de MRO lidera a receita regional?
O MRO de motores lidera com uma participação de 41,30% em 2026, apoiado pela grande base instalada de frotas de fuselagem larga e de motores de próxima geração da região.
Por que as atualizações de aeronaves estão crescendo rapidamente no GCC?
As modificações e atualizações têm previsão de crescer a um CAGR de 12,88% à medida que as transportadoras reformam aeronaves de fuselagem larga existentes e gerenciam atrasos nas entregas de novas aeronaves.
Qual país se expandirá mais rapidamente até 2032?
A Arábia Saudita tem projeção de registrar o crescimento mais rápido, com um CAGR de 11,20%, apoiada por investimentos em localização e novas companhias aéreas.
Por que os provedores de manutenção independentes estão ganhando demanda?
Os provedores independentes terceirizados têm previsão de crescer a um CAGR de 12,05% porque as novas companhias aéreas, incluindo a Riyadh Air, precisam de suporte de manutenção terceirizado.
Qual é a principal restrição de capacidade para os provedores regionais?
A principal restrição é o fornecimento de profissionais de manutenção licenciados pela GCAA e GACA, combinado com as escassezes globais de vagas em oficinas de motores.