
Tamanho e Participação do Mercado de Medicamentos para Câncer Gastrointestinal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 24.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos para Câncer Gastrointestinal por Mordor Intelligence
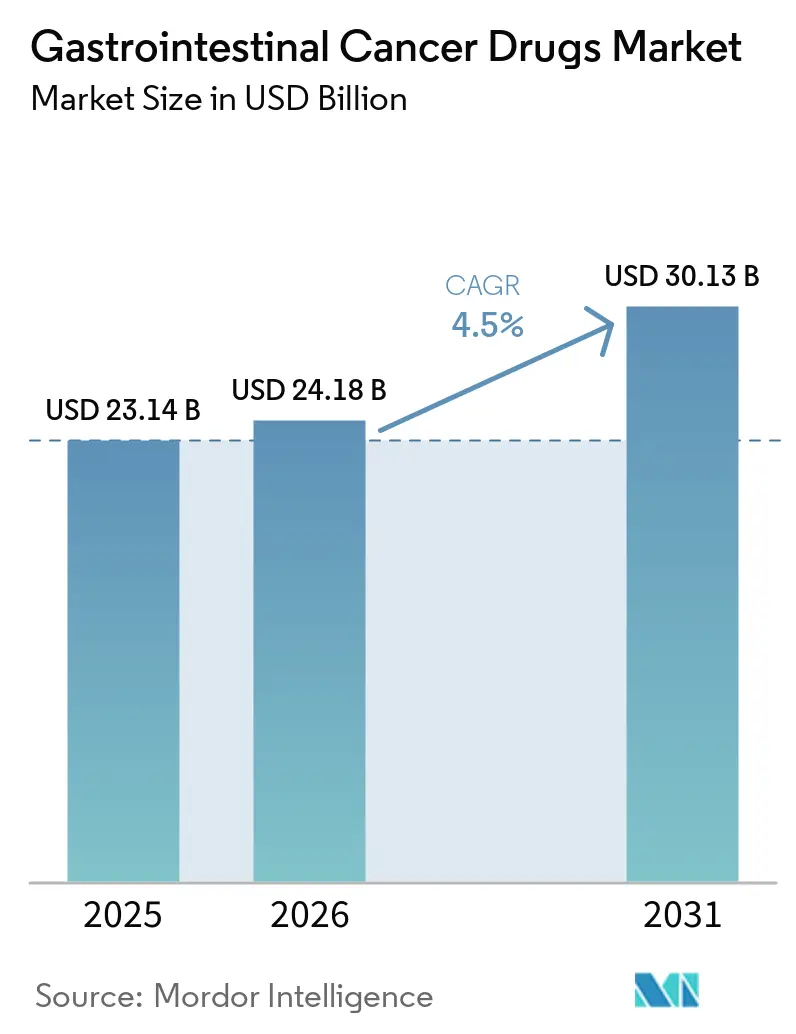
O tamanho do Mercado de Medicamentos para Câncer Gastrointestinal foi avaliado em 23,14 bilhões de USD em 2025 e estima-se que cresça de 24,18 bilhões de USD em 2026 para atingir 30,13 bilhões de USD até 2031, a um CAGR de 4,5% durante o período de previsão (2026-2031).
A carga global de cânceres gastrointestinais sustenta o crescimento do mercado, com esses cânceres respondendo por um em cada quatro casos de câncer e uma em cada três mortes relacionadas ao câncer, representando 4,8 milhões de novos casos e 3,4 milhões de mortes anualmente. A incidência global de câncer gastrointestinal está projetada para atingir 9,06 milhões de casos até 2050, um aumento de 85% em relação a 2022, enquanto as mortes estão projetadas para aumentar 93%. As aprovações regulatórias estão deslocando o tratamento da quimioterapia ampla para terapias selecionadas por biomarcadores, aumentando a demanda por testes diagnósticos, monitoramento do tratamento e cuidados especializados. No entanto, as pressões de reembolso e a concorrência de biossimilares continuam a restringir os preços líquidos, particularmente na Europa e na Ásia.
Principais Conclusões do Relatório
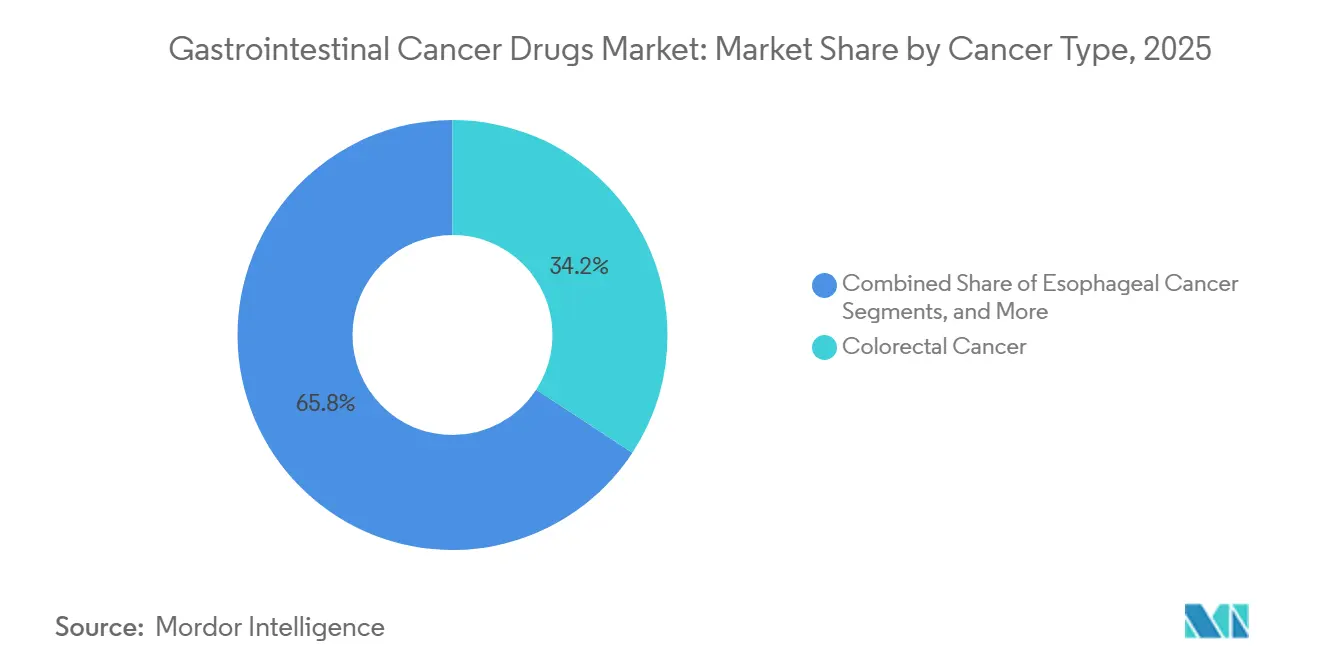
- Por tipo de câncer, o câncer colorretal deteve 34,22% da participação do mercado de medicamentos para câncer gastrointestinal em 2025, enquanto o câncer pancreático está projetado para crescer a um CAGR de 5,36% até 2031.
- Por aplicação, os departamentos de oncologia responderam por 68,76% do tamanho do mercado de medicamentos para câncer gastrointestinal em 2025, enquanto a radiologia está projetada para expandir a um CAGR de 6,33% até 2031.
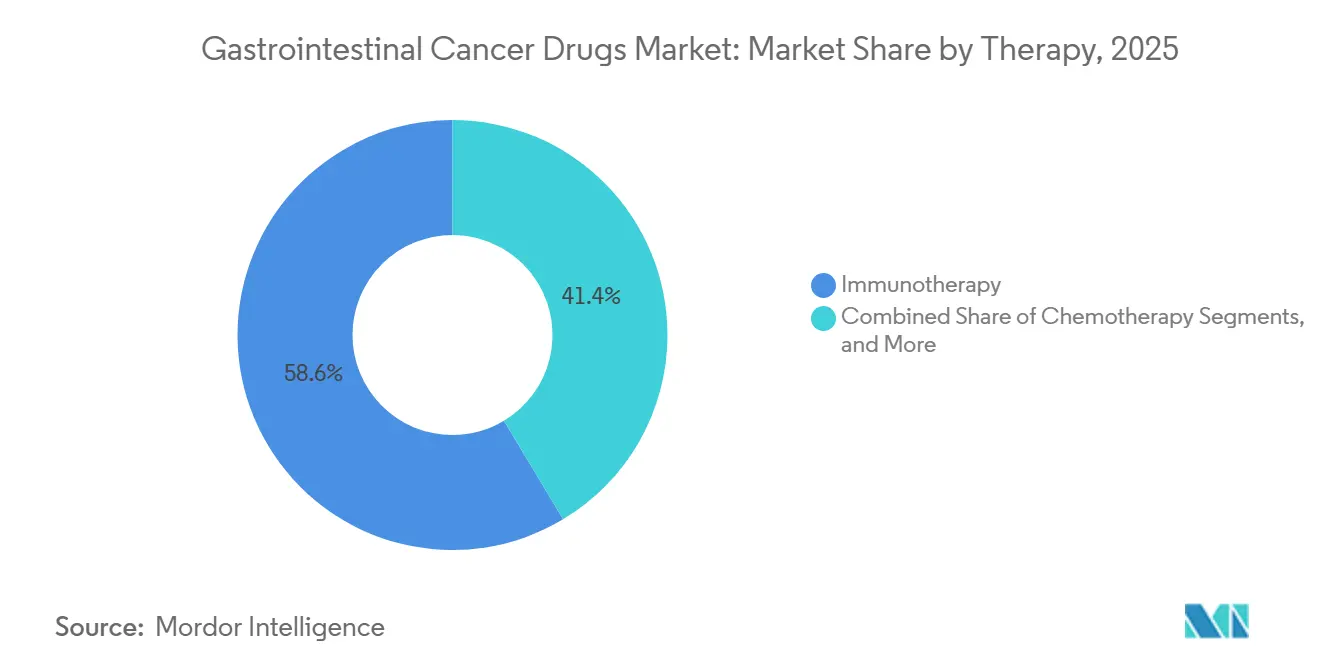
- Por terapia, a imunoterapia deteve 58,60% da participação do mercado de medicamentos para câncer gastrointestinal em 2025, enquanto a terapia direcionada está projetada para crescer a um CAGR de 6,56% até 2031.
- Por usuário final, os hospitais detiveram 53,56% da receita em 2025, enquanto os Centros Cirúrgicos Ambulatoriais estão projetados para crescer a um CAGR de 5,77% até 2031.
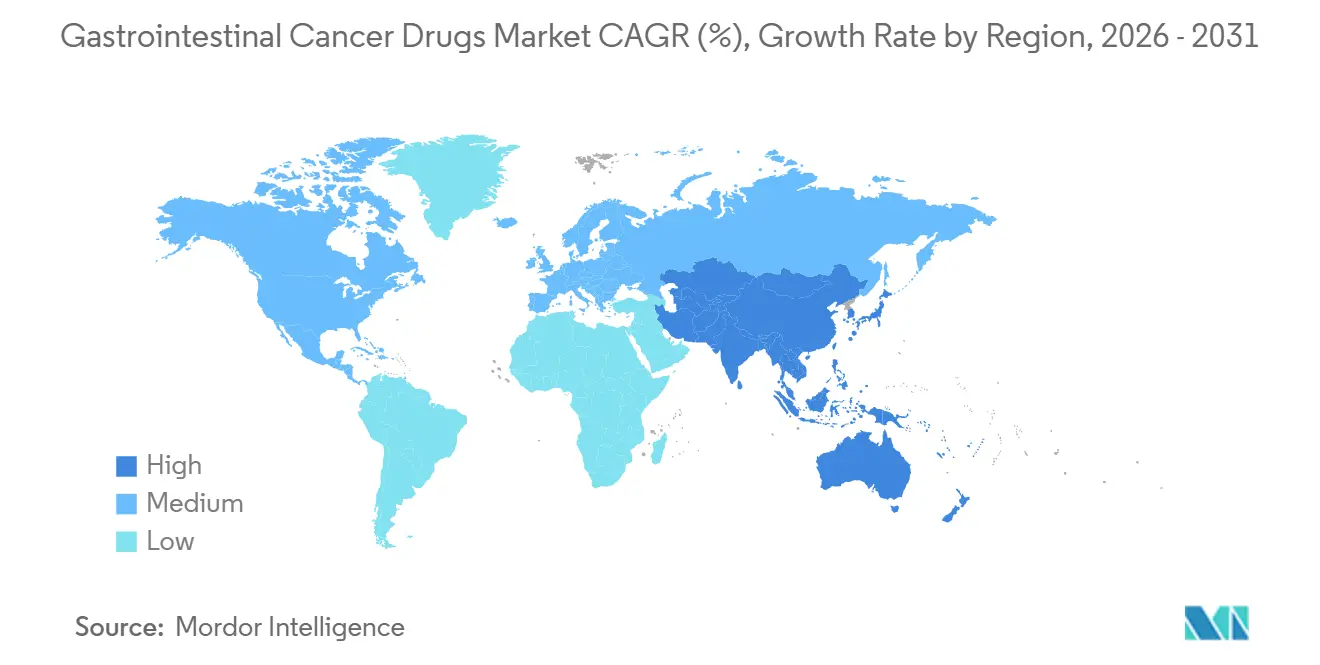
- Por geografia, a América do Norte deteve 39,44% da participação na receita em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 6,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Medicamentos para Câncer Gastrointestinal
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Oncologia de precisão e tratamento baseado em biomarcadores | +1.4% | Global, mais forte na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Uso de combinação de imunoterapia de primeira linha | +1.2% | Global, com o maior impacto na receita na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Crescente carga de câncer gastrointestinal e diagnóstico mais precoce | +0.9% | Global, com o maior crescimento de volume na Ásia-Pacífico, no Oriente Médio e África e na América do Sul | Longo prazo (≥ 4 anos) |
| Uso mais amplo de diagnósticos complementares | +0.5% | América do Norte e Europa, com uso em expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tratamento medicamentoso perioperatório e adjuvante | +0.7% | Global, com adoção antecipada na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Fabricação regional de biológicos oncológicos | +0.3% | Ásia-Pacífico, com repercussão no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Oncologia de Precisão e Tratamento Definido por Biomarcadores
O mercado de medicamentos para câncer gastrointestinal é cada vez mais impulsionado por decisões de tratamento baseadas em biomarcadores, em vez de apenas pela localização do tumor. O tratamento do câncer colorretal, gástrico e pancreático utiliza KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR, amplificação de MET e fusões de NRG1. Os alvos comercialmente relevantes quase triplicaram desde 2020. Os pacientes podem transitar para outro regime elegível por biomarcador após a progressão da doença, estendendo o tratamento por múltiplas linhas de cuidado. Em 2026, o FDA aprovou o Guardant360 CDx como diagnóstico complementar para a combinação BRAFTOVI no câncer colorretal metastático com mutação BRAF V600E, apoiando a adoção de biópsia líquida e o acesso a testes em ambientes de oncologia comunitária.
Expansão da Combinação de Imunoterapia de Primeira Linha
As combinações de inibidores de ponto de controle imunológico de primeira linha estão substituindo a quimioterapia isolada em vários cânceres gastrointestinais. Em março de 2025, o FDA aprovou pembrolizumabe com trastuzumabe e quimioterapia à base de platina para adenocarcinoma gástrico ou da junção gastroesofágica HER2-positivo com CPS de PD-L1 igual ou superior a 1. Em abril de 2025, nivolumabe mais ipilimumabe recebeu aprovação regular para câncer colorretal MSI-H/dMMR irressecável ou metastático de primeira linha. Esses regimes exigem testes de biomarcadores no início do tratamento e podem estender o tratamento de manutenção por 24 meses ou mais. A aprovação pelo FDA do Teste CDx Idylla MSI para nivolumabe no câncer colorretal com dMMR também apoiou um fluxo de trabalho automatizado com resultados em menos de três horas.
Crescente Carga de Câncer Gastrointestinal e Diagnóstico Mais Precoce
A crescente carga da doença proporciona demanda sustentada para o mercado de medicamentos para câncer gastrointestinal. A incidência de câncer pancreático está projetada para aumentar 95% até 2050, o maior aumento entre os tipos de câncer gastrointestinal.[1]Agência Internacional de Pesquisa sobre Câncer, "Carga Global de Cânceres Gastrointestinais", Cancer Today, iarc.who.int As mortes por câncer colorretal estão projetadas para aumentar 103%, tornando-o o maior contribuinte para as mortes futuras por câncer gastrointestinal em termos absolutos. O envelhecimento da população, a obesidade e os estilos de vida sedentários estão aumentando a população elegível para tratamento. Nos Estados Unidos, a elegibilidade para rastreamento colorretal foi estendida para a idade de 45 anos, potencialmente aumentando os diagnósticos em estágio II e III, onde o tratamento adjuvante é relevante. A África está projetada para registrar um aumento de 157% na incidência e um aumento de 160% nas mortes por câncer gastrointestinal até 2050, apesar da capacidade limitada de cuidados oncológicos.
Tratamento Medicamentoso Perioperatório e Adjuvante
O tratamento antes e após a cirurgia está expandindo o papel dos medicamentos sistêmicos além da doença metastática. Em 2026, a União Europeia aprovou durvalumabe com quimioterapia perioperatória FLOT para câncer gástrico e da junção gastroesofágica ressecável em estágio II a IVA. O FDA aprovou o mesmo contexto de tratamento em novembro de 2025. Esses regimes podem introduzir 12 a 24 meses de tratamento em torno da cirurgia para pacientes que anteriormente recebiam cirurgia e quimioterapia. Em agosto de 2026, a Chugai Pharmaceutical submeteu uma solicitação japonesa para atezolizumabe como tratamento adjuvante para câncer de cólon em estágio III com MSI-H/dMMR, com base no ensaio ATOMIC. O uso mais amplo do tratamento perioperatório também favorece hospitais e redes de oncologia integradas que coordenam cirurgia, diagnósticos, cuidados de infusão e acompanhamento.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Barreiras de custo e reembolso para regimes selecionados por biomarcadores | -1.0% | Global, com maior impacto em mercados de renda média e sistemas europeus com controle de preços | Médio prazo (2-4 anos) |
| Pressão de biossimilares, genéricos e redução obrigatória de preços | -0.8% | Europa, Japão e China, com impacto crescente na América do Sul | Curto prazo (≤ 2 anos) |
| Capacidade limitada de testes, infusão e terapia celular | -0.4% | Oriente Médio e África, América do Sul e mercados da Ásia-Pacífico de menor renda | Longo prazo (≥ 4 anos) |
| Vulnerabilidade de fabricação, cadeia de frio e fornecimento de injetáveis | -0.3% | Global, com maior exposição para biológicos de fonte única | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fricção de Custo e Reembolso para Regimes Selecionados por Biomarcadores
As combinações selecionadas por biomarcadores estão entre as opções de tratamento de maior custo na oncologia gastrointestinal. O tratamento de primeira linha para adenocarcinoma gástrico HER2-positivo pode combinar terapia direcionada ao HER2, inibição de PD-1 ou PD-L1 e quimioterapia. Os organismos de avaliação de tecnologias em saúde avaliam essas combinações em relação aos ganhos incrementais de sobrevida, que podem ser medidos em semanas em vez de meses. Em vários países europeus, o reembolso de medicamentos nem sempre cobre os diagnósticos complementares, desestimulando os testes e limitando a prescrição elegível por biomarcador. O processo da Lista Nacional de Medicamentos Reembolsáveis da China em 2025 incluiu vários biológicos para câncer gastrointestinal e exigiu cortes de preços de 40% a 60% para inclusão.[2]Administração Nacional de Seguridade de Saúde da China, "Materiais de Solicitação de Ajuste da Lista Nacional de Medicamentos Reembolsáveis de 2025", Administração Nacional de Seguridade de Saúde da China, nhsa.gov.cn Uma cobertura mais ampla pode melhorar o acesso, mas preços mais baixos podem reduzir as margens dos fabricantes e favorecer produtos domésticos com preços iniciais mais baixos.
Pressão de Biossimilares, Genéricos e Redução Obrigatória de Preços
Trastuzumabe, bevacizumabe e cetuximabe há muito são biológicos centrais no tratamento do câncer gastrointestinal, mas a concorrência de biossimilares está reduzindo a receita de marcas na Europa, no Japão e na China. Em junho de 2026, Roche recebeu aprovação IVDR para o Painel VENTANA MMR RxDx para uso como diagnóstico complementar em cânceres colorretais e gástricos, incluindo indicações relacionadas ao pembrolizumabe. A aprovação apoia testes consistentes e esclarece os requisitos de testes para futuros produtos concorrentes. O Japão aprovou sotorasibe mais panitumumabe para câncer colorretal KRAS G12C em setembro de 2025.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Câncer: O Câncer Colorretal Lidera Enquanto o Câncer Pancreático se Expande
O câncer colorretal deteve 34,22% da participação do mercado de medicamentos para câncer gastrointestinal em 2025, sustentado por vias de tratamento estabelecidas em grupos definidos por biomarcadores, incluindo MSI-H/dMMR, BRAF V600E, KRAS G12C e doença amplificada por HER2. Os cânceres gástrico, da junção gastroesofágica e esofágico formaram o segundo maior grupo, com o uso de tratamento aumentando após as aprovações de terapias direcionadas ao HER2 e inibidores de PD-1 em 2025 e 2026. O câncer pancreático é a categoria de crescimento mais rápido, com o segmento projetado para crescer a um CAGR de 5,36% até 2031. Em agosto de 2026, o FDA deverá aprovar daraxonrasibe para adenocarcinoma pancreático metastático após terapia sistêmica prévia ou para pacientes incapazes de receber quimioterapia com múltiplos agentes. O ensaio de Fase III RASolute 302 demonstrou uma redução de 60% no risco de morte em comparação com a quimioterapia.
Espera-se que o daraxonrasibe se torne o primeiro inibidor de RAS direcionado aprovado para câncer pancreático, expandindo a terapia direcionada em uma indicação anteriormente dominada pela quimioterapia. A Merus recebeu aprovação acelerada do FDA para zenocutuzumabe em adenocarcinoma pancreático com fusão NRG1-positiva em dezembro de 2024. Em maio de 2026, o FDA expandiu o uso de zenocutuzumabe para colangiocarcinoma com fusão NRG1-positiva após terapia sistêmica prévia. Os cânceres hepático, anal e outros cânceres gastrointestinais mantêm participações menores, mas possuem opções de tratamento sistêmico aprovadas.


Por Aplicação: Os Departamentos de Oncologia Permanecem Centrais Enquanto a Radiologia se Expande
Os departamentos de oncologia responderam por 68,76% dos gastos com medicamentos para câncer gastrointestinal em 2025, refletindo o uso de imunoterapia e quimioterapia baseadas em infusão em ambientes de oncologia estabelecidos. A radiologia e a medicina nuclear estão projetadas para crescer a um CAGR de 6,33% até 2031, a taxa mais rápida no segmento de aplicação. As terapias com radioligantes exigem ambientes de administração especializados além dos serviços de infusão padrão. Essas terapias requerem certificação de segurança radiológica, áreas de preparação blindadas e procedimentos de descarte de resíduos sujeitos a regulamentações nucleares. Tais requisitos limitam a expansão inicial a centros com infraestrutura estabelecida. A outra categoria de aplicação, incluindo medicamentos de suporte, agentes limitadores de dose e compostos radiosensibilizantes, mantém uma participação comparativamente estável.
O mercado de medicamentos para câncer gastrointestinal está adicionando requisitos de distribuição, treinamento e acesso à medida que os programas de radioligantes avançam. Os fabricantes precisam de programas adaptados a ambientes de medicina nuclear, e não apenas a centros de infusão. As abordagens aprovadas com radioligantes em tumores neuroendócrinos fornecem uma base para expansão futura em outras malignidades gastrointestinais. Programas investigacionais poderiam aumentar a atividade de radiologia à medida que indicações adicionais recebem autorização regulatória. As vias de revisão acelerada do FDA para terapias com radioligantes com designação de avanço terapêutico podem reduzir o tempo entre os resultados clínicos e a adoção em ambientes de cuidado. No entanto, a infraestrutura especializada continua sendo uma restrição prática nos volumes de pacientes a curto prazo.
Por Terapia: A Imunoterapia Lidera Enquanto a Terapia Direcionada Ganha Uso
A imunoterapia deteve 58,60% da participação do mercado de medicamentos para câncer gastrointestinal em 2025. Seu uso amplo reflete as aprovações de inibidores de ponto de controle imunológico em carcinoma gástrico, colorretal, esofágico e hepatocelular. Essas terapias são usadas como tratamentos de primeira linha, em combinação com quimioterapia ou medicamentos direcionados ao HER2, antes da cirurgia, durante a cirurgia e após a cirurgia. A terapia direcionada está projetada para crescer a um CAGR de 6,56% até 2031, tornando-a o tipo de terapia de crescimento mais rápido. As aprovações em 2025 e 2026 expandiram os subgrupos moleculares elegíveis para tratamento direcionado. O FDA aprovou sotorasibe com panitumumabe para câncer colorretal metastático com mutação KRAS G12C quimiorrefratário em janeiro de 2025 e concedeu aprovação total à combinação BRAFTOVI para câncer colorretal metastático BRAF V600E de primeira linha em 2026.
Em agosto de 2026, o FDA deverá aprovar zanidatamabe com tislelizumabe e quimioterapia à base de fluoropirimidina ou platina para adenocarcinoma gastroesofágico avançado HER2-positivo de primeira linha. Durante o mesmo mês, o daraxonrasibe deverá criar uma opção de tratamento direcionado para câncer pancreático com mutação RAS. Os requisitos de co-aprovação de diagnósticos complementares tornam a capacidade diagnóstica crítica para o início do tratamento. A quimioterapia mantém um papel substancial nos regimes de combinação, embora seu papel isolado esteja diminuindo. A terapia celular, a terapia com linfócitos infiltrantes de tumor e a terapia com radioligantes permanecem categorias pequenas, mas dados de Fase III em estágio avançado poderiam apoiar um uso mais amplo. A terapia hormonal permanece uma opção limitada para tumores gastrointestinais hormonalmente responsivos raros.
Por Usuário Final: Os Hospitais Lideram Enquanto os Centros Ambulatoriais Crescem
Os hospitais detiveram 53,56% da receita de medicamentos para câncer gastrointestinal em 2025. Eles mantêm vantagem na administração de regimes intravenosos complexos, incluindo combinações anti-PD-1, infusões de conjugados anticorpo-fármaco e tratamentos com radioligantes. Esses medicamentos podem exigir administração de várias horas e monitoramento clínico. As clínicas de oncologia são o segundo maior grupo de usuários finais, fornecendo serviços de infusão comunitária e quimioterapia oral. Os Centros Cirúrgicos Ambulatoriais estão projetados para crescer a um CAGR de 5,77% até 2031. Sua expansão acompanha o uso crescente de terapias orais direcionadas, incluindo daraxonrasibe, sotorasibe, encorafenibe e cabozantinibe.
Os prestadores podem iniciar e gerenciar essas terapias em ambientes ambulatoriais com monitoramento periódico. Os institutos de pesquisa em câncer representam uma parte menor, mas importante, do mercado de medicamentos para câncer gastrointestinal, servindo como locais-chave para tratamento em ensaios clínicos, programas de acesso antecipado e protocolos de acesso expandido. As terapias orais estão deslocando o cuidado dos centros de infusão para canais ambulatoriais e de dispensação farmacêutica. Essa mudança pode reduzir as visitas de acompanhamento em comparação com o tratamento baseado em infusão, ao mesmo tempo que aumenta a importância do monitoramento da adesão. Os fabricantes estão respondendo por meio de programas de suporte ao paciente e parcerias em saúde digital. Os ambientes ambulatoriais e de farmácia ambulatorial podem reduzir os custos totais de cuidado, mesmo quando os medicamentos orais têm preços de tabela mais elevados.
Análise Geográfica
A América do Norte deteve uma participação de 39,44% no mercado de medicamentos para câncer gastrointestinal em 2025. A região se beneficiou de mais de 10 autorizações do FDA para terapias de câncer gastrointestinal entre janeiro de 2025 e agosto de 2026. Os Estados Unidos lideraram a região devido a preços de medicamentos mais elevados, maiores taxas de testes de biomarcadores e sistemas de formulário que cobrem rapidamente novas aprovações. O Canadá e o México mantiveram posições menores, mas em crescimento, enquanto o quadro de negociação de preços da Lei de Redução da Inflação pode pressionar as vantagens de preços dos EUA à medida que os medicamentos oncológicos elegíveis atingem nove anos após a aprovação.
A Europa deteve uma participação de mercado significativa, liderada pela Alemanha, França, Reino Unido, Itália e Espanha. O quadro IVDR da UE aumentou os requisitos de conformidade e concentrou a atividade de diagnósticos complementares entre fornecedores certificados de maior porte. O Painel VENTANA MMR RxDx da Roche recebeu aprovação IVDR em junho de 2026 para várias indicações de câncer gastrointestinal. A aprovação europeia de durvalumabe com FLOT adicionou uma opção de tratamento perioperatório para câncer gástrico e da junção gastroesofágica ressecável, embora as decisões de avaliação de tecnologias em saúde possam atrasar o acesso na Alemanha e na França.
A Ásia-Pacífico está projetada para expandir a um CAGR de 6,98% até 2031, tornando-a o segmento geográfico de crescimento mais rápido. O aumento da incidência de câncer, os investimentos na produção doméstica de biológicos e as revisões regulatórias mais rápidas sustentam o crescimento. A China aprovou VYLOY para câncer gástrico CLDN18.2-positivo em janeiro de 2025 e Enhertu para câncer gástrico HER2-positivo de segunda linha em janeiro de 2026. O Japão aprovou sotorasibe com panitumumabe em setembro de 2025 e atualizou o rótulo do Enhertu em março de 2026. O Oriente Médio e África e a América do Sul permanecem contribuintes menores, embora o aumento projetado de 157% na incidência de câncer na África indique potencial de longo prazo.

Cenário Competitivo
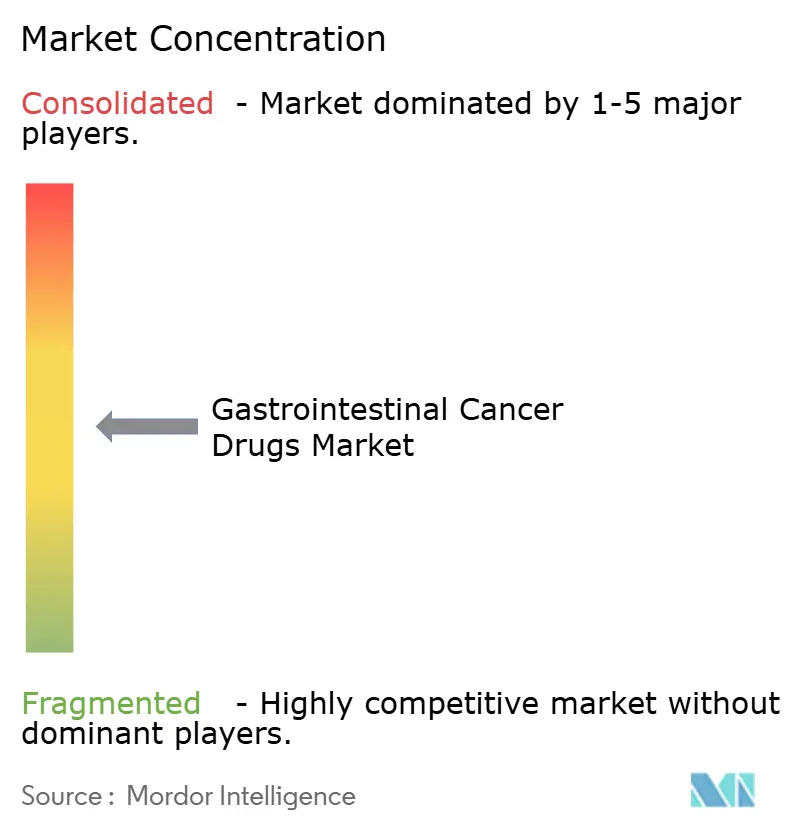
O mercado de medicamentos para câncer gastrointestinal é moderadamente consolidado entre as principais empresas. F. Hoffmann-La Roche, Merck & Co., Bristol-Myers Squibb, AstraZeneca e Eli Lilly, por meio do codesenvolvimento de trastuzumabe deruxtecan, detêm posições de liderança em inibidores de ponto de controle imunológico e tratamento direcionado ao HER2. Empresas menores estão fortalecendo suas posições por meio de terapias que visam grupos específicos de biomarcadores. O câncer gástrico CLDN18.2-positivo continua sendo uma área competitiva-chave, com a Astellas detendo o único anticorpo monoclonal CLDN18.2 aprovado globalmente, o VYLOY.
Em julho de 2026, a AstraZeneca relatou que sonesitatug vedotin demonstrou uma melhora estatisticamente significativa e clinicamente relevante na sobrevida global no ensaio de Fase III CLARITY-Gastric01. A AstraZeneca pretende buscar aprovação regulatória global para o conjugado anticorpo-fármaco direcionado ao CLDN18.2. A Innovent e a Keymed Biosciences também possuem programas de conjugado anticorpo-fármaco e biespecífico direcionados ao CLDN18.2. As empresas estão cada vez mais registrando patentes para combinações específicas de biomarcadores e medicamentos, elevando as barreiras para produtos subsequentes e aumentando o valor das parcerias diagnósticas e dos dados de ensaios de combinação.
A Revolution Medicines deteve uma posição de pioneira no câncer pancreático com alvo RAS após a aprovação do daraxonrasibe em 2026. Programas concorrentes de inibidores de RAS e combinações poderiam remodelar essa área entre 2028 e 2030. O câncer colorretal MSS/pMMR continua sendo uma grande necessidade não atendida porque os inibidores de ponto de controle imunológico têm eficácia limitada nesse grupo, que representa 85% dos casos de câncer colorretal metastático na análise fornecida. Engajadores biespecíficos de células T, terapia com linfócitos infiltrantes de tumor e agentes moduladores do microbioma estão sendo avaliados em programas de Fase II e início de Fase III.
Líderes do Setor de Medicamentos para Câncer Gastrointestinal
-
Novartis AG
-
Merck & Co., Inc.
-
AstraZeneca PLC
-
Pfizer Inc.
-
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O FDA dos EUA aprovou daraxonrasibe para adenocarcinoma pancreático metastático após terapia sistêmica prévia ou para pacientes inelegíveis para quimioterapia com múltiplos agentes, após uma redução de 60% no risco de mortalidade em comparação com a quimioterapia no ensaio de Fase III RASolute 302.
- Agosto de 2026: O FDA aprovou zanidatamabe-hrii com tislelizumabe-jsgr e quimioterapia à base de fluoropirimidina ou platina como tratamento de primeira linha para adenocarcinoma gástrico, da junção gastroesofágica ou esofágico HER2-positivo localmente avançado irressecável ou metastático.
- Julho de 2026: A AstraZeneca relatou que sonesitatug vedotin proporcionou benefícios de sobrevida global estatisticamente significativos e clinicamente relevantes no ensaio de Fase III CLARITY-Gastric01 para câncer gástrico avançado e da junção gastroesofágica CLDN18.2-positivo de segunda linha e posteriores.
- Junho de 2026: A Roche recebeu expansões de rótulo IVDR da União Europeia para seu Painel VENTANA MMR RxDx, permitindo testes de reparo de incompatibilidade de DNA e uso como diagnóstico complementar do pembrolizumabe em cânceres colorretais, gástricos, do intestino delgado e do trato biliar.
- Maio de 2026: O FDA concedeu aprovação acelerada a zenocutuzumabe-zbco para adultos com colangiocarcinoma com fusão NRG1-positiva avançado, irressecável ou metastático após terapia sistêmica prévia, expandindo a presença oncológica gastrointestinal da Merus para o câncer biliar.


Escopo do Relatório Global do Mercado de Medicamentos para Câncer Gastrointestinal
De acordo com o escopo do relatório, os medicamentos para câncer gastrointestinal (GI) são medicamentos utilizados para destruir células cancerosas, impedir sua divisão ou direcionar proteínas específicas e vias imunológicas envolvidas nos cânceres do sistema digestivo.
O mercado de medicamentos para câncer gastrointestinal é segmentado por tipo de câncer, aplicação, terapia, usuário final e geografia. Por tipo de câncer, o mercado é segmentado em câncer colorretal, câncer gástrico e da junção gastroesofágica, câncer esofágico, câncer pancreático, câncer hepático, câncer do trato biliar, câncer anal e outros cânceres. Por aplicação, o mercado é segmentado em oncologia, radiologia e outros. Por terapia, o mercado é segmentado em quimioterapia, imunoterapia, terapia direcionada, terapia hormonal, terapia com radioligantes, terapia celular e com linfócitos infiltrantes de tumor (TIL) e outros. Por usuário final, o mercado é segmentado em hospitais, clínicas de oncologia, centros cirúrgicos ambulatoriais, institutos de pesquisa em câncer e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Câncer Colorretal |
| Câncer Gástrico e da Junção Gastroesofágica |
| Câncer Esofágico |
| Câncer Pancreático |
| Câncer Hepático |
| Câncer do Trato Biliar |
| Câncer Anal |
| Outros Cânceres |
| Oncologia |
| Radiologia |
| Outros |
| Quimioterapia |
| Imunoterapia |
| Terapia Direcionada |
| Terapia Hormonal |
| Terapia com Radioligantes |
| Terapia Celular e com TIL |
| Outros |
| Hospitais |
| Clínicas de Oncologia |
| Centros Cirúrgicos Ambulatoriais |
| Institutos de Pesquisa em Câncer |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Câncer | Câncer Colorretal | |
| Câncer Gástrico e da Junção Gastroesofágica | ||
| Câncer Esofágico | ||
| Câncer Pancreático | ||
| Câncer Hepático | ||
| Câncer do Trato Biliar | ||
| Câncer Anal | ||
| Outros Cânceres | ||
| Por Aplicação | Oncologia | |
| Radiologia | ||
| Outros | ||
| Por Terapia | Quimioterapia | |
| Imunoterapia | ||
| Terapia Direcionada | ||
| Terapia Hormonal | ||
| Terapia com Radioligantes | ||
| Terapia Celular e com TIL | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Clínicas de Oncologia | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Institutos de Pesquisa em Câncer | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de medicamentos para câncer gastrointestinal em 2026?
O tamanho do mercado de medicamentos para câncer gastrointestinal é de 24,18 bilhões de USD em 2026 e está projetado para atingir 30,13 bilhões de USD até 2031 a um CAGR de 4,50%.
Qual tipo de câncer gastrointestinal está crescendo mais rapidamente?
O câncer pancreático é a categoria de crescimento mais rápido no mercado de medicamentos para câncer gastrointestinal, com um CAGR de 5,36% até 2031.
Qual tipo de terapia tem a maior participação no tratamento do câncer gastrointestinal?
A imunoterapia deteve 58,60% da receita no mercado de medicamentos para câncer gastrointestinal em 2025, enquanto a terapia direcionada está projetada para crescer a um CAGR de 6,56%.
Por que os testes de biomarcadores são importantes para o tratamento do câncer gastrointestinal?
No mercado de medicamentos para câncer gastrointestinal, os testes de biomarcadores identificam pacientes que podem se beneficiar de medicamentos que visam KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR e fusões de NRG1.
Qual região está crescendo mais rapidamente no mercado de medicamentos para câncer gastrointestinal?
A Ásia-Pacífico é a região de crescimento mais rápido no mercado de medicamentos para câncer gastrointestinal, com um CAGR projetado de 6,98% até 2031.
O que limita o acesso a medicamentos avançados para câncer gastrointestinal?
O mercado de medicamentos para câncer gastrointestinal enfrenta limitações de acesso decorrentes de altos custos de tratamento, lacunas no reembolso de diagnósticos, concorrência de biossimilares e infraestrutura de cuidados limitada.
Página atualizada pela última vez em:



