
Marktgröße und Marktanteile für gastrointestinale Krebsmedikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.18 Milliarden US-Dollar |
| Marktgröße (2031) | 30.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gastrointestinale Krebsmedikamente von Mordor Intelligence
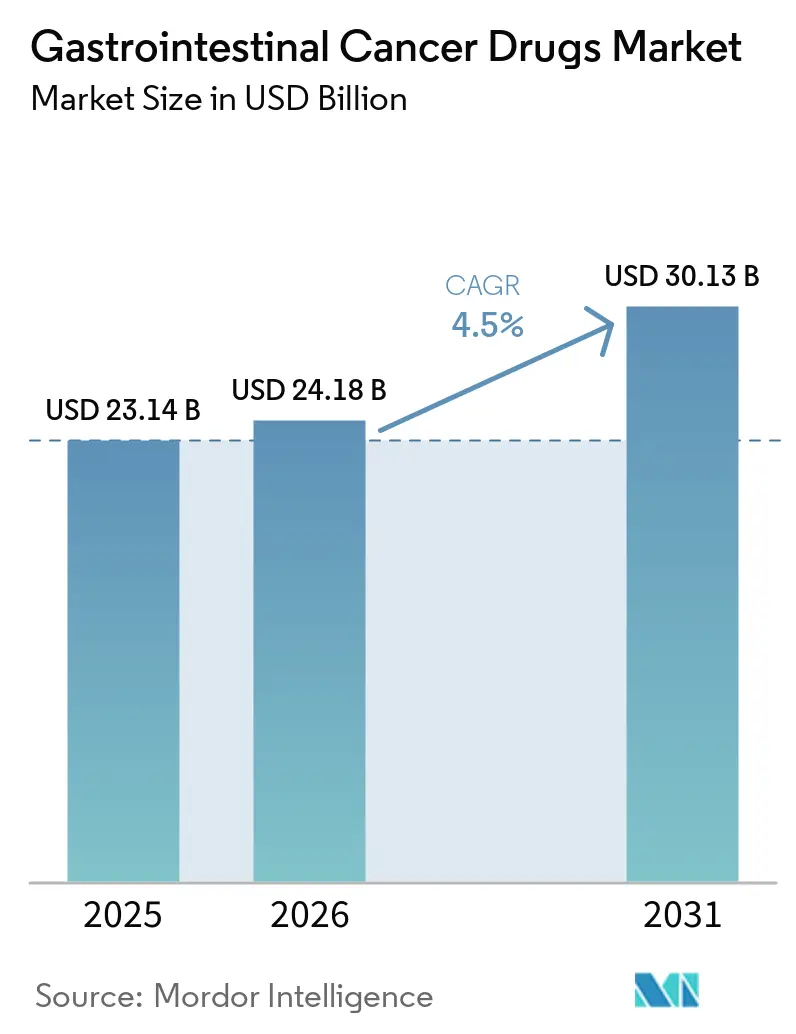
Die Marktgröße für gastrointestinale Krebsmedikamente wurde im Jahr 2025 auf 23,14 Milliarden USD geschätzt und soll von 24,18 Milliarden USD im Jahr 2026 auf 30,13 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,5 % während des Prognosezeitraums (2026–2031).
Die globale Belastung durch gastrointestinale Krebserkrankungen unterstützt das Marktwachstum, da diese Krebsarten für jeden vierten Krebsfall und jeden dritten krebsbedingten Todesfall verantwortlich sind und jährlich 4,8 Millionen Neuerkrankungen und 3,4 Millionen Todesfälle verursachen. Die weltweite Inzidenz gastrointestinaler Krebserkrankungen soll bis 2050 auf 9,06 Millionen Fälle ansteigen, ein Anstieg von 85 % gegenüber 2022, während die Todesfälle voraussichtlich um 93 % zunehmen werden. Regulatorische Zulassungen verlagern die Behandlung von der breiten Chemotherapie hin zu Biomarker-selektierten Therapien, was die Nachfrage nach Diagnosetests, Behandlungsüberwachung und spezialisierter Versorgung erhöht. Erstattungsdruck und Biosimilar-Wettbewerb schränken jedoch weiterhin die Nettopreise ein, insbesondere in Europa und Asien.
Wichtigste Erkenntnisse des Berichts
- Nach Krebsart hielt Kolorektalkrebs im Jahr 2025 einen Anteil von 34,22 % am Markt für gastrointestinale Krebsmedikamente, während Pankreaskrebs bis 2031 voraussichtlich mit einer CAGR von 5,36 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 68,76 % der Marktgröße für gastrointestinale Krebsmedikamente auf onkologische Abteilungen, während die Radiologie bis 2031 voraussichtlich mit einer CAGR von 6,33 % expandieren wird.
- Nach Therapie hielt die Immuntherapie im Jahr 2025 einen Anteil von 58,60 % am Markt für gastrointestinale Krebsmedikamente, während die zielgerichtete Therapie bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 53,56 %, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 5,77 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,44 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für gastrointestinale Krebsmedikamente
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Präzisionsonkologie und biomarkerbasierte Behandlung | +1.4% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Einsatz von Immuntherapiekombinationen in der Erstlinientherapie | +1.2% | Global, mit dem höchsten Umsatzeinfluss in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Belastung durch gastrointestinale Krebserkrankungen und frühere Diagnose | +0.9% | Global, mit dem größten Volumenwachstum im asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Breiterer Einsatz von Begleitdiagnostika | +0.5% | Nordamerika und Europa, mit zunehmendem Einsatz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Perioperative und adjuvante medikamentöse Behandlung | +0.7% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regionale Herstellung onkologischer Biologika | +0.3% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung der Präzisionsonkologie und biomarkerdefinierten Behandlung
Der Markt für gastrointestinale Krebsmedikamente wird zunehmend durch biomarkerbasierte Behandlungsentscheidungen angetrieben, anstatt allein durch den Tumorstandort. Die Behandlung von Kolorektal-, Magen- und Pankreaskrebs nutzt KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR, MET-Amplifikation und NRG1-Fusionen. Kommerziell relevante Zielstrukturen haben sich seit 2020 nahezu verdreifacht. Patienten können nach Krankheitsprogression in ein weiteres biomarker-geeignetes Therapieschema wechseln, wodurch die Behandlung über mehrere Therapielinien hinweg verlängert wird. Im Jahr 2026 genehmigte die FDA Guardant360 CDx als Begleitdiagnostikum für die BRAFTOVI-Kombination bei BRAF V600E-mutiertem metastasiertem Kolorektalkrebs, was die Einführung der Flüssigbiopsie und den Testzugang in der ambulanten Onkologie unterstützt.
Ausweitung der Immuntherapiekombinationen in der Erstlinientherapie
Checkpoint-Inhibitor-Kombinationen in der Erstlinientherapie ersetzen die alleinige Chemotherapie bei mehreren gastrointestinalen Krebsarten. Im März 2025 genehmigte die FDA Pembrolizumab in Kombination mit Trastuzumab und platinbasierter Chemotherapie für HER2-positives Magen- oder gastroösophageales Übergangsadenokarzinom mit einem PD-L1-CPS von 1 oder höher. Im April 2025 erhielt Nivolumab plus Ipilimumab die reguläre Zulassung für die Erstlinientherapie bei MSI-H/dMMR nicht resezierbarem oder metastasiertem Kolorektalkrebs. Diese Therapieschemata erfordern eine Biomarkertestung zu Beginn der Behandlung und können eine Erhaltungstherapie von 24 Monaten oder länger ermöglichen. Die FDA-Zulassung des Idylla CDx MSI-Tests für Nivolumab bei dMMR-Kolorektalkrebs unterstützte zudem einen automatisierten Arbeitsablauf mit Ergebnissen in weniger als drei Stunden.
Zunehmende Belastung durch gastrointestinale Krebserkrankungen und frühere Diagnose
Die wachsende Krankheitslast sorgt für eine anhaltende Nachfrage im Markt für gastrointestinale Krebsmedikamente. Die Inzidenz von Pankreaskrebs soll bis 2050 um 95 % steigen – der schnellste Anstieg unter allen gastrointestinalen Krebsarten.[1]Internationale Agentur für Krebsforschung, „Globale Belastung durch gastrointestinale Krebserkrankungen”, Cancer Today, iarc.who.int Die Todesfälle durch Kolorektalkrebs sollen um 103 % steigen, was ihn zum größten Beitragenden zu künftigen gastrointestinalen Krebstodesfällen in absoluten Zahlen macht. Bevölkerungsalterung, Fettleibigkeit und ein sitzender Lebensstil vergrößern die behandlungsberechtigte Bevölkerung. In den Vereinigten Staaten wurde die Berechtigung zur Kolorektalkrebs-Vorsorge auf das Alter von 45 Jahren ausgeweitet, was potenziell die Diagnosen im Stadium II und III erhöht, bei denen eine adjuvante Behandlung relevant ist. Für Afrika wird bis 2050 ein Anstieg der Inzidenz um 157 % und der gastrointestinalen Krebstodesfälle um 160 % prognostiziert, trotz begrenzter onkologischer Versorgungskapazitäten.
Perioperative und adjuvante medikamentöse Behandlung
Die Behandlung vor und nach Operationen erweitert die Rolle systemischer Medikamente über die metastasierte Erkrankung hinaus. Im Jahr 2026 genehmigte die Europäische Union Durvalumab in Kombination mit perioperativer FLOT-Chemotherapie für resezierbaren Magen- und gastroösophagealen Übergangskrebs im Stadium II bis IVA. Die FDA genehmigte dieselbe Behandlungsindikation im November 2025. Diese Therapieschemata können 12 bis 24 Monate Behandlung rund um die Operation für Patienten einführen, die zuvor Operation und Chemotherapie erhielten. Im August 2026 reichte Chugai Pharmaceutical einen japanischen Antrag für Atezolizumab als adjuvante Behandlung bei MSI-H/dMMR-Kolonkarzinom im Stadium III ein, basierend auf der ATOMIC-Studie. Ein breiterer perioperativer Behandlungseinsatz begünstigt auch Krankenhäuser und integrierte onkologische Netzwerke, die Operation, Diagnostik, Infusionsversorgung und Nachsorge koordinieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Kosten- und Erstattungsbarrieren für biomarker-selektierte Therapieschemata | -1.0% | Global, mit dem höchsten Einfluss in Märkten mit mittlerem Einkommen und europäischen preiskontrollierten Systemen | Mittelfristig (2–4 Jahre) |
| Biosimilar-, Generika- und Pflichtpreissenkungsdruck | -0.8% | Europa, Japan und China, mit wachsendem Einfluss in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Test-, Infusions- und Zelltherapiekapazitäten | -0.4% | Naher Osten und Afrika, Südamerika und einkommensschwächere Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Anfälligkeit in Herstellung, Kühlkette und Versorgung mit injizierbaren Arzneimitteln | -0.3% | Global, mit der höchsten Exposition bei Biologika mit nur einer Bezugsquelle | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Erstattungsprobleme bei biomarker-selektierten Therapieschemata
Biomarker-selektierte Kombinationen gehören zu den kostenintensivsten Behandlungsoptionen in der gastrointestinalen Onkologie. Die Erstlinientherapie für HER2-positives Magenadenokarzinom kann HER2-gerichtete Therapie, PD-1- oder PD-L1-Hemmung und Chemotherapie kombinieren. Gesundheitstechnologiebewertungsgremien beurteilen diese Kombinationen anhand inkrementeller Überlebensgewinne, die in Wochen statt Monaten gemessen werden können. In mehreren europäischen Ländern deckt die Erstattung für Arzneimittel nicht immer Begleitdiagnostika ab, was Tests entmutigt und biomarker-geeignete Verschreibungen einschränkt. Der chinesische Prozess zur Nationalen Erstattungsarzneimittelliste 2025 umfasste mehrere gastrointestinale Krebsbiologika und erforderte Preissenkungen von 40 % bis 60 % für die Aufnahme.[2]Nationale Gesundheitssicherheitsverwaltung Chinas, „Antragsunterlagen zur Anpassung der Nationalen Erstattungsarzneimittelliste 2025”, Nationale Gesundheitssicherheitsverwaltung Chinas, nhsa.gov.cn Eine breitere Abdeckung kann den Zugang verbessern, niedrigere Preise können jedoch die Herstellermargen verringern und inländische Produkte mit niedrigeren Ausgangspreisen begünstigen.
Biosimilar-, Generika- und Pflichtpreissenkungsdruck
Trastuzumab, Bevacizumab und Cetuximab sind seit Langem zentrale Biologika in der gastrointestinalen Krebsversorgung, aber der Biosimilar-Wettbewerb reduziert die Markeneinnahmen in Europa, Japan und China. Im Juni 2026 erhielt Roche die IVDR-Zulassung für das VENTANA MMR RxDx Panel zur Begleitdiagnostik bei Kolorektal- und Magenkrebs, einschließlich Pembrolizumab-bezogener Indikationen. Die Zulassung unterstützt eine konsistente Testung und klärt die Testanforderungen für künftige konkurrierende Produkte. Japan genehmigte Sotorasib plus Panitumumab für KRAS G12C-Kolorektalkrebs im September 2025.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krebsart: Kolorektalkrebs führt, während Pankreaskrebs expandiert
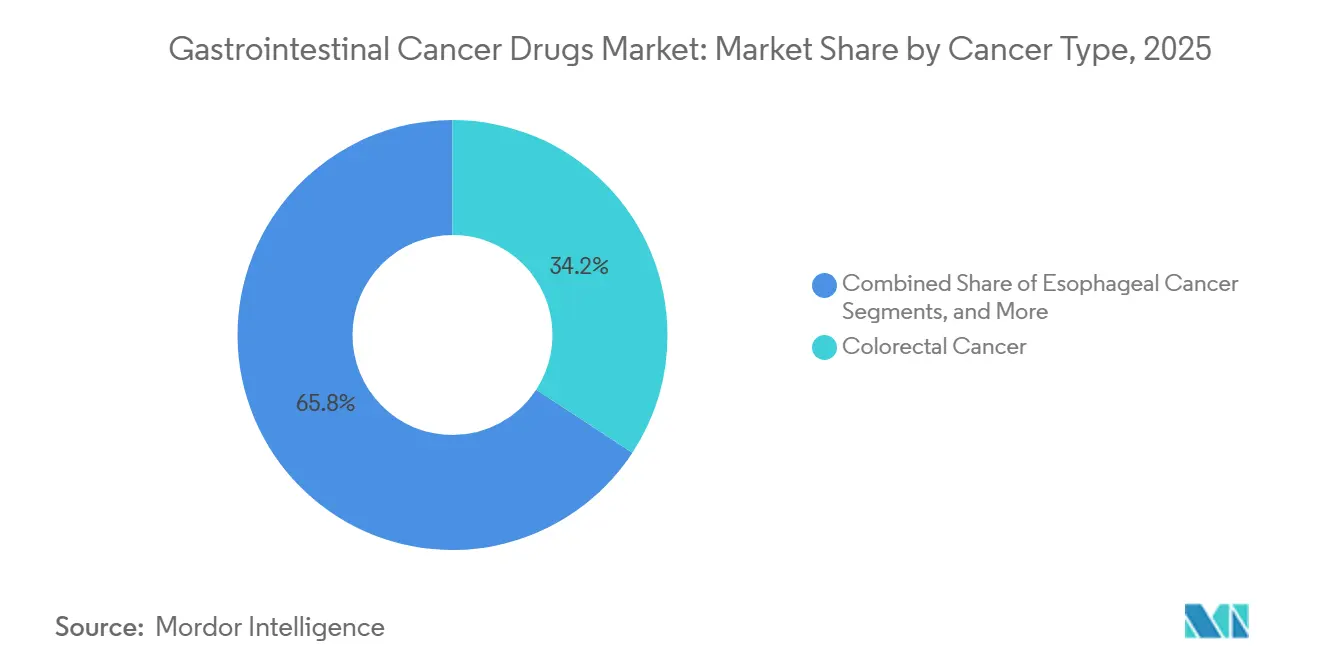
Kolorektalkrebs hielt im Jahr 2025 einen Anteil von 34,22 % am Markt für gastrointestinale Krebsmedikamente, unterstützt durch etablierte Behandlungspfade in biomarkerdefinierten Gruppen, einschließlich MSI-H/dMMR, BRAF V600E, KRAS G12C und HER2-amplifizierter Erkrankung. Magen-, gastroösophagealer Übergangs- und Ösophaguskrebs bildeten die nächstgrößte Gruppe, wobei der Behandlungseinsatz nach HER2-gerichteten und PD-1-Inhibitor-Zulassungen in 2025 und 2026 zunahm. Pankreaskrebs ist die am schnellsten wachsende Kategorie, wobei das Segment bis 2031 voraussichtlich mit einer CAGR von 5,36 % wachsen wird. Im August 2026 wird die FDA voraussichtlich Daraxonrasib für metastasiertes Pankreasadenokarzinom nach vorheriger systemischer Therapie oder für Patienten, die keine Mehrfach-Chemotherapie erhalten können, zulassen. Die Phase-III-Studie RASolute 302 zeigte eine 60%ige Reduktion des Sterberisikos im Vergleich zur Chemotherapie.
Daraxonrasib soll der erste zugelassene zielgerichtete RAS-Inhibitor für Pankreaskrebs werden und die zielgerichtete Therapie in einer Indikation ausweiten, die bisher von der Chemotherapie dominiert wurde. Merus erhielt im Dezember 2024 die beschleunigte FDA-Zulassung für Zenocutuzumab bei NRG1-Fusion-positivem Pankreasadenokarzinom. Im Mai 2026 erweiterte die FDA den Einsatz von Zenocutuzumab auf NRG1-Fusion-positives Cholangiokarzinom nach vorheriger systemischer Therapie. Leber-, Anal- und andere gastrointestinale Krebsarten behalten kleinere Anteile, verfügen jedoch über zugelassene systemische Behandlungsoptionen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Onkologische Abteilungen bleiben zentral, während die Radiologie expandiert
Onkologische Abteilungen entfielen im Jahr 2025 auf 68,76 % der Ausgaben für gastrointestinale Krebsmedikamente, was den Einsatz infusionsbasierter Immuntherapie und Chemotherapie in etablierten onkologischen Einrichtungen widerspiegelt. Radiologie und Nuklearmedizin sollen bis 2031 mit einer CAGR von 6,33 % wachsen – der schnellsten Rate im Anwendungssegment. Radioliganden-Therapien erfordern spezialisierte Verabreichungsumgebungen, die über Standard-Infusionsdienste hinausgehen. Diese Therapien erfordern Strahlenschutzzertifizierungen, abgeschirmte Vorbereitungsbereiche und Entsorgungsverfahren, die nuklearen Vorschriften unterliegen. Solche Anforderungen begrenzen die frühe Expansion auf Zentren mit etablierter Infrastruktur. Die sonstige Anwendungskategorie, einschließlich unterstützender Medikamente, dosislimitierender Wirkstoffe und strahlungssensibilisierender Verbindungen, behält einen vergleichsweise stabilen Anteil.
Der Markt für gastrointestinale Krebsmedikamente fügt Verteilungs-, Schulungs- und Zugriffsanforderungen hinzu, da Radioliganden-Programme voranschreiten. Hersteller benötigen Programme, die auf nuklearmedizinische Einrichtungen zugeschnitten sind, und nicht nur auf Infusionszentren. Zugelassene Radioliganden-Ansätze bei neuroendokrinen Tumoren bieten eine Grundlage für die künftige Ausweitung auf andere gastrointestinale Malignome. Investigative Programme könnten die Radiologieaktivität steigern, wenn weitere Indikationen eine regulatorische Zulassung erhalten. Die beschleunigten Prüfverfahren der FDA für Radioliganden-Therapien mit Breakthrough-Designation können die Zeit von klinischen Ergebnissen bis zur Einführung in die Versorgung verkürzen. Die spezialisierte Infrastruktur bleibt jedoch eine praktische Einschränkung für kurzfristige Patientenvolumina.
Nach Therapie: Immuntherapie führt, während zielgerichtete Therapie an Bedeutung gewinnt
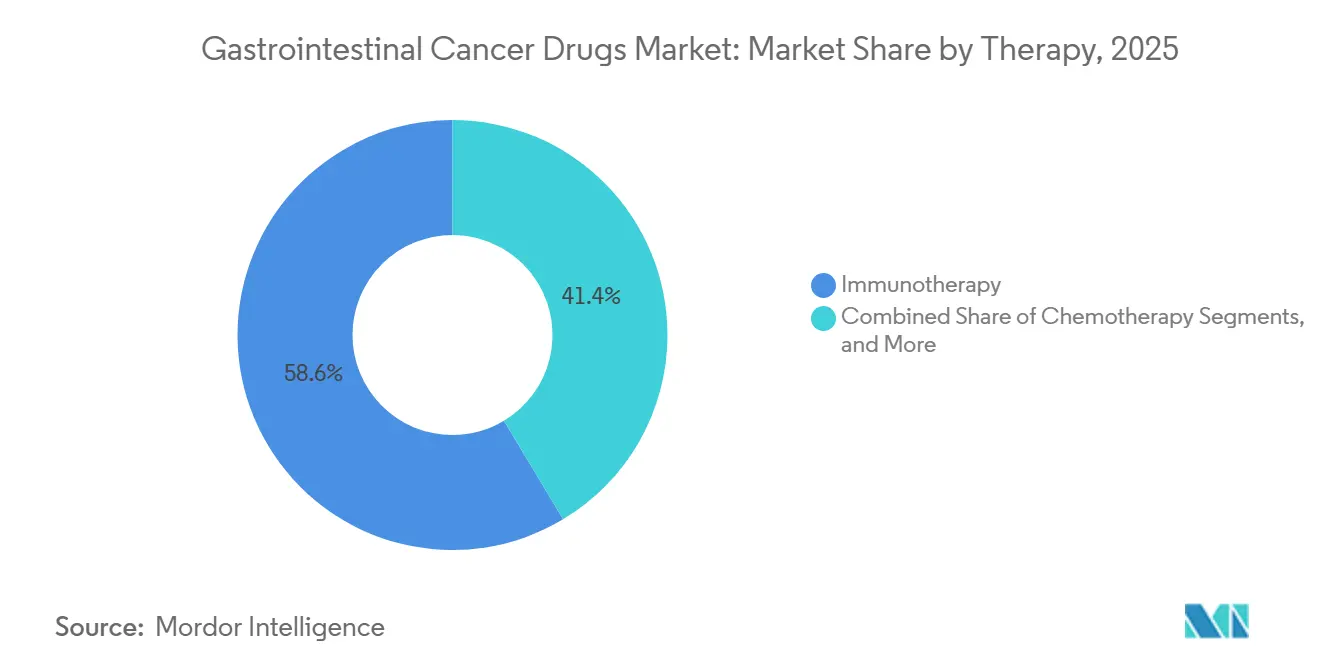
Die Immuntherapie hielt im Jahr 2025 einen Anteil von 58,60 % am Markt für gastrointestinale Krebsmedikamente. Ihr breiter Einsatz spiegelt Checkpoint-Inhibitor-Zulassungen bei Magen-, Kolorektal-, Ösophagus- und hepatozellulärem Karzinom wider. Diese Therapien werden als Erstlinienbehandlungen eingesetzt, in Kombination mit Chemotherapie oder HER2-gerichteten Arzneimitteln, vor der Operation, während der Operation und nach der Operation. Die zielgerichtete Therapie soll bis 2031 mit einer CAGR von 6,56 % wachsen und ist damit der am schnellsten wachsende Therapietyp. Zulassungen in 2025 und 2026 erweiterten die molekularen Untergruppen, die für eine zielgerichtete Behandlung in Frage kommen. Die FDA genehmigte Sotorasib mit Panitumumab für chemotherapierefraktären KRAS G12C-mutierten metastasierten Kolorektalkrebs im Januar 2025 und erteilte der BRAFTOVI-Kombination für die Erstlinientherapie bei BRAF V600E-metastasiertem Kolorektalkrebs im Jahr 2026 die vollständige Zulassung.
Im August 2026 wird die FDA voraussichtlich Zanidatamab in Kombination mit Tislelizumab und Fluoropyrimidin- oder platinbasierter Chemotherapie für die Erstlinientherapie bei HER2-positivem fortgeschrittenem gastroösophagealem Adenokarzinom zulassen. Im selben Monat soll Daraxonrasib eine zielgerichtete Behandlungsoption für RAS-mutierten Pankreaskrebs schaffen. Begleitdiagnostische Ko-Zulassungsanforderungen machen die Diagnosekapazität entscheidend für den Behandlungsbeginn. Die Chemotherapie behält eine wesentliche Rolle in Kombinationstherapieschemata, obwohl ihre eigenständige Rolle abnimmt. Zelltherapie, Tumor-infiltrierende Lymphozyten-Therapie und Radioliganden-Therapie bleiben kleine Kategorien, aber Phase-III-Daten in späten Phasen könnten einen breiteren Einsatz unterstützen. Die Hormontherapie bleibt eine begrenzte Option für seltene hormonell ansprechende gastrointestinale Tumoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser führen, während ambulante Zentren wachsen
Krankenhäuser hielten im Jahr 2025 einen Umsatzanteil von 53,56 % bei gastrointestinalen Krebsmedikamenten. Sie haben einen Vorteil bei der Verabreichung komplexer intravenöser Therapieschemata, einschließlich Anti-PD-1-Kombinationen, Antikörper-Wirkstoff-Konjugat-Infusionen und Radioliganden-Behandlungen. Diese Arzneimittel können eine mehrstündige Verabreichung und klinische Überwachung erfordern. Onkologiekliniken sind die zweitgrößte Endnutzergruppe und bieten ambulante Infusions- und orale Chemotherapiedienstleistungen an. Ambulante chirurgische Zentren sollen bis 2031 mit einer CAGR von 5,77 % wachsen. Ihre Expansion folgt dem zunehmenden Einsatz oraler zielgerichteter Therapien, einschließlich Daraxonrasib, Sotorasib, Encorafenib und Cabozantinib.
Leistungserbringer können diese Therapien in ambulanten Einrichtungen mit regelmäßiger Überwachung einleiten und verwalten. Krebsforschungsinstitute stellen einen kleineren, aber wichtigen Teil des Marktes für gastrointestinale Krebsmedikamente dar und dienen als wichtige Standorte für klinische Studienbehandlungen, Frühzugangsprogramme und erweiterte Zugangsprotokoll. Orale Therapien verlagern die Versorgung von Infusionszentren hin zu ambulanten und apothekenbasierten Abgabekanälen. Diese Verlagerung kann Nachsorgebesuche im Vergleich zur infusionsbasierten Behandlung reduzieren und gleichzeitig die Bedeutung der Adhärenzüberwachung erhöhen. Hersteller reagieren mit Patientenunterstützungsprogrammen und Partnerschaften im Bereich der digitalen Gesundheit. Ambulante und ambulante Apothekeneinrichtungen können die Gesamtversorgungskosten senken, auch wenn orale Arzneimittel höhere Listenpreise haben.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 39,44 % am Markt für gastrointestinale Krebsmedikamente. Die Region profitierte von mehr als 10 FDA-Zulassungen für gastrointestinale Krebstherapien zwischen Januar 2025 und August 2026. Die Vereinigten Staaten führten die Region aufgrund höherer Arzneimittelpreise, stärkerer Biomarkertestungsraten und Formularsystemen, die neue Zulassungen schnell abdecken. Kanada und Mexiko hielten kleinere, aber wachsende Positionen, während der Preisverhandlungsrahmen des Inflation Reduction Act die US-amerikanischen Preisvorteile unter Druck setzen könnte, wenn berechtigte Onkologiemedikamente neun Jahre nach der Zulassung erreichen.
Europa hielt einen bedeutenden Marktanteil, angeführt von Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Spanien. Der EU-IVDR-Rahmen erhöhte die Compliance-Anforderungen und konzentrierte die Begleitdiagnostikaktivitäten bei größeren zertifizierten Lieferanten. Das VENTANA MMR RxDx Panel von Roche erhielt im Juni 2026 die IVDR-Zulassung für mehrere gastrointestinale Krebsindikationen. Die europäische Zulassung von Durvalumab mit FLOT fügte eine perioperative Behandlungsoption für resezierbaren Magen- und gastroösophagealen Übergangskrebs hinzu, obwohl Gesundheitstechnologiebewertungsentscheidungen den Zugang in Deutschland und Frankreich verzögern können.
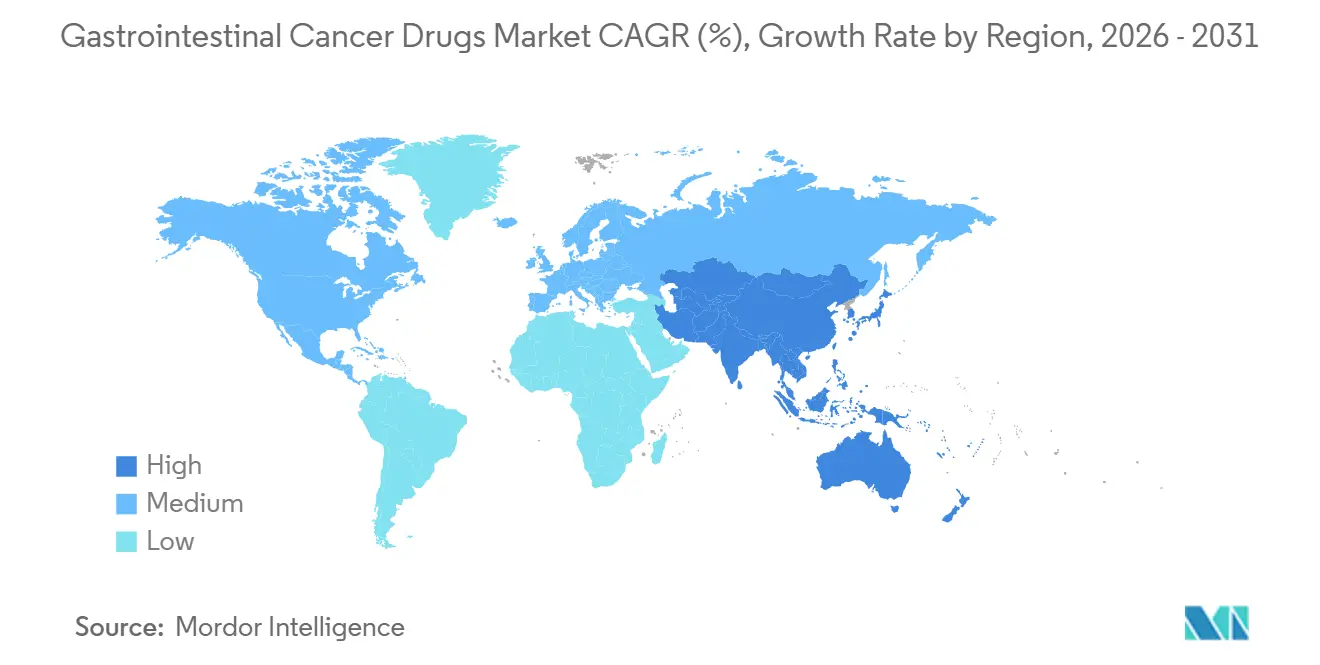
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,98 % expandieren und ist damit das am schnellsten wachsende geografische Segment. Steigende Krebsinzidenz, Investitionen in die inländische Biologikaproduktion und schnellere regulatorische Überprüfungen unterstützen das Wachstum. China genehmigte VYLOY für CLDN18.2-positiven Magenkrebs im Januar 2025 und Enhertu für HER2-positiven Magenkrebs in der Zweitlinientherapie im Januar 2026. Japan genehmigte Sotorasib mit Panitumumab im September 2025 und aktualisierte die Enhertu-Kennzeichnung im März 2026. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Beitragende, obwohl der prognostizierte Anstieg der Krebsinzidenz in Afrika um 157 % langfristiges Potenzial anzeigt.

Wettbewerbslandschaft
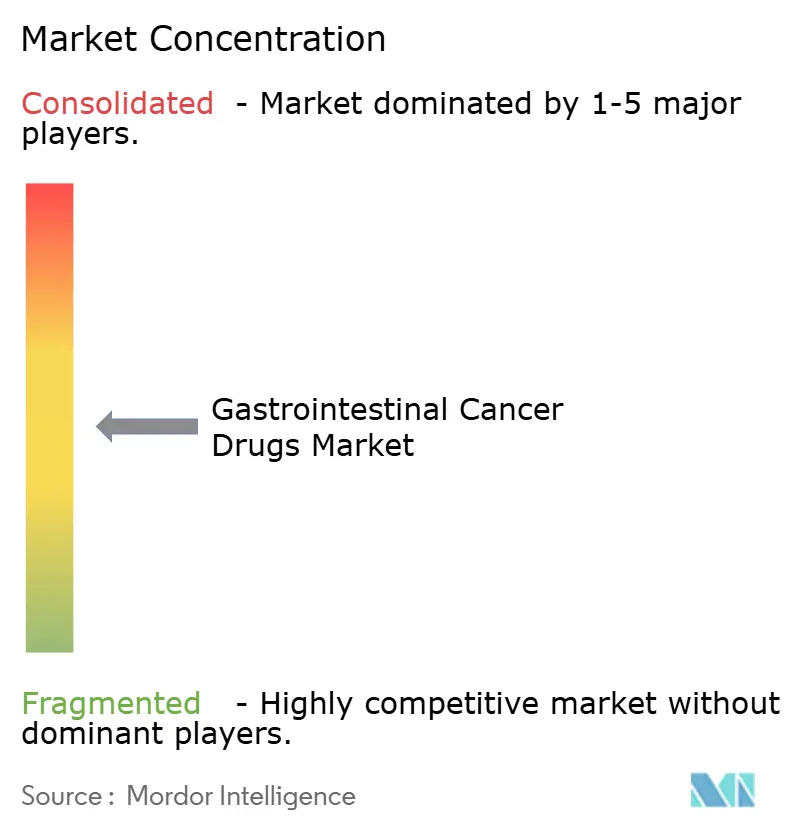
Der Markt für gastrointestinale Krebsmedikamente ist unter den führenden Unternehmen mäßig konsolidiert. F. Hoffmann-La Roche, Merck & Co., Bristol-Myers Squibb, AstraZeneca und Eli Lilly durch die gemeinsame Entwicklung von Trastuzumab Deruxtecan halten führende Positionen bei Checkpoint-Inhibitoren und HER2-gerichteter Behandlung. Kleinere Unternehmen stärken ihre Positionen durch Therapien, die auf spezifische Biomarkergruppen abzielen. CLDN18.2-positiver Magenkrebs bleibt ein wichtiger Wettbewerbsbereich, wobei Astellas den einzigen weltweit zugelassenen CLDN18.2-monoklonalen Antikörper VYLOY hält.
Im Juli 2026 berichtete AstraZeneca, dass Sonesitatug Vedotin in der Phase-III-Studie CLARITY-Gastric01 eine statistisch signifikante und klinisch bedeutsame Verbesserung des Gesamtüberlebens zeigte. AstraZeneca beabsichtigt, eine globale regulatorische Zulassung für das CLDN18.2-gerichtete Antikörper-Wirkstoff-Konjugat anzustreben. Innovent und Keymed Biosciences haben ebenfalls CLDN18.2-gerichtete Antikörper-Wirkstoff-Konjugat- und bispezifische Programme. Unternehmen melden zunehmend Patente für spezifische Biomarker- und Arzneimittelkombinationen an, was Hürden für Folgeprodukte erhöht und den Wert von Diagnostikpartnerschaften und Kombinationsstudiendaten steigert.
Revolution Medicines hielt nach der Daraxonrasib-Zulassung 2026 eine Pionierposition bei RAS-zielgerichteten Pankreaskrebstherapien. Konkurrierende RAS-Inhibitor- und Kombinationsprogramme könnten diesen Bereich zwischen 2028 und 2030 neu gestalten. MSS/pMMR-Kolorektalkrebs bleibt ein großer ungedeckter Bedarf, da Checkpoint-Inhibitoren in dieser Gruppe, die 85 % der metastasierten Kolorektalkrebs-Fälle in der gelieferten Analyse ausmacht, eine begrenzte Wirksamkeit haben. Bispezifische T-Zell-Engager, Tumor-infiltrierende Lymphozyten-Therapie und mikrobiommodulierende Wirkstoffe werden in Phase-II- und frühen Phase-III-Programmen evaluiert.
Branchenführer im Markt für gastrointestinale Krebsmedikamente
Novartis AG
Merck & Co., Inc.
AstraZeneca PLC
Pfizer Inc.
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die US-amerikanische FDA genehmigte Daraxonrasib für metastasiertes Pankreasadenokarzinom nach vorheriger systemischer Therapie oder für Patienten, die nicht für eine Mehrfach-Chemotherapie in Frage kommen, nach einer 60%igen Reduktion des Sterberisikos im Vergleich zur Chemotherapie in der Phase-III-Studie RASolute 302.
- August 2026: Die FDA genehmigte Zanidatamab-hrii in Kombination mit Tislelizumab-jsgr und Fluoropyrimidin- oder platinbasierter Chemotherapie als Erstlinientherapie für HER2-positives nicht resezierbares lokal fortgeschrittenes oder metastasiertes Magen-, gastroösophageales Übergangs- oder Ösophagusadenokarzinom.
- Juli 2026: AstraZeneca berichtete, dass Sonesitatug Vedotin in der Phase-III-Studie CLARITY-Gastric01 für CLDN18.2-positiven fortgeschrittenen Magen- und gastroösophagealen Übergangskrebs in der Zweit- und Spätlinientherapie statistisch signifikante und klinisch bedeutsame Gesamtüberlebensvorteile erbrachte.
- Juni 2026: Roche erhielt Erweiterungen der europäischen IVDR-Kennzeichnung für sein VENTANA MMR RxDx Panel, die Mismatch-Repair-Tests und den Einsatz als Pembrolizumab-Begleitdiagnostikum bei Kolorektal-, Magen-, Dünndarm- und Gallentraktkrebs ermöglichen.
- Mai 2026: Die FDA erteilte Zenocutuzumab-zbco die beschleunigte Zulassung für Erwachsene mit fortgeschrittenem, nicht resezierbarem oder metastasiertem NRG1-Fusion-positivem Cholangiokarzinom nach vorheriger systemischer Therapie und erweiterte damit die gastrointestinale Onkologiepräsenz von Merus auf Gallenkrebs.


Berichtsumfang des globalen Marktes für gastrointestinale Krebsmedikamente
Gemäß dem Berichtsumfang sind gastrointestinale (GI) Krebsmedikamente Arzneimittel, die eingesetzt werden, um Krebszellen zu zerstören, ihre Teilung zu stoppen oder spezifische Proteine und Immunwege anzugreifen, die an Krebserkrankungen des Verdauungssystems beteiligt sind.
Der Markt für gastrointestinale Krebsmedikamente ist nach Krebsart, Anwendung, Therapie, Endnutzer und Geografie segmentiert. Nach Krebsart ist der Markt in Kolorektalkrebs, Magen- und gastroösophagealen Übergangskrebs, Ösophaguskrebs, Pankreaskrebs, Leberkrebs, Gallentraktkrebs, Analkrebs und andere Krebsarten segmentiert. Nach Anwendung ist der Markt in Onkologie, Radiologie und Sonstige segmentiert. Nach Therapie ist der Markt in Chemotherapie, Immuntherapie, zielgerichtete Therapie, Hormontherapie, Radioliganden-Therapie, Zell- und Tumor-infiltrierende Lymphozyten-Therapie (TIL) und Sonstige segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Onkologiekliniken, ambulante chirurgische Zentren, Krebsforschungsinstitute und Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Kolorektalkrebs |
| Magen- und gastroösophagealer Übergangskrebs |
| Ösophaguskrebs |
| Pankreaskrebs |
| Leberkrebs |
| Gallentraktkrebs |
| Analkrebs |
| Andere Krebsarten |
| Onkologie |
| Radiologie |
| Sonstige |
| Chemotherapie |
| Immuntherapie |
| Zielgerichtete Therapie |
| Hormontherapie |
| Radioliganden-Therapie |
| Zell- und TIL-Therapie |
| Sonstige |
| Krankenhäuser |
| Onkologiekliniken |
| Ambulante chirurgische Zentren |
| Krebsforschungsinstitute |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krebsart | Kolorektalkrebs | |
| Magen- und gastroösophagealer Übergangskrebs | ||
| Ösophaguskrebs | ||
| Pankreaskrebs | ||
| Leberkrebs | ||
| Gallentraktkrebs | ||
| Analkrebs | ||
| Andere Krebsarten | ||
| Nach Anwendung | Onkologie | |
| Radiologie | ||
| Sonstige | ||
| Nach Therapie | Chemotherapie | |
| Immuntherapie | ||
| Zielgerichtete Therapie | ||
| Hormontherapie | ||
| Radioliganden-Therapie | ||
| Zell- und TIL-Therapie | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Onkologiekliniken | ||
| Ambulante chirurgische Zentren | ||
| Krebsforschungsinstitute | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gastrointestinale Krebsmedikamente im Jahr 2026?
Die Marktgröße für gastrointestinale Krebsmedikamente beträgt im Jahr 2026 24,18 Milliarden USD und soll bis 2031 bei einer CAGR von 4,50 % einen Wert von 30,13 Milliarden USD erreichen.
Welche gastrointestinale Krebsart wächst am schnellsten?
Pankreaskrebs ist die am schnellsten wachsende Kategorie im Markt für gastrointestinale Krebsmedikamente, mit einer CAGR von 5,36 % bis 2031.
Welcher Therapietyp hat den größten Anteil bei der Behandlung gastrointestinaler Krebserkrankungen?
Die Immuntherapie hielt im Jahr 2025 einen Umsatzanteil von 58,60 % im Markt für gastrointestinale Krebsmedikamente, während die zielgerichtete Therapie bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen wird.
Warum sind Biomarkertests wichtig für die Behandlung gastrointestinaler Krebserkrankungen?
Im Markt für gastrointestinale Krebsmedikamente identifizieren Biomarkertests Patienten, die von Arzneimitteln profitieren können, die auf KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR und NRG1-Fusionen abzielen.
Welche Region wächst am schnellsten im Bereich gastrointestinaler Krebsmedikamente?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für gastrointestinale Krebsmedikamente, mit einer prognostizierten CAGR von 6,98 % bis 2031.
Was schränkt den Zugang zu fortschrittlichen Medikamenten gegen gastrointestinale Krebserkrankungen ein?
Der Markt für gastrointestinale Krebsmedikamente sieht sich mit Zugangsbeschränkungen durch hohe Behandlungskosten, Lücken bei der Erstattung von Diagnostika, Biosimilar-Wettbewerb und begrenzte Versorgungsinfrastruktur konfrontiert.
Seite zuletzt aktualisiert am:



